シティの分析:マイクロンの目標株価は1200ドル、AIメモリの値上げはまだ止まらず

TL;DR
· マイクロンの5月期決算は売上高、利益率、8月期ガイダンスの全てが市場予想を上回り、時間外取引で株価が急騰。
· シティは目標株価1200ドルを維持、HBM、ハイエンドDRAM、長期供給契約に賭ける。
· 今回の上昇局面でも、競合による増産やAI向け設備投資の減速リスクは残り、2027年の価格はまだ確定していない。
マイクロンが2026会計年度第3四半期の決算を発表した後、シティは買い推奨を維持し、目標株価1200ドルを提示した。マイクロンが6月24日に開示した資料によると、5月28日までの四半期売上高は414億5600万ドル、non-GAAPベースのEPSは25.11ドル、non-GAAPベースの粗利益率は84.9%で、いずれも市場予想を上回った。ReutersとInvesting.comの当日の時間外取引では、マイクロンの株価は一時約13%上昇した。
シティが今回高い目標株価を維持した核心は、マイクロンの単四半期業績が予想を上回ったことだけではなく、AIサーバー需要がメモリーサイクルをさらに高い水準に押し上げているかどうかにある。HBMとハイエンドDRAMの供給逼迫に加え、複数年にわたる顧客契約により、市場はマイクロンの収益性が従来のメモリーサイクルだけで評価されなくなる可能性があると信じ始めている。
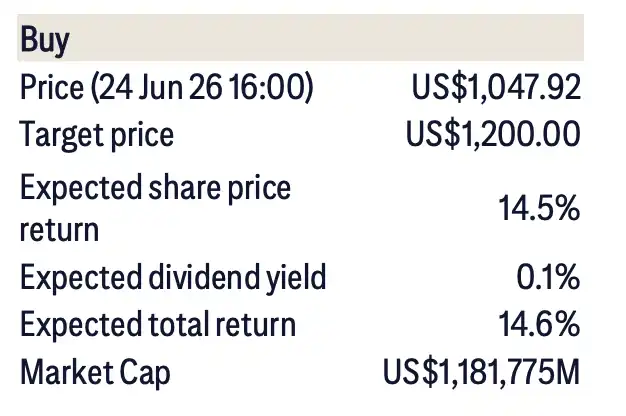
シティの調査レポートで使用された現在価格は1047.92ドルで、1200ドルの目標株価は約14.5%の株価上昇余地に相当する。評価のベースは2027年の予想EPSの10倍であり、重要な前提条件は2027年にHBMの価格がさらに上昇し、より多くの長期供給契約が成立することである。
業績はほぼ全線で上昇、粗利益率は85%に迫る
マイクロンの5月期売上高は414億5600万ドルで、シティのレポートにおける415億ドルの概算値に近く、シティの予想355億ドルやFactSetのコンセンサス予想359億ドルを上回った。公式発表のnon-GAAP EPSは25.11ドルで、市場コンセンサスを上回った。
利益率は今回の需給の強さをより明確に示している。マイクロンの公式発表によると、5月期のGAAP粗利益率は84.6%、non-GAAP粗利益率は84.9%だった。メモリー企業にとって、売上高の予想上振れは重要だが、粗利益率が高水準を維持していることは、値上げと製品構成の改善が損益計算書に反映され始めていることを示している。
シティのアナリストの見解によると、DRAMが依然として最大の増収要因である。5月期のDRAM売上高は約313億ドルで、シティの予想284億ドルや市場予想の276億ドルを上回った。NAND売上高は約99億ドルで、シティの予想69億ドルや市場予想の80億ドルも上回った。
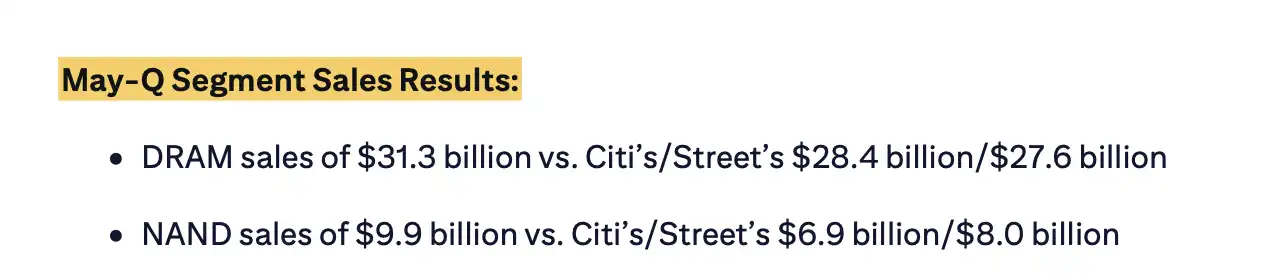
この一連の数字を見ると、需要は単一の製品ラインに集中しているわけではない。AIサーバーがもたらす高帯域幅メモリ需要が、Micronの業績上昇の主な原動力となっている。従来のDRAMやNANDも全体のパフォーマンスを引き下げることはなく、むしろモデル予想を上回る結果となった。
8月期のガイダンスがより強力、市場は値上げ継続を予想
5月期よりも市場を刺激したのは8月期のガイダンスだ。Micron公式は、2026会計年度第4四半期の売上高を500億ドル(上下10億ドルの変動あり)と予想。non-GAAP粗利益率は約86%、non-GAAP EPSは31.00ドル(上下1.00ドルの変動あり)としている。
このガイダンスは、従来の市場予想を明らかに上回っている。シティのモデルによると、Micronの8月期の売上高は500億ドル、EPSは30.68ドル、粗利益率は85.7%と予想され、いずれも同行の従来予想およびコンセンサス予想を上回っている。
ストレージ業界にとって、値上げ、生産能力の規律、在庫水準が利益の弾力性を左右する。AIサーバーが引き続きHBMやハイエンドDRAMの供給を吸収すれば、Micronは2027年の収益予想を高水準に維持するチャンスを得られる。
HBMは通常のメモリではない。これはAIアクセラレーターやハイエンドサーバーの出荷に直接結びついており、顧客の認証サイクルは長く、サプライチェーン関係はより緊密で、価格や供給のペースも長期契約で固定されやすい。MicronがHBMの納入、価格、顧客カバレッジを引き続き向上させることができれば、市場は同社を単なる従来型のストレージサイクル銘柄として評価することはないだろう。
1200ドルの背景には、HBMと長期契約のロックイン
シティがMicronに設定した1200ドルの目標株価は、2027年の予想EPSの10倍に相当し、過去のDRAM上昇サイクルのバリュエーションをやや上回る。このプレミアムが維持できるかどうかは、HBMの価格が引き続き上昇するかどうか、そして長期供給契約が将来の収益の可視性を高められるかどうかにかかっている。
長期契約の重要性は、ストレージ業界で最も一般的な不確実性を軽減できる点にある。従来のDRAMやNANDの価格は、短期的な需給の影響を受けやすい。顧客が在庫調整を行うと、価格や粗利益率は急速に低下する可能性がある。しかし、AIサーバーのサプライチェーンでは、ハイエンドメモリの供給を事前に確保する必要があり、顧客も供給を確実にするために、複数年にわたる契約を結ぶ傾向が強い。
Micron公式は、複数年にわたる戦略的顧客契約の存在を確認しており、Anthropicとの戦略的および供給に関する取り決めを開示している。シティのレポートで言及されているDell関連の長期供給契約については、引き続き企業または顧客の公式発表を確認すべきである。
この種のプロトコルは、利益が確定したことを意味するわけではない。プロトコルがカバーする生産能力、価格メカニズムの調整方法、顧客の設備投資が持続的に成長できるかどうかが、最終的な収益と粗利率に影響を与える。特にAIサプライチェーンにおいて、クラウド事業者やサーバー顧客が調達ペースを鈍化させれば、HBMの値上げ前提も挑戦を受けることになる。
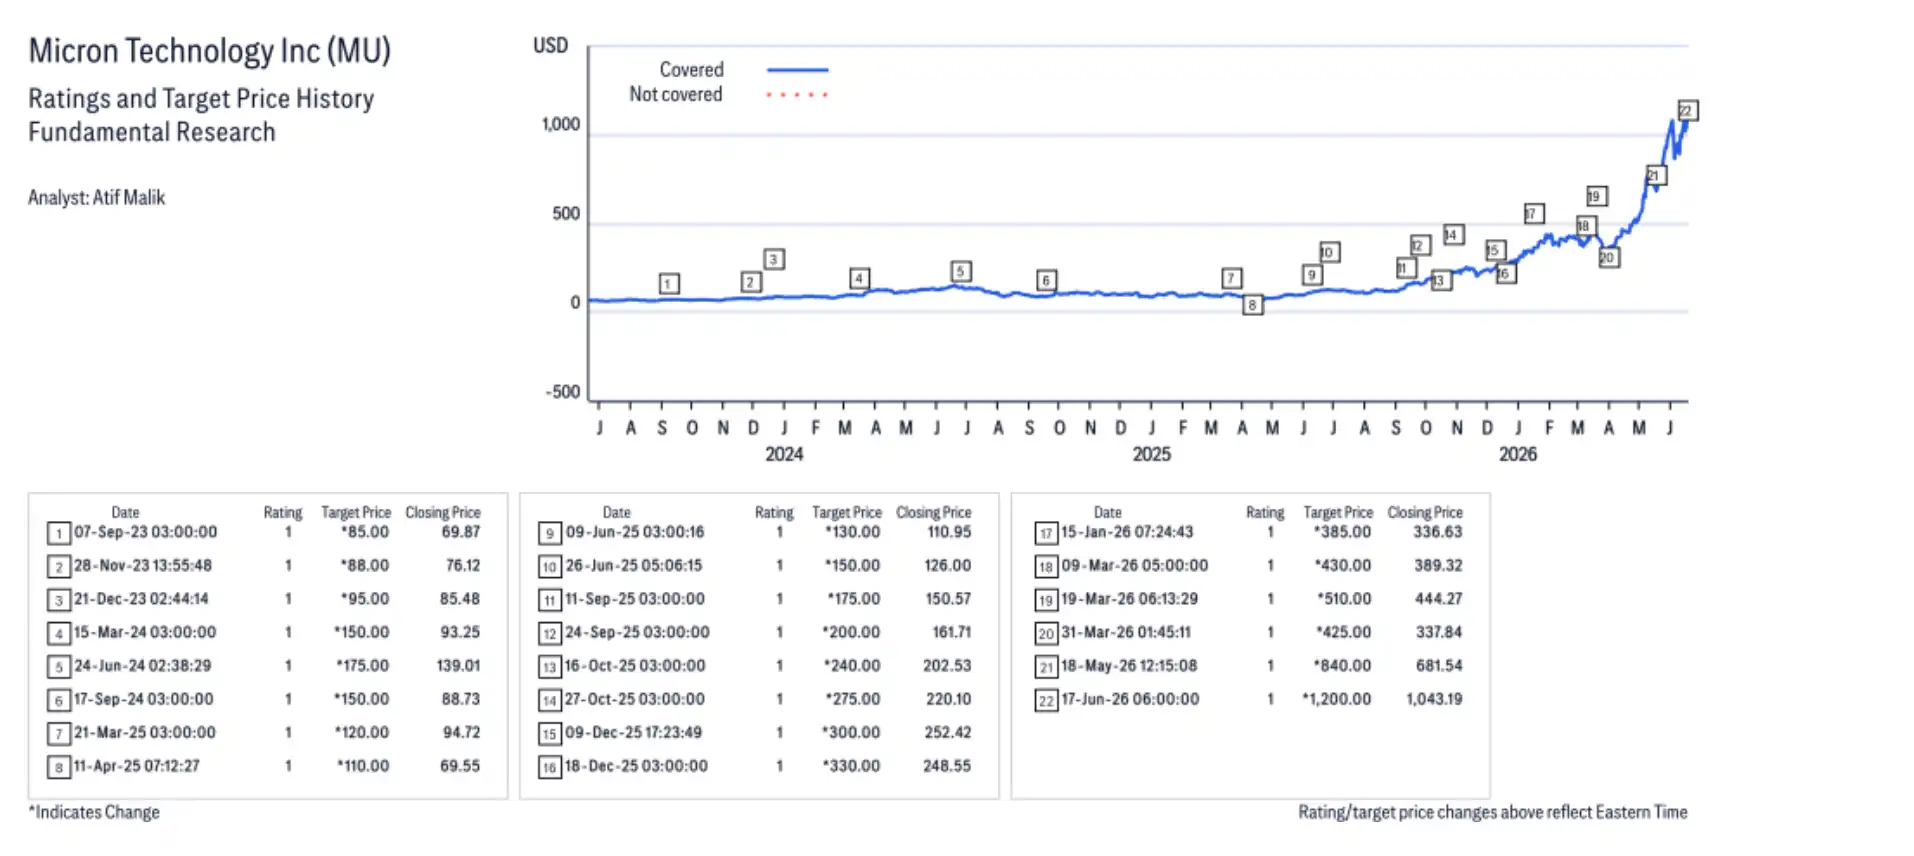
マイクロンの格付けと目標株価の推移図。2025年以降、シティがマイクロンの目標株価を何度も引き上げていることがわかる。特に2026年に入ると、目標株価は385ドル、430ドル、510ドルから840ドルへと上昇し、6月にはさらに1200ドルに引き上げられた。
供給が増えれば、価格は維持しにくい
マイクロンの今回の上昇局面の鍵は、AI需要によって市場がストレージ業界を単なる従来のサイクルではないと信じるようになったことだ。しかし、古い問題は消えていない。ストレージ業界が最も恐れるのは、サプライヤーが同時に増産し、最終的に値上げサイクルを在庫積み上げへと導くことだ。
DRAMやNANDのサプライヤーが出荷を増やしすぎれば、チャネル在庫が増加し、価格圧力がすぐに粗利率に反映される。競合他社の増産ペースがAI需要の成長を上回れば、マイクロンの2027年の収益前提は弱まり、1200ドルの目標株価に対応するバリュエーション・プレミアムも維持が難しくなる。
もう一つの見解の相違は、AI向け設備投資がどれだけ続くかだ。現在、市場がHBMに高い価格を認めているのは、AIサーバーの需要が強く、ハイエンドメモリの供給が逼迫しているからだ。しかし、AIチップの出荷、サーバーの導入、クラウド事業者の投資ペースが鈍化すれば、ストレージ需要に対する楽観的な見方も冷めるだろう。
マイクロンが発表した好調な業績は、株価を目標株価にさらに近づけ、今後の四半期にプレッシャーを残す結果となった。8月期の高めのガイダンスは達成される必要があり、HBMの価格は2027年まで継続し、長期契約も実際に安定した収益に転換されなければならない。競合による増産が再び需要を上回れば、ストレージ業界は依然として価格下落の古いシナリオに戻る可能性がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事