メモリを売る者は兆単位の熱狂に沸き、メモリを買う者は利益が半減する。
原文タイトル:「メモリー販売の兆カーニバル、メモリー調達の利益半減」
原文著者:暁静、テンセントテクノロジー
5月26日夜、二つの出来事が同時に起こった。
小米(Xiaomi)は2026年第1四半期の決算を発表。総売上高は991億元で、前年同期比10.9%減。調整後純利益は60.7億元で、同43.1%の急減。スマートフォン事業の収入は443億元で、同12.5%減。粗利益率は10.1%に低下し、前年同期から2.3ポイント減少した。
決算説明会で、小米グループ総裁の盧偉冰(ルー・ウェイビン)氏はある数字を挙げた。「同じ容量のメモリー価格は前年同期比で約4倍に急騰し、12GB LPDDR5 + 512GB UFS構成のスマートフォンでは、メモリーコストだけで約1500元増加している」と述べた。
同氏は、小米が「メモリー価格高騰のコストを消費者に転嫁しない」と述べつつも、価格上昇サイクルは2027年、さらには2028年まで続くと予測。生き残るため、小米はエントリーモデルを自主的に削減し、四半期出荷台数は3380万台に落ち込んだ。
二つ目の出来事は、マイクロン・テクノロジー(Micron Technology)が1日で19%超急騰し、時価総額が1兆ドルを突破したことだ。UBSはマイクロンの目標株価を535ドルから1625ドルに直接引き上げ、一度に約204%の大幅上方修正。これは現在マイクロンをカバーする46の証券会社の中で最も高い目標株価となった。
数日前、シティグループはマイクロンの目標株価を425ドルから840ドルに、HSBCも750ドルから1100ドルに引き上げていた。ウォール街が同一のサイクル株に対して、これほど意見を統一したのは久しぶりのことだ。12カ月前、マイクロンの株価は110ドル未満だった。わずか1年で8倍に上昇した。
同じ日に、メモリーを売る側は兆単位のカーニバルを、メモリーを買う側は利益半減を経験した。
このカーニバルの中で、ゴールドマン・サックス(Goldman Sachs)は興味深い役割を果たした。2025年12月、ゴールドマンはマイクロンに「中立(Neutral)」の評価を与え、目標株価は205ドルとしていた。2026年第1四半期には、ゴールドマンはマイクロンの持ち株を約20%削減。
3月19日のマイクロン決算発表当日、ゴールドマンは目標株価を360ドルから400ドルに引き上げたが、中立評価を維持。その時点で株価はすでに400ドルを大きく上回っていた。その後、マイクロンは1週間で40%急騰し、ゴールドマンは見事に乗り遅れた。
5月17日、ゴールドマンはストレージ業界のレポートを発表。「15年で最悪の供給不足」と結論づけ、ストレージ業界全体の評価を引き上げた。しかし、マイクロンに対しては依然として中立、目標株価も400ドルのまま。ゴールドマンという異端児は、このカーニバルの中で最後まで冷静な者なのか、それとも最も大きく乗り遅れた者なのか。
しかし、この激しい意見の相違についても、真剣に考える価値がある。
01 なぜ急騰したのか——LTAという新しいストーリー
UBSアナリストのティモシー・アルクーリ氏は5月26日のレポートで、長期供給契約(Long-Term Agreement、LTA)がストレージ業界の周期性を根本的に消滅させつつあると主張している。
ストレージチップは半導体業界の中で最もコモディティに近い品目だ。DRAMとNANDの価格は40年にわたり、2年上がって2年下がるという残酷なパターンを繰り返し、価格の急落は一度も欠かしたことがない。マイクロン、サムスン、SKハイニックスの3社の利益は心電図のように変動し、市場はこれまで「安定した収益」を基にこれらの企業を評価することをためらってきた。40年にわたり、サイクル株の一般的なバリュエーションの変動幅はPER8倍から15倍程度だ。
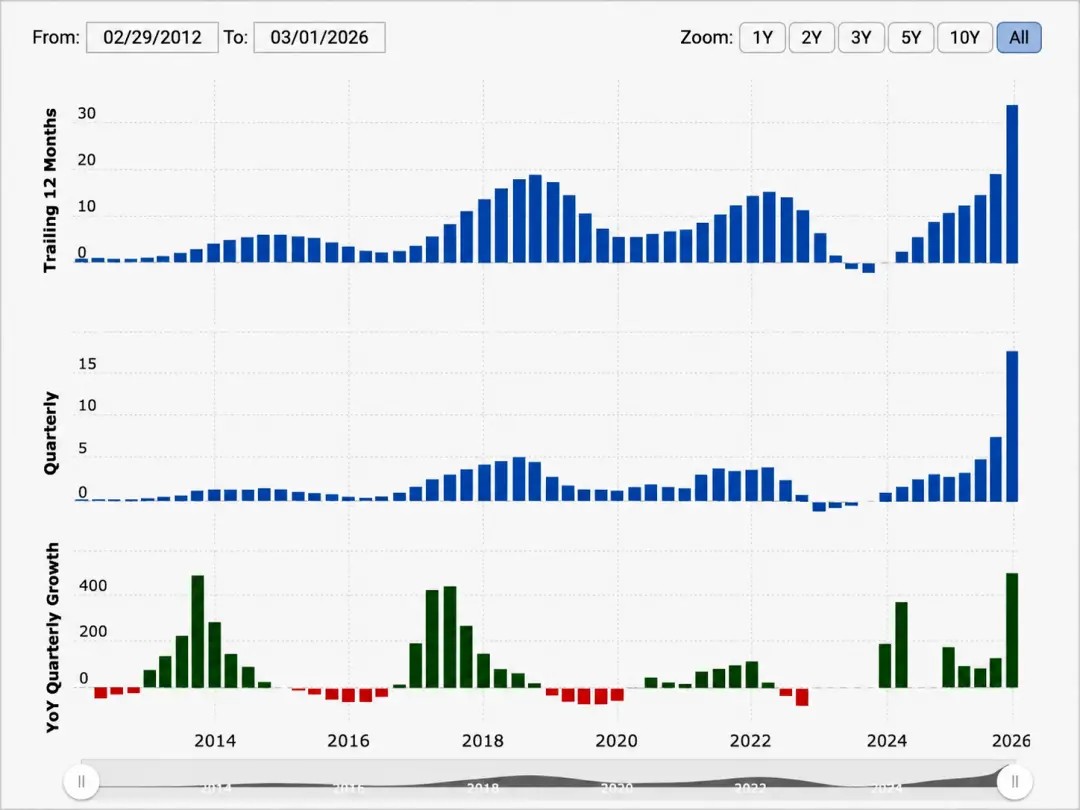
図:マイクロンの財務データ——心電図のような変動
UBSのストーリーはこうだ。これらの企業の「周期の呪い」は打ち破られる可能性があり、その背後には「AI」が存在する。
マイクロソフト、Google、アマゾン、Metaといったクラウド企業は、AI軍拡競争でHBMやDDR5の供給を確保するため、積極的にストレージメーカーと3年から5年の固定価格での長期契約を結び始めており、前払い金も伴っている。
これらの契約は、従来の半導体業界における「仮の」合意ではなく、拘束力のある購買コミットメントであり、数量、価格、さらにはウェハー生産能力まで固定される。
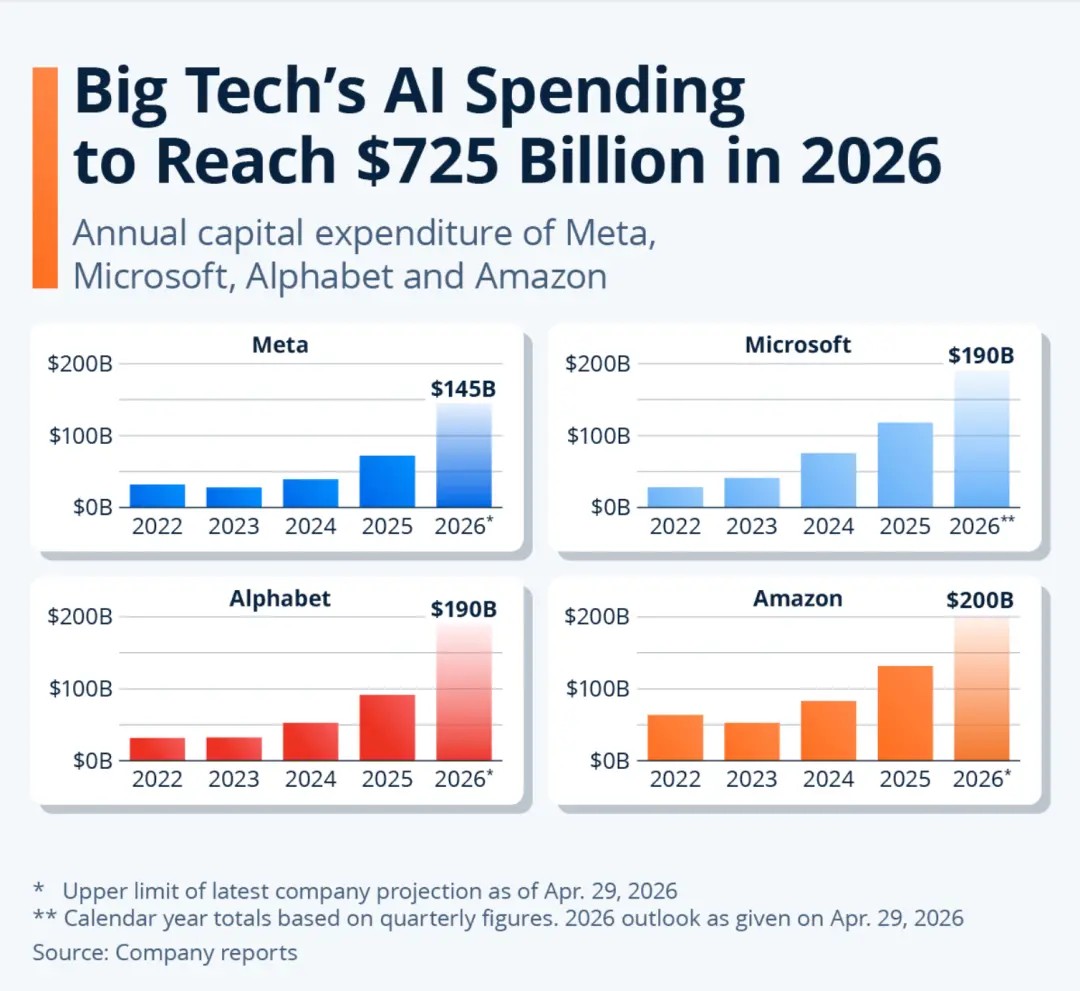
図:大手テクノロジー企業のAI資本支出(2022—2026E):4社合計で2026年には7250億ドルに達する見込み。
各社別では、アマゾン2000億、マイクロソフト1900億、Alphabet1900億、Meta1450億ドル。
2026年のデータは各社の4月29日時点の最新ガイダンス上限、マイクロソフトの数値は四半期データに基づく暦年合計。
マイクロソフトとGoogleは4月、SKハイニックスとDRAMの3年契約について交渉中と報じられており、その構造には前払い金が含まれている。かつてはメーカーが顧客に発注を求める立場だったが、今では顧客が前払い金を支払って生産能力を確保する立場に変わった。サプライチェーンにおける力関係はすでに逆転している。
UBSのモデル計算によると、LTAをMicronの収益予測に組み入れた場合、2029会計年度にDRAMスポット価格が50%暴落しても、Micronの一株当たり利益は年間100ドル以上を維持できるという。LTAはDDR価格のサイクルのピークから底値までの変動幅を約50%縮小することができる。
2027年までに、業界全体のDDR総ビット出荷量の20%から30%が固定価格の長期契約でロックされる見込みだ。主要なハイパースケーラーのDDR5調達においては、60%から70%がすでに固定契約の状態にある可能性がある。
評価体系の観点から見ると、周期性が消滅すれば、ストレージ関連株はサイクル株として評価されるべきではなく、インフラ公共事業として評価されるべきであり、PERが8倍から15倍から20倍から30倍へと跳ね上がることになる。
JPモルガンも5月中旬に同様の結論のリサーチレポートを発表しており、タイトルは「LTAがストレージ業界の周期性を消滅させつつある」というものだ。シティのロジックは、HBMの生産が汎用DRAMのウェハーキャパシティを圧迫し、汎用ストレージも長期的な供給不足に陥るというものだ。
Micronの株価急騰は、利益と評価体系の切り替えによるデービス・ダブル効果をもたらしている。
02 このストレージはあのストレージとは異なる
ウォール街は「ストレージ・スーパーサイクル」を用いて統一的な強気相場のストーリーを語っている。しかし、「ストレージ」と「ストレージ」は全く異なる。
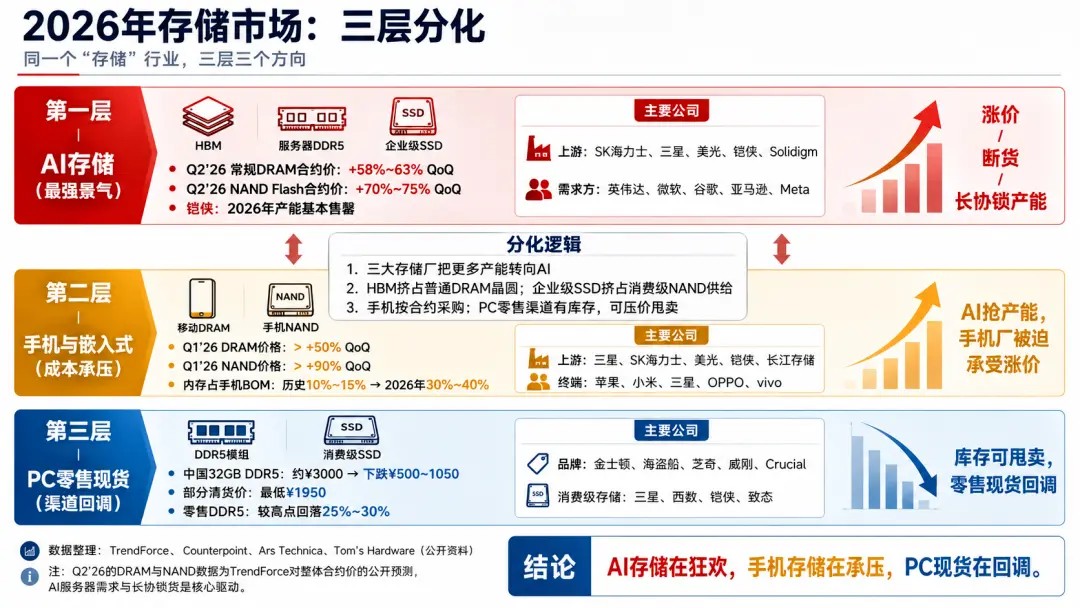
2026年のストレージ市場は3層に分化している。
第一層はAIストレージ:HBM、サーバー向けDDR5、エンタープライズ向けSSD。ここでは値上がり、品不足、長期契約によるキャパシティロックが同時に発生している。TrendForceは、2026年第2四半期のDRAM契約価格が前期比58%から63%上昇し、NANDフラッシュの契約価格が70%から75%上昇すると予測している。キオクシアも2026年のキャパシティはほぼ完売したと公表している。この層こそ、Micronの時価総額1兆ドルのストーリーである。
第二層はスマホおよび組み込み向けストレージ:モバイルDRAMとスマホ向けNAND。こちらも値上がりが激しい。Counterpointのデータによると、2026年第1四半期のDRAM価格は前期比50%以上上昇し、NANDフラッシュ価格は前期比90%以上上昇している。
TrendForceの関連レポートによると、メモリがかつてスマホのBOMの約10%から15%を占めていたのに対し、現在では30%から40%に上昇しており、ローエンドモデルでその圧力がより顕著である。
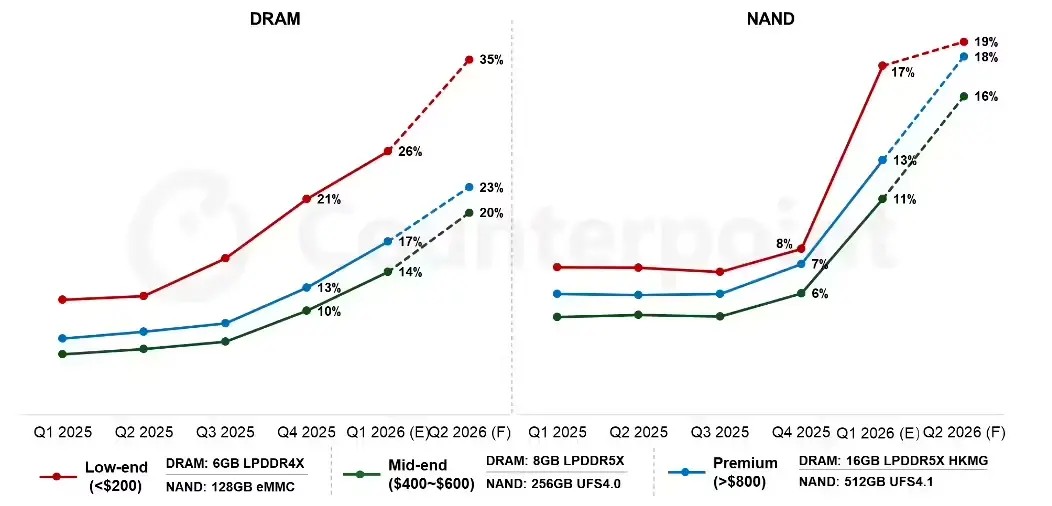
左図のDRAM(メモリ)動向:ローエンド端末が最も急上昇し、初期の低水準から2026年第2四半期には35%に達すると予測。ハイエンド端末は23%、ミッドレンジ端末は20%に。点線部分(2026年第1四半期以降)は予測値。
右図のNAND(フラッシュメモリ)動向:全価格帯で2025年第1~3四半期はほぼ横ばいだが、2025年第4四半期から急激に上昇。
シャオミはこの層に位置する。その苦しみは「AIが生産能力を奪い、スマートフォン向けに残る分が減り、端末メーカーは残った能力に対してより高い価格を支払わねばならない」ことだ。
メーカーは生産能力の優先順位をAI顧客に割り当てており、スマートフォンメーカーの契約調達には多くの選択肢がない。出荷するには、新しい契約価格で購入するしかない。購入しなければ、生産ラインや新製品のリズムに影響が出る。
第3層はPCの小売スポット市場:DDR5モジュール、コンシューマー向けSSD。ここでは逆方向の変動が見られる。TrendForceの報告によると、3月末の中国市場で32GB DDR5モジュールは約3000元から500~1050元下落し、一部の在庫処分価格は1950元まで低迷。Tom’s Hardwareも、中国および海外の小売市場で一部のDDR5製品が高値から25~30%下落したと報じている。
だが、これは主に小売スポット市場と契約調達の間の分裂によるものだ。PCチャネルには在庫があり、安値で売り払える。スマートフォンメーカーは契約調達で、売り払う選択肢はない。
同じ「ストレージ」業界で、3つの層が3つの方向を向いている。この分断の本質は、三大大手ストレージメーカーがウェハー生産能力をコンシューマー向けからAI向けにシフトさせていることにある。HBM生産が通常のDRAMウェハーを圧迫し、エンタープライズ向けSSDがコンシューマー向けNAND供給を食い、スマートフォンやPCに残る能力が減少する。スマートフォンメーカーは出荷が必須なため、値上げを受け入れざるを得ない。PCチャネルは在庫が潤沢なため、価格を抑えて売り払える。
画像はAI支援により生成
マイクロンらは、より多く支払う意思のあるAI顧客に生産能力を優先的に割り当てることを自ら選択した。短期的には、これは見事な製品構成のアップグレードだ。しかし同時に、マイクロンが自らの逃げ道を塞いでいることも意味する。AI需要が鈍化した場合、生産能力をスムーズに戻せるとは限らない。
マイクロンの財務報告によると、前期比でDRAMのビット出荷はわずか中程度の一桁台の成長、NANDのビット出荷は低い一桁台の成長にとどまり、成長の主な要因はASP(平均販売価格)の上昇です。マイクロンの現在のストーリーは、「AIストレージという分野における極端な供給不足」に尽きます。
マイクロンは、この分野に全賭けしています。
03 長期契約は本当にサイクルを消し去れるのか?
長期契約のロジックは一見堅固に見えます。AIへの支出ペースの下で、ストレージチップの供給弾力性は極めて低く、HBMの生産能力は計画から稼働まで18〜24ヶ月を要し、さらにHBMの生産は汎用DRAMのウェハーを圧迫します。クラウド事業者が長期契約を結ぶのは、「AIプロジェクトの遅延」を懸念しているからです。
AI CapEx(設備投資)の統計口径は機関によって異なりますが、方向性は一致しています。AIインフラへの投資は、数千億ドル規模から、ほぼ1兆ドル規模へと向かっています。一部の市場モデルでは、これは年率40%から50%近い資本支出カーブと試算されています。
しかし、物理世界に永遠に40%以上の成長を続けるものは存在しません。AIバブルが崩壊する必要はなく、成長率が45%から20%に低下するだけで、ストレージチップの需給バランスは18ヶ月以内に逆転する可能性があります。3社のストレージメーカーは現在、過剰なまでの生産拡大に走っており、マイクロンの2026年度CapExは250億ドル、2027年度にはさらに100億ドルの追加が見込まれます。
また、無視できないことがあります。企業の収益成長が販売数量の弾力性ではなく、価格の弾力性に完全に依存している場合、そのストーリーは脆弱です。マイクロンの出荷数量はわずか4〜6%の増加に過ぎず、売上高の196%増加は主に価格上昇によるものです。価格は上がることもあれば下がることもあり、下落は上昇よりはるかに速く進みます。これこそが周期性の本質でもあります。
簡単な計算問題をしてみましょう。
マイクロンの現在の時価総額は1兆ドルです。マイクロンは2026年度のCapExを250億ドル超に引き上げ、2027年度も設備投資が顕著に増加すると見込んでおり、一部の市場報道ではその増加分が100億ドルを超える可能性があるとされています。
マイクロンの2026年度第2四半期の非GAAPベースの純利益は約140億ドルで、単純に年率換算すると約560億ドルとなり、PER(株価収益率)は約18倍に相当します。仮に、今後の価格上昇と長期契約の継続を外挿すれば、PERは約15倍まで計算できる可能性があります。
一見「割安」と言えるかもしれません。しかし、このPERの分母は、DDR4の契約価格が15ヶ月で10倍に上昇し、HBMが年間完売、粗利率が36%から75%に急上昇したという、超サイクルの天井利益に基づいています。
サイクルのピーク時の利益に、一見「妥当」に見える倍率を掛けて、「割高に見えない」評価額を算出する——これこそ、まさにサイクル株が天井を打つ際の典型的なバリュエーションの罠である。
2000年のシスコは、当時でもPERが「たった」60倍強だった。これは、売上高が15四半期連続で50%以上の成長を続けた上に成り立っていた。成長率が50%から20%、そして0%へと減速すれば、EPSはそれほど下落しなくても、株価は80%も下落し得る。なぜなら、倍率と利益が同時に縮小するからだ。
デービス・ダブルプレイからデービス・ダブルキルへ。
歴史が教えることの一つは、コモディティ市場において、長期契約(LTA)は決して一方的な「下限」ではないということだ。それは上昇サイクルでは買い手を守り、下降サイクルでは売り手を守る。ただし、双方に契約を履行する能力と意思があることが前提だ。長期契約が真に必要とされる瞬間こそ、それが最も機能しなくなる可能性が高い瞬間なのである。
これは、マイクロンが必ずしもバブルであると言っているわけではない。AIによる演算能力とメモリ需要は本当に構造的なものかもしれないし、長期契約(LTA)が本当に業界のルールを書き換えたのかもしれない。時価総額1兆ドルは単なる出発点に過ぎない可能性もある。
しかし、ウォール街全体が同時に「今回は違う」と叫ぶ時、少なくとも一度は立ち止まって問いかける価値がある。前回、誰もがこれほど確信していた時、その後どうなったのか?
ある意味で、バブルの狂騒を享受しなければ、金を稼ぐことはできない。
しかし、シスコがインターネットバブル時の終値高値を再び超えるまでには、約25年もの歳月を要した。そして、インターネットは確かに、すべてを変えてしまったのだ。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事