野村の見解:TSMCの目標株価を引き上げ、AIインフラサイクルはまだピークに達していない
TL;DR
· 野村證券はTSMCなどAIハードウェア株の目標株価を引き上げ、AIインフラ投資サイクルはまだピークに達していないと判断。
· 2027年の新規データセンター容量は約32GWに上方修正され、AIチップ需要の継続的な増加に対応。
· 先端パッケージングのボトルネックはWoSや部品に波及しており、2027年のキャッシュフロー圧力は依然としてリスク。
野村證券は6月30日付のAnchor Reportで、複数のAI半導体・ハードウェア株の目標株価を引き上げ、最も重要な動きとしてTSMCの目標株価を2,820台湾ドルから3,425台湾ドルに引き上げた。
Investing.comの同日報道によると、野村はAIインフラ投資サイクルは「まだピークに達していない」と見ている。TSMCの6月26日終値2,340台湾ドルを基準にすると、新目標株価は約46.4%の上昇余地に相当する。
このレポートが示す主軸は非常に直接的だ。AI半導体相場はすでに大きく上昇しているが、データセンター建設、AIチップ需要、サーバー収益、先端パッケージング需要は引き続き上方修正されている。SOX指数は3月のサイクル更新以来約85%上昇し、2025年5月にAIテーマが再浮上してから累計で約211%上昇している。最近は調整が見られるものの、機関投資家は需要予測をさらに引き上げている。
TSMC以外にも、野村はMediaTek、ASE、EMC、ZDTなどAI半導体・ハードウェアチェーン企業の目標株価を引き上げた。個別株の目標株価は表面的なものに過ぎず、この引き上げの背後にあるのは、より大きなデータセンター容量の想定と、より逼迫した先端パッケージング・部品供給である。
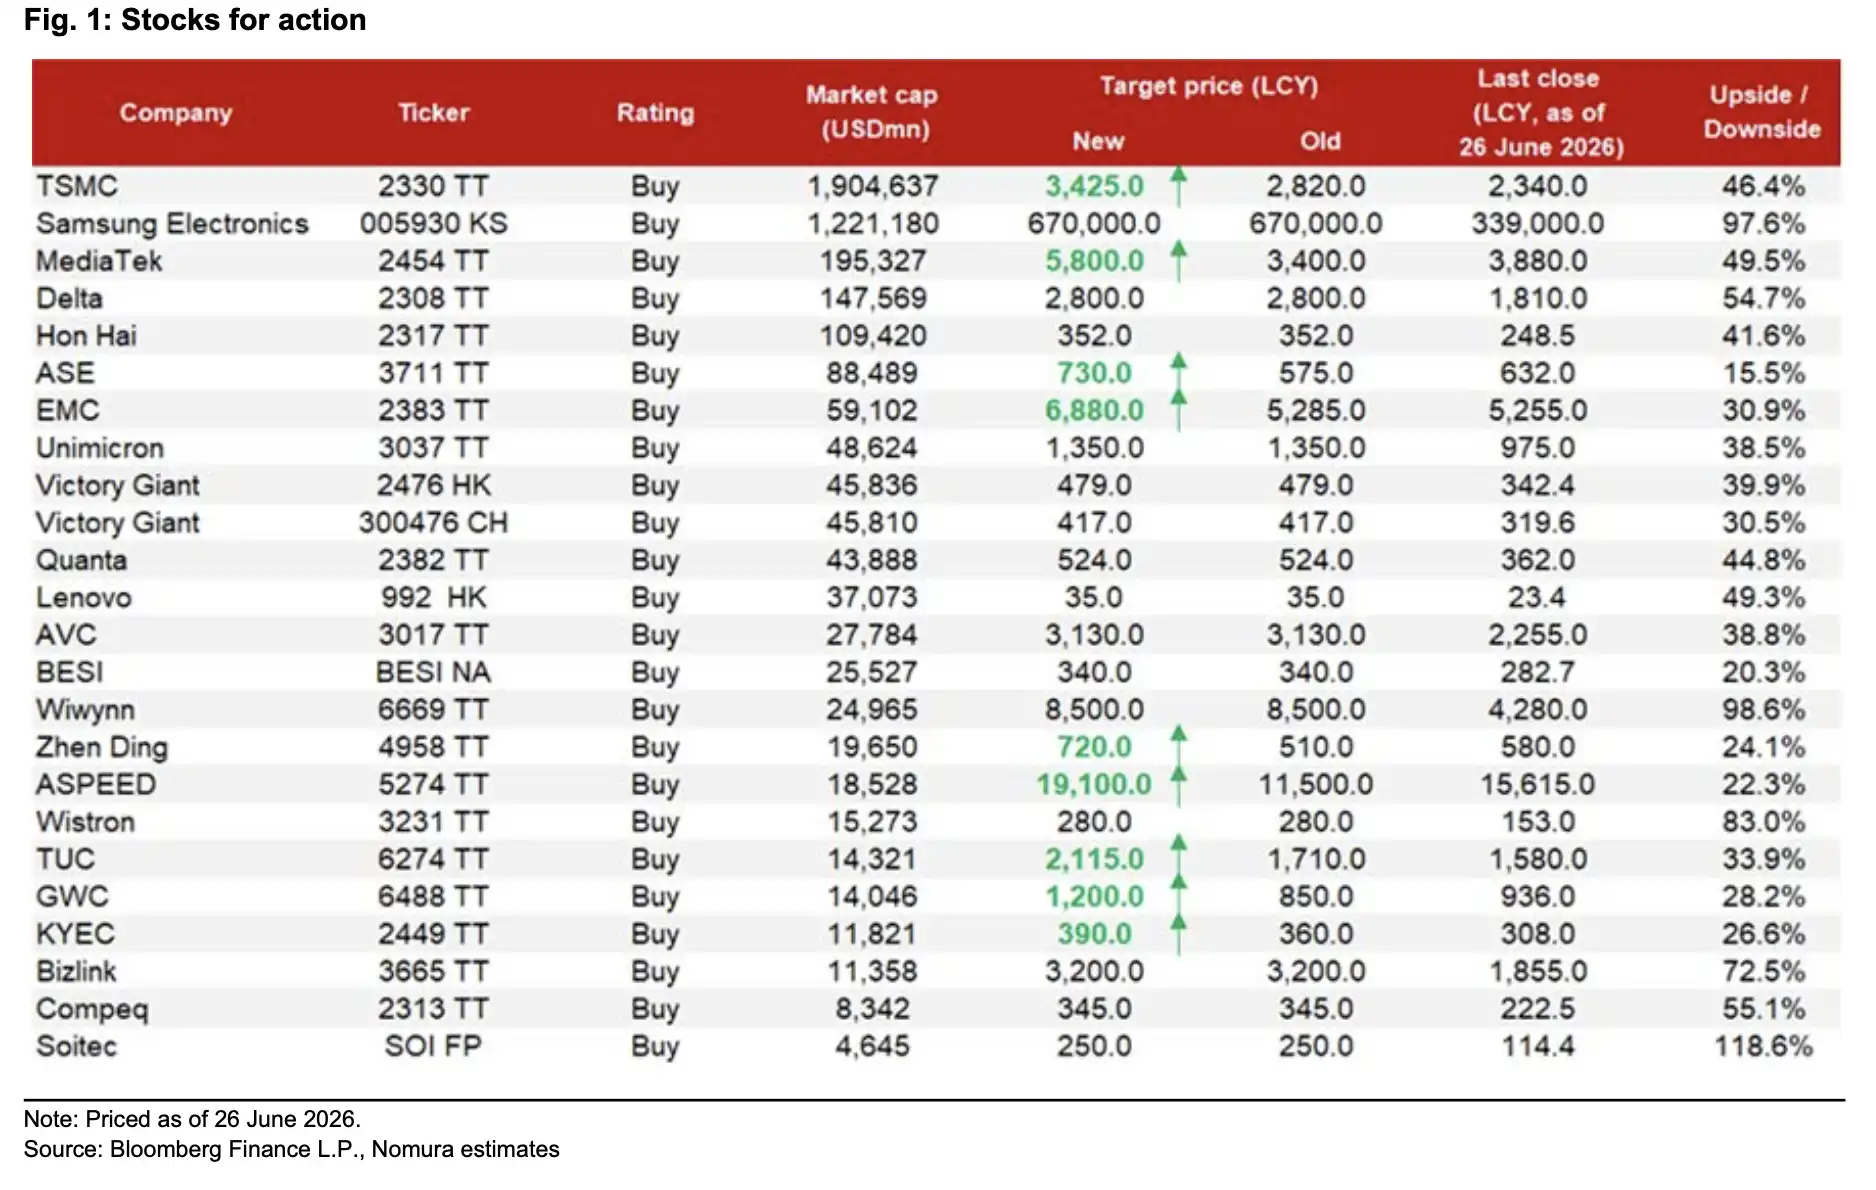
TSMCの新目標株価3,425台湾ドル、上昇余地約46.4%、複数のAIハードウェア株の目標株価引き上げを併記。
2027年の新規データセンター容量を約32GWに上方修正
AIハードウェアサイクルがどこまで続くかは、まずデータセンターが引き続き建設されるかどうかにかかっている。
野村の集計によると、グローバルな自社データセンタープロジェクトの追跡では、新規データセンタープロジェクトの総数は3月末更新時の約240件から約280件に増加し、GW級プロジェクトは40件超から約50件に増加した。2027年の新規導入容量は従来の28GWから約32GWに上方修正された。2028年も21GWから約23GWに引き上げられている。
この数字が重要なのは、データセンターの容量が引き続きAIチップ、先進パッケージング、サーバー収益の需要に変換されるからだ。野村證券の試算によれば、関連する新規容量は年間約400万~600万個のAIチップ需要に相当する可能性がある。
市場の議論の焦点はもはや「AIサーバーに需要があるかどうか」だけではなく、電力、ラック、GPU、TPU、先進パッケージング、そして部品が建設のペースに追いつけるかどうかにある。
サーバー収益の予測も上方修正された。報告書の前提によると、世界のサーバー収益は2026年と2027年に前年比でそれぞれ74%と65%の成長に引き上げられ、従来の2026年の予測は43%だった。そのうち、AIサーバーの収益成長率は78%と76%と予想され、汎用/CPUサーバーの収益成長率も67%と43%に引き上げられた。
これにより、AIインフラの拡大はGPUサーバーにとどまらず、CPUサーバー、ネットワーク、電源、冷却、PCB、周辺ハードウェアにも波及するだろう。報告書ではさらに、2026年のGB/VRラック出荷台数の前提が5万台から5万4500台に引き上げられ、2027年には6万2000台に達すると予想されている。この用語は報告書の基準によるもので、公開資料では統一された表現はまだ見られていない。
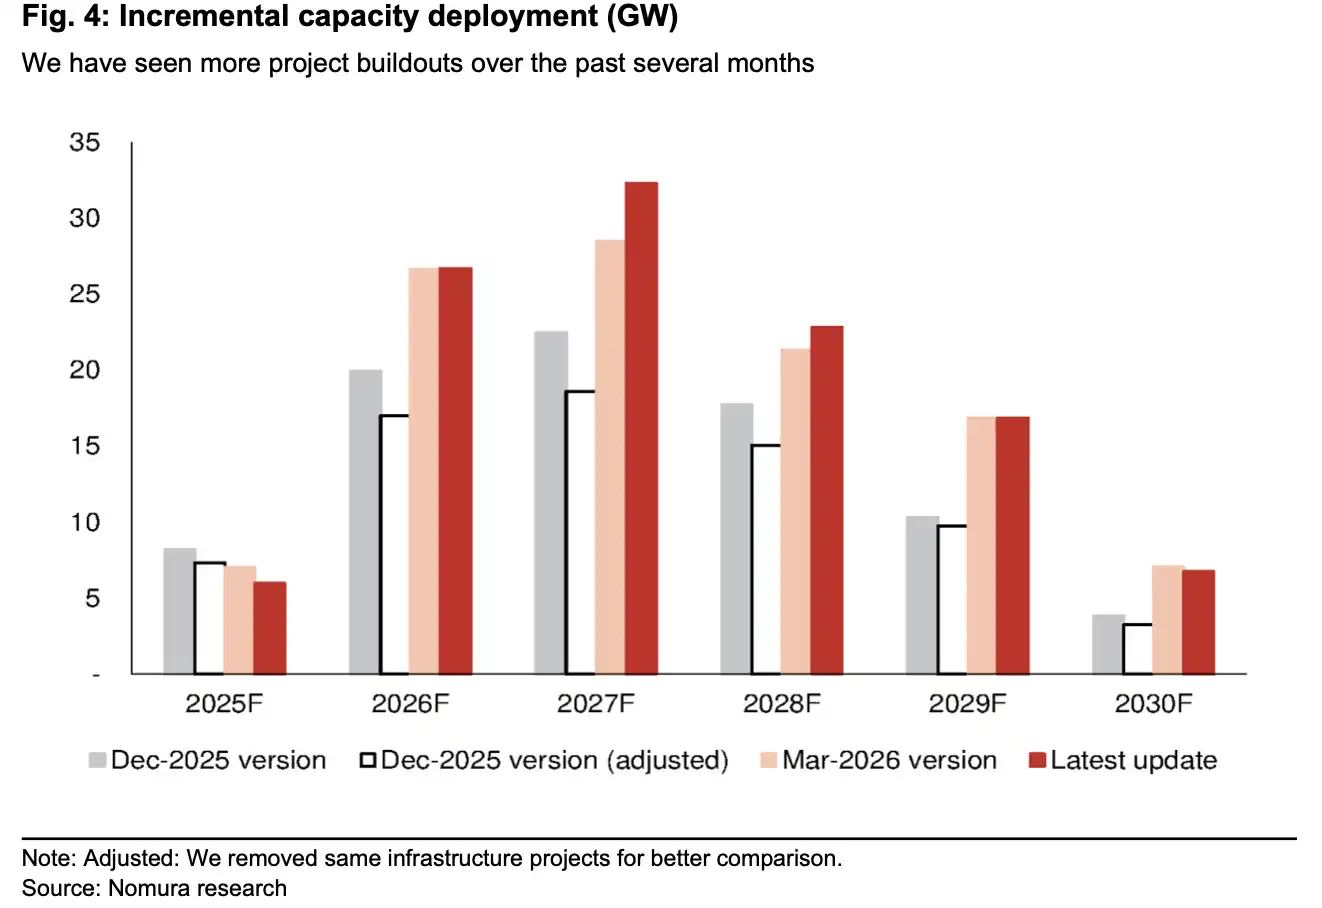
世界の新規データセンター容量は2027Fに約32.3GW、2028Fに約22.85GWに上方修正。
CoWoS目標200万枚、ボトルネックはWoSと部品に拡大
AIチップ需要がさらに上方修正された後、TSMCの先進パッケージングは依然として市場が最も注目する供給制約となっている。
野村證券の基準によると、TSMCのCoWoSは2026年に約110万枚の生産能力、2027年の目標生産能力は200万枚となる。2024年から2029年までのAI収益の高い成長率に合わせるには、長期的には2029年までに250万~350万枚レベルの生産能力が必要になる可能性がある。
ここで基準を区別する必要がある。TSMCは通常、具体的なCoWoSの生産能力数値を開示せず、証券会社によって月次、年次、生産能力、生産量、枚数、ウェハーの基準が異なる場合がある。上記の数字は野村證券のモデル仮定として理解すべきであり、公式の生産能力ガイダンスではない。
さらに重要なのは、モデルは2027年の200万枚フル生産を直接前提としているわけではなく、実際の生産量は約180万枚と仮定している点だ。その理由は、ボトルネックがTSMCが制御可能なCoW工程に集中するだけでなく、WoSや一連の小型部品が新たな制約となる可能性があるからだ。
これらの小型部品には、CCL、IC基板、高級コンデンサ、PMIC、光学部品が含まれます。サプライチェーンのミスマッチが2026年下半期から悪化した場合、短期的には納期、価格上昇、受注配分に不確実性が生じます。中期的には、需要が強く、より深層の部品供給を圧迫することで、恩恵はウェハー受託製造やGPUチェーンから、パッケージング・テスト、PCB、基板、コンデンサ、電源、光学部品へと広がります。
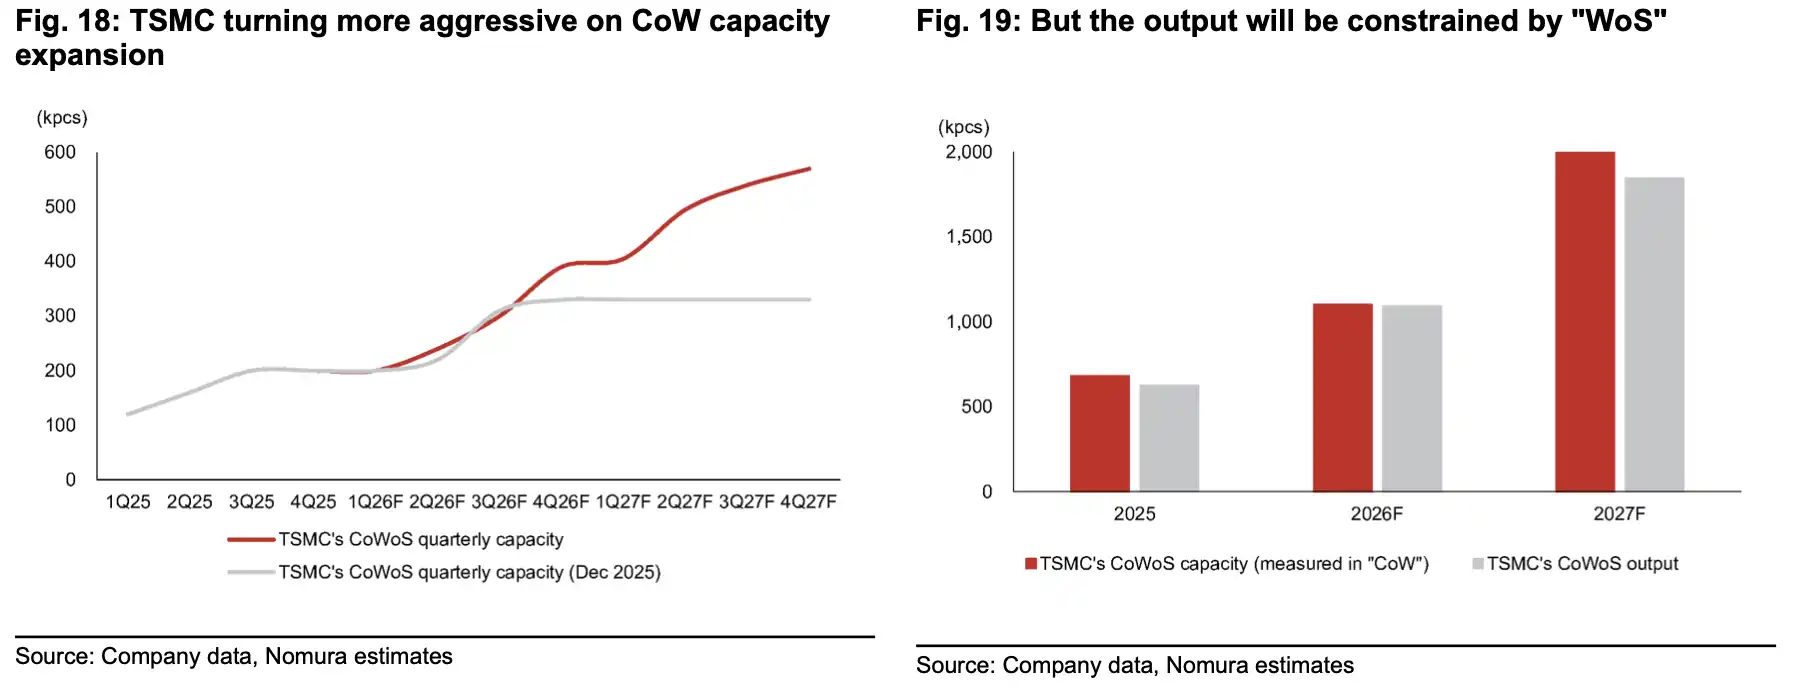
CoWoSの生産能力は2025年の約68万枚から2027F目標の200万枚に増加しますが、モデルでは180万枚の生産量で試算しており、WoSのボトルネックが顕著です。
Nvidiaが依然として最大シェアを占め、Google TPUがそれに続く
先端パッケージングの生産能力がどのように配分されるかによって、どの企業がより早くAIコンピューティングパワーを獲得できるかが決まります。
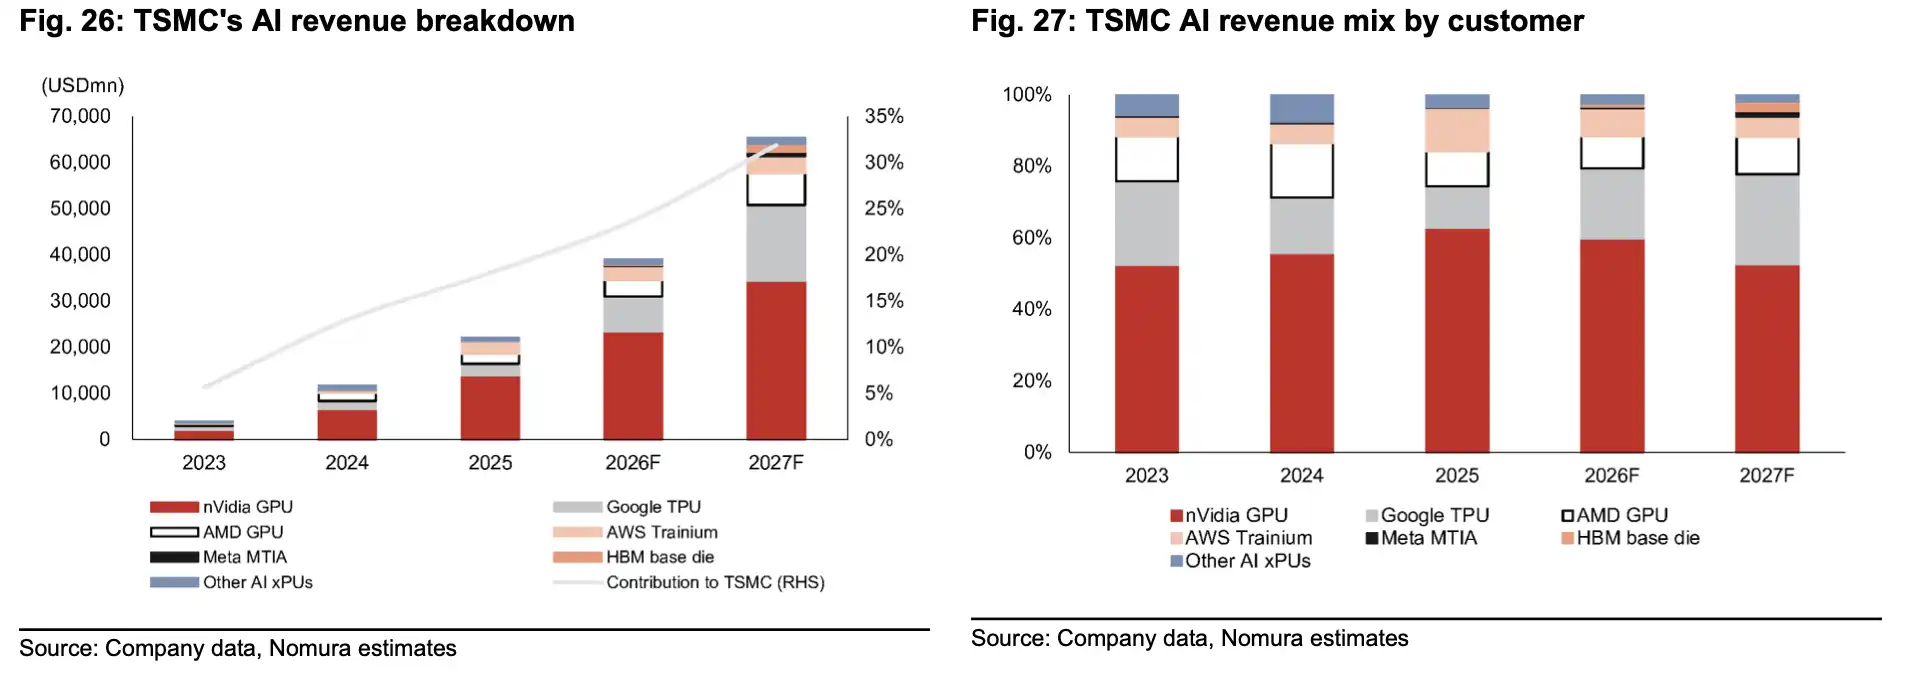
野村證券の仮定によると、2027年のTSMC CoWoS生産能力配分において、Nvidiaは依然として約55%を占めると予想されますが、Google TPUのシェアは約26%に上昇し、2026年の約23%から増加します。AMDのシェアは小幅に改善する可能性がある一方、AWSのシェアは前年比で減少する可能性があります。
この背景には、大手クラウドベンダーや半導体企業による先端パッケージングリソースの争奪戦があります。Nvidiaは依然として最大の顧客ですが、Google TPUの需要増加は、自社開発AIチップがより多くの生産能力の割り当てを受けていることを示しています。MediaTekにとっては、TPU受託製造関連のシェアが2026年の約15%から30%以上に上昇する可能性があり、これが目標株価が大幅に引き上げられた背景の一つです。
野村證券はMediaTekの目標株価を3,400台湾ドルから5,800台湾ドルに引き上げ、約49.5%の上昇余地があるとしています。ASEの目標株価は730台湾ドル、EMCは6,880台湾ドル、ZDTは720台湾ドルに引き上げられました。これらの企業はそれぞれ、半導体設計、パッケージング・テスト、CCL、PCBなどの工程に対応しており、AIインフラ需要が「GPUの購入」からハードウェアサプライチェーン全体へと広がっていることを反映しています。
個別銘柄の目標株価引き上げは、すべての工程が同時に実現することを意味するわけではありません。生産能力の配分、顧客の予約、材料価格、出荷のペースが、実際の利益の着地点を決定します。Google TPU、AMD、AWSなどの顧客が同時にパッケージングや部品リソースを争奪する場合、サプライチェーン内の強い工程は価格を引き上げる可能性があり、弱い顧客は後回しにされる可能性があります。
サイクルは天井を打っておらず、キャッシュフロー圧力も消えていない
今回の上方修正の前提は、大手クラウドベンダーが引き続き大規模な投資を継続することにある。AIモデル競争、推論需要の拡大、そして自社開発チップの拡大により、資本的支出は2027年まで高水準を維持し、市場の従来予想を上回る可能性がある。
リスクも同じ場所に存在する。
メモリコストの急増により、一部のハイパースケーラーは2027年にフリーキャッシュフロー圧力に直面する可能性がある。資本的支出がさらに増加し、AI収益の実現ペースがハードウェア投資に追いつかない場合、投資家はクラウドベンダーのバランスシートとリターンサイクルを再評価することになる。利回りの上昇もこの圧力を増幅させる。なぜなら、より高い金利は長期建設プロジェクトにより高い資金コストをもたらすからだ。
もう一つの境界線は、2028年以降の技術実装である。先端パッケージングをさらに拡大するには、EMIB-T、CoPoS、GPU-on-GPU SoIC、CPO、より高速なSerDes、そして次世代PCB材料などの技術が段階的に成熟する必要がある。いずれかの重要な工程が遅延すれば、AIハードウェアのロードマップがさらに延長される可能性に影響を与える。
このレポートが示しているのは、「AIハードウェアはリスクなく上昇する」という結論ではない。現実に近い判断は、現在のデータセンターとサーバー需要は依然として上方修正されており、TSMCの先端パッケージングと部品供給は依然として逼迫しており、AIインフラサイクルには明確な天井が見えていないということだ。しかし、2027年以降、クラウドベンダーのキャッシュフロー、コンポーネントのボトルネック、そして技術実行が、このサイクルがどこまで続くかを決定するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事