モルガン・スタンレーがCPOサプライチェーンを分析:量産加速、GlassBridgeは依然として長期的な変数

TL;DR
· モルガン・スタンレーのサプライチェーン調査によると、CPOの生産能力、テスト効率、関連する受注ペースはすべて改善している。
· TSMCは公式に2026年の量産を目標としており、モルガン・スタンレーはPICの生産能力が2028年までに少なくとも25kwpmに達すると予測している。
· GlassBridgeには長期的な可能性があるが、短期的な主流プロジェクトは依然として既存のFAUとグレーティングカップリング方式が中心である。
モルガン・スタンレーの最新サプライチェーン調査によると、CPOがプロトタイプ検証から量産に移行するスケジュールがより明確になってきている。TSMCのシリコンフォトニクスPIC生産能力計画は上方修正され、ウェハーレベルのテスト時間は短縮され、FOCIやAllRingなどのアジアのサプライチェーン企業も明確な受注増加フェーズに入っている。AIデータセンターにとって、CPOはネットワーク帯域幅を向上させ、相互接続消費電力を削減する重要なルートである。TSMCの公式年次報告書では、COUPE関連のCPOソリューションが2026年に量産される予定であることが開示されており、NVIDIAも6月に一部のパートナー向けにSpectrum-X CPOスイッチの出荷を開始したと発表している。現在の変化は、ボトルネックが消えたわけではなく、量産チェーンがより検証可能なペースを示し始めていることである。
最近の市場では、GlassBridgeにも注目が集まっている。これは有望な新しい光ファイバーカップリング方式と見なされており、高密度、リワーク可能、熱互換性の面で従来のFAUに挑戦する可能性がある。しかし、モルガン・スタンレーの調査によると、GlassBridgeは現在主にエッジカップリングと一次元ファイバー配置に対応しており、TSMCのCOUPE主流プロジェクトにはまだ組み込まれていない。短期的なメインラインは、新技術がすぐに旧方式を覆すことではなく、CPOの既存の量産システムが先に進むことである。
TSMC PIC生産能力の増強、CPO出荷カーブが形成され始める
CPOの量産基盤はまずTSMCのPIC生産能力にかかっている。モルガン・スタンレーは、TSMCのPIC生産能力が現在の約500枚/月からスタートし、2026年第2四半期に10kwpm、2026年第4四半期に15kwpm、2028年までに少なくとも25kwpmに拡大すると予測している。
これらの数字はTSMCの公式開示ではなく、モルガン・スタンレーのサプライチェーン調査とモデル仮定に基づくものである。公開情報のレベルでは、TSMCは年次報告書でCOUPEがシリコンフォトニクスと3DFabric関連技術であることを確認しており、2025年には複数の顧客と200Gbpsを実現し、CPOソリューションは2026年の量産を目標としている。TrendForceなどの機関も、TSMCの「COUPE on Substrate」が2026年下半期に量産される見込みであると述べている。
モルガン・スタンレーの出荷想定では、2026年の世界のCPOスイッチ出荷台数は約2万3000台で、主に100Tスイッチが中心となり、NVIDIAが支配的となる。2027年には出荷台数が5万9000台に増加し、2030年には20万台に達する。歩留まりがさらに改善されれば、TSMCのPIC生産能力に対応する光学エンジンの実出荷数は、2027年に約780万個に達する可能性がある。
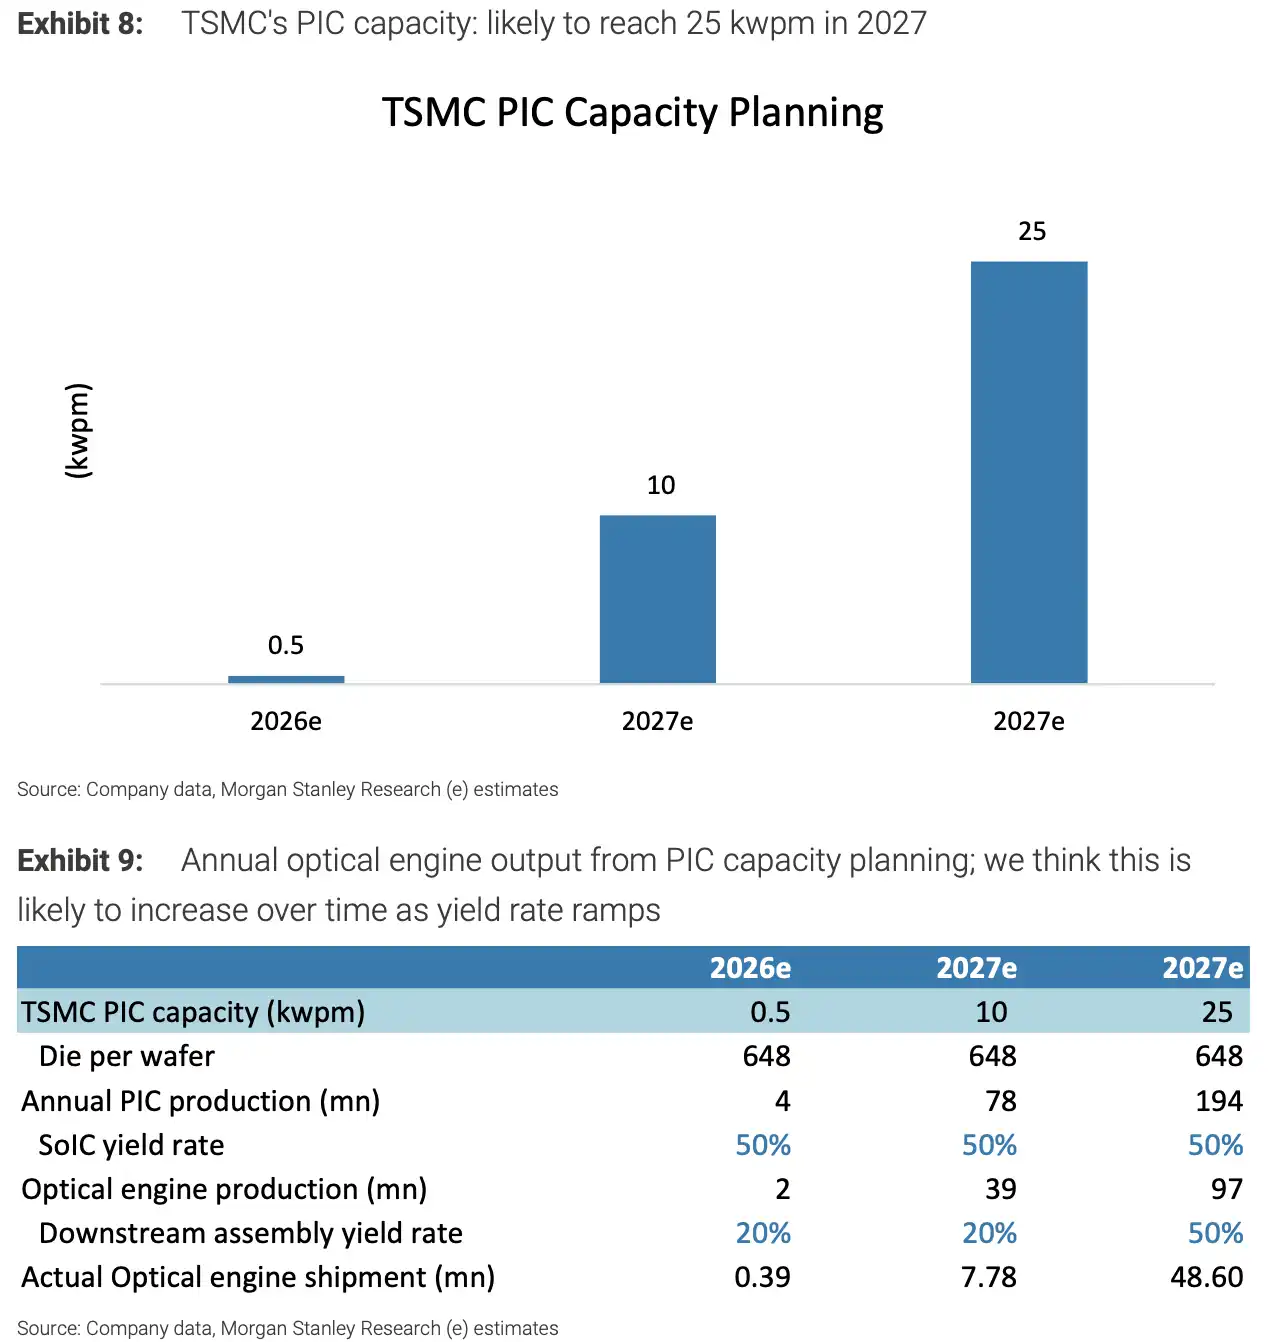
2026年には約0.5kwpmから10kwpmへと生産能力が増強され、2028年には少なくとも25kwpmに達すると予想され、異なる歩留まりに応じて光学エンジンの出荷量が拡大する。
PICの生産能力は前提条件に過ぎない。実際に出荷のペースを決定するのは、パッケージング、テスト、光学部品、システム統合、そして顧客プラットフォームへの導入である。CPOでは、電気信号と光信号をより早期の段階で共同検証する必要があり、量産の難易度は従来のプラガブル光モジュールよりも高い。
テスト時間が1枚あたり約6時間に短縮されても、依然として量産の関門
モルガン・スタンレーが調査で指摘する最も重要な改善点の一つは、CPO Insertion 2のウェハーレベルテスト効率の向上である。
この工程のテスト時間は、2025年下半期の1枚あたり1日から、現在は約6時間に改善されている。今後6~12か月の目標は、さらに1枚あたり3~4時間に短縮することである。
Insertion 2は、光信号と電気信号のテストを初めて同時に行う工程であり、通常はスキップすることが難しい。この工程に時間がかかりすぎると、フロントエンドのウェハーやパッケージングの生産能力が整っていても、最終的な量産のペースがテストのスループットによって制約されることになる。
テスト効率の改善は、CPOがエンジニアリングサンプルから商用出荷へと移行する重要なシグナルである。しかし、これが最終的な答えではない。CPOをAIデータセンターに大規模に導入するには、その後、テスト装置、プローブ、パッケージング工場、FAU、レーザー、システムメーカー間の安定した連携を実証し、より高い生産量でも歩留まりを維持できることを証明する必要がある。
FOCIが7月に量産売上を開始、AllRingの利益予想を上方修正
企業レベルでは、FOCIとAllRingが今回のレポートでより直接的に恩恵を受ける2つのラインである。
モルガン・スタンレーは、FOCIのCPO量産売上が7月から開始され、2027年にかけて拡大を続け、主にNVIDIAのSpectrum CPOスイッチに供給されると予想している。2027年下半期には、FOCIはAMDのMI500シリーズ向けにFAUの出荷を開始する可能性もあり、2028年にはさらに多くの量産顧客が収益に貢献すると見込まれている。
短期的な財務面では、FOCIは依然として生産拡大と移管コストを負担している。2026年には、新たなタイ工場の生産能力移管、SiPh/CPO生産ラインの立ち上げ準備、新株発行に伴う一時費用の影響により、FOCIは1株当たり0.41台湾ドルの損失を見込んでいる。2027年には、売上高は86.94億台湾ドルに増加すると予想される。モデルの前提では、NVIDIAのFOCIに対する売上貢献比率は、2026年の29%から2027年には76%、2028年にはさらに92%に上昇する。
AllRingの変化は、利益予想に直接的に表れている。モルガン・スタンレーは、AllRingの2026年の売上高予想を94.05億台湾ドルに引き上げ、従来予想から13%増加させた。2026年のEPSは15%増の25.48台湾ドル、2027年のEPSも2%引き上げられた。目標株価は1,580台湾ドルを維持し、格付けは「オーバーウェイト」を維持している。
AllRingの注目点はCPOだけではない。2026年のCPO関連売上高(FAUカップリング、AOI、ディスペンサー装置を含む)は、総売上高の11%を占め、2027年には19%、2028年には26%に達すると予想される。CoWoS事業は、2026年と2027年にそれぞれ前年比55%と53%の成長が見込まれている。SoICも長期成長の前提に組み込まれており、2027年の売上貢献比率は約4%と予想される。
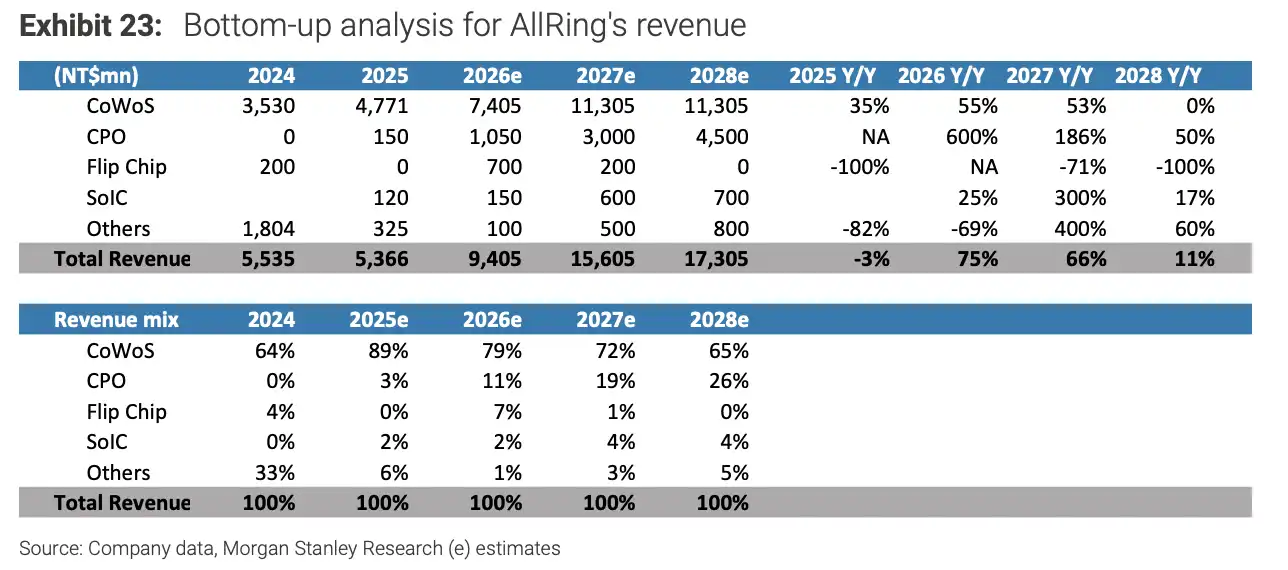
AllRingの売上分解。2024年から2028年にかけてのCoWoS、CPO、SoICの各項目の売上変化。CPOの比率は0%から26%に上昇すると予想される。
モルガン・スタンレーはまた、AllRingがTSMCのSoIC向け唯一のWafer-on-Waferディスペンサー装置サプライヤーであると述べている。AMD、NVIDIA、Apple、Broadcomなどの顧客がチップレット設計への移行を続ける中、SoICの生産能力拡大は関連装置の需要も牽引する。TSMCの2026年のSoIC生産能力目標は14kwpmである。
GlassBridgeには可能性があるが、短期的には主流の代替案ではない
市場がGlassBridgeに注目するのは、従来のFAUとは異なるカップリング経路を提供するからである。
Corningの公式資料によると、GlassBridgeはウェハーレベルのガラスイオン交換導波路と取り外し可能なパッシブアライメントコネクタアーキテクチャを採用しており、高密度のfiber-to-PIC接続をサポートし、製造、テスト、リワークの柔軟性を向上させる。Corningが発表したO-bandのファイバーto-PICカップリング損失は約1.5dBである。従来のV溝FAUと比較して、製造の拡張性、熱互換性、リワーク可能性において差別化された優位性を持つ。
これらの利点は、まだ主流の量産ポジションには転換されていません。モルガン・スタンレーの調査によると、現在のGlassBridgeは主にエッジ結合と一次元ファイバー配置に適しており、TSMCのCOUPEプラットフォームやNVIDIA、AMD、Ayar Labsなどの短期的な主流プロジェクトは、依然としてグレーティング結合が主流であり、2026年下半期の量産化がより容易です。
従来のFAUサプライチェーンは、短期的には急速に代替されることは難しいでしょう。モルガン・スタンレーの判断によれば、TFCのハイエンドFAUにおける競争力は、当面GlassBridgeに取って代わられることはありません。相対的に言えば、LarganがV-Groove方式に留まる場合、より大きな競争圧力に直面する可能性があります。
GlassBridgeは、むしろ長期的な技術ロードマップと言えます。将来的に、より複雑な二次元ファイバー配置に進出し、サプライチェーンの成熟度を高め、主流プラットフォームに採用されるようになれば、従来のFAU市場に対してより実質的な圧力をかける可能性があります。
量産チェーンは進んでいるが、完全に実現したわけではない
今回のサプライチェーン調査が示すシグナルは、CPOの量産チェーンが以前よりも明確になったということであり、リスクが消えたわけではありません。
TSMCのPIC生産能力計画、Insertion 2のテスト効率、FOCIのNVIDIAプロジェクト収益、AllRingのCPOおよび先進パッケージング装置の受注は、すべて同じ方向を指しています。すなわち、AIデータセンターにおける光インターコネクトのアップグレードが、概念実証からより具体的な生産能力と収益計画へと移行し始めているということです。
しかし、CPOの本格的な量産は、依然としていくつかの現実的な条件に依存しています。ウェハーレベルのテストを1枚あたり3~4時間に短縮できるかどうか、より高い生産能力下で歩留まりを維持できるかどうか、ファウンドリ、パッケージング、チップ設計、FAU、レーザー、システムメーカーが協調設計を完了できるかどうか、そしてNVIDIAやAMDなどの顧客の量産プラットフォームが計画通りに進むかどうかが、今後の出荷ペースに影響を与えます。
GlassBridgeの出現は、既存のFAUサプライチェーンの長期的な市場規模に不確実性をもたらしています。短期的には従来のFAUを覆すものではありませんが、技術ロードマップは依然として変化する可能性があります。CPOサプライチェーンにとって、現時点でより厳しい検証となるのは、生産能力、テスト効率、顧客導入、そして実際の収益が継続的に実現できるかどうかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事