金銭の永遠の断片:サードパーティ決済に第一原理は存在しない
原文タイトル:「お金の永遠の断片:三者間決済に第一原理はない」
原文出典:佐爺歪脖山
決済業界の四世代共存
嵐の前の静けさ、Stripe がまた PayPal の買収を試みている。風水は巡り、前回は30年前、ピーター・ティールのPayPalがイーロン・マスクの初代X.comを吸収合併した時だった。
理解できない。なぜ皆がPayPalの成長鈍化を語り、まるでこのFinTechセクターが我々にとって不吉な前兆であるかのように言うのか。20年前、ピーター・ティールは決済から旅立ち、初めての起業を始め、PayPalマフィアは統一された。マスクが訪れるところ、人々は心から歓迎し、まさに天の時を味方につけ、あの生気あふれ、万物が競い合う境地は、今も目の前にある。わずか20年後、Paymentが一変して我々の墓場となるというのか?
成長は奇跡、ステーブルコインは違う
「Stripeはパンデミック時に上場しなかった、今ではそれが失敗だった」
Stripeのあらゆる努力は、遠い上場の夢のためだった。パンデミックによる大規模な金融緩和の中で、Stripeは初めて$100Bの評価額に達した。
しかし、Coinbaseなどに続いて上場しなかったため、その評価額は下落を続け、時代の好機を個人の努力と誤認した。そこで、痛みを経て、Stripeは買収の道を歩み始めた。
StripeはDevフレンドリーモデルからスタートし、APIワンクリック接続で、開発者にとっての魅力は大きい。これは決済業界で最も特異な戦略であり、手数料率やシーンにこだわらず、背後で実際に動く人々にリーチする。
Stripeは自らの経験を何度も活用し、Bサイドから決済システムに、Cサイドからステーブルコインに、さらにはAgentサイドのACP/MPPプロトコルにまで展開し、決済業界全体を再構築しようとしている。
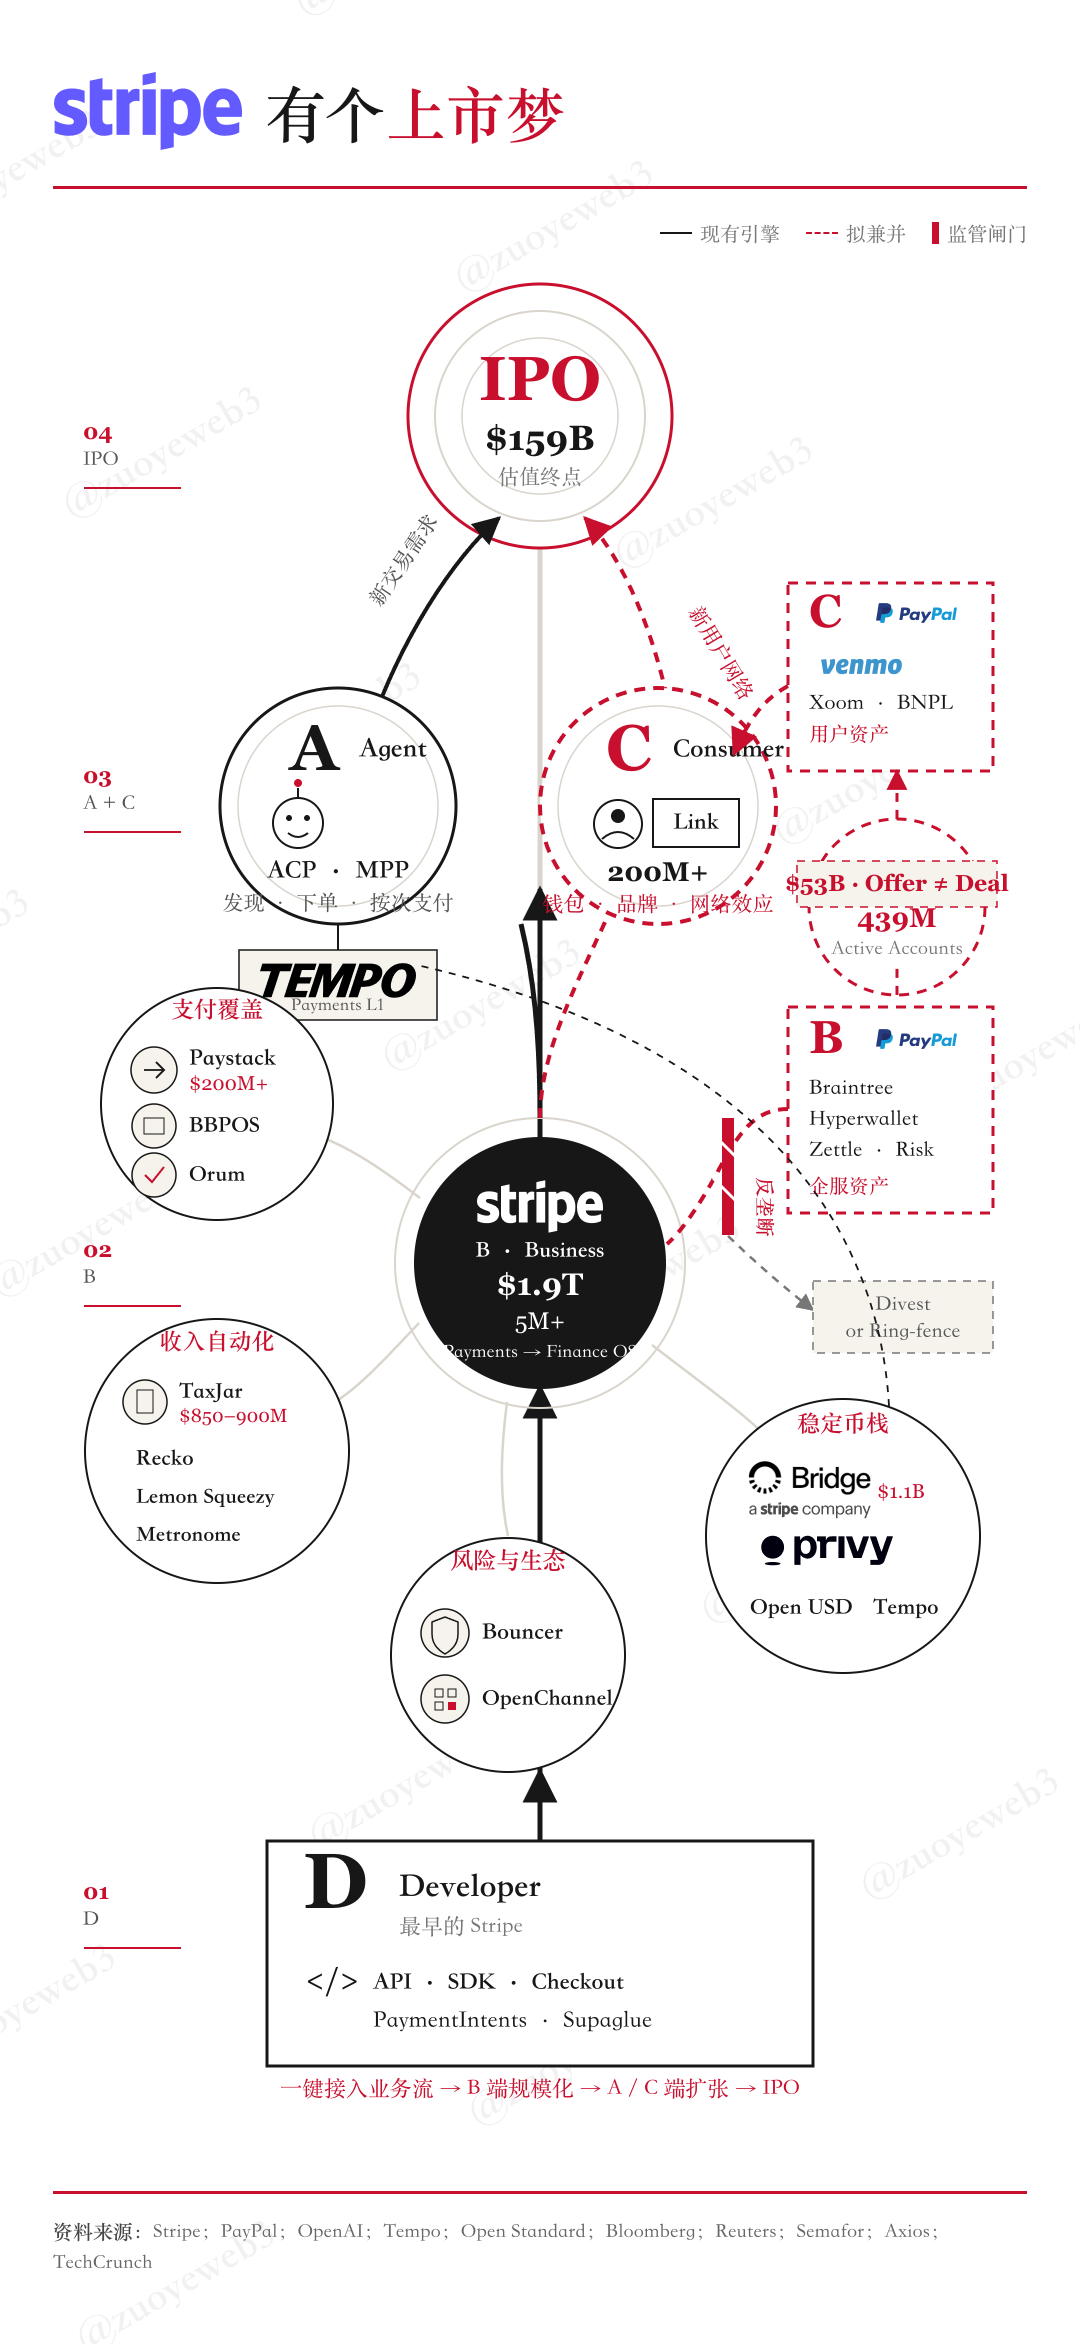
画像説明:Stripeの険しい上場への道
画像出典:@zuoyeweb3
決済業界には常に2つの特徴があり、それがStripeのさらなる成長を妨げている:
1. 決済業界の高度な断片化という構造は変わらず、1つの国、1つの業界、あるいは数社を囲い込めば、持続的に存続でき、外部の力で直接排除することは不可能である。
2. 決済は銀行業の付属品であり、開発者やB/Cエンドの企業は、最終的には銀行プロセスの外部化に過ぎず、ステーブルコインも最終的には銀行の軌道に組み込まれる。
特にステーブルコインに関する一連の買収(Bridgeの発行、Privyのウォレット入口、さらにはTempoやOpenUSD)は、Stripeの過去の輝かしい成功を再現するのは難しい。
今回のPayPal買収提案は、実際にはStripeがステーブルコインでCエンドを開拓しようとして失敗した段階的な結果であり、PayPalのCエンド事業を活用して自社を補完しようとする試みである。
PayPalの問題は時代に取り残されたことにあるわけではない。VenmoからPYUSDに至るまで、PayPalの下降トレンドを救うことはできなかった。
言い換えれば、PayPalはあまりにも老朽化しており、企業全体の構造的な機能不全は、新しい事業を始めるだけで復活できるものではない。
やや遅れてスタートしたStripeは、IPO前に自社にさらなるストーリー性を加えようとしている。
Stripeがバックエンドを包み込んで開発者市場を支配していると言うなら、ステーブルコイン市場はフロントエンドを包み込む——発行ネットワークのストーリーはおそらく終わっており、TempoやOpenUSDはCircleの株価に影響を与えるかもしれないが、Tetherには微動だに影響しない。
もしStripeの上限がCoinbaseやCircleであるなら、上場は確実に初値割れの運命をたどるだろう。Adyenの時価総額やAirwallexの評価額と比較すると、Stripeのステーブルコイン・ストーリーとAgentストーリーは有用である。
ステーブルコインは現在の決済システムの日常ではなく、目に見えるトレンドである。
Agentは依然として自分自身に入口を見つけ、現在のシステムに入る必要がある。
ニュースの表向きでは、Agentはすでにステーブルコインを使って計算リソースやトークンを大量に購入しているが、数量の疑念を除けば、AgentはまだWeb3のビジネスに参入しておらず、ましてやより保守的な企業や銀行システムには入っていない。
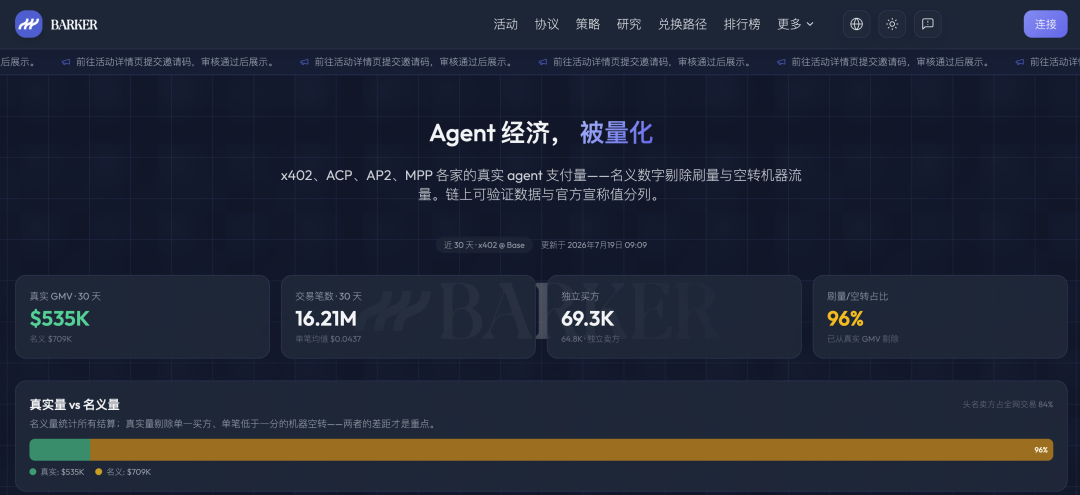
画像説明:Agentは現在主に出来高稼ぎに使用されている
画像出典:@BarkerMoneyX
A端(未来)、B端、C端、D端(発展の基盤)があるが、Stripeの評価額がFinTechの上限である500億の適正価値を超えるのは難しい。1000億には多くの主体的な想像が含まれている。
もし一時的に未来に到達できないのであれば、規模とエコシステムを拡大することがStripeが注力できる唯一のポイントであり、Stripeをオプション商品として捉えることができる。
・AgentはOUSDステーブルコインを使用し、Tempo上で動作する。StripeはVisaと同程度の規模になるはず。
・Agentはステーブルコインを使用するが、OUSDが失敗し、Tempoが市場の一部を獲得した場合、Stripeの評価額は1000億+Tempoパブリックチェーンの評価額になるはず。
・Agent経済が実現しにくく、Agentic Paymentが新しい概念に取って代わられた場合、Stripeには少なくとも既存の事業が残る。
投資損失はもちろん失敗だが、機会を逃すことはさらに後悔を残す。Stripeが一次市場に投げかけた難題から、決済業界全体がどのように進化するのか、さらなる考察が必要である。
決済は単なる入り口、付加価値サービスで収益を得る
「Agentは目に見える未来だが、その日まで生き残れることが前提」
2026年半ばというのは微妙なタイミングであり、明確な法案が通過する最後の時間枠で、ステーブルコインの収益が決定的なものになる可能性がある。
同時に、Agent経済の長期的な未来は、現在ホワイトカラーやブルーカラーの代替モデル、新しいウェアラブルデバイス、AIOSスマートフォンなどのハードウェア分野に焦点が当てられている。
Agentによる決済の変革については、社会的な注目を集めておらず、これがステーブルコインに潜むチャンスであり、時代がもたらすβ(ベータ)機会であると考える理由がある。
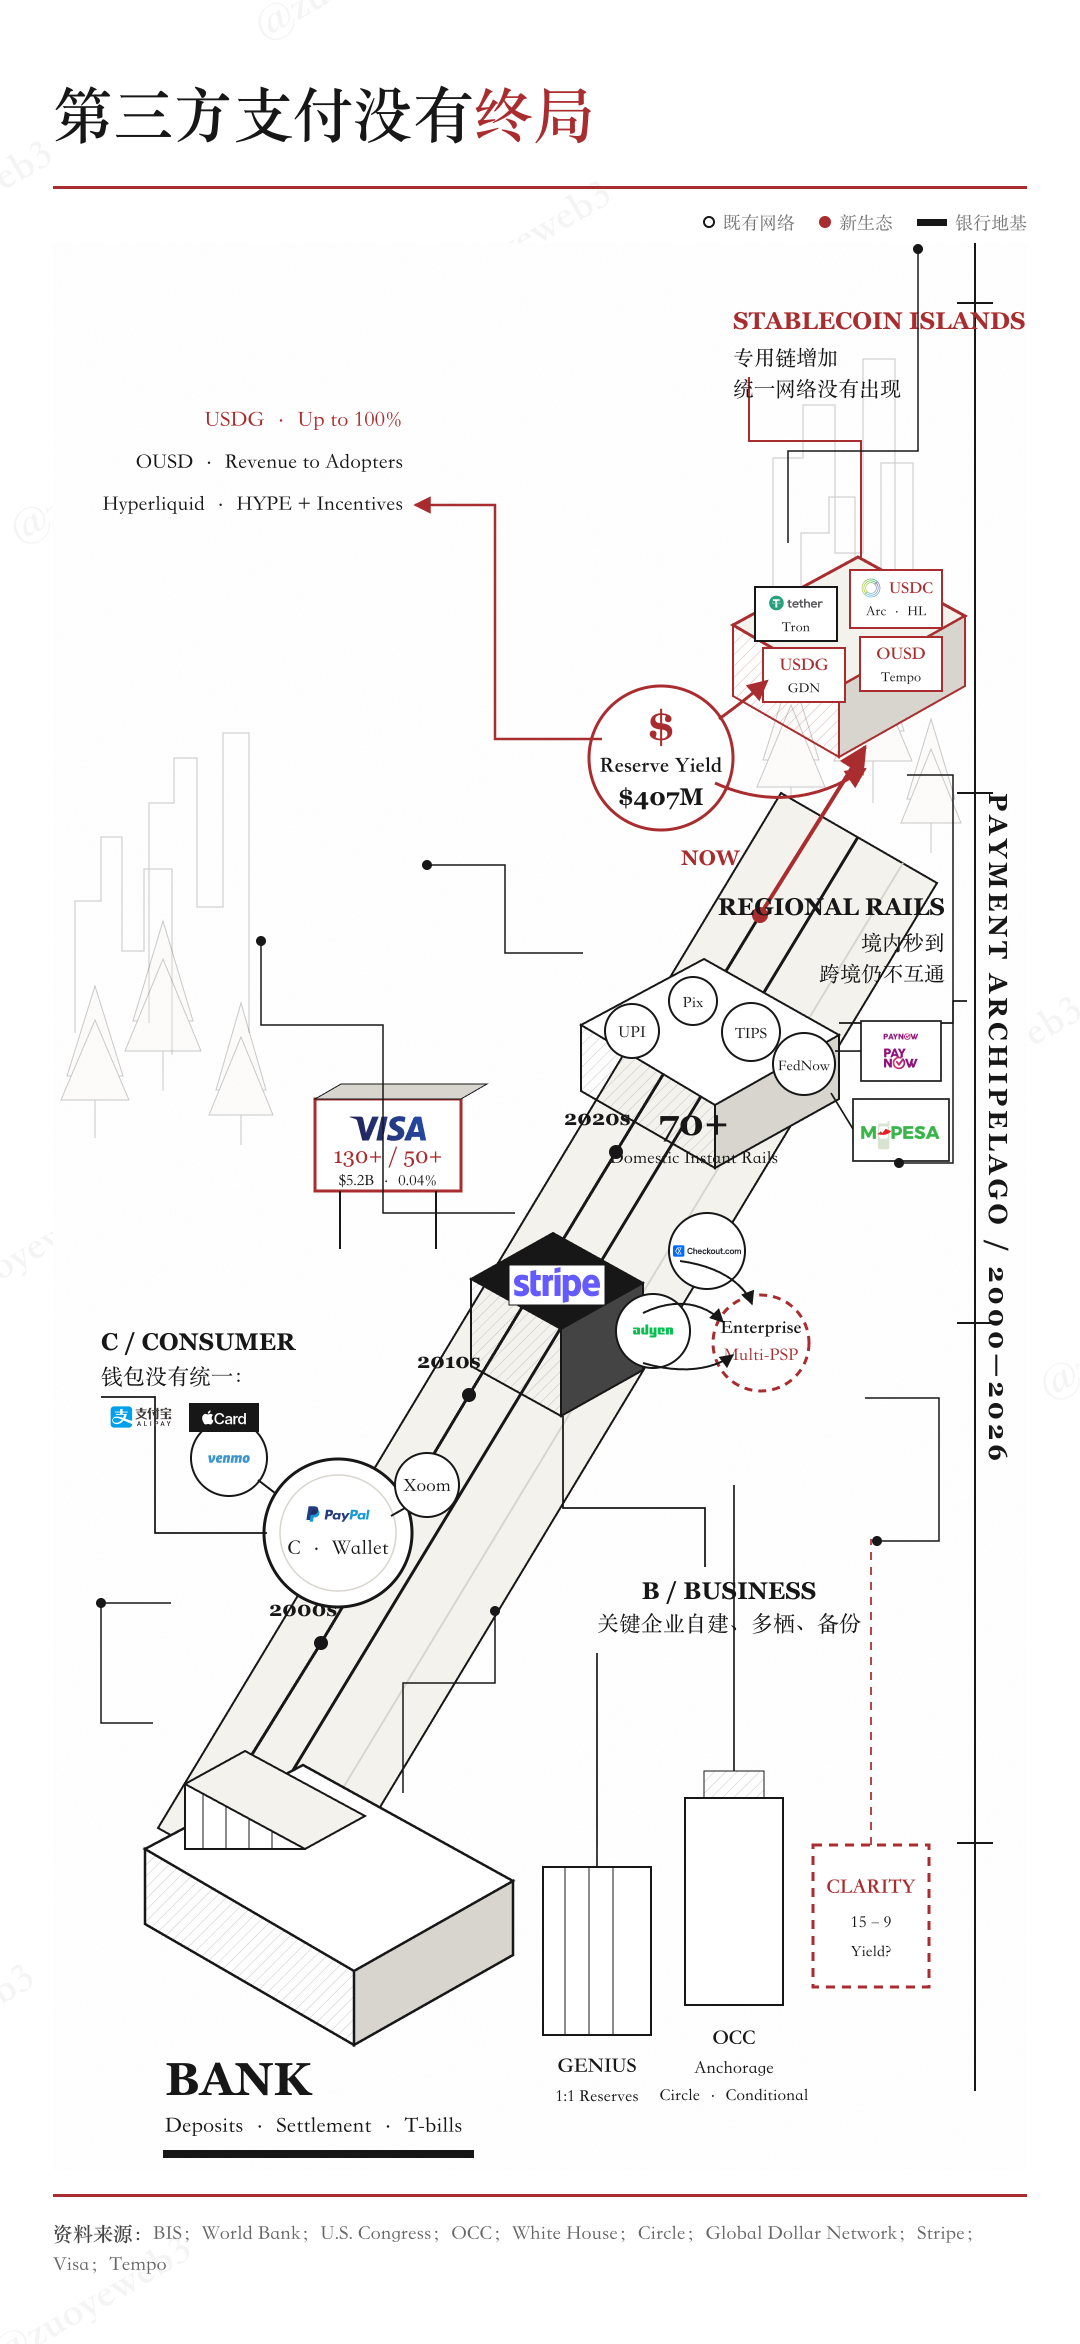
画像説明:永久運動する決済業界
画像出典:@zuoyeweb3
しかし、決済業界がこれまで「ライセンス+ローカライゼーション」で構築してきた運営モデルは、清算ネットワークによる継続的な打撃を受ける可能性がある。
ステーブルコインは依然としてフロントエンドでの入金などの入口や、オンチェーンでの転送、入金による現金化などの出口が必要であり、これこそが銀行業界のコンプライアンス上の強みでもある。
過去30年にわたるインターネットが促進したFinTechの波は、最終的に銀行業界の決済に対する支配力を強化したものの、出版、消費、エンターテインメント、飲食などが直接変革され、消滅したようにはならなかった。
技術の波の中で、銀行はますます透明性を増しているが、現金や口座開設拠点という末端の接点を常に掌握している。ある意味で、決済業界の断片化は、銀行のブロック単位や地域ごとの分割に起因しており、ライセンスや主権の境界は、現実を認めたものに過ぎない。
しかし、StripeとCircleの動きには、決済のもう一つの可能性が潜んでいる。フロントエンドでステーブルコインによる顧客獲得、バックエンドで清算による収益化である。
StripeとCircleは実は非常に似ており、FinTechとCryptoの未来の交差点を象徴している。両社はパブリックチェーン(Tempo vs Arc)、ステーブルコイン(OUSD vs USDC)、そして清算ネットワークを展開している。
ステーブルコイン発行による収益分配ではない理由は、CircleがすでにHyperliquidのチャネルパートナーに補助金を提供し始めており、OUSDが直接協力先に利益を分配しているからだ。両社はすでに内部競争を始めており、これが未来の形ではないことは明らかである。
しかし、清算システムは初めて、両社のパブリックチェーンが無理に協力先に補助金を提供する必要なく、純粋に資金効率に依存して決済やステーブルコインのネットワーク効果から収益を得ることを可能にした。
清算システムは複雑ではない。従来の法定通貨決済はカード組織、SWIFT、各国中央銀行、商業銀行に依存しており、重層的な構造ですでに過負荷状態にある。
一方、新興のステーブルコイン・パブリックチェーンには歴史的な負担がなく、清算効率の向上に注力できる。そして、CircleとStripeがOCC特別銀行ライセンス(条件付き承認)を取得したことで、ステーブルコインの利益分配後、必然的に清算へと進むだろう。
清算ネットワークは、商業銀行システムから部分的に独立し、利益を自らの手元に留める可能性がある。
結び
Stripeはパンデミック時の上場の窓口を逃し、サードパーティ決済の塹壕戦に突入した。この戦いは永遠のヴェルダンモデルであり、規模によって地域や各業界の小規模プレイヤーを圧倒することは決してできない。
生き方を変え、効率性をもって銀行業に立ち向かう必要がある。PayPalからStripeへ、ステーブルコインからAgentへ、決済業界は四世代が共存する。今回は勝利できるだろうか?
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事