AI が独自にお金を使い始めるとき:<br>代理取引の裏付けを誰が行うのか?
Original Title: Payments in the Agentic Economy
Original Authors: Saurabh Deshpande, Oliver Jaros, Decentralised.co
Original Translation: AididaoJP, Foresight News
In the article "Internet Pricing," we previously discussed that when measuring payments is frictionless, machines will automatically make payments. Humans have not fully embraced micropayments because paying attention to the measurement process requires effort and mental energy. However, machines are different; they only see 1 and 0. Their processing capacity or task switching does not affect their execution ability. If breaking it down to a sub-cent level can make the process more efficient, they will do so, unlike humans.
In our previous article, we ended with a question: What happens when an agent messes up? The intent of the agent is not important. The key is that we cannot monitor every move of the agent.
This dilemma has put us in a situation where new technologies have not inherited a significant advantage of the existing infrastructure, such as the ability to reverse payments in case of an error. This article aims to explore this issue. We will discuss what it takes for agents to achieve autonomy, who is building the foundation for this, and why new startups are emerging at the intersection of blockchain payment channels and autonomous agents.
Emerging Standards
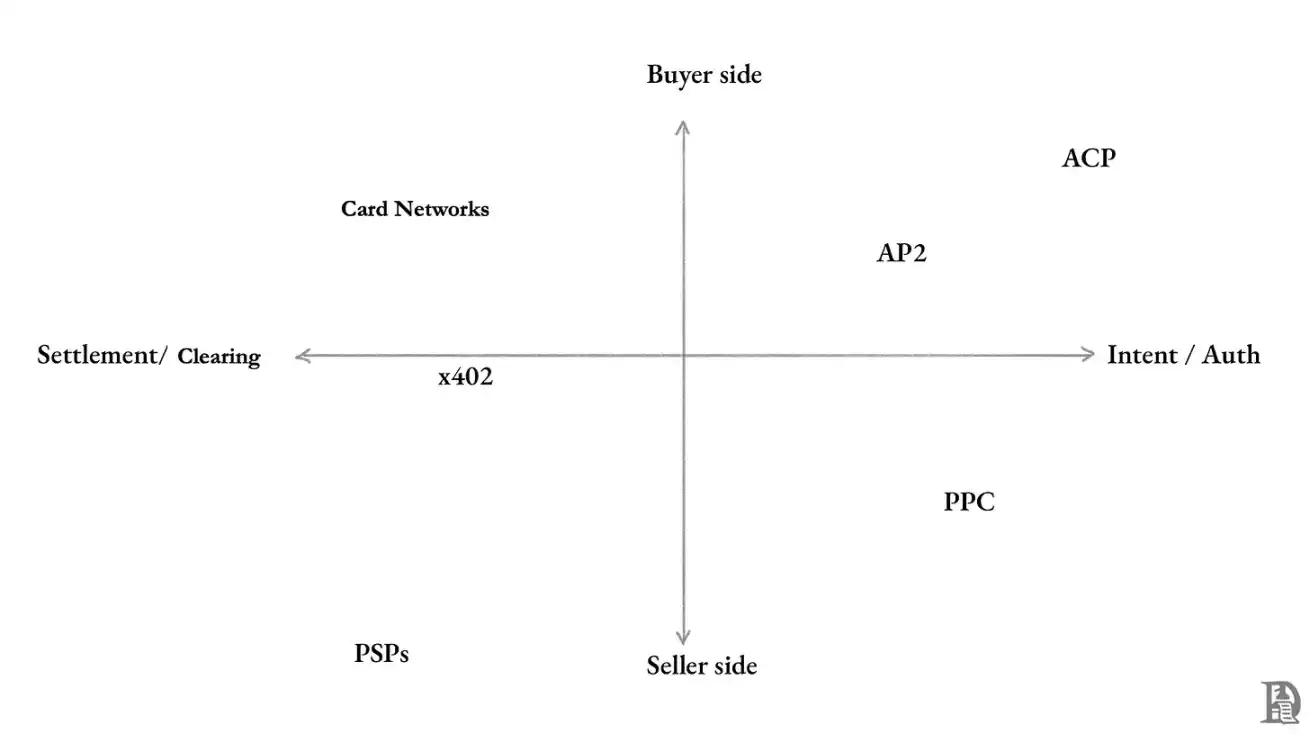
Any commercial activity involves three parties: the buyer, the seller, and the intermediary facilitating the transaction. The intermediary can be a platform or marketplace like Amazon or a payment processing network like Visa.
Buyer
Consumer applications usually handle funds or transactions and take a cut. But what happens when the consumer is an AI acting on our behalf? Currently, several emerging standards are seeking answers.
ChatGPT has 700 million active users, all trying to gather information or services through AI. While we have not directly bought and sold goods through an agent interface yet, it is commonly used to "discover" products. Whether buying running shoes or finding a hotel in El Calafate, I use AI for price comparison. If I could make a direct purchase in the same interface, it would undoubtedly be much more convenient. This is precisely the goal of the collaboration between OpenAI and Stripe to introduce the Autonomous Commercial Protocol (ACP).
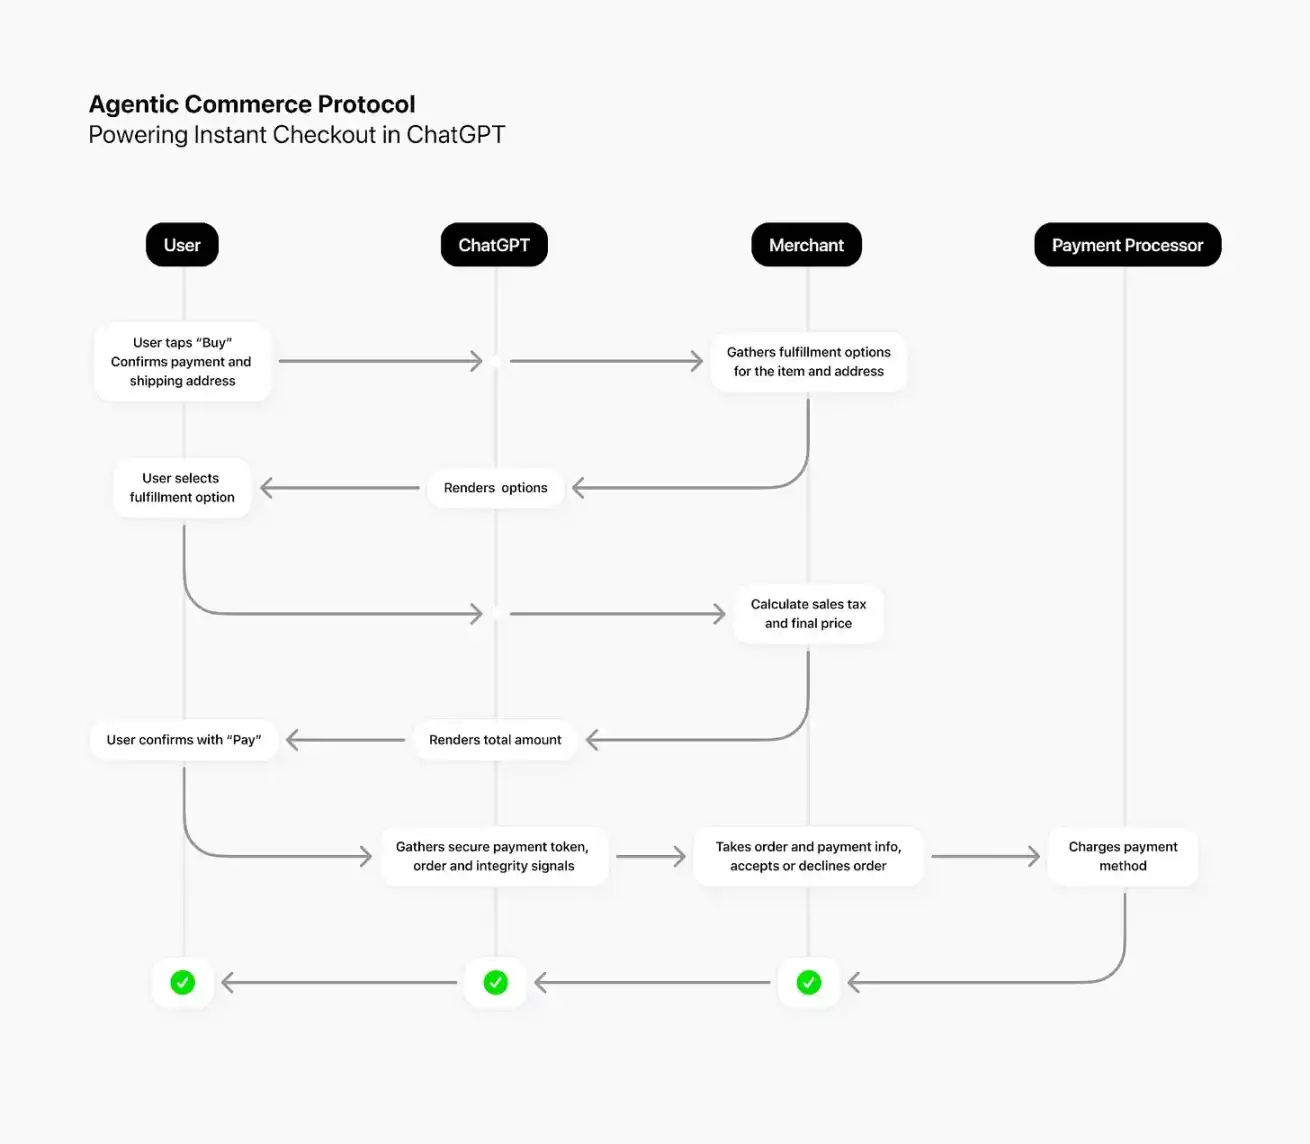
出典:OpenAI
これは現在、資金を処理するエージェントにとって最も直接的な方法です:ユーザーによる完全なコントロール。ユーザーが注文すると、ChatGPT は必要な情報をACPを介して店舗のバックエンドに送信します。その後、店舗は注文を受け入れるか拒否するかを決定し、元の支払いサービスプロバイダーを介して支払いを処理し、通常どおり出荷とカスタマーサポートを行います。
ACPビジネスを想像してみましょう:あなたはインターンに一定の予算を委任し、最終的にはどの製品/サービスを選択し、どの店舗から購入し、支払いを完了するかを決定します。
OpenAIとStripeにはACPがあり、Googleは代理支払いプロトコル(AP2)を導入しています。AP2に詳しく入る前に、一歩後退して見てみましょう。Googleが解決しようとしているのは、「相互運用性」の問題です。現在、AIエージェントはそれぞれ独立して機能しています:GeminiはClaudeと会話せず、ChatGPTはPerplexityの内部で何が起こっているかを知りません。
理想的な状況では、タスクが複雑になり、協力が必要になると、これらのエージェントが共通言語でコミュニケーションできることを望んでいます。そのため、GoogleはA2A(エージェント間プロトコル)を開発し、異なるエージェントがコミュニケーションと調整ができるようにしています。
ただし、対話できるだけでは不十分です。エージェントはツールを使用したり、APIやサービスにアクセスしたりする必要があります。モデルコンテキストプロトコル(MCP)により、エージェントはGoogleカレンダーやNotion、Figmaなどのツールを使用できます。
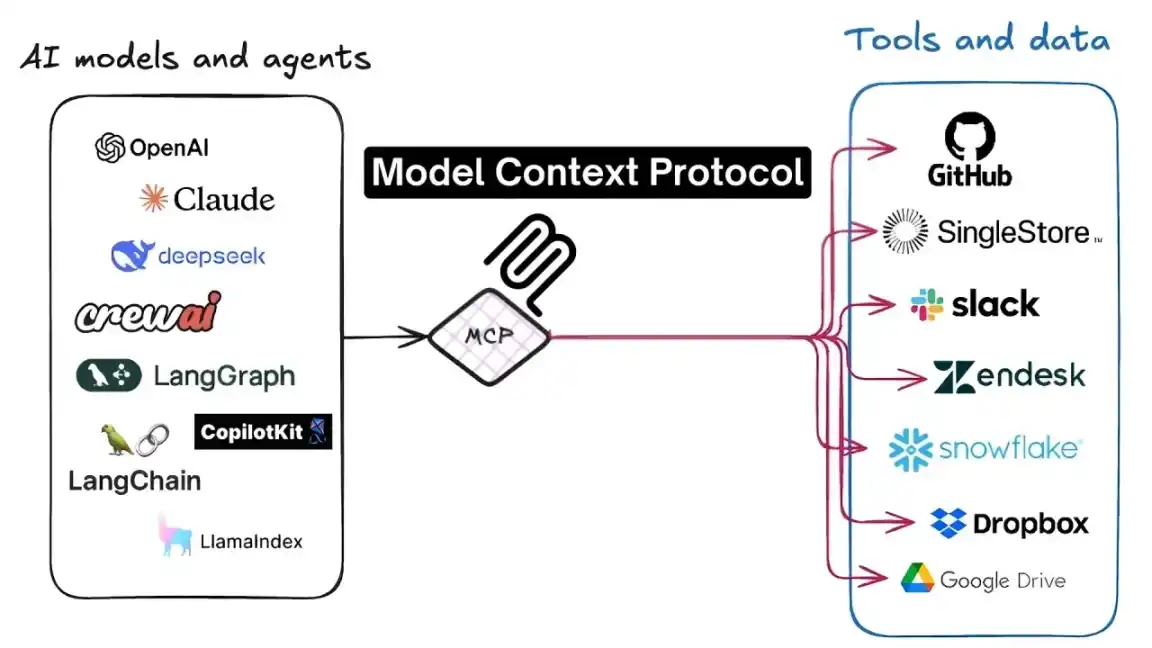
出典:Level Up Coding
MCPは共通言語を定義しています。すべてがMCPを「話す」限り、エージェントは任意のツールを使用でき、追加のカスタムコードは必要ありません。このプロトコルはAnthropicによって作成されましたが、その仕様はオープンであり、各社が急速に採用しています。MCPサーバーは、企業の既存のAPIの前に位置する翻訳レイヤーであり、サービスをどのMCP対応エージェントにも標準化された形式で公開します。
AP2に戻ると、次のように簡単に理解できます:MCPはエージェントがデータ、ファイル、およびツールを取得できる能力を提供します。A2Aはエージェント同士が対話できるようにし、AP2はそれらが安全に支払いを行えるようにします。
すべてのこれらのプロトコルはユーザーを中心に置き、エージェントには限られた消費権限しかありません。これにより、配布やプロセスの問題が解決されますが、まだ解決されていないことがあります。エージェントが失敗した場合はどうすればよいですか?
セラー
物語は購入者にとどまらない。セラーも新しい標準を打ち出し、機械がAPI、データ、およびコンテンツへのアクセスに対して支払いを行う方法を中心に展開しています。
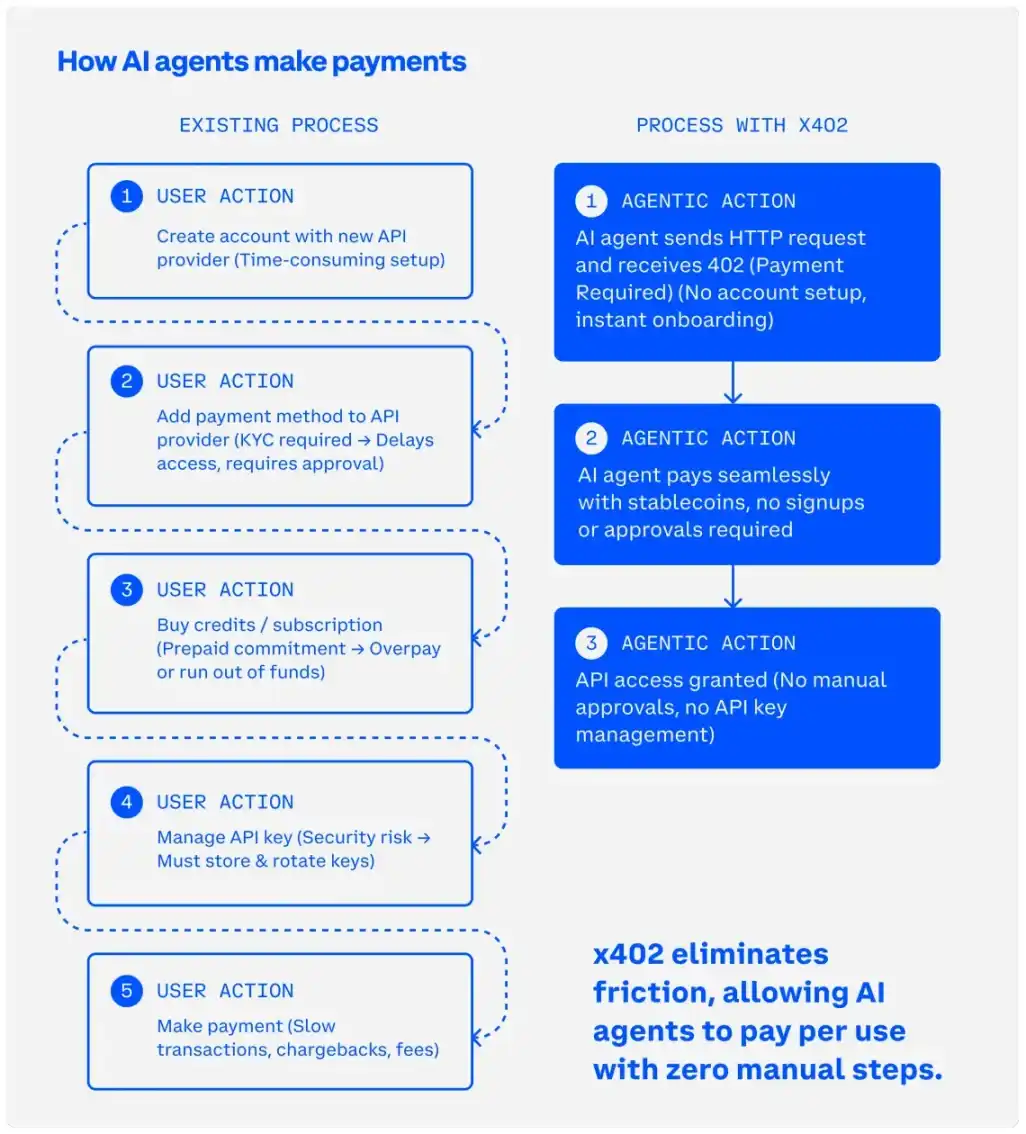
現在、最も話題になっているのは x402 標準であり、これはCoinbaseが開発したオープンプロトコルです。それは、1997年に定義されたが使用されなかったHTTPステータスコード402「支払いが必要です」をよみがえらせました。x402 は、ステーブルコイン支払いと組み合わせることで、マイクロペイメントを経済的かつ効率的に決済し、このステータスコードが復活することを可能にしました。
x402 はHTTPリクエストを支払いリクエストに変えました。支払いが必要な場合、サーバーが要求を出します。プロキシは予め設定された予算を持っているため、同じプロセス内でサーバーに支払いを行いデータを取得します。これにより、「リクエストごとの支払い」または「呼び出しごとの支払い」が機械間取引で実現されるようになりました。
x402 を使用することで、プロキシは必要な支払いを正確に行うことができます。例えば、有料記事を見るのに2セントかかるか、API呼び出しをするのに0.1セントかかるかなどです。トランザクションは数秒でブロックチェーン上で決済され、長期的な関係の構築は不要です。
出典:Coinbaseのx402論文
Cloudflareはこのコンセプトを取り入れ、より具体的な「キャッシュごとの支払い」システムを構築しました。その基盤はHTTP 402を使用していますが、重要なのはCloudflareの市場主導地位であり、グローバルネットワークトラフィックの20%が同ネットワークを経由しているため、その影響力が非常に大きいという点です。
「キャッシュごとの支払い」は、Cloudflareのエッジネットワークを活用し、AIスパイダーにコンテンツを提供する前に支払いを要求します。これにより、コンテンツへのアクセスが強制的に計測されるようになりました。出版社は、人々が検索エンジンからのリンクを経由せずにAIが生成した要約を直接読むため、トラフィックの急落に直面しています。このシステムにより、出版社はスパイダーがアクセスするたびにAIラボに直接料金を請求できるようになりました。
カードブランドもプロキシ取引を処理するために既存の支払いチャネルを拡張しようとしています。VisaはMCPサーバーとアクセプタプロキシツールキットを導入しました。Mastercardには「プロキシペイメント」というプロジェクトがあります。どちらも早期のパイロット段階にありますが、VisaとMastercardが重要視される理由は、彼らが世界的なディストリビューションネットワーク、発行者関係、そして幅広い商人アクセプタネットワークを持っているからです。基本的なアイデアは、プロキシを登録し、消費者コントロールを設定することで、プロキシが既存の人間のクレジットカード支払いネットワーク上で取引を開始できるようにすることです。
信頼ギャップの埋め合わせが急務
上記のすべての標準は、支払いが円滑に進行し、結果が予想どおりであることを前提としています。ACP および AP2 はチェックアウト時に人間が介入し、ある程度のセキュリティ保障を提供しています。x402 バリアントは、マシン間のデータアクセスを処理し、リスクは通常比較的低いです。カード発行組織は、おなじみの保護メカニズムを拡張しましたが、決済が遅れ、費用が高くなるという代償があります。
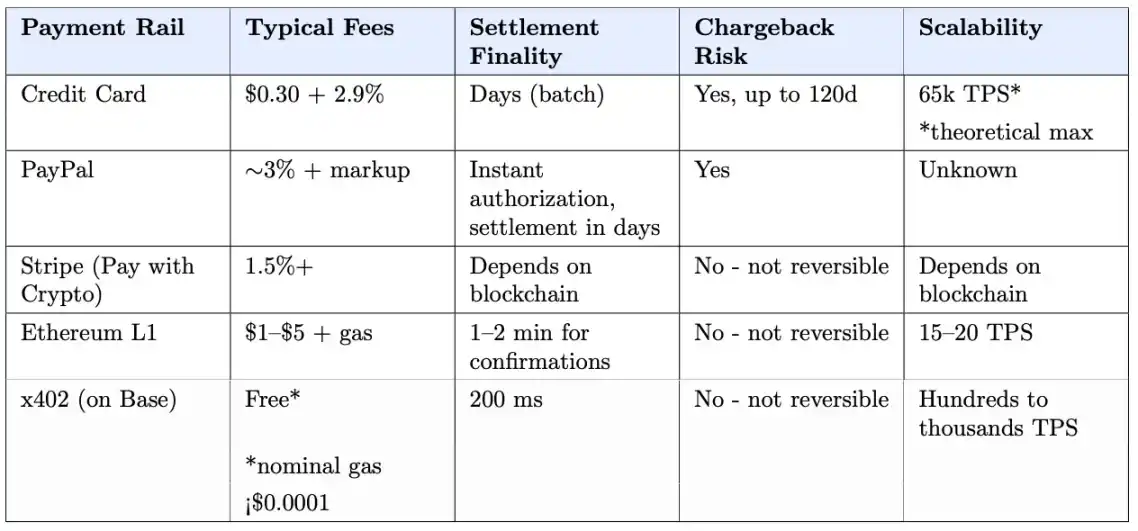
大規模なマイクロペイメントを実現するためには、スピードが最優先事項です。カード決済ネットワークの決済には数日かかり、商人は取引額の数パーセントの手数料を支払う必要があります。暗号通貨チャネルの決済には数秒しかかからず、コストは1セント未満です。しかし、この効率性には不可逆性が伴い、暗号通貨の支払いは一旦完了すると取り消すことができません。
伝統的なビジネスは「ミスが発生する可能性」を前提としてインフラストラクチャを構築しています。クレジットカードの購入に問題が発生した場合、進むべき手順があります:銀行に連絡し、紛争を申し立て、カード発行組織が調査し、資金を一時的に凍結し、最終的に返金または商人サポートの判断が下されます。2025年には、2.61億件の取引で紛争が発生し、その総額は340億ドルに達しました。
しかし、ステーブルコインチャネル上で動作する代理人にはこのような保障が全くありません。
複数の代理人が協力し始めると、問題はより複雑になります。数百、上千の多様な代理人ワークフローが交錯すると、責任を明確にすることは悪夢になる可能性があります。
カード発行組織は、少なくとも現行の収益モデルでは、このようなリスクを負担しません。VisaやMastercardの代理プロジェクトは、標準的な交換手数料をまだ徴収しており、決済には数日かかります。即時のステーブルコイン決済に切り替えることもできますが、それは手数料の基盤となる紛争処理システムを放棄することを意味します。
伝統的な金融の紛争解決メカニズムは天性ではありません。最初のクレジットカード(大来カード)は1950年頃に登場しましたが、消費者は取引の紛争解決権を得るまで24年を待たなければなりませんでした。現代の基盤インフラストラクチャは、問題が発生する度に徐々に構築されています。
自治エージェントビジネスには、このような多くの時間を浪費する余裕がありません。APIリクエストは、Cloudflareが処理する動的HTTPトラフィックの60%を占めています。ボットと自動化トラフィックは、ネットワークトラフィックの約半分を占めています。ChatGPTの7億人のユーザーは、EtsyでACPを介して直接チェックアウトすることができ、Shopifyの統合も間もなく展開されます。取引量は既に存在し、ユーザーはエージェントによるタスク処理の潜在的な需要を持っており、ビジネス活動にエージェントを使用するのは時間の問題です。
したがって、我々は選択を迫られています:伝統的な金融インフラストラクチャがその遅延決済を継続させるか、それとも迅速なブロックチェーン決済に合わせて意識的に信頼インフラストラクチャを構築するか。前者はエージェントの可能性を制限し、後者は機会であり、自治エージェントビジネスの発展には避けられない拡張です。
では、具体的にどうすればよいのでしょうか?
さて、これは取引前と取引後の2つの部分に分かれます。
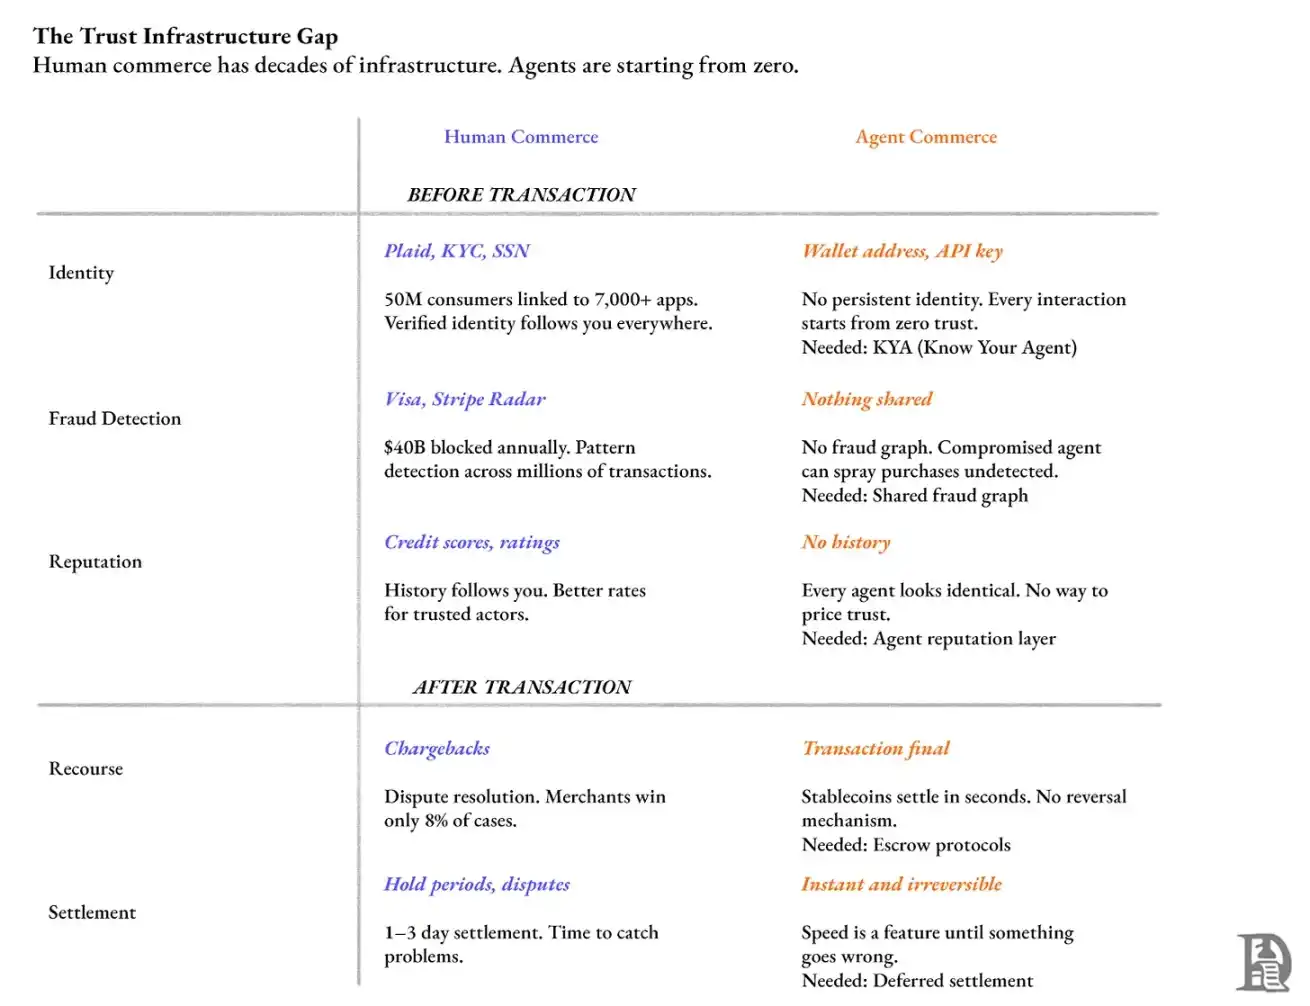
取引前:代理取引を許可しますか?
これは3つのポイントにかかっています:取引相手の識別、詐欺検出、価格設定とアクセス権の決定には信頼性評価を活用します。
米国では、Plaid がほぼ半数の銀行口座をリンクし、1日に数百万回のアカウント検証を行っています。Venmo で身元を確認する際には、Plaid が使用されています。
現時点では、API とやり取りし、Web ページを取得するか支払いを行うプロキシはいずれも相互確認が欠如しています。サーバーはぼやけた ID(たとえばウォレットアドレスやAPIキー)のみを見ており、呼び出し元が誰であるかはわかりません。異なるサービス間で共通のアイデンティティがないため、信頼を構築することもできません。各インタラクションは「ゼロトラスト」から始まります。
2024年、アメリカの成人は身元盗用により約470億ドルの被害を受けました。
私たちは、金融テクノロジーに身元基盤を提供する Plaid のような「あなたの代理を知る」(KYA)レイヤーが必要です。これは持続可能で取り消し可能な証明書を発行し、代理とその背後にある人間または組織を結び付けるべきです。
カード発行会社は、数十年かけて数百万取引から不審なパターンを識別するシステムを構築してきました。彼らは正常な人間の消費行動を理解し、リアルタイムで異常をマークできます。もし代理が侵害され、複数の商人で不正消費が行われると、現在ではそれを発見する共有された詐欺マップはありません。
Visa によると、110億ドル以上をセキュリティ強化に費やした2019~24年では、同社のシステムが未遂の詐欺額400億ドルを阻止しました。Stripe は年に1.4兆ドル以上の支払いを処理し、これに基づいて Radar 反詐欺システムをトレーニングしています。2024年のブラックフライデーとサイバーマンデーの間、Radar は9.17億ドル相当の2090万件の詐欺取引を阻止しました。
代理取引には現在このような詐欺検出レイヤーが欠けています。代理がx402支払いを行う際、異常な行動(急増消費や異常頻度など)をマークする共有システムはありません。
継続的なアイデンティティと信頼性がないため、各代理のインタラクションは常にゼロから始まります。信頼性は人間のビジネスに根付いており、広告はブラウジング履歴に基づいて表示され、Uber の評価は運転手の注文受付に影響を与え、クレジットスコアはすべての金融機関で使われています。代理にも同様のアプローチが必要です。
取引後:問題が発生した場合はどうすればよいですか?
チャージバックは、カードネットワークのトランザクション紛争処理手続きの一環であり、顧客が銀行を通じて取引に異議を唱えると、資金が商人から引き落とされます。しかし、これはしばしば乱用されます。2023年、チャージバックは商人に約1,174.7億ドルの損失をもたらしました。1ドルの返金に対し、商人は通常、さらに3.75〜4.61ドルの追加コスト(手数料、商品損失、管理費用などを含む)を負担する必要があります。
出典: Coinbaseのx402論文
主張に基づく商人の勝訴率はわずか8.1%です。84%の顧客が、商人からの返金よりも直接チャージバックを行う方が簡単だと考えています。
代理人によるステーブルコイン取引は即時決済され、現時点では取り消しができません。Cloudflareは、x402に遅延決済の拡張を提案し、資金が最終的に移動する前に「保留期間」を設定することを可能にします。
開発者たちは、これらのインフラの試作品を構築しています。ETHGlobal Buenos Airesハッカソンでは、1チームがPrivate-Escrow x402を作成しました。そのエスクローアレンジメントは、バイヤーが資金をスマートコントラクトに前払いし、支払い時にオフチェーンで「支払い意図」に署名します。コーディネーターは、数百のこのような署名を一括して1つの決済トランザクションにパッケージ化し、ガス料金を28倍に削減しました。
しかし、これは単なる基本構成要素であり、製品化する必要があります。
これを構築するのは誰か?
これは、電気通信事業者が業界をリードしていた時代を思い起こさせます。彼らは各携帯電話ユーザーの請求関係を持っていましたが、スマートフォンの価値創出を逃しました。アプリ配信とモバイル広告は、数千億ドルの収益を生み出しましたが、これは本来、電気通信事業者が捉えるべきでした。
今、カード会社は同様の立場にあります。VisaやMastercardが何十年もかけて構築してきたのは、自己代行型経済が欠けていた信頼インフラです。しかし、彼らのビジネスモデルは完全に交換手数料に依存しており、この費用が存在する前提条件は、支払いチャネルを支配していることです。彼らはこのインフラの維持に多額の投資を行っており、その資金は取引金額の数パーセントからなります。ステーブルコイン取引に消費者保護を提供するということは、自社の収入で競合他社の支払いチャネルを補助することに等しいです。
カード会社が何もしない場合、次に来るのはOpenAIやGoogle、AnthropicなどのAI研究所です。彼らも自身の代理を広く使用してほしいと考えています。しかし、中央集権化されたIDレジストリが意味するところは、代理が不適切な振る舞いをした場合、彼らが責任を負わなければならないということです。彼らは、あなたが「間違ったホテルを予約した」という判決者になりたくないのです。
彼らは、自分たちでアイデンティティとトレーサビリティインフラを構築するのではなく、第三者にそれを構築して、今日の支払いや検索エンジンのように直接アクセスできる状態を望んでいます。
Cloudflare は独自の立場にいます。彼らはすでに大規模なネットワークトラフィックを処理し、クローラー検出を実行しており、「AI監査」ツールによりパブリッシャーはクローラーアクセスを追跡できます。「ボットの識別」と「プロキシのアイデンティティと信頼性の検証」への移行は技術的に大きな進歩ではありません。
しかし、Cloudflare は常に中立的なインフラストラクチャを標榜してきました。信頼スコアの付与や紛争の判断を開始すると、それは監督機関により近いものとなります。それは異なるビジネスであり、異なる責務を意味します。
スタートアップのアプローチポイント3つ
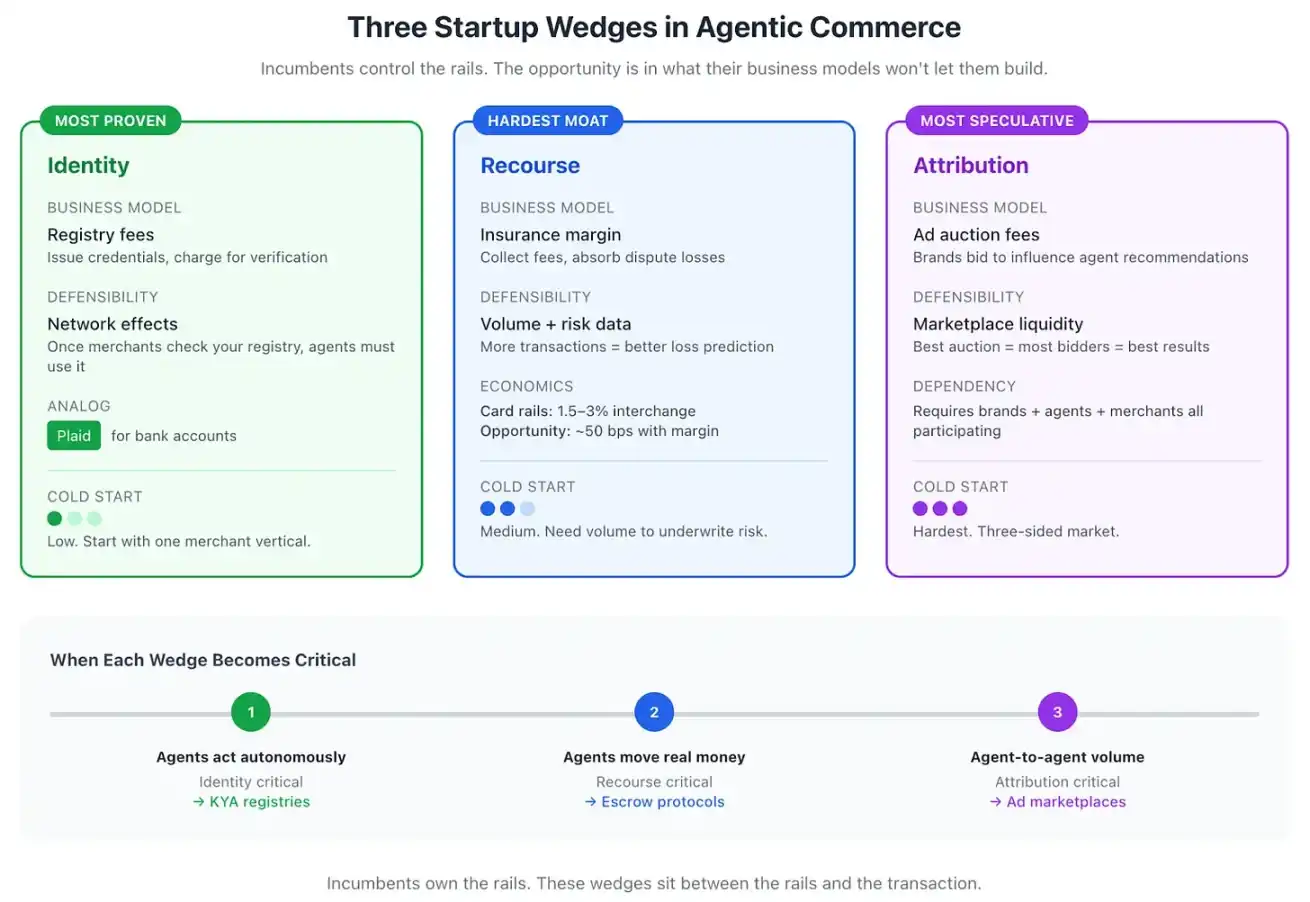
モデルの品質では OpenAI に勝つことはできませんし、トラフィックでは Cloudflare を超えることはできません。あなたは、彼らのビジネスモデル(少なくとも現時点では)が触れることを許可していないが、依然として価値のある領域を技術スタックで見つけなければなりません。私は、身元、トレーサビリティ、および起源の3つのアプローチポイントがあると考えています。
アイデンティティエージェントは最も直接的です。登録モデルは検証されています。Plaid はクラシックな例ですが、非常に適切です:彼らは銀行口座のためのアイデンティティ検証を行いました。スタートアップは、エージェントのために同じことを行うことができます:証明書の発行、信用の蓄積、商人が支払い前に信用スコアを確認できるようにします。そのモートはネットワーク効果から生じます:ある時点であなたの登録を通じて十分な数の商人が検証を通過すると、エージェントは良好な信用履歴を維持する必要があります。
トレーサビリティメカニズムはより困難です。なぜなら、それはリスクを引き受けることを要求するからです。これは保険と考えることができます:取引ごとに小額の手数料を請求し、問題が発生した場合に損失を負担します。スケールが重要です。カード交換手数料は1.5%〜3%で、そのうちの一部は紛争処理コストを含んでいます。ステーブルコインのチャネルコストははるかに低いため、同等の保護を0.5%の料率で提供する追跡層が存在し、利益の余地が残されています。
归因メカニズムは最も前向きですが、最終的には必然です。エージェントが購買決定に影響を与え始めると、ブランドはコンテンツ推奨に支払いを行います。オークションメカニズムを設計できます。しかし、「冷間立ち上げ」問題があり、ブランド、エージェント、商人が市場に共同参加する必要があり、前述の2つのアプローチポイントにはこの問題がありません。
これら3つのアプローチポイントの重要性は、エージェント経済の発展段階に応じて変化します:
· アイデンティティは、エージェントが手動で取引を個別に承認する必要がなくなると重要になります。
· トレーサビリティは、エージェントが実際の資金を処理し始めるときに非常に重要です。
· 归因は、エージェント間の取引量が広告市場を支えるほど多くなるまで起動しません。
これにより、実際の成長軌道が導かれます:
Source - Chart generated using Claude
Startup to Build Partial Agent Economy Infrastructure
The evolution of agents can be divided into three stages:
· As an interactive interface
· Executing under human supervision
· Interacting autonomously
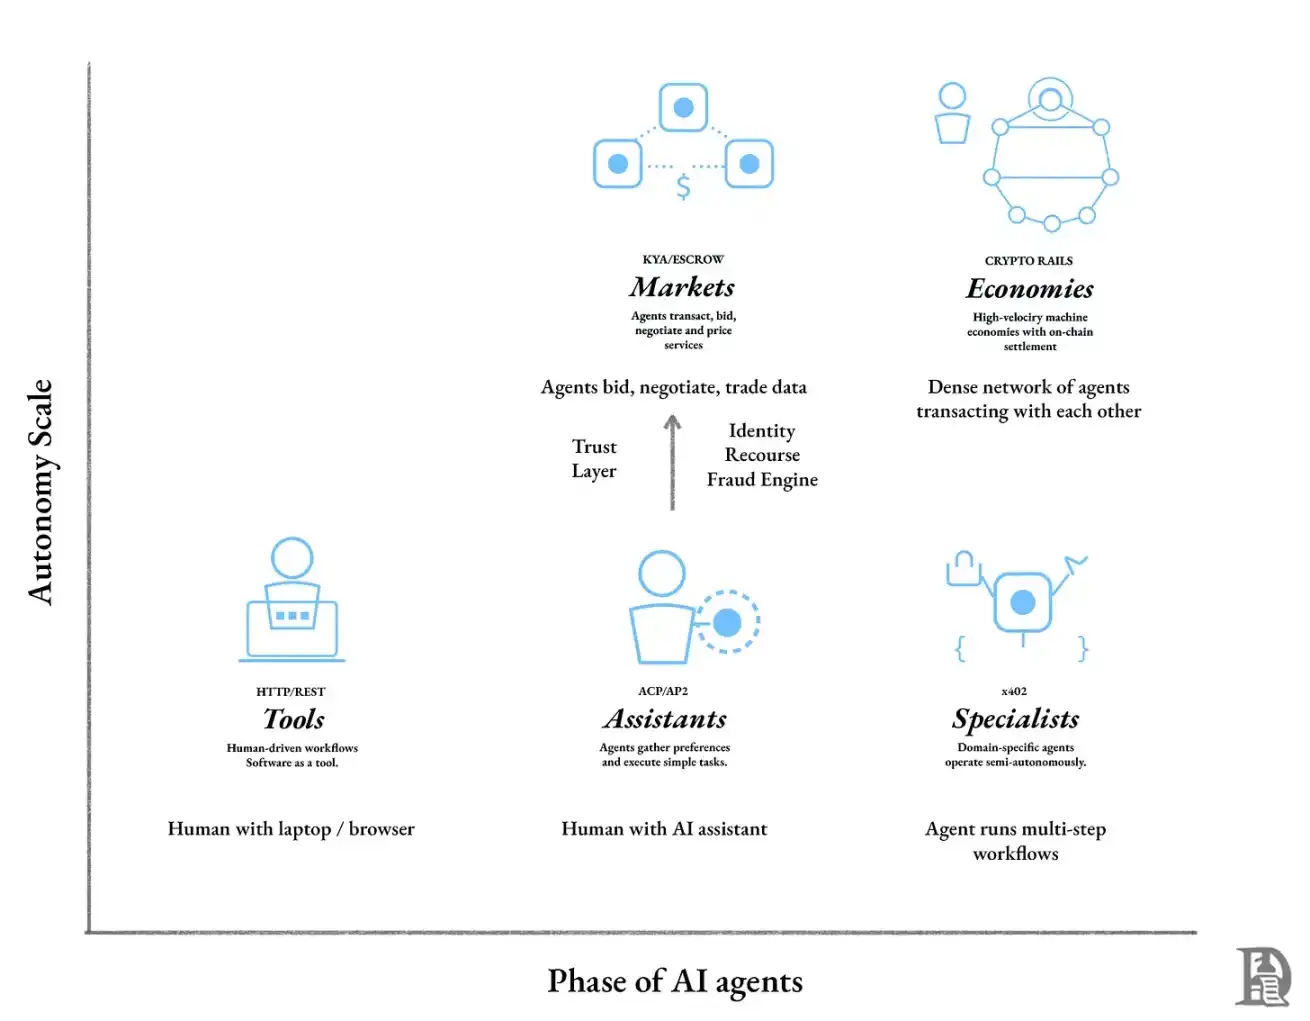
We are currently in the first stage. An example is ChatGPT's Etsy Checkout integration: we browse products in a chat interface (although not entirely), the agent suggests options, but the final decision is made by a human. Trust is fully reliant on existing infrastructure.
This stage favors existing giants as it is a distribution game to capture user entry points. The value accrues to players owning the purchasing decision interface.
The hallmark of the second stage is agents gaining more autonomy. Agents no longer just suggest itineraries but directly book flights, rental cars, hotels. We specify goals or constraints, the agent executes, and we validate the results.
At this point, the trust layer becomes critical. Without recourse mechanisms, users won't delegate authority to the agent; without authentication, merchants won't accept agent payments.
This is where startups have an opportunity. Existing giants may lack the incentive to build trust infrastructure for stablecoin channels as they have enormous growth potential in the current stage (still self-dominated). OpenAI generated $13 billion in revenue this year. In comparison, Tether made $10 billion in profit in just the first ten months of 2025, with higher projected annual earnings.
Identity, recourse, and attribution layers will be constructed by new companies dedicated to addressing specific challenges at the boundary of agent capability and user authorization.
The third stage is the autonomous agent economy. Your agent doesn’t need approval for day-to-day decisions; it can negotiate with other agents, bid on compute resources, participate in ad auctions, settle thousands of micropayments continually. Stablecoins will become the default settlement layer due to their volume, speed, and granularity needed for machine-to-machine transactions.
The competitive focus at this stage is no longer the best model or the fastest public chain but who has built the most trusted infrastructure: the agent’s ‘passport,’ the ‘court’ for dispute resolution, the ‘credit system’ allowing off-chain transactions. These institutions serving software will determine which agents can participate in the economy under what conditions.
エピローグ
私たちは「支払い」エージェントのためのパイプラインを整備しましたが、まだそれらが「支払うべきかどうか」を検証するメカニズムを構築していません。 HTTP 402 は30年間眠っていましたが、マイクロペイメントが実現可能になったために目覚めました。 技術上の問題は解決されました。しかし、人類のビジネスを支える信頼インフラストラクチャ(身元確認、詐欺検出、紛争解決など)には、対応するエージェントバージョンがまだ不足しています。 私たちは簡単な部分を解決しました。 エージェント同士が安心して取引するためには、まだ時間がかかります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事