バーンスタインの解説:7000億ドルの提携の背後で、AIに最も不足しているのはGPUではないかもしれない

TL;DR
・SKグループとエヌビディア、サムスンとブロードコムが相次いでAIサプライチェーン協力を発表、枠組み規模は合計7000億ドル超。
・協力はHBM4、AIファクトリー、2nm以下の受託製造と先端パッケージングをカバーし、核心はAIサーバー供給の先行確保。
・これらの取り決めは依然としてパートナーシップやMOUが中心で、実際の調達量、価格、納入ペースは未公表。
AIサプライチェーンはGPUの争奪から、メモリと先端パッケージングの先行確保へと広がっている。
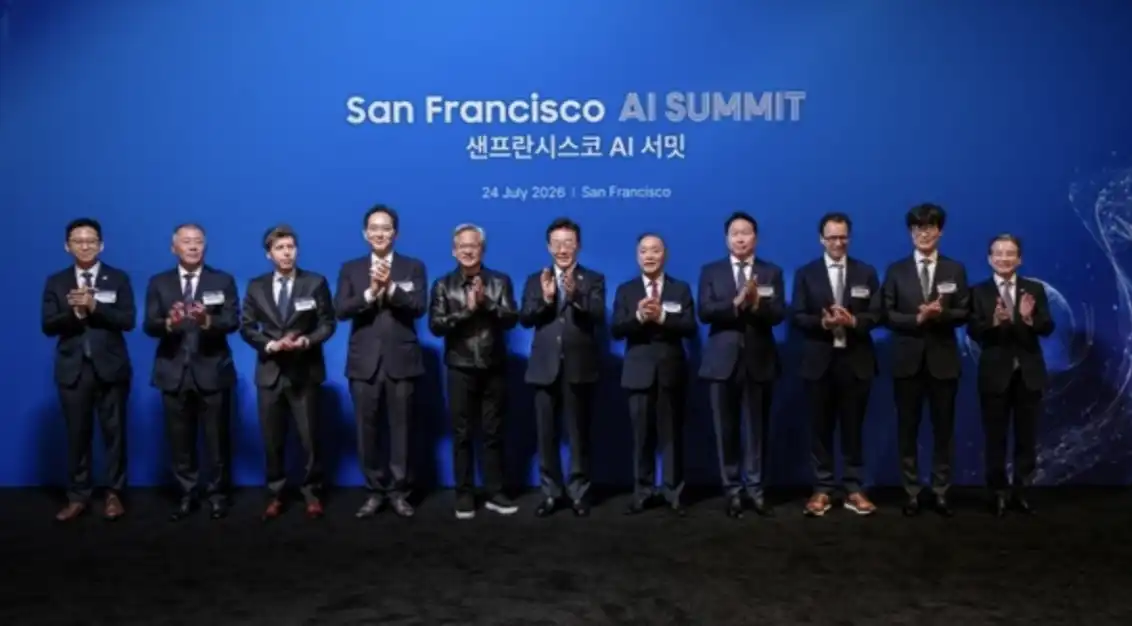
7月24日、SKグループとエヌビディアはサンフランシスコのAIサミットで、AIファクトリーと次世代メモリをカバーする総額5000億ドル超の包括的協力の拡大を発表。サムスン電子はその後ブロードコムとMOUを締結し、2030年までの今後5年間でメモリと受託製造分野における協力規模が2000億ドル超と見込まれる。
バーンスタインは7月27日のレポートで、再びAIチップ受注ではなくメモリに焦点を当てた。AIサーバーはGPUの拡大だけに依存しない。GPUやASICなどの計算チップが実際にデータセンターに入るには、HBM、DRAM、NAND、先端パッケージング、安定した納入が必要。これらの要素が追いつかなければ、エヌビディアやブロードコムといったAIチップ企業の出荷も遅れる。
二つの巨額数字も分解して見る必要がある。5000億ドル超はSKハイニックス単独のメモリ調達契約ではなく、SKグループとエヌビディアの包括的パートナーシップであり、SKハイニックスはHBM4と次世代メモリ協力を、SKテレコムはAIファクトリーの主体を担う。サムスンとブロードコムの2000億ドルMOUはより明確で、HBMなどのメモリ、次世代AIアクセラレーターサポート、2nm関連製造、2.3D/2.5D集積を含む。
エヌビディアはHBM4を確保、ブロードコムはメモリ、受託製造、パッケージングを一括交渉
SKグループとエヌビディアの協力は、AIデータセンターと次世代メモリを同じ枠組みに組み込む。
エヌビディアとSKハイニックスの公式情報によると、協力にはSKテレコムの最大2GW AIファクトリー、NVIDIA DSX、Vera Rubinプラットフォーム、そしてSKハイニックスのHBM4が含まれる。最初のAIファクトリーは2027年の稼働を計画している。
この件の市場的な意味合いは極めて直接的だ。Vera Rubin以降のAIシステムは、HBMおよびシステムレベルの供給に対する要求をさらに引き上げており、メモリはもはや標準的な調達品ではなく、AIチッププラットフォームが予定通り納品されるかどうかを左右する要素の一部となっている。
一方、サムスンとブロードコムのMOUは、より包括的なサプライチェーンソリューションと言える。サムスン公式発表によると、両社の2030年までの今後5年間の協力規模は2000億ドルを超え、メモリとファウンドリの両方を含み、ブロードコムの次世代AIアクセラレーターを支援し、2nmプロセス関連の先進パッケージング、2.3Dおよび2.5D集積にも関与する。
ここで重要なのは、ブロードコムがAI ASICの一部をサムスンに委託するかどうかだけではない。サムスンはむしろ、メモリ、先端プロセス、先進パッケージングをAIチップ顧客にまとめて提供し、TSMC以外の選択肢として納品可能なソリューションを提供しようとしている。
技術的な観点では、サムスンのCube-S、Cube-E/Rは2.5D/2.3D Cubeパッケージングに分類される。BernsteinはこれらをTSMCのCoWoS-S/L/Rと比較し、いずれもロジックチップとHBM間の高帯域幅接続およびマルチチップ集積を解決することが核心だとしている。
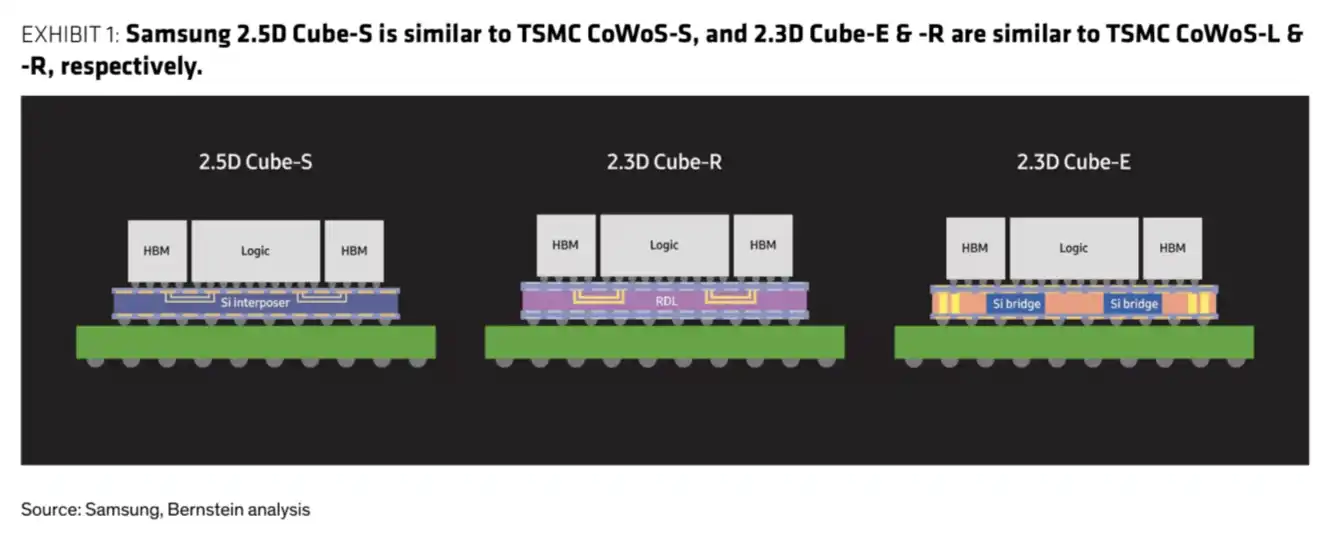
サムスンCube-S、Cube-E、Cube-RとTSMC CoWoS-S/L/Rの比較。2.5Dおよび2.3DパッケージングがHBMとロジックチップをどのように接続するかを示す。
メモリ年間売上高は約1.3兆ドルに、AI顧客が事前に列をなす
Bernsteinは、今回の一連の発表で最も注目すべき点は、メモリ供給が事前に確保されたことだと指摘する。
AIサーバーの拡大において、演算チップ自体も重要だが、HBMやハイエンドメモリの供給弾力性はより小さく、顧客の認証サイクルは長く、先進パッケージングもマシン納品の制約条件となる。大手顧客は、生産能力が逼迫してからスポット市場に参入するのを避け、複数年にわたる枠組みを通じて将来の供給を確保しようとしている。
レポートが引用する市場コンセンサスによると、世界のメモリ業界の年間売上高は2026年に約0.9兆ドル、2027年と2028年にはそれぞれ約1.3兆ドルとなる見込みだ。TrendForceの過去の公開予測でも、2027年の世界メモリ市場規模は約1.28兆ドルとされている。参加企業にはサムスン、SKハイニックス、マイクロン、キオクシア、および中国のメモリメーカーが含まれる。
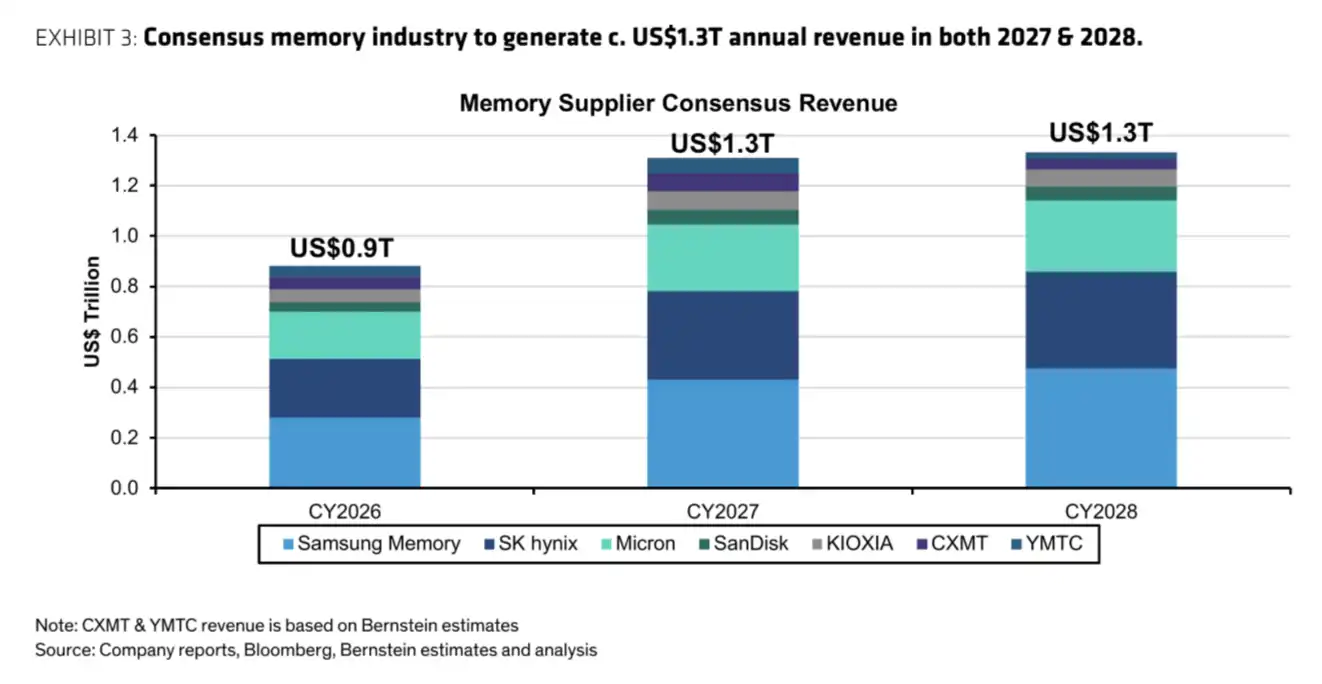
世界のメモリサプライヤーにおける収益コンセンサス棒グラフ。2026年は約0.9兆ドル、2027年と2028年はそれぞれ約1.3兆ドル。
これらの数字は、SKグループ、NVIDIA、サムスン、ブロードコムの協業による新規収益と直接的にイコールではありません。発表では、具体的な調達量、製品構成、価格設定式、納入ペースは開示されておらず、枠組み金額のうちどれだけが新規生産能力によるものか、あるいは既存の協力を長期化したものかも明らかにされていません。
しかし、シグナルは十分に明確です。AI顧客はHBMと先進パッケージングを戦略的リソースと見なしており、主要メモリメーカーの価格交渉力も市場で継続的に注目されています。従来のストレージサイクルはPC、スマートフォン、サーバーの在庫に影響を受けていましたが、AIサイクル下ではHBMと先進パッケージングが深く結びつき、需給関係は少数の大口顧客と少数のサプライヤーによって決定されやすくなっています。
サムスンはパッケージングとファウンドリを狙う、TSMCへの影響は控えめに見られる
サムスンとブロードコムのMOUには、2nm以下のプロセス、先進パッケージング、AIアクセラレーターが含まれており、市場は当然TSMCのシェアに影響が出るかどうかを連想します。
Bernsteinの判断は比較的控えめです。仮にブロードコムが将来、AI ASICの一部をサムスンに切り替えたとしても、TSMCの直近の収益への影響は限定的である可能性があります。なぜなら、先進プロセスへの需要は依然として逼迫しているからです。サムスンがより多くのAI顧客の検証機会を得たとしても、それが直ちにTSMCが受注を失うことを意味するわけではありません。
サムスンにとって真の試練は、納入能力です。AIチップの顧客が必要とするのは、単なる単一の製造能力ではなく、HBM、ロジックチップ、パッケージング、基板、歩留まり、納期が同時に安定していることです。いずれかの要素が遅れれば、MOU内の技術ロードマップを実際の出荷に結びつけることは困難になります。
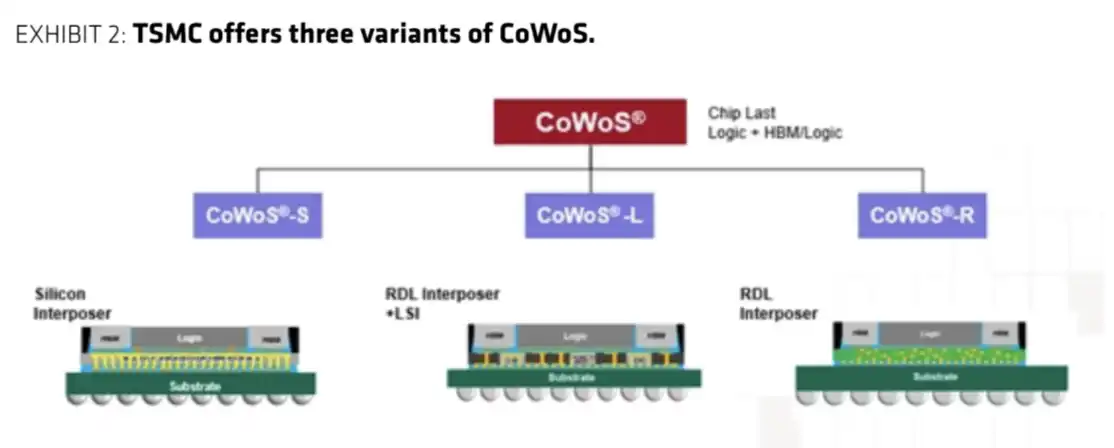
TSMC CoWoSの3つのバリエーション構造図。CoWoS-S、CoWoS-L、CoWoS-Rにおけるインターポーザー、RDL、HBMスタックの違いを示す。
サムスンにとって、これはメモリの優位性をAIシステムレベルのサプライチェーンに拡張する機会です。サムスンはメモリ分野で規模を有していますが、HBMの先進性や先端ファウンドリにおける顧客の信頼という点では、これまで市場はSKハイニックスとTSMCに注目してきました。ブロードコムとの長期枠組みが順調に実行されれば、サムスンは「メモリ+ファウンドリ+パッケージング」の複合能力を改めて強調できるでしょう。
強気寄りの格付けだが、MOUはまだ受注ではない
バーンスタインはレポートで、サムスン電子、SKハイニックス、マイクロン、エヌビディア、ブロードコムに対して「アウトパフォーム」、キオクシアに対して「アンダーパフォーム」の格付けを維持した。目標株価は、サムスン普通株が44万ウォン、SKハイニックスが330万ウォン、エヌビディアが315ドル、ブロードコムが550ドル。関連する格付けと目標株価は、元のレポートの基準に従う。
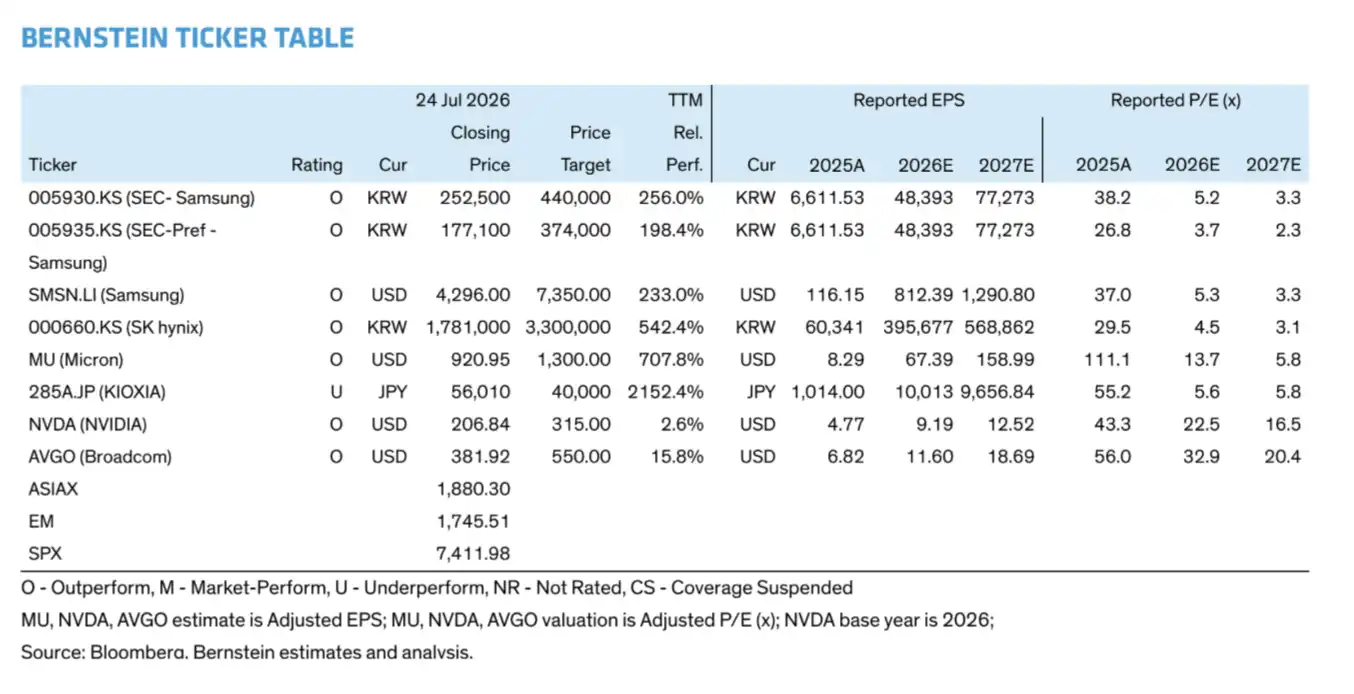
主要株式の格付けと目標株価表:サムスン44万ウォン、SKハイニックス330万ウォン、エヌビディア315ドル、ブロードコム550ドルはすべて「アウトパフォーム」。
この一連の格付けは、すべての提携が確定した業績に変換されたことを意味するわけではない。より慎重な解釈としては、AIメモリの供給がより戦略的になっており、主要なメモリメーカーとAIチップの大口顧客が長期契約を通じて将来の供給リスクを低減しているということだ。
リスクも明確である。MOUやパートナーシップは最終的な購入契約ではなく、価格、数量、納入スケジュールはまだ開示されていない。サムスンとブロードコムの提携が実質的なAI ASIC受託製造や先端パッケージングのシェア獲得につながるかどうかは、顧客による検証、歩留まり、生産能力の調整にかかっている。たとえ巨額の提携であっても、2027年前後の年間約1.3兆ドルのメモリ市場に対してどれだけの増分をもたらすかを判断するのは難しい。
より長期的な圧力は、ストレージ業界の競争から生じる。中国のストレージ産業の進展、特にNAND分野での競争は、業界の利益率に影響を与える。DRAMとHBMは、EUV、プロセス、顧客認証のハードルが高いため、短期的な圧力は比較的小さいが、現在の供給逼迫を単純に永続的な優位性と見なすことはできない。
この一連の提携が示す最も確かなシグナルは、「7000億ドルの受注が確定した」ということではなく、AI大手が複数年にわたる枠組みでメモリとパッケージングのリソースを確保し始めたということだ。今後の実現可能性は、財務報告における設備投資、HBM出荷、顧客からの前払い金、生産能力拡大、実際の納入ペースに現れるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事