モルガン・スタンレーが中国のロボット市場を調査:企業は依然としてヒューマノイドロボットを購入したいと考えているが、大規模な導入にはもうしばらく待つ必要がある
TL;DR
·回答企業の64%が今後3年以内に車輪型または脚型ヒューマノイドロボットのパイロットまたは比較的大規模なプロジェクトを開始する予定で、昨年の62%をやや上回るが、これはすでに調達済みという意味ではない。
·同じ2027年末時点について、複合ロボット、車輪型ヒューマノイドロボット、脚型ヒューマノイドロボットの導入見通しはいずれも明らかに下方修正された。
·潜在的採用者の72%が、広く普及するのに適した1台あたりの価格は10万元未満であるべきと考え、82%が投資回収期間は3年未満であることを求めている。
·既存のヒューマノイドロボットの性能に満足している割合は23%から18%に低下し、信頼性、機能、総コスト、投資収益が4つの核心的な調達基準となった。
·企業の限定的なマルチタスク能力への需要は高まっているが、実際の導入は依然として具体的なシナリオ、システム統合、測定可能な生産効率の改善に依存している。
モルガン・スタンレーは中国のヒューマノイドロボット出荷台数が2026年、2027年にそれぞれ5万台、10万台になると予測している。これは機関の予測であり、今回の調査の受注統計ではない。
2026年10月25日、モルガン・スタンレーは第2回年次中国ヒューマノイドロボット企業調査を発表した。1年前と比べて企業の採用意欲は依然として高水準にあるが、デモンストレーションやパイロットから規模導入へ移行するには、より長い時間が必要である。
調査は2026年9月にオンラインで実施され、ロボット投資の意思決定に直接関与する中国企業の高管94名を対象とし、その所属機関の年収はいずれも10億元以上である。うち60名の回答者が所属する企業は今後3年以内に車輪型または脚型ヒューマノイドロボットを導入する予定であり、報告書では「潜在的採用者」に分類されている。価格、満足度、調達基準などの指標は主にこのサブサンプルから得られたものである。
企業はますます明確に要求を提示している。ロボットは既存の生産プロセスに適応し、安定してタスクを完了し、許容可能な期間内に投入を回収する必要がある。データ不足、タスク間およびシナリオ間の適応能力の限界、ハードウェアの信頼性が、依然として商業化のプロセスを制約している。
意欲は高水準を維持、導入見通しは約1年延期
今回の調査では、回答企業の64%が今後3年以内に車輪型または脚型ヒューマノイドロボットのパイロットまたは比較的大規模なプロジェクトを開始する予定で、2025年調査の62%をやや上回った。ただし、2回の調査は完全に同じサンプルではない。製造業企業の割合は51%から65%に上昇しており、製造業はもともとロボットを早期に採用する可能性が高い業種である。この構造変化は採用意欲の前年比較に影響を与える可能性がある。
実際の導入は増加しているが、カバレッジは依然として限定的である。パイロットまたは比較的大規模なプロジェクトを開始した企業のうち、複合ロボットの対応比率は19%、車輪式ヒューマノイドロボットは10%、脚式ヒューマノイドロボットは6%であった。昨年はそれぞれ14%、6%、5%であった。これらの比率はプロジェクトの開始状況を反映するものであり、そのまま大規模応用の浸透率と見なすことはできない。
同じ将来時点に対する予想は、より顕著に変化している。2025年の調査では、回答企業の64%が2027年末までに複合ロボットを導入すると予想し、58%が車輪式ヒューマノイドロボットを、41%が脚式ヒューマノイドロボットを導入すると予想していた。今年、これら3項目の比率はそれぞれ50%、36%、22%に低下した。モルガン・スタンレーはこれに基づき、全体的な採用曲線はおおむね1年後ろにずれると判断している。
期間を2028年末まで延長しても、小規模導入が依然として主流である。全回答企業のうち、その時点で複合ロボットを1~10台導入すると予想する企業は46%、車輪式ヒューマノイドロボットは40%、脚式ヒューマノイドロボットは33%であった。50台超の導入を予想する比率はそれぞれわずか13%、4%、4%である。3種類のロボットはそれぞれ個別に集計しており、合算すべきではない。
モルガン・スタンレーは、次の段階はパイロット数の増加として現れる可能性が高く、規模拡大は信頼性、シーン適応能力、システム統合の検証にかかっていると見ている。複合ロボットと車輪式ヒューマノイドロボットは、より早く工場や倉庫に進出する見込みがある。床面が平坦でプロセスが比較的固定された環境では、車輪式移動で多くのニーズを満たせる。脚式ヒューマノイドロボットは複雑な地形や高価値タスクにおいて依然として潜在力があるが、技術要件と信頼性の制約により、その広範な導入は遅れる可能性がある。
調達予算はより慎重に、10万元以下が主流の価格予想に
潜在的採用者は依然としてロボットへの投資を増やす意向があるが、増加幅の予想はやや縮小している。85%が今後3年間でロボット投資が増加すると予想しており、昨年の91%を下回った。「大幅に増加」と予想する比率は30%から22%に低下した。
企業が得たいと考える主な便益は、生産性の向上、人件費の削減、エラーの減少であり、選択比率はそれぞれ82%、78%、58%であった。これに対し、ロボットが新サービスや新製品の投入に役立つことを期待する比率は36%から22%に低下した。調達理由は、既存事業において算定可能な収益により集中している。
初期投資の高さが最も一般的な採用障壁となり、潜在的採用者の62%がこの項目を選択した。次いで作業能力や機能の限界(60%)、既存システムとの統合の困難さ(55%)、保守・運用費用(52%)、技術的制約(47%)が続いた。
幅広い普及に適した単体価格について、潜在採用者の45%が5万元から10万元未満を選択し、昨年の28%から増加した。10万元から20万元未満を選択する割合は40%から18%に低下した。合計72%が価格は10万元未満であるべきと考えており、昨年の53%を上回っている。これは買い手による経済的に実行可能な価格の判断であり、市場の平均成約価格を表すものではない。
企業も比較的明確な投資回収要件を提示している。82%が許容できる最長回収期間を3年以内と設定し、モルガン・スタンレーは平均約26か月と推定している。他の自動化プロジェクトと比較して、37%がヒューマノイドロボットの回収期間をほぼ同等と要求し、28%がより短い期間を要求、12%のみがより長い期間を許容し、另外22%は用途次第と回答している。
価格受容度には業界差が残る。製造業の潜在採用者のうち、25%が10万元から20万元未満の価格を許容し、15%が20万元以上を選択している。モルガン・スタンレーは、より高い価値の生産タスクを担うロボットは、より高い価格設定が可能になると考えている。調達を決定する要因には、実際の生産性、設備稼働率、および統合・保守コストが含まれる。
製造と物流が先行して導入、単一タスクよりマルチタスク需要が高い
工業、製造業、サービス業の3つの回答業界を等权重で計算すると、製造業、物流・倉庫、研究開発が最も注目される導入分野であり、対応する割合はそれぞれ90%、85%、79%であった。この基準は潜在採用者の応用分野の選択を反映するものであり、各分野の実際の導入率を表すものではない。
具体的な需要は、生産ラインへの補給、倉庫内輸送、荷役、仕分け、包装、パレタイズ、工作機械への着脱、品質検査に集中している。こうしたプロセスの産出、人件費削減、安全性改善は比較的測定しやすく、ロボットが経済的価値を創出できるかを検証しやすい。
危険、過酷、または人員の長期作業に適さない環境も、もう一つの重要な需要である。回答者は、石油・ガス生産、高温熱処理、重量物搬送、危険区域の巡回検査、低温倉庫の検査などのシナリオを挙げている。これらのタスクでは、安全性と安定性の改善が重要な調達理由となっている。
企業の機能に対する要求も変化している。70%の潜在採用者がロボットに「限定的マルチタスク」能力を求め、昨年の49%から増加した。特定タスクの実行を望む割合は72%から50%に低下し、汎用タスクを選択する割合は32%から38%に上昇した。これらの選択肢は同時に選択できる。
マルチタスク需要は、ロボットが関連するワークフロー間で切り替える必要があることを意味する。例えば、搬送、巡回検査、設備操作をつなぐことである。回答者は、ロボットが新しい生産プロセスを学習し、カスタム製品に適応し、既存の自動化設備や企業システムと連携できることを望んでいる。人機協働、設備間接続、自律学習が、最も期待される将来の能力である。
こうした期待と現在の製品性能の間には依然として隔たりがある。潜在採用者のうち現行のヒューマノイドロボットの性能に満足しているのはわずか18%で、昨年の23%を下回った。不満足の割合は25%から28%に上昇し、さらに53%が中立的な態度を示している。
サービス業での用途も拡大しており、店舗での受付、案内販売、自動車販売の説明、顧客対応Q&A、商業清掃などが含まれる。ただし、モルガン・スタンレーは、近い将来により早く実用化されるのは、環境が比較的制御可能で効果を定量化できる産業用タスクであるとの見方を示している。ロボットが、既存の固定式産業用ロボットでは対応しにくい移動作業、設備とのインタラクション、複雑な環境でのタスクを解決できるかどうかが、その新たな価値を左右する。
ブランド選好は依然として早期段階、顧客リストよりもリピート購入が説得力を持つ
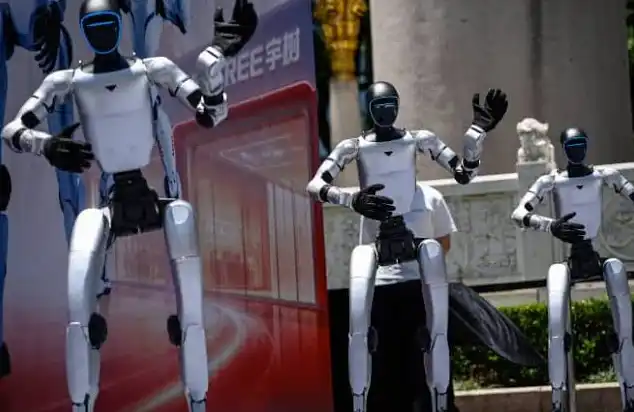
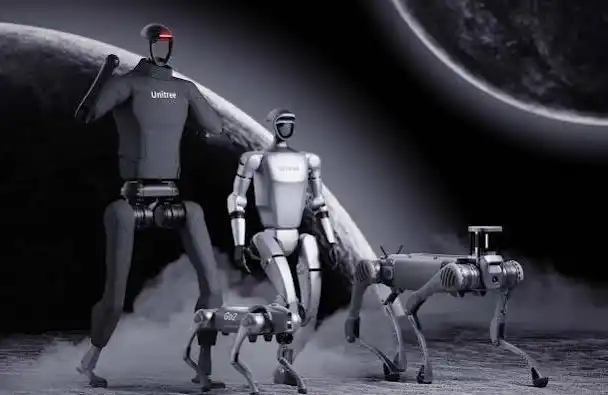
Unitreeは依然として回答企業が最も多く言及するメーカーだが、そのリード幅は縮小している。潜在採用者の47%がUnitreeに接触または評価したことがあり、雲深处と優必選はいずれも17%だった。今後3年間の導入予定ブランドとしては、Unitreeが32%で昨年の60%を下回り、雲深处と優必選はいずれも13%となっている。これらの割合は接触、評価、または将来の意向を反映したものであり、市場シェアとして用いることはできない。
調達基準は収斂しつつある。信頼性と安全性、用途適合性と機能、総コスト、期待投資収益率の選択割合はそれぞれ85%、83%、82%、80%だった。うち投資収益率は昨年より16ポイント上昇した。投資収益率(ROI)は投入に対する収益の関係を測るものであり、「投資を何年で回収するか」という回収期間とは関連するが異なる指標である。
雲深处は8項目のメーカー評価で比較的高い評価を得たが、これを評価した回答者はわずか9名だった。優必選は9名、Unitreeは25名である。報告書はまた、一部の回答者が四足歩行ロボットなど他の製品の使用経験に基づいてメーカーを評価している可能性があると指摘している。したがって、これらの結果は、ある企業のヒューマノイドロボットプラットフォームがすでに商業化上の優位性を備えていることを証明するには不十分である。
モルガン・スタンレーは、中国のヒューマノイドロボット出荷台数が2026年の5万台から2027年には10万台へ増加し、2030年には44.6万台に達すると予測している。同機関は、特定タスク向けの一部の実証実験が2027年から段階的に導入拡大する可能性があると見る一方、拡大速度には不確実性が残るとしている。
産業チェーンでは、モルガン・スタンレーは引き続き恒立液圧、緑的諧波、双環伝動などの部品サプライヤーを選好している。その判断は、完成機メーカーが実場景データを取得するために実証実験を増やすことで、末端市場が本格的に拡大する前でも部品需要が先に喚起される可能性があるというものだ。
報告書によると、緑的諧波の2026年第1~3四半期におけるヒューマノイドロボット関連減速機の受注は約40万台で、2025年通年では約10万台だった。同社は月間生産能力を約9万台から2026年末までに12万台へ引き上げる計画である。ここで集計されているのは部品の数量であり、ロボット完成機の出荷台数と直接比較することはできない。急速な増産と価格競争は、サプライヤーの利益率に圧力をかける可能性もある。
宇樹について、モルガン・スタンレーは運動制御、ハードウェア統合、コスト管理の能力、およびフルスタック知能ロボットプラットフォームへの発展可能性を高く評価しているが、知能能力と再現可能な商業展開についてはさらなる証明が必要だと考えている。
今後の検証の焦点は、顧客がリピート購入するかどうか、ロボットを複数の生産拠点に展開するかどうか、そして単一プロジェクトが数台から10台以上に拡大するかどうかである。企業の導入意欲は業界に出発点を提供しているが、規模展開は依然としてロボットが持続的かつ安定的に業務を完了できるかどうか、そして算定可能なリターンを示せるかどうかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事