JPモルガン・チェースの見解:トークンとH100が同時に値下がり、AIコストは冷却化の兆し?

TL;DR
· 2026年7月の業界トラッキングによると、入力トークン価格とH100短期レンタル価格が同時に下落した。
· 価格下落は、呼び出し量が数倍に増加し、GPU稼働率が依然として高いサンプル背景の中で発生した。
· コスト圧力はすでに緩和されているが、出力トークン、HBM、およびハイエンドクラスターの供給が依然として価格下落幅を制限している。
JPモルガンが7月に発表した「Data Center Watch」によると、AI推論呼び出し価格とハイエンドGPUの短期レンタル価格が当時同時に冷え込んだ。
この手がかりの直接的な意味は、AIインフラの最も逼迫した段階が緩和し始めたということだ。一般ユーザーや企業顧客にとって、入力トークン価格の下落は、大規模モデルの呼び出しをより安価にする。AIアプリケーション企業やクラウド事業者にとって、H100レンタル料の低下は、コンピューティング市場が以前の不足期のようにあらゆる場所で待ち行列が発生しなくなったことを示している。
しかし、これは需要後退のシグナルではない。このトラッキングサンプルによると、LLMトークン処理量は年初から数倍に増加し、主要モデルの稼働率は依然として70%〜80%の範囲にあり、高性能GPUの稼働率も80%を超えている。価格低下は、AI需要が突然弱まったのではなく、供給、オープンソースモデル、推論効率が需要に追いついたことの一部である可能性が高い。
トークン価格は小幅に下落、使用量は拡大中
2026年7月、主要モデルの入力トークン価格はさらに下落した。このレポートのサンプルによると、一部の主要モデルの100万入力トークンあたりの価格はおおむね0.2〜5ドルの範囲にあり、7月の月次平均は約3%下落した。
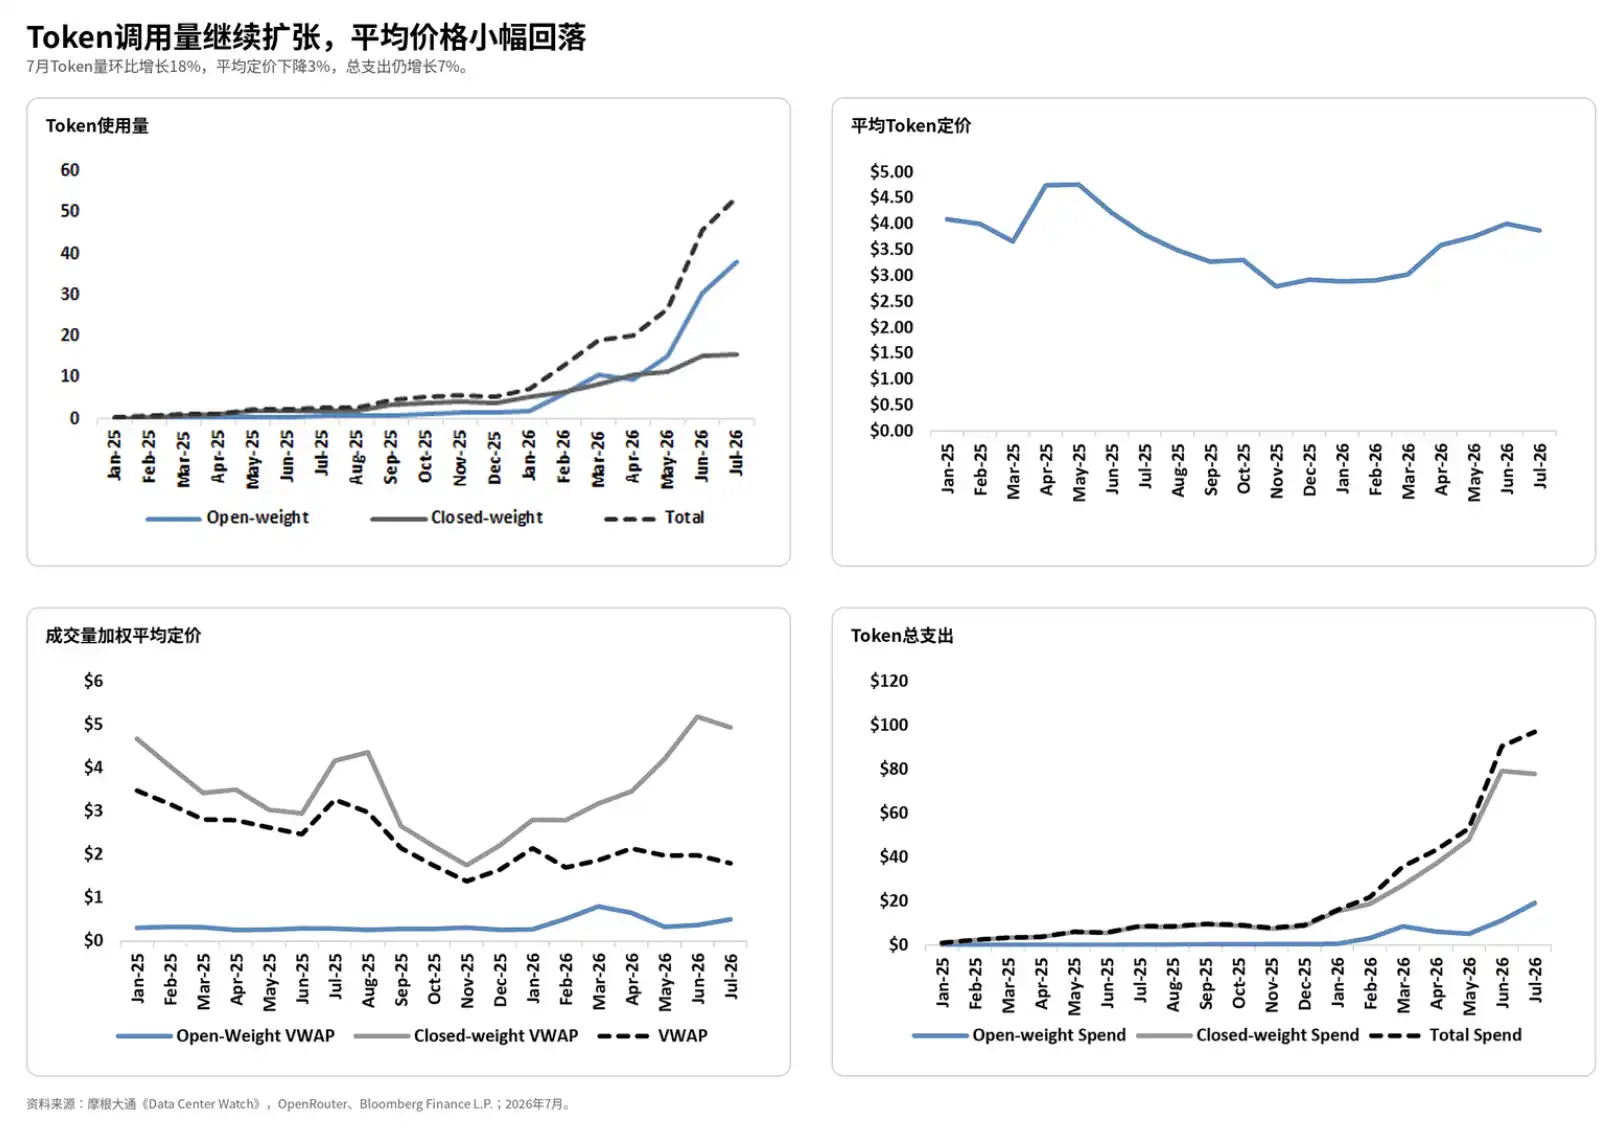
この範囲には制限を加える必要がある。GPT-4o、Claude 3.5 Sonnetなどの高性能クローズドソースモデルの出力トークン価格は通常、入力トークンよりも明らかに高く、GPT-4o miniなどの軽量モデルの価格はフラッグシップモデルと直接混同することはできない。つまり、レポート内の低価格は、入力トークン、軽量モデル、またはホスティング事業者のサンプル口径をより反映しており、すべての主要モデルの完全な呼び出しコストが同じ範囲に低下したと理解すべきではない。
それでも、方向性は依然として明確だ。AIアプリケーション企業にとって、同じQ&A、コード生成、検索拡張、またはカスタマーサービス呼び出しにおいて、単位推論コストは低下している。過去数年間、大規模モデルの商業化において最も計算が難しい課題の1つは「使えば使うほど損失が増える」ことであり、入力トークンの単価低下は、少なくとも一部の高頻度アプリケーションを持続可能なコスト範囲に近づけている。
さらに重要なのは、価格下落が呼び出し量の拡大を背景に発生している点だ。2026年前半から7月にかけて、レポートサンプル中のLLMトークン処理量は年初から数倍に増加し、一部の細分化されたセグメントでは4倍以上の成長を記録した。OpenAI、Anthropic、Metaなどの主要モデルの利用率は依然として70%~80%の高水準で安定しており、Llamaシリーズのオープンウェイトモデルの拡大も呼び出し量増加の重要な要因となっている。
市場が見ているのは「使われなくなったから値下げした」という状況ではなく、より大きな呼び出し量のもとで、モデルサービスプロバイダー、オープンウェイトエコシステム、インフラ供給が一体となって単価を押し下げているという現実だ。
オープンウェイトモデルはもはや低価格競争だけに頼らない
オープンウェイトモデルの急成長は、7月のトークン市場におけるもう一つの主要トレンドである。
レポートによると、オープンウェイトモデルの7月のトークン使用量は前月比26%増加し、前年同月比では63倍に達した。その出来高加重平均価格は前月比36%上昇し、トークン支出は前月比71%増加した。
これは、オープンウェイトモデルが単に低価格でクローズドソースモデルを圧迫しているわけではないことを意味する。性能が徐々に最先端レベルに近づくにつれ、一部のオープンウェイトモデルの呼び出し価格、使用量、支出が同時に増加している。
7月、オープンウェイトモデルの支出シェアは20%に上昇し、6月の12%、5月の10%を上回った。クローズドソースモデルはトークン総量の29%しか占めていないが、依然として支出の80%を占めており、高性能なクローズドソースモデルが商業価値の大部分を掌握していることを示しているが、オープンウェイトモデルが急速に追い上げている。
トークン使用量で見ると、7月のトップ5モデルはMiMo v2.5、DeepSeek v4 Flash、GLM 5.2、DeepSeek v4 Pro、MiniMax M3であり、これらでトークン総量の50%を占めた。
トークン支出で見ると、トップ5はClaude Opus 4.8、Claude Opus 4.7、Fable 5、Kimi K3、GPT-5.6 Solであり、これらで総支出の54%を占めた。このうち、Kimi K3が支出トップ5に入ったことは、オープンウェイトモデルが従来主にクローズドソースモデルが占めていた高価値領域に参入しつつあることを意味する。
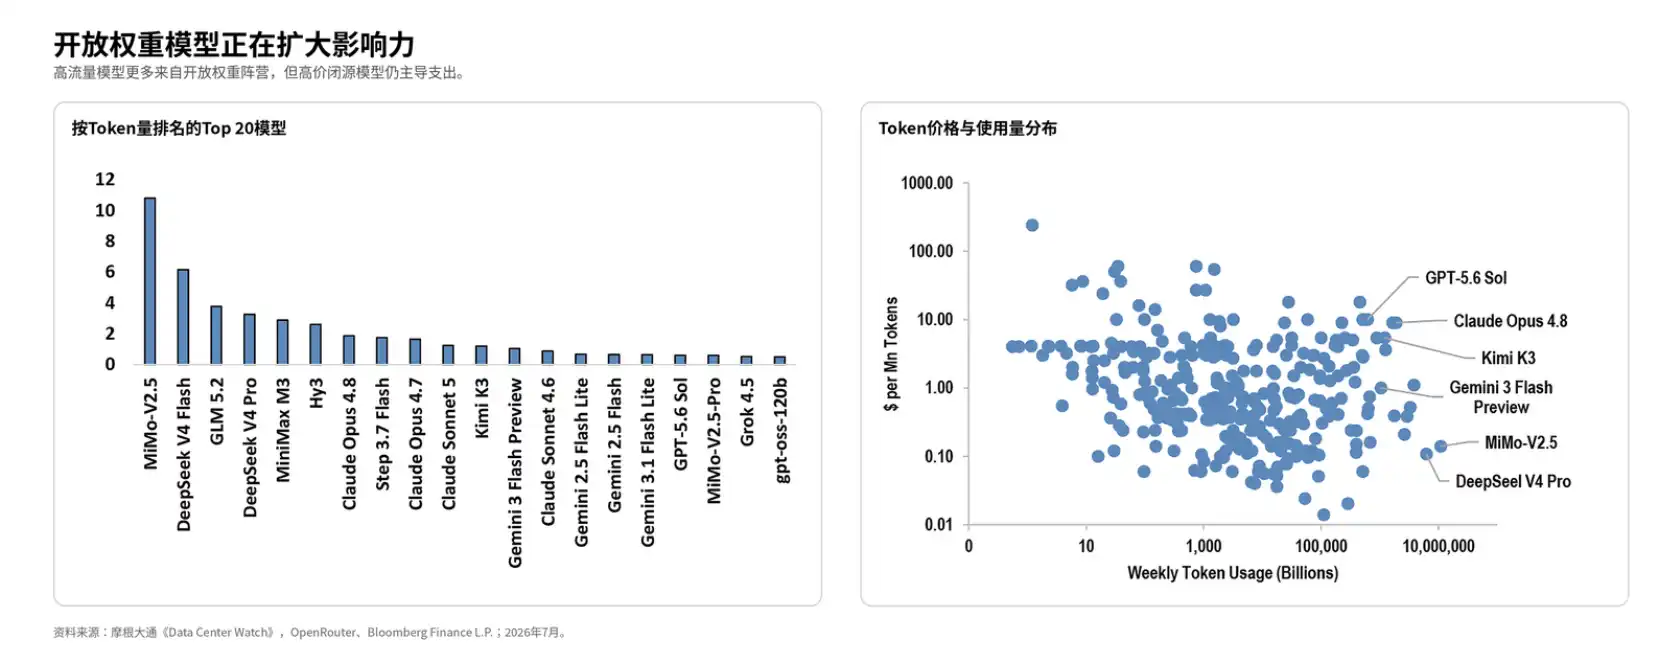
企業顧客にとって、選択可能なモデルが増えることは、単一のクローズドソースベンダーへの依存を減らすのに役立つ。しかし、このレポートから見ると、オープンウェイトモデルがもたらす変化は価格の引き下げだけではなく、より高価値な呼び出しシナリオや予算の獲得競争も含んでいる。
H100レンタル価格は下落も、ハイエンドカードは過剰状態に至らず
GPUレンタル市場でも、同様の構造的な二極化が見られる。
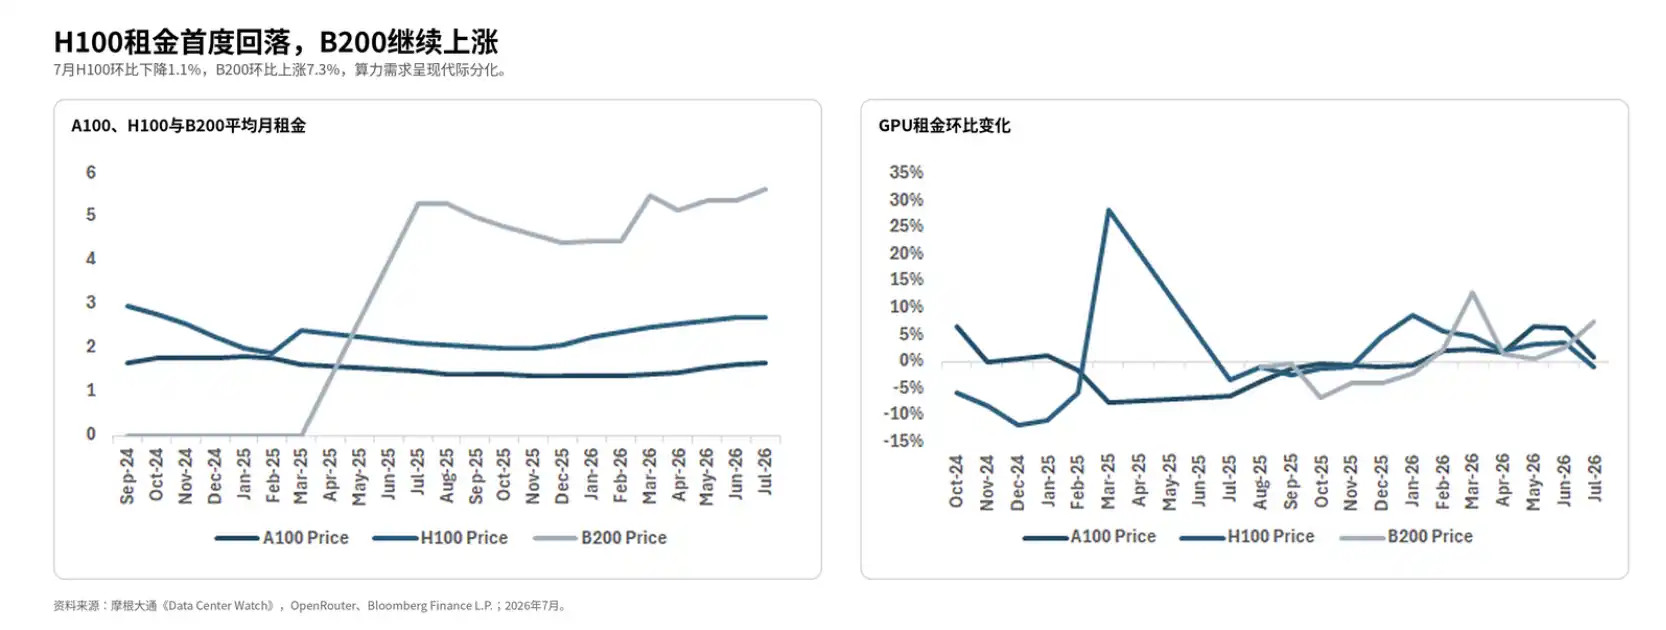
2026年7月、非ハイパースケールクラウド市場におけるH100の平均レンタル価格は、GPU1時間あたり2.68ドルとなり、前月比1.1%下落した。これはH100のレンタル価格が7ヶ月連続で上昇した後、初めての月次下落となる。
この下落幅は15%から25%を大きく下回っており、「H100レンタル価格が2割下落」と表現できるものではない。本レポートが追跡しているのは、あくまでGPU時間あたりの平均月額レンタル価格であり、単一カードの週次レンタル価格ではない。
これは供給側に変化が生じ始めていることを示している。より多くのGPUがクラウドレンタル市場に投入され、クラウドサービス事業者や計算プラットフォーム間の競争が激化し、短期レンタル価格はもはや極端な供給不足のみによって決定されなくなっている。ハイエンドGPUが不足していた時期と比較すると、購入不可、レンタル不可、順番待ちといったプレッシャーは緩和されている。
しかし、ハイエンドリソースは依然として安価ではない。H100の価格はA100を大幅に上回っており、GPU全体の稼働率は75%~90%を維持し、高性能GPUの稼働率は80%以上に達している。稼働率がこの範囲にある限り、レンタル価格の下落は、むしろ不足プレミアムの一部が削ぎ落とされているに過ぎず、計算能力の供給が全面的に過剰になったわけではない。
AI企業にとって、この変化は二つの影響をもたらす。
一つは、推論業務のコストが低下しやすくなることだ。推論には継続的で安定した低遅延の計算能力供給が必要であり、GPUレンタル価格の下落は、APIサービス事業者、AI検索、コードアシスタント、エンタープライズエージェント製品のコスト構造を改善する。
もう一つは、大規模モデルのトレーニングにかかるコスト圧力が同時に解消されるわけではないことだ。ハイエンドなトレーニングはGPUの数だけでなく、クラスターの相互接続、メモリ帯域幅、スケジューリング効率、安定した電力供給にも依存する。H100のレンタル価格が下落しても、大規模トレーニングのコストが同程度に下がるわけではなく、すべてのAIスタートアップが同等の品質のクラスターリソースを低価格で入手できるわけでもない。
メモリ価格上昇は鈍化、ハイエンドクラスターの値下がりは短期レンタルほど直接的ではない
価格の緩和が最も進んでいないのはメモリ分野である。
2026年5月から6月にかけて、レポートのサンプルではDRAMスポット価格が急騰し、DDR5 16Gbなどのカテゴリでは累積上昇率が90%~100%を超え、7月に入ってようやく安定した。これに対し、HBMはAIアクセラレータの需要により高止まりを続けており、契約価格はスポット価格に1~2四半期遅れて反映される。
ハイエンドAIアクセラレーターにとって、GPUチップ自体が唯一のボトルネックではなく、HBM、先進パッケージング、データセンターの納品が実際の供給に影響を与える。レンタル市場で一部のGPU価格が下落しても、上流のメモリやハイエンドクラスターの納品が全体のコスト低下スピードを制限し続ける。
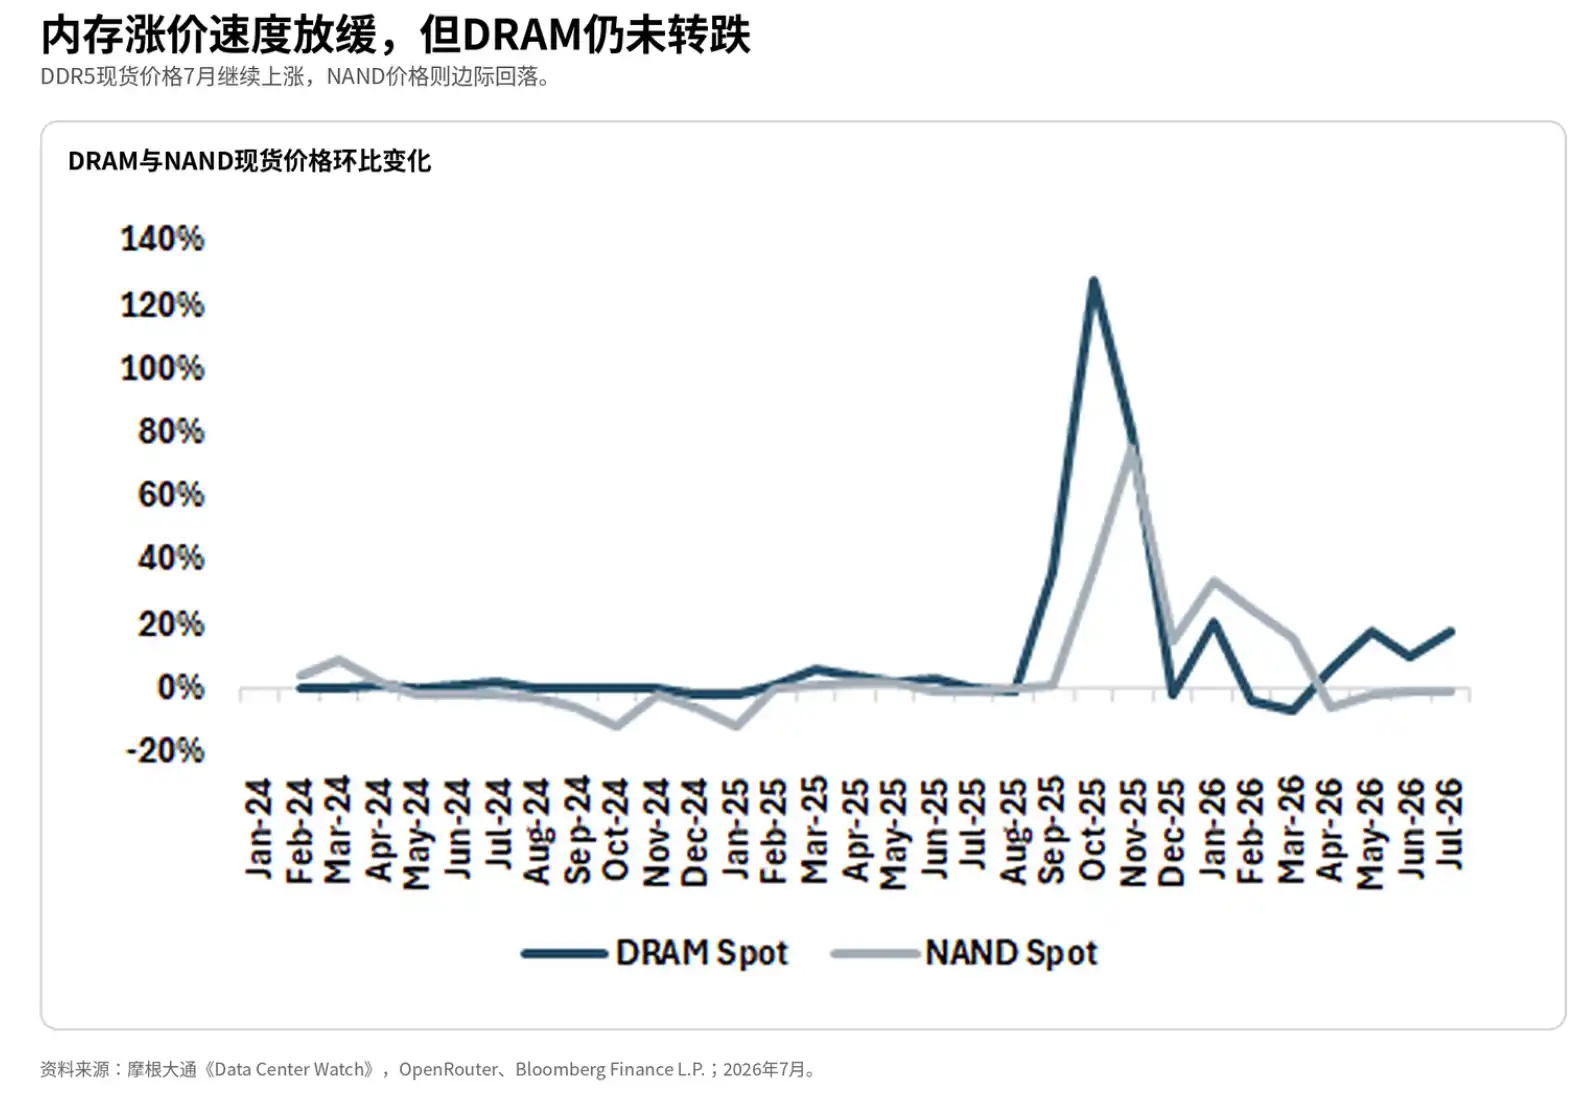
これこそが、「計算リソースの逼迫が緩み始めた」という表現を、単純に「計算リソース不足が終わった」と書き換えられない理由である。レンタル市場の価格下落は、短期的な供給圧力の一部が緩和されたことを示している。しかし、ハイエンドのトレーニングや大規模推論クラスターは、メモリ帯域幅、先進パッケージング、次世代GPUの出荷ペースに依然として制約されている。
時間軸に注意する必要がある。このレポートは、2026年7月のサンプルにおける価格と稼働率の変化を反映しており、2026年半ばにおけるAI計算リソース逼迫の緩和を示すスナップショットとして適しているが、すべてのクラウドベンダー、すべての地域、すべての長期契約価格を包括するものではない。
コストが下がり、モデル企業の利益圧力の形が変わった
トークンとGPUレンタル価格の低下は、AIアプリケーション企業にとっては好材料だが、モデルサービスプロバイダーにとっては必ずしも良いニュースばかりではない。
呼び出し価格の低下は需要を刺激し、APIの利用量を拡大し、より多くの企業が大規模モデルを実際のビジネスプロセスに組み込むことを促進する。問題は、価格低下が推論効率の向上を上回るペースで進む場合、モデル企業やクラウドプラットフォームの利益率が圧迫されることだ。特に、オープンウェイトモデルが追い上げ、顧客の価格交渉力が強まる中で、クローズドソースAPIの高価格帯は引き続き挑戦を受ける。
ハードウェアやクラウドサービスプロバイダーにとって、H100の短期レンタル価格の下落は、過去の極端な供給不足による超高リターンが正常化し始めたことを意味する。長期契約、地域差、バッチサイズ、スポット価格の時間軸の違いにより、異なる顧客が実際に支払う価格には顕著な差が生じる。週単位の平均レンタル価格だけを見て、すべてのクラウドベンダーの収益が一律に減少すると結論付けることはできない。
この価格追跡が最も明確に示すシグナルは、2026年半ばにおいてAIインフラの供給が需要の一部に追いつき、単位あたりの呼び出しコストと短期レンタルコストが低下し始めたことだ。しかし、その限界も明確である。トークン使用量は依然として急増しており、ハイエンドGPUの稼働率は高く、出力トークンの価格はより高く、HBMは依然として逼迫している。コスト低下はまず、より市場取引が容易な領域で発生し、最も緩みにくいのは依然としてハイエンドクラスターと上流のメモリ供給である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事