モルガン・スタンレーが試算するCapEx利益:GPUレンタルからトークン販売へ、AIインフラはいかにして25%~50%のリターンを稼ぎ出すのか?

TL;DR
· モルガン・スタンレー試算、GenAIインフラはベースシナリオで約25%~50%の資本収益率を達成可能。
· 主要な前提条件はGPU利用率75%、GB300レンタル料、トークンスループット、API価格設定に依存。
· マイクロソフト、アマゾン、グーグル、メタが恩恵を受けやすいが、価格競争とオープンソースモデルが収益を圧迫する。
モルガン・スタンレーは7月27日付のレポートで、AIへの資本支出に関する収支計算を実施した。GPU利用率、レンタル料、トークンスループット、API価格がベースシナリオの前提を満たせば、生成系AIインフラとモデルAPI事業は約25%~50%の資本収益率を達成する可能性があると指摘。
これは、大型テクノロジー企業に対する市場最大の懸念に直接応えるものだ。マイクロソフト、アマゾン、グーグル、メタはGPUとデータセンターへの投資を強化し続けており、資本支出は拡大の一途をたどる。投資家は、これらの資金が利益に変わるのか、それとも減価償却費、エネルギーコスト、研究開発費を押し上げるだけなのかを知りたいと考えている。
この試算では、GenAIの収益化を3つの経路に分解している。GPUコンピューティング能力をIaaSとしてレンタル、自社インフラを活用したModel APIの提供、そして第三者コンピューティング能力をレンタルした上でのModel API提供である。最初の2つは、データセンター、顧客接点、製品配布能力を持つ大型テクノロジープラットフォームに適しており、3つ目はGPUレンタル料の影響を受けやすい。
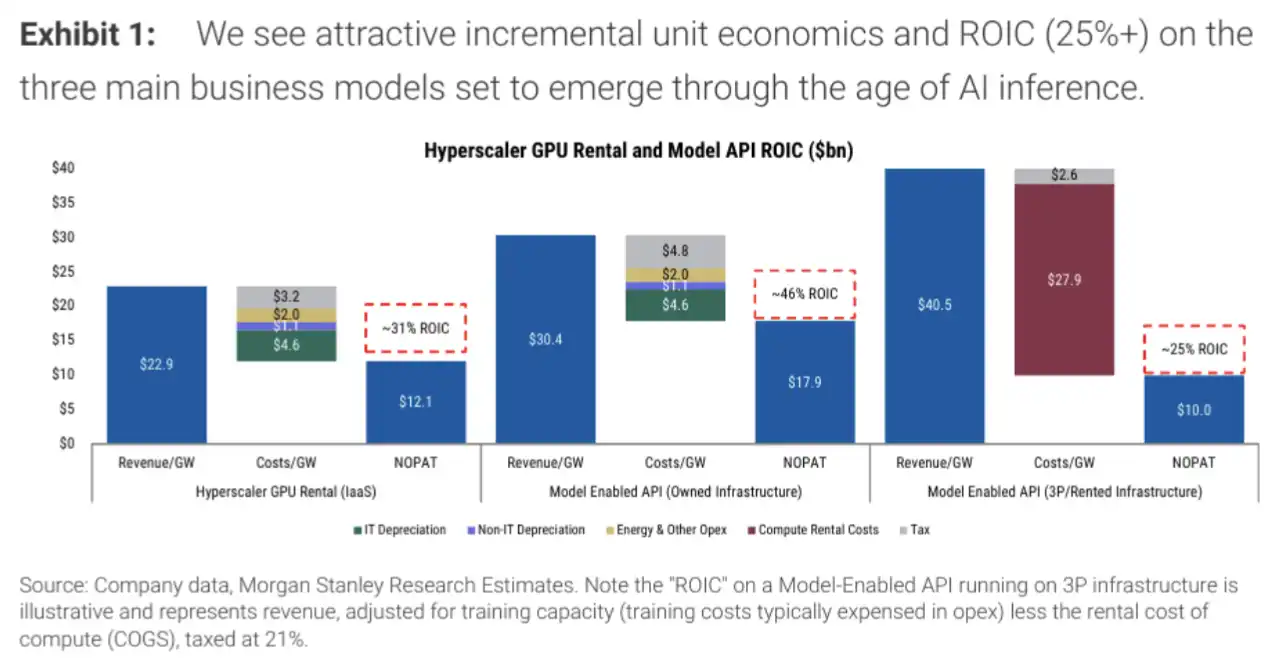
3つのGenAIビジネスモデルの収益率比較:GPU IaaS約31%、自社インフラModel APIが40%超、第三者インフラModel API約25%。
1.4兆ドルの支出、鍵はGPU購入だけではない
この試算の背景には、AIデータセンター建設がより資本集約的な段階に入っていることがある。公開転載の情報によると、モルガン・スタンレーはハイパースケーラーが2028年までに1.4兆ドルを超える資本支出を行うと予測しており、コンピューティング容量は2025年から2028年にかけて約4倍の120GWに達する可能性がある。
これらの容量がすべて即座に収益に変わるわけではない。最先端モデルのトレーニング、モデルメンテナンス、異なる規模のモデル反復には依然として大量のコンピューティング能力が消費される。トレーニング自体は直接課金されないが、減価償却費、エネルギー、運用コストを負担する必要がある。
収益率に真に影響を与えるのは、残りのコンピューティング能力が推論、API、エンタープライズソフトウェア、クラウドサービスによって十分に消化されるかどうかである。より直接的に言えば、1つのGPUが年間に何時間販売できるか、1時間あたりいくら課金できるか、1秒あたり何トークンを処理できるか、100万トークンあたりいくらで販売できるかが、AI資本支出がキャッシュリターンを生み出せるかどうかを決定する。
これこそが、このレポートの最もニュース性の高い部分だ。これまで市場では、キャペックス(設備投資)の数字が上方修正され続ける様子が主に見られていたが、今回モルガン・スタンレーは、ある単位経済の試算を提示した。すなわち、基本シナリオが成立する場合、AIインフラは高い減価償却の圧力を吸収し、質の高いクラウド事業やソフトウェア事業のリターンレベルに近づくことができるというものだ。
GPUレンタル:稼働率75%で、IaaSのリターンは約31%
第一の経路は、大手クラウド事業者がGPUの計算能力をIaaSとしてレンタルするというものだ。基本シナリオでは、1GWの容量は約41万基のNVIDIA GB300 GPUに相当し、稼働率は75%、1時間あたりのレンタル料金は8.5ドルと仮定する。
この仮定の下では、GPUレンタル事業の1GWあたりの年間収入は約229億ドル、増分EBITマージンは約67%、資本リターンは約31%となる。GPUの供給が十分に高い需要で満たされる限り、IaaSは低マージンのハードウェアレンタルではなく、高稼働率のインフラビジネスに近いものとなる。
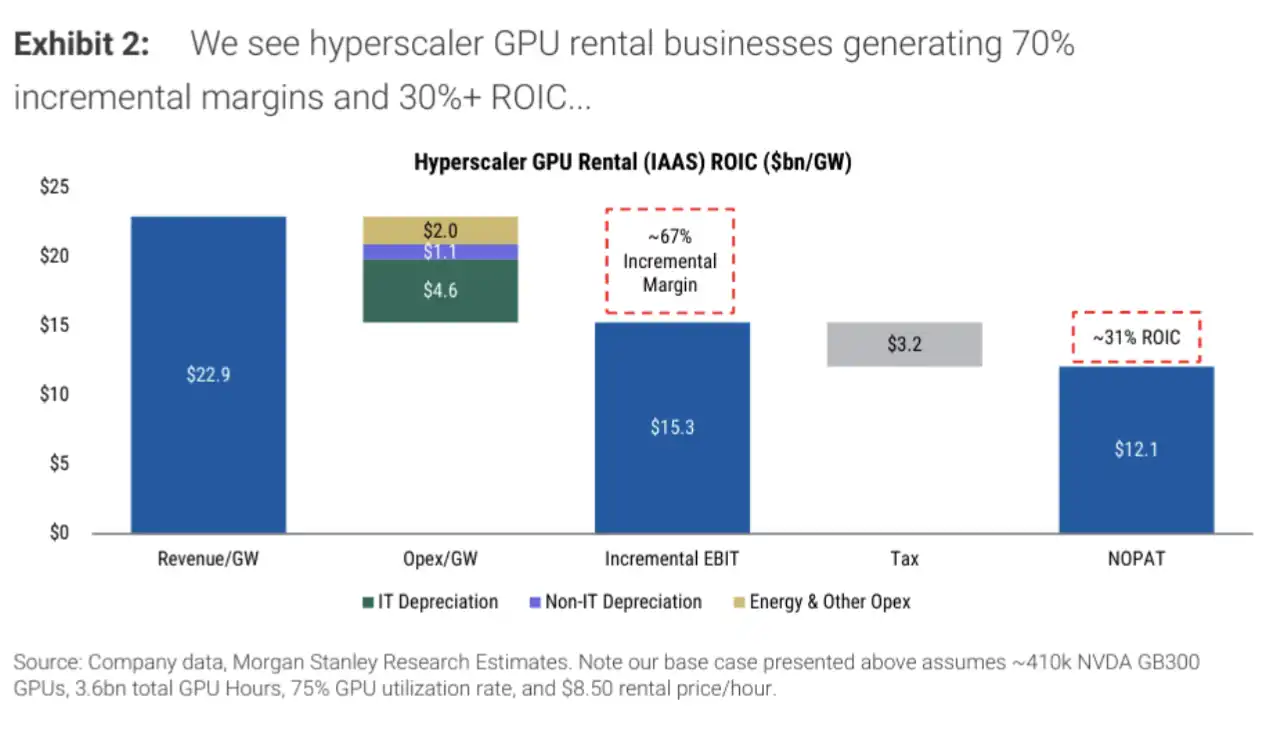
GPUレンタルのリターン分解と感応度分析:稼働率75%、レンタル料金8.5ドル/時間の場合、IaaSの基本リターンは約31%。
ここでの優位性は、大手クラウド事業者が既に持つ電力、データセンター、顧客関係、そしてクラウドプラットフォームの販売能力に由来する。新たに追加されるGPU容量が既存の顧客需要に組み込まれれば、収益への転換はより直接的になる。
しかし、この道筋は価格と稼働率に非常に敏感だ。GPUのレンタル料金の低下、稼働率の不足、エネルギーコストの上昇はいずれもリターンを圧迫する。新規参入者の増加やASIC、次世代GPUの登場に伴い、単位計算能力あたりの価格も下落する可能性があり、1時間8.5ドルというレンタル料金が長期にわたって維持できるかは不確かである。
Model APIの方が収益性が高く、賭けるのはトークン消費
第二の経路は、自社インフラを活用してModel APIを提供するというものだ。基本シナリオでは、容量の65%を推論に使用し、GPU1基あたり毎秒約2750トークンを処理可能とし、混合価格は100万トークンあたり1.75ドルと仮定する。
このシナリオでは、Model APIの増分EBITマージンは約75%、資本リターンは40%を超える。情報源によってこのリターンは約40%~46%と幅があるが、方向性は一致している。すなわち、自社の計算能力にモデルサービスを組み合わせることで、単なるGPU時間のレンタルよりも高いリターンが得られるということだ。
理由は複雑ではない。クラウド事業者やモデル提供者が販売しているのは単なるGPU時間ではなく、モデルの能力、推論サービス、API呼び出しである。収益はトークン消費に連動しており、利益率はより大きい。
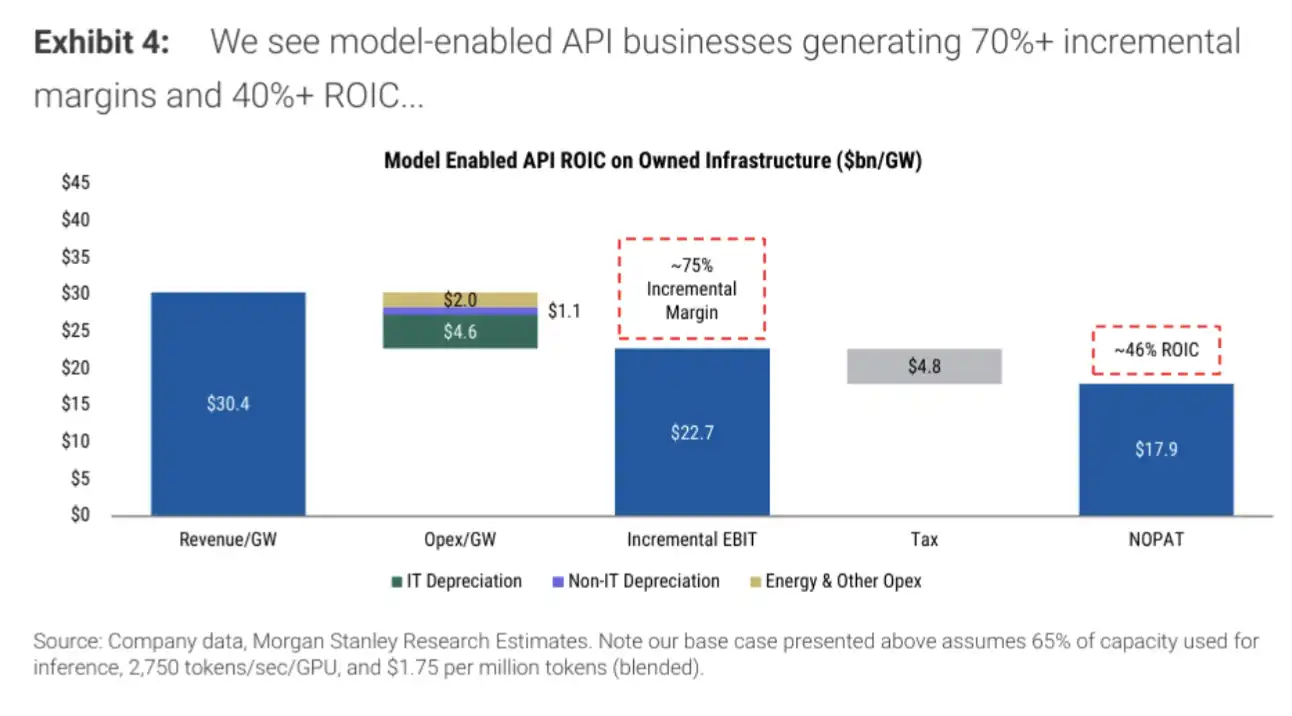
自社インフラ Model API シナリオ分析:2750 tokens/sec/GPU、100万トークンあたり1.75ドルの価格設定で、リターンは40%超。
これが、大手テクノロジー企業がチップを購入しつつ、AI機能を検索、オフィスソフト、広告、ECレコメンド、開発者ツールに組み込む理由も説明している。彼らが本当に目指しているのは、単に遊休コンピューティングリソースを貸し出すことではなく、推論を高頻度で課金可能な、既存製品に組み込める収益源に変えることである。
リスクもトークン面に集中している。トークンのスループットはチップだけでなく、モデルのパラメータ規模、ソフトウェアスタック、入出力比率、推論最適化能力にも依存する。モデルがより効率的になれば、GPU単位あたりの処理トークン数が増え、リターンは上昇する。オープンソースモデルや価格競争が100万トークンあたりの収益を押し下げれば、利益率は希薄化する。
第三者インフラをレンタルしてAPIを提供すると、利益が食われやすい
3つ目の経路は、モデル企業が第三者インフラをレンタルし、顧客にModel APIを提供するケースである。ベースシナリオでは、GPUレンタル料は約7.75ドル/時間、増分EBITマージンは約31%、税後リターンまたは利益率は約25%となる。
この経路でも利益は出せるが、自社インフラを持つプラットフォームには及ばない。GPUをレンタルする側は、まずコンピューティングリソースのレンタル料を支払い、さらにモデルトレーニング、推論、サービス、販売コストを負担するため、自社に残る利益の幅は狭くなる。
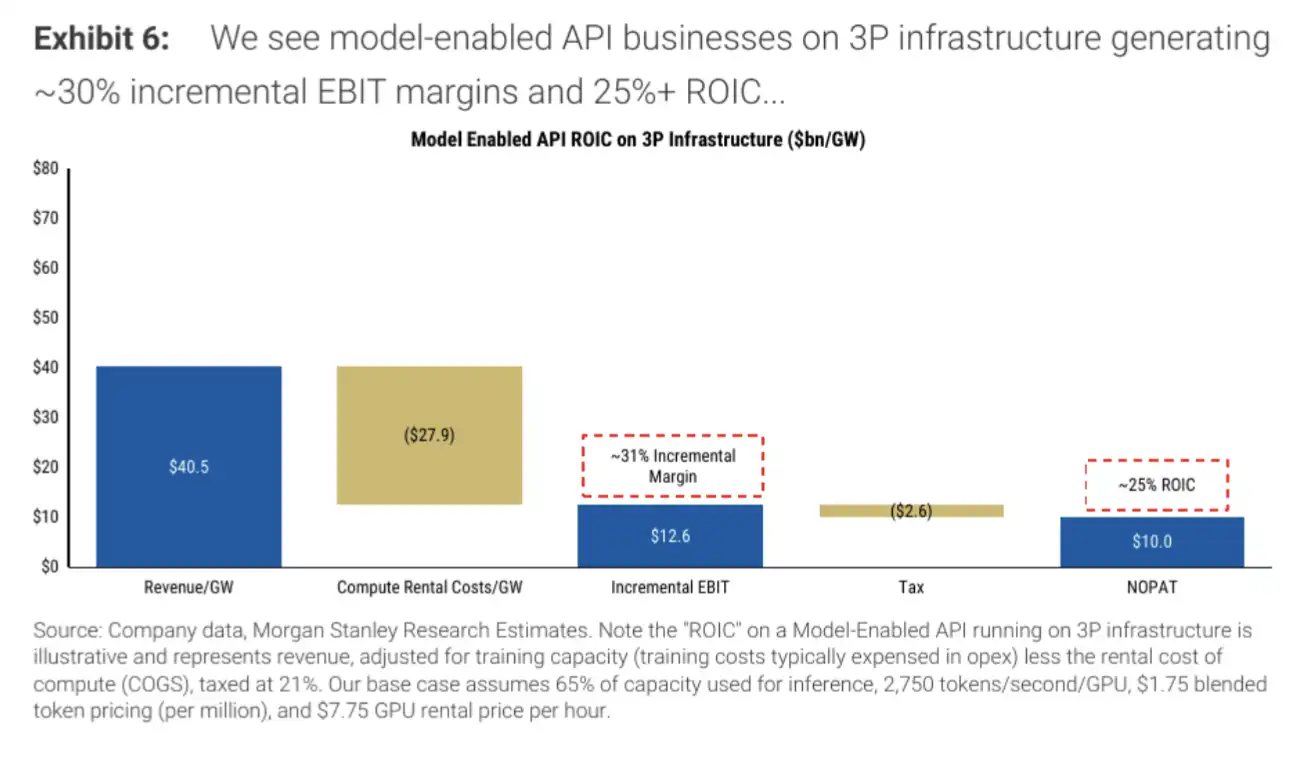
第三者インフラ Model API シナリオ分析:GPUレンタル料7.75ドル/時間、トークン価格、スループット、レンタルコストが共同で約25%の税後リターンを決定。
これが、マイクロソフト、アマゾン、グーグル、メタが相対的に優位に立つ理由でもある。彼らは資本力、データセンター、顧客接点、製品展開力を有しており、IaaSとAPIの間でより適切な収益化方法を選択できる。純粋なモデル企業や中間層のアプリケーションは、十分な価格決定力を持たなければ、コンピューティングコストに挟まれやすい。
これは、サードパーティのモデル企業にチャンスがないという意味ではない。高品質なモデル、垂直領域、企業向けカスタマイズ、アプリケーションレイヤーでの配信は、依然として差別化を生み出す可能性がある。しかし、資本収益率の観点から見ると、低コストの計算能力と高い稼働率のインフラを有する企業の方が、利益を残しやすい。
焦点は4つの大手テクノロジープラットフォームだが、高いリターンはまだ実現していない
モルガン・スタンレーは、この試算に基づき、マイクロソフト、アマゾン、メタ、グーグルを引き続き強気で見ている。これらの企業に共通する強みは、AIインフラを拡張できるだけでなく、既存の製品と顧客の入り口を持ち、推論需要を取り込めることだ。
マイクロソフトにはオーバーウェイト(Overweight)評価が与えられ、目標株価は600ドル。グーグルの親会社アルファベットの目標株価は400ドル、メタはトップピック(Top Pick)に選ばれ、目標株価は775ドル。アマゾンも大手AIプラットフォームの恩恵を受ける方向性に含まれるが、その具体的な目標株価は公開情報によって異なるため、単一の数字を結論とすべきではない。
これらの銘柄への注目は、AIへの設備投資がすでに成果を上げていると理解すべきではない。4社の短期的な決算は、依然として減価償却、エネルギー消費、チップの世代交代、研究開発費の圧力にさらされる可能性がある。AI投資が株主還元につながるかどうかは、最終的には推論収入の成長がコスト拡大を上回るかどうかにかかっている。
25%~50%のリターン率も、あくまでシナリオ試算であり、すでに実現した財務結果ではない。75%の稼働率は高いハードルであり、企業向けAIアプリケーションの導入が予想より遅れれば、遊休GPUが直接リターンを押し下げる。また、トークンの価格設定も不安定で、オープンソースモデル、より効率的な小規模モデル、クラウドベンダー間の価格競争が、100万トークンあたりの収入を押し下げる可能性がある。
このレポートが示しているのは、むしろ一つの物差しだ。大手テクノロジー企業がAIインフラを高い稼働率に維持し、Model API、クラウドサービス、既存製品を通じてトークン消費を収益に変えられれば、AIへの設備投資は単なるコストのブラックホールにはならない。逆に、レンタル料、稼働率、推論採用率が基準に達しなければ、25%~50%のリターンはすぐにモデル表の中だけのものになるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事