バーンスタインの分析:広告収入が27%増加、MetaのパーソナルAIはいつ収益化されるのか?

TL;DR
· Metaの第2四半期売上高は608億ドルに増加。バーンスタインの調査レポートはアウトパフォーム評価を維持するものの、目標株価を800ドルに引き下げ。
· Advantage+の年換算収益率は750億ドル超だが、2026年の設備投資ガイダンスは依然として1300億~1450億ドルと高水準。
· 広告とビジネスツールはすでにAIの恩恵を受けているが、個人向けAIの入口、収益化のスピード、規制圧力が依然としてバリュエーションの境界線を形成。
Metaの第2四半期決算は、広告の基盤が依然として堅調であることを示す一方、AIへの投資が収益圧力を前面に押し出している。バーンスタインの調査レポートによると、Metaは引き続きアウトパフォーム評価を維持しているが、目標株価は850ドルから800ドルに引き下げられた。
今回の引き下げは、広告事業の弱体化を予想したものではない。Metaの第2四半期の総売上高は608億100万ドルで前年同期比28%増、広告収入は593億6300万ドルで同27%増となった。問題は、同社がAIインフラへの投資を極めて高い水準に維持している点にある。2026年の設備投資ガイダンスは1300億~1450億ドルに達し、ファイナンスリースの元本支払いも含まれている。経営陣はまた、AIインフラへの投資は少なくとも2027年まで続く可能性があると示唆している。
調査レポートの見解によれば、800ドルの目標株価は2027年の予想PER約22倍に相当する。この目標株価には依然として上昇余地が残されているが、その前提は明確だ。すなわち、AIは広告効率を高めるだけでなく、Metaが次世代の消費者向け入口を守り、消費者向けAIの課金方法を徐々に見つける手助けをする必要があるということだ。
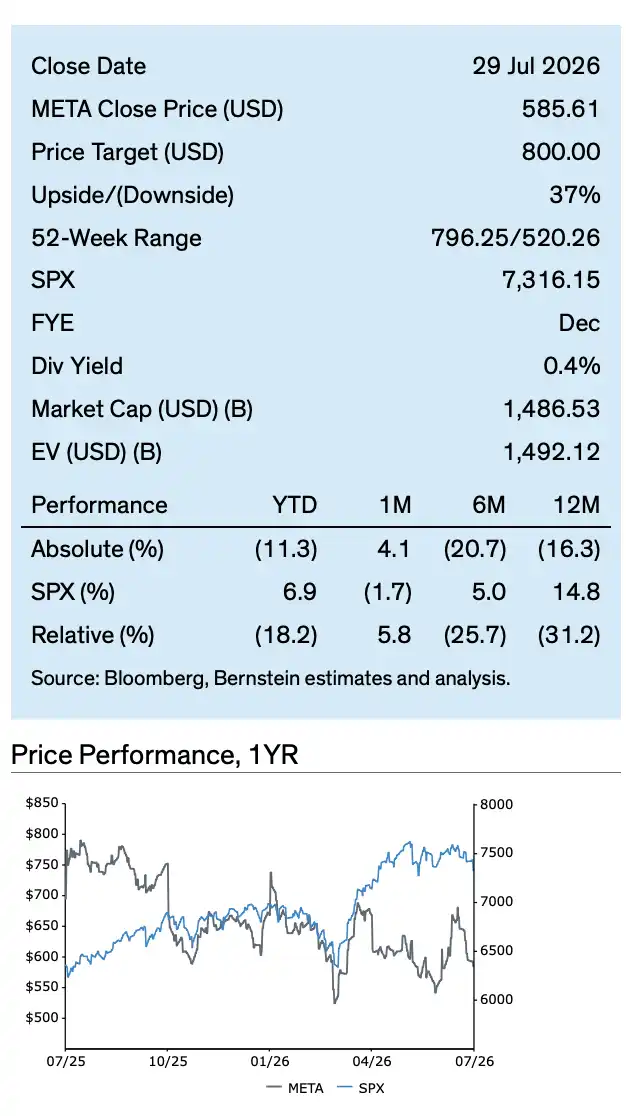
Metaの株価は過去1年間で796ドルの高値から約586ドルまで下落し、年初来ではS&P500に対して18.2%のアンダーパフォームとなっている。
広告は加速、AIはすでに収益に貢献
Metaの第2四半期で最も堅調な数字は、依然として広告からもたらされている。
同社の総売上高は608億100万ドル、広告収入は593億6300万ドル。ファミリーのデイリーアクティブユーザー数は36億人に達し、Instagramのデイリーアクティブユーザー数は20億人、Threadsの月間アクティブユーザー数は5億人を超えた。WhatsAppのピーク時には毎秒3000万件のメッセージが処理されており、Metaがソーシャル、コミュニケーション、ビジネスメッセージングのシーンにおいて強固なトラフィック基盤を維持していることを示している。
AIはもはや長期的な製品ストーリーだけではない。Advantage+広告スイートの年換算収益率は750億ドルを超え、900万以上の中小企業が少なくとも1つのAI広告クリエイティブツールを利用している。Metaにとって、これは単独のAIアプリをリリースするよりも直接的だ。なぜなら、AIは広告配信、クリエイティブ生成、コンバージョン最適化、ビジネスツールに組み込まれ、同社の最も収益性の高いシステムに浸透しているからだ。
Meta AIがMuse Sparkを統合した後、1日のインタラクション数が60%増加しました。Business Agentsはすでに100万以上の事業者が毎週利用しています。FoA Otherの収益は第2四半期に10億ドルを突破し、前年同期の5億8300万ドルから約73%増加しました。
これらのデータは直接的に新たな利益曲線とイコールにはなりませんが、少なくともAI機能が発表会やロードマップに留まらず、実際にユーザーや事業者に利用されていることを示しています。
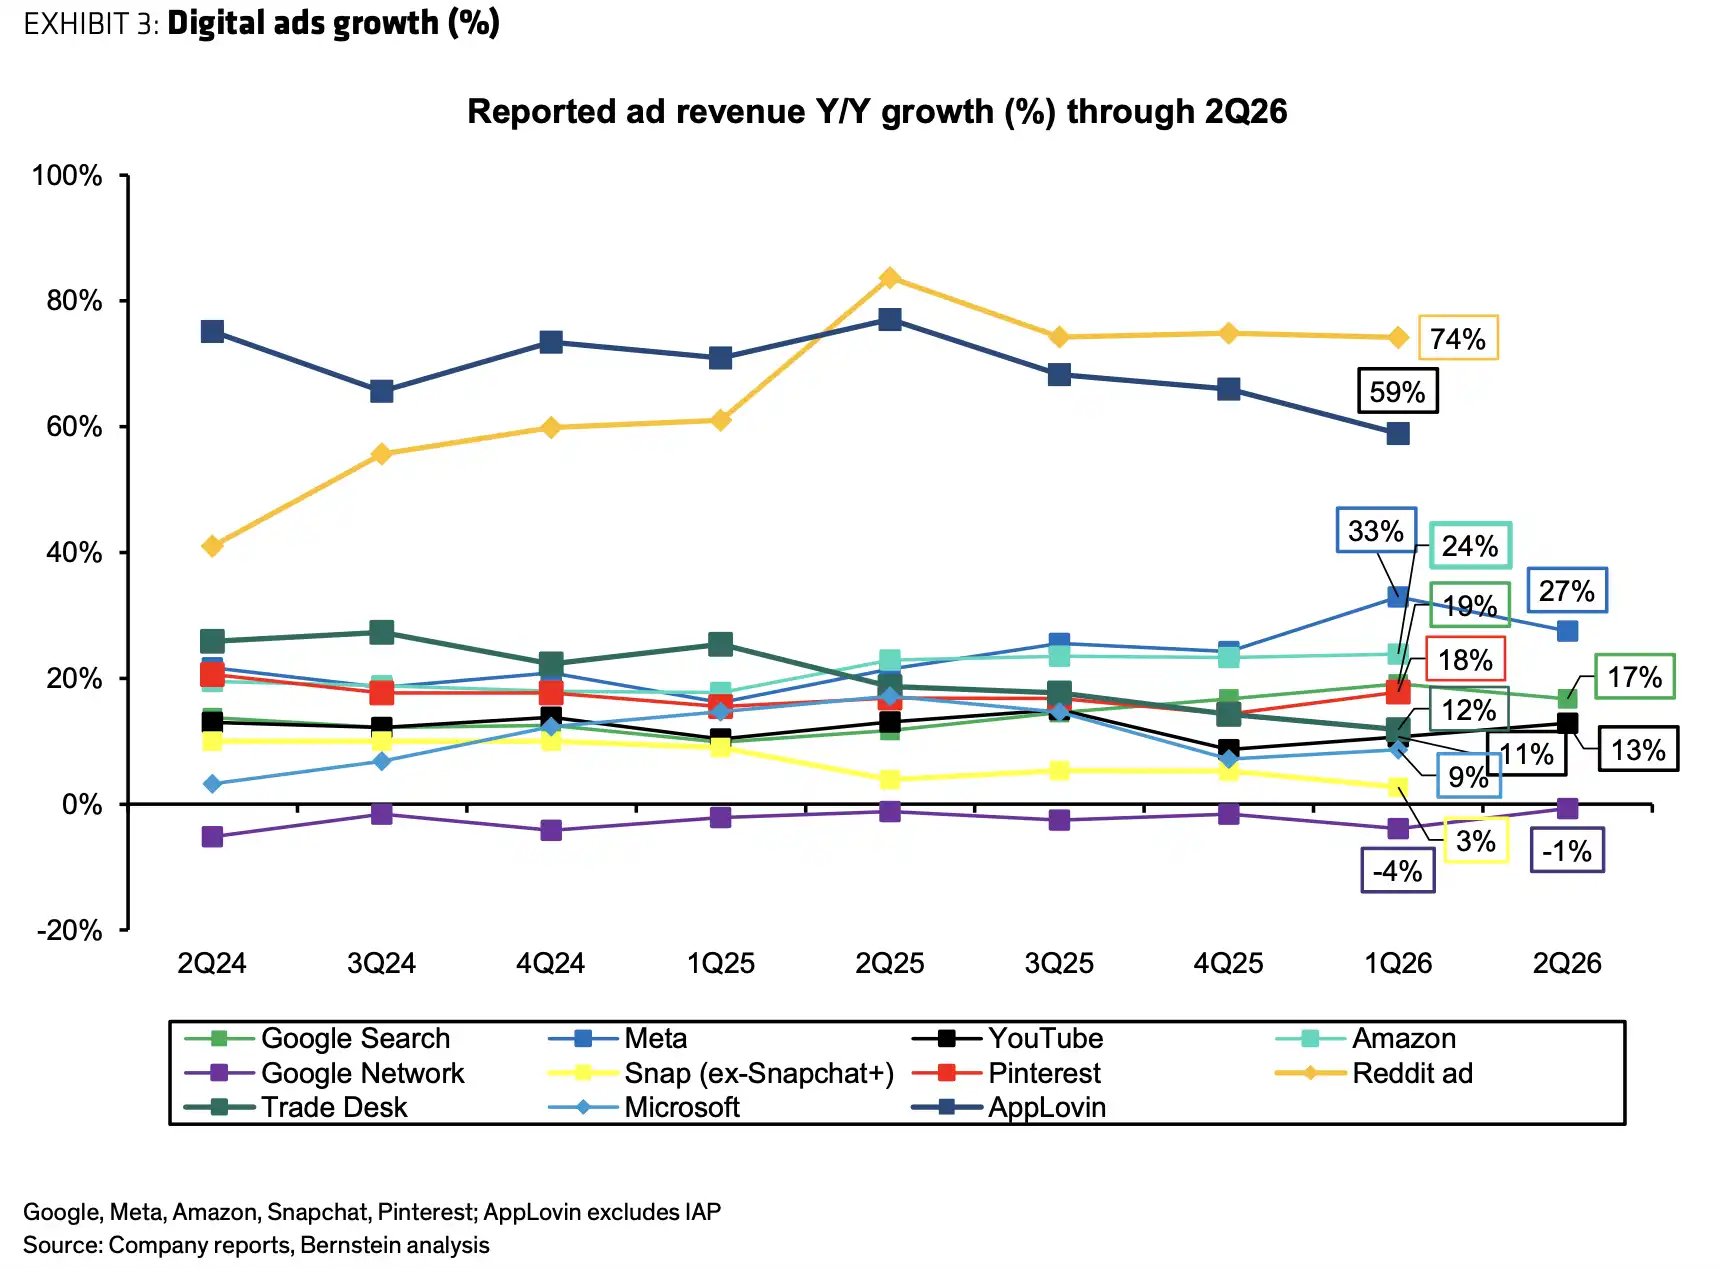
Metaの第2四半期の広告収入は前年同期比27%増加し、デジタル広告業界の中でも高い水準を維持しています。
ザッカーバーグが個人AIに賭けるのは、次世代の入口を守るため
ザッカーバーグが提唱する「パーソナルスーパーインテリジェンス」は遠い未来のように聞こえますが、Metaの歴史に照らせば、そのロジックは複雑ではありません。Metaが最も恐れるのは広告の短期的な成長率の変動ではなく、消費者が新しいプロダクトフォーマットによって入口を書き換えられることです。
TikTokはMetaにショート動画への移行で後れを取らせました。ChatGPTの爆発的な登場後も、Metaは生成AIの第一波のユーザー心理において主導的な地位を確保できませんでした。ユーザーの滞在時間と広告配信で収益を上げる企業にとって、ユーザーが将来、より多くの時間をAIアシスタント、AIエージェント、AIハードウェア、または新しいコンテンツ生成ツールに費やすようになれば、Metaは傍観者ではいられません。
これが、Metaが同時に複数のラインを推進する理由を説明しています。Muse Spark 1.1有料API、企業向けAIエージェント、Meta Oneサブスクリプションサービス、AI統合スマートグラス、そして事業者向けのビジネスツールプラットフォームです。
ただし、これらはまだ初期のシグナルに過ぎません。Other収益の成長は速いものの、ベースはまだ小さいです。API、サブスクリプション、成果報酬、AIエージェントが安定した収益を生み出せるかどうかは、さらに時間をかけて証明する必要があります。
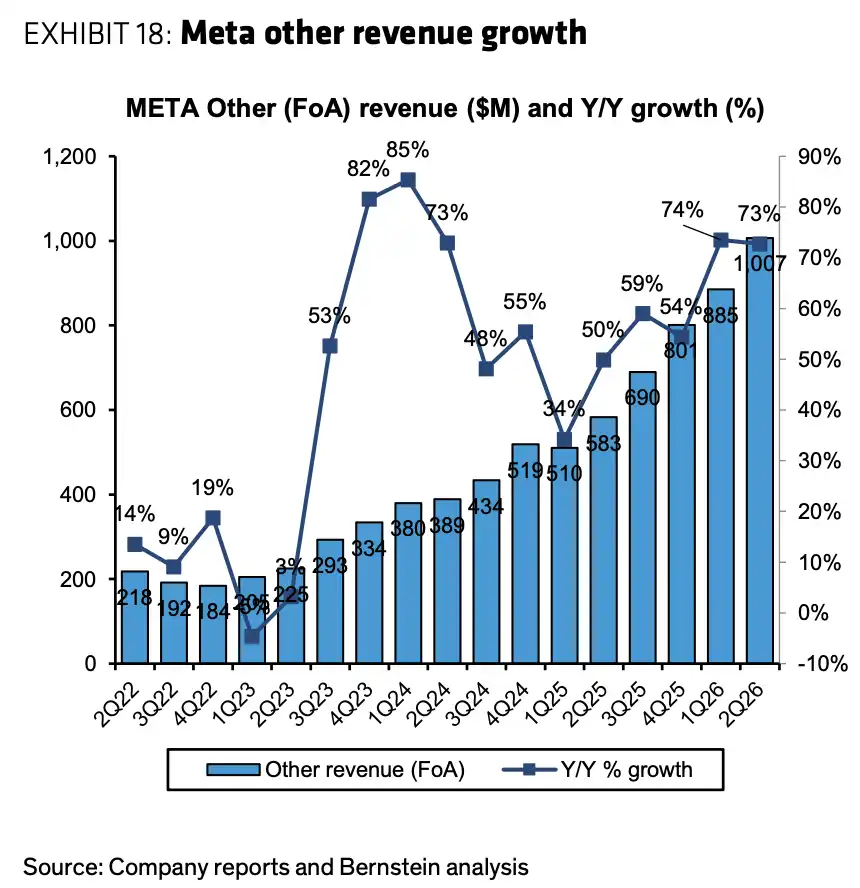
FoA Otherの収益は第2四半期に10億ドルを突破し、前年同期比約73%増加しましたが、まだ初期の拡大段階にあります。
目標株価が引き下げられた背景には、より高い設備投資への圧力
目標株価の下方修正の主な圧力は、投資側から来ています。
Metaが示した第3四半期の収益ガイダンスは610億~640億ドルで、前年同期比19%~25%の増加に相当し、これには約1%ポイントの為替逆風が含まれています。収益面は依然として強いものの、費用と設備投資の増加が市場の要求をさらに引き上げています。
年間費用ガイダンスは1,650億~1,690億ドル。2026年の設備投資ガイダンスは1,300億~1,450億ドルで、下限は従来比50億ドル上方修正され、ファイナンスリース元本支払いを含む口径。
本レポートのモデルによると、2026年のEPS予想は32.27ドル、2027年は36.68ドルに下方修正された。収益ストーリーは否定されていないが、利益圧力はより明確になっている。投資家は、これらのAIサーバー、モデル、チップ、人材への投資が、最終的に広告効率の向上、ユーザー粘着性の強化、あるいは新たな消費者向けAI収益につながると信じる必要がある。
これが800ドルの目標株価の境界線でもある。本レポートでは、2027年のEV/Sales 6.7倍とDCFモデルを各50%加重平均し、DCFの前提条件にはWACC 10%と永続成長率3.5%を含む。公開機関の目標株価の口径は完全には一致しないため、800ドルは市場のコンセンサス予想ではなく、本レポートの評価口径としてより適切である。
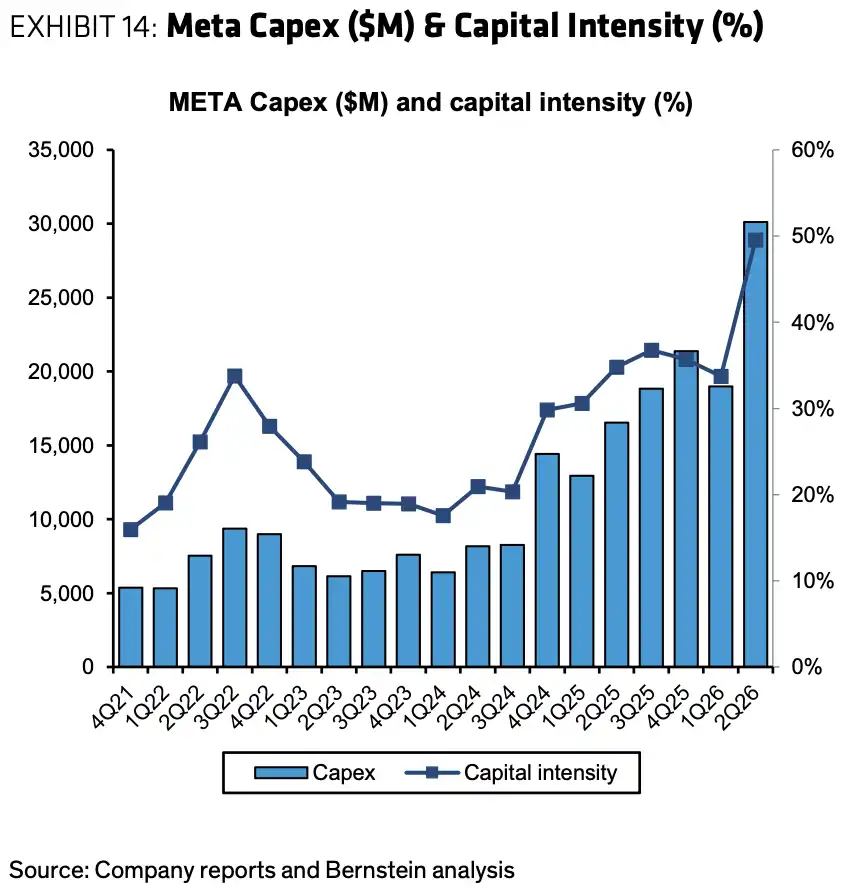
2026年の設備投資ガイダンスは1,300億~1,450億ドルで、資本集約度は50%超に上昇し、2027年も高水準が続く見通し。
広告は現在を証明できるが、個人向けAIはまだ未来を証明できていない
Metaの現時点で最も説得力のある部分は、AIが広告効率とユーザー体験を改善している点だ。広告収入、ユーザー規模、AI広告ツールの収益率は、いずれも基盤が依然として強いという判断を支えている。
しかし、個人向けAIの入口は、同程度の強さの証拠をまだ示していない。
消費者向けAIのプロダクト形態は依然として変化している。チャットアシスタント、コンテンツ生成ツール、AIグラス、あるいはInstagram、WhatsApp、Facebookのフィードやビジネスメッセージエージェントに組み込まれる可能性もある。どれが高頻度の入口となるか、どれが安定した課金を生み出せるか、どれが広告コンバージョンを向上させるかは、現時点ではいずれも定まっていない。
規制も想像力を抑え込むだろう。Metaは依然として青少年保護や反トラスト法などの訴訟や調査に直面している。AI製品が通信、コンテンツレコメンデーション、広告配信、未成年者の利用シーンにさらに進出すれば、コンプライアンスコストは上昇し続ける可能性がある。
したがって、800ドルの目標株価は条件付きの楽観論を残している。広告本業は依然としてAI投資のキャッシュフローを生み出せるが、個人向けAIはまだ損益計算書に直接書き込める新たな収益曲線にはなっていない。Metaは次世代の入口のチケットを買うために資金を燃やし続けることができ、市場はこれらの投資がいつまで防衛コストに過ぎないのかを注視するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事