ゴールドマン・サックスが10のシグナルを示し、中国のAIセンチメントがどこまで進んだかを判断する。

TL;DR
・ゴールドマン・サックスは、価格、バリュエーション、レバレッジ、投資家ポジション、政策、ファンダメンタルズなどの観点から、中国AIハードテック調整局面の進捗を判断する10のシグナルを列挙。
・スタイル反転、個人投資家の過熱感低下、自社株買い増加、「国家チーム」の純買い転換は、過熱気味のセンチメントが一部解消されたことを示す。
・しかし、A株ハイテクの売買代金、信用取引、機関投資家ポジションは依然として高集中であり、ハードテックの業績予想上方修正の勢いも鈍化し始めており、調整がそのまま底打ちを意味するわけではない。
中国のAIハードテックは、上半期の急騰後、センチメント再評価の局面に入っている。
ゴールドマン・サックスが8月9日に発表した中国戦略レポートによると、同社が定義する中国AI株式プールにおいて、AIハードテック代表銘柄は上半期に平均33%上昇した。世界的なAIハードウェア取引の反転に伴い、科創50、創業板指数、中証1000は直近高値から20%以上調整している。
問題は、この調整が単なる短期的な利益確定なのか、それともAI取引にさらに深い構造変化が起きているのかということだ。
ゴールドマン・サックスは指数の下落幅だけでなく、収益の分散、市場集中度、バリュエーション、レバレッジ、個人投資家センチメント、機関投資家ポジション、上場企業の行動、政策、「国家チーム」資金、業績予想という10の観点から、中国AIハードテックのセンチメントと調整サイクルがどの段階にあるかを判断している。
10のシグナルは共通して、極端ではない答えを指し示している。これまで蓄積された投機的ポジション、過度なバリュエーション、レバレッジはかなりの部分が解消されたが、一部のポジション集中リスクは依然として存在し、ファンダメンタルズの上方修正の勢いも鈍化している。市場の最も混雑した局面は過ぎた可能性があるが、調整が完全に終了したとはまだ確認できない。
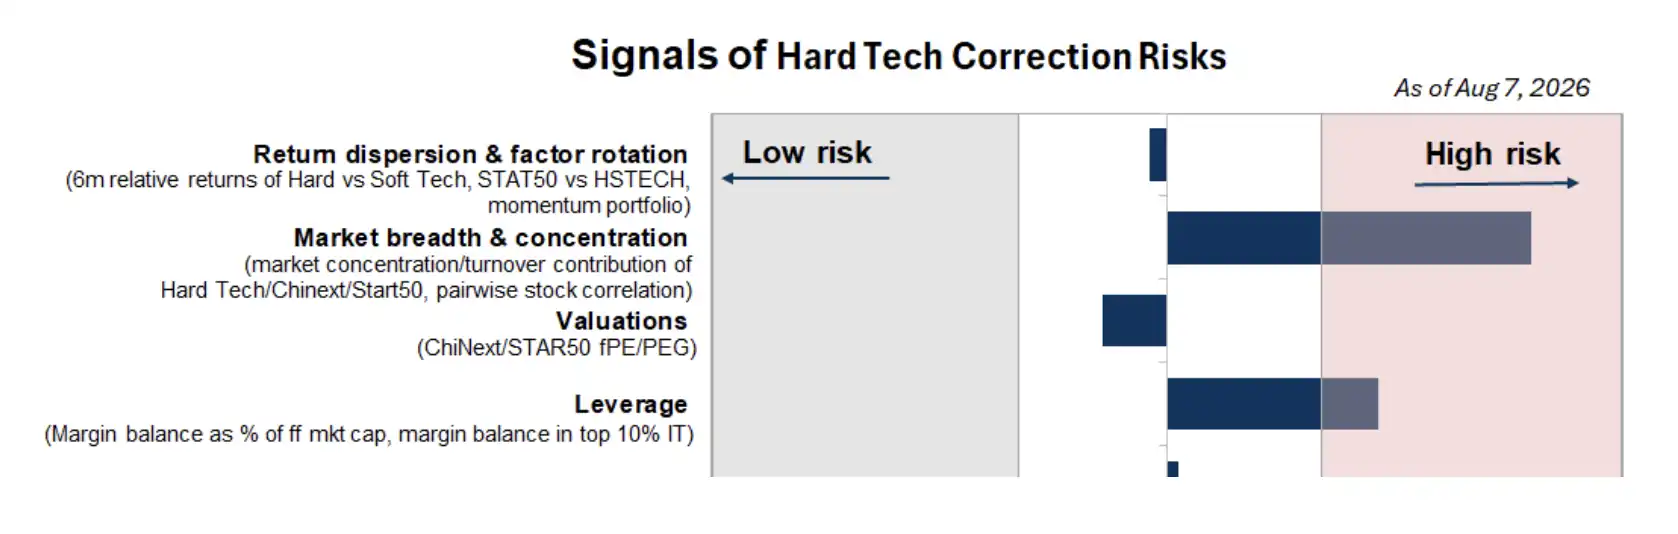
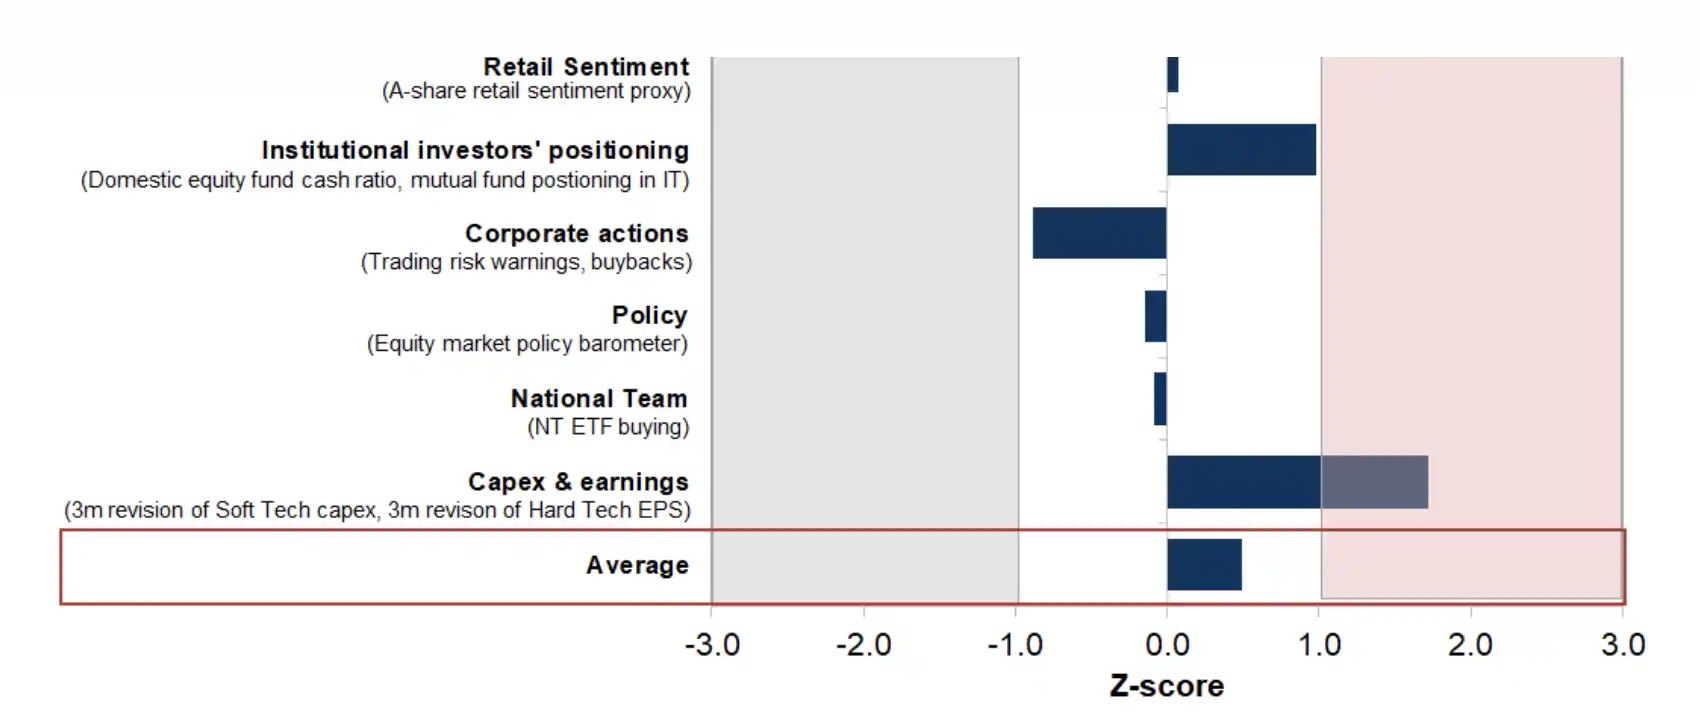
ゴールドマン・サックスがまとめた10の指標によると、中国AIハードテックの市場の広がりと集中度リスクが最も顕著であり、レバレッジ、機関ポジション、業績修正も依然として高水準にある。一方、バリュエーション、個人投資家センチメント、企業行動、政策シグナルは明らかに冷え込んでいる。データは2026年8月7日時点。
価格シグナル:価格は冷え始めたが、集中度は依然として高い
シグナル1:ソフトテックとハードテックの収益格差が急速に縮小
上半期、中国AI取引の最大の特徴は、すべてのAI資産が普遍的に上昇したことではなく、資金がハードテックに高度に集中したことだ。
ゴールドマン・サックスのデータによると、今年前半6ヶ月間で、科創50の恒生テック指数に対する収益格差は一時100パーセントポイントを超え、2021年初頭の市場分散度急騰時の高水準に相当した。小型株、高成長、モメンタムスタイルも当時の市場の主要な牽引役となった。
7月に入ると、これらのスタイルは急速に反転した。世界のAIハードウェア取引の潮が引くにつれ、ハードテック、小型株、モメンタムファクターの超過リターンは大幅に縮小し、ソフトテックのハードテックに対する相対的なパフォーマンス格差は長期平均付近に戻っている。
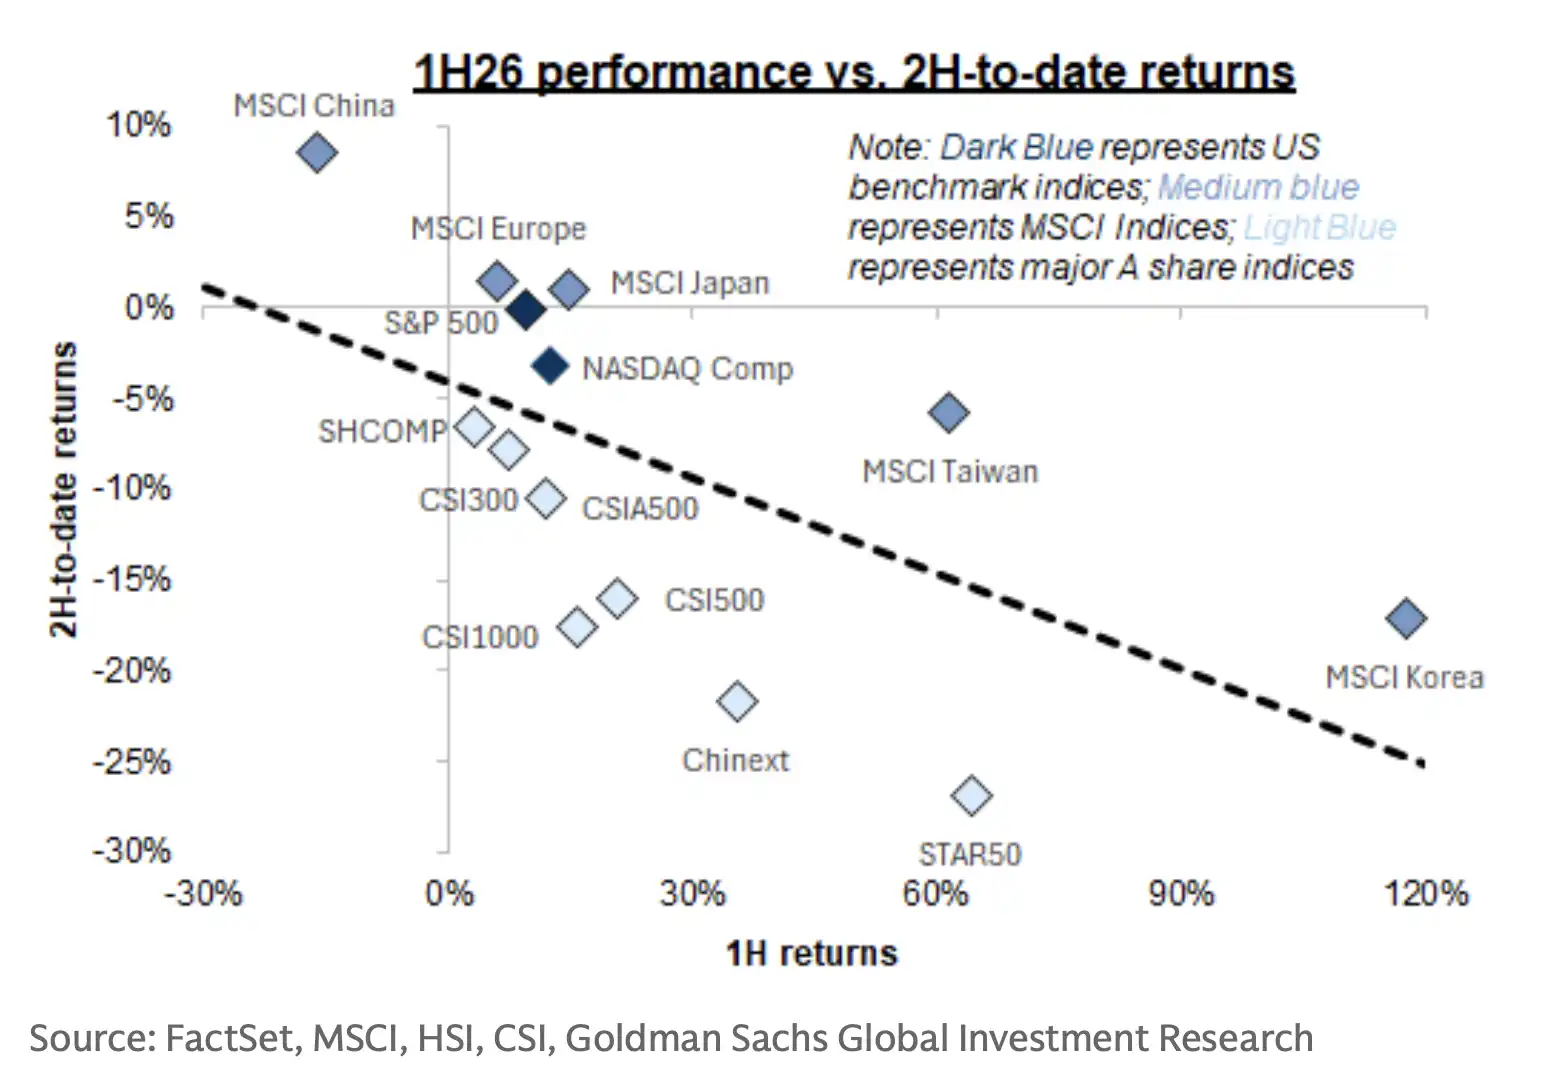
これまでの上昇を牽引してきた銘柄は、7月以降、上半期の上昇分の大部分を吐き出している
モメンタムと規模ファクターの調整幅は、やや極端な領域にまで達している。ゴールドマン・サックスはこれに基づき、価格モメンタムの観点から、下落とスタイル反転の最速段階は和らぎ始める可能性があると判断している。
このシグナルはややポジティブに傾く:前期に上昇幅が最も大きく、ポジションが最も混雑していた方向性は、すでに明らかな冷却を経験している。しかし、価格下落のペースが鈍化したことは、関連銘柄がすでに整理を完了したことを意味するわけではない。
シグナル2:科創50の上昇は依然として少数の銘柄に依存
2つ目のシグナルは市場の広がりから来ている。
ゴールドマン・サックスの試算によると、科創50の年初来の上昇幅の90%は、パフォーマンスが最も良かった上位10銘柄によるものである。比較として、2021年初頭のこの比率は23%、2015年半ばの創業板指数の対応する比率は46%だった。
売買も少数の方向に集中している。テクノロジーセクター、創業板、科創50は現在、A株の現金売買高のそれぞれ26%、14%、6%を占めており、いずれも近年の高水準にある。
同時に、A株の個別銘柄のリターン間の相関性は依然として近年の低水準にある。低い相関性は、市場が主にマクロ要因を中心に全面高・全面安の取引を行っているのではなく、AIやテクノロジーなどの少数のミクロテーマを追い続けていることを意味する。
これは、ハードテック株価がすでに調整したとはいえ、AIが依然として市場の最も重要な価格決定の手がかりであり、リターンと売買高も真に拡散していないことを示している。センチメントはやや冷めたが、取引構造は依然として集中している。
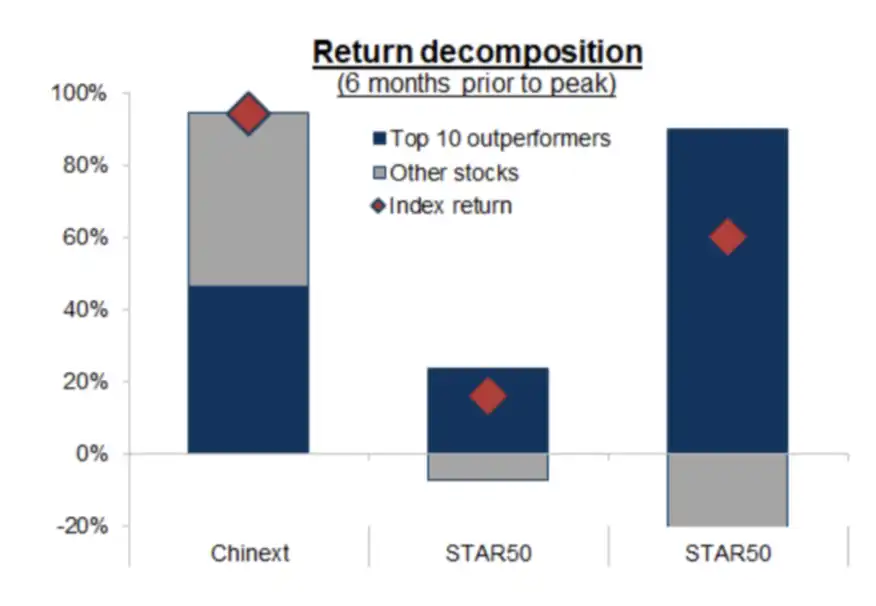
科創50の年初来の上昇幅の約90%は、パフォーマンスが最も良かった上位10銘柄によるもので、2021年初頭の23%や2015年半ばの創業板指数の46%を明らかに上回っている。少数の銘柄が指数上昇を主導していることは、AIハードテック取引の市場の広がりが依然として不十分であることを意味する
シグナル3:バリュエーションは平均値に回帰、絶対価格は依然として割高
バリュエーションは、センチメントが十分に解放されたかどうかを判断する3つ目のシグナルである。
6月の高値時点で、創業板指数の時価総額加重によるフォワードPERは約26倍、科創50構成銘柄のフォワードPER中央値は約50倍でした。その後の株価下落を経て、A株ハードテクノロジー企業のバリュエーション倍率は長期平均付近またはそれ以下にまで低下しています。
利益成長を考慮に入れると、関連企業のフォワードPEGも歴史的な中央値またはそれ以下の水準にあります。これは、単純にバリュエーションの自社歴史に対する位置づけから見ると、一部の過熱感はすでに消化されたことを意味します。
しかし、科創50の絶対的なバリュエーションは依然として高めです。世界のAIセクターが同時に調整した後、中国のAI関連株の海外同業に対するバリュエーション・ディスカウントも明確に縮小しており、かつての「同じAIでも中国資産の方が割安」という安全余裕は薄くなっています。
したがって、バリュエーションシグナルが示すのは「すでに割安」ではなく、「最も割高な時期は過ぎ去った可能性がある」ということです。市場は今後、利益の実現により依存することになり、単にバリュエーションの拡大に頼り続けることはできません。
資金シグナル:個人投資家はすでに冷え込み、機関とレバレッジはまだ完全には撤退していない
シグナル4:信用残高は減少、レバレッジ集中度は過去最高を更新
信用残高はA株のレバレッジ取引を観察する最も直接的な指標です。
ゴールドマン・サックスのデータによると、A株の信用残高は約3兆元から約2.6兆元に減少し、浮動時価総額に占める割合も6.0%から5.5%に低下しました。これは一部のレバレッジ資金がすでに離脱したことを示しています。
しかし、信用残高もその比率も、現在もなお歴史的な通常水準を上回っています。ゴールドマン・サックスは、レバレッジ解消が続けば、韓国や台湾市場の最近のより顕著なデレバレッジと比較して、A株のデレバレッジサイクルはまだ初期段階にある可能性があると見ています。
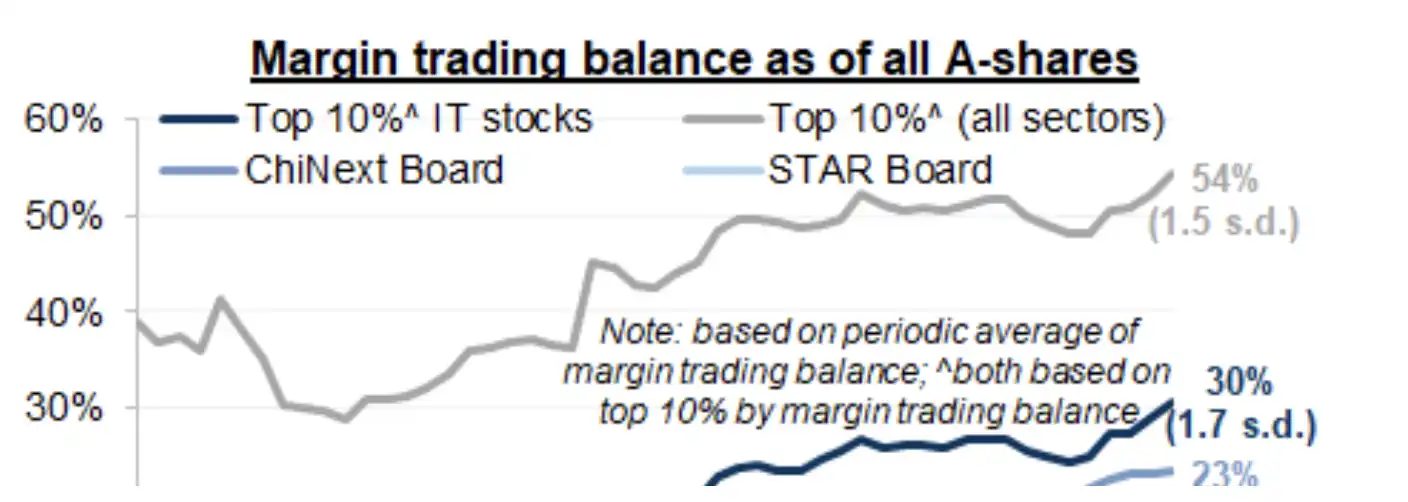
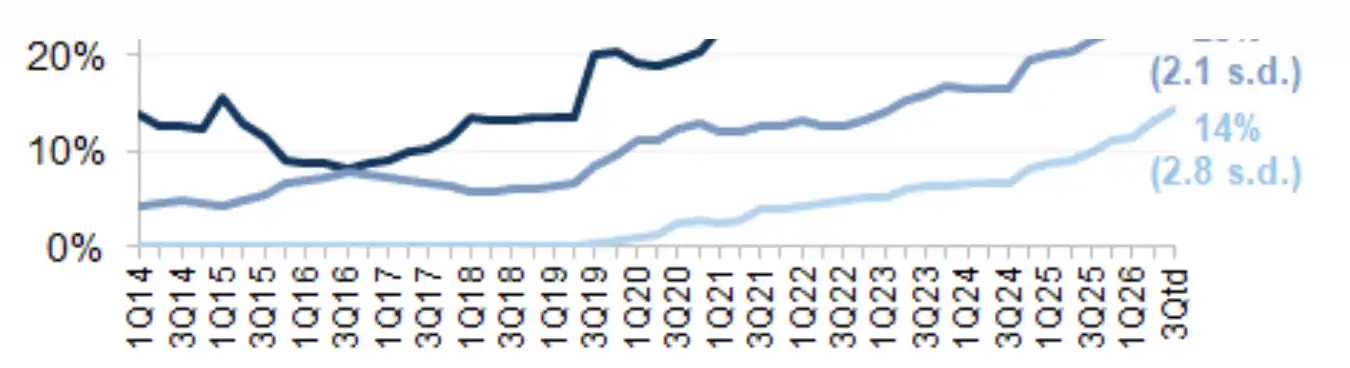
A株の信用残高は高値からは低下したものの、レバレッジは依然としてテクノロジーセクターに集中しています。ゴールドマン・サックスの試算によると、信用残高が最も集中する上位10%の銘柄が市場全体の信用残高の約30%を占めており、歴史的な高水準にあり、ハードテクノロジーがさらに下落を続ける場合、局所的な変動を増幅させる可能性があります。
より注意すべきはレバレッジの分布です。ゴールドマン・サックスの試算によると、信用残高が最も集中する上位10%の銘柄は、現在A株全体の信用残高の約30%を合わせて占めており、過去最高を記録しており、主にAIハードテクノロジーセクターに集中しています。
これは、市場全体のレバレッジリスクは2015年より明らかに低い可能性がある一方で、AIハードテクノロジー内部には依然として構造的な圧力が存在することを意味します。関連銘柄が下落を続ければ、集中した信用ポジションが依然として変動を増幅させる可能性があります。
シグナル5:個人投資家のリスク選好が過熱から中立へ低下
ゴールドマン・サックスの5つ目のシグナルは個人投資家のセンチメントに由来する。
国内の公募ファンド、年金、保険資金の比率は上昇を続けているものの、個人投資家は依然としてA株の1日平均売買代金の約70%を占めている。そのため、個人投資家のセンチメントの変化は引き続き市場の短期的な変動に直接影響を与える。
ゴールドマン・サックスが構築した個人投資家センチメントのバロメーターは、信用取引データ、新規口座開設数、IPO申し込み、売買回転率、株式配分などの高頻度指標を網羅している。この指標は現在、1ヶ月前に過去1年平均を約1標準偏差上回っていた水準から、0標準偏差付近まで低下している。
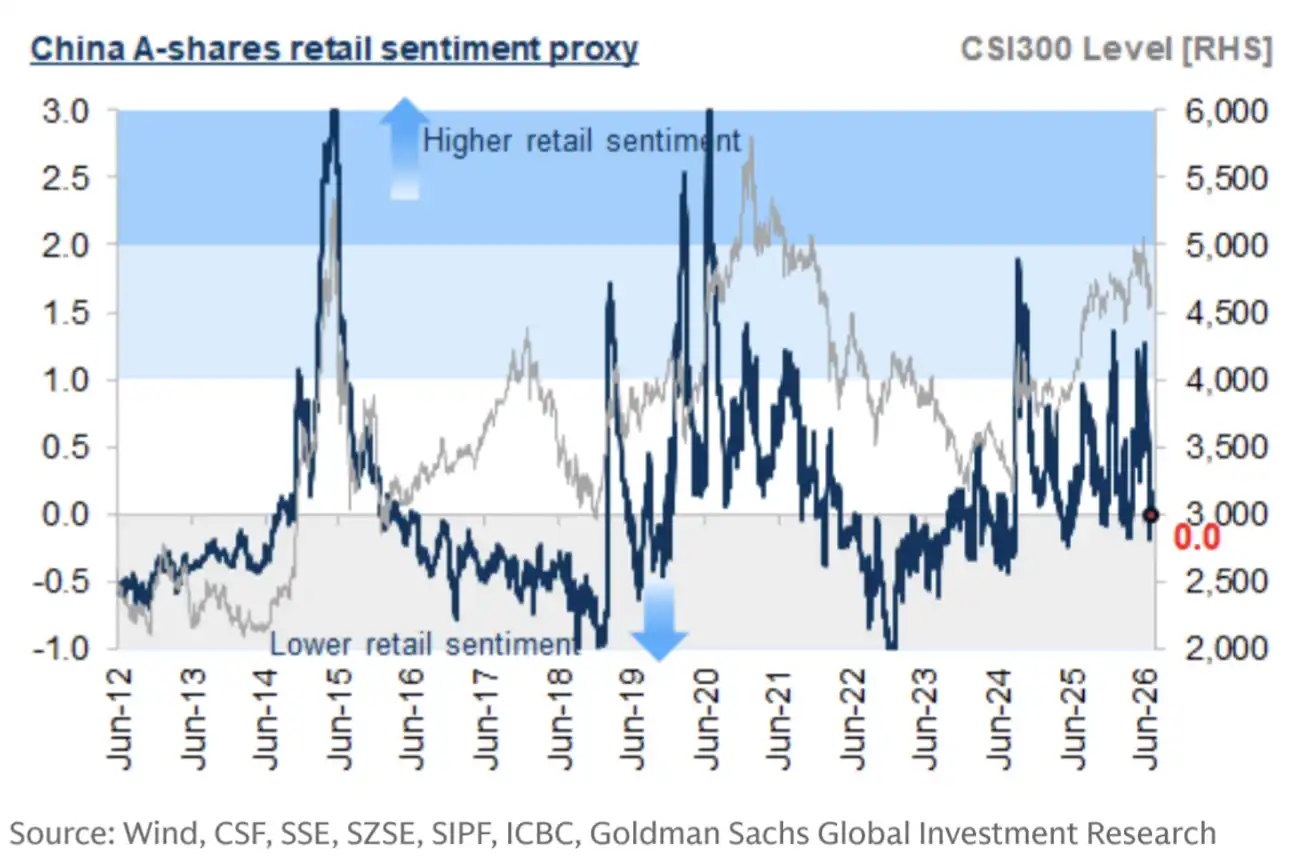
ゴールドマン・サックスのA株個人投資家センチメント指標は、1ヶ月前に平均を約1標準偏差上回っていた水準から、0標準偏差付近まで低下しており、追いかけ買いの勢いが急速に後退したことを示している。ただし、現在のリスク選好は中立からやや低調な水準に戻っただけで、極端な悲観圏には入っていない。
これは、A株の個人投資家のリスク選好が過熱状態から中立、さらにはやや低調な水準まで低下したことを意味する。
個人投資家のセンチメントが急速に冷え込んだことは、今回の調整局面で投機的な圧力の一部がすでに解放された証拠である。しかし、0標準偏差は極端な悲観を示すものではなく、伝統的な意味での「パニック底」でもない。それは単に追いかけ買いの熱気が後退したことを示すに過ぎず、市場が最終的な売り浴びせを完了したことを証明するものではない。
シグナル6:公募ファンドはやや減倉、テクノロジー配分は依然として歴史的高水準
機関投資家の行動は個人投資家よりも複雑である。
ゴールドマン・サックスのデータによると、国内の公募ファンドの運用規模はすでに約40兆元に近づいており、そのうち約7兆元が株式に配分され、それぞれA株の時価総額の6.6%、自由流通時価総額の15%を占めている。
市場調整期間中、株式型公募ファンドの現金比率は上昇しており、ファンドマネージャーが適度にリスクを引き下げたことを示している。しかし、半導体、ハードウェア、ソフトウェアなどのテクノロジー株への配分およびオーバーウエートの程度は、依然として歴史的高水準にある。
システム戦略のリスク削減はより顕著である可能性がある。中小型株の現金売買と信用取引スプレッドの低下は、クオンツファンドなどのシステム投資家の活動が弱まり、より深いレバレッジ解消を経験した可能性を示している。
このシグナル内部には明らかな分化が存在する:クオンツと短期資金はすでに縮小しているが、伝統的機関のテクノロジー株へのコアポジションは明確に緩んでいない。機関の配分が依然として高水準にある限り、AIハードテクノロジーが完全に混雑解消された取引と定義することは難しい。
行動と政策シグナル:企業が自社株買いを開始、「国家チーム」資金が下支えに
シグナル7:自社株買いの増加、異常取引警告の減少
上場企業自身の行動は、市場のスローガンよりも、内部関係者のバリュエーションとリスクに対する判断を反映することが多い。
ゴールドマン・サックスは、自社株買い、取引警告、主要株主の売買という3つの観点から企業行動を分析している。四半期換算ベースでは、2026年第3四半期のA株自社株買いは数年ぶりの高水準に達し、公告された自社株買い取引の件数と金額はそれぞれ前年同期比35%と59%増加した。
自社株買いの増加は通常、経営陣が自社の株価が内在価値を下回っていると判断していること、あるいは少なくとも現在の価格で株主還元を支援するために現金を投入する意思があることを意味する。
もう一つの変化として、上場企業が発表する株価の異常変動や取引リスクに関する注意喚起は、市場調整前の6月に顕著に増加したが、その後は大幅に減少している。主要株主や会社役員の取引も、上半期の大半を通じて見られた純売り越しから、よりバランスの取れた状態に戻っている。
この一連のシグナルは総じてポジティブに傾いている:企業内部関係者の行動は、上昇局面後期に見られたような売り越しや過熱警告の傾向から、徐々に自社株買いと純売り減少へとシフトしている。
シグナル8:政策引き締めリスクがピークから中立へ回帰
中国株式市場のセンチメントサイクルは、しばしば政策変更の影響を受ける。
2015年のレバレッジ解消と2020年末に始まった規制強化は、いずれも市場反転の重要な要因となった。逆に、明確な政策支援も中国株の力強い反発を何度も後押ししてきた。
ゴールドマン・サックスは大規模言語モデルを用いて規制当局や政策立案者の公式声明を分析し、表現の出現頻度と強度の2つの次元から、株式市場が直面する政策支援と引き締めリスクを測定している。
モデルによると、政策立案者の市場過熱への懸念とそれに伴う政策引き締めリスクは、2026年第1四半期にサイクル高値を記録した後、より中立的なレンジに低下している。
これは、政策が現時点では明確なセンチメントの後押し要因でもなく、今回の調整の主要な圧力源でもなくなったことを意味する。価格、レバレッジ、利益要因と比較して、政策シグナルは当面は中立に近い。
シグナル9:「国家チーム」が売り越しから純買いへ転換
9番目のシグナルは「国家チーム」から来ている。
ゴールドマン・サックスは、広義の「国家チーム」が現在約5兆元のA株資産を保有しており、これはA株時価総額の約5%に相当すると推定している。歴史的に、こうした資金は通常、市場が圧力を受ける際に逆張りで買い入れ、市場が上昇しバリュエーションの魅力が低下した際には高値で売り越す傾向がある。
ゴールドマン・サックスの追跡データによると、「国家チーム」はそれまでの6ヶ月間で約1.5兆元のA株を売却した後、過去3週間で純買い入れが1400億元を超え、その中には少量の科創50 ETFも含まれている。
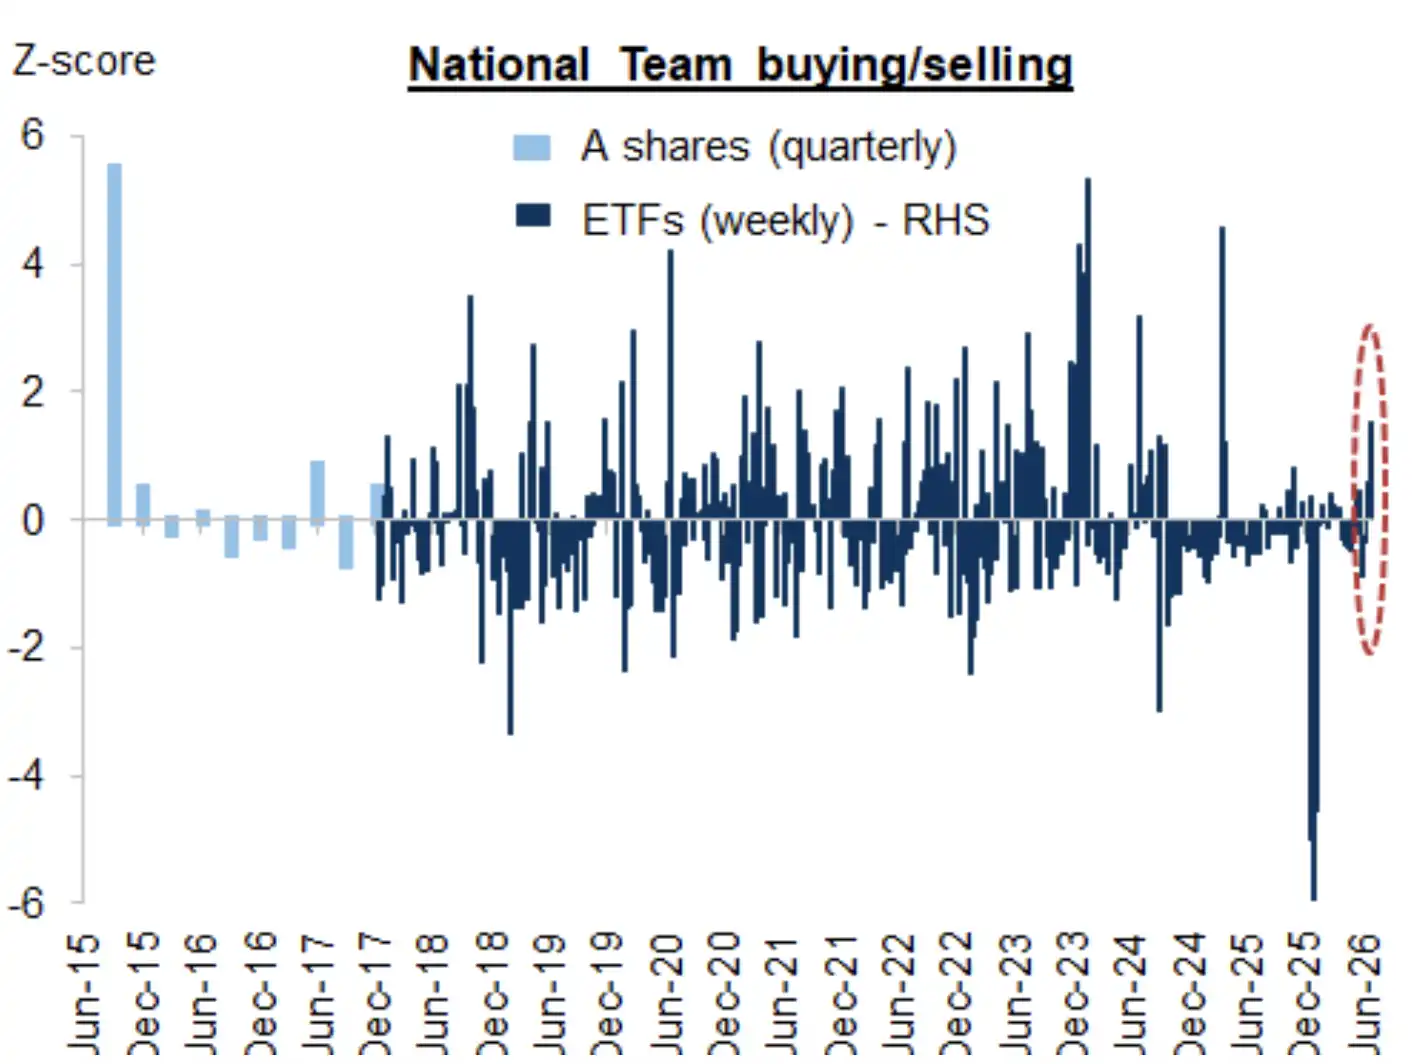
ゴールドマン・サックスは、「国家チーム」がそれまでの6ヶ月間で約1.5兆元のA株を売却した後、過去3週間で純買い入れが1400億元を超え、市場の支援勢力が再び現れたと推定している。ただし、報告書では、今回の買い入れ規模が通常中期ボトムに対応する歴史的閾値に達しているかどうかはまだ確認されていない。
「国家チーム」が売りから買いに転じたことは、政策資金の市場リスクに対する判断がすでに変化したことを示しており、株式市場全体に一定の下値緩衝をもたらしている。
しかし、これだけで中期ボトムを直接確認することはできない。ゴールドマン・サックスの歴史的バックテストによると、「国家チーム」の週次純買い入れ規模が1.5標準偏差を超えた場合にのみ、株式市場全体の中期ボトムに対応する可能性が高くなる。現在より明確な結論は、市場が無条件の下支えを得たのではなく、支援勢力が再び現れたということだ。
ファンダメンタルズシグナル:AI投資は依然として強いが、利益上方修正の勢いは天井に達しつつある
シグナル10:資本支出は引き続き増加するが、限界的変化は加速しなくなっている
最後の、そしてAI相場がどこまで続くかを決定づけるシグナルは、資本支出と利益予測にある。
ゴールドマン・サックスは、米国と中国の主要なハイパースケーラー9社およびクラウドサービスプロバイダーの今年のAI支出が9000億ドルを超え、来年にはさらに1.3兆ドルに増加すると予測しており、これはそれぞれ米中両国のGDP合計の1.7%と2.3%に相当する。
これらの支出は世界のAI産業チェーンに沿って波及し、韓国のメモリ半導体、台湾のウェハー受託製造、日本の半導体材料・設備、そして中国の電力、インフラ、テクノロジー企業をカバーしている。
今年に入ってから、米中の上場ハイパースケーラー8社の2026年と2027年の資本支出予測はそれぞれ32%と75%上方修正され、中国のハードテクノロジーセクターの2026会計年度と2027会計年度の利益予測はそれぞれ12%と22%引き上げられた。
これは、中国のAIハードテクノロジーの上昇が単なるセンチメントとレバレッジによるものではなく、背後に確かに資本支出と利益成長の裏付けが存在することを示している。
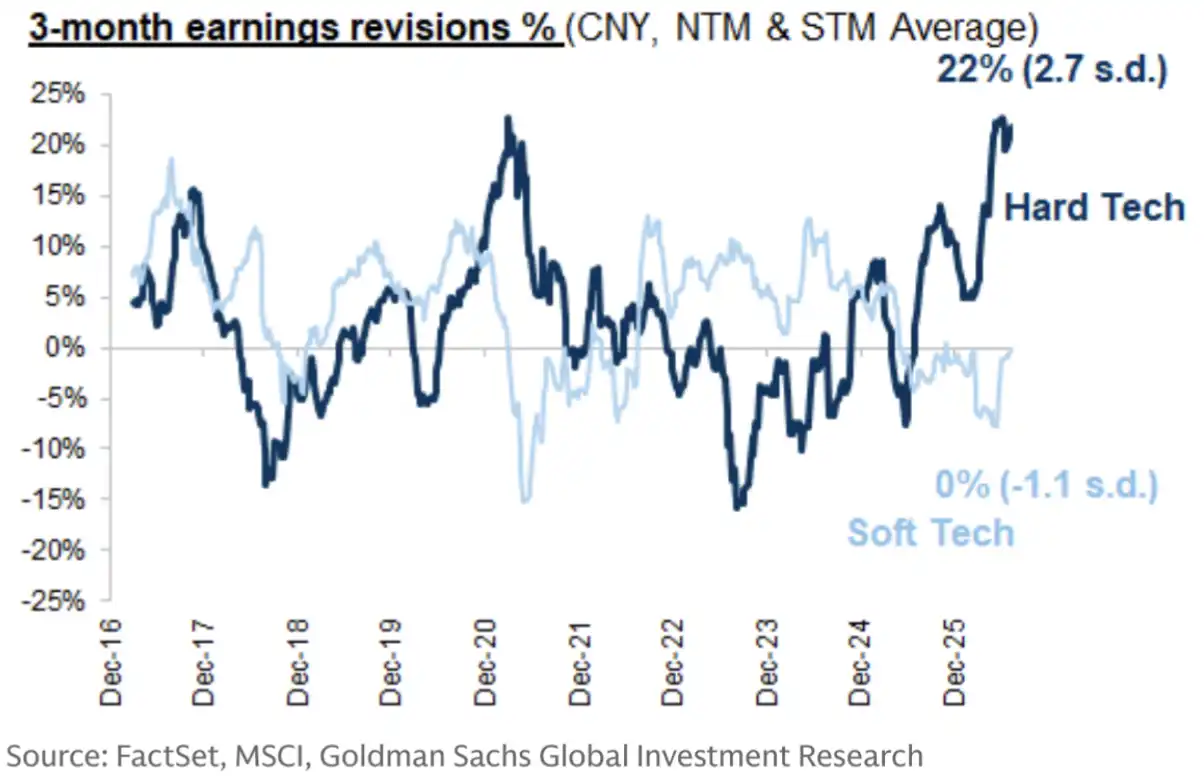
中国のハードテクノロジーの利益予測の上方修正幅は依然としてソフトテクノロジーを明確に上回っており、AI相場が完全にセンチメントだけで動いているわけではないことを示している。ただし、ゴールドマン・サックスは、ハードテクノロジーの利益上方修正の勢いは短期的に天井に達している可能性があり、一方ソフトテクノロジーの利益修正には依然として周期的な改善余地があると考えている。
問題は、設備投資予測の上方修正ペースが高水準から鈍化し始めており、中国ハードテック企業の業績予想の上方修正モメンタムも少なくとも短期的には天井感が見え始めていることだ。対照的に、ソフトテックの業績修正モメンタムにはなお周期的な改善余地が残っている。
したがって、今後数ヶ月のAIセンチメントを左右する鍵は、もはや設備投資の規模そのものではなく、設備投資が引き続き市場予想を上回るかどうか、そしてクラウドベンダーがより明確なAI収益化の道筋を示せるかどうかにある。
10のシグナルが示す共通点:過熱はすでに冷めつつあり、調整はまだ完全には終わっていない
10のシグナルを合わせて見ると、中国AIハードテックが現在置かれている位置が徐々に明確になってくる。
ポジティブなシグナルとしては、ハードテックとソフトテックの極端なリターン格差が縮小し、モメンタムと小型株スタイルが急速に反転、バリュエーションが長期平均付近に回帰、個人投資家のセンチメントが中立圏に低下、上場企業の自社株買いが増加、主要株主の売却が均衡化、「国家チーム」も再び純買いに転じたことが挙げられる。
これらの変化は、上半期に蓄積された投機的ポジション、バリュエーションの過熱、レバレッジ圧力がかなりの部分で解消されたことを示している。
一方、慎重なシグナルも同様に存在する:科創50の絶対バリュエーションは依然として高く、A株テックの売買代金とリターンの集中度は高水準にあり、信用取引残高は依然として歴史的な常態を上回り、レバレッジ集中度は過去最高を更新、公募ファンドのテック株への配分も依然として歴史的高水準にある。
ファンダメンタルズはその中間に位置する。世界のAI設備投資は依然として力強く、ハードテックの業績予想も上方修正されているが、設備投資と業績予想の上方修正モメンタムはすでに鈍化し始めている。
ゴールドマン・サックスはそのため、依然としてA株に対して「オーバーウエート」判断を維持し、構造的には長期的にAIハードテックを看好しているが、短期的にはローテーションと分散投資をより強調している。その提案には、厳選した香港上場ソフトテック、政策恩恵、自主可控(自主コントロール)方向への段階的な増配、および業績上方修正銘柄、IPO、配当・自社株買いによるキャッシュリターンへの注目が含まれる。
投資家にとって、これら10のシグナルが示すのは単純な「AI底打ち」や「AI相場終了」ではなく、一枚のセンチメント温度計である:最も熱い時期はすでに過ぎ去ったかもしれず、最も急激な下落も鈍化し始めているかもしれないが、ポジションの集中と業績期待の消化はなお続ける必要がある。
次の段階において、中国AI取引が再び過熱するかどうかは、より一層企業業績とAI収益化に依存することになり、再びバリュエーション、レバレッジ、追撃買いセンチメントに頼ることはないだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事