ゴールドマン・サックスが中国AIへの強気を表明:4兆ドルの時価総額の背後で、グローバルファンドの配分はわずか1.2%

TL;DR
· ゴールドマン・サックスは、電力、半導体、AIインフラ、モデル、アプリケーションをカバーする中国AIバリューチェーンバスケットの買いを推奨。
· ゴールドマン・サックスは、中国のAI関連時価総額を約4兆ドルと試算し、収益は世界のAI関連収益の約16%を占めるが、グローバル・ミューチュアル・ファンドのテクノロジー・エクスポージャーにおける中国への配分はわずか約1.2%である。
· このトレードの核心は、単一のAIアプリケーションの爆発的な成長ではなく、低配分の資金、政策投資、ハードウェア需要がもたらす再評価の機会である。
· リスクとしては、データセンター投資、ストレージ増産、IPO資金調達、AIハードウェア輸出が引き続き実現される必要がある。
ゴールドマン・サックスのテーマリサーチチームは、「中国AIバリューチェーン」をトレードの中心に据えている。
「トレーディング戦略:中国人工知能バリューチェーンのロング」と題されたレポートによると、ゴールドマン・サックスは電力、半導体、AIインフラ、モデル、アプリケーションをカバーする中国AIバスケットのロングを推奨している。過去2年間、世界のAIトレードは主に米国の大型テクノロジー株、エヌビディア関連チェーン、クラウド資本支出によって主導されてきた。ゴールドマン・サックスが現在注目しているのは、時価総額、収益貢献、グローバル資金の保有状況の間における中国AI資産のミスマッチである。
ゴールドマン・サックスの試算によると、中国のAI関連企業の時価総額は約4兆ドルで、世界のAI関連収益の約16%を占めている。しかし、2026年1月時点で、グローバル・ミューチュアル・ファンド・マネージャーは世界のテクノロジー・エクスポージャーにおいて、中国への配分はわずか約1.2%である。
この数字がレポート全体の最も重要なトレーディングロジックを構成している。つまり、中国のAI産業が収益面で既に2桁のシェアを占めているにもかかわらず、グローバル資金の配分が著しく低いのであれば、中国のAIバリューチェーンには再評価の余地があるということだ。
最大のコントラスト:収益貢献は低くないが、グローバル資金配分は非常に低い
ゴールドマン・サックスは世界のAI資産を分解し、非常に直接的な比較を示している。
2022年末以降、世界のAI関連株は約34兆ドルの時価総額を生み出しており、そのうち中国のAI関連時価総額は約4兆ドルで、世界のAI関連時価総額の約10%を占める。収益面では、中国は世界のAI関連収益の約16%を占めている。
しかし、資金配分はこの比率をはるかに下回っている。ゴールドマン・サックスの試算によると、2026年1月時点で、グローバル・ミューチュアル・ファンド・マネージャーは世界のテクノロジー・エクスポージャーにおいて、中国への配分はわずか約1.2%である。
これがゴールドマン・サックスが中国AIバリューチェーンのロングを提案する核心的な理由である。米国のAI資産はすでにグローバル資金によって繰り返し買われており、エヌビディア、クラウドベンダー、半導体装置、電力インフラはすべてAIトレードの主要ラインに組み込まれている。これに対し、中国のAI資産は一定の収益規模を形成しているものの、グローバルファンドのポジションでは依然として低配分の状態にある。
言い換えれば、ゴールドマン・サックスが賭けているのは、単なる「中国AIストーリー」ではなく、より具体的な資金配分のギャップ、すなわち「収益貢献は既に現れているが、グローバルな保有状況はまだ追いついていない」という点である。
これは従来のKWEB取引とは異なり、ハードウェアとインフラがより前面に出ている
ゴールドマン・サックスは、この取引が従来の意味でのKWEB取引とは異なることを特に強調している。
KWEBは通常、中国のインターネットおよびプラットフォーム経済へのエクスポージャーに対応し、投資家はEコマース、広告、オンラインエンターテイメント、ローカルライフなどを連想する。しかし、ゴールドマン・サックスが今回構築したのは、GS China AI Value Chain(GSXACART)バスケットであり、電力、半導体、AIインフラからモデルやアプリケーションまでをカバーし、より完全な中国AIサプライチェーンに近いものとなっている。
この枠組みでは、ハードウェアとインフラの位置づけがより前面に出ている。
中国が技術的自立と高度な計算能力の構築を推進する中で、AIハードウェア、データセンター、電力関連設備、半導体といったセクターは、政策、産業、資本の同時的な注目を集めている。ゴールドマン・サックスは、これらのセクターの価値がまだ株式市場に十分に反映されていないと考えている。
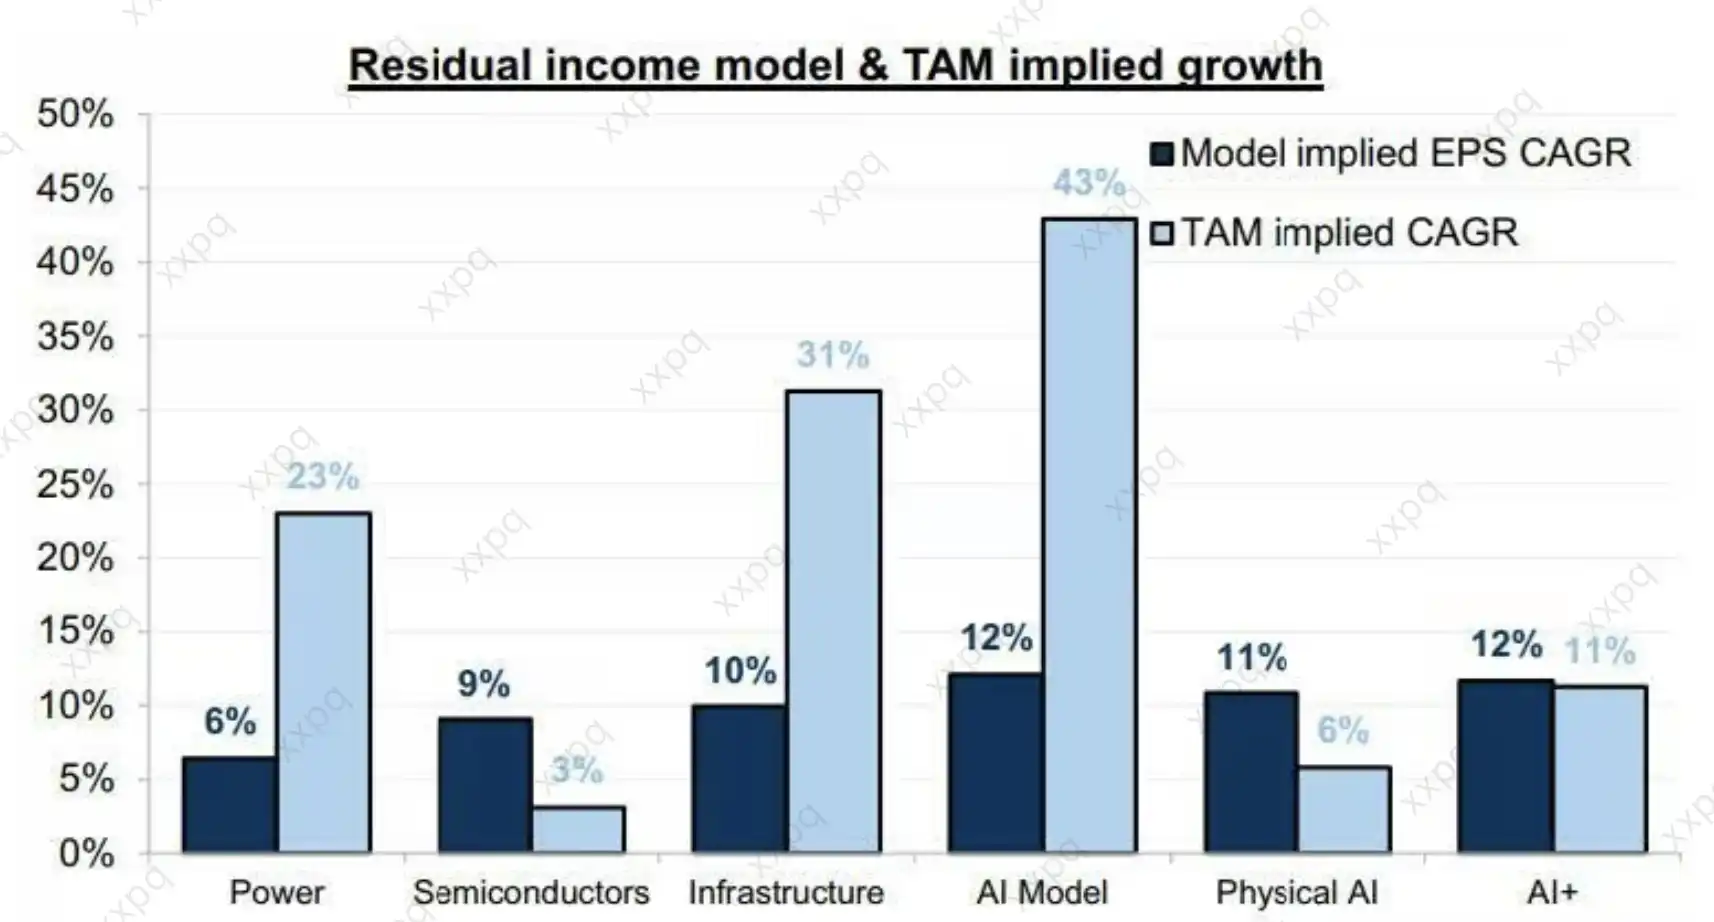
同社の調査によると、AIが効率向上と新たな利益創出を通じてもたらす潜在的な経済的利益は、現在のAI株価に織り込まれている水準を50%から100%上回る可能性があるという。これこそが、電力、AIインフラ、半導体がバスケットの中核に据えられている理由である。
モデルやアプリケーションが爆発的に普及するかどうかは、最終的には計算能力、ストレージ、電力、設備の供給にかかっている。そして、これらのセクターこそ、中国が規模製造、エンジニアリング建設、産業関連設備において強みを持つ分野である。
輸出、政策、IPOがAIハードウェアの兆候を強化している
中国のAIハードウェアチェーンの変化は、概念からより具体的な受注、輸出、資金調達の節目へと移行しつつある。
需要面では、複数のメディアが引用する税関データによると、中国の5月の輸出は前年同月比19.4%増加し、3ヶ月ぶりの最大の伸びとなった。そのうち、集積回路の輸出額は前年同月比で約111%増加したが、輸出量は小幅な増加にとどまった。価格と構成の変化の背景には、AIハードウェア需要が重要な推進要因の一つとして挙げられる。ストレージ、半導体装置、上流材料にとって、こうしたデータは受注と設備稼働率の改善の可能性を示している。
政策投資面では、ReutersがBloombergの報道を引用して報じたところによると、中国は全国的なAIデータセンターネットワークを構築するため、約2兆元(約2950億米ドル)の5カ年計画を準備している。この計画はまだ正式に発表されていないが、実現すれば、国内のストレージチップ、半導体装置、電力関連設備、データセンターインフラの需要を直接的に押し上げることになる。
資本市場において、公開報道によると、A株、香港株および一部のグローバル指数は2026年の調整においてAIと半導体のウェイトを引き上げる。これにより、関連企業へのパッシブ資金の可視性が高まり、より多くの国内外の資金が先端コンピューティングや半導体分野に流れ込むことになる。
個別銘柄や産業事例もこの流れを強化している。長江ストレージ(YMTC)は2026年第1四半期の売上高が前年同期比で約445%増加し、世界のNANDフラッシュメモリ市場シェアは1年前の8%から13%に上昇、4位タイに躍り出た。また、生産拡大を支援するため、国内IPO計画を推進している。
長鑫ストレージ(CXMT)は中国DRAM産業の重要企業と見なされている。第三者機関の試算によると、2026年の売上高は500億米ドルを超える可能性がある。同社の目論見書によれば、第1四半期の売上高は508億元、上半期の売上高ガイダンスは1100億~1200億元となっている。
これらの事例は、中国のストレージ企業がすでに海外大手に完全に追いついたことを意味するわけではないが、中国のAIハードウェアチェーンが「政策コンセプト」から、より観測可能な売上高、シェア、資金調達、生産拡大の節目へと移行しつつあることを示している。
資金のシフトが始まる、米国AIが依然として主要なベンチマーク
ゴールドマン・サックスはまた、中国AIセクターが他の中国関連資産をアウトパフォームしており、資金配分の移行の兆候が見られると指摘している。ただし、米国AIと比較すると、中国AI資産のパフォーマンスは依然として明らかに劣後している。
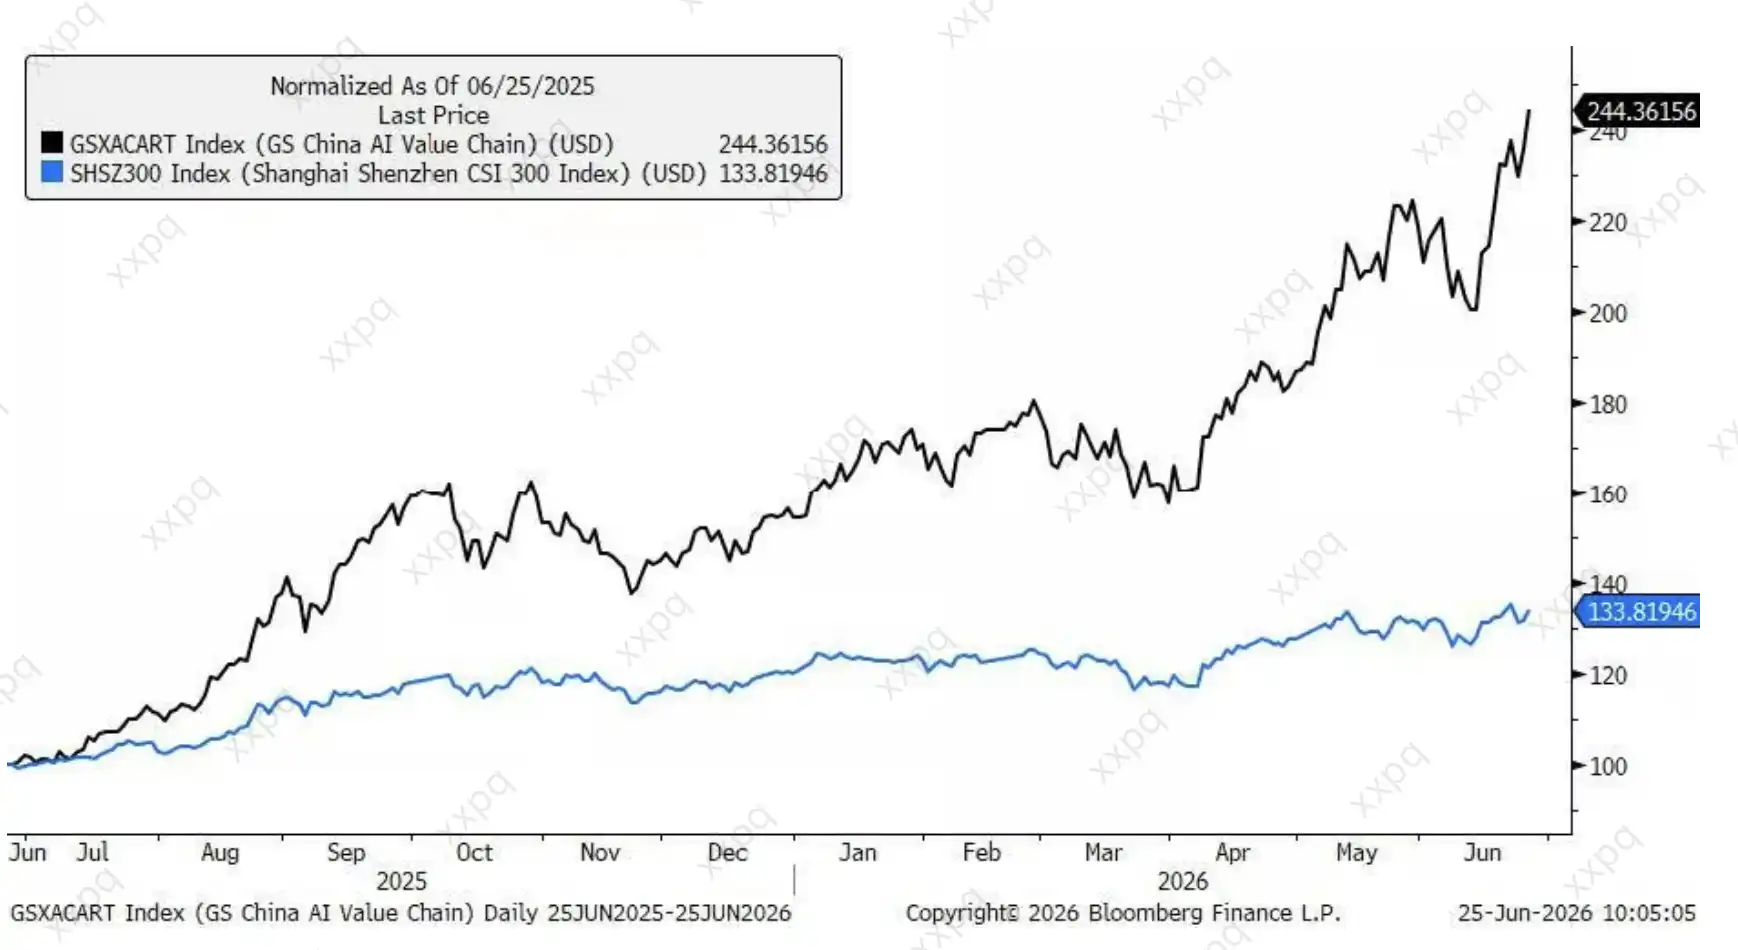
ここに、トレードの魅力とリスクの境界が同時に存在する。
魅力は、グローバル投資家が米国AI以外の成長ラインを引き続き模索する場合、中国AIの低配分状態が資金シフトの余地を残す点にある。特に米国AIの主要銘柄のバリュエーションがすでに高く、設備投資の期待が十分に議論された後、市場は自然にまだ十分に保有されていないサプライチェーンやアプリケーション資産を探し求める。
リスクは、これがまだ実現された産業の結論ではなく、あくまでトレードの提案である点だ。2兆元のAIデータセンター計画は政策の詳細と実際の実行に依存する。長鑫ストレージや長江ストレージなどの企業の上場、生産拡大、収益性改善にも時間がかかる。チップの輸出や販売データが持続可能かどうかは、グローバルなAIハードウェアサイクルと貿易環境にも左右される。
米国AIは依然としてグローバル資金の主要なベンチマークである。モデル能力、クラウド事業者の設備投資、GPUエコシステム、エンタープライズアプリケーションの売上高のいずれにおいても、米国市場はより成熟した指標を有している。中国AIがより多くのグローバル資金を引き付けるには、「バリュエーションが安く、保有比率が低い」ことを証明するだけでなく、売上高、利益、技術進捗を継続的に示す必要がある。
ゴールドマン・サックスが今回中国のAIバリューチェーンに強気な見方を示したポイントは、中国のAIが米国に追いついたと宣言したことではなく、ある市場のミスマッチを浮き彫りにした点にある。すなわち、約4兆ドルの時価総額、世界の収益の約16%を占める一方で、グローバルなミューチュアル・ファンドのテクノロジー・エクスポージャーにおける中国の構成比はわずか約1.2%にとどまっているという現実だ。
このギャップを資金が埋められるかどうかは、政策投資、ハードウェア需要、企業収益が今後も実績を示し続けられるかどうかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事