バンク・オブ・アメリカのシグナルが再び出た。短期的には撤退を推奨し、長期的には強気を推奨する。

TL;DR
・ZeroHedgeが報じた最新のBofAフローショーによると、ブル・ベア指標は9.4から9.7に上昇し、2021年初頭以来の最高水準となった。
・ハイイールド債への資金流入、グローバルハイイールド債とAT1のスプレッド縮小、世界株価指数の市場幅改善が、過熱感を示す数値の上昇を共同で押し上げた。
・株式と債券は引き続き純流入を記録したが、テクノロジー株と半導体ETFは6週間ぶりに流出となり、AIクラウド事業者の信用リスクも上昇している。
・ハートネット氏は短期的には「再投資ではなく撤退またはローテーション」を主張する一方、長期的には株式ロング・債券ショートを維持している。・本当に警戒すべき反転パターンは、利回りが上昇し続ける一方で銀行株が下落し始めることだ。
ZeroHedgeが報じた最新のBofAフローショーによると、マイケル・ハートネット氏が追跡するブル・ベア指標は9.4から9.7に上昇し、2021年初頭の「ミーム株バブル」以来の最高水準となり、満点の10点までわずか0.3ポイントに迫っている。
この指標は単一資産の値動きを反映するものではなく、資金フロー、信用スプレッド、市場幅、投資家のポジショニングが共同で形成するリスク選好度を示す。9.7という数値は、株式、信用債、その他のリスク資産に対する市場の姿勢が歴史的な極端な水準に近づいていることを意味する。
この数値に対し、ハートネット氏の短期的な提案はさらなる高値追いではなく、「夏場の撤退またはローテーションであり、再投資ではない」というものだ。
しかし、これは彼が強気相場の終焉を判断していることを意味するわけではない。ハートネット氏は一方で、企業収益が依然として強気相場の核心的なエンジンであることを認めつつ、他方で金融環境がこのエンジンを引き続き株価上昇に寄与させられるかどうかを決定づけると主張する。これにより彼の核心的なスタンスが形成されている:戦術的には慎重に転じ、戦略的には依然として株式を強気に見る。
ブル・ベア指標が9.7に上昇、資金は全面流入もテクノロジー取引は冷却化
今週のブル・ベア指標の上昇は、主に3つの要因に牽引された:ハイイールド債への強い資金流入、グローバルハイイールド債とAT1債券のスプレッド縮小、そして世界株価指数の市場幅の改善である。
これはリスク選好が少数の米国テクノロジー大手株に集中しているわけではないことを示している。信用債投資家も引き続きリスクを取っており、より多くの銘柄が上昇に参加し、楽観的なムードが株式市場から債券やその他の資産へと拡散している。
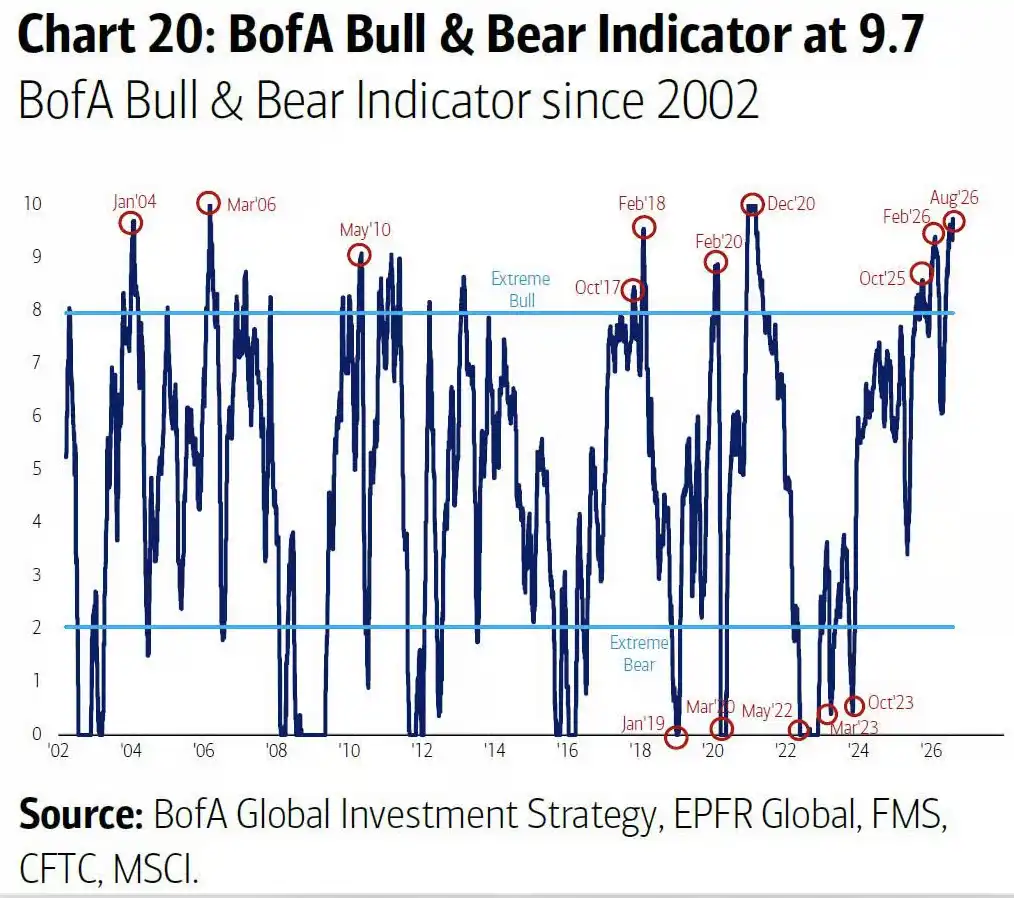
ブル・ベア指標の歴史的推移チャート。BofAのブル・ベア指標は9.4から9.7に上昇し、2021年初頭以来の最高水準となり、「極端な強気」の境界線を明確に超えている。
今週の資金フローもこの全面加熱を裏付けている。データによると、現金には537億ドル、株式には329億ドル、債券には231億ドルが流入し、金と暗号資産にはそれぞれ9億ドルと6億ドルが流入した。
項目別に見ると、投資適格級債券には102億ドルが流入し、年初来のペースで換算すると、年間流入額は過去最高の5270億ドルに達する可能性がある。ハイイールド債券には41億ドルが流入し、2024年7月以来の最大規模となった。米国株には96億ドルが流入し、年率換算の流入規模も過去最高水準にある。
ただし、資金の全面流入は、すべてのリスク資産が同時に加熱していることを意味するわけではない。今週、テクノロジー株ファンドからは7億ドルが流出し、6週間ぶりの流出となった。半導体ETFからは24億ドルが流出し、こちらも6週間ぶりの純流出となった。
これは、市場全体が依然としてリスクを選好している一方で、これまで最も混み合っていたテクノロジーと半導体の取引には局地的な冷え込みが生じていることを意味する。Bull & Bear Indicatorが10に近づくほど、市場はリスク資産が引き続き上昇すると一致して信じていることになる。そして、一致した期待が強ければ強いほど、予期せぬニュースに対する耐性は往々にして弱まる。
利益はなお加速、金融環境は警戒ラインに接近
Hartnettは、強気相場の最も重要な支えである企業利益を否定してはいない。
ZeroHedgeの報道によると、レポートでは12ヶ月先のフォワードEPS予想が33%上方修正されたとされている。過去3ヶ月で約350億ドルの関税還付があり、2025年5月から7月にかけての約750億ドルの関税による利益への打撃を部分的に反転させた。
企業利益が上昇し続ける限り、市場がセンチメント指標の過熱だけで即座に天井を打つことは難しい。しかしHartnettは同時に強調している。EPSは強気相場のエンジンであり、金融環境は強気相場のトランスミッションであると。
彼のフレームワークでは、ガソリン価格が1ガロンあたり4ドルに上昇するか、ドル円が160に上昇するか、あるいは米国債利回りが5%に上昇する場合、これらはいずれも強気相場が乗り越え難い金融環境のハードルとなり得る。
これらの変数は異なる経路を通じてリスク資産を圧迫する。ガソリン価格の上昇は消費を圧迫し、インフレ期待を押し上げる可能性がある。米国債利回りの上昇は資金調達コストを引き上げ、株式バリュエーションを押し下げる。円のさらなる弱体化は、グローバルなキャリートレードと為替システムがより大きな圧力に直面していることを反映する可能性がある。
信用市場内部でもすでに分化が生じている。一方で、グローバルなハイイールド債とAT1のスプレッドは縮小しており、全体のリスク選好が依然として強いことを示している。他方で、AIハイパースケールクラウド事業者の信用スプレッドとCDSは依然として高水準にある。
ハートネット氏は、信用市場が発するシグナルは株式市場よりもすでに慎重であると見なしている。特に大手テクノロジー企業がAIデータセンターへの投資を拡大し続ける一方で、債券投資家は資本的支出、キャッシュフロー、資金調達圧力を再評価し始めている。
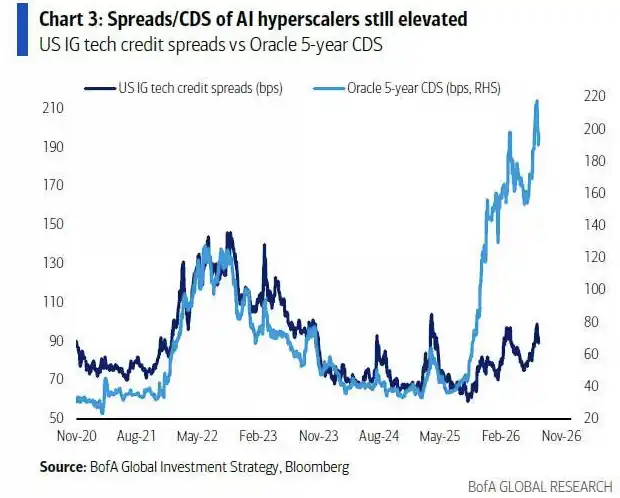
AIハイパースケールクラウド企業の信用スプレッドとオラクル5年物CDSの推移図。AIクラウド企業の信用リスクは依然高水準にあり、オラクル5年物CDSは明確に上昇しており、信用市場がAI資本的支出に対して株式市場よりも慎重な姿勢を示している。
株式市場と信用市場の乖離は、現在最も注目すべきシグナルの一つである。株式投資家は依然としてAIの成長と利益予想の上方修正を取引している一方、信用投資家は高資本的支出がもたらすバランスシート圧力を織り込み始めている。
したがって、ハートネット氏が言う「夏の撤退」は、市場暴落の判断というよりも、ポジション調整の提案に近い。彼は投資家に対し、リスク資産へのエクスポージャーを削減するか、銀行、工業、半導体などの景気循環セクターから、生活必需品などのディフェンシブ銘柄、REITs、小型株、バイオテクノロジーなどのデュレーション資産、そして米ドルへのローテーションを推奨している。
短期的なローテーションであり積み増しではない、長期的なリスクは債券市場に潜む
短期的な慎重姿勢とは異なり、ハートネット氏の長期的な資産配分は依然として「株式ロング、債券ショート」である。
その核心理由は、株式市場の米国経済と政策における重要性が高まっていることにある。2024年と2025年に米国家計の株式資産が合計で約9兆ドル増加した後、2026年以降もさらに約7兆ドル増加している。経済は株式上昇による資産効果と、AIデータセンターの資本的支出ブームにますます依存している。
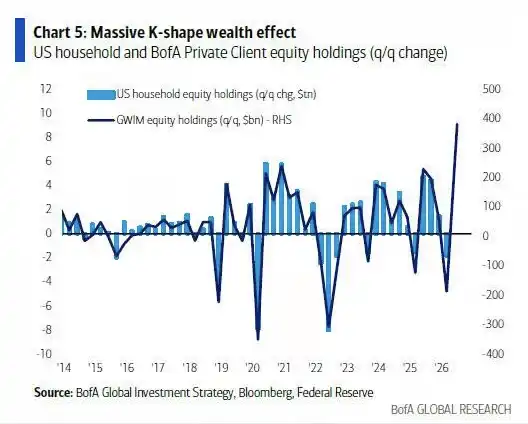
米国家計の株式資産とBofAプライベートクライアントの保有状況の変化図。米国家計の株式資産は上昇を続け、株式市場が消費、経済成長、政策選択に与える影響はさらに拡大している。
このような背景のもと、ハートネット氏は、政策立案者が株式市場を「大きすぎて潰せない」と見なす可能性が高まっていると考える。金融市場の圧力が急速に拡大した場合、政府は為替介入、財政調整、その他の政策手段を通じて、金融環境の引き締めが繁栄、強気相場、またはバブルを完全に終わらせるのを防ぐ可能性がある。
しかし「政策による下支え」は市場が下落しないことを意味するわけではなく、下支えが常にタイムリーかつ効果的であることも意味しない。ハートネット氏は同時に、最終的に繁栄とバブルを終わらせるのは通常、債券市場であると警告している。
彼の長期フレームワークにおいて、本当に危険なシナリオは、利回りの上昇、ドル安、債券市場の圧力が財政政策の転換を余儀なくさせ、資産配分が株式から債券へと再シフトすることだ。
また、彼はより直感的な反転シグナルも示している:利回りが上昇する一方で、銀行株が下落するというものだ。
現在、「銀行株上昇・利回り上昇」は依然として経済と市場のリスク選好が強い組み合わせと見なされている。利回りが上昇し続けても、銀行株が恩恵を受けられないか、むしろ下落し始める場合、資金調達コスト、信用リスク、経済圧力が金利上昇による利益をすでに上回っている可能性がある。
したがって、Bull & Bear Indicator が 9.7 に上昇したことは、正確な売りシグナルではない。歴史的に、この指標は 2004 年、2006 年、2018 年、2020 年にも同様の極端なレンジに入ったが、その都度の市場反転のタイミングと誘因は異なっていた。
それが本当に示しているのは、市場がソフトランディング、利益成長、AI 投資、政策支援に関する多くの楽観的期待をすでに織り込んでいるということだ。EPS が上昇し続け、金融環境が明確に引き締まらなければ、相場は維持される可能性がある。しかし、センチメント指標が満点に近づくにつれ、市場が悪材料に対して持つ緩衝余地は明らかに縮小している。
これこそが Hartnett が「戦術的には弱気、戦略的には強気」である理由だ:短期的には混雑した取引に追加で賭けたくないが、長期的には富の効果、AI 資本支出、政策選択が依然として株式を支えると考えている。
今後、9.7 という静的な数値よりも注目すべきは、3 つの動的な変化だ:テクノロジーと半導体への資金流出が続くかどうか、AI クラウド企業の信用リスクがさらに上昇するかどうか、そして市場が「利回り上昇・銀行株下落」という反転の組み合わせを見せるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事