

ゴールドマン・サックスがCryptoブローカー取引プラットフォームに強気:予測市場は新たなサイクルを支えられるか?

TL;DR
・ゴールドマン・サックスは下半期の証券会社と暗号資産関連株に対し慎重な楽観姿勢を維持。中核的な支えは伝統的取引の秋季回復と予測市場の拡大にあり、暗号資産の回復は追加的な上振れ余地を提供するに過ぎない。
・夏季の個人取引は明らかに冷え込んでいるが、口座増加を調整した後も、単位口座当たりの取引量は2021年の高値を下回っており、今回の取引サイクルはまだ天井を確認していない。
・予測市場は証券会社の新たな成長エンジンとなりつつある。スポーツイベントの再開と米中間選挙の接近が、9月からの取引量回復を後押しする可能性がある。
・暗号資産取引は約10ヶ月連続で減少しており、最近の時価総額の反発が持続し、取引量に波及して初めてサイクルの転換点が確認され得る。
・ゴールドマン・サックスはFIGR、HOOD、IBKRを最優先銘柄とし、COINを暗号資産回復時の弾力性のある銘柄と見なす。事業の多角化が個別株のバリュエーション格差の鍵となっている。
証券会社と暗号資産関連株は、第2四半期決算シーズン後のパフォーマンスが市場予想を上回った。
ゴールドマン・サックスの集計によると、7月21日に同セクターの最初の企業が第2四半期決算を発表して以来、カバー対象企業の株価は平均3%上昇し、S&P 500指数を約1ポイント上回った。第2四半期の業界利益は市場コンセンサス予想を8%上回り、収入は2%上回ったが、費用も5%上回った。
ゴールドマン・サックスは下半期に対し慎重な楽観姿勢を維持している。この判断を支える中核は暗号資産取引の回復ではなく、伝統的ブローカー業務と予測市場が構造的成長と秋季の回復余地を同時に備えている点にある。最近の暗号資産時価総額の回復は、業界に追加的な上振れの可能性を残している。
バリュエーションも一定の安全域を提供している。現在のセクターの予想調整後PERは約24倍、EV/EBITDAは約14.5倍で、いずれも過去5年の約30パーセンタイルに位置する。ゴールドマン・サックスは、取引量が9月から改善すれば、セクターには再評価の余地が残ると考えている。
夏季の取引冷え込み、サイクルはまだ天井を打っていない可能性
7月と8月、米国の個人株式取引量は前月比でそれぞれ約15%と14%減少した。第2四半期の株式取引量と融資残高が2021年の高値をそれぞれ約40%と100%上回る中、市場は今回の個人取引サイクルが天井を打ったかどうかを懸念し始めている。
ゴールドマン・サックスの判断は比較的穏やかだ。レポートは、絶対取引量が過去最高を記録したのは、一部に証券会社プラットフォームの規模拡大によるものだと指摘する。2023年から2025年にかけて、主要証券会社の口座数は年平均約13%増加し、顧客資産は年平均約40%増加した。口座増加を調整した後、2026年第2四半期の単位口座当たりの取引量は、2021年のサイクル高値を依然として約8%下回っている。
信用取引残高も同様の状況を示している。その絶対規模は明らかに2021年を上回っているものの、信用取引残高の顧客資産に占める割合は依然として前回のピークを下回っている。信用取引残高は個人株式取引量と歴史的に強い相関関係があるため、ゴールドマン・サックスは今回のサイクルにはなおさらなる拡大余地があると判断しているが、成長ペースは鈍化する可能性がある。
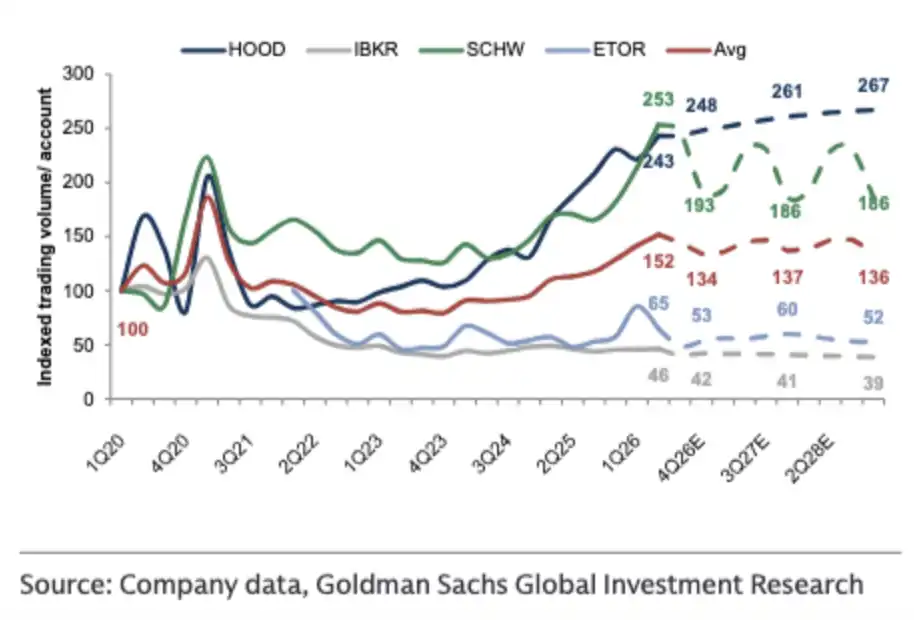
口座数の増加を調整した後、口座あたりの取引量は依然として2021年のピークを下回っている
季節性も考慮する必要がある。7月と8月は通常、年間で個人取引が低迷する月であり、今年の減少幅は歴史的な季節パターンよりも顕著だが、一部の取引はすでに6月に前倒しされた可能性がある。当月は株式資本市場の活動が活発で、個人の参加度と取引量が記録的な水準に達した。
ゴールドマン・サックスは、米国の2026年の株式発行規模が過去最高の6750億ドルに達し、第2四半期の発行額は約2520億ドルになると予測している。歴史的データによると、株式発行活動は通常、約1四半期遅れて個人取引を押し上げ、証券貸借、株式取引、IPO申込業務にも有利に働く。
季節性の回復と株式発行活動に基づき、ゴールドマン・サックスは第3四半期の伝統的な個人向けブローカー手数料が前年同期比28%増、株式とオプションの取引量が平均約19%増になると予測している。この予測は依然として9月の取引活動が予定通り回復するかに依存している。
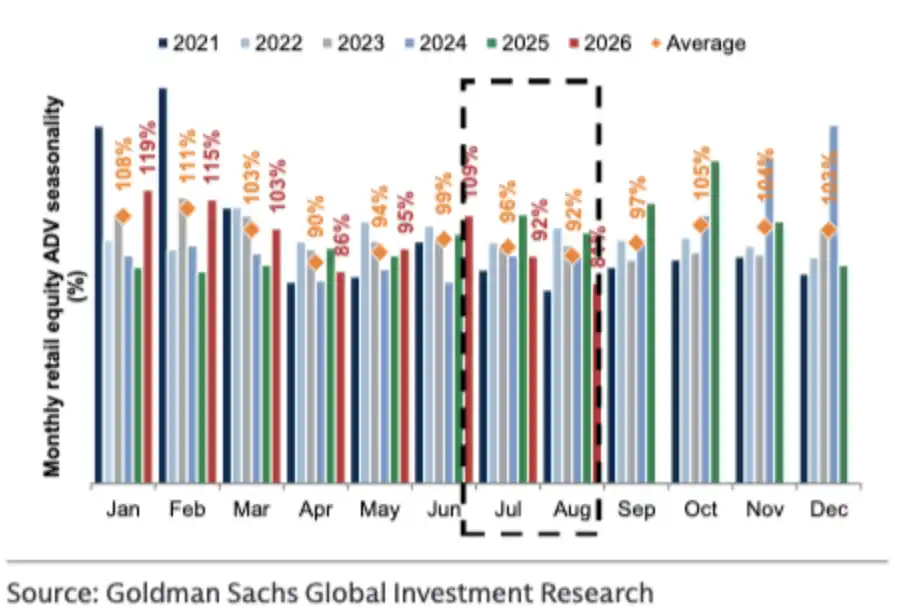
個人取引量の年間季節パターン
予測市場の秋の弾力性はさらに大きい可能性
ゴールドマン・サックスは、予測市場には構造的成長とサイクル回復の両方の余地があり、秋の取引回復幅は伝統的なブローカー業務よりも顕著になる可能性があると考えている。
2024年1月から2026年7月までに、予測市場の年換算取引量は累計約1160%増加した。2025年8月以来、月間ユニークユーザー数は2026年4月を除きすべて前月比で増加しており、ユーザーベースが依然として拡大していることを示している。
急速な成長は一時的に予測市場の季節性を覆い隠していた。ゴールドマン・サックスが提供したデータによると、スポーツ、暗号資産、政治関連の契約が取引量の圧倒的多数を占めている。2026年7月、スポーツ契約は業界取引量の約79%、暗号資産契約は約15%、政治契約は約2%を占めた。
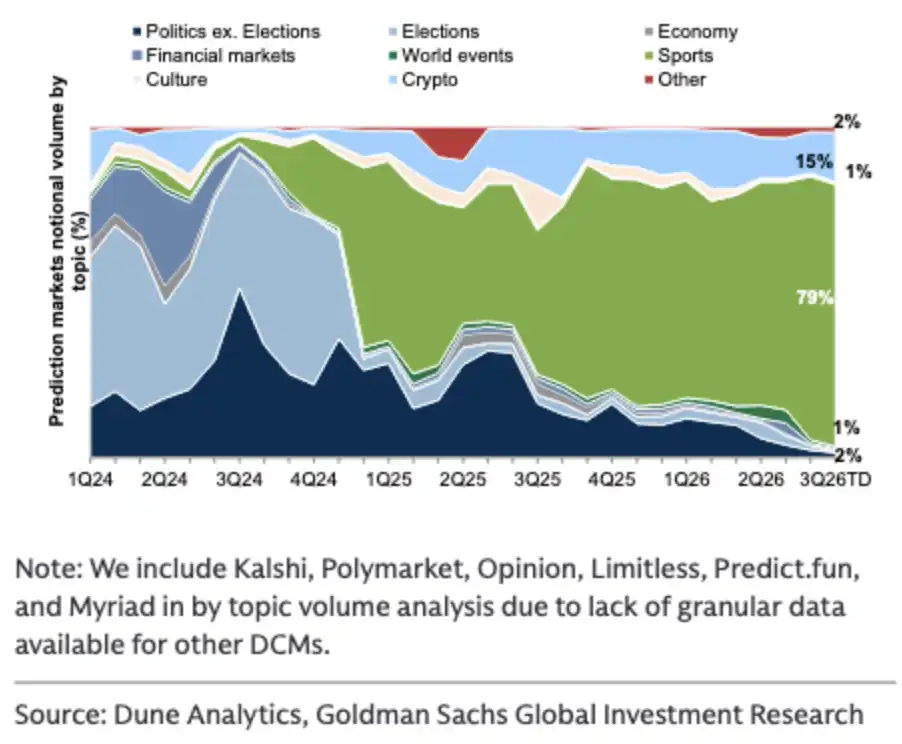
予測市場取引量のカテゴリー構成
これら3種類の契約はそれぞれ異なる周期に牽引されている。スポーツ取引は通常、米国の主要プロリーグが再開した後に回復し、9月から翌年1月にかけて比較的活発になる。政治契約は選挙が近づくと出来高が増加する。暗号イベント契約は、コイン価格と暗号市場の取引周期の影響を受ける。
夏季はスポーツイベントが比較的少なく、米国中間選挙の取引がまだピークに達していないため、8月の予測市場取引量は月間で約15%減少した。ゴールドマン・サックスはこれを主に、基礎となるイベント契約の季節性に起因するものとし、業界の構造的成長の終焉ではないとしている。
9月から米国のスポーツスケジュールが再開し、中間選挙が徐々に近づく。暗号市場の活況が同時に改善すれば、3種類の主要契約が相乗効果を形成する可能性がある。ただし、予測市場は発展から3年未満の資産クラスであり、過去のデータは依然として限られているため、季節性パターンの安定度はさらなる観察が必要である。
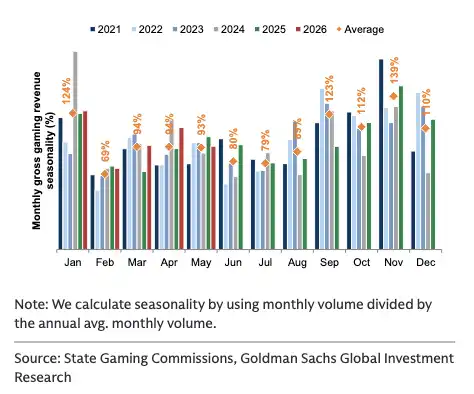
オンラインスポーツベッティング収入は9月から翌年1月にかけて比較的活発
暗号時価総額は反発したが、取引量にはまだ波及していない
伝統的な取引や予測市場と比較して、ゴールドマン・サックスは暗号取引に対してより慎重な見方を示している。
7月の業界暗号取引量は前月比30%減少し、8月は現在までにさらに21%減少した。今回の取引下降は約10ヶ月続いており、過去5回の暗号サイクルにおけるピークからボトムまでの中央値である約4ヶ月を上回っている。
報告書の統計によると、過去6回の暗号サイクルにおいて、市場総時価総額と取引量は平均でそれぞれ約51%と66%減少した。今回のサイクルでは、レポート発表時点でそれぞれ約40%と75%減少している。これは、暗号取引活動の縮小幅が歴史的平均を超えていることを意味するが、下落幅と継続期間だけでは、サイクルがすでに底を打ったとはまだ確認できない。
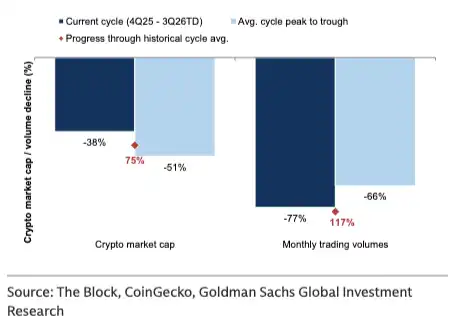
過去のサイクルにおける暗号時価総額と取引量の平均下落幅
ポジティブなシグナルは資産価格から来ている。レポート発表前の1週間で、暗号資産の総時価総額は約21%上昇した。ゴールドマン・サックスは、市場総時価総額が現在の水準を長期間維持できれば、取引量はリスク選好の改善に伴って回復する可能性があると考えている。
ここでの鍵は「持続」である。今年4月から5月にかけて、暗号資産の時価総額は一時約5%上昇したが、その後下落し、取引量は持続的な反発を形成しなかった。したがって、最近の時価総額上昇は取引回復の可能性を高めるだけであり、トレンド反転の証拠と見なすにはまだ不十分である。
証券会社と暗号資産企業への影響も完全に同じではない。ゴールドマン・サックスの統計によると、2026年以降、暗号資産関連企業の株価と暗号資産の総時価総額との相関度の中央値は約36%である。RobinhoodやFigureなど、より多角的な事業を展開するプラットフォームは、歴史的に暗号資産価格との相関が比較的低い。一方、Coinbaseの経営弾力性はより直接的である。
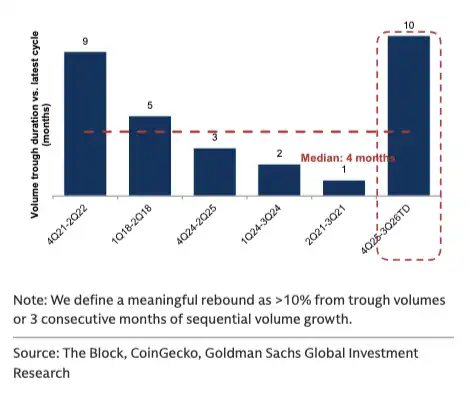
今回の暗号資産取引の下落局面は、歴史的な中央値を超える期間続いている
規制改革は引き続き進むが、機関投資家の参入には立法が依然として必要
規制は、暗号資産市場が循環的な反発から構造的な拡大へ移行できるかどうかを左右するもう一つの変数である。
ゴールドマン・サックスは、米国議会が今期会期中に暗号資産市場構造法案である「CLARITY Act」を可決する可能性は低下しているとみている。上院は8月の休会前に採決を行えず、中間選挙とその後の議会休会が立法時間をさらに圧迫している。
一方、米国の規制当局は一部の改革を引き続き推進している。SECは最近、デジタル資産の「イノベーション免除」を提案し、対象となるデジタル資産発行者と証券に対して、一時的な登録および資格要件の免除を提供する計画である。OCCはまた、デジタル資産企業が信託銀行免許を取得し、資金移動や資産保管などの業務に従事することを引き続き承認している。
これらの措置は、トークン化、カストディ、分散型金融などのアプリケーションの拡大を後押しする可能性があるが、ゴールドマン・サックスは、行政による規制は議会の立法よりも持続性が弱いと強調している。機関投資家によるデジタル資産の大規模な採用を推進するには、市場はより安定した明確な法的枠組みを依然として必要としている。
ゴールドマン・サックスの2025年の機関投資家調査によると、回答した運用者の35%が規制の明確性の欠如を暗号資産市場参入の最大の障壁とみなし、32%が規制の明確性を機関投資家の採用を促進する最優先の触媒として挙げている。したがって、規制当局の短期的な調整は市場環境を改善できるが、議会の立法進捗こそが機関資金が体系的に流入できるかどうかを決定する中核的な指標である。
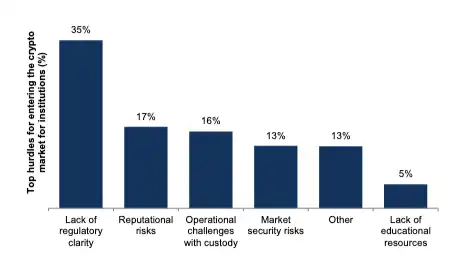
機関投資家が暗号資産市場に参入する際の主な障壁
プラットフォームは暗号資産取引以外の収入を模索している
暗号資産取引の低迷という背景の中で、関連企業は主に2つの方法で収益性を安定させている。コスト削減と、現物取引量との相関が低い新規事業の育成である。
ゴールドマン・サックスの試算によると、2026年には5社の証券会社と暗号資産企業がコスト調整措置を講じ、平均で年間費用を約4%から5%削減し、調整後営業利益率に約5.8ポイントの下支えを提供している。費用管理は収益の下方修正を完全に相殺できていないが、取引低迷が収益に与える影響を軽減している。
個別銘柄に関して、ゴールドマン・サックスはFIGR、HOOD、IBKRを最優先銘柄として挙げており、COINについては暗号資産市場の回復時における上振れ要因として位置付けている。
Robinhoodの核心的なロジックは、口座資産の成長と事業の多角化である。ゴールドマン・サックスは、2025年から2028年にかけてHOODのユーザー1人当たり平均収益の年間複合成長率が約16%になると予想しており、顧客資産と収益はそれぞれ約29%と21%の成長が見込まれる。成長の源泉には、従来型ブローカー業務、予測市場、デジタルバンキング、クレジットカード、ウェルスマネジメントが含まれる。
このうち、予測市場はHOODの2026年の収益の約13%に貢献すると見込まれている。新設されたRothera予測市場取引所は、稼働開始から2ヶ月足らずで約3パーセントポイントの市場シェアを獲得しており、報告書の試算によると、これは年換算で約1億5,000万ドルの収益に相当する。予測市場の成長速度は比較的速いが、プラットフォームの設立からの期間が短く、現在のシェアを維持できるかどうかは引き続き注視が必要である。
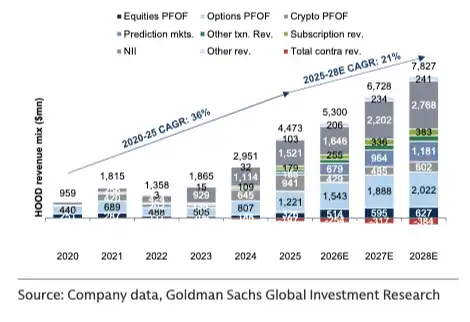
HOODの収益は予測市場、サブスクリプション、その他の事業へ多角化
Figureの主な成長源は、ホームエクイティ信用枠(HELOC)市場である。第3四半期以降、同社の消費者ローン市場の取引量は前年同期比100%超の成長ペースを維持している。ゴールドマン・サックスは、同社の総合手数料率の低下は主に商品構成とチャネルの変化によるものであり、単純な値下げではないと分析している:大口の第一順位HELOCは手数料率が低く、資本負担が軽いFIGR Connect事業も手数料率は低いが、利益率は高い。
Interactive Brokersの強みはグローバル化にある。2026年以降、月間アクティブユーザーの75%超、アプリダウンロードの約85%が米国以外の市場からのものである。ゴールドマン・サックスは、IBKRの口座数が2026年から2028年にかけてそれぞれ33%、24%、21%増加し、2025年から2028年の収益は年平均15%成長すると予想している。グローバルな口座成長と75%超の税引前利益率により、暗号資産の価格変動に対する感応度は比較的限定的である。
Coinbaseはより直接的な暗号資産市場へのエクスポージャーを提供する。2024年第1四半期以降、同社の暗号資産デリバティブ市場シェアは約8パーセントポイント上昇した。ステーブルコイン、カストディ、ステーキング、プライムブローカレッジなどのサブスクリプションおよびサービス事業は、2025年の収益の約40%に貢献している。これらの収益は暗号資産の取引量との相関性が比較的低い。
COINはまた、予測市場、株式取引、銀行、ウェルスマネジメント事業も拡大している。現時点ではこれらの製品がもたらす収益は限定的であるため、ゴールドマン・サックスは主にこれらを潜在的な上振れ余地として捉えており、すでに実現した収益源としては見なしていない。
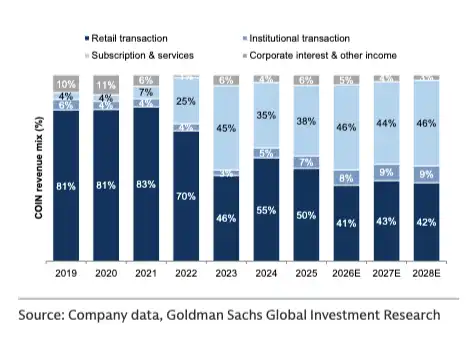
COIN の収益はサブスクリプションとサービス事業へ移行
次に本当に見るべきものは何か?
ゴールドマン・サックスによる証券会社と暗号資産株への強気な見方は、まだ検証が必要ないくつかの条件に基づいている。
まず、9月のリテール株式およびオプション取引量が夏の低迷から回復できるかどうかが、従来型ブローカレッジ事業の季節的改善が成立するかを左右する。次に、スポーツイベントや中間選挙が予測市場の取引量拡大を促進できるかどうかが、予測市場が持続可能な新規事業なのか、それとも一時的な高成長カテゴリーなのかを検証することになる。
暗号資産市場は、価格と取引量の両方の条件を同時に満たす必要がある。時価総額が高い水準を維持することは第一歩に過ぎず、現物およびデリバティブ取引量がその後回復できるかどうかが、関連企業の取引収益を真に改善させる。規制面では、行政機関が規制をさらに緩和すれば短期的なイノベーションを支援できるが、議会が安定した市場構造法案を成立させられるかどうかが、機関投資家の採用上限を依然として決定づける。
現在、セクターのバリュエーションは低下しているが、業界内部の成長品質は一様ではない。FIGR、HOOD、IBKRは融資、予測市場、グローバル口座の成長に依存して比較的独立したファンダメンタルズを提供している一方、COINはより高い暗号資産サイクルへの感応度を保持している。
したがって、このレポートが賭けているのは暗号資産の強気相場が再開したということではない。ゴールドマン・サックスがより重視しているのは、証券会社と暗号資産プラットフォームが単一の取引サイクルに依存しない収益源を増やしている点だ。次に検証すべきは、これらの新規事業が秋の取引回復後に成長を支え続けられるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






