ゴールドマン・サックスがMiniMax創業者会議を分析:MiniMaxのバリュエーション修正、目標株価は3倍以上の上昇余地

TL;DR
· ゴールドマン・サックスはMiniMaxの「買い」レーティングを再確認し、12ヶ月目標株価を860香港ドルに設定。これは7月23日の終値から331.5%の上昇余地を示す。
· この賭けは、M3の呼び出し回数、M3 Proの推論コスト、H3のマルチモーダル新製品、そして香港株通の期待に基づいている。
· MiniMaxはARR成長と収益化の道筋を証明する必要があり、キャッシュ消費、モデル競争、コンテンツリスクが主な制約となる。
ゴールドマン・サックスは7月24日頃、MiniMax Group(0100.HK)に対して「買い」レーティングを再確認し、12ヶ月目標株価を860香港ドルに設定した。7月23日の終値199.30香港ドルに基づくと、この目標株価は約331.5%の上昇余地に相当する。
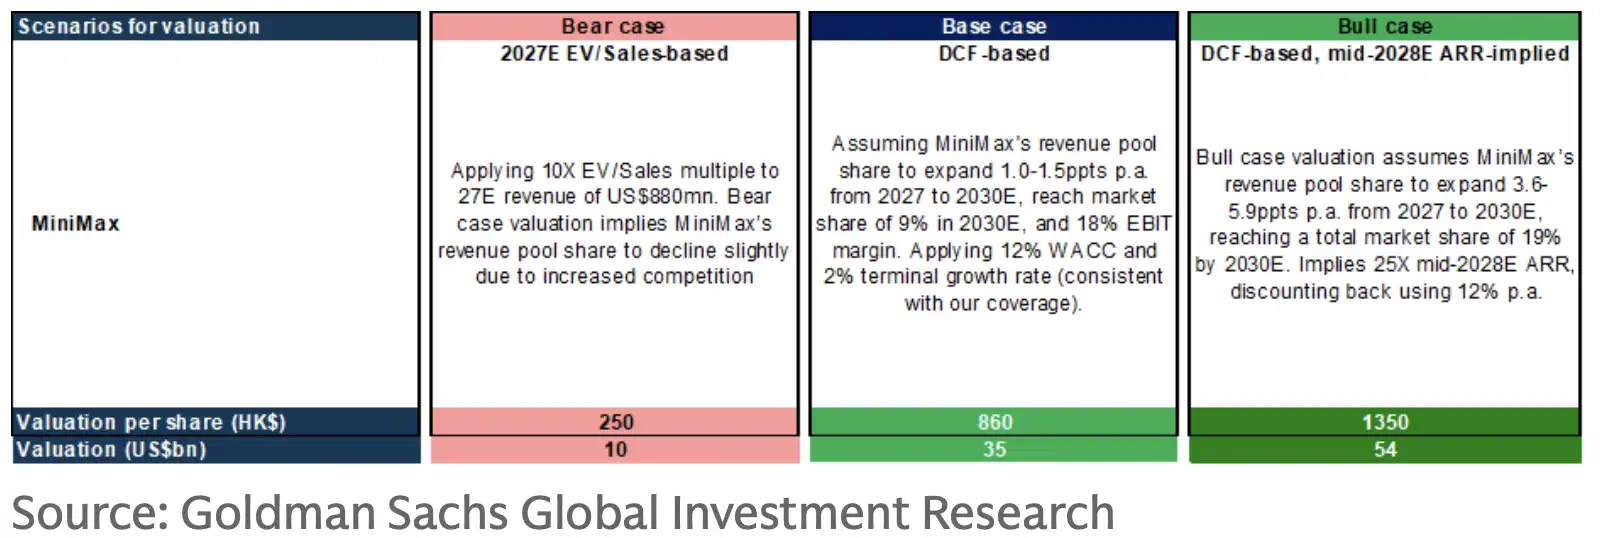
バリュエーション:強気/弱気/ベースシナリオ
MiniMaxは今年1月に香港市場に上場した中国の大規模言語モデル企業で、上場略称はMINIMAX-WP、IPO発行価格は165香港ドル。7月24日、同社の株価は196香港ドルで引け、ゴールドマン・サックスの目標株価を明らかに下回っている。
このレポートで最もニュース性があるのは、単に強気な目標株価を示したことではなく、MiniMaxを中国のAIモデル企業のバリュエーション格差の中で比較した点にある。ゴールドマン・サックスが注目しているのは、単一のモデルリリースではなく、M3の呼び出し回数、API粗利率、M3 Proのコスト効率、H3のマルチモーダル新製品、そして8月に香港株通の対象となる可能性など、複数の要因が重なった後のバリュエーション修正の余地である。
目標株価860香港ドル、まずはバリュエーションのディスカウント縮小に賭ける
ゴールドマン・サックスはMiniMaxの12ヶ月目標株価を860香港ドルとし、DCFに基づくバリュエーション手法を採用している。DCFの細目や収益予測の一部は主にセルサイドレポートの見解に基づくため、同社の実績として直接扱うことはできないが、レポートの主軸は明確だ。MiniMaxはモデルの呼び出し回数、商業化収入、推論コストが同時に改善できることを証明する必要がある。
バリュエーションの比較は、このレポートで最も強力な数字のフックとなっている。MiniMaxの現在の時価総額は約80億~85億米ドル。これに対し、『サウスチャイナ・モーニング・ポスト』の以前の報道によると、Kuaishou傘下のKling AIは新たな資金調達ラウンドをほぼ完了し、ポストマネーバリュエーションは約180億米ドルとされる。MiniMaxは中国の動画生成およびマルチモーダルモデル分野で注目を集めているが、セカンダリーマーケットでの時価総額は、一部の同種資産の資金調達時バリュエーションを依然として下回っている。
ゴールドマン・サックスのレポートによると、智譜/Z.ai の直近の評価額は約710億ドルとされています。この数字は公開検証可能な情報源が限られており、市場で認知された評価額というよりも、売り手側の比較基準として適しています。投資家にとって本当に見るべきは、同業他社の評価額そのものの高さではなく、MiniMax が収益と新製品の実績を通じてディスカウントを縮小できるかどうかです。
兆単位のトークンを超えて、各呼び出しが利益を生むかが鍵
大規模言語モデル企業は今や、モデル能力だけでなく、トークンあたりのコストも競っています。
MiniMax の経営陣は7月23日の上海本社でのアナリスト会合で、現在の最優先目標は各モデルで最高のコストパフォーマンスを追求することだと述べました。M3モデルは現在、日次処理量が兆単位のトークンに達しており、オープンプラットフォーム/API収益は「健全な粗利率」を実現しています。現在の価格設定のもとで、同社は推論効率の向上を通じて、最終的にこの事業の粗利率を高い二桁台にすることを目標としています。
これは投資家にとって極めて重要です。AIモデルの呼び出し量が増えれば増えるほど、推論コストが収益の質を左右します。過去2年間、大規模言語モデル業界では、モデル能力の向上と呼び出し量の増加が見られる一方で、価格競争と推論コストが収益性を圧迫するケースが頻繁に見られました。MiniMax が証明すべきは、呼び出し量が拡大する中でも、API価格が競争力を維持し、粗利率が損なわれないことです。
M3 Pro は下半期におけるより直接的な検証ポイントです。公開報道やレポートによると、このモデルは2026年9月から10月にかけてリリースされる見込みで、パラメータ規模は約2.7兆、3兆レベルに近いとされています。MiniMax が言及した技術的方向性には、スパースアテンション機構、活性化パラメータの最適化、KVキャッシュの最適化が含まれます。
これらの技術用語をビジネスレベルに落とし込むと、同じユーザーリクエストに対して、モデルが無駄な計算を減らし、メモリとキャッシュの負荷を軽減し、APIサービスをより安く、より速くしつつ、利益率を維持できるかどうかということになります。
自社運営の計算リソースがコスト優位性をもたらす一方、キャッシュフローへの圧力も
MiniMax のコスト面での強みは、モデルアーキテクチャだけでなく、計算インフラにも由来します。
経営陣は、同社が比較的早期に自社運営の計算リソース構築を強化し、国内外での買収や長期リースを通じてリソースを拡大してきたと述べています。また、関連リソースの取得は、GPUやAIサーバーの長期リース価格が現在の水準よりも明らかに低かった時期に行われたとしています。この発言は主に経営陣とのやり取りや売り手側のレポートに基づいており、今後の財務データによる検証が必要です。
AIモデル企業にとって、計算能力は大規模モデルを訓練する際の一時的な投資ではない。推論呼び出しが増加すると、計算能力の使用効率がAPIの粗利率に直接影響を与える。自社運営のAIインフラ経験によりクラスター利用率を向上できれば、確かに単位推論コストの削減に役立つ。
しかし、この利点には裏面もある。自社計算能力は、より重い資本支出とキャッシュ消費を意味する。収入の伸びが期待を下回ったり、モデルの呼び出し量が持続的に拡大しなければ、事前にリソースを確保することがコスト優位性から負担に変わる可能性がある。MiniMaxが市場に自社の評価額が過小評価されていると信じさせるには、「計算能力が安い」と語るだけでなく、収入、粗利率、キャッシュフローの改善を同時に実現する必要がある。
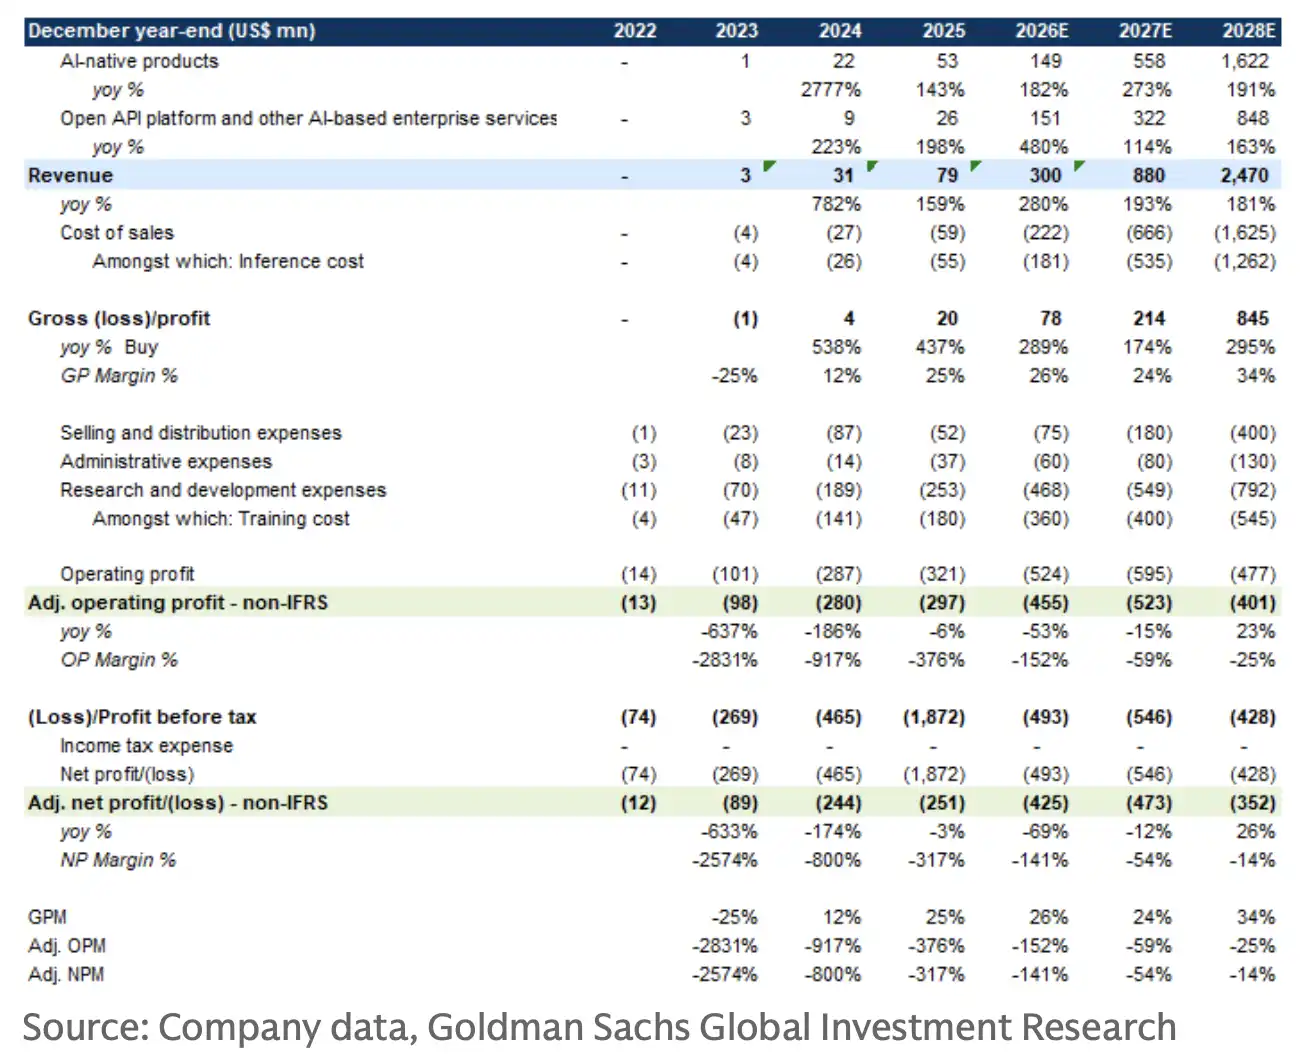
MiniMax損益計算書サマリー:ゴールドマン・サックスは収入が2025年の7,900万米ドルから2026年には3億米ドルに増加し、2027年と2028年も拡大を続けると予測。
H3 ビデオだけではない、マルチモーダルが新たな入り口に
M3 Proに加えて、ゴールドマン・サックスが注目する下半期のもう一つの触媒はH3モデルである。
H3はもはやHailuo AIビデオ生成モデルの単なる延長ではなく、テキスト、画像、ビデオ、音声、音楽など多様な入力を理解し、ユーザーのプロンプトに応じてビデオ、画像、音声コンテンツを出力するマルチモーダルモデルである。複数のメディアが伝えるところによると、このモデルはリリース準備の最終段階にある。
MiniMaxにとっての重要性は、同社を「ビデオ生成プロダクト」からより広範なマルチモーダル入り口へと拡大する可能性にある。ユーザーにとって、マルチモーダルモデルの価値は単にビデオを生成することではなく、テキスト、画像、音声、ビデオ間の連続的な理解と変換を可能にすることにある。商業化にとっては、これはより多くの有料シナリオとより高い使用頻度を意味する。
H3には依然として2つの不確実性がある。第一に、既存のビデオ生成プロダクトを超える十分に強力な代替体験を提供できるかどうか。第二に、リリース初期にトラフィックを生み出すだけでなく、持続可能なARR成長をもたらすことができるかどうか。
マルチモーダルは、規制とコンテンツリスクがより集中する領域でもある。ビデオ、音声、画像生成能力が高まるほど、著作権、肖像権、ディープフェイク、プラットフォーム審査、コンテンツセキュリティのプレッシャーが大きくなる。ゴールドマン・サックスがIPとコンテンツ生成リスクを主要リスクとして挙げるのは、このためである。
株価回復には新製品と収入の実現を待つ必要がある
MiniMaxの下半期には、資本市場レベルのイベントももう一つある。ゴールドマン・サックスは、同社が2026年8月までに香港ストックコネクトの対象となる可能性があると予測している。最終的に南向き資金の投資対象範囲に入れば、潜在的な投資家基盤が拡大し、流動性と市場の注目度も高まる可能性がある。
しかし、香港株通の資格自体はビジネスの実現を代替するものではなく、最終的な組み入れは上海証券取引所、深圳証券取引所、香港証券取引所の関連リストに基づく必要があります。MiniMaxの株価がゴールドマン・サックスの目標価格に本当に近づくには、いくつかの結果が必要です。M3の呼び出し量の継続的な増加、APIの粗利率の改善維持、M3 Proの計画通りのリリースとコスト効率の実現、H3マルチモーダルモデルによる新たな需要の創出、ARRの継続的な上昇です。
リスクも同様に直接的です。グローバルな基盤モデル競争は依然として激化しており、モデルのパフォーマンスが期待を下回る可能性があります。収益の可視性は市場の予想よりも遅れる可能性があります。商業化能力、キャッシュ消費、自己資金調達能力は引き続き観察が必要です。米中技術競争の激化は、計算能力、顧客、海外展開にも影響を与える可能性があります。
ゴールドマン・サックスのこのレポートが投げかけているのは、「MiniMaxは必ず860香港ドルの価値がある」というものではなく、より現実的な問題です。中国のAIモデル企業の評価格差がすでに大きい中で、MiniMaxはより低い推論コスト、より速い新製品リリースペース、より明確なARR成長によって、現在の80億~85億ドルの時価総額が低すぎることを証明できるかどうかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事