ゴールドマン・サックスが韓国メモリー市場を分析:DRAMはNANDより強く、サムスンのメモリー値上げストーリーに分化の兆し

TL;DR
· ゴールドマン・サックスがトレンドフォースの予測を引用し、2026年第3四半期の従来型DRAM平均価格は前期比で13%~18%上昇すると見込む。
· PCおよびサーバー向けDRAMは、低在庫、供給逼迫見通し、DDR5プレミアムに引き続き支えられている。
· NANDは第3四半期に10%~15%の上昇が見込まれるが、ゴールドマン・サックスがサムスン電子に対して想定する21%の価格上昇率を下回る。
ゴールドマン・サックスが6月30日に発表した韓国テクノロジー・メモリー追跡レポートは、トレンドフォースの予測を引用し、2026年第3四半期の従来型DRAM平均価格は前期比で13%~18%上昇する一方、NAND平均価格の上昇率は10%~15%にとどまり、ゴールドマン・サックスがサムスン電子のNAND価格に対して想定する前期比21%上昇というモデル仮定を下回るとしている。
投資家にとって重要なのは、「メモリーが再び値上がりした」という点ではなく、どの種類のメモリーがサムスン電子やSKハイニックスなどのメーカーの利益見通しをさらに押し上げられるかである。DRAM価格は依然としてゴールドマン・サックスのサムスンに対する想定に追従しており、NANDも上昇しているが、その上昇率はより楽観的な収益モデルには及ばない。
この追跡レポートが示すシグナルは非常に直接的だ。第3四半期のDRAM値上がりには依然として支えがあり、特にPCおよびサーバー向けが顕著である。NAND内部では分化が始まっており、エンタープライズ向けSSDは依然として強いが、コンシューマー向けモバイルNANDはより緩やかである。サムスンは依然としてメモリー上昇局面の恩恵を受けるが、NAND部分の収益弾力性は割り引かれる可能性がある。
DRAMは第2四半期の急騰後、第3四半期も上昇継続
DRAMはこのレポートの中で最も強いテーマである。
ゴールドマン・サックスがトレンドフォースの予測を引用したところによると、2026年第3四半期の従来型DRAM平均価格は前期比で13%~18%上昇し、ゴールドマン・サックスがサムスン電子の従来型DRAM価格に対して想定する前期比16%上昇という予測にほぼ沿っている。前期の大幅な値上がり後も、DRAMはすぐに冷え込むことはなかった。
PC向けDRAMの上昇率が最も顕著である。第2四半期のPC向けDRAM価格は前期比で45%~50%上昇しており、第3四半期も引き続き15%~20%の上昇が見込まれる。レポートではその理由として、PC OEMの在庫が低水準にあること、メモリーやその他の部品価格がすでに上昇しているにもかかわらず、メーカーが依然として調達ペースを維持し、サプライヤーに対してさらなる供給を求め続けていることを挙げている。
背景にある懸念は、2027年にDRAM全体の供給が逼迫する可能性である。下流メーカーにとって、今購入量を減らせば、後により高い価格に直面するか、入手がより困難になる可能性がある。値上がり自体は直ちに調達を抑制するのではなく、むしろ事前に在庫を確保しようとする需要を強めている。
6月の価格にもこの変化が見られる。ゴールドマン・サックスのレポートのグラフによると、DDR4 8GBの価格は前月比ほぼ横ばいの119ドル、DDR5 8GBの価格は112ドルから115ドルに上昇し、前月比3%増となった。DDR5のDDR4に対するディスカウント率は、前月から3ポイント縮小して3%となり、次世代製品の価格が旧規格に追いつきつつある。
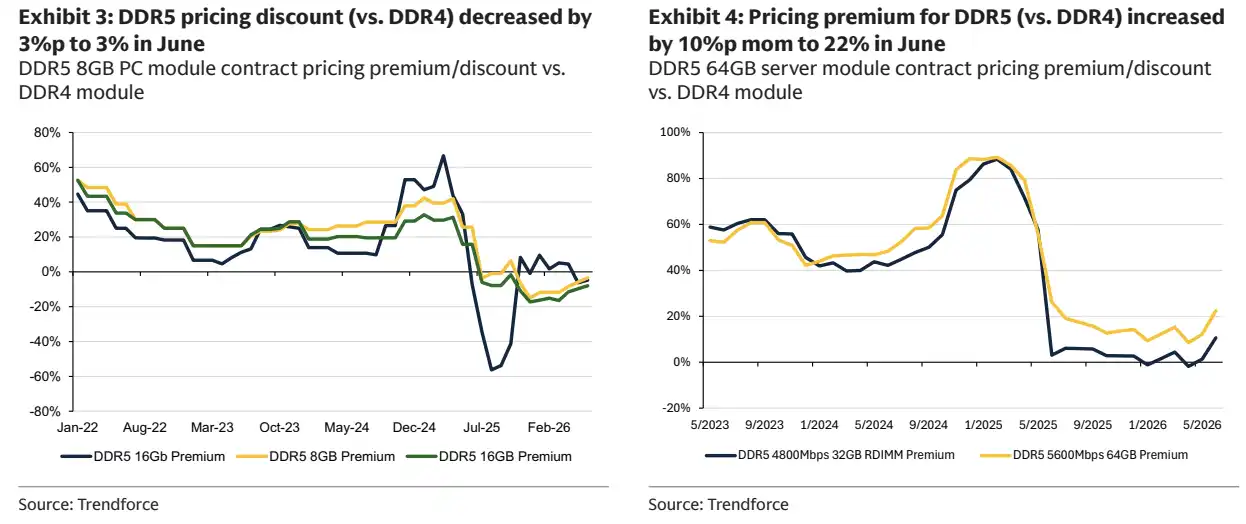
DDR5 8GB PCモジュールのDDR4に対するディスカウント率は、6月に3ポイント縮小して3%となった。
サーバーDRAMはさらに強く、DDR5のプレミアムは22%に上昇
サーバーDRAMの価格シグナルはより強い。
第2四半期のサーバーDRAM価格は既に前四半期比53%~58%上昇しており、第3四半期にはさらに13%~18%の上昇が見込まれる。これは、ゴールドマン・サックスによるサムスンのサーバーDRAM価格の前四半期比14%上昇という予測とほぼ一致する。
ゴールドマン・サックスのレポートのグラフによると、6月のDDR4 64GBサーバーモジュール価格は1,127ドルで推移したのに対し、DDR5 64GBサーバーモジュール価格は前月比9%上昇の1,380ドルとなった。さらに重要なのは、DDR5のDDR4に対するプレミアムが5月の12%から22%に上昇した点だ。
これは、サーバーサイドの値上げが単に従来製品の追随によるものではなく、DDR5などのより高スペックな製品がより高いプレミアムを獲得していることを示している。AIサーバー、汎用サーバーのアップグレード、データセンターの調達により、大容量・高帯域メモリへの需要が依然として価格を支えている。
サムスンやSKハイニックスといったメモリメーカーにとって、サーバーDRAM価格の持続的な上昇は、コンシューマーエレクトロニクス分野での価格回復よりも重要である。サーバー製品は価格が高く、需要がより集中しているため、通常、利益率の改善に対する感応度が高い。サーバーサイドの調達が明確に減速しない限り、DRAM価格の上昇には利益への波及余地が残っている。
スポット価格と契約価格の関係もサポート材料となっている。ゴールドマン・サックスのレポートのグラフによると、DDR5 16Gbのスポット価格は最新の契約価格に対して17%のプレミアム、DDR4 8Gbのスポット価格は最新の契約価格に対して38%のプレミアムとなっている。スポット価格が契約価格を上回ることは、通常、短期的な供給が依然として逼迫しているか、買い手が即時納入に対してより高い価格を支払う意思があることを意味する。
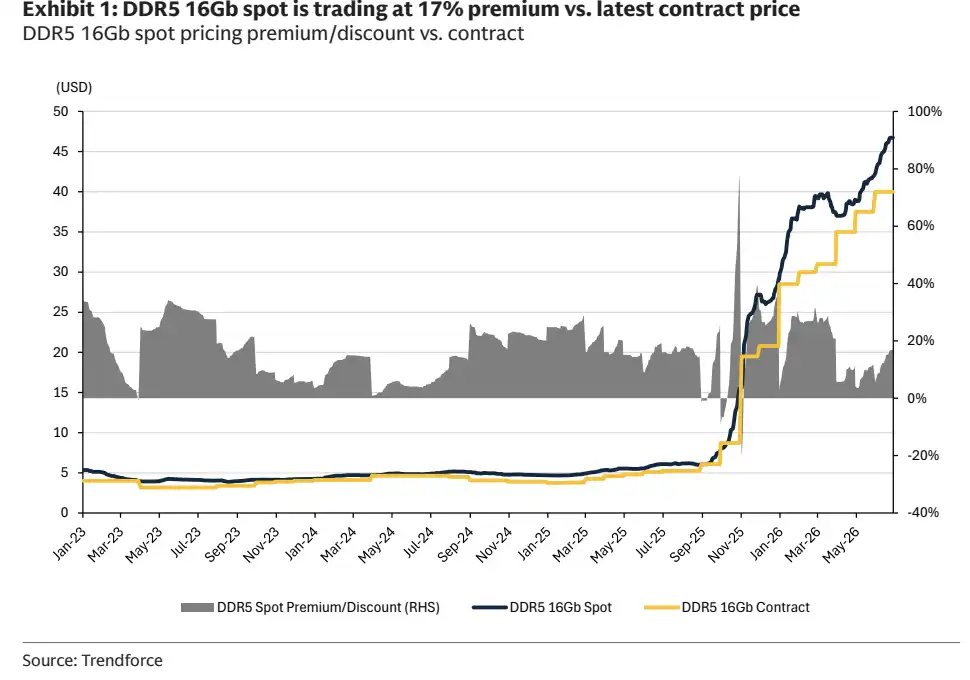
DDR5 16Gbのスポット価格は最新の契約価格に対して17%のプレミアムであり、短期的な価格に依然としてサポートがあることを示している。
NANDはまだ上昇中だが、ゴールドマン・サックスのサムスン前提には追いつかず
NANDのストーリーはそれほど順調ではない。
ゴールドマン・サックスがTrendForceの予測を引用したところによると、2026年第3四半期のNAND平均価格は前期比10%~15%上昇すると見込まれており、これはゴールドマン・サックスが予想するサムスンのNAND価格の前期比21%上昇を下回る。TrendForceがこれまでに公表した第1四半期および第2四半期のNAND価格の大幅な上昇と合わせると、第3四半期も値上がりは続くものの、その勢いは前期ほどではない。
これはNAND価格が下落に転じるという意味ではなく、より楽観的な利益想定を下回る上昇幅であることを示している。サムスンにとって、DRAMが予想通りでNANDが予想を下回った場合、メモリ事業全体としては依然として上向きだが、利益の上方修正余地はNANDによって一部抑制されることになる。
NAND内部でも分化が見られる。エンタープライズ向けSSDは依然として強く、第3四半期のeSSD価格は前期比18%~23%の上昇が見込まれる。この需要はデータセンターやエンタープライズストレージに支えられており、価格の粘り強さはより高い。
コンシューマー向けはより穏やかだ。eMMC/UFSの価格はわずか5%~10%の上昇が見込まれる。これらの製品は主にスマートフォン、コンシューマーエレクトロニクス、組み込み機器向けであり、サプライヤーはコンシューマー向け顧客に対してより抑制的な値上げ戦略をとり、エンド市場とサプライチェーンの安定性を損なわないようにしている。
これがNANDがゴールドマン・サックスの想定に及ばなかった主な理由でもある。エンタープライズ向け製品は値上がりするが、コンシューマー向けの値上げ幅が十分ではなく、NAND全体の平均価格の弾力性を押し下げている。
サムスンは依然として評価されるが、好材料はDRAMの数字ほど完全ではない
ゴールドマン・サックスはサムスン電子の「買い」評価を維持し、普通株の12ヶ月目標株価は480,000ウォンとしている。この判断を支えているのは依然としてメモリ価格の上昇であり、特にDRAM価格はサムスンに対する予測とほぼ一致している。
しかし、この価格追跡は、メモリの種類によって利益への波及効果が異なることも市場に示している。DRAMは「値上がり継続」という本筋に近いのに対し、NANDは「まだ上昇しているが、最も楽観的な予想を下回る」という状況だ。
これは、投資家がサムスンの利益回復のペースを見る際に影響を与える。第3四半期の実際の価格がTrendForceのレンジに近ければ、DRAM事業は引き続き強い利益弾力性を示す可能性がある。しかし、NANDが10%~15%の上昇にとどまれば、市場はサムスンのメモリ事業に対する上方修正余地をより慎重に見積もるだろう。
リスクの境界線も明確だ。メモリの需給が明らかに悪化すれば、値上がりのロジックは弱まる。スマートフォンの利益率が大幅に縮小すれば、コンシューマー向けメモリの値上げ余地は制限される。モバイル有機ELの市場シェアが失われれば、サムスンの非メモリ事業も全体の評価を押し下げる可能性がある。
このレポートで最も重要な結論は「ストレージ全体が強気」ではなく、より細かい分化にある。第3四半期はDRAMの値上がりが続いており、特にサーバー側が強い。NANDも上昇しているが、その上昇幅はすでに鈍化している。サムスンにとっては、これは依然として好材料だが、その好材料はDRAM価格の数字ほど完全ではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事