ゴールドマン・サックス解説:マイクロソフト決算前夜、Azureの高成長はAI投資を支えられるか?

TL;DR
· ゴールドマン・サックスはマイクロソフトの「買い」評価と610ドルの目標株価を維持。7月9日の株価ベースで約59%の上昇余地を示唆。
· Azureの成長が引き続き決算の焦点。ゴールドマンは第4四半期の成長率を40%~41%と予想し、会社のガイダンスを上回る見通し。
· 設備投資の増加はリターン率を巡る議論を拡大。Copilotの課金、Maiaチップ、新たなキャパシティ解放の実現が依然として待たれる。
ゴールドマン・サックスは、マイクロソフトの7月29日発表予定の第4四半期決算を前に「買い」評価を維持し、12カ月の目標株価を610ドルに設定。同時に中長期的な設備投資予想を引き上げた。投資家にとって決算の焦点は、マイクロソフトがAIの勝者かどうかではなく、Azureが計算リソースのさらなる増強の中で高成長を維持し、データセンターやチップ、電力への投資増を収益に転換できるかどうか。自由キャッシュフローや利益率を圧迫しないかが問われる。
610ドル目標株価の背景、Azureの継続的な上振れが鍵
相場動向によると、7月9日UTC時点でマイクロソフトの株価は約383.34ドル。この価格を基に計算すると、610ドルの目標株価は約59.1%の上昇余地に相当する。
この試算はいくつかの条件に基づく。クラウド需要の高成長維持、新データセンターのキャパシティ計画通りの稼働、マイクロソフト内部のAI研究開発と外部顧客への計算リソース配分の競合回避、CopilotなどのAI製品が明確な収益と利益の貢献を開始すること。
決算で最初に注目されるのは引き続きAzureだ。
マイクロソフトのFY26第3四半期公式電話会議によると、Azureおよびその他のクラウドサービスの収益は前年同期比40%増、固定為替レートベースで39%増。同社が示したFY26第4四半期のガイダンスは固定為替レートベースで39%~40%増とし、顧客需要が依然として利用可能なキャパシティを上回っていると説明した。
ゴールドマンのレポートによると、第4四半期のAzureは固定為替レートベースで前年同期比40%~41%増となる見込み。次四半期のガイダンスも40%~41%台を維持する可能性がある。この予想は会社のガイダンスをやや上回るが、市場の期待はすでに高い。マイクロソフトが単に予想通りのクラウド成長率を示すだけでは、株価がさらなるAI投資を正当化するとは限らない。
マイクロソフトは成長の源泉を説明する必要がある。新データセンターのキャパシティ解放、企業向けAI需要のさらなる拡大、あるいは内部アプリケーションと外部顧客間の計算リソース配分の円滑化などが考えられる。
過去数四半期、マイクロソフトのAI事業の制約は需要不足ではなく、供給逼迫だった。AzureはOpenAIなどの外部顧客にサービスを提供する一方、マイクロソフト内部のCopilot、MAIモデル開発、ファーストパーティアプリケーションも支える必要がある。計算リソースが逼迫すると、クラウドの成長はデリバリー能力に制限される。キャパシティ解放が遅すぎると、設備投資がまずキャッシュフローや減価償却負担に反映される。
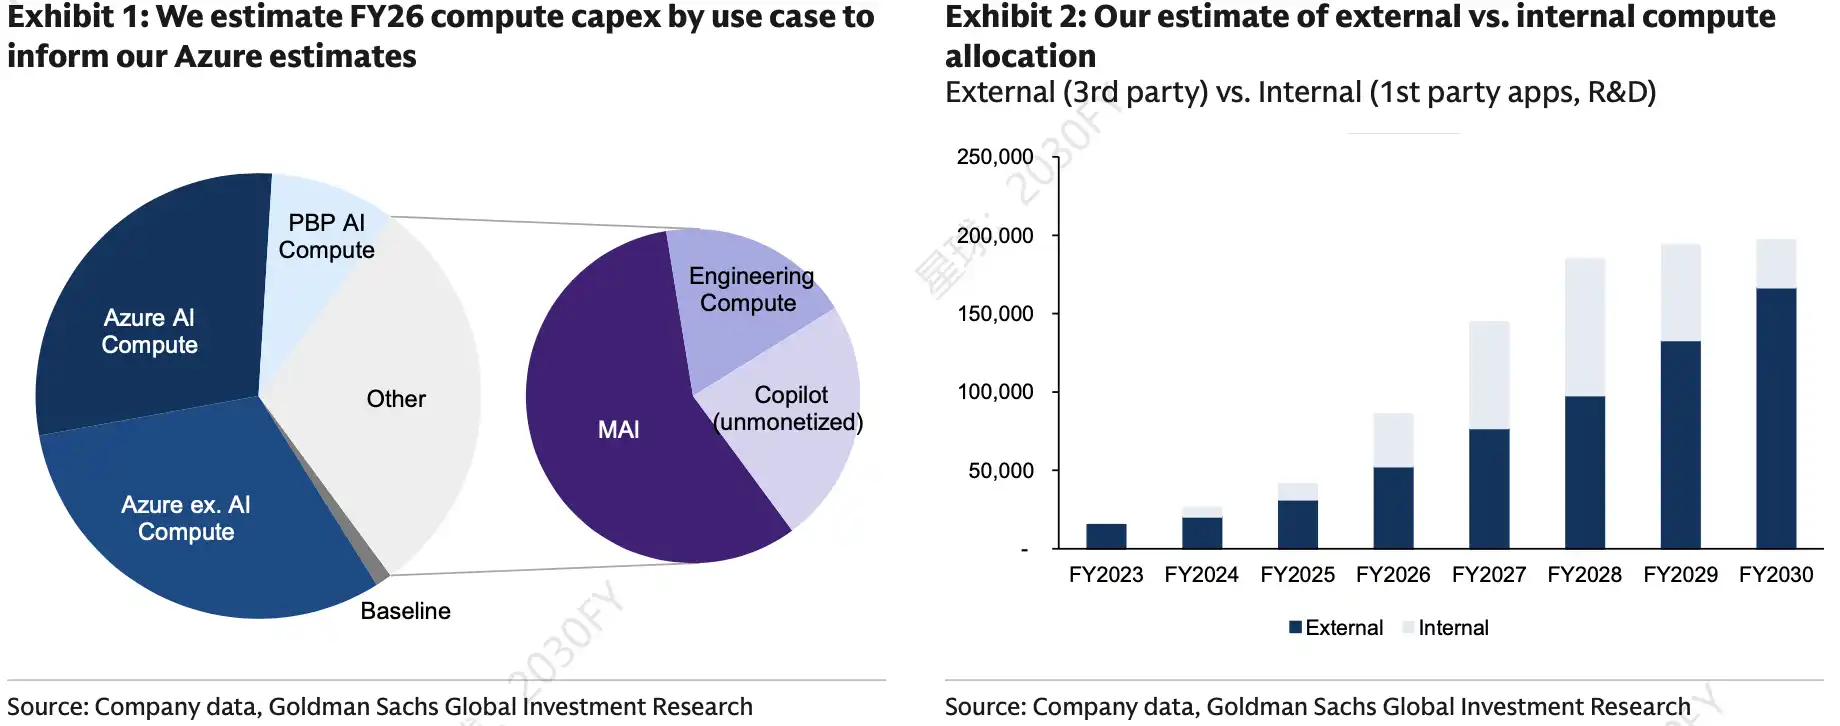
マイクロソフトのFY26におけるコンピューティング能力支出の用途別内訳と外部/内部の計算リソース配分。AIコンピューティング、MAI、Copilotなどの割合が高く、内部計算リソースへの投資は過去12ヶ月で上昇した後、安定状態にあり、Azureが顧客需要と内部AI研究開発の両方を同時に支えられるかどうかの鍵となっている。
設備投資はさらに上方修正、AI計算リソース競争は冷めず
マイクロソフトはすでにさらなる投資増加のシグナルを発している。FY26第3四半期の設備投資は319億ドルで、同社は第4四半期の設備投資が400億ドルを超えると見通し、2026暦年の設備投資は約1900億ドルに達し、そのうち約250億ドルは部品価格の上昇によるものと予想している。
ゴールドマン・サックスのレポートによると、マイクロソフトの2028-2030会計年度の設備投資予想は約10%上方修正された。同レポートの試算によると、調整後の一部年度の設備投資仮定は市場コンセンサス予想を上回っており、マイクロソフトの将来の計算リソース投資に対するより積極的な見方を反映している。
これはマイクロソフトだけの選択ではない。NVIDIA、Broadcom、AMDなどのチップメーカーのガイダンスや、Google、Metaなどのクラウドおよびインターネット大手の設備投資動向は、AI計算リソース需要がまだ明らかに冷え込んでいないことを示している。ハイパースケールクラウドプロバイダーは、今後数年間のデータセンター、チップ、電力リソースの拡大に向けて準備を進めている。
マイクロソフトにとって、高額投資には両面性がある。
一方で、AzureとAI製品サイクルは依然としてバリュエーションの支えとなっている。ゴールドマン・サックスのレポートによると、2030年半ばまでにマイクロソフトの計算リソース容量は約40GWに拡大する可能性がある。他方で、設備投資が増えれば増えるほど、投資家は新たな計算リソースがクラウド収益、AIサブスクリプション、より高い粗利率のビジネスに転換できるのか、それとも単に減価償却とキャッシュフロー圧力を増やすだけなのかを問いただすことになる。
ゴールドマン・サックスのレポートはまた、マイクロソフトのFY26の売上高を3294億ドル、EPSを16.75ドル、FY27の売上高を3871億ドル、EPSを19.32ドルと予想している。この予想の前提は、AI投資が収益を押し上げる一方で、利益の解放ペースを持続的に圧迫しないことにある。
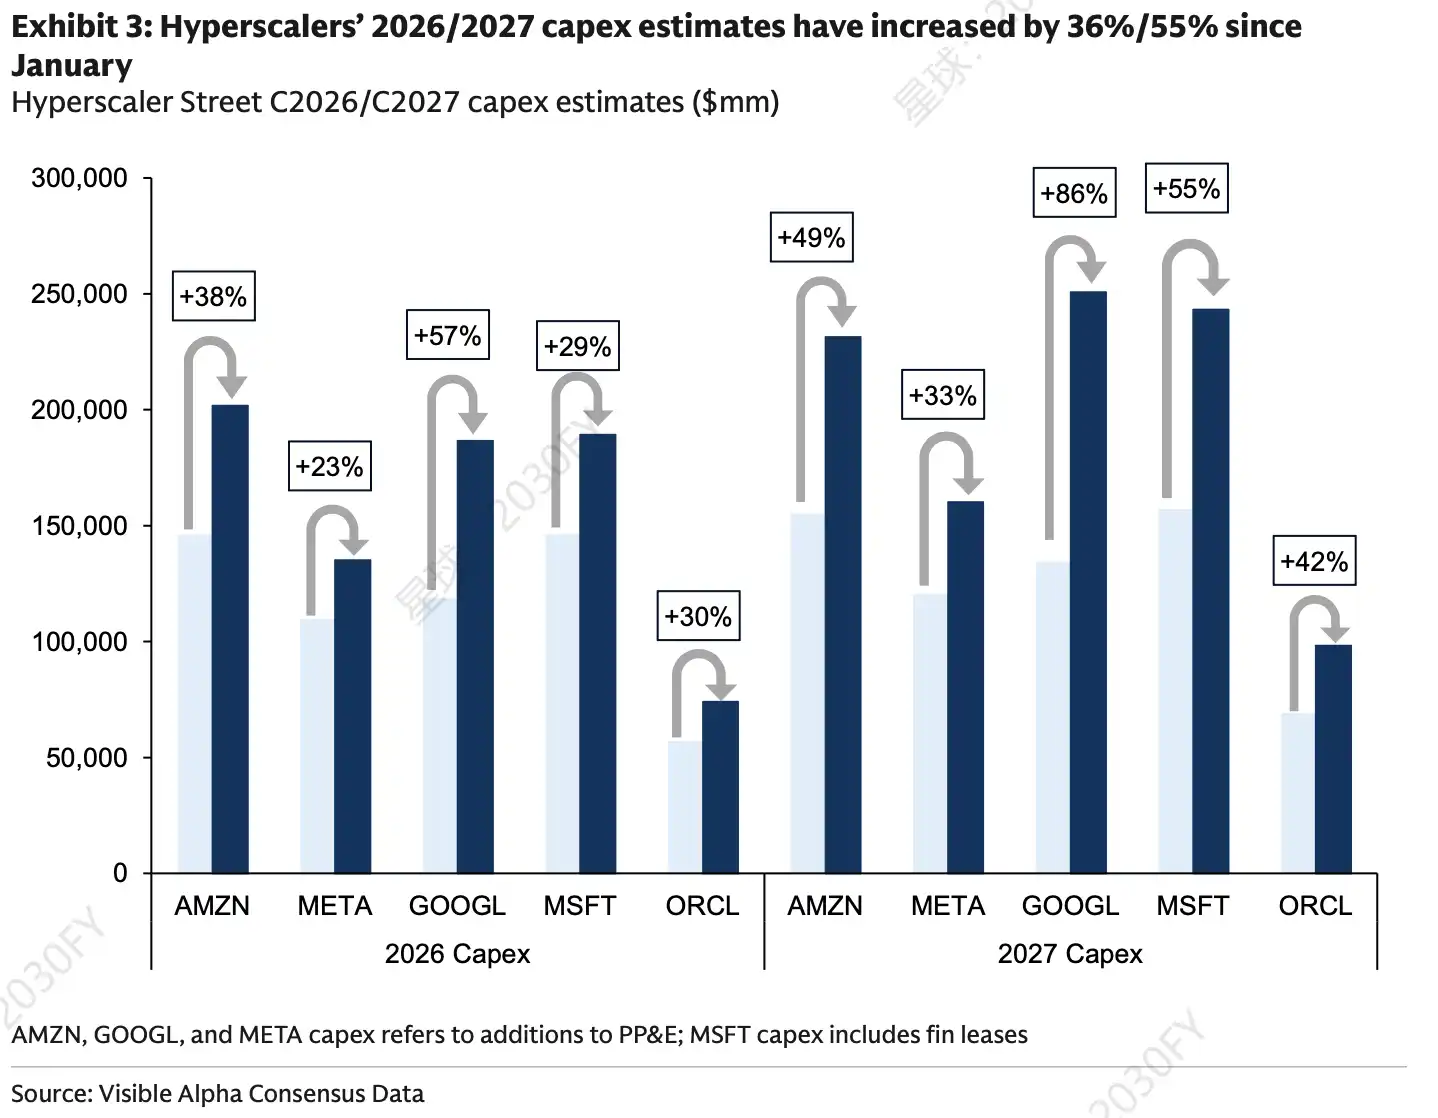
ハイパースケールクラウドプロバイダーの2026/2027年の設備投資に関するストリート予想。1月以来、AMZN、META、GOOGL、MSFT、ORCLの設備投資予想は明確に上方修正され、MSFTの2027年予想の増加率は55%に達している。
Copilot が有料化、Maia でGPU依存を軽減へ
マイクロソフトのAI投資が成功するかどうかは、最終的に二つの柱にかかっている。Copilotの収益化と、自社開発および代替チップ供給の成熟度だ。
Copilotのロジックは比較的明確だ。利用量の増加は長期的にソフトウェア収入の拡大に寄与し、利益構造の改善にもつながる可能性がある。しかし短期的な問題は、利用量そのものが収益化に直結しないことだ。
マイクロソフトのFY26 Q3決算によると、M365 Copilotの有料シート数は2000万を超えた。GitHub Copilotも利用量と価値に基づく価格設定へと移行している。同社は高利用量のシナリオに対してフェアユース条項を導入し、より高い推論コストと課金メカニズムを緊密に連携させようとしている。
市場が注目すべきは、シート数の増加だけでなく、ユーザーエンゲージメント、更新意欲、企業側の実際の支出拡大だ。Copilotのユーザー体験と収益化のペースが同時に改善されなければ、AIソフトウェアの高い粗利率の実現は先送りされるだろう。
チップとサプライチェーンはもう一つの軸だ。マイクロソフトの自社開発AIチップ「Maia」はまだ追い上げ段階にあり、成熟度は一部の競合に劣る。Maia 300の改良、AMDをセカンドソースとする生産の進捗、そしてメモリ調達コストが、マイクロソフトの外部GPUサプライチェーンへの依存度を低減する能力に影響を与える。
同社は以前、新たな供給はAzure、ファーストパーティアプリケーション、研究開発、サーバー代替の間でバランスを取る必要があると述べている。新たな供給が順調に解放されれば、マイクロソフトは内部のAI研究開発への投資を継続しつつ、外部のAzure顧客により多くの計算能力を提供できる。供給が不均等に解放されれば、Azureの成長、内部モデルトレーニング、Copilotの推論需要の間で依然として相互に圧迫が生じるだろう。
Xboxの再編は評価額の周辺要素
AIの本筋以外では、ゴールドマン・サックスのレポートはSOTP方式でマイクロソフトのゲーム事業の価値を約300億ドルと試算している。
7月6日、マイクロソフトはXbox事業の再編を発表した。複数のメディア報道によると、マイクロソフトは約4800人を削減し、そのうちXbox関連では約1600人が即時削減、FY27中にさらに約3200人が削減される。Compulsion、Double Fine、Ninja Theory、Undead Labsの4つのスタジオがXboxの管理体制から離脱し、同社は一部の管理職を削減したとも報じられている。
これはどちらかと言えば事業構造の調整であり、決算の取引本筋ではない。マイクロソフトのゲーム事業には依然として価値があり、再編は同社が非効率な資産を整理し、一部の非中核的投資を縮小していることを示している。しかし、短期的にはAzure、Copilot、AIへの資本支出のリターンに取って代わり、株価の方向性を説明する主要因となることは難しい。
ゴールドマン・サックスのレポートによるSOTP評価では、Intelligent Cloudが依然としてマイクロソフトの企業価値に最も大きく貢献している。M365の法人および消費者向け事業の推定企業価値は約4920億ドルで、2027年時点でEV/売上高約4倍、またはGAAPベースのEBIT約6倍に相当し、一定の脱媒介リスクを織り込んでいる。
610ドルが実現するかは、3つの要素次第
今回の決算見通しは依然として楽観的な方向性を示している。マイクロソフトはAIコンピューティング、Copilot、エージェントオーケストレーションレイヤーにおいて有利な立場にあり、AI製品サイクルから引き続き恩恵を受ける可能性がある。しかし、610ドルの目標株価が実現するかどうかは、決算発表や電話会議でより検証可能な進展が示されるかにかかっている。
Azureは引き続き高い成長率を示し、新たなキャパシティが稼働した後に外部顧客の需要を支えられるかを説明する必要がある。成長がすでに高い市場予想に沿ったものに過ぎなければ、より高い設備投資がむしろ議論の的となる可能性がある。
Maia 300とAMDのセカンドソースについては、より明確な進展が求められる。サプライチェーンの逼迫、メモリコストの上昇、チップの成熟度不足は、マイクロソフトのAI投資におけるユニットエコノミクスに影響を与える可能性がある。
Copilotは、実際の課金能力を証明する必要がある。2000万以上の有料シートは単なる出発点に過ぎず、法人向けの課金拡大、使用量ベースの課金、ユーザーフィードバックが、それがAIの入り口から利益源へと変わるかどうかを決定づける。
マイクロソフトの決算の注目点は、AI投資が継続されるかどうかではなく、より高い投資がより迅速にAzureの成長、AIソフトウェア収益、持続可能な利益率に結びつくかどうかである。これらの証拠が依然として不十分であれば、設備投資の収益性を巡る議論が引き続き株価の重しとなるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事