ゴールドマン・サックス解釈:従来型DRAMがAIメモリを支え、HBMは来年44%上昇する可能性?

TL;DR
· ゴールドマン・サックスは6月のDRAMセンチメント指標を「穏やかにポジティブ」と維持し、サムスンの2027年HBM価格上昇予想を14%から44%に引き上げた。
· DDR5のスポット価格は5月以来20%上昇し、5月の契約価格に対して25%のプレミアムがついている。従来型DRAMの値上がりがHBM交渉の基準値を押し上げている。
· 韓国の輸出と南亜科技(Nanya Technology)の収益は業況判断を支持しているが、スマートフォン需要は弱く、44%の値上げは依然として予測であり、企業のガイダンスではない。
ゴールドマン・サックスは6月30日に発表したDRAMセンチメント指標で、業界に対する「穏やかにポジティブ」な見方を維持し、サムスン電子の2027年HBM価格上昇率予想を従来の14%から44%に引き上げた。
これは実際に発生した値上げでも、サムスンが示した企業ガイダンスでもなく、ゴールドマンがHBMの需給、従来型DRAM価格、および下流需要に基づいて行った予測である。これが注目に値する理由は、HBMがAIサーバーにおいてGPUと組み合わせて使用される高帯域幅メモリであり、NVIDIAやAMDなどのAIアクセラレータカードの供給に直接影響を与え、サムスン、SKハイニックス、マイクロンなどのメモリメーカーの来年の利益弾力性を左右するからだ。
より直接的な変化は従来型DRAMから来ている。ゴールドマンの追跡基準によると、DDR5のスポット価格は5月1日以来20%上昇し、5月の契約価格に対して25%のプレミアムがついている。DDR4は同期間に11%上昇し、5月の契約価格に対して45%のプレミアムがついている。通常のDRAMの値上がりがより顕著になると、来年のHBM契約交渉における参照価格も押し上げられる。
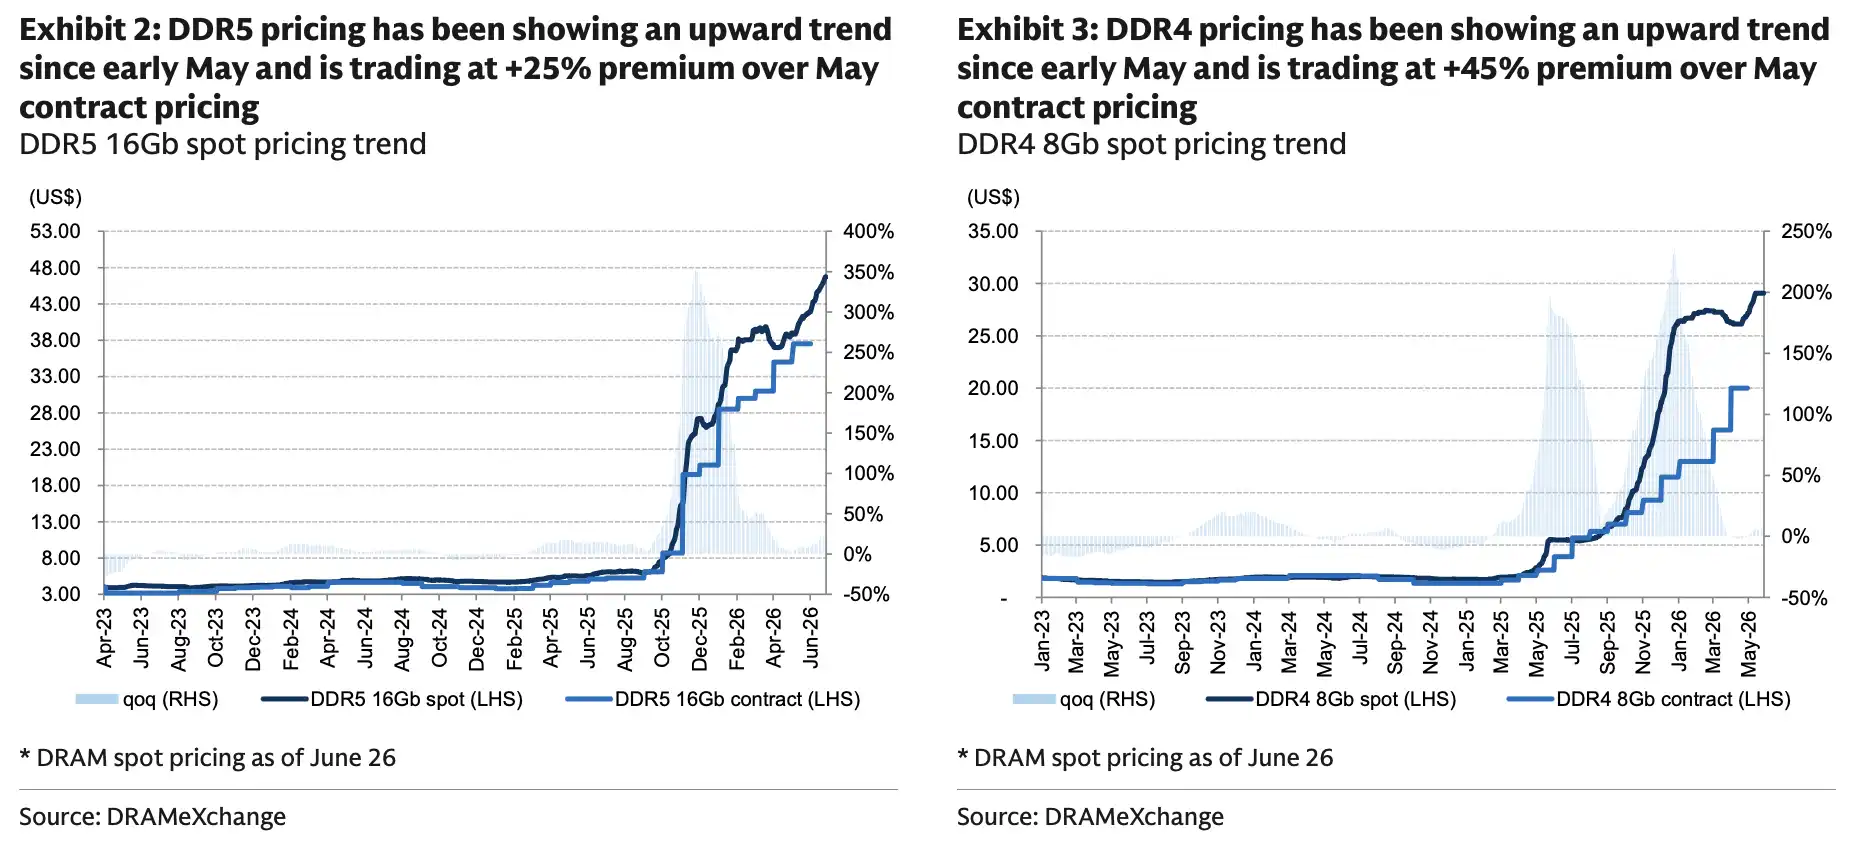
DDR5は5月以来20%上昇し、契約価格に対して25%のプレミアム;DDR4は11%上昇し、45%のプレミアム。
HBM値上げ予想が引き上げられ、従来型メモリも値上がり
今回のレポートで最もインパクトのある調整は、サムスンの2027年HBM価格上昇率予想を14%から44%に引き上げたことだ。ゴールドマンのモデルでは、HBMの需給が引き続き逼迫し、従来型DRAMとHBMの価格差がさらに拡大すれば、この予測はさらに上方修正される可能性がある。
その背後にあるロジックは複雑ではない。DDR5やDDR4などの従来型メモリ価格が継続的に上昇しているため、メモリメーカーはクラウド事業者やAIチップ企業と翌年のHBM供給契約を交渉する際に、より強い価格交渉力を持つことになる。HBMの生産能力転換はより難しく、顧客認証期間も長く、供給の弾力性は通常のDRAMよりも低い。AIサーバー需要が拡大し続ければ、価格交渉は売り手側に有利に傾きやすくなる。
6月のDRAMセンチメント指標は4月と同様に「穏やかにポジティブ」を維持しています。スポット価格、サーバー関連収入、韓国の輸出、台湾メーカーの収入など、ほとんどの項目は依然として上昇傾向にあります。足を引っ張っている主な要因は、サムスンのDRAM平均販売価格の伸び率の二次的な変化、つまり値上げペースが第2四半期以降に鈍化する可能性があることですが、絶対価格は依然として上昇局面にあります。
ここでは2つの基準を区別する必要があります。44%は、ゴールドマン・サックスによるサムスンの2027年のHBM価格上昇予測であり、すでに確定した価格ではありません。「まだ上昇の可能性がある」というのも、HBMの需給が引き続き逼迫し、従来型DRAMの価格が引き続き強いという前提に基づいています。
輸出と収入のデータが値上げのストーリーを補強
価格上昇に加えて、5月の輸出と収入のデータも、メモリーサイクルが堅調であるという見方を強めています。
韓国の公式データからは、DRAM輸出の強さがすでに見て取れます。韓国MOTIRのデータによると、2026年5月の韓国の輸出総額は878億ドルで、前年同月比53.2%増加しました。このうちDRAM輸出は186億ドルで同369.8%増、NAND輸出は同206.8%増となりました。
ゴールドマン・サックスの基準では、韓国の5月のDRAM輸出収入は前月比21%増加し、3月のピークを21%上回ったことも示されています。この前月比と記録的な高水準の判断は元のレポートの基準に依存していますが、公式の高い前年同期比の方向性と一致しています。
台湾メーカーのデータは、DDR4の価格弾力性をより直接的に反映しています。南亞科技の発表によると、2026年5月の連結売上高は276.70億ニュー台湾ドルで、前月比8.55%増、前年同月比730.14%増となり、複数月にわたり高い成長を維持しています。ゴールドマン・サックスが追跡するディストリビューターの至上電子の5月の収入は前年同月比253%増、前月比54%増となりました。これらのデータは、値上げが単に価格表示画面上の変化にとどまらず、一部メーカーの収入面にすでに反映されていることを示しています。
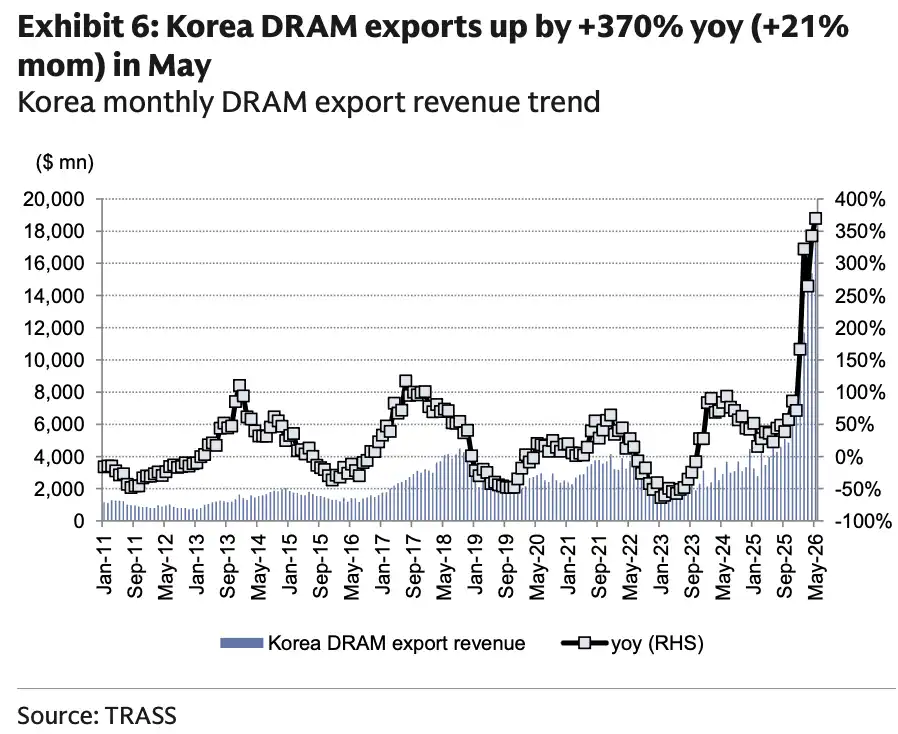
韓国の5月のDRAM輸出収入は前年同月比370%増、前月比21%増となり、再び高水準を記録しました。
サーバーチェーンも需要側のサポートを提供しています。ゴールドマン・サックスの追跡データによると、5月の台湾サーバーODMメーカーの月間収入は前年同月比53%増加しました。その背景には、ラックレベルのAIサーバーの出荷増加と、ASIC AIサーバーの成長があります。世界のサーバーBMCの主要サプライヤーである信驊の5月の収入は前年同月比69%増加し、前年の高いベースの上でさらに成長しました。
このデータ群は共通して、AIサーバーと従来型サーバーの需要が依然としてより高いメモリ価格を吸収していることを示している。下流が値上げを受け入れる限り、ストレージメーカーは2027年のHBM契約交渉において、それほど弱気になることはないだろう。
DDR5が20%上昇、単一のHBMストーリーよりも重要
HBMだけを個別に議論するよりも、DDR5のスポット価格の動きが今回の見通し上方修正をよりよく説明している。
DDR5はサーバーやハイエンドPCにおける主流のメモリ規格であり、AIサーバーシステムにおいてHBM以外の重要な構成要素でもある。5月初旬以降、DDR5のスポット価格は20%上昇し、5月の契約価格を25%上回っている。スポット市場がより高い価格で在庫を確保しようとすることは、通常、その後の契約価格交渉に圧力をかけることになる。
DDR4も遅れを取っていない。DDR4は最新世代のメモリではないが、一部のサーバー、PC、産業用制御、コンシューマーエレクトロニクスの用途では依然として需要がある。供給が縮小すると、旧製品ラインの価格は上昇しやすくなる。DDR4のスポット価格は5月1日以来11%上昇し、5月の契約価格に対して45%のプレミアムがついており、逼迫がハイエンドメモリだけに限らないことを示している。
ストレージメーカーにとって、従来型DRAMの値上げには2つの意味がある。1つは当期の収益と利益の改善であり、もう1つはHBMとの相対的な価格関係の変化である。通常のDRAM価格が上昇すれば、よりハイエンドで供給が逼迫しているHBMの価格割引余地は小さくなり、来年の値上げ期待も受け入れられやすくなる。
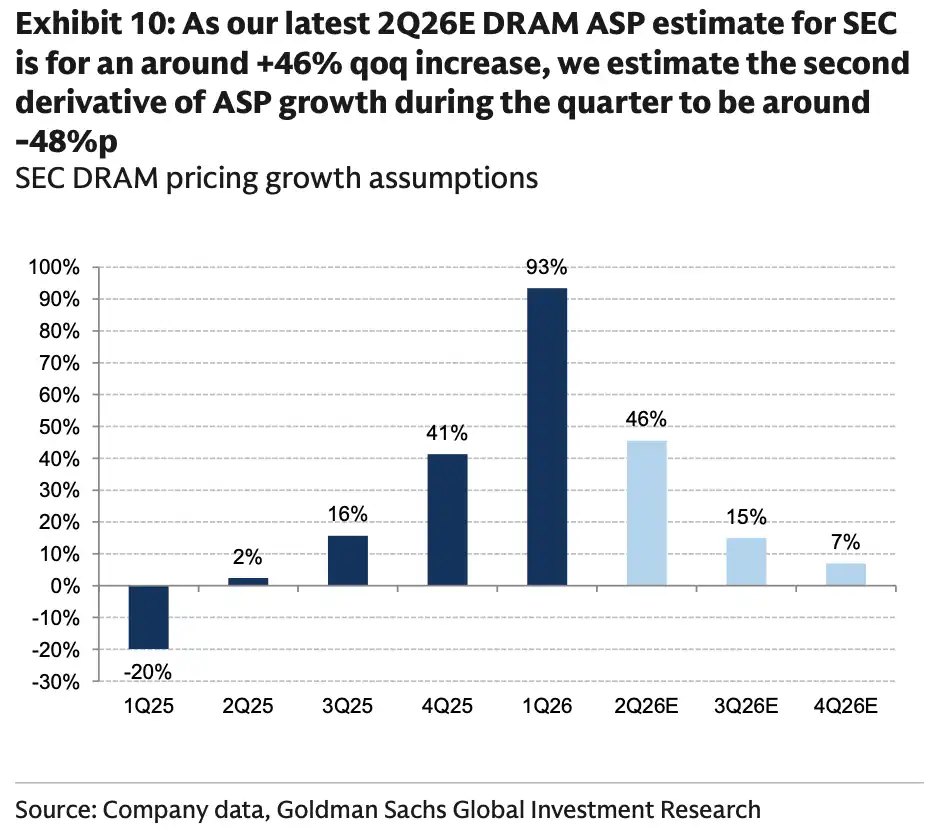
サムスン 2Q26E DRAM ASPは前期比約46%上昇、3Q26E、4Q26Eは上昇率が15%と7%に減速すると予想。
ただし、値上げのペースは常に加速するわけではない。ゴールドマン・サックスはサムスンの2Q26E DRAM平均販売価格を前期比約46%上昇と見積もっており、その後3Q26E、4Q26Eはそれぞれ15%と7%に減速するとしている。価格は引き続き上昇する可能性があるが、最も上昇率が高い局面は第2四半期に現れる可能性が高く、第2四半期の高い成長率をそのまま通年に外挿することはできない。
スマホ需要が足を引っ張る、目標株価も値上げの実現次第
DRAM値上げのストーリーにはもう一つ限界がある。エンドユーザー需要のすべてのセグメントが同時に回復しているわけではないということだ。
ゴールドマン・サックス中国チームの追跡データによると、中国のスマートフォン5月の出荷台数は前年同月比19%増、前月比7%増となり、2ヶ月連続で前年同月比増加を記録した。しかし、2026年に入ってからの累計出荷台数は基本的に2025年と横ばいであり、2Q26の出荷台数は依然として前年同期比14%減と予想されている。主な理由はメモリ価格の上昇がエンドユーザー需要を圧迫する可能性があるためだ。公開機関による中国のスマホ販売統計にも差異があり、Counterpointは春節連休中の中国スマートフォン販売台数が前年同期比16%減少したと指摘している。
値上げ自体が、一部の民生用電子機器の需要を抑制する可能性がある。AIサーバーやクラウド事業者は高額なメモリへの耐性が高いが、スマートフォンやPCなどの端末がコストをうまく転嫁できなければ、調達を減らしたり、構成を引き下げたり、在庫補充を先送りする可能性がある。
サムスン電子は、この流れの中で最も直接的な上場企業の一つである。ゴールドマン・サックスは、サムスン電子の普通株と優先株に「買い」のレーティングを維持し、12か月の普通株目標株価を48万ウォン、優先株目標株価を36万ウォンとしている。この目標株価はゴールドマン・サックス自身の予測であり、市場のコンセンサス予想ではなく、2026年から2027年のメモリ価格の前提に大きく影響されている。
下振れリスクも明確である:メモリの需給が著しく悪化する、スマートフォンの利益率が急激に縮小する、モバイル有機ELの市場シェアが流出する、といった点だ。AIサーバーの需要が期待を下回るか、従来型DRAMの値上げが一部の端末需要を圧迫すれば、HBMの来年の44%の価格上昇予想は下方修正される可能性がある。従来型DRAMのスポット価格上昇、韓国の輸出急増、台湾メーカーの収入急増が、今回の値上げ予想を支えているが、最終的に実現するかどうかは、AIサーバーの需要、HBMの供給放出ペース、そして民生用電子機器がより高価なメモリに耐えられるかどうかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事