サンディスクが販売するストレージはますます高くなっており、データセンターが成長を引き継いでいる。

サンディスクは異例の決算を発表した。10月29日、このストレージチップ企業は2027会計年度第1四半期の業績を公表し、売上高は再び前四半期の水準を更新すると同時に、株式分割と大規模な自社株買いを発表した。
決算には、より興味深い変化が含まれている。多くの人がサンディスクを熟知しているのは、カメラのメモリーカードやパソコン横のポータブルハードディスクのためだ。しかし今四半期、同社に最大の新規収入をもたらしたのはデータセンターだった。小売・消費者向け事業の収入はむしろ減少している。
サンディスクのCEO、David Goeckeler氏は業績発表の中で、データセンターの比較的速い成長を、力強くかつ拡大し続ける製品需要に帰因させた。決算を読み進めると、この成長には価格、顧客構成、現金回収方法という幾つかの層の意味がある。
成長はどこから来るのか?
サンディスクの決算によると、最新四半期の売上高は110.31億ドルに達し、前年同期の約4.8倍となった。この数字の背後では、各顧客層の変化は一様ではない。
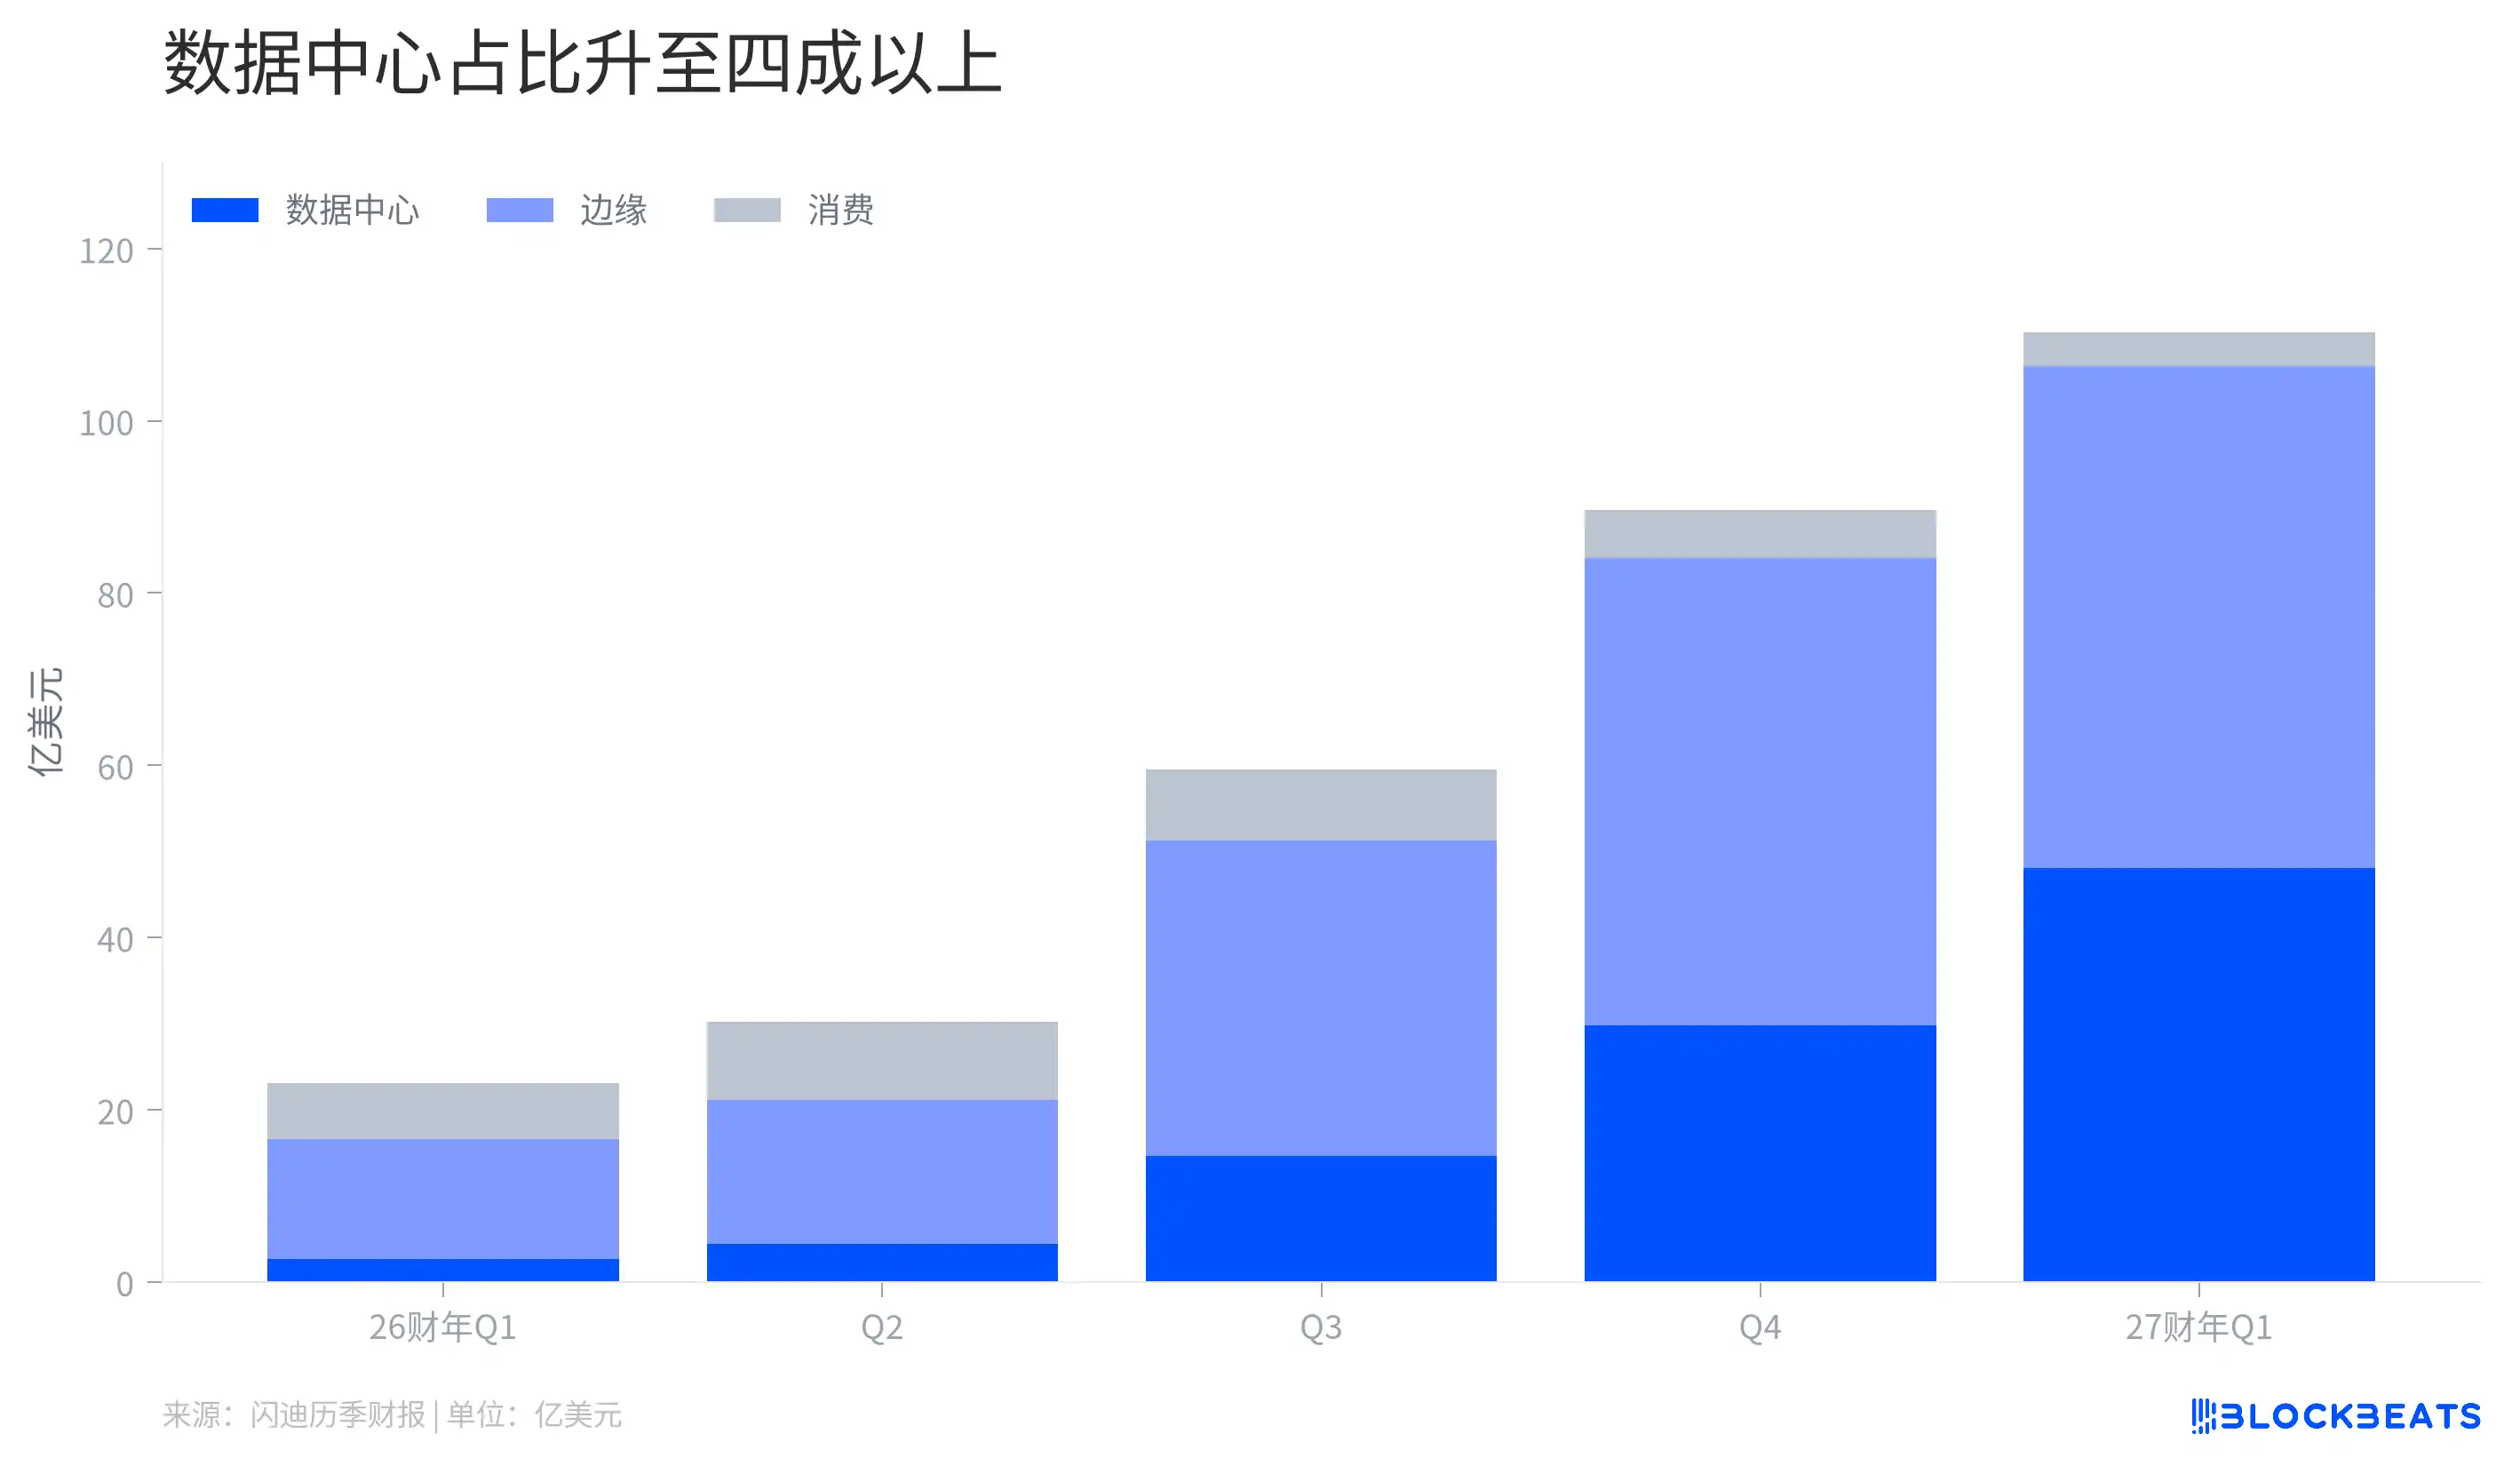
データセンターの比率は4割以上に上昇
1年前、エッジ事業はすでにサンディスク最大の収入源だった。この分類はスマートフォン、パソコン、自動車、産業などの顧客をカバーし、小売メモリーカードが属する消費者向け事業とは別に計算される。今もエッジ事業が最大の塊だが、データセンターの追い上げのスピードはより速い。
決算データに基づいて計算すると、データセンターが収入に占める割合は約12%から約44%に上昇した。言い換えれば、昨年同期に100ドル分の製品を販売するごとに、約12ドルがこの市場からのものだったが、今では44ドル近くになっている。
消費者向け事業は別の道を歩んでいる。それは2026会計年度第2四半期に段階的な高値に達した後、連続して下降している。サンディスクでおなじみの小売ブランドは依然として存在するが、会社全体の成長を見るとき、店頭のメモリーカードだけではすべてを物語ることはできない。
これはまた、読者に分類への注意を促すものでもある。サンディスクの「消費者向け」とは小売などのエンドユーザー製品を指し、スマートフォンやパソコンメーカーが調達するフラッシュメモリは「エッジ」事業に属する。消費者向け事業の減少は、個人向けデバイス向けのストレージ需要すべてが減少していることを意味するわけではない。
最新四半期に会社を前へ押し進めたのは誰か?
最新四半期から前四半期を差し引くと、事業構造の変化がより直感的に分かる。
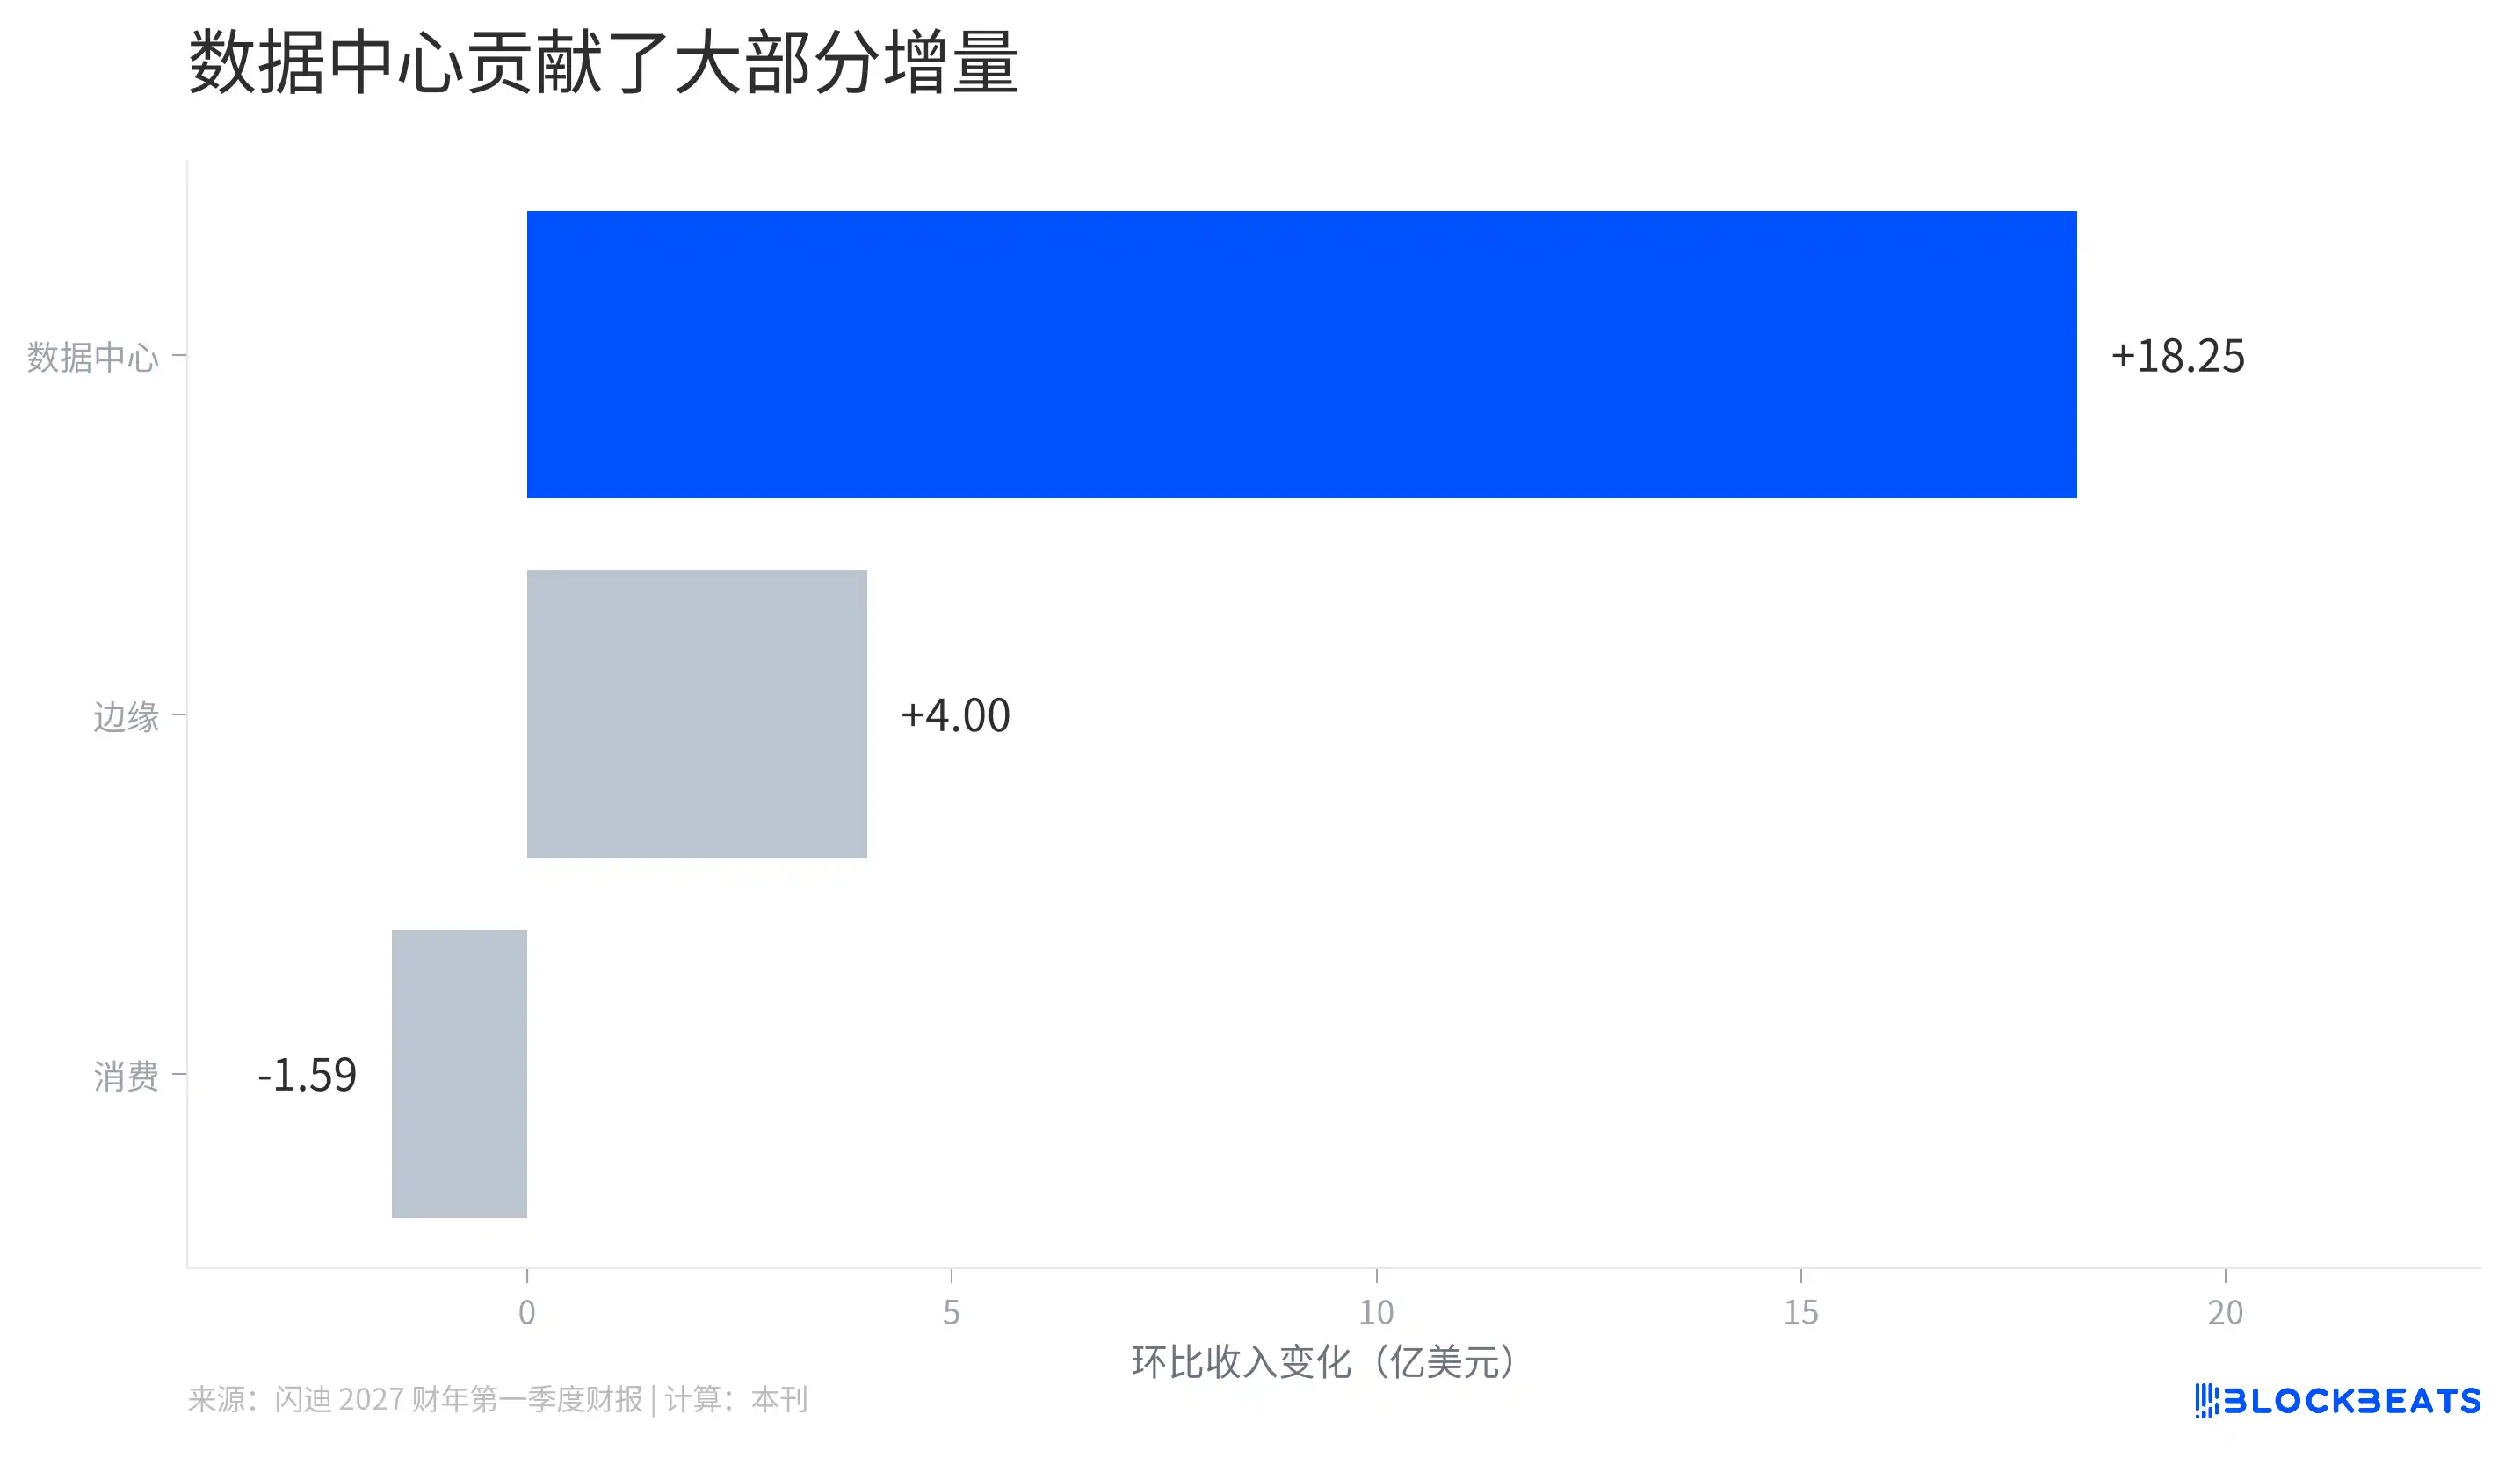
データセンターが増加分の大部分を貢献
Sandiskの決算によると、データセンター収入は前四半期比で18.25億ドル増加した。総収入の純増分で計算すると、約88%を占めている。この比率は純増分ベースであり、消費者向け事業の減少も分母に含まれている。
エッジ事業は依然として成長しているが、増加分は明らかにデータセンターより小さい。消費者向け事業の減少が一部の成長を相殺している。これは、全体の収入が増加していても、Sandiskが直面する異なる顧客層が異なる購買ペースにある可能性を示している。
ここには収入グラフから直接答えられない問題がもう一つある。収入の増加は、より多くの容量を販売した可能性もあれば、単位容量あたりの価格が上がった可能性もある。両者は業界サイクルを理解する上で意味が異なり、収入の増加をすべて出荷量の増加と同一視することはできない。
Sandiskは前四半期の決算で一度内訳を示している。同社によると、当四半期の前四半期比収入増加の約3分の2は価格によるもので、約3分の1は販売量によるものだという。これは前四半期の説明であり、最新四半期にそのまま当てはめることはできない。
より長い期間で見ると、価格も同様に重要な位置を占めている。Sandiskの年次報告書によると、2026会計年度のデータセンター事業は容量ベースの販売量が約120%増加し、GBあたりの収入が約150%増加した。これら二つの近似値は異なる次元を反映しており、単純に足し合わせて収入の増加率とすることはできない。
高い粗利益率は何を意味するのか?
Sandiskの収入が増加する一方で、粗利益率も大きく変化した。
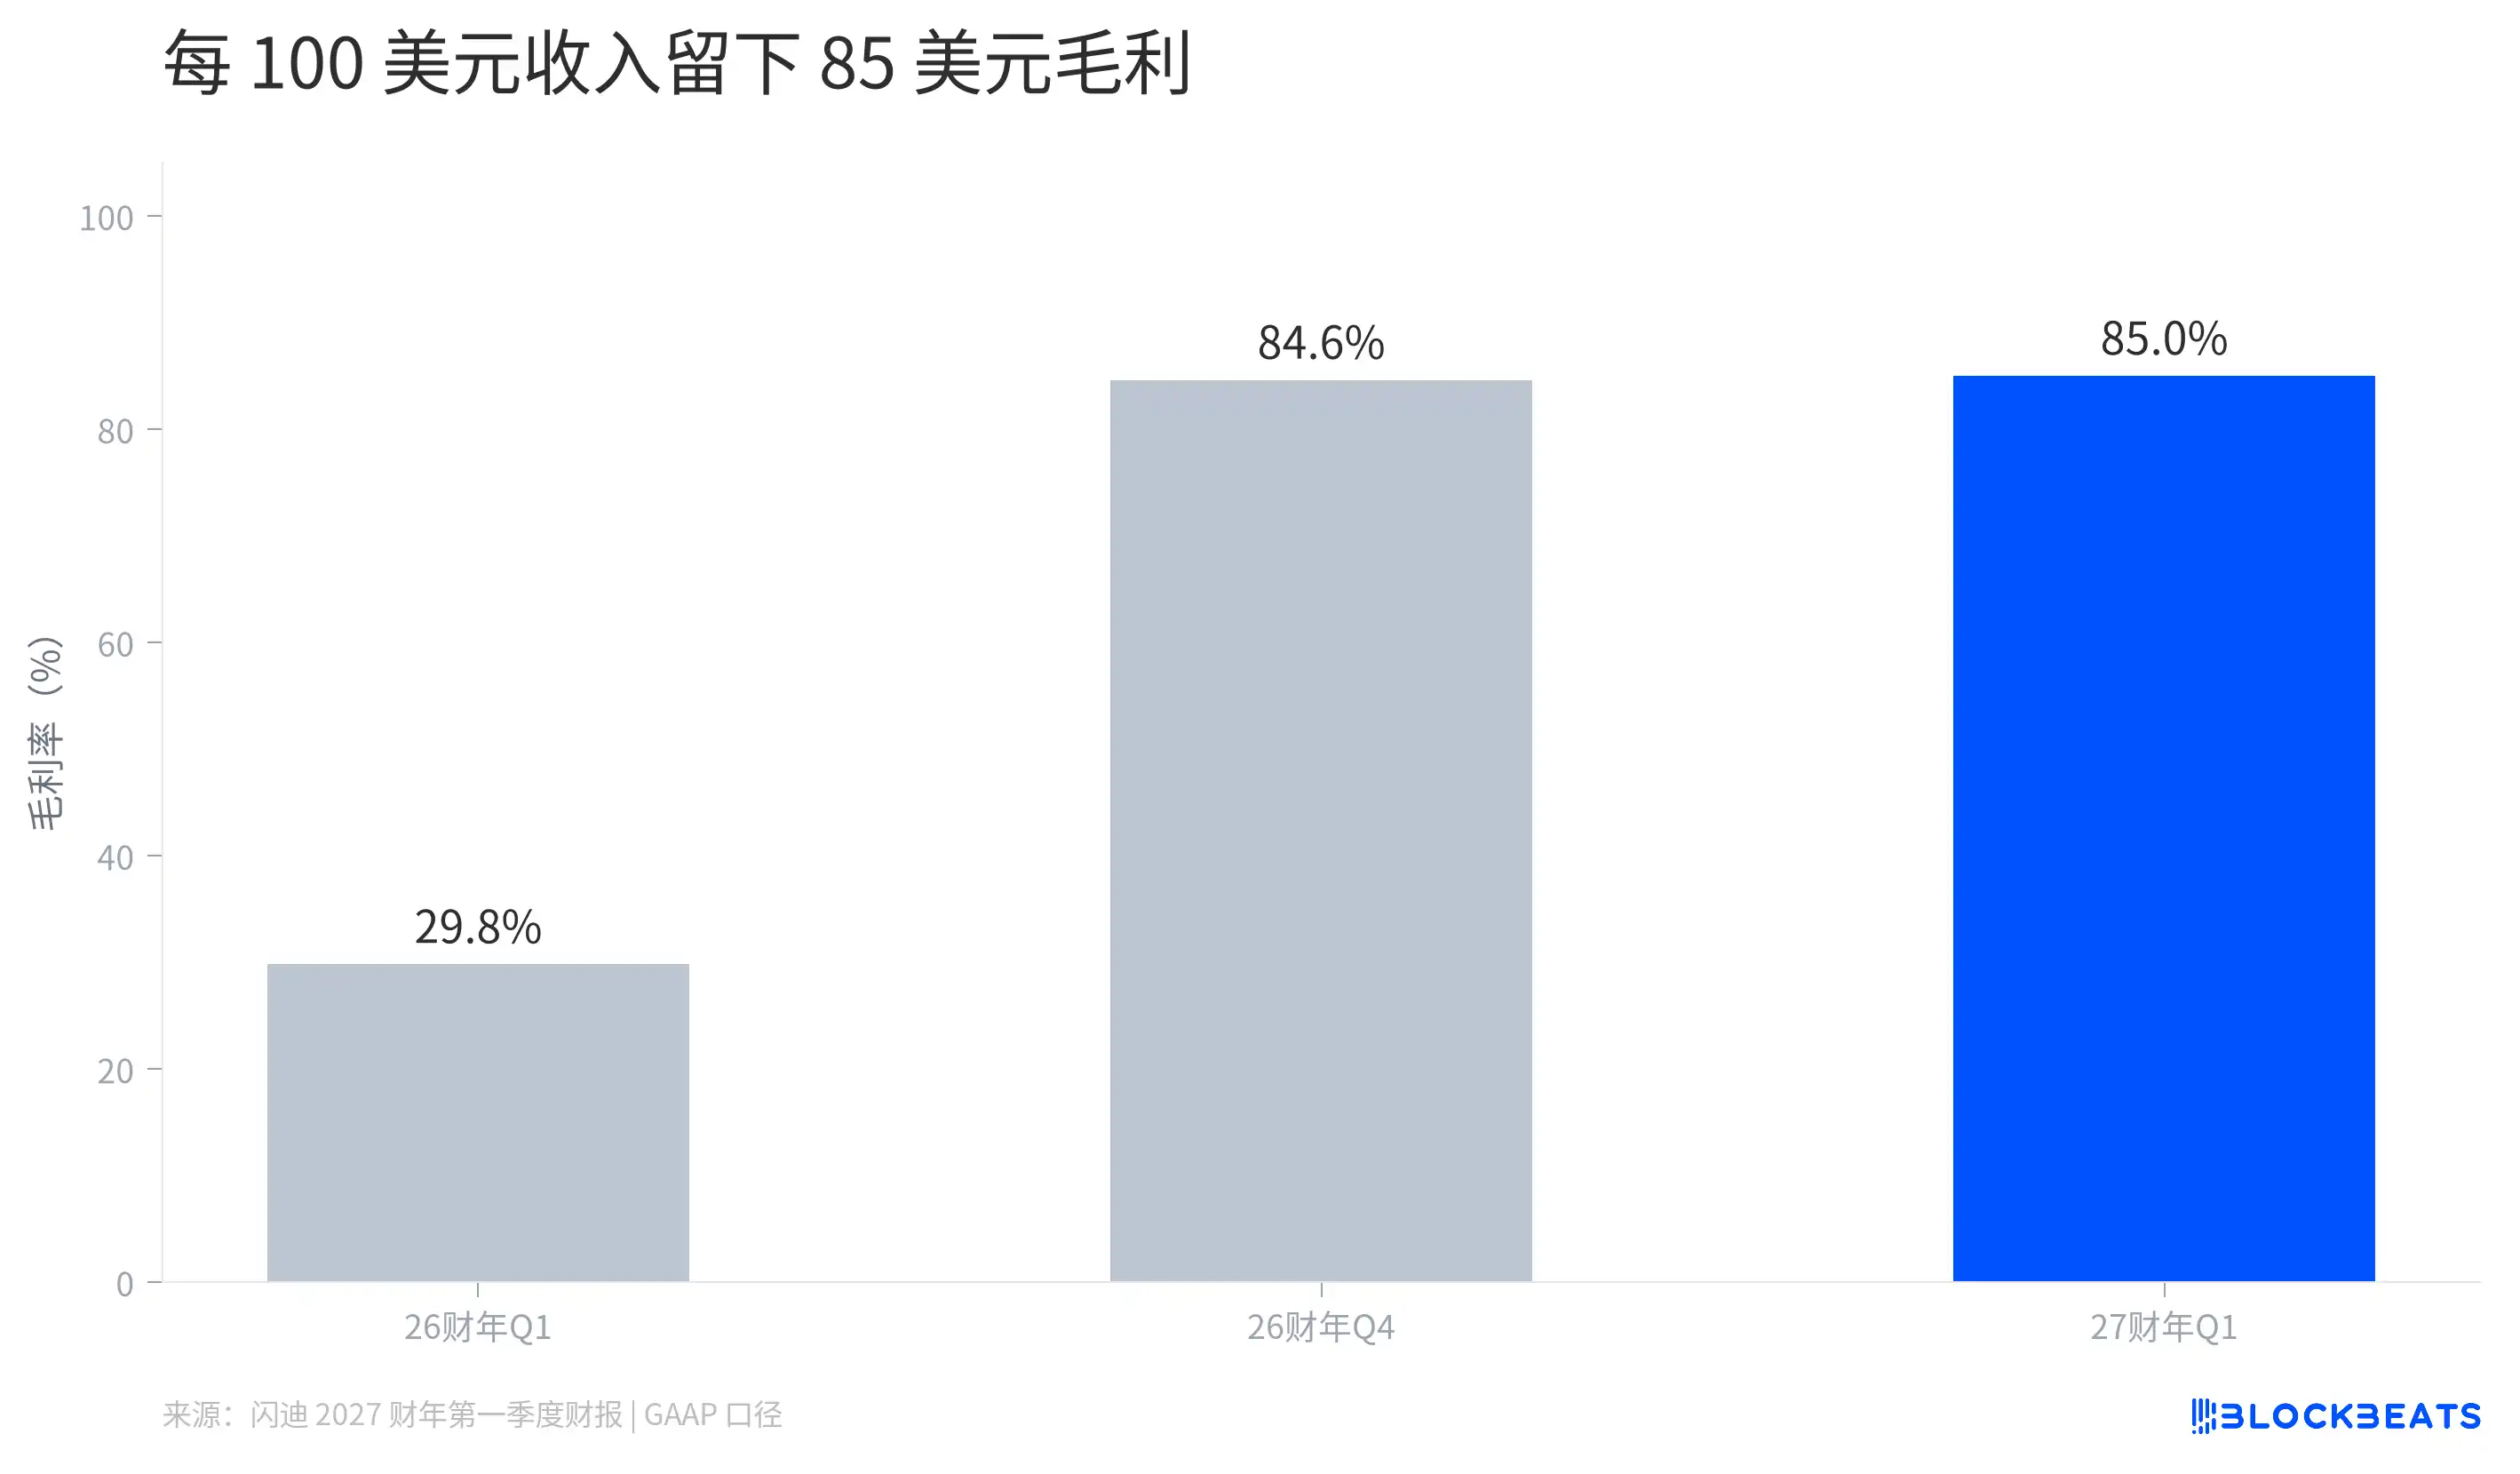
100ドルの収入ごとに85ドルの粗利益が残る
最新の決算によると、米国一般会計基準で計算すると、Sandiskは100ドルの収入ごとに、売上原価を差し引いた後で約85ドルの粗利益が残る。前年同期はこの数字が30ドル未満だった。
粗利益はまだ最終利益ではない。会社は依然として研究開発、管理、販売などの費用を支払う必要があり、その後には利息、投資収益、税金もある。最新四半期のGAAP純利益には証券投資収益が含まれており、経営成績を解釈する際にそれをすべて記憶装置製品の販売による利益と見なすことはできない。
価格上昇と顧客構成の変化は、粗利益率を理解するための手がかりを提供している。SanDiskは前会計年度の業績で、より高い価格設定と、より高い価値を持つ顧客への製品構成のシフトに言及した。ただし、これらのデータだけでは、最新四半期の粗利益率の変化における各要因の寄与を正確に分解することはできない。
注目すべきは、最新四半期の粗利益率が前四半期と比べて小幅な上昇にとどまったことだ。売上高はまだ成長しているが、粗利益率の跳ね上がりはすでに鈍化している。二本の線は異なる問題を示しており、一つはどれだけの収入を売り上げたか、もう一つは1ドルの収入から売上原価を差し引いてどれだけ残るかである。
帳簿上の利益はどれだけの現金になったのか?
決算報告の最後にはもう一組の数字があり、SanDiskがどのように代金を回収し、どのように現金を使用しているかを説明している。
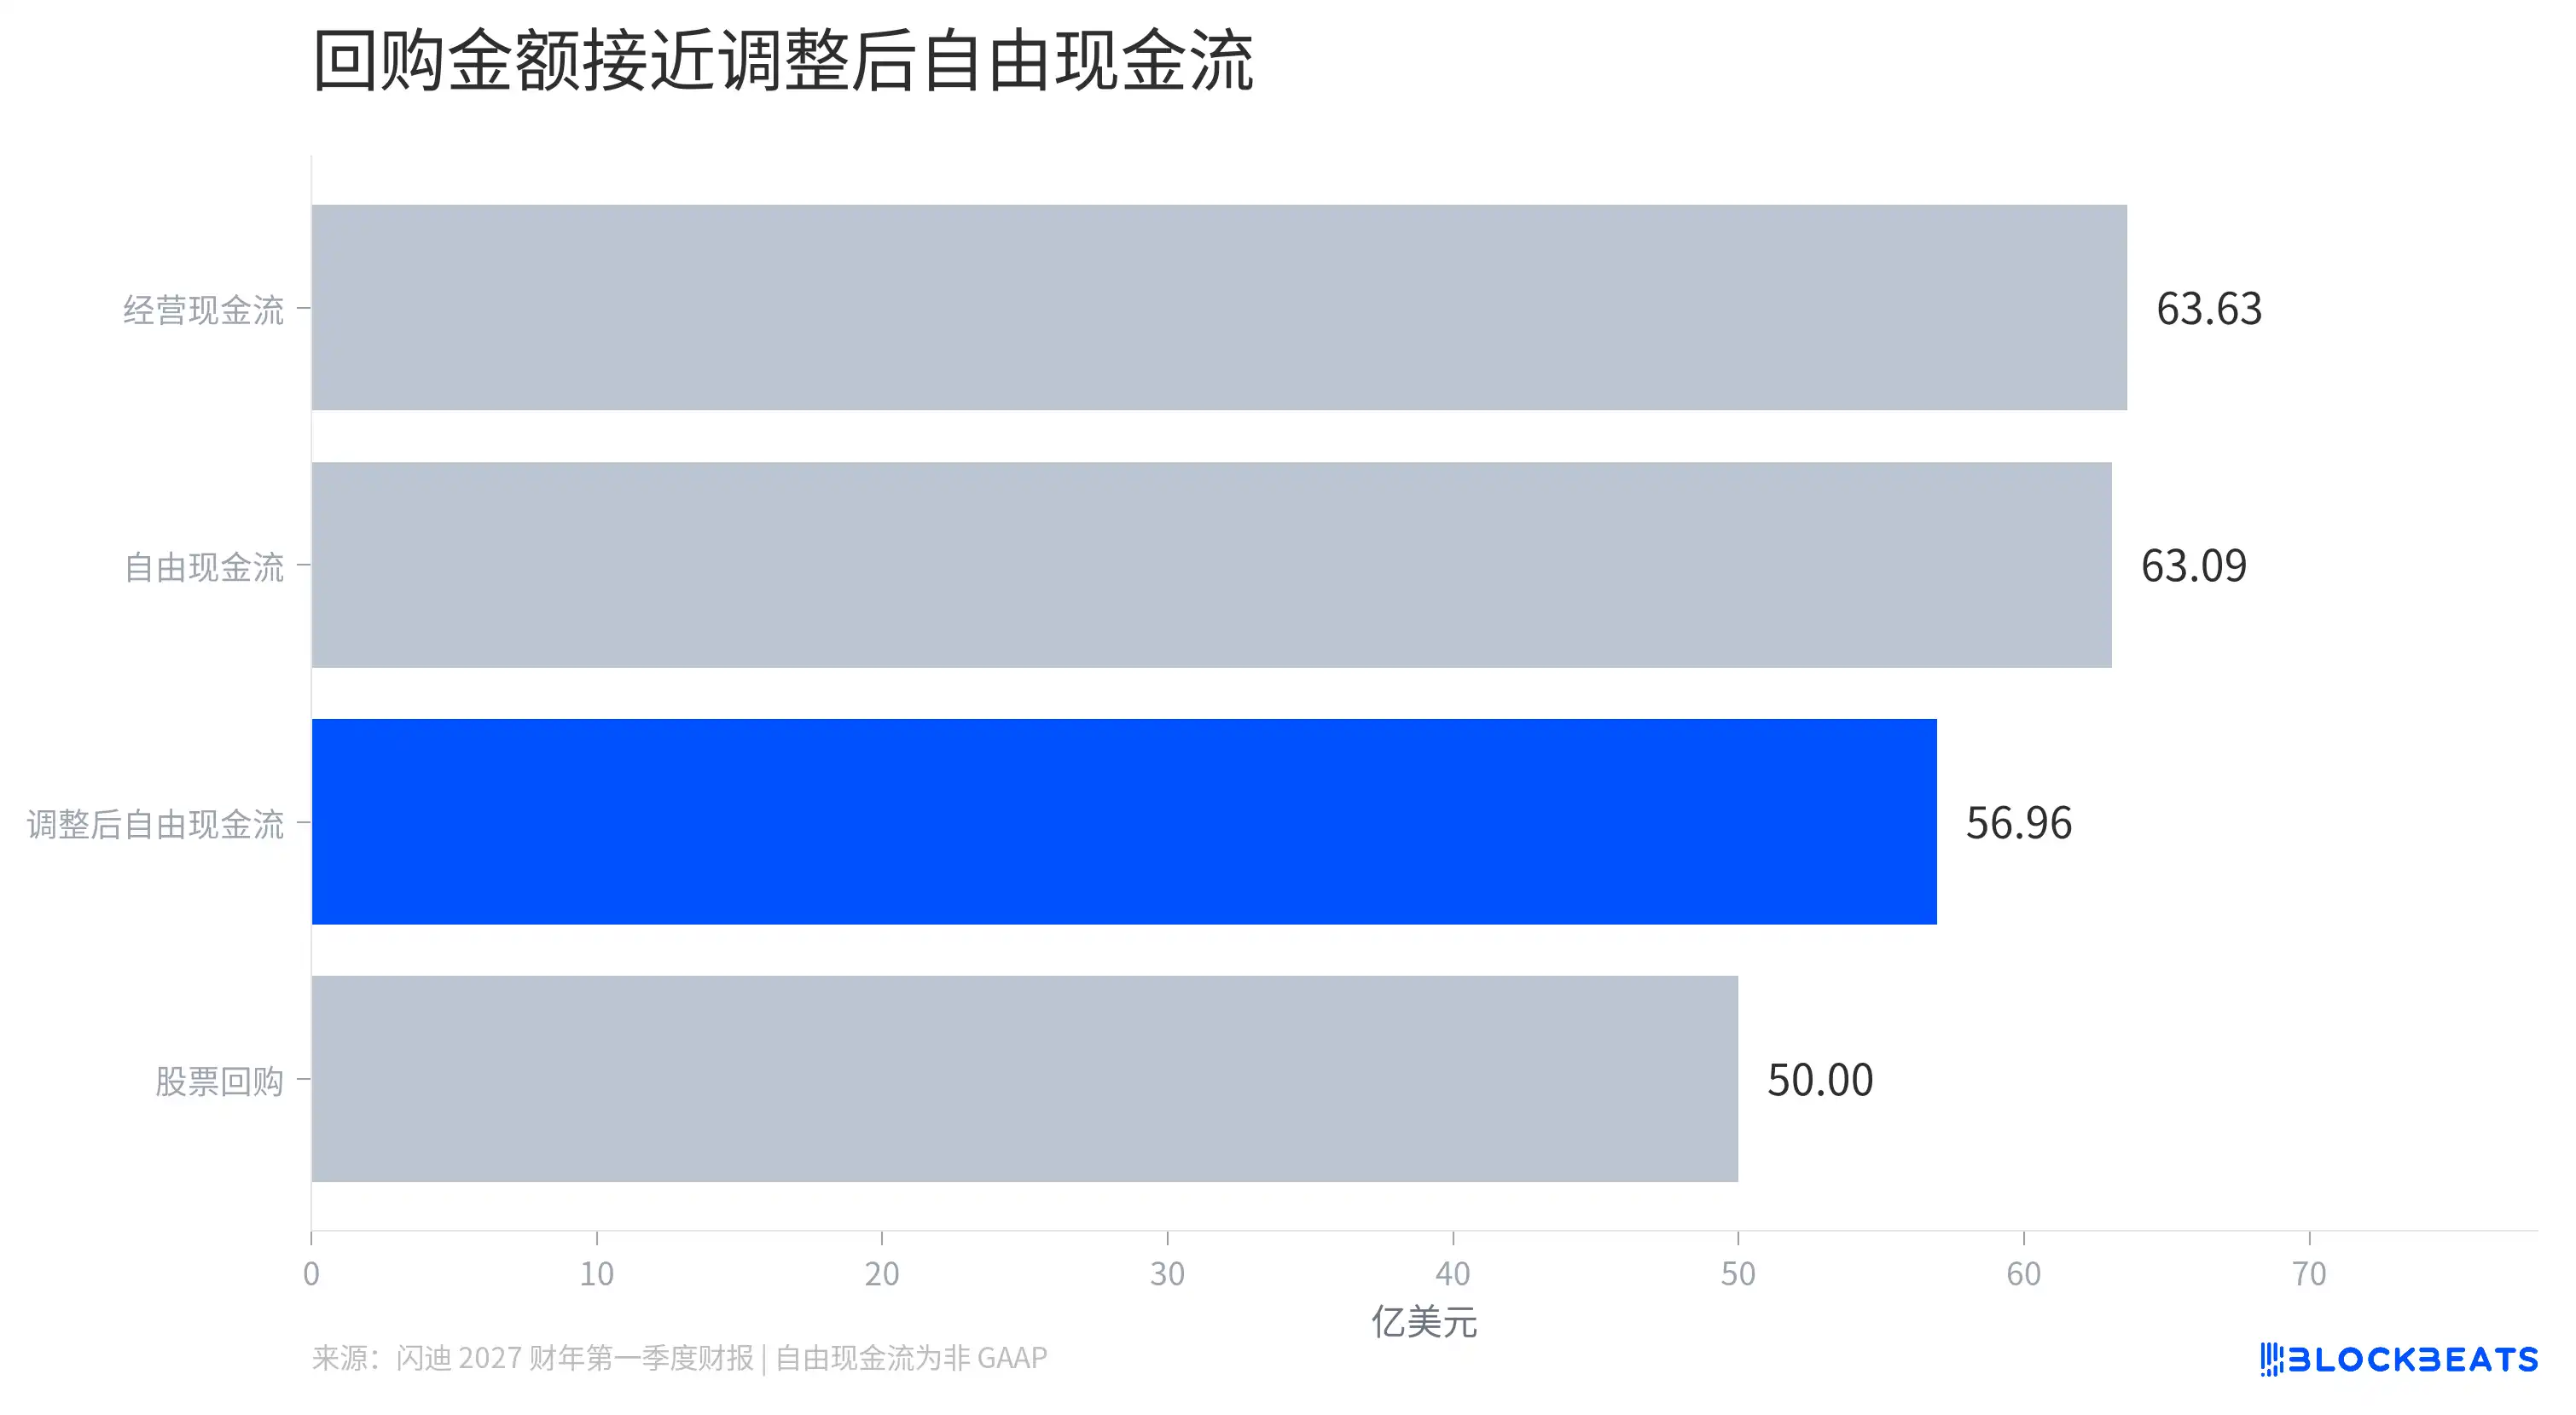
自社株買いの金額は調整後フリーキャッシュフローに近い
SanDiskの決算報告によると、最新四半期の営業活動によるキャッシュフローは63.63億ドルだった。固定資産の取得支出を差し引いた後、会社が開示したフリーキャッシュフローはこの数字をやや下回る。
しかし会社は調整後フリーキャッシュフローも記載している。これはフリーキャッシュフローに基づいて、合弁事業Flash Venturesに関連する活動、および新ビジネスモデル契約に基づく前払金と保証金の影響を調整したものである。これは、会社が基礎事業をより代表すると考えるキャッシュフローを観察する助けとするためであり、前払金が実際に受け取った現金でないという意味ではない。
同じ四半期に、SanDiskは50億ドルで自社株買いを行い、その金額は調整後フリーキャッシュフローに近い。両者を並べることは規模を理解する助けになるが、決算報告は自社株買いの資金がこの指標から別途拠出されたとは述べていない。
この新ビジネスモデルは顧客関係も変えた。SanDiskは投資家デーの発表で、関連契約が対象とする予想出荷容量がすでに2027会計年度の約半分を占めていると述べた。顧客が事前にコミットし支払うことで、キャッシュフローの観察は単四半期の純利益にとどまることができなくなっている。
SanDiskの今四半期の変化は、データセンター収入にも、ストレージ単位当たりの販売価格と顧客の支払い方法にも表れている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事