AWSの利益は増えているのに、なぜアマゾンの現金はかえって流出しているのか?

アマゾンは、ややねじれた決算を発表した。
米国時間10月29日、アマゾンは第3四半期の業績を公表した。クラウド事業AWSの成長率は約5年ぶりの高水準となり、会社全体の営業利益率も過去最高を記録した。しかし決算発表後、アマゾンの株価は時間外取引で一時約7%下落した。AP通信によると、市場が注目しているのは小売事業の業績と、同社の人工知能への巨額投資だ。
一方では加速するクラウド事業があり、他方ではますます膨らむ現金支出がある。決算を分解して見ると、アマゾンは利益率の高い事業で、同じく驚異的な規模のインフラ整備を支えている。
アマゾンは何で稼いでいるのか?
アマゾンの売上の大部分は、依然として人々におなじみのショッピング事業から来ている。北米事業と国際事業を合わせると、グループ売上の大半を占める。しかし売上を営業利益に置き換えると、景色は変わる。
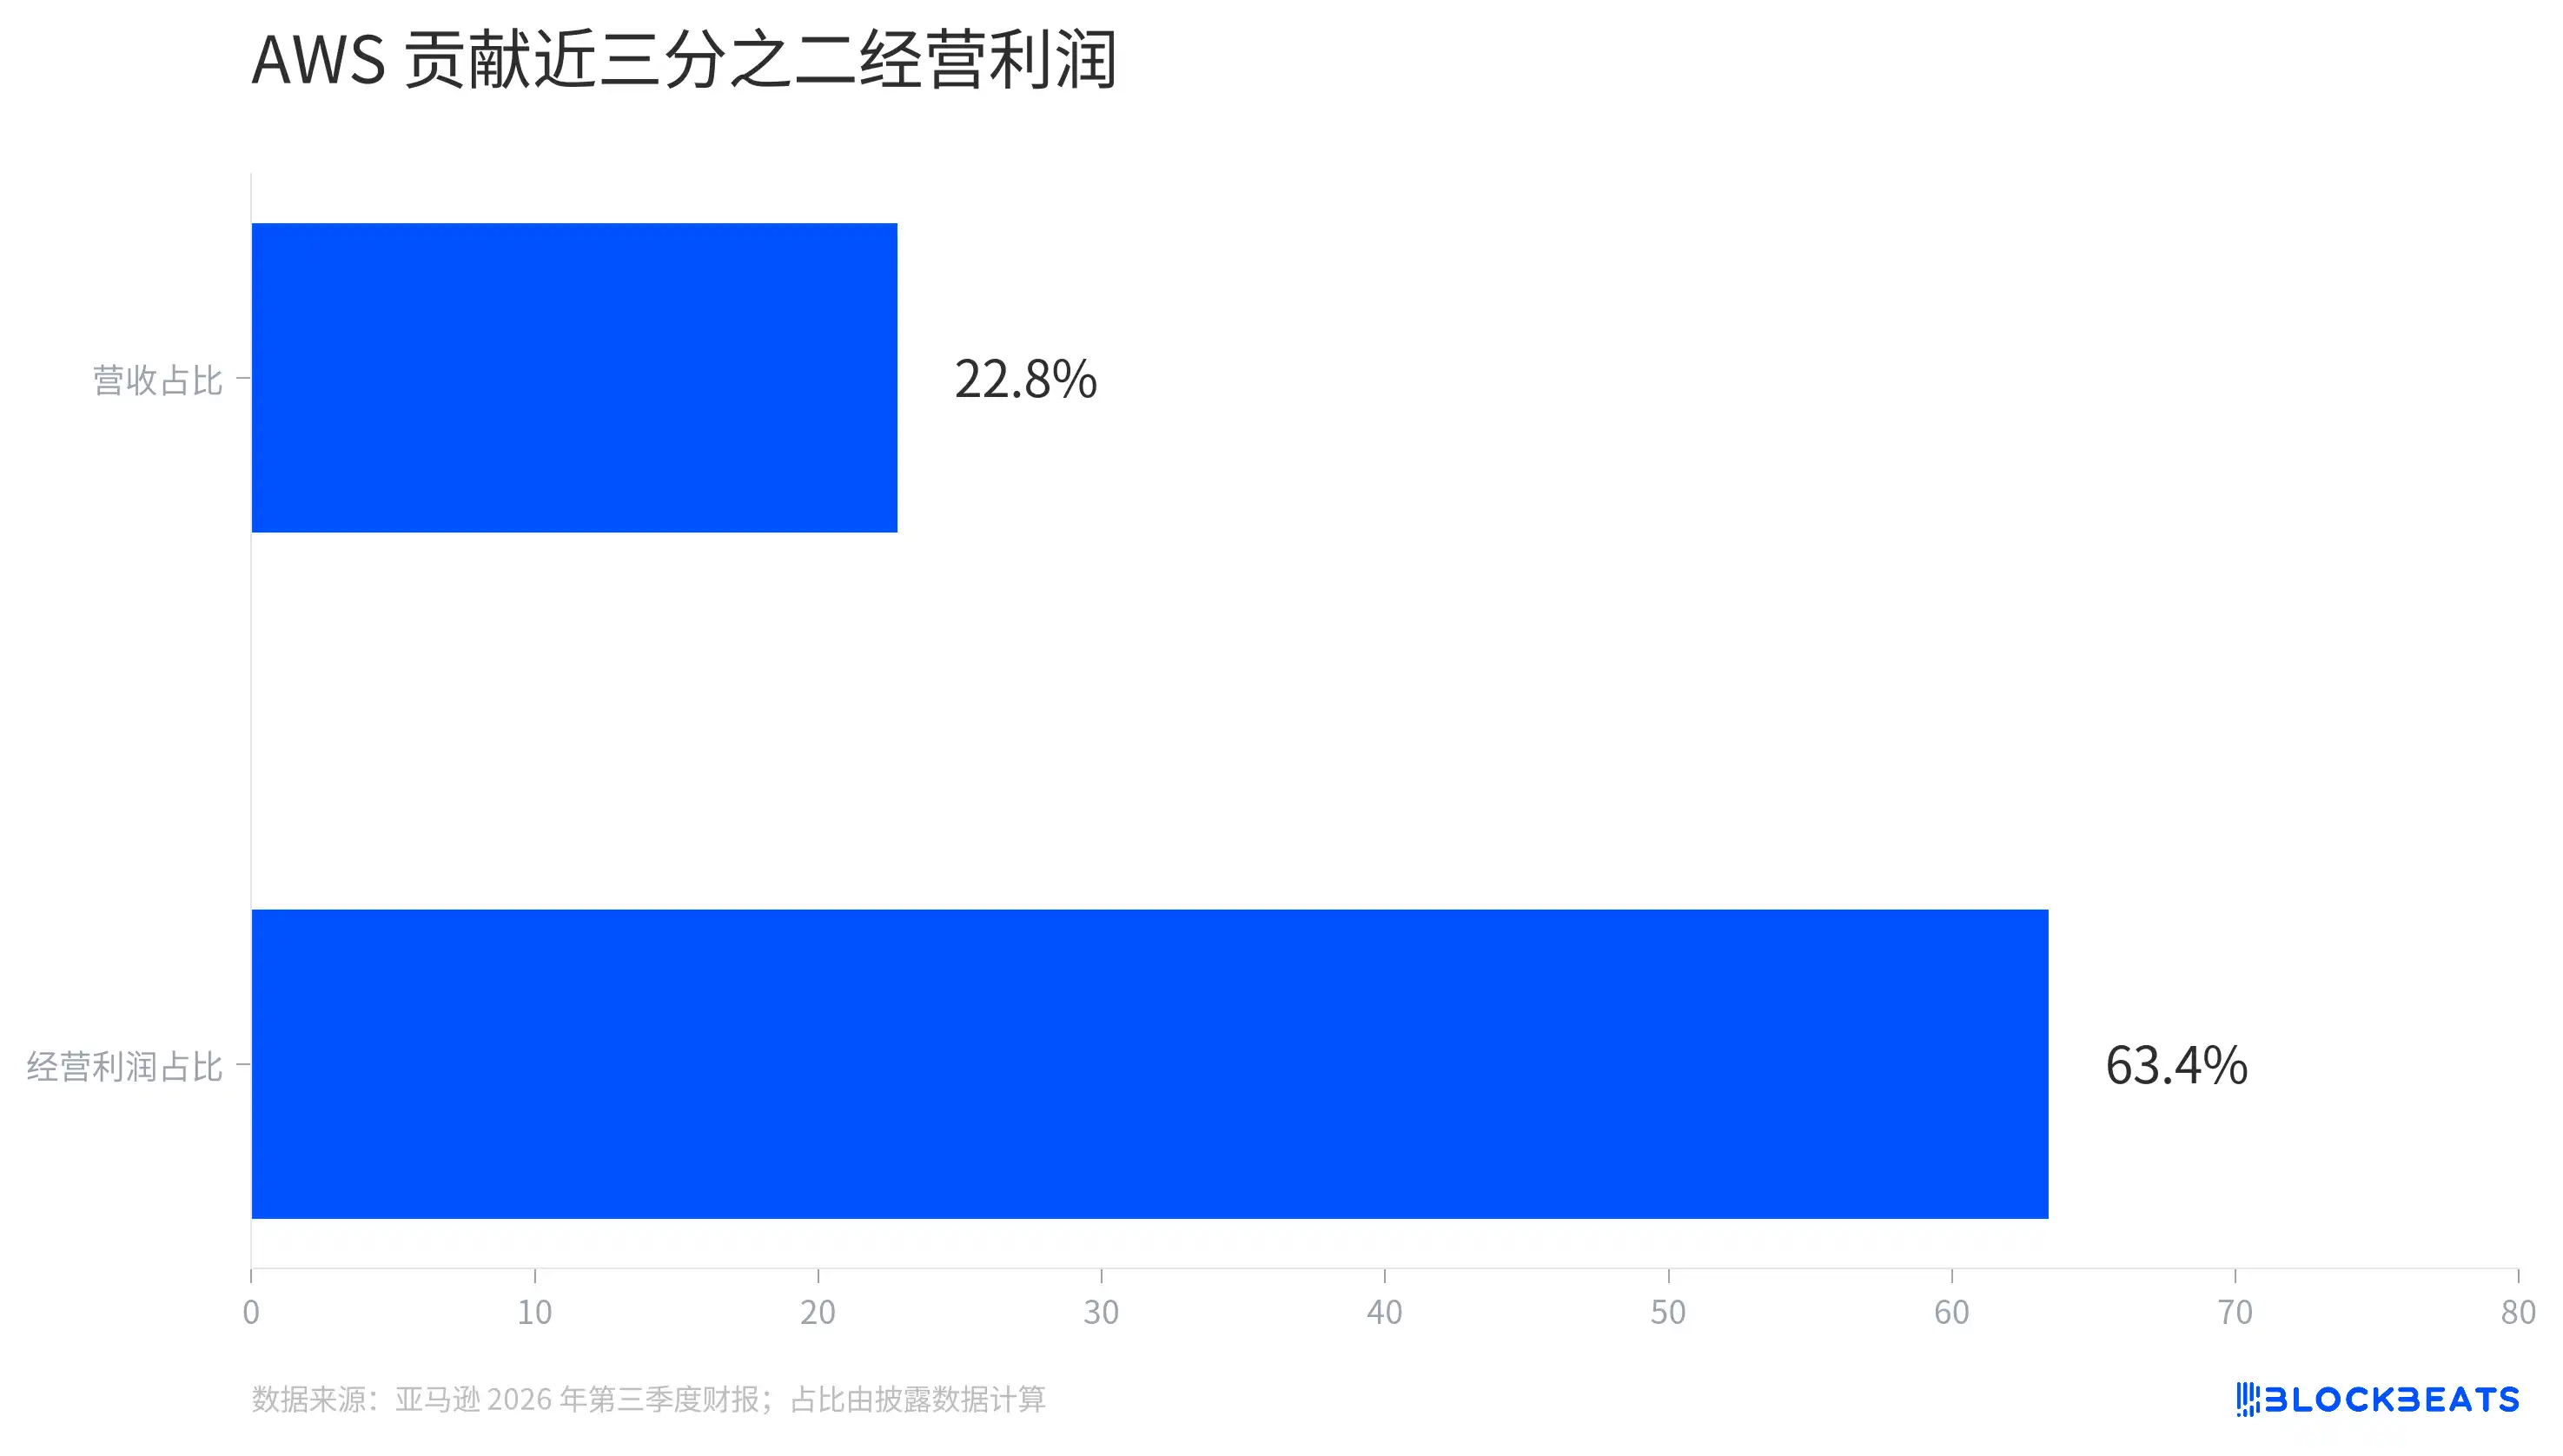
AWSの売上と営業利益の占比
アマゾンの第3四半期決算によると、AWSの当四半期売上はグループの約23%を占める一方、稼ぎ出した営業利益は約63%を占めた。言い換えれば、アマゾンが営業利益100ドルを稼ぐごとに、そのうち約63ドルはクラウド事業から来ている。占比は会社が開示したセグメントデータに基づいて計算した。
これは異なる事業のコスト構造を反映している。ECは商品を調達し、倉庫を建設し、荷物を配送し、人員や物流の費用も負担する。クラウド事業も同様に巨額のインフラを必要とするが、当四半期の決算では、残る営業利益の割合が明らかに高い。
これは小売事業が改善していないという意味ではない。決算によると、北米セグメントの営業利益は前年同期比で増加し、国際セグメントも黒字を維持した。ただ、読者がアマゾン全体の利益が過去最高を更新したのを見るとき、最も重要な貢献者はすでにAWSである。
営業利益と純利益も分けて見る必要がある。アマゾンの今四半期の営業利益は増加したが、純利益はやや減少した。会社の説明によると、前年同期にはAI企業Anthropicへの投資による税引前利益が含まれており、当時の純利益の基数を押し上げていた。純利益の前年同期比の変化だけで、本業が悪化したかどうかを直接判断すると、この層を見落とすことになる。
クラウド事業はなぜ単独で見る価値があるのか?
AWSの規模はすでに大きいが、なお加速している。会社の四半期ごとの決算によると、昨年第4四半期から今年第3四半期まで、前年同期比の売上成長率は3四半期連続で上昇した。
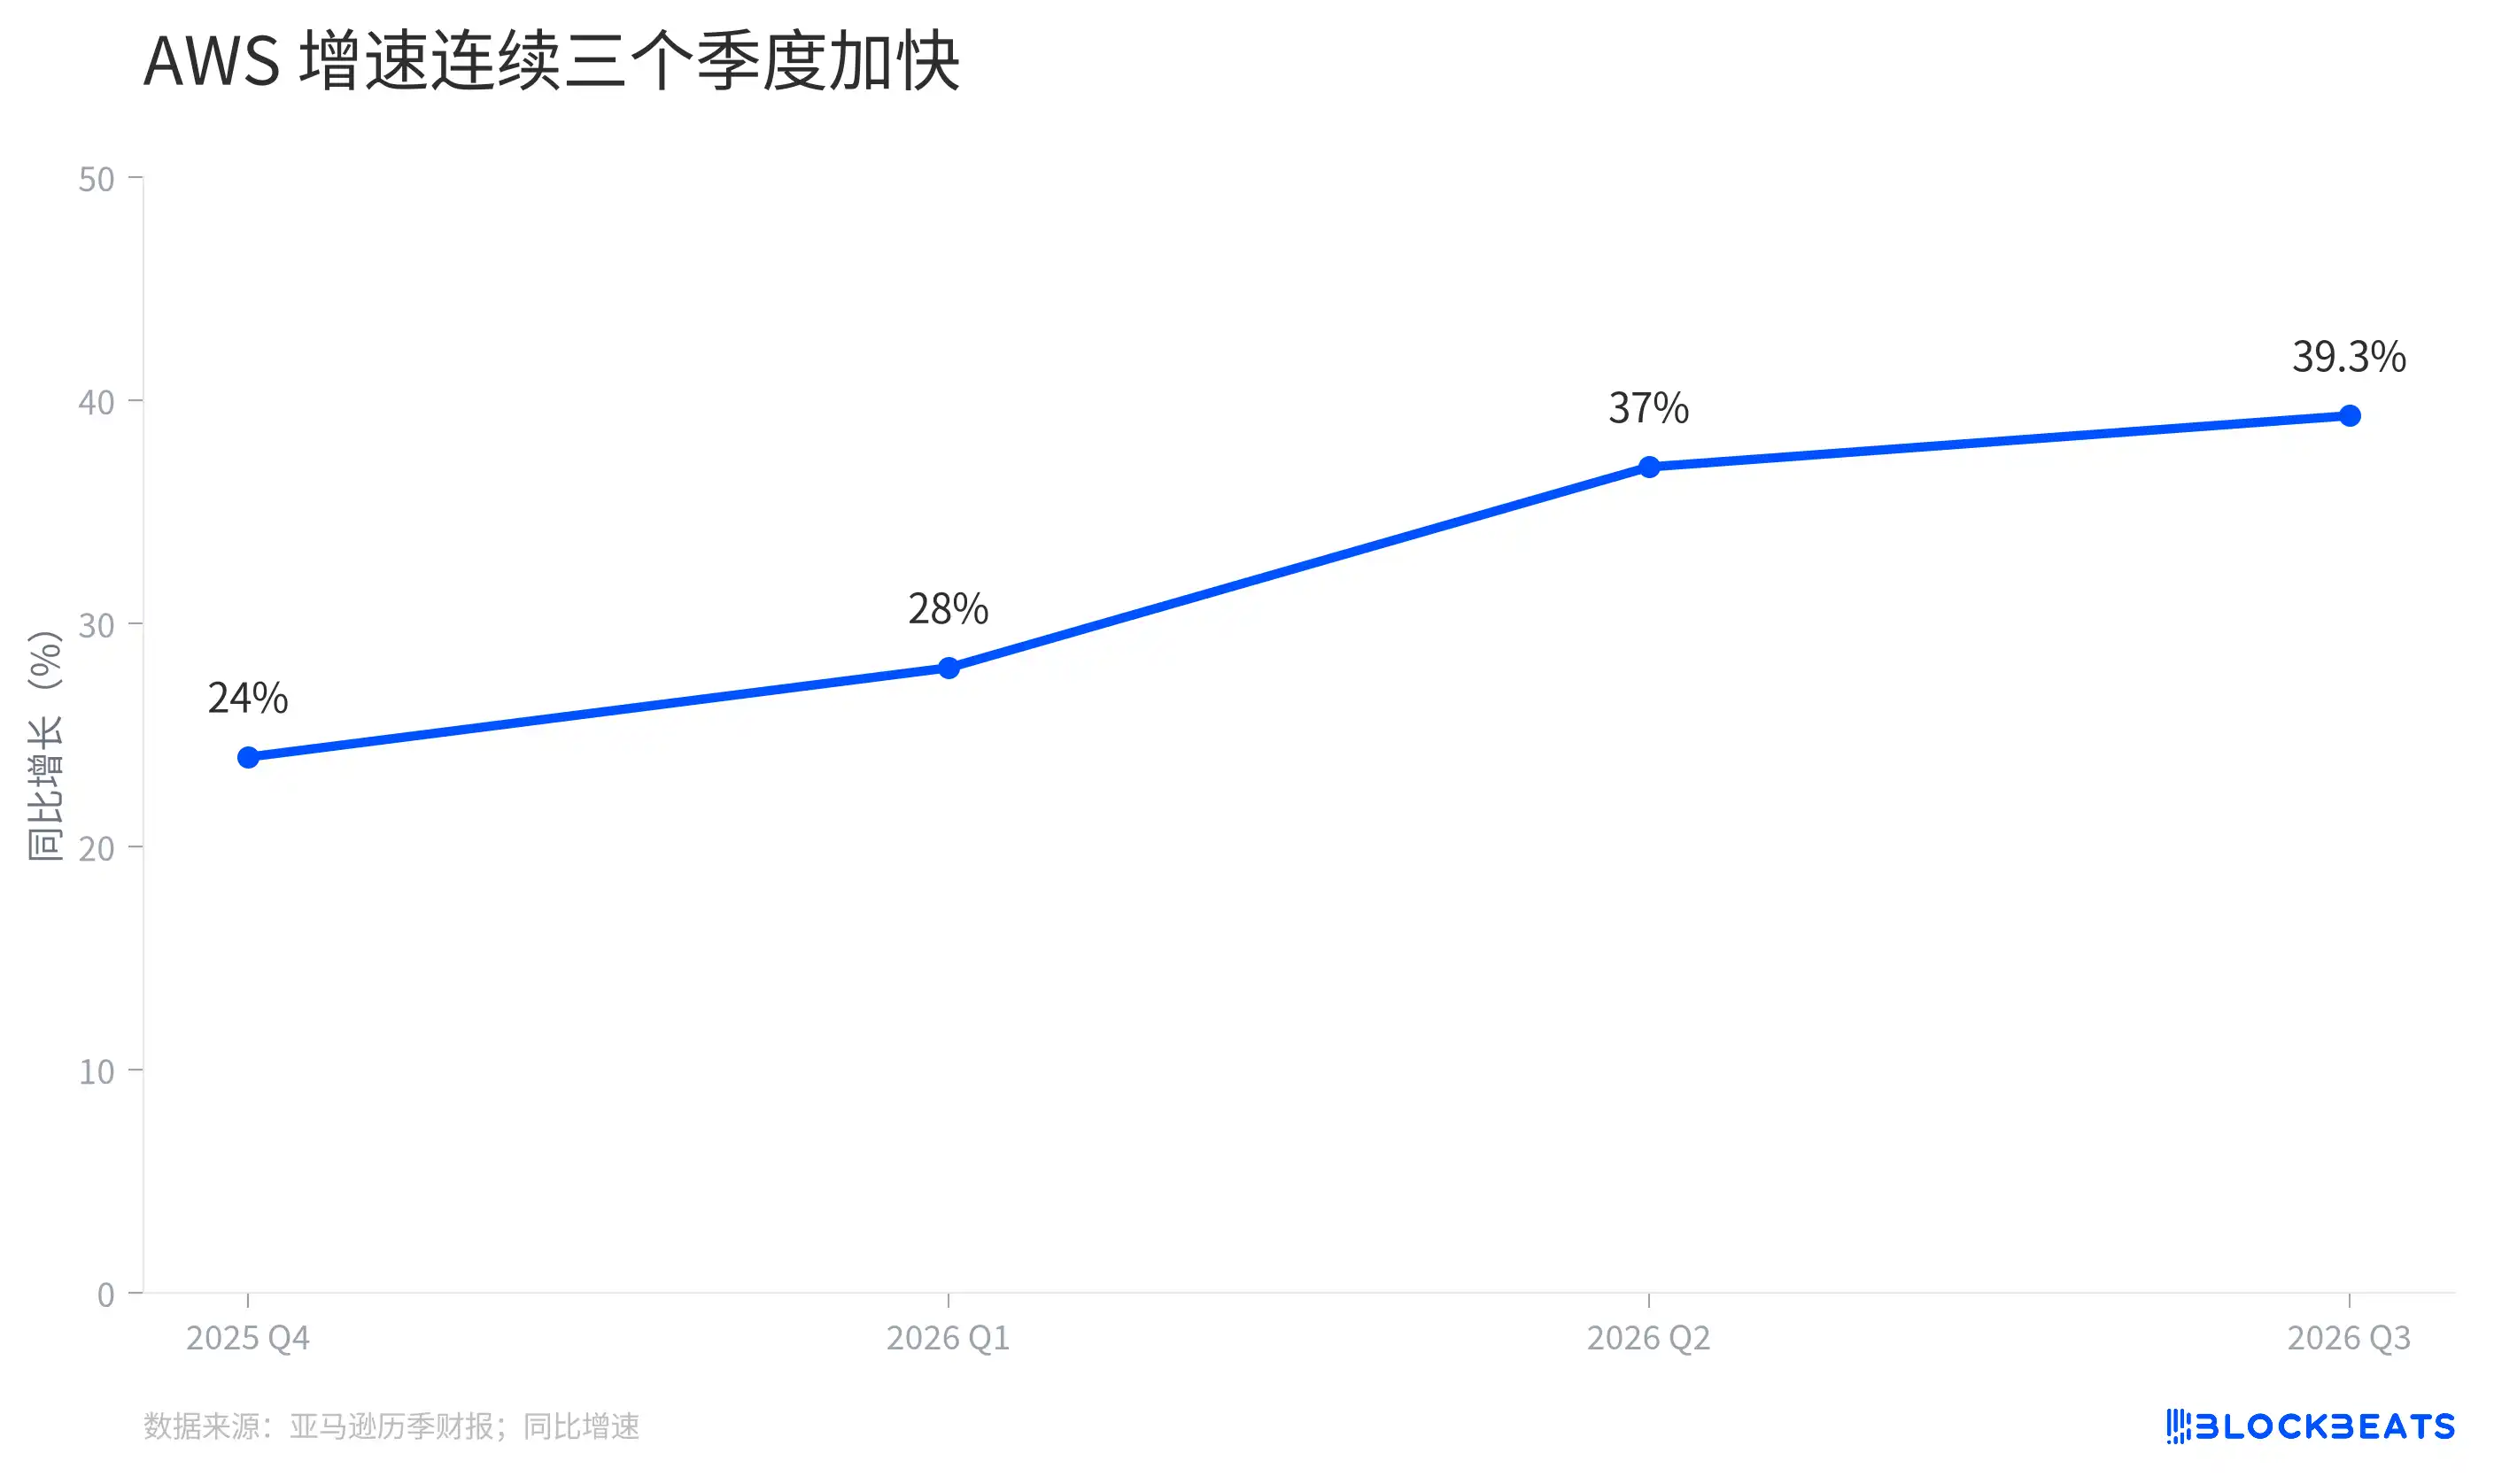
AWSの四半期売上高の前年同期比成長率
直近四半期のAWS売上高は460億ドルに達し、前年同期比39.3%増となった。アマゾンは単四半期の売上高を4倍にして、年換算の売上高規模が1,840億ドルに達したとしている。この数字はあくまで現在の四半期のペースで換算したものであり、今後1年間で確定した収益ではない。
規模が大きくなるほど、高い成長率を維持するには通常より多くの新規収入が必要となる。前年同期と比べ、AWSがこの四半期に増やした売上高は約130億ドルで、前年同期のクラウド事業売上高のほぼ4割に相当する。市場がクラウド事業を別枠で見るのはこのためだ。それは利益の中心であるだけでなく、グループ全体の収入を増やしつつある。
アマゾンのCEOであるアンディ・ジャシーは決算発表で、成長をAWSの機能とインフラへの投資に関連づけた。ただし、決算ではAIがAWSの収入にどれだけ占めているかは個別に開示されておらず、クラウド事業の増加分のすべてをAIに帰することはできない。
稼いだお金はどこへ?
より大きな反差はキャッシュフロー計算書に現れている。アマゾンの営業キャッシュフローは依然として増加しているが、営業キャッシュフローから有形固定資産および設備の純取得額を差し引いた残りのフリーキャッシュフローはすでにゼロを下回っている。
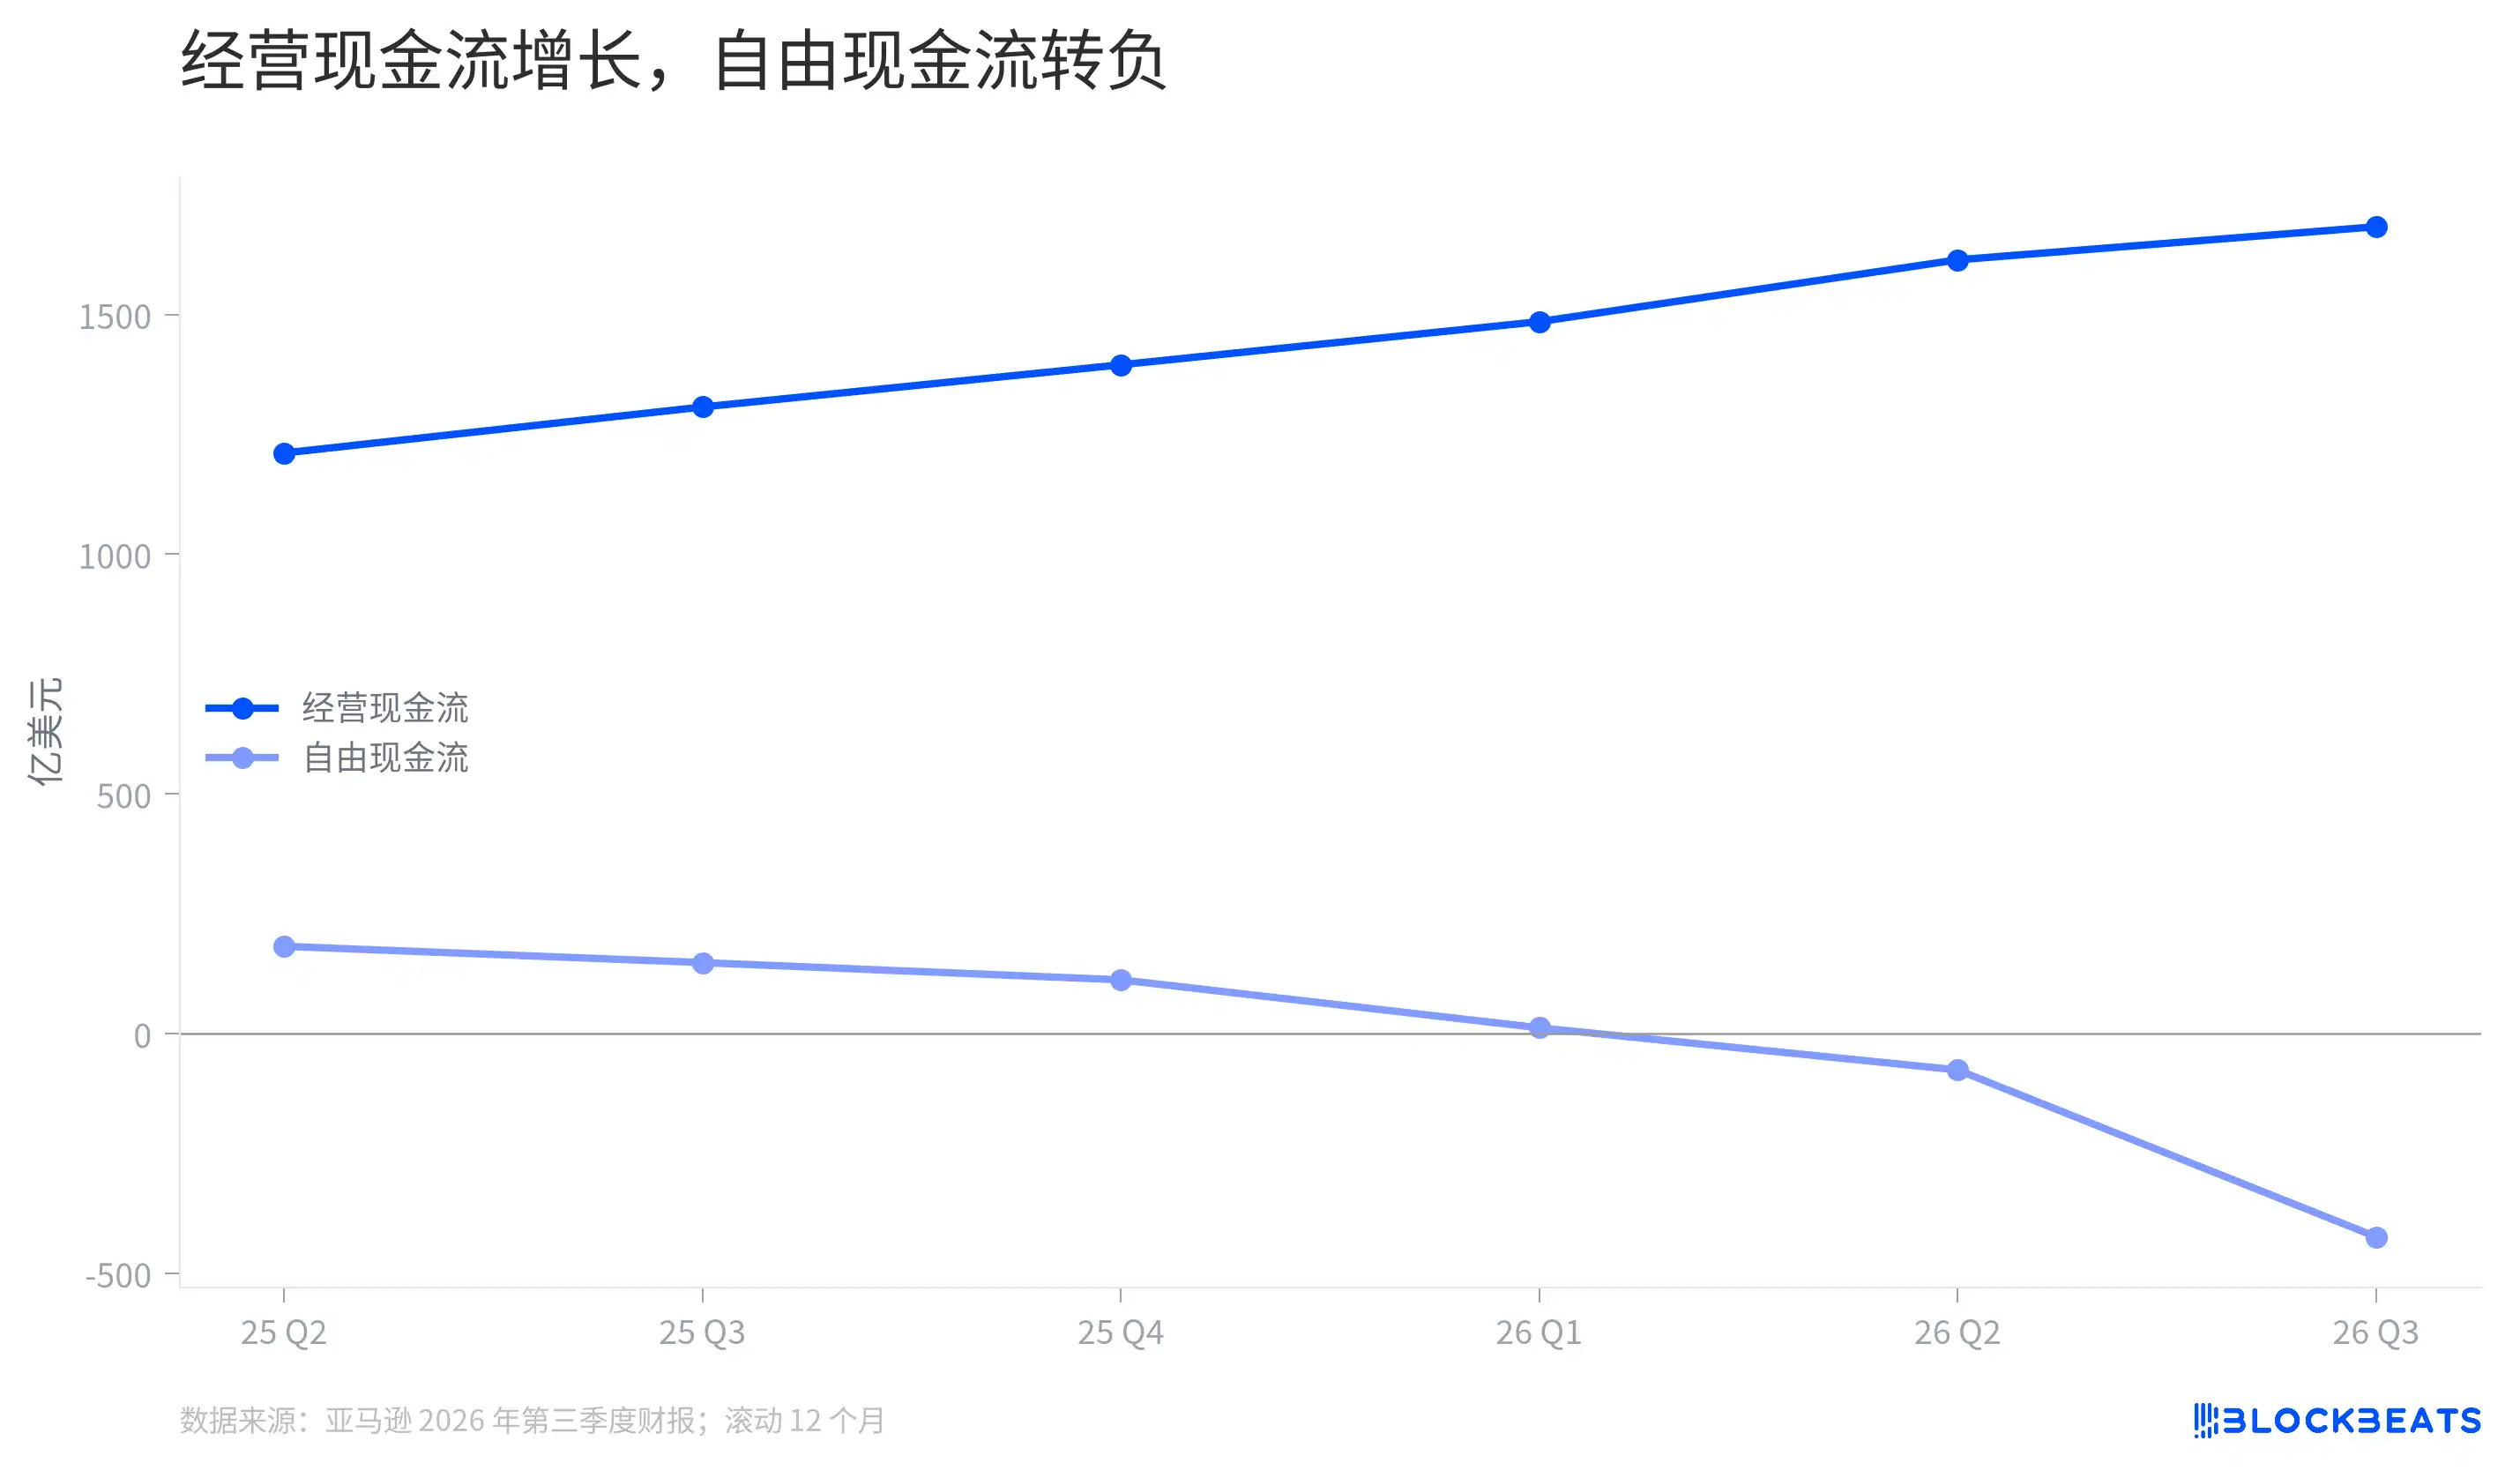
営業キャッシュフローとフリーキャッシュフロー
この2本の線の差は、このキャッシュフロー基準においてアマゾンが有形固定資産および設備の取得に充てた純支出と理解できる。直近の過去12か月間では、この支出が同期間の営業活動から生じた現金を上回った。フリーキャッシュフローがマイナスであることは、会社が当四半期に営業損失を出したことでも、帳簿上の現金を使い果たしたことでもない。
決算によると、過去12か月のフリーキャッシュフローの流出は約424億ドルで、前年同期はまだ流入であった。アマゾンは、変化は主に有形固定資産および設備の純取得額の前年同期比増加によるもので、その主な要因はAI投資を反映しているとしている。
ここには混同しやすい時間の基準がある。図の各点はその四半期の末日までの過去12か月をカバーしており、その四半期だけに発生したキャッシュフローではない。隣接するデータの間には多くの月が重複しており、それらを合計することはできない。
損益計算書とキャッシュフロー計算書では支出の記録方法も異なる。サーバーなどの資産の取得はキャッシュフローに影響するが、関連コストは通常、減価償却などの方法で分割して損益計算書に計上される。そのため、キャッシュフローが先に圧迫されることと、当四半期に依然として高い営業利益があることは同時に起こり得る。決算で開示されているのはグループ全体の投資とキャッシュフローであり、すべての支出を直接AWSやAIに帰することはできない。
アマゾンは依然として2026年通年の現金設備投資額を約2,200億ドルと見込んでいる。これは決算発表時に示された通年予想であり、最終的な支出は実際の結果を待つ必要がある。
小売の成長は鈍化したのか?
グループ収入を見る際には、まずカレンダーを確認する必要がある。アマゾンは今年、主要市場の大半でPrime Dayセールを第2四半期に移したが、昨年はすべてのイベントが第3四半期に集中していた。
つまり、第3四半期の前年同期比較では、今年はセール収入の一部が欠けている一方、前年同期にはイベント全体が含まれている。同社が報告したグループ売上高は前年同期比12%増で、日程変更を除けば伸び率は約4ポイント高くなると推定している。
この調整はアマゾン自身の推計であり、別の実際の報告収入ではない。これは読者に対し、二つの四半期を機械的に比較すべきではなく、小売需要の真の伸び率を単独で証明することもできないと注意を促すものだ。為替、商品構成、その他の要因も依然として結果に影響を与える。
この決算には二つの線が同時に成り立っている。AWSはより速く成長しており、アマゾンは将来のインフラ建設のためにより多くの現金を支払っている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事