2025年仮想通貨半期レポート:BTCが突出、模倣業者は圧力にさらされ、デリバティブのレバレッジは合理性を取り戻す
原題:「CoinGlass 機関投資家向け暗号デリバティブレポート」
原文出典:CoinGlass
2025年上半期、世界のマクロ環境は依然として不安定な状況が続きました。連邦準備制度理事会(FRB)は繰り返し利下げを停止し、金融政策が「様子見」段階に入ったことを反映しています。一方、トランプ政権による関税引き上げと地政学的対立の激化は、世界のリスク選好構造をさらに悪化させています。同時に、暗号資産デリバティブ市場は2024年末も引き続き力強い勢いを維持し、全体の規模は過去最高を記録しました。 BTCが年初に11万1千ドルの史上最高値を突破し、統合局面に入った後、世界のBTCデリバティブの未決済建玉(OI)が大幅に増加し、1月から6月の総未決済建玉は約600億ドルから最大700億ドル以上に跳ね上がりました。6月時点では、BTC価格は10万ドル前後で比較的安定していましたが、デリバティブ市場では複数回のロングショートシャッフルが発生し、レバレッジリスクが解放され、市場構造は比較的健全です。
本レポートは第3四半期と第4四半期を見据えています。マクロ環境(米国の金利政策の変更など)や機関投資家の資金に牽引され、デリバティブ市場の規模は拡大し続け、ボラティリティは収束傾向を維持する可能性があり、リスク指標を継続的に監視する必要があると予想されます。 BTC価格の継続的な上昇については、慎重ながらも楽観的な見方を維持しています。
市場概況
市場概況
2025年の第1四半期および第2四半期には、BTC価格は大きな変動を経験しました。年初には、BTC価格は1月に11万ドルの高値に達しましたが、その後4月には約7万5千ドルまで下落し、約30%の下落となりました。しかし、市場センチメントの改善と機関投資家の継続的な関心により、BTC価格は5月に再び上昇し、11万2千ドルのピークに達しました。6月時点では、価格は約10万7千ドルで安定しています。同時に、BTCの市場シェアは2025年上半期も増加を続けました。Tradingviewのデータによると、BTCの市場シェアは第1四半期末に60%に達し、2021年以来の高水準となりました。この傾向は第2四半期も続き、市場シェアは65%を超え、投資家がBTCを選好していることを示しています。
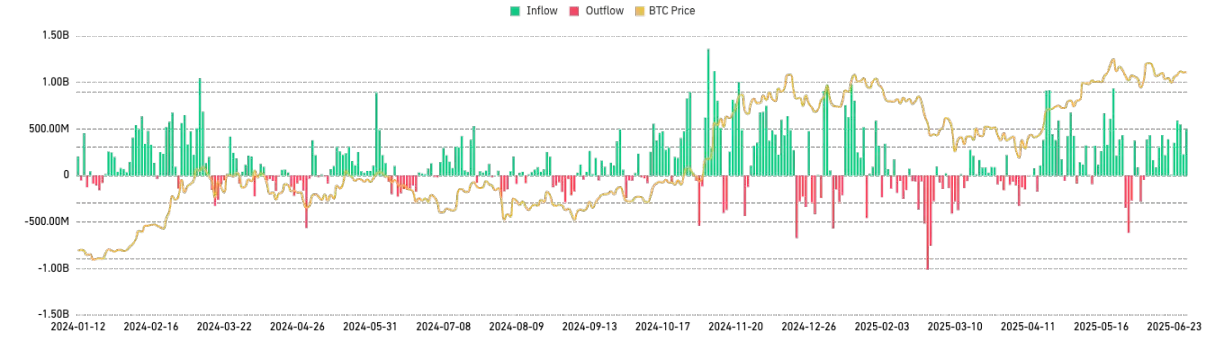
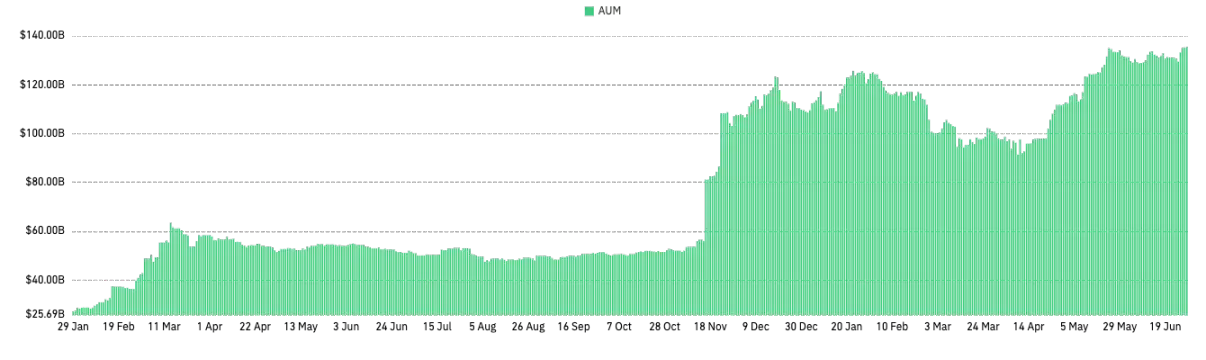
同時に、機関投資家のBTCへの関心は高まり続け、BTCスポットETFには継続的な資金流入傾向が見られ、運用中のETF資産総額は1,300億米ドルを超えています。さらに、米ドル指数の低下や伝統的な金融システムへの不信感など、世界的なマクロ経済要因も、価値保存手段としてのBTCの魅力を高めています。
2025年上半期、ETHの全体的なパフォーマンスは期待外れでした。ETH価格は年初に一時的に約3,700ドルの高値に達しましたが、すぐに急落しました。4月までにETHは1,400ドルを下回り、60%以上の下落となりました。5月の価格回復は限定的でした。Pectraアップグレードなどの技術的なメリットがあったにもかかわらず、ETHは依然として約2,700ドルまでしか回復せず、年初に高値を取り戻すことができませんでした。6月1日時点で、ETH価格は約2,500ドルで安定しており、年初に高値から約30%下落しており、力強く持続的な回復の兆候は見られませんでした。
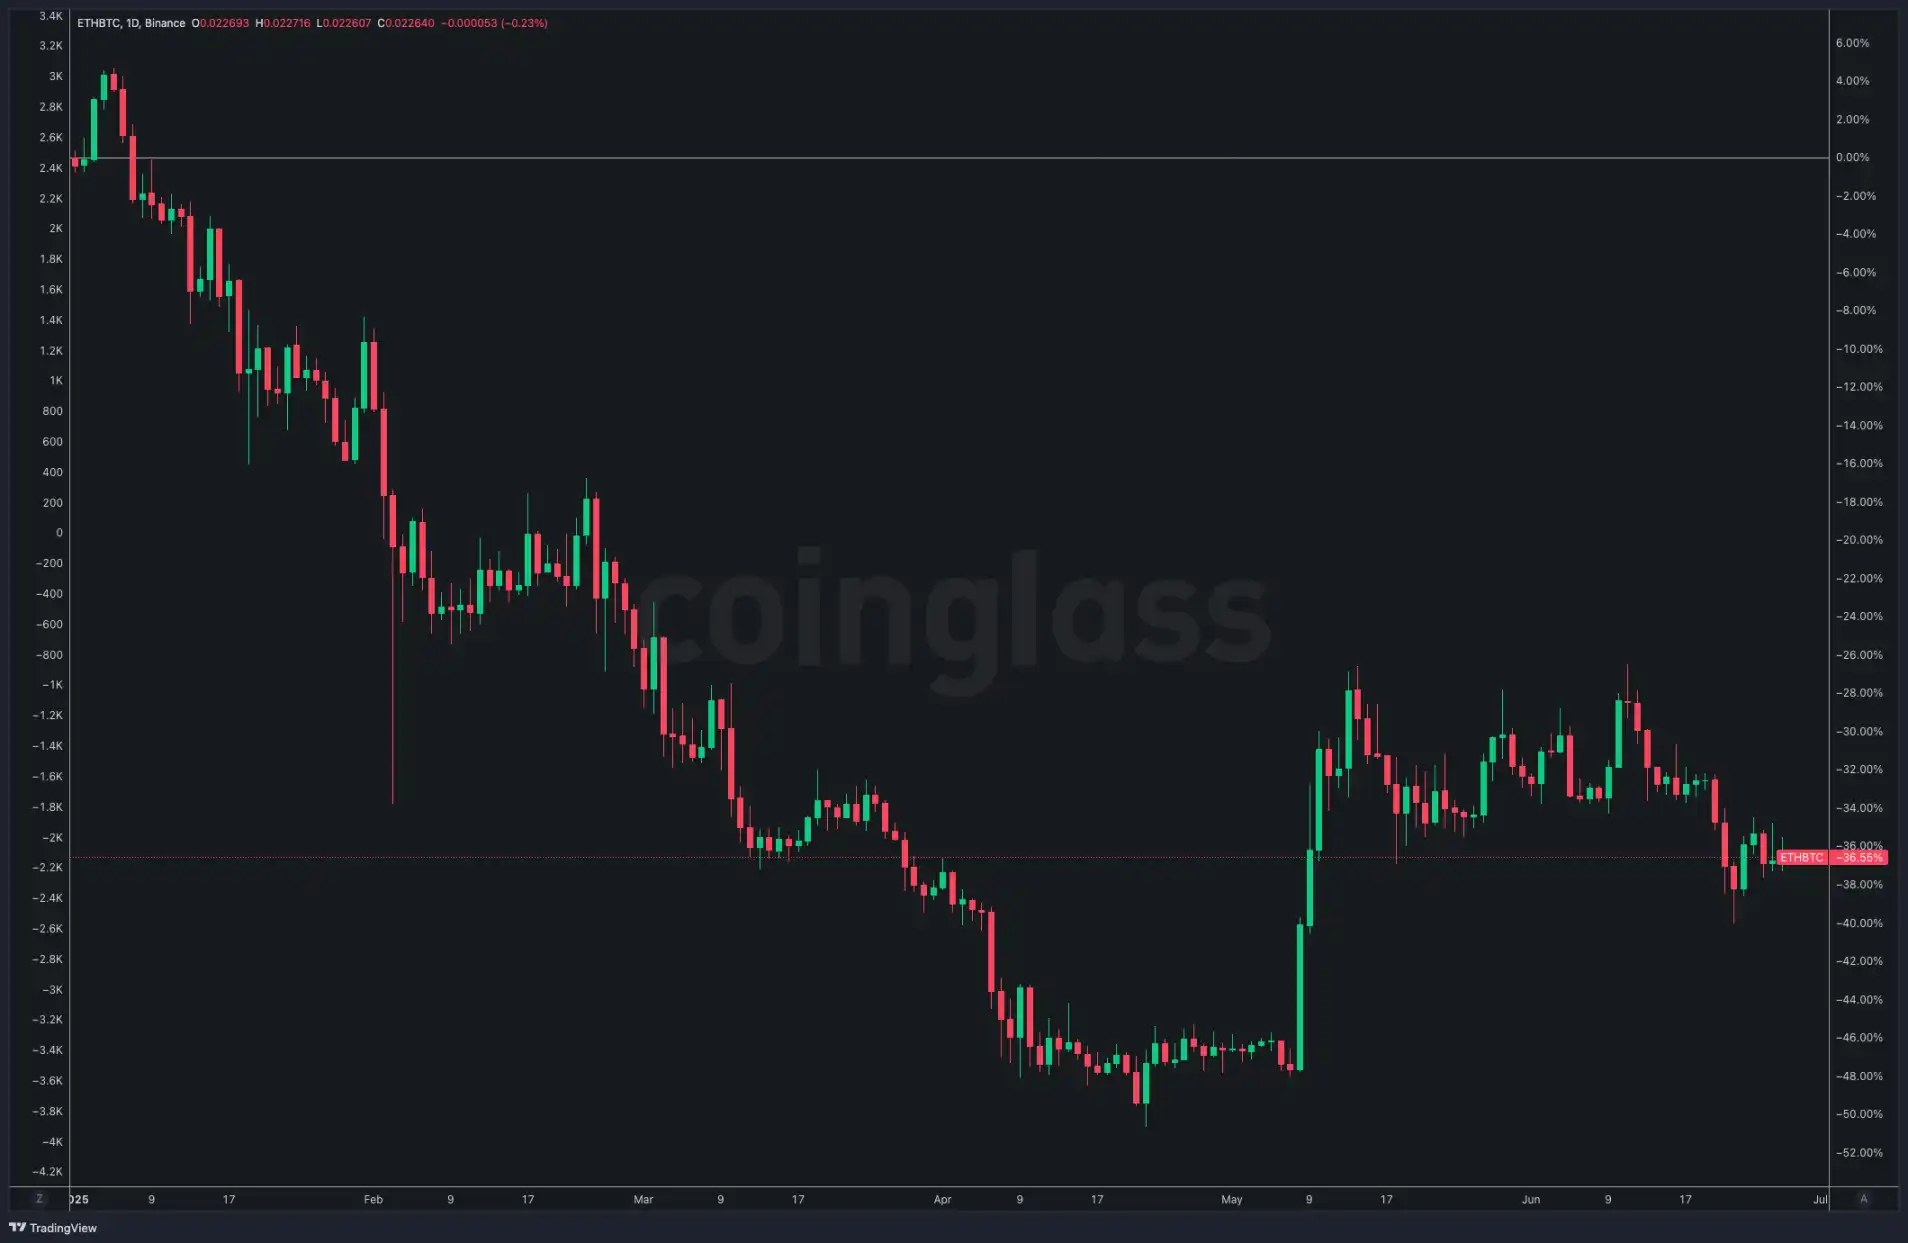
ETHとBTCの乖離は特に顕著です。BTCの反発と市場シェアの継続的な上昇を背景に、ETHは同期的に上昇できなかっただけでなく、明らかな弱さを示しました。この現象は、ETH / BTC比率が年初0.036から最低約0.017まで大幅に低下し、50%以上低下したことに反映されています。この乖離は、ETHに対する市場の信頼が大幅に低下していることを示しています。2025年第3四半期から第4四半期にかけて、ETHスポットETF質入れメカニズムが承認されれば、市場のリスク選好度が回復し、全体的なセンチメントが改善されると予想されます。
アルトコイン市場全体の弱さはさらに顕著です。 CoinGlassのデータによると、Solanaに代表される一部の主流アルトコインは年初に一時的に急騰したものの、その後は継続的な調整局面を迎えました。SOLは高値約295ドルから4月の安値約113ドルまで下落し、60%以上の下落となりました。Avalanche、Polkadot、ADAなど、他の多くのアルトコインも概ね同程度かそれ以上の下落を経験しました。中には高値から90%以上下落したアルトコインもありました。この現象は、市場における高リスク資産へのリスク回避姿勢が強まっていることを示しています。
現在の市場環境において、BTCはリスク回避資産としての地位が大幅に強化され、「投機的商品」から「機関投資家向け資産/マクロ資産」へと属性が変化しました。一方、ETHとアルトコインは依然として「暗号資産ネイティブキャピタル、個人投資家の投機、DeFi活動」が中心であり、資産の位置付けはテクノロジー株に近いものとなっています。 ETHおよびアルトコイン市場は、資本選好の低下、競争圧力の高まり、マクロ環境および規制環境の影響により、引き続き低迷しています。一部のパブリックチェーン(Solanaなど)のエコロジーの継続的な拡大を除けば、アルトコイン市場全体には明確な技術革新や新たな大規模応用シナリオが欠けており、投資家の継続的な関心を効果的に引き付けることが困難です。短期的には、マクロレベルの流動性制限により、ETHおよびアルトコイン市場は、新たな強力なエコロジーや技術の出現なしに、弱含みの傾向を大幅に反転させることは困難であり、投資家のアルトコインに対する投資感情は依然として慎重かつ保守的です。
BTC/ETHデリバティブのポジションとレバレッジの動向
BTCの総未決済建玉は、2025年上半期に過去最高を記録しました。スポットETFからの巨額の資金流入と先物への旺盛な需要に牽引され、BTC先物の未決済建玉はさらに増加し、今年5月には700億ドルを突破しました。
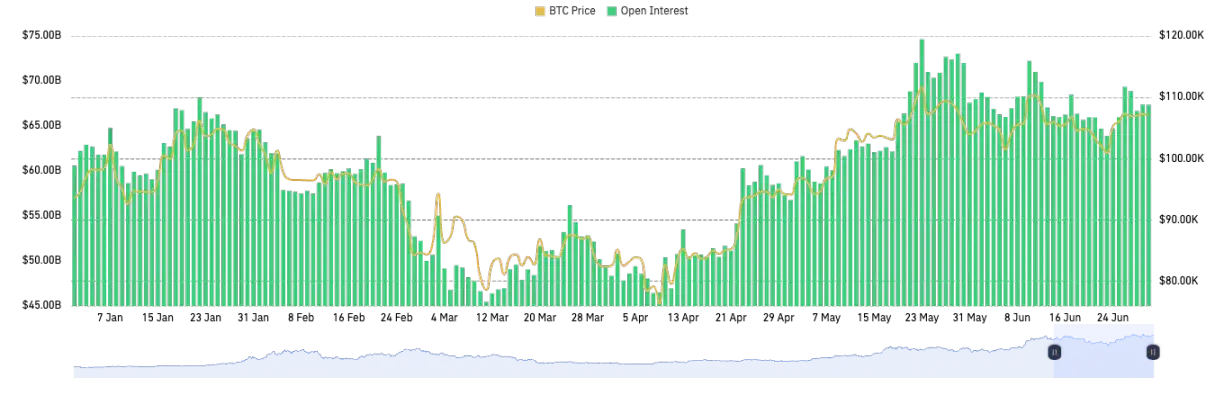
CMEなどの従来の規制取引所のシェアが急速に増加していることは注目に値します。CoinGlassのデータによると、6月1日時点で、CMEBTC先物の未決済建玉は158,300BTC(約165億ドル)に達し、全取引所中1位となり、同時期のBinanceの118,700BTC(約123億ドル)を上回りました。これは、機関投資家が規制されたチャネルを通じて市場に参入し、CMEとETFが重要な増加分となったことを反映しています。Binanceは依然として暗号資産取引所の中で最大の未決済建玉を保有していますが、その市場シェアは希薄化しています。
ETHに関しては、BTCと同様に、2025年上半期に総未決済建玉が過去最高を記録し、今年5月には一時300億米ドルを超えました。6月1日現在、CoinGlassのデータによると、Binance ETH先物の未決済建玉は235万4000ETH(約60億米ドル)に達し、すべての取引所の中で1位になっています。

全体として、上半期の取引所ユーザーによるレバレッジの使用は合理的である傾向がありました。市場全体の未決済建玉は増加しましたが、複数の急激な変動によりレバレッジ過剰のポジションが解消され、取引所ユーザーの平均レバレッジ比率は制御不能になっていません。特に2月と4月の市場変動後、取引所の証拠金準備は比較的豊富で、市場全体のレバレッジ比率指標は時折高値を記録しましたが、継続的な上昇傾向は見られませんでした。
CoinGlassデリバティブ指数(CGDI)の分析
CoinGlassデリバティブ指数(CGDI)は、世界の暗号デリバティブ市場の価格動向を測定する指数です。現在、暗号市場の取引量の80%以上はデリバティブ契約によるものであり、主流のスポット指数は市場の中核的な価格決定メカニズムを効果的に反映できません。CGDIは、未決済建玉市場価値(Open Interest)でランク付けされた上位100の主流暗号永久契約の価格を動的に追跡し、それらの未決済建玉量(Open Interest)を組み合わせて価値の重み付けを行い、リアルタイムで非常に代表的なデリバティブ市場の動向指標を構築します。
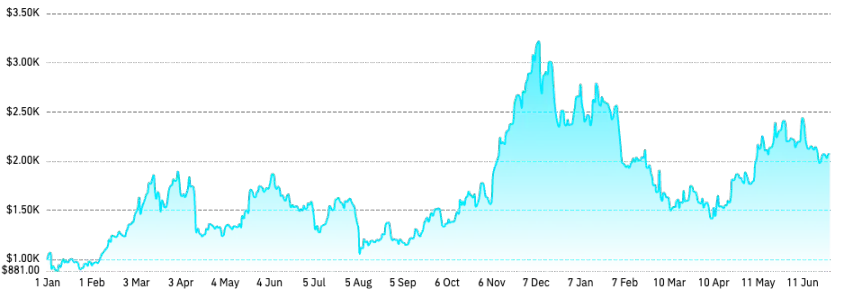
CGDIは、今年上半期にBTC価格とは乖離した傾向を示しました。年初には、BTCは機関投資家の買いに牽引されて力強く上昇し、価格は史上最高値付近で推移しましたが、2月以降、CGDIは下落に転じました。この下落の理由は、他の主流契約資産価格の弱さでした。CGDIは主流契約資産のOI加重計算で算出されるため、BTCだけが際立っており、ETHとアルトコイン先物は同期的に上昇せず、総合指数のパフォーマンスを低下させました。つまり、今年上半期、資金は明らかにBTCに集中していました。BTCが堅調に推移したのは、主に機関投資家の長期的な保有増加とスポットETF効果によるものです。BTCの市場シェアは増加しましたが、アルトコインセクターへの投機的な熱意の冷め込みと資本流出により、BTC価格が高止まりする一方でCGDIは下落しました。この乖離は、投資家のリスク選好の変化を反映しています。ETFの恩恵とリスク回避の需要がBTCなどの時価総額の高い資産への資金流入につながる一方で、規制の不確実性と利益確定は二次資産やアルトコイン市場に圧力をかけています。
CoinGlassデリバティブリスク指数(CDRI)の分析
CoinGlassデリバティブリスク指数(CDRI)(以下「CDRI」)は、暗号デリバティブ市場のリスク強度を測定する指標であり、現在の市場のレバレッジ使用状況、取引センチメント、システム的な清算リスクを定量的に反映するために使用されます。CDRIは将来的なリスク警告に焦点を当てており、市場構造の悪化時に早期警告を発し、価格が上昇している場合でも高リスク状態を示します。この指数は、未決済契約数、資金調達率、レバレッジ倍率、ロング・ショート比率、契約変動率、清算量といった複数の要素を加重分析することで、暗号資産デリバティブ市場のリアルタイムのリスク・ポートレートを構築します。CDRIは0~100の範囲で評価される標準化されたリスクスコアリングモデルです。値が高いほど、市場は過熱または脆弱な状態に近づき、システム的な清算が発生する可能性が高くなります。
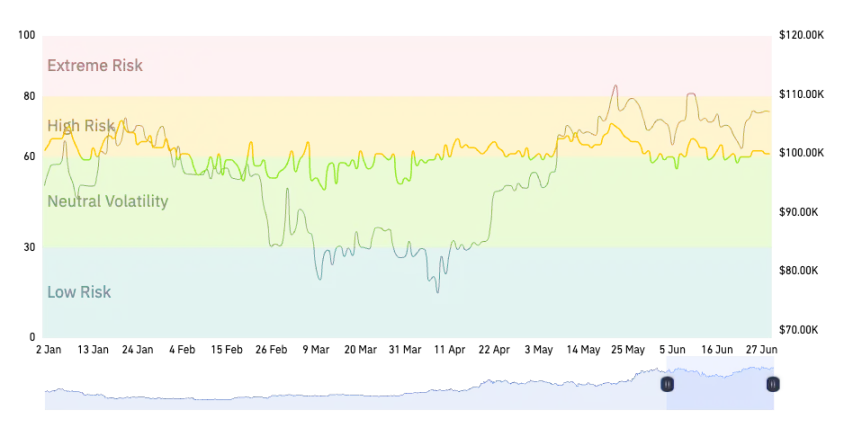
CoinGlassデリバティブ・リスク指数(CDRI)は、今年上半期は中立からやや高めの水準で推移しました。6月1日時点のCDRIは58で、「中リスク/ボラティリティ中立」の範囲にあり、市場が明らかに過熱またはパニックに陥っておらず、短期的なリスクはコントロール可能であることを示しています。
2.仮想通貨デリバティブデータの分析
永久契約資金調達率の分析
資金調達率の変化は、市場におけるレバレッジの利用状況を直接反映しています。資金調達率がプラスの場合、通常、ロングポジションの増加と強気な市場センチメントを意味します。一方、資金調達率がマイナスの場合、ショート圧力の高まりと慎重な市場センチメントを示唆している可能性があります。資金調達率の変動は、特に市場センチメントが急激に変化する際には、投資家がレバレッジリスクに注意を払う必要があることを示しています。

2025年上半期、暗号資産無期限契約市場全体ではロング優勢の状況が見られ、資金調達率はほとんどの場合プラスでした。主要な暗号資産の資金調達率はプラスを維持し、基準値の0.01%を上回っており、市場が全般的に強気であることを示しています。この期間中、投資家は市場の見通しに楽観的であり、それがロングポジションの増加を促進しました。ロングの混雑と利益確定の圧力が高まるにつれて、BTCは1月中旬から下旬の高値から反落し、資金調達率も正常に戻りました。
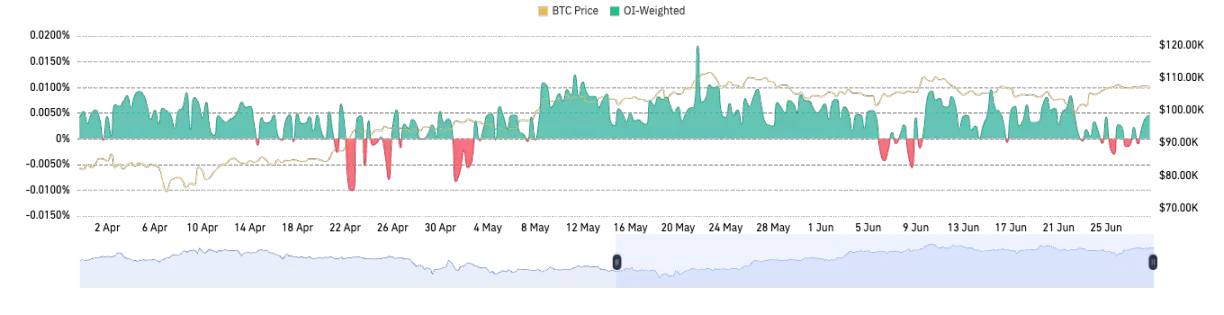
第2四半期に入り、市場心理は合理性に戻りました。 4月から6月にかけて、資金調達率は概ね0.01%(年率約11%)を下回って推移し、一部ではマイナスに転じた時期もあった。これは、投機筋の熱狂が後退し、ロングポジションとショートポジションのバランスが取れている傾向を示している。CoinGlassのデータによると、資金調達率がプラスからマイナスに転じた回数は極めて少なく、市場の弱気なセンチメントが集中する時期は多くないことを示している。2月上旬、トランプ大統領の関税導入のニュースが急落を引き起こした際、BTCの永久資金調達率はプラスからマイナスに転じ、ショートセンチメントが局所的に極端に達したことを示唆した。4月中旬、BTCが7万5千ドル前後まで急落した際、資金調達率は再び一時的にマイナスに転じ、パニックによるショートポジションの集中を示唆した。6月中旬には、地政学的なショックにより、資金調達率は3度目のマイナス圏に落ち込んだ。これらの極端なケースを除けば、資金調達率は上半期の大半でプラスを維持しており、市場の長期的な強気基調を反映している。 2025年上半期は2024年の傾向を継続し、資金調達率がマイナスに転じたケースがいくつかあり、そのたびに市場センチメントの急激な反転に対応しました。したがって、プラスとマイナスのレートスイッチの数は、センチメント反転のシグナルとして使用できます。今年上半期のわずかなスイッチは、市場の転換点の出現を予感させるものでした。
オプション市場データ分析
2025年上半期、BTCオプション市場の規模と深さは大幅に増加し、活動は新たな高みに達しました。2025年6月1日現在、暗号オプション市場は依然として、主にDeribit、OKX、Binanceを含む少数の取引所に高度に集中しています。その中で、Deribitはオプション市場シェアの60%以上を占め、絶対的な主導権を維持し続け、BTC / ETHオプションの主流の流動性センターとなっています。特に富裕層や機関投資家の市場では、豊富な商品、優れた流動性、そして成熟したリスク管理により、広く採用されています。同時に、BinanceとOKXのオプション市場シェアはわずかに増加しました。BinanceとOKXがオプション商品システムの改善を継続するにつれて、上位取引所の市場シェアは分散化する傾向がありますが、Deribitの主導的地位は2025年においても揺るぎないものとなるでしょう。DeFiオンチェーンプロトコルオプション(Lyra、Premiaなど)の市場シェアは増加していますが、全体の取引量はまだ限られています。
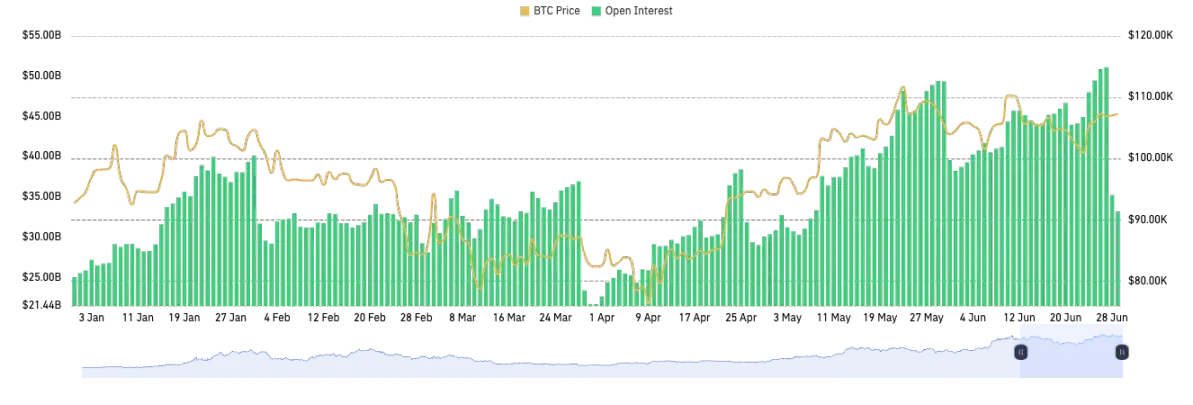
CoinGlassの統計によると、2025年5月30日に世界のBTCオプションの未決済契約総額は約493億米ドルと過去最高を記録しました。スポット市場の安定化とボラティリティの低下を背景に、オプションのポジションは下がるどころか上昇しており、投資家がクロスピリオドレイアウトやリスクヘッジにオプションを利用する需要が高まっていることを明確に示しています。インプライド・ボラティリティ(IV)の面では、上半期はまず下落し、その後安定するという傾向を示しました。スポット市場が高水準の統合に入ったため、オプションのインプライド・ボラティリティは昨年と比較して大幅に低下しました。今年5月、BTCの30日インプライド・ボラティリティは近年の低水準に低下し、市場が短期的なボラティリティの制限を予想していることを示しました。これは、膨大なオープンポジションとは対照的です。一方では、オプションポジションが膨大である一方、歴史的に低いボラティリティが維持されており、投資家は価格が狭いレンジで変動すると予想しているか、利益を得るために売り戦略をとっていることを示唆しています。しかし、超低ボラティリティ自体もリスクであり、ブラックスワンイベントが発生すると、ボラティリティの急上昇とポジション圧迫を引き起こす可能性があります。6月の地政学的危機の際には、IVの小幅な上昇が観測され、プット/コール比率は約1.28まで同期的に上昇し、短期的なリスク回避が高まっていることを示しました。全体として、年前半のオプションの平均インプライドボラティリティは、2021年のような急上昇はなく、中程度の水準を維持しました。
オプション市場の要点をまとめると、年前半はオプションポジションが増加し続け、市場の厚みが増しました。投資家は高額のコールオプションに関心を示しつつも、同時にプットオプションによるヘッジを行っていたため、インプライドボラティリティは低く、売り手戦略が優勢でした。下半期を見据えると、スポット市場がショックレンジを突破すれば、インプライドボラティリティIVが急上昇し、オプション市場は新たな価格形成局面を迎える可能性があります。
3. 仮想通貨無期限契約の清算データ分析
全体として、2025年上半期はロングポジションの規模が非常に顕著でした。特に、いくつかの市場暴落局面では、ロングポジションによって蓄積されたリスクエクスポージャーが集中的な清算によって解放されました。 2025年2月3日、CoinGlassの統計によると、当日24時間以内に合計約22億3千万ドルのポジションが強制的に決済され、そのうちロングポジションは18億8千万ドルを占め、この急落で72万9千以上のポジションが強制的に決済され、清算されました。これは、トランプ大統領の大規模な貿易関税の突然の発表が市場でパニック売りを引き起こし、2025年第1四半期および第2四半期で最大の1日あたりの清算となりました。
2月25日、マクロレベルのネガティブニュースが流れました。トランプ大統領は関税が予定通り実施されることを確認し、米国の小売大手ウォルマートは将来の業績減速を警告し、連邦準備制度理事会(FRB)の議事録はタカ派的になりました。これらのニュースは、もともと脆弱だった市場をさらに悪化させ、暗号資産市場は再び殺到するような売りに見舞われました。 BTCは同日、重要な心理的節目である9万ドルを下回り、昨年11月以来の安値を更新した。同日、ネットワーク全体で強制的に清算された総額は約15億7000万ドルに上った。清算構造は2月初旬と似ており、今回の清算は依然としてロングポジションが中心であった。市場の下落が続く中、レバレッジをかけたロング資金が大量に蓄積され、集中的に清算された。例えば、取引所のBybitでは約6億6600万ドルのポジションが清算され、そのうち約90%がロングポジションだった。資産面では、BTCとETHが大きく下落しただけでなく、アルトコインの下落も加速した。例えば、Solanaは1月中旬に高値を記録した後、2月末までに価格は半減し、50%以上下落し、関連する永久契約の清算額は1億5000万ドルを超えた。 3月初旬にはBTCの価格が一時8万2000ドル程度まで下落し、主要通貨は数ヶ月ぶりの安値を更新した。

4月7日に市場が年初来安値を記録した後、市場全体のロングレバレッジはほぼ解消され、上昇継続のための良好な市場環境が整いました。過去の経験から、大規模なロングポジションの清算後、レバレッジリスクの解放により市場は安定し、底入れにつながり、「デレバレッジ後の修復」段階に入る傾向があります。2025年4月23日、暗号資産市場は今年最大のショート清算を経験し、2025年における最も象徴的な市場転換点の一つとなりました。4月22日、BTCは短期間で7%近く急騰し、9万3千ドルに達しました。その結果、6億ドルを超えるショートポジションが強制的に清算され、当日の総清算額の88%を占め、ロング損失をはるかに上回りました。主要取引所におけるショートポジションの割合は75%を超えました。一方的な急騰局面では、ショートポジションの清算が上昇の勢いを劇的に増幅させ、「スタンピード型」のショートカバーを形成します。しかし、世界的に見ると、上半期のショートポジションの絶対規模は通常、ロングポジションよりも低くなっています。例えば、最大のショート清算日の規模(約5億~6億ドル)は、2月のロング清算日の規模(約18.8億ドル)よりも大幅に小さくなっています。これは市場全体の上昇サイクルと関連しています。ロングポジションはレバレッジを高め、より大きなリスクを負うことをいといません。しかし、ロングポジションは過度に楽観的で、レバレッジをかけすぎています。一度キー価格を下回ると、清算の連鎖が引き起こされやすく、レバレッジ清算の「デススパイラル」を形成します。
2025年2月、BybitはAPIを通じて再び完全な清算データを市場と一般向けに公開しました。これは、近年の暗号資産デリバティブ市場における最も象徴的な出来事の一つとなりました。この動きの直接的な背景は、取引プラットフォームデータの透明性の欠如、特に清算データ開示の不完全性に対する業界の批判が高まっていることです。これは長年にわたり市場の情報の非対称性をもたらし、取引参加者が市場リスクを識別・管理する能力に影響を与えてきました。こうした状況下、Bybitはデータ開示の幅と深さを積極的に改善し、プラットフォームの信頼性を高め、市場競争力を向上させるという決意を示しました。Bybitによる清算データの包括的かつタイムリーな開示の推進は、暗号資産デリバティブ市場の透明性と標準化された発展を促進するための重要な措置です。完全クリアリングデータのリアルタイム配信は、市場参加者やアナリストが、特に市場変動が激しい時期において、市場リスクをより正確に評価するのに役立つだけでなく、情報の非対称性に起因するリスク判断の誤りや取引損失を効果的に軽減することにもつながります。この取り組みは、業界全体にとってデータの透明性の好例となり、仮想通貨デリバティブ市場の健全な発展を促進する上で積極的な役割を果たしています。
IV. デリバティブ取引所の発展分析
デリバティブ取引量分析
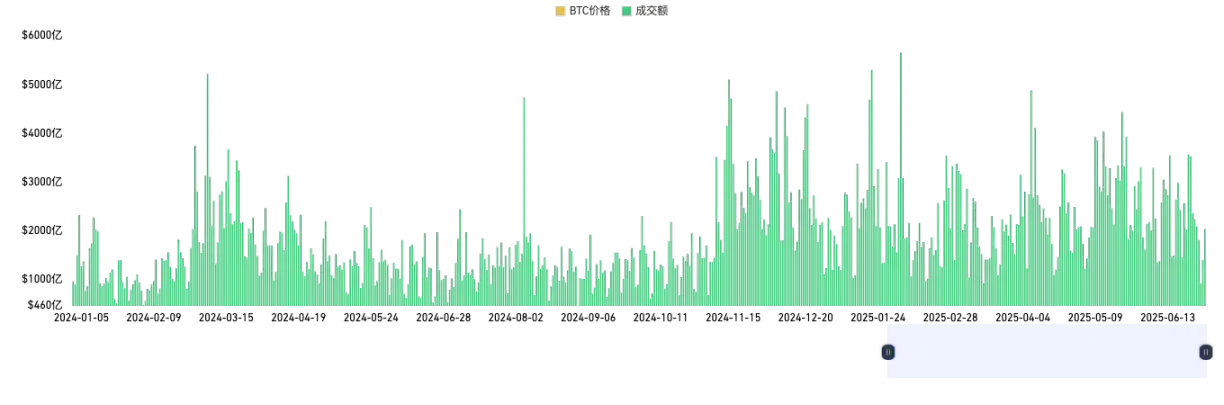
2025年のデータによると、暗号資産デリバティブの総取引量は2024年と比較して緩やかな成長傾向を示していますが、ボラティリティは大幅に増加しています。世界的なマクロ経済環境、BTCスポットETFの上場、FRBの政策の影響を受け、2025年の市場活動は大幅に増加し、特に市場が激しく変動したときに、デリバティブ市場の取引量は繰り返し最高値を更新しました。同時に、市場構造はヘッド取引所への集中がさらに進み、Binance、OKX、Bybit、Bitget、Gateなどのプラットフォームが主要な市場シェアを占めています。同時に、ヘッドプラットフォームであるBinanceは市場の独占的地位を強化し続けており、その取引量は他の暗号資産デリバティブ取引所をはるかに上回っています。OKXやBybitなどのプラットフォームは依然として競争力がありますが、Binanceとの差は広がっています。注目すべきは、2024年以降、コンプライアンス機関(CMEなど)の参加が増加し、デリバティブ市場の制度化が促進されていることです。デリバティブ取引量の着実な増加は、市場におけるリスク管理とレバレッジツールの需要の高まりを反映していますが、ボラティリティの高い環境下では流動性リスクや規制政策の変更にも注意を払う必要があります。全体として、市場の取引量は上位プラットフォームに集中しており、上位取引所の市場シェアは拡大を続け、マシュー効果が強まっています。投資家の信頼は流動性と高い相関関係にあり、高品質なプラットフォームは主流のファンドと取引活動の好ましい場となっています。
Binance
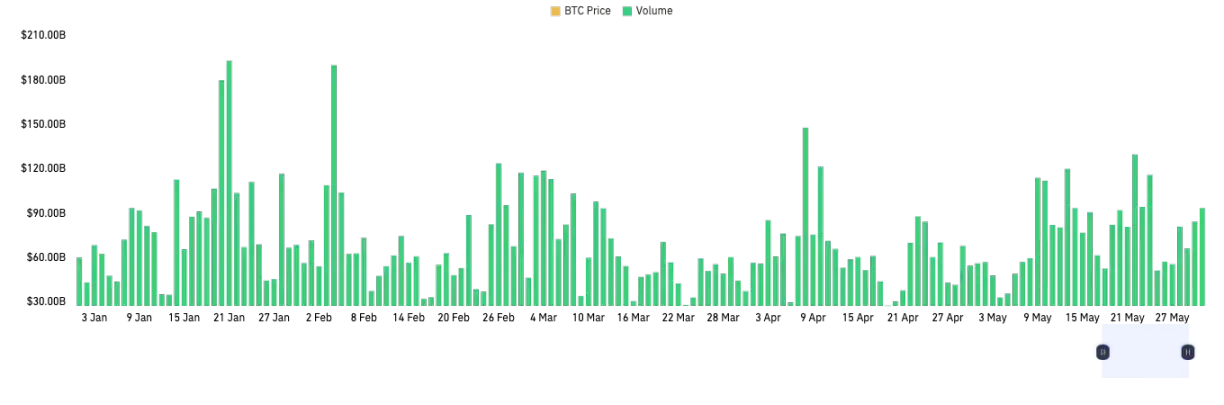
Binanceは2025年上半期も常に非常に高い1日あたりの取引量を維持しており、1日の取引量は2,000億米ドルに近づくことが何度もありました。サイクル全体を通して、Binanceの取引量は全体的に高水準で変動しており、非常に高い値が頻繁に出現しています。これは、プラットフォームがあらゆる種類の市場状況(大きな変動と通常の範囲を含む)で強い市場魅力と流動性を備えていることを反映しています。 特に注目すべきは、急激な市場変動期間(急激な市場上昇や調整など)にBinanceの取引量が大幅に増幅されたことです。これは、大規模なファンドと主要ユーザーが、変動の激しい市場でのリスクヘッジと戦略的取引のために、最も流動性の高いプラットフォームを選択する傾向が強いことを示しています。
Binanceは1日の取引量が最も大きく、ヘッド効果が大きくなっています。OKXやBybitなどの主流の取引所と比較して、Binanceは取引量で明確な優位性を持っており、そのシェアは拡大し続けています。ほとんどの場合、Binance単独の取引量は他の主要プラットフォームの合計に近づくか、それを上回っています。 Binance は、高い取引量に基づき、BTC と主流のデリバティブ契約の価格発見とリスクヘッジのための世界的な価格決定力を持っており、市場のトレンドと変動に大きな影響力を持っています。
OKX
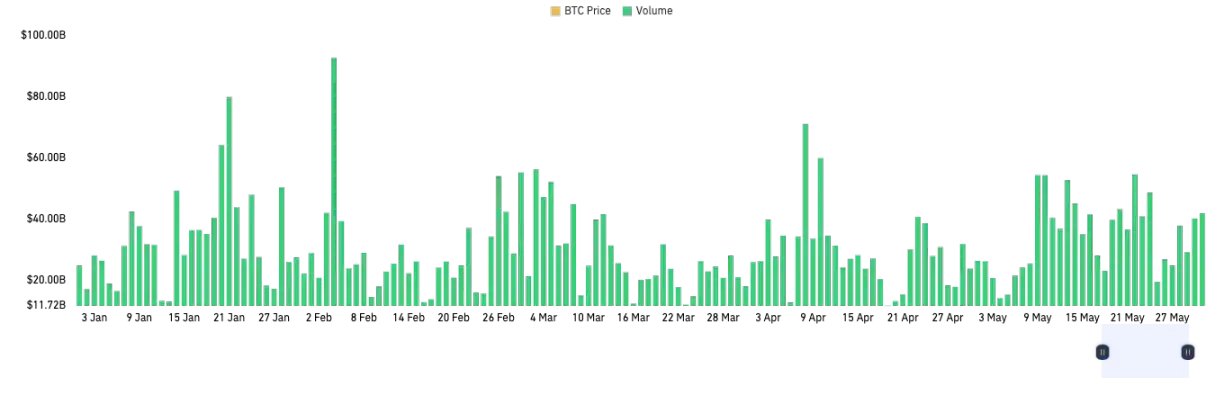
OKXは2025年上半期に比較的高いデリバティブ契約の取引量を維持し、1日平均の取引量は約300億ドル、全体の変動幅は200億ドルから400億ドルの間で推移しましたが、Binanceと比較すると、依然として取引量に大きな差があります。OKXの取引量は、特に市場環境が不安定な時期に大きな変動を示し、1日の取引量は数倍に大幅に増加しました。これは、そのプラットフォームが依然として強力な市場対応力と魅力を備えていることを示しています。 OKXの取引量はほとんどの場合、比較的安定した範囲に留まりましたが、全体的にはBinanceや急成長している新興プラットフォームに比べると依然としてわずかに劣っていました。これは、OKXが依然としてデリバティブ市場で強固なユーザーベースと流動性を備えていることを示していますが、高い成長の勢いは徐々に弱まっています。
2025年、OKXの戦略的重点は、従来の中央集権型取引所(CEX)からWeb3とウォレットエコロジーへと明確に移行しました。OKXウォレットの爆発的な成長は、DeFi、オンチェーン資産管理、NFT、DApp統合エコロジーの発展を促進し、多くの新規ユーザーとオンチェーン資産の移行を引き付けましたが、これによりOKX CEX側のデリバティブ取引量の伸びが鈍化し、一部のアクティブユーザーと資産がオンチェーンまたはマルチチェーンエコロジーに流出しました。プラットフォームCEXのデリバティブ取引量は依然として業界の最先端を走っていますが、成長ロジックと流動性パターンは大きな変化を遂げています。OKXのデリバティブ取引量は2025年上半期に安定を維持しましたが、成長の勢いはヘッドプラットフォームほどではありませんでした。今後、OKX WalletなどのWeb3事業で新たな躍進を遂げられるかどうかは、市場でのポジショニングを決定する重要な変数となるでしょう。
Bybit
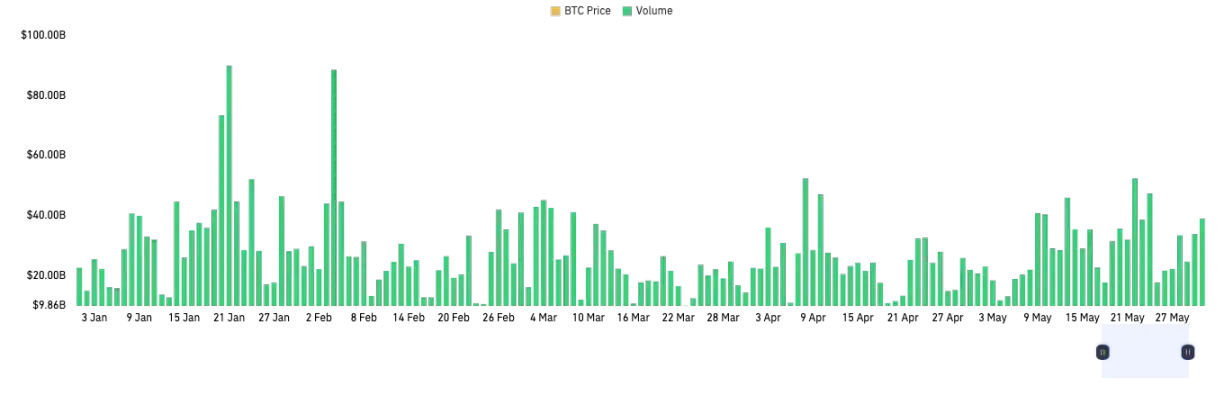
2025年上半期、Bybitは永久契約市場で安定した取引活動を示しました。取引量は密に分散しており、長期的な取引枯渇は見られず、ユーザーベースが活発で流動性が持続していることを示しています。1日平均の取引量は170億~350億米ドルです。 Bybitは、世界の無期限契約市場において、BinanceとOKXに次ぐ第3位であり、市場シェアは約10%~15%です。ピーク時の取引量は、ある時期においてはOKXとほぼ同等であり、暗号資産デリバティブ市場における強力な競争力を際立たせています。Binanceとの差は依然として大きいものの、Bybitは後発者としての優位性、小売取引の経験、Web3コミュニティの影響力、新興市場への進出といった優位性を有しています。Bybitは欧米や東南アジア市場における浸透率が高く、ブランドの影響力も強いため、今後も中低価格帯プラットフォームの市場シェアを奪い続け、第2位のOKXとの差を縮めていくと予想されます。
Bitget
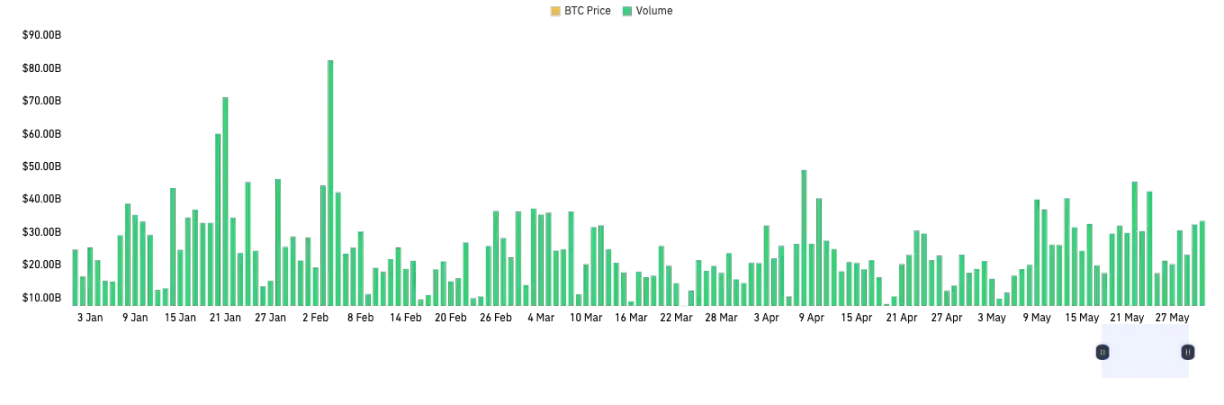
2025年上半期、Bitgetは世界の暗号デリバティブ市場、特に無期限契約取引の分野で著しい成長の勢いを見せました。CoinGlassのデータによると、Bitgetの1日平均無期限契約取引額は150億米ドルから300億米ドルの範囲で着実に増加し、ピーク時には900億米ドル近くに達しました。このプラットフォームは、豊富な無期限契約ターゲットを通じて多様な取引ニーズを満たし、特に東南アジアやラテンアメリカなどの新興市場で多くの若いユーザーの参加を促しています。ローカライズされたマーケティングとブランド協力を通じて、ブランドの影響力とユーザーカバレッジを強化しました。さらに、Bitgetは技術革新、取引システムの最適化、ユーザーエクスペリエンスの向上を継続し、市場での地位をさらに強化しています。 BinanceやOKXとはまだ一定の差があるものの、トップ陣営に進出する可能性が最も高い取引所の一つとなっている。
Gate
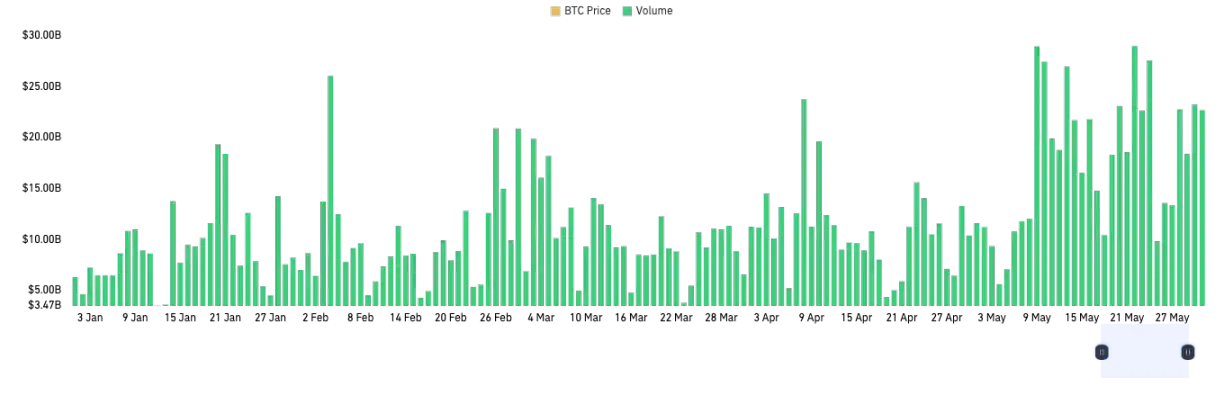
2025年上半期、Gate契約取引部門は著しい成長の勢いを見せ、1日平均取引量は着実に100億米ドルから300億米ドルの範囲に増加し、最高値は600億米ドルに近づき、プラットフォームのデリバティブ市場の取引活動が業界の高水準で変動し続けていることが示された。 取引量の増加と市場シェアの拡大の観点から、Gateは現在の世界のデジタル資産デリバティブ市場の競争環境において徐々に差別化された優位性を確立し、新興市場と中小投資家グループにおける影響力を強化している。
プラットフォームは、契約の種類の範囲を拡大し続け、永久契約、オプション、レバレッジ商品などの多様なデリバティブのマトリックスを最適化し、さまざまなリスク選好と投資ニーズを持つユーザーグループのニーズを満たしています。 BinanceやOKXなどの主要プラットフォームにはまだ遠く及ばないものの、Gateは着実な成長と差別化された競争優位性により、最も成長志向で影響力のある新興契約取引プラットフォームの1つになり、業界から大きな注目を集めています。
Hyperliquid
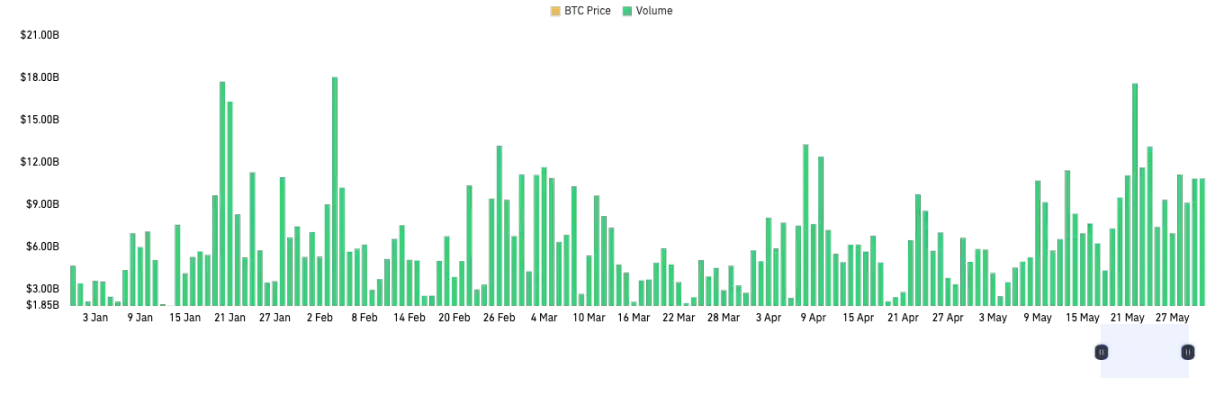
Hyperliquidは、2023年から2025年の期間に新たに台頭する分散型デリバティブ取引所(DEX)の代表的なものの1つです。 2025年上半期時点で、Hyperliquidの平均日次取引量は着実に30億ドルを超えており、ピーク時には170億ドルを超える日次取引量を記録しました。Hyperliquidは、プロトジェネシスリンクが開発したマッチング技術を採用し、オラクル決済を必要とせずに極めて低いレイテンシと高い流動性を実現し、取引の深度と価格効率を大幅に向上させています。
Hyperliquidの取引量は、DEX業界で前月比(月次および四半期)で最も高い成長率を誇り、アクティブユーザー数、TVL(総ロック取引量)、プロトコル収益などの主要指標も従来のDEXを大幅に上回っています。過去1年間で、Hyperliquidは1日平均取引量が1億ドル未満から30億~50億ドルへと爆発的な成長を遂げました。その成長率と成長速度は、DEX分野では前例のないものです。Hyperliquidは現在、DeFi無期限契約市場の80%以上を占めています。
取引所市場の深さ分析
市場の深さは、取引所の注文板における異なる価格レベルの売買相場の蓄積と分布を測定するための重要な指標であり、市場の流動性レベルと取引容量を直接反映しています。暗号資産取引所にとって、市場の深さは、大規模な取引が価格に与える影響を効果的に軽減し、スリッページを減らし、ユーザーの取引体験とコスト効率を向上させることができます。これは、高頻度取引業者や機関投資家などのプロの流動性参加者を引き付けるために特に重要です。なぜなら、彼らは通常、大規模で頻繁な流入と流出の際に資産価格の安定を維持する必要があるからです。市場の深さの豊富さは、契約やオプションなどのデリバティブ市場の安定した運営の基盤を築き、狭いビッドアスクスプレッドを形成し、市場全体の価格発見機能とリスクヘッジ効率を高めるのに役立ちます。
CoinGlassのデータによると、Binanceは世界の暗号資産スポット取引所の中で、BTC市場の深さにおいて絶対的なリーダーの地位を維持し続けています。市場の注文板の深さの中央値は片側2,000万~2,500万米ドルの範囲で維持されているが、Binanceは約800万米ドルの片側深度で市場シェアの約32%を占めており、2位のBitget(約460万米ドル)と3位のOKX(約370万米ドル)を大きく引き離している。さらに注目すべきは、100万米ドルを超える注文の深さに関して、片側100万米ドルを超える深さを達成しているのはBinanceのみであり、その他の主流取引所はすべて50万米ドルを下回っていることである。BinanceがBTC市場の深さで絶対的にリードしていることは、世界最大の暗号通貨取引所としての優れた流動性レベルを十分に証明しているが、OKXやBybitなどの他の取引所は、市場の深さと流動性でまだ追いつく余地がある。
V.要約
2025年上半期、暗号資産デリバティブ市場は、世界的なマクロ経済の混乱と地政学的リスクの高まりを背景に、強い回復力と構造的な差別化を示しました。一方で、スポットETFの継続的な流入と機関投資家によるアロケーションの急増に牽引され、BTCは史上最高値を突破しただけでなく、高い水準の統合を維持し、デリバティブ市場規模と建玉はともに過去最高を記録しました。市場構造の面では、CMEなどのコンプライアンス取引所の割合が増加し、ETF効果も相まってBTCの「機関投資家向け資産アロケーション」としての地位を強化し続け、セクター全体のリスク選好に大きな変化をもたらしました。一方、ETHや主流のアルトコインは、技術、エコシステム、資本への様々な圧力を受け、全体的なパフォーマンスは低迷しました。ETH/BTC比率は急落し、アルトコインへの投資センチメントは慎重なものとなりました。この分野には、新たな技術革新とアプリケーションシナリオの推進力が欠けています。
取引の観点から見ると、デリバティブ市場のレバレッジ構造は全体的に健全な傾向にあり、先物・オプション市場の規模は拡大を続けています。レバレッジリスクは、幾度かの激しい市場環境を経て、効果的に解消されています。オプション市場の建玉と流動性は過去最高水準に達し、インプライド・ボラティリティは低水準を維持しており、ロングとショートの勢力は均衡傾向にあります。オプション市場は活発で、強気の需要とリスク回避の需要が共存しています。高ポジションと低ボラティリティという矛盾した状況下では、市場は依然として「ブラックスワン」イベントによる突発的なリスクに警戒を怠ってはなりません。2025年に発生したロング・ショートポジションの大規模な清算は、市場のレバレッジリスクを解消しただけでなく、その後の価格修復と市場安定化の条件も整えました。プラットフォームレベルでは、Binanceは引き続き世界市場における流動性と価格決定力の優位性を維持しています。OKX、Bybit、Bitgetなども、それぞれの市場セグメントで競争力を強化しています。 Hyperliquidなどの分散型デリバティブ取引所は爆発的な成長を見せ、DeFiセクターの革新的活力が継続的に発揮されています。
2025年後半を見据えると、市場の中核変数は依然としてマクロ政策、ETFフロー、そしてリスク選好の転換となるでしょう。FRBの金利政策が大幅に調整されるか、ETHスポットETF担保メカニズムが導入されれば、リスク選好の是正に向けた重要な触媒となることが期待されます。全体として、BTCの「マクロ資産」としての特性はますます顕著になり、デリバティブ市場における制度化とコンプライアンスの動向は加速しており、主要プラットフォームと革新的なプロトコルは引き続き恩恵を受けています。同時に、規制政策、突発的なリスク、流動性の変化は依然として未解決の構造的課題です。投資家は、市場レバレッジと流動性指標に引き続き注意を払い、リスクエクスポージャーを動的に調整し、サイクルの転換とイノベーションの波の中で、資産配分とリスクヘッジのバランスを積極的に模索する必要があります。
この記事は寄稿によるもので、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事