黄仁勳厳選のMarvell評価最新予測:相互接続事業のガイダンスが70%以上上方修正、2028年の収益は165億ドルと推定

TL;DR
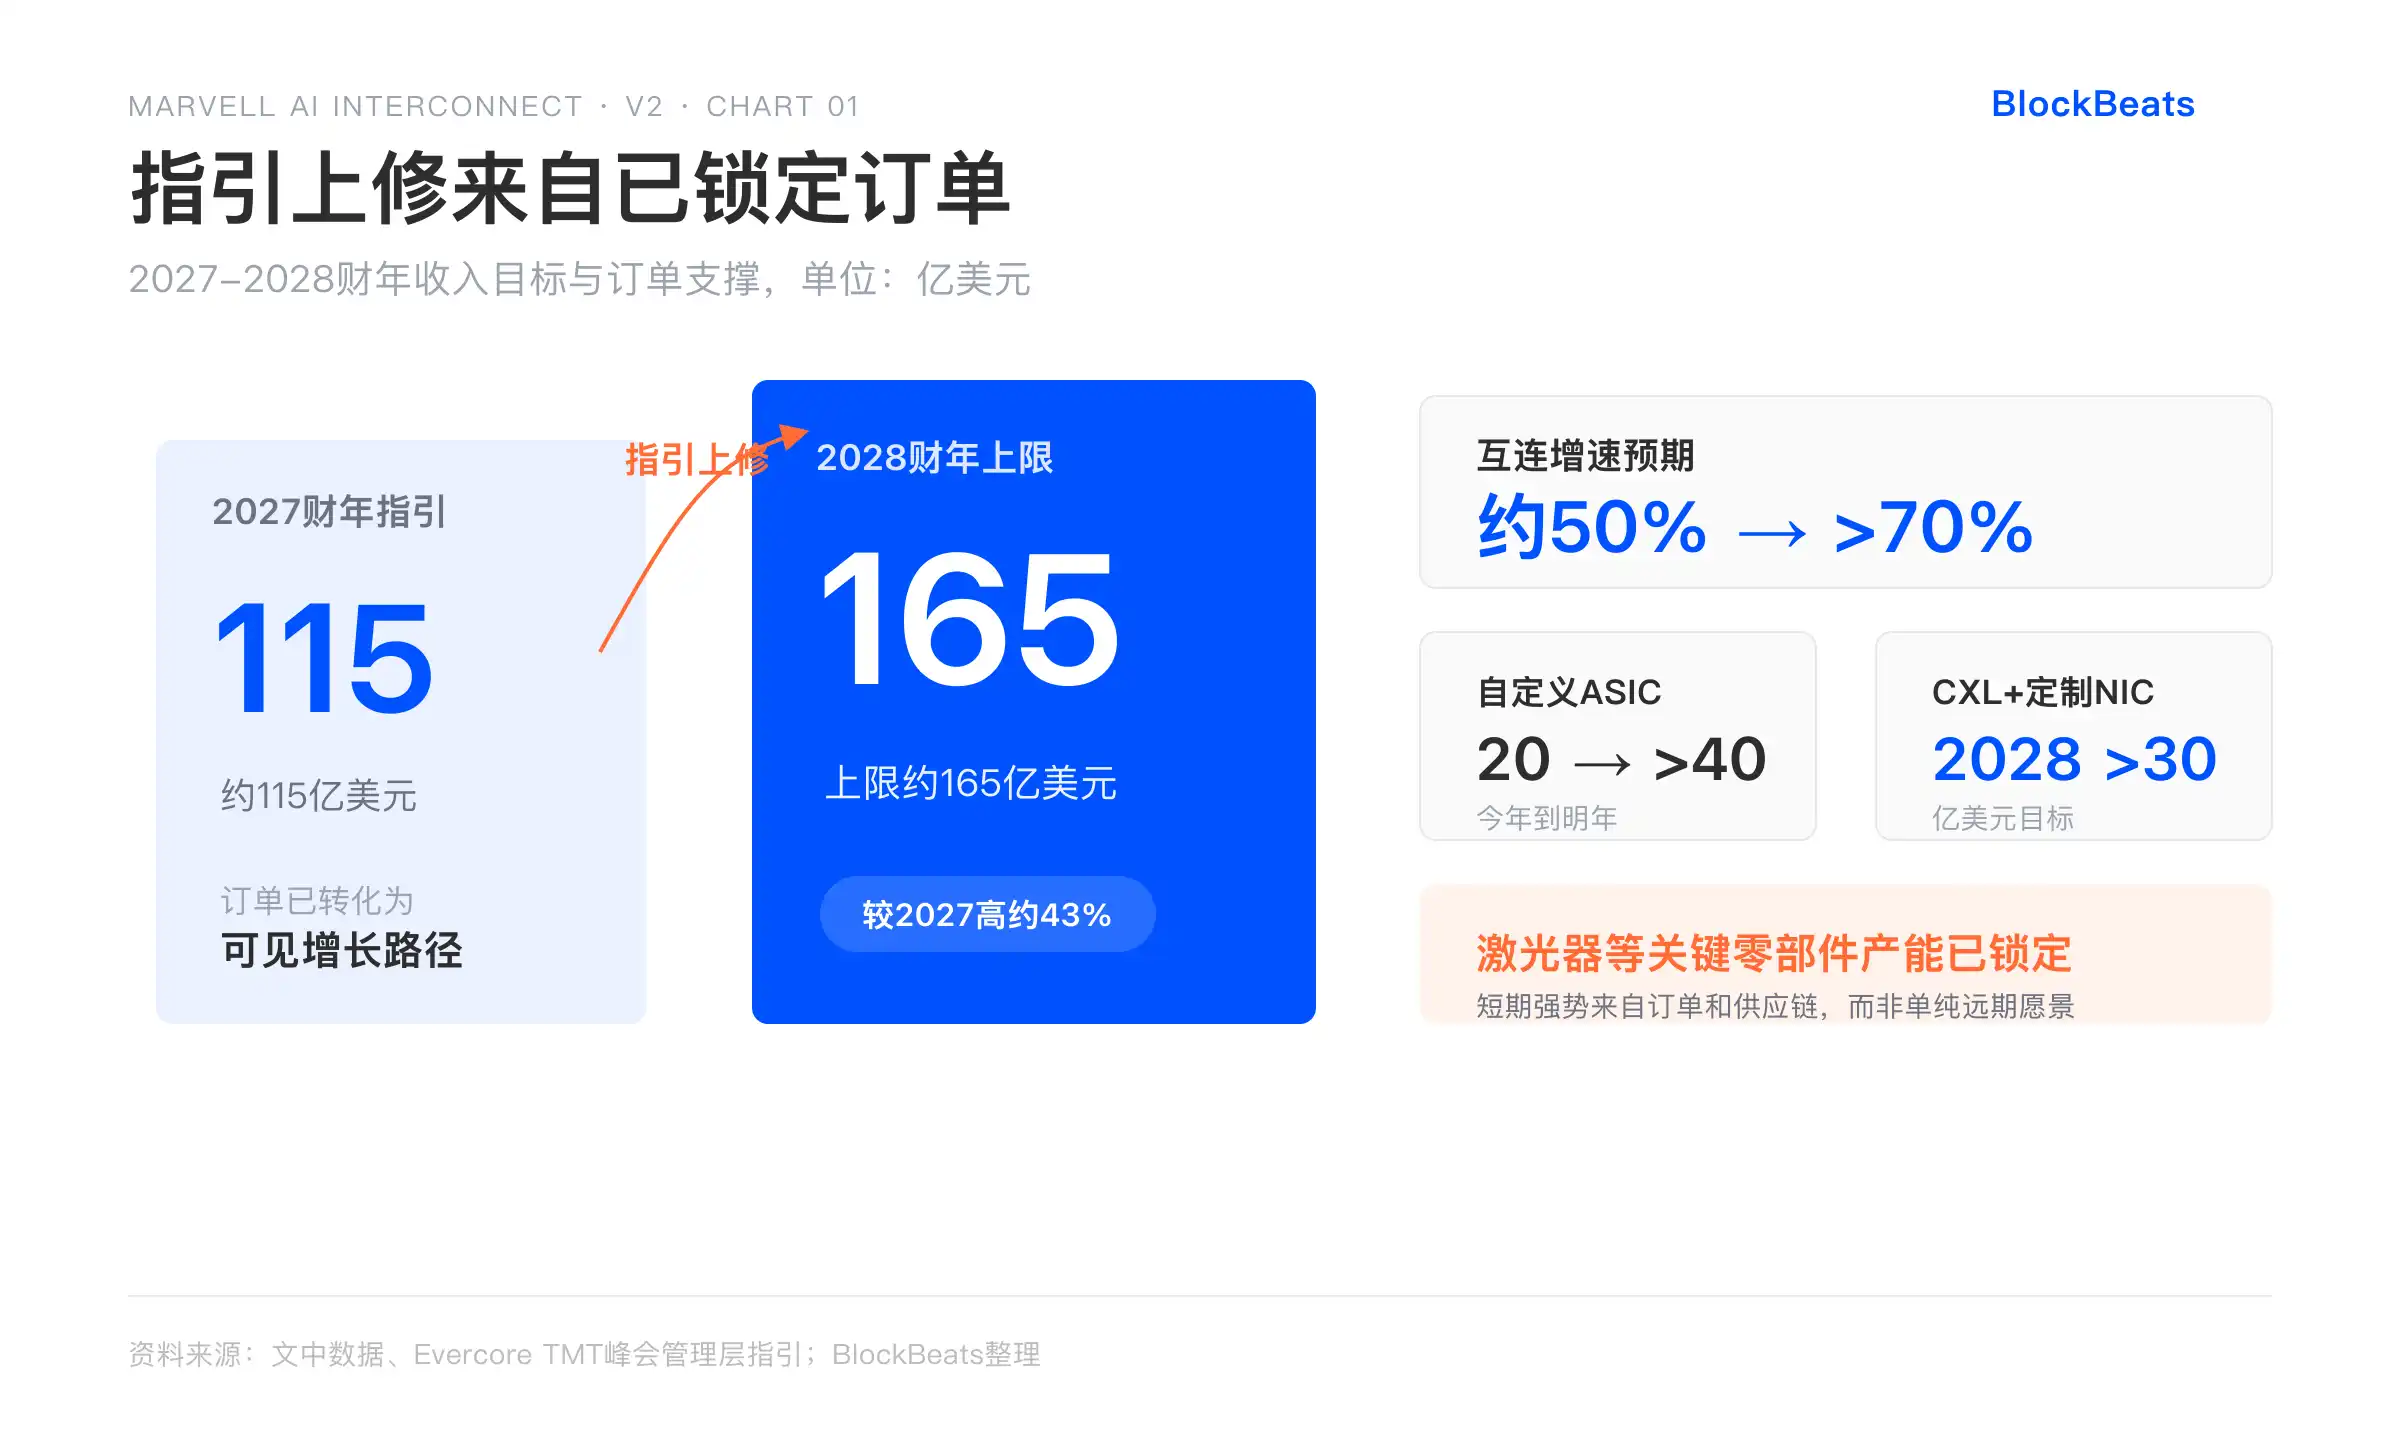
・Marvellは2027年度の売上高ガイダンスを115億ドルに引き上げ、相互接続事業の成長率は70%超に上方修正。
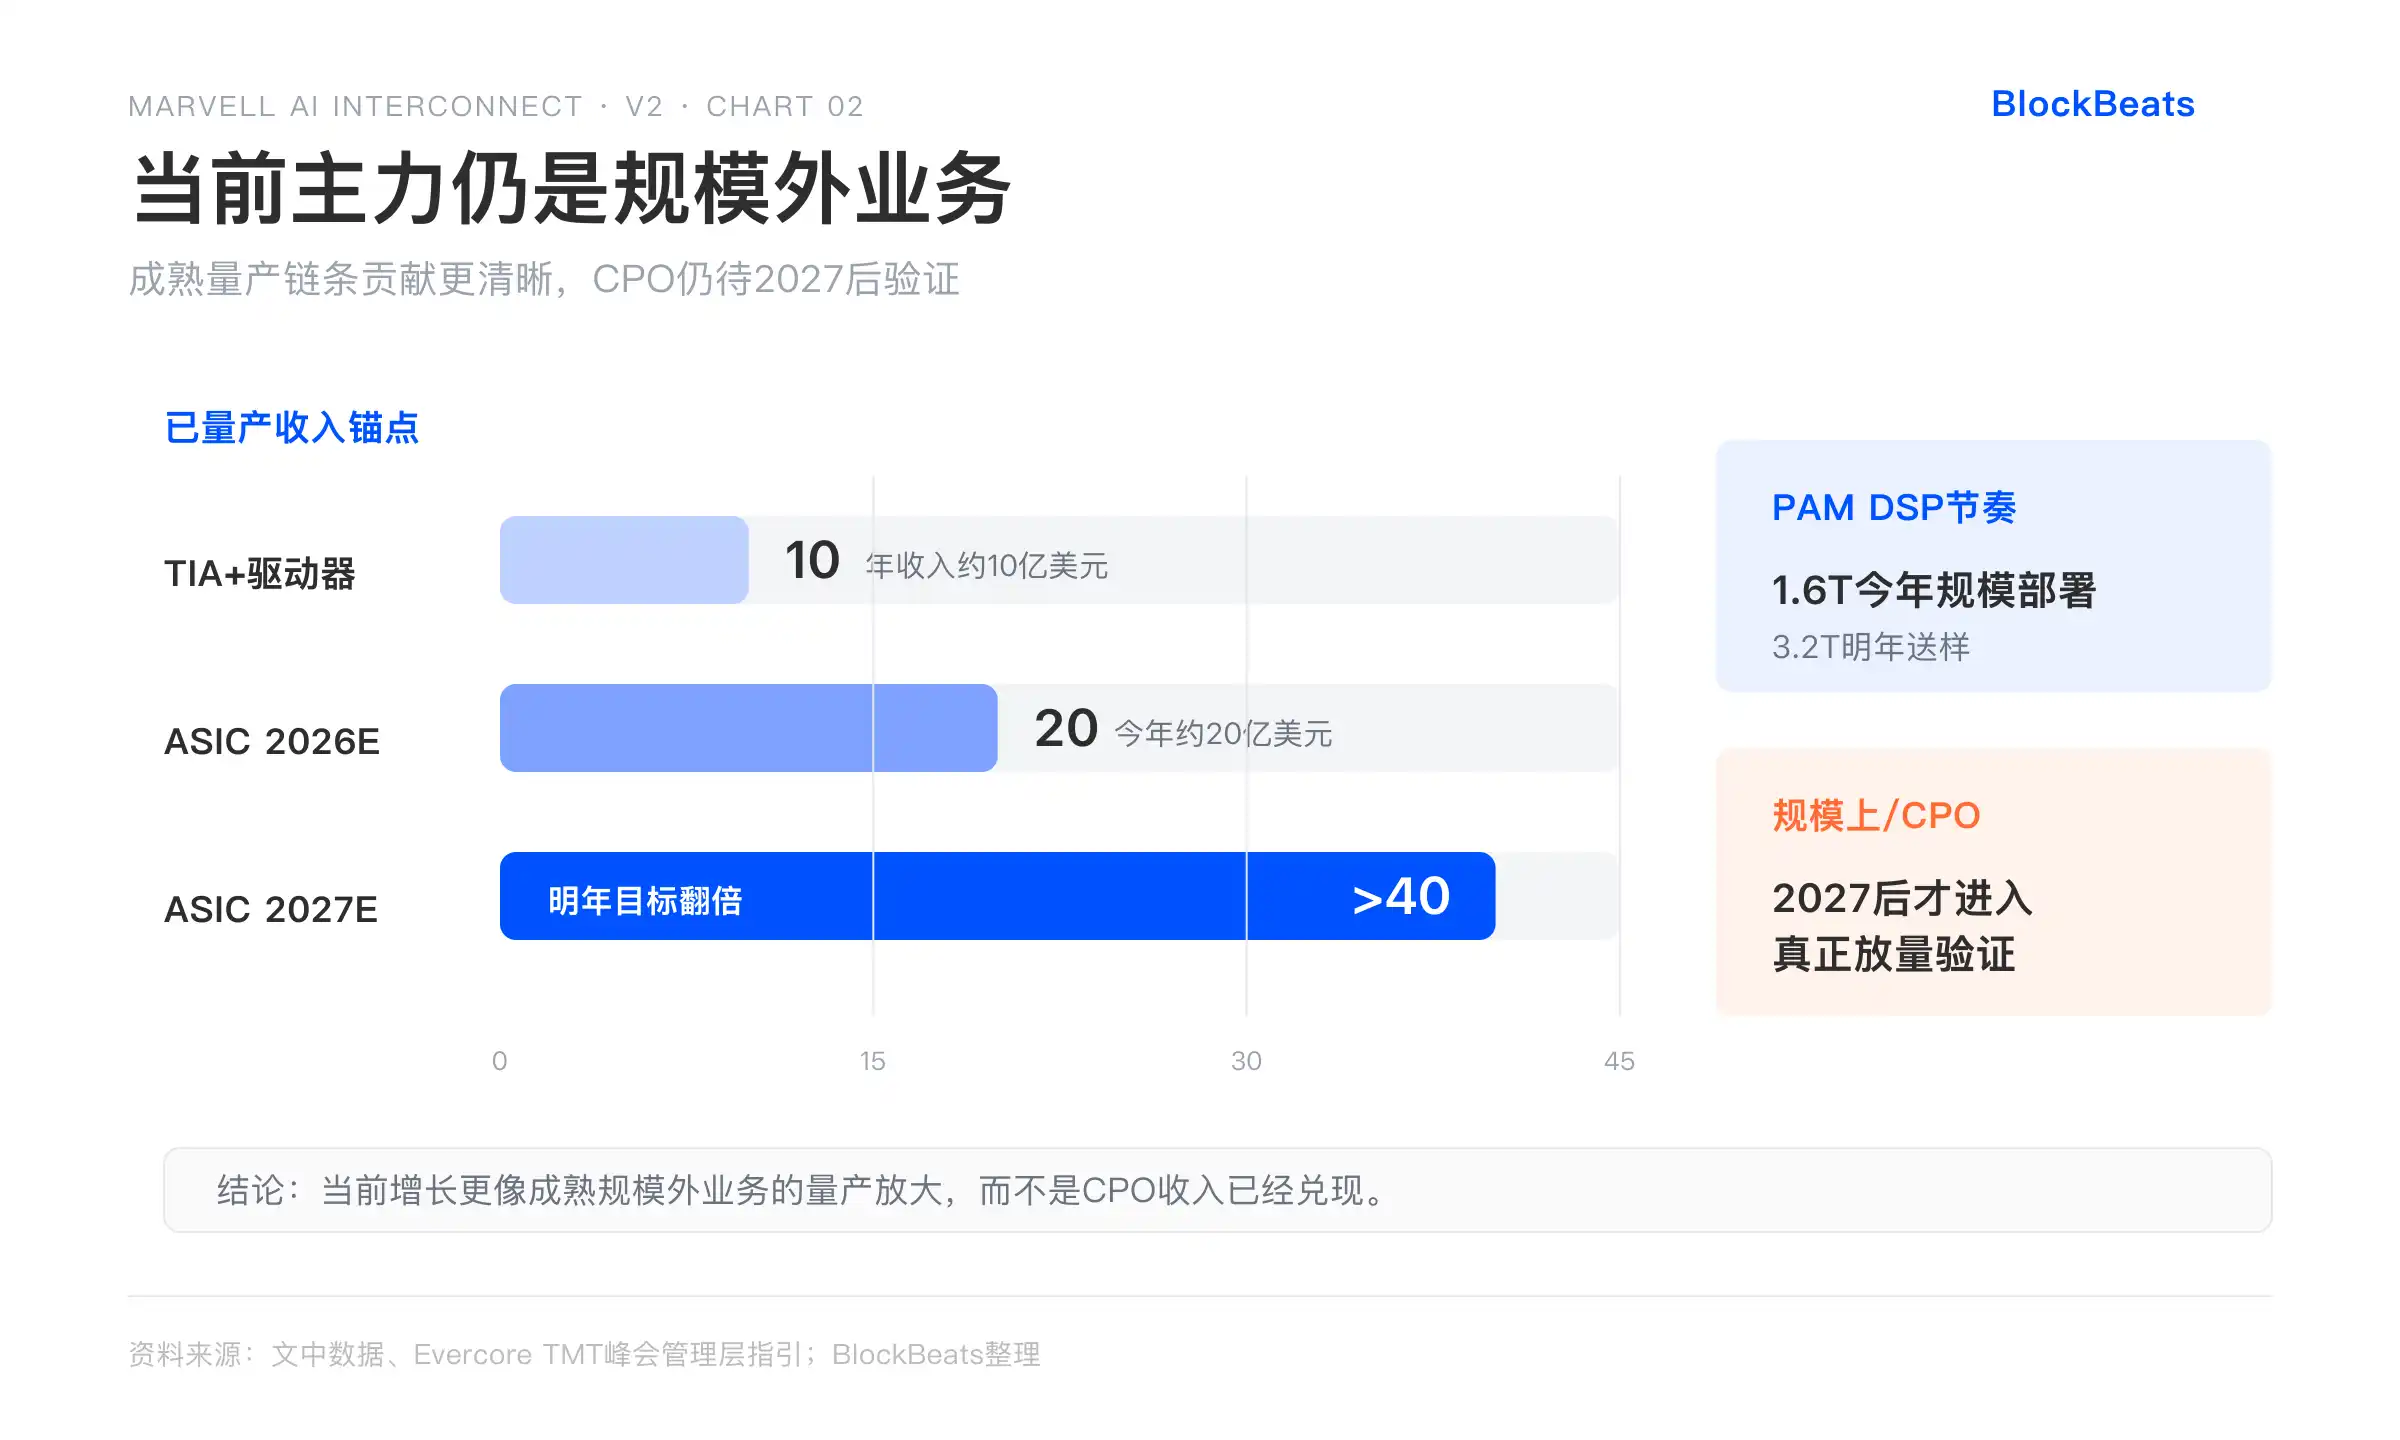
・現在の成長は主に市場で実績のあるスケールアウト事業によるもので、CPOなどのスケールアップ技術は2027年以降の検証を待つ。
・関連銘柄:MRVL(米国株)、AVGO(米国株)、COHR(米国株)
ジェンスン・フアン氏の猛烈な売り込みを受けて、MarvellはEvercore TMTサミットでAI関連の受注が異常に強いことを再確認し、2027年度の売上高ガイダンスを約115億ドルに引き上げ、相互接続事業の成長率見通しを従来の約50%から70%超に上方修正した。カスタムASICは今年約20億ドル、来年は倍増を目標とする。同社株価は2026年以降、累積上昇率が約140%~158%に達し、同業他社や市場平均を大きく上回っている。その間、1日で30%以上の急騰が複数回発生し、出来高も顕著に増加している。
多くの報道は、この一連のシグナルを、MarvellがAI相互接続分野で確固たるリーダーシップを確立し、データセンター事業が絶対的な中核となったと解釈している。しかし実際には、現在の成長の原動力は依然として市場で実績のあるスケールアウト事業であり、PAM DSP、TIAドライバー、プラガブル光モジュールの量産優位性に依存している。一方、より高い単一クラスター価値を表し、戦略的にも重要なスケールアップ光学技術とCPO(Co-Packaged Optics)は、2027年の量産に向けて準備中である。初期導入から2028年に数億ドルの年間収益を生み出すまで、この実行確実性こそが、成長の勢いが2028年まで継続するか、同社がコンポーネントサプライヤーからクラウド企業の戦略的パートナーへと転換できるか、そして現在の高いバリュエーションが楽観的な期待を十分に織り込んでいるかどうかを判断する鍵となる。
サミットアップデート:AI受注の強さを確認
Marvellはサミットで、ガイダンスの引き上げを長期的なビジョンではなく、すでに確定したAI受注とサプライチェーンの確保に基づいて行った。2027年度の売上高ガイダンスは約115億ドルに引き上げられ、2028年の上限はさらに165億ドルに引き上げられた。このうち、相互接続事業の2027年の前年比成長率は70%超に上方修正され、カスタムASICは今年約20億ドル、来年は40億ドル超を目標とし、CXLとカスタムNICを組み合わせた事業は2028年に30億ドル超を目標とする。
これらの数字には具体的な裏付けがある。経営陣は、設備投資主導の需要が非常に強く、受注はすでに可視性のある成長経路に転換されていると繰り返し言及している。レーザーなどの重要部品は納期が逼迫しているものの、生産能力は確保されており、PAM DSPは各世代で業界初の量産ペースを維持している(1.6Tは今年大規模展開、3.2Tは来年サンプル出荷)。これは以前の決算説明会での説明と一貫しており、単なる楽観的な予測ではなく、実際の需要を示している。
ただし、株価はすでにこのストーリーを大幅に織り込んでいる。年初来のリターンは同業他社や指数を大きく上回り、急騰後にボラティリティやオプションのインプライド・ボラティリティも同時に上昇。市場の議論は「恩恵を受ける銘柄探し」から「いつまで上昇が続くか」や「調整リスク」へと移行している。これにより明確なコントラストが生まれている:短期オーダーに支えられた勢いは明確に見える一方、市場の価格付けにはすでに中長期的な楽観的仮定が多く織り込まれている。
力強いガイダンスの後、投資家は当然、これらの成長が具体的にどの事業からもたらされているのか、規模外(スケールアウト)と規模上(スケールアップ)のそれぞれの貢献度はどの程度なのかを問うことになる。
現在の成長の主役は成熟した規模外(スケールアウト)事業
相互接続事業の現在の主役は依然として規模外(スケールアウト)部分である。PAM DSP、TIAドライバー、そして400G、800G、1.6Tプラガブル光モジュールはすでに成熟した製品ラインを形成しており、各世代でいち早く量産を開始することで同社は市場シェアを維持している。TIA+ドライバー事業の年間収益はすでに約10億ドル規模に達している。長距離コヒーレントからより軽量な高速PAMまでを完全にカバーすることで、同社はデータセンター間の水平拡大市場において有利なポジションを確保している。
一方、規模上(スケールアップ)事業は立ち上げ段階から加速期に入りつつある。AIクラスターが数万枚のGPUやXPUから数百万枚規模に拡大するにつれ、フロントエンドの計算能力がエンジンのアップグレードのようなものであるのに対し、バックエンドの相互接続は高速道路を単車線から複数車線に拡張するようなものだ。クラスター内部の帯域需要はフロントエンドの約10倍に達する。消費電力と実装密度のボトルネックが、業界を従来のプラガブル光モジュールから近接実装光学(NPO)やCPOへと押し進めており、この転換はラックあたりのチップ搭載量を大幅に増加させ、市場全体の拡大にもつながる。
CPOの核心は、光エンジンをXPUやスイッチと一緒にパッケージングし、電気から光への変換損失を減らすことで、帯域密度を高め、全体の消費電力を低減することにある。これは単なる部品交換ではなく、大規模クラスターの新たなボトルネックを解決するシステムレベルのソリューションである。Marvellは、以前の買収で蓄積したSerDes IP、DSP能力、そして最近統合したCelestial AIの技術を活用し、この方向性で統合優位性を築こうとしている。しかし現時点では規模上(スケールアップ)事業の貢献は依然として限定的であり、本格的な立ち上がりは2027年以降の量産化を待たなければならない。
規模上(スケールアップ)は、より高いマシンあたりのコンテンツ増加と市場拡大の機会を意味する。では、Marvellはこの新興分野において、技術パス、生産能力の準備、量産立ち上げの実行力はどの程度なのだろうか?
Celestial買収完了後のCPO量産パスはどうなるか
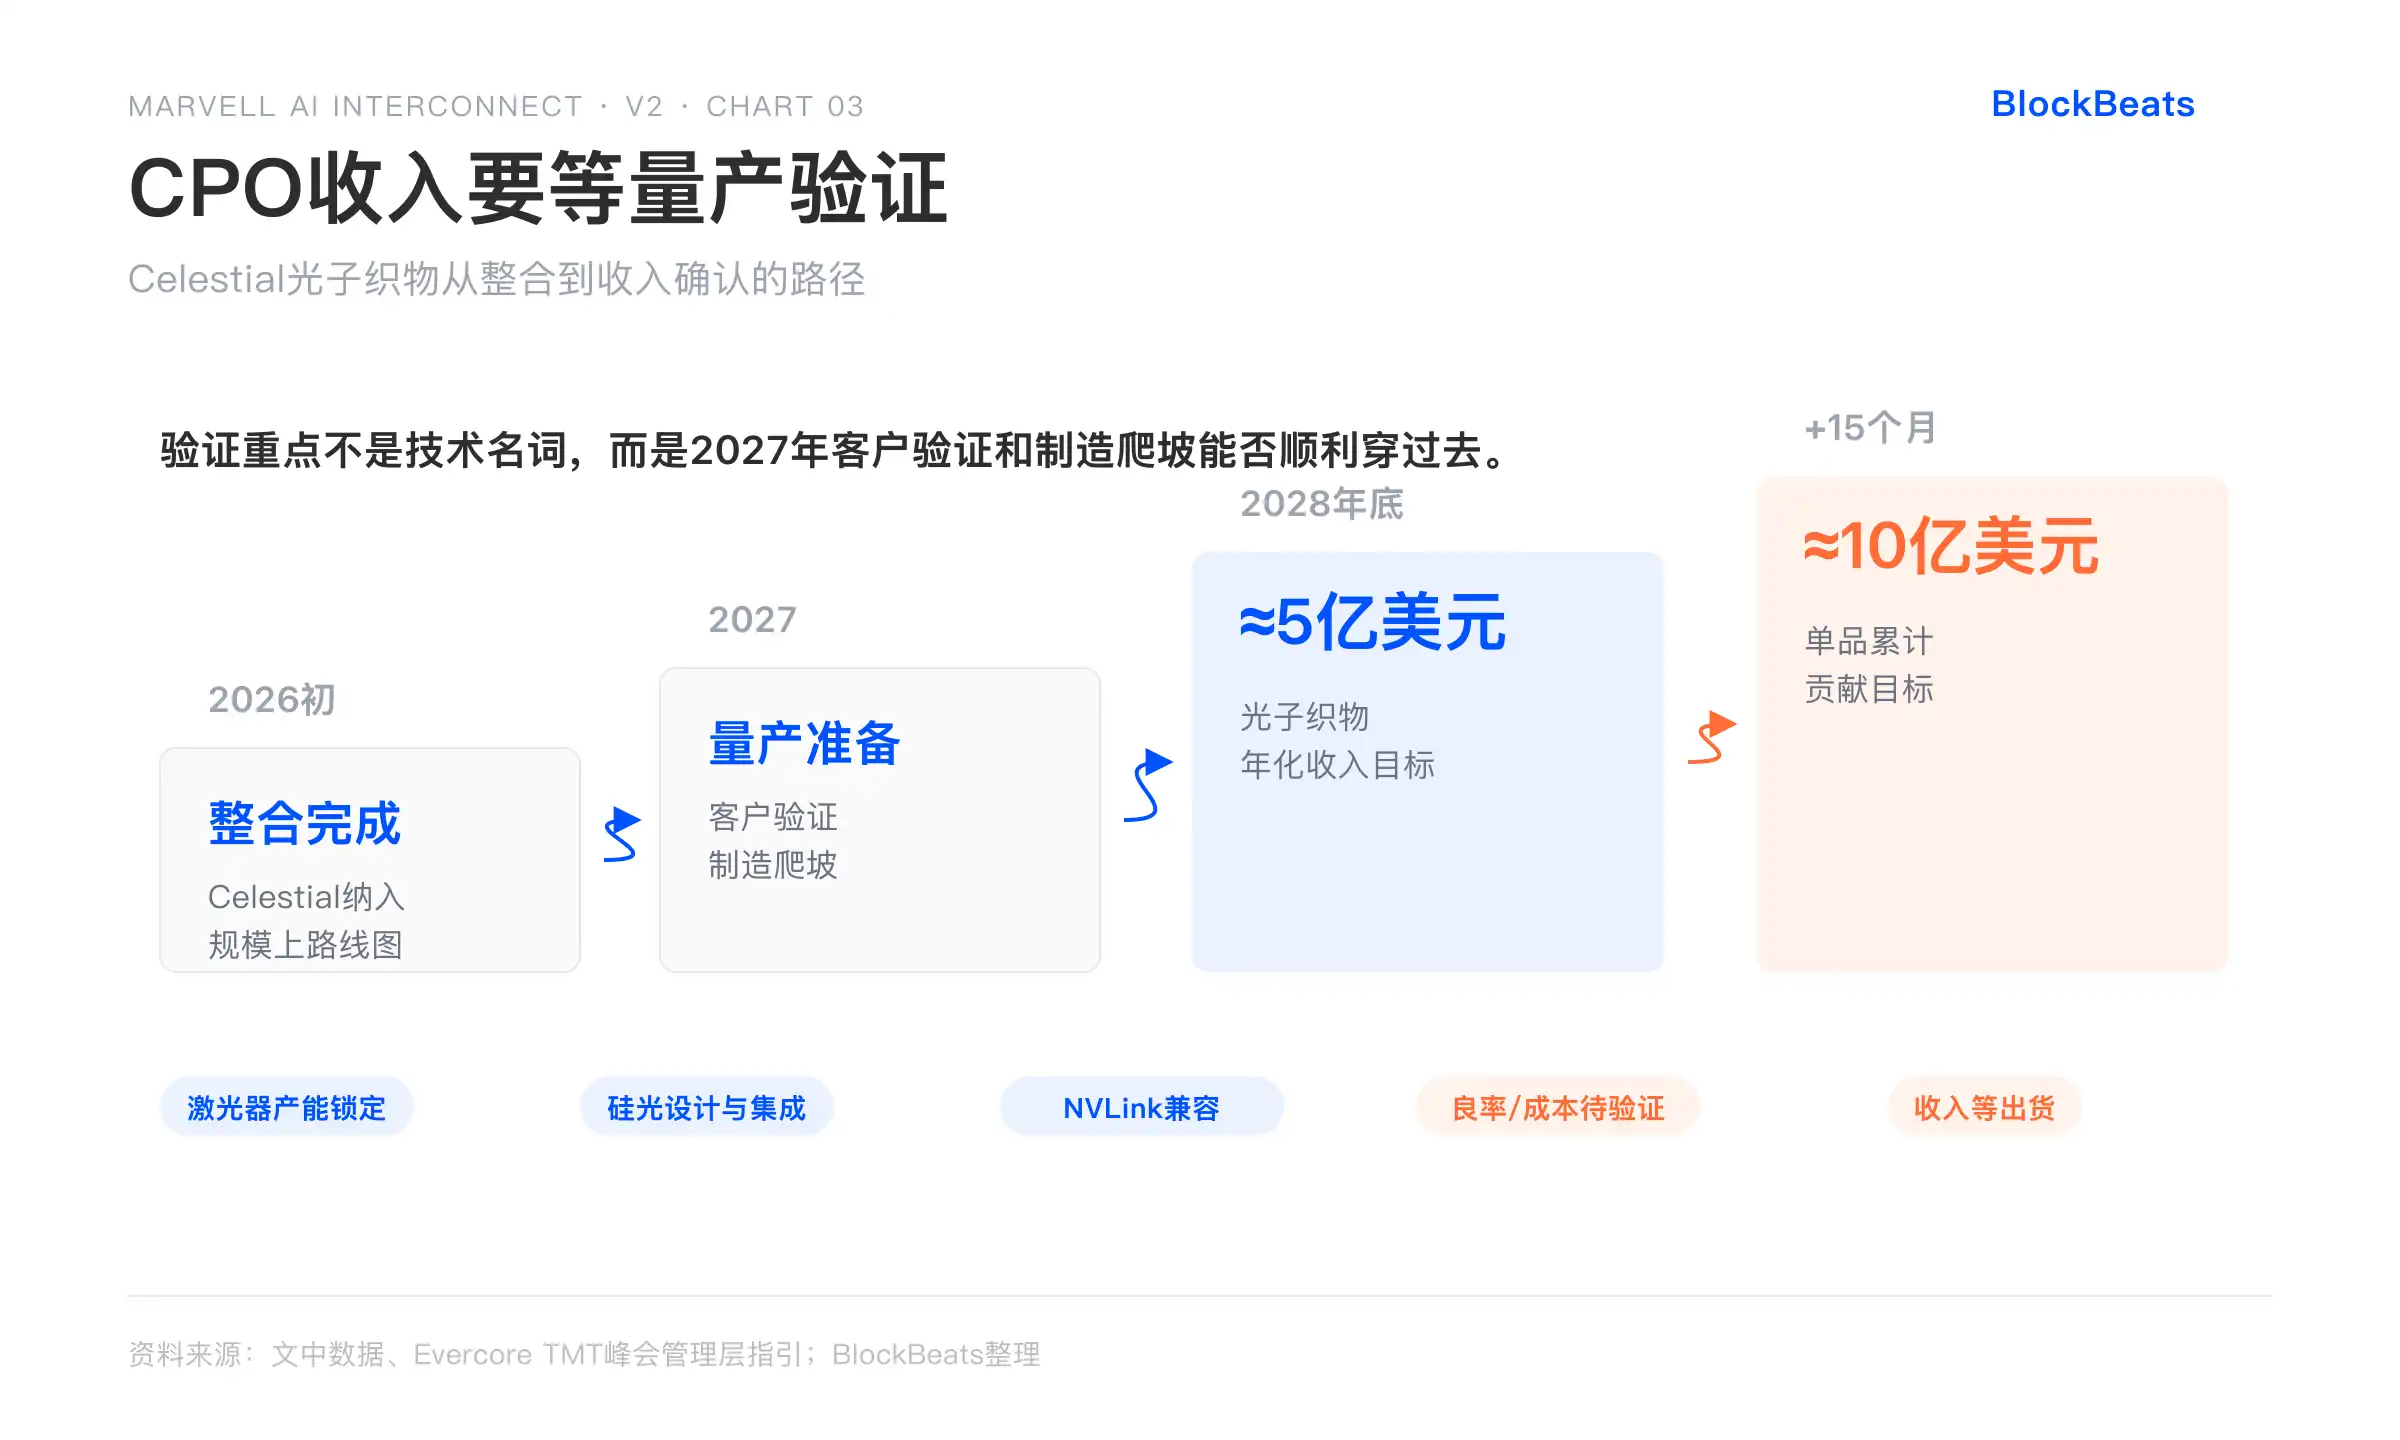
Celestial AIの買収は2026年初頭に統合が完了し、そのフォトニックファブリック技術はMarvellの規模上(スケールアップ)ロードマップに組み込まれ、カスタムXPUや規模上(スケールアップ)スイッチとともに共同パッケージングされる予定だ。経営陣は2027年に正式な量産準備段階に入ると見込んでおり、2028年末までにフォトニックファブリックで約5億ドルの年換算収益を達成し、その後倍増を目指し、15ヶ月間で累計約10億ドル(単品ベース)の貢献を目標としている。このパスは初期の見通しからは改善されているものの、依然として顧客による検証と製造立ち上げの順調な進捗に依存している。
サプライチェーンの詳細から、確実性が高まっていることが示されている。レーザーの納期は逼迫しているが、Marvellは関連する生産能力を確保しており、同社は自社でレーザーを生産するのではなく、シリコンフォトニクスチップの設計と集積に注力している。NVIDIAとのNVLink Fusion協業により、シリコンフォトニクス、カスタムXPUとNVIDIAクラスタ間のネットワーク相互接続、そしてOCTEONベースバンドによるAI-RANサポートがさらにカバーされる。これにより、技術的な互換性が向上するだけでなく、ハイパースケーラー向け入札における信頼性も高まり、Marvellのヘテロジニアスコンピューティングソリューションが次世代AIファクトリー計画に組み込まれやすくなる。
もし100万XPU級クラスタでCPOが広く採用されれば、消費電力が大幅に削減され、帯域密度が向上するため、各ラックにおけるMarvellのコンテンツ価値が直接的に増加し、収益と粗利の拡大を支えることになる。逆に、2027年の量産立ち上がりが予想より遅れたり、顧客の検証期間が長期化したり、歩留まりやコスト曲線が期待に及ばなかった場合、2028年の貢献は現在の市場が織り込む水準を下回り、全体のガイダンス達成に圧力がかかることになる。現時点での記述はすべて将来見通しに過ぎず、実際の出荷とシェアデータがより確固たる検証を提供するのは2027年以降となる。
SerDes、DSPから光エンジン、カスタムXPUに至るフルスタックの体制とエコシステムパートナーの支援のもと、Marvellは競争の中で差別化を維持し、それを実際のシェア拡大に結びつけることができるだろうか?
Broadcomの前で、Marvellの差別化は維持できるか
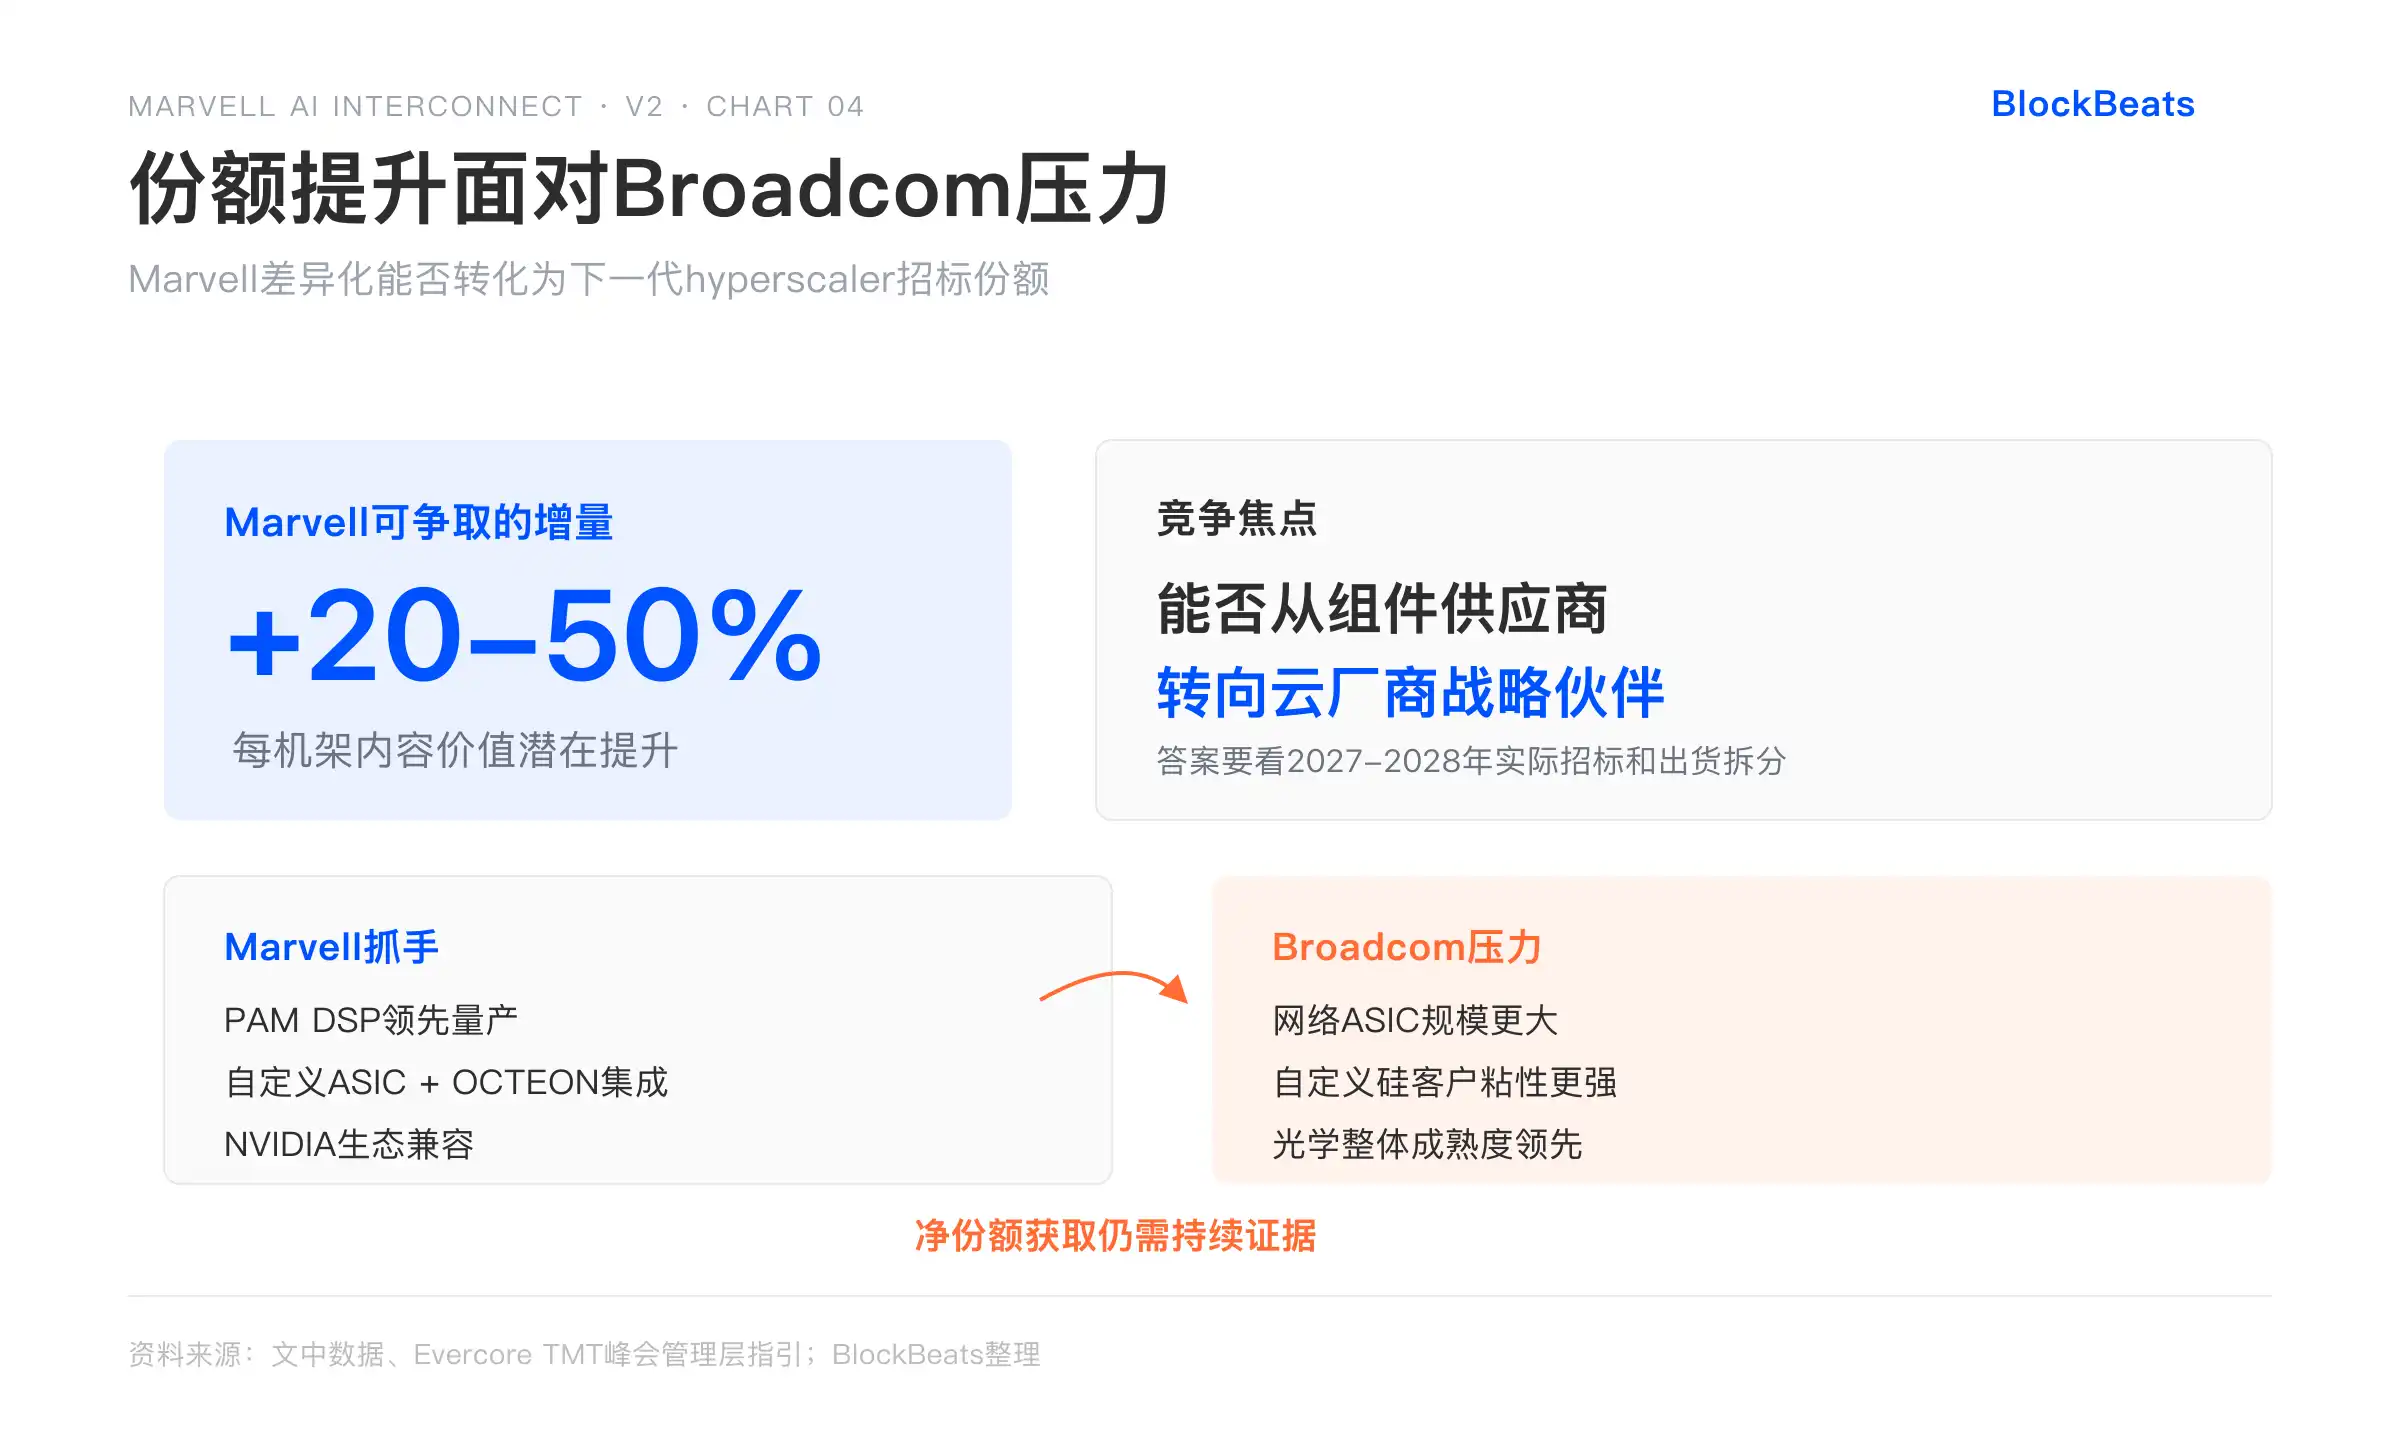
MarvellはPAM DSP市場でリードし、長距離コヒーレントから1.6T、3.2Tに至るまでの幅広いカバレッジ、カスタムASICとOCTEONの統合優位性といった実績を有しており、NVIDIAとの協業はヘテロジニアスコンピューティングに追加の選択肢を提供している。これらの要素により、同社は一部のハイパースケーラープロジェクト、特に迅速な量産とエコシステム互換性が求められるシナリオにおいて競争力を発揮する。
しかし、BroadcomはネットワークASIC、光分野の全体的な規模と成熟度において依然として明確なリードを保っている。Broadcomのカスタムシリコンプロジェクトは規模が大きく、顧客の粘着性も高い。一部のスケールアウトおよびスケールアップの重複領域では、Marvellはより高い集積度と特定の技術ロードマップによって増分シェアを獲得する必要がある。「相互接続戦略パートナー」というポジショニングは現時点ではまだ目標に過ぎず、最終的に実現できるかどうかは、現在の体制の広さではなく、2027年から2028年の実際の入札結果と出荷内訳にかかっている。
投資家にとって、これは次世代ハイパースケーラー向け入札において、Marvellの各ラックあたりのコンテンツ価値が現在の水準から20~50%向上する可能性があり、それによって収益の可視性と粗利拡大の可能性が支えられることを意味する。しかし、CPOの立ち上がりがガイダンスより遅れたり、Broadcomがより多くのカスタムプロジェクトで優位に立ったりした場合、2028年の成長は現在のバリュエーションが想定する最良シナリオを下回り、株価の調整圧力が強まる可能性がある。現在の高いベータ特性は、ナラティブ主導で上昇幅を拡大させる一方、実行が期待に及ばない場合の変動も増幅させる。
CPOの大規模実用化が依然として最大の未確定変数
AI受注の好調、PAMの量産先行、NVIDIAとの互換性が中期的な勢いとオプション価値を提供しているものの、CPOは新技術であり、準備から大規模展開に至るまでの歩留まり、コストカーブ、熱管理、サプライチェーンの安定性、そしてハイパースケーラーの設備投資が現在のペースを維持できるかどうかが、2028年の成長持続性における核心的な制約となっている。過去の経験から、新技術が初期量産から意味のある収益を生み出すまでには、通常複数回のイテレーションが必要であり、現在CPOは依然としてこの初期段階にある。
Marvellは過去にガイダンスを達成してきた実績があるが、今回の立ち上げ目標は比較的野心的である。バリュエーションは2026年に大幅に上昇しており、多くのベストシナリオの前提が織り込まれている。市場の議論の混雑度が高まったこともボラティリティを押し上げている。Broadcomの規模の優位性は短期的には消えず、純粋なシェア獲得には継続的な証拠が必要である。現在のフェーズは加速期にあり、同時に後期の混雑の初期兆候——価格の激しい変動と議論の焦点が達成プレッシャーに移行していること——が現れており、これこそがこの特徴の表れである。
投資家はサミットでのビジョンだけを見るのではなく、2027年の実際の収益内訳、出荷マイルストーン、CPOの具体的な顧客検証進捗、そしてハイパースケーラーの設備投資ペースを重点的に追跡すべきである。これらの変数が現在の判断を最も変えやすい。2027年のマイルストーン達成が力強ければ、相互接続コンテンツの構造的な増加トレンドはより強固な裏付けを得る。一方、遅延やシェアが期待を下回れば、高水準のバリュエーションは修正圧力に直面する。AI相互接続の構造的な機会は確かに存在し、Marvellのフルスタック戦略も差別化オプションを提供しているが、最終的な達成度は実行の詳細に依存し、2027年が重要な検証の窓口となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事