一度に200億ドルの枠を使い切り、オラクルはなぜ急落したのか?

TL;DR
· 市場情報によると、オラクルは総額200億ドルの株式・債券調達を進めており、投資家デーで約束した調達上限を fully 使い切る。
· 新債のスプレッドとクレジット・デフォルト・スワップは、投資適格格付けとジャンク債に近い価格設定がすでに分裂していることを示している。
· 関連銘柄:ORCLおよびその新発債とCDS、マイクロソフト/Meta/グーグルの債券発行ウィンドウ、CoreWeave。
11月2日、市場情報によると、オラクルは総額200億ドルの株式・債券調達を進めており、100億ドルの普通株と100億ドルのシニア債を発行し、5日前の投資家デーで約束した2027~2030会計年度の調達上限を一度に使い切る計画だ。同社株価は当日8.76%下落し、投資家デー当日の10%超の上昇分をすべて吐き出した。
この調達自体は意外ではない。市場が緊張しているのは価格だ。
5日で200億ドルを使い切り、株価は起点に逆戻り
各100億ドルの2つの発行計画が同日に進められ、用途はかなり広く書かれている。設備投資、債務返済、投資・買収、配当・自社株買いがすべて含まれる。これは200億ドル全額をAI支出と見なせないことを意味するが、データセンターで最も金がかかる部分を確かにカバーしている。
株価の反応は調達構造より直接的だ。市場データによると、先週金曜日は130.67ドルで引け、月曜日は119.22ドルで引け、1日で8.76%下落、11月2日までの3営業日で累計約18%下落した。投資家デー当日の10%超の陽線は、1本の陰線で完全に消し去られ、年初来の下落率は約33%に拡大した。
BairdのアナリストRob Oliverは、今回の発行は投資家デーで開示された構造と完全に一致しており、市場がなぜパニックしているのか理解できないと述べた。この説は「新しい情報があるかどうか」という層では成立する。枠、ペース、手段は5日前にすべて語られていた。
しかし市場は答えを価格に書き込んだ。同じ構造でも、異なるスプレッドとディスカウントで売れば、調達コストは全く異なる。売りは今回の売却がどれほど高くついたかを反映している。
格付けはまだ投資適格、価格はすでにジャンク債の入口
まず混同しやすい点を整理しよう。格付機関と債券市場が言っていることは同じではない。ムーディーズはオラクルにBaa2、見通しはネガティブ、S&PとフィッチはBBBを与えており、いずれも投資適格の範囲内だ。しかし債券購入者が求める補償は、すでに別の基準で決まっている。
市場気配によると、新債の同期限米国債に対するスプレッドは約240~335ベーシスポイント、最長の年限のクーポンは8.6%超で協議されている。5年物クレジット・デフォルト・スワップ、つまり債券デフォルトを保険するコストは約292ベーシスポイントで、1年間で約265%上昇した。
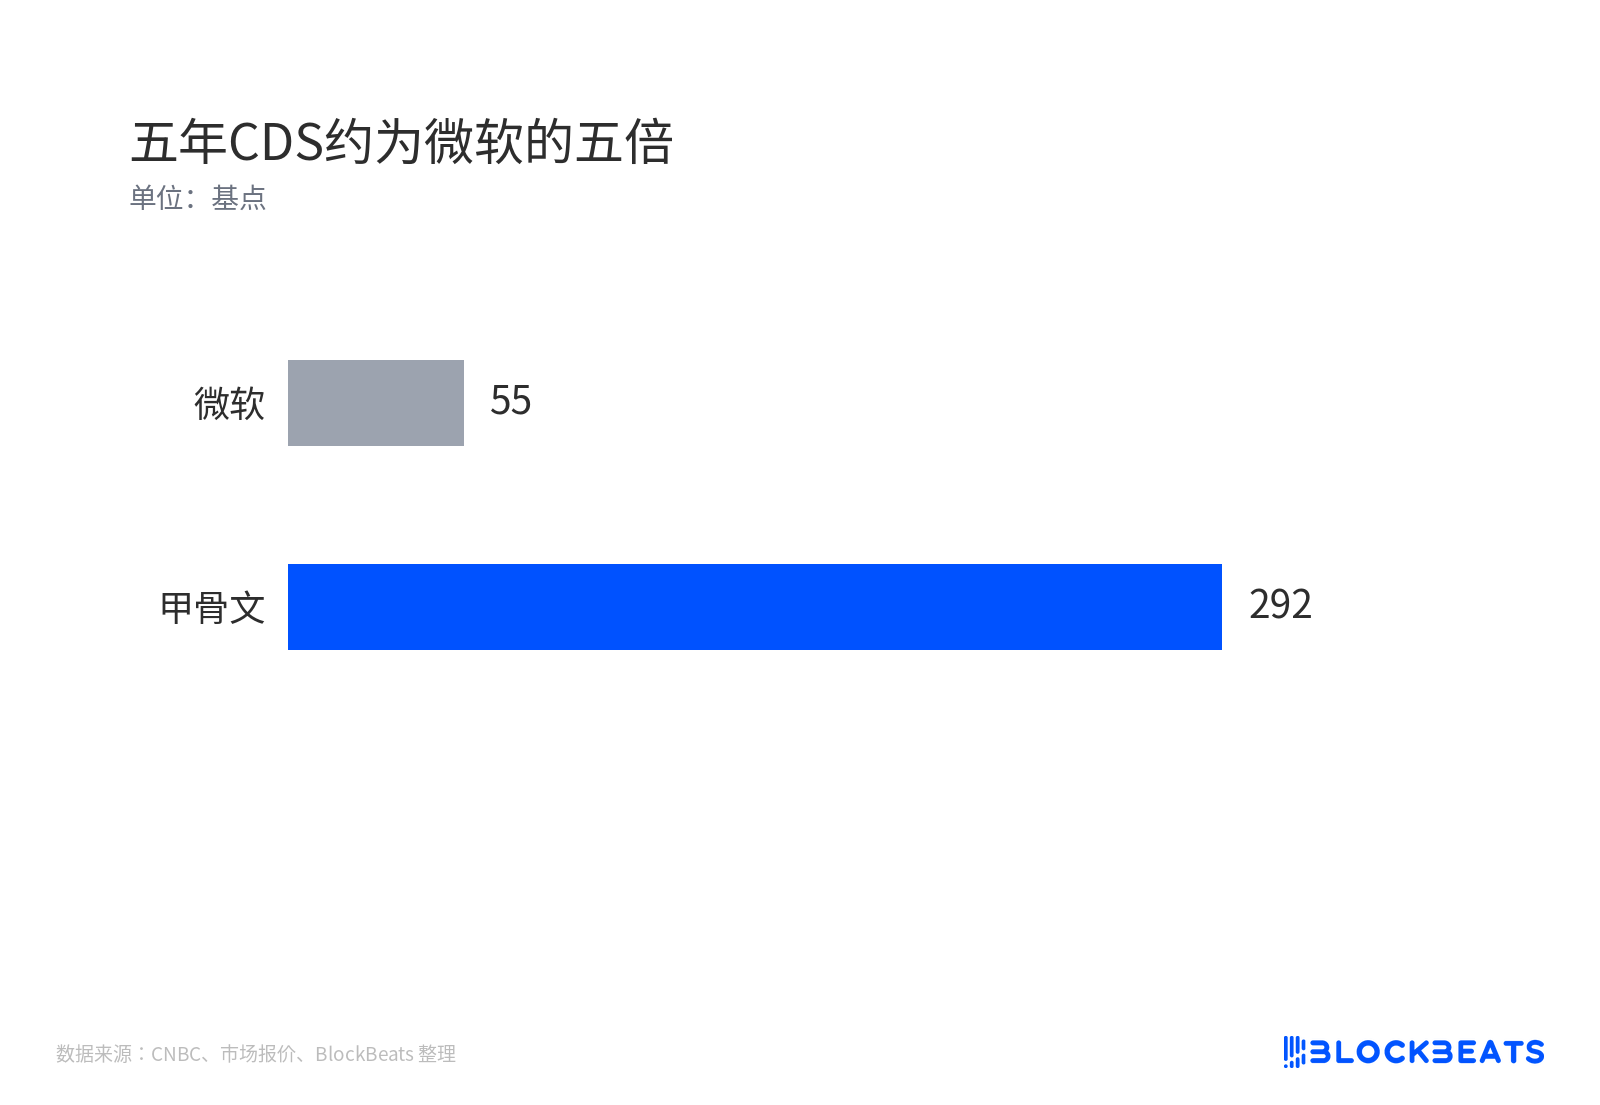
5年CDSはマイクロソフトの約5倍
横並びで見るとより明確だ。オラクルの既存2066年満期債の利回りは約8.4%、アップルとマイクロソフトの同程度のデュレーションの債券は約6.1%。同じ投資適格と呼ばれながら、借入コストには2ポイント以上の差がある。
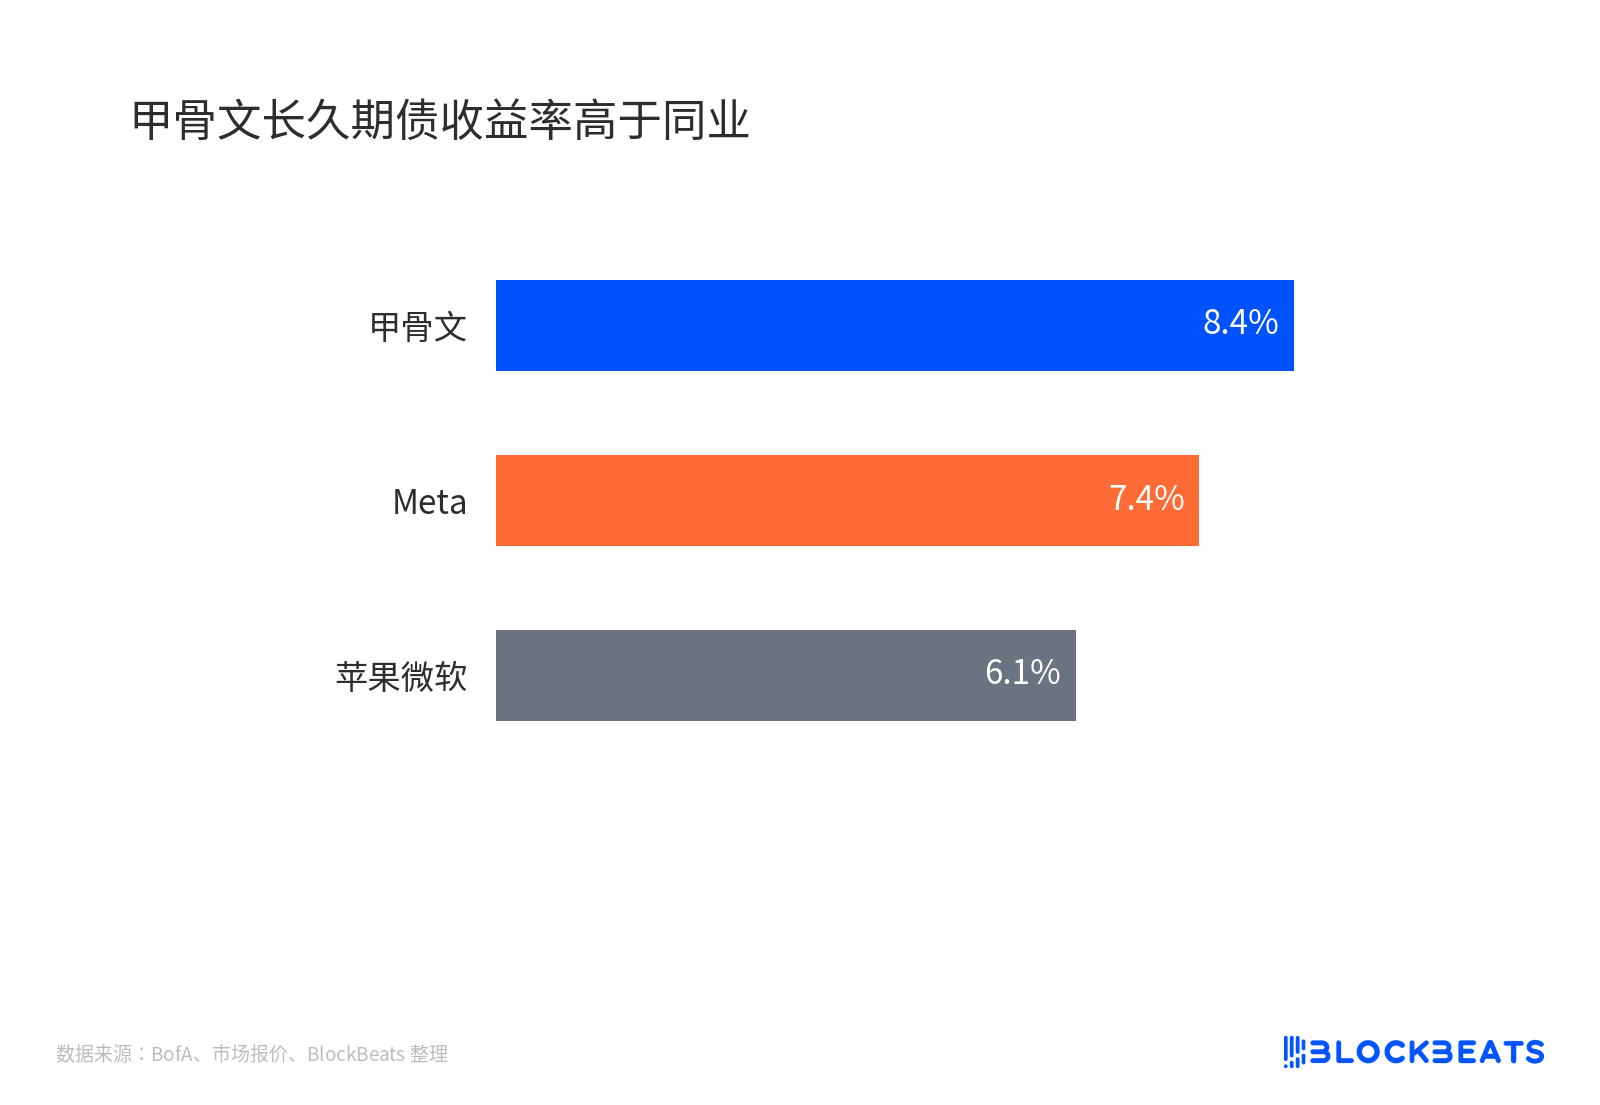
オラクルの長期債利回りは同業他社を上回る
信用調査機関CreditSightsの見方はより直接的だ。オラクルの新規債券は流通市場でBB格、つまりジャンク債の中でも上位の格付け相当で取引されている。同機関は同時に、これが今後数年間の設備投資における最後の公募債になるとの見方も示している。前半は現在の価格形成、後半は将来への予測だ。
上限は公開市場を縛るが、オフバランスは縛れない
投資家向け説明会で、同社は200億ドルを今サイクルにおける最後の公開市場調達と位置づけた。会社計画によれば、2029会計年度以降の成長は自己資金で賄い、純負債と調整後EBITDAの比率を3.5倍未満に引き下げる。
問題はこの約束の境界線にある。200億ドルの上限が拘束するのは公開市場の株式と債券であり、既存債務の借り換えは含まず、リース、サプライヤーファイナンス、顧客前払いも自動的には対象とならない。会社が開示した基準によれば、今後もサプライヤーファイナンス類の負債が発生する見込みであり、債券の条項には財務コベナンツがなく、追加借入も制限されていない。
これが二つの解釈が同時に存在する理由を説明している。UBSのアナリストKarl Keirstead氏は以前、この上限を調達不安の緩和と捉えた。DynastyのPat Nerney氏はこれを一つのナラティブ上の一線と見なす。もし2027会計年度下半期に会社が再び市場に戻ってくれば、「最後の一笔」という説明は成り立たなくなる。
「最後の一笔」は2028会計年度のキャッシュフローで自ら証明する必要がある
まだ確定していない数字が二つある。株式の最終発行価格と株数は未定だ。市場で流れている約11%のディスカウント、116ドル近辺に対応するというのは価格決定前の噂に過ぎない。先週金曜日の終値130.67ドルで試算すると、100億ドルは約7650万株、希薄化率は約2.5%となる。ディスカウントが成立すれば、株数も希薄化率もさらに高くなる。
もう一つはフリーキャッシュフロー、つまり営業収入から設備投資を差し引いた後に残る資金だ。会社は2028会計年度下半期にプラス転換し、2029会計年度には少なくとも300億ドルと指引している。この曲線が実現するまで、オラクルの債務規模は依然として同社が示したタイムテーブル次第だ。
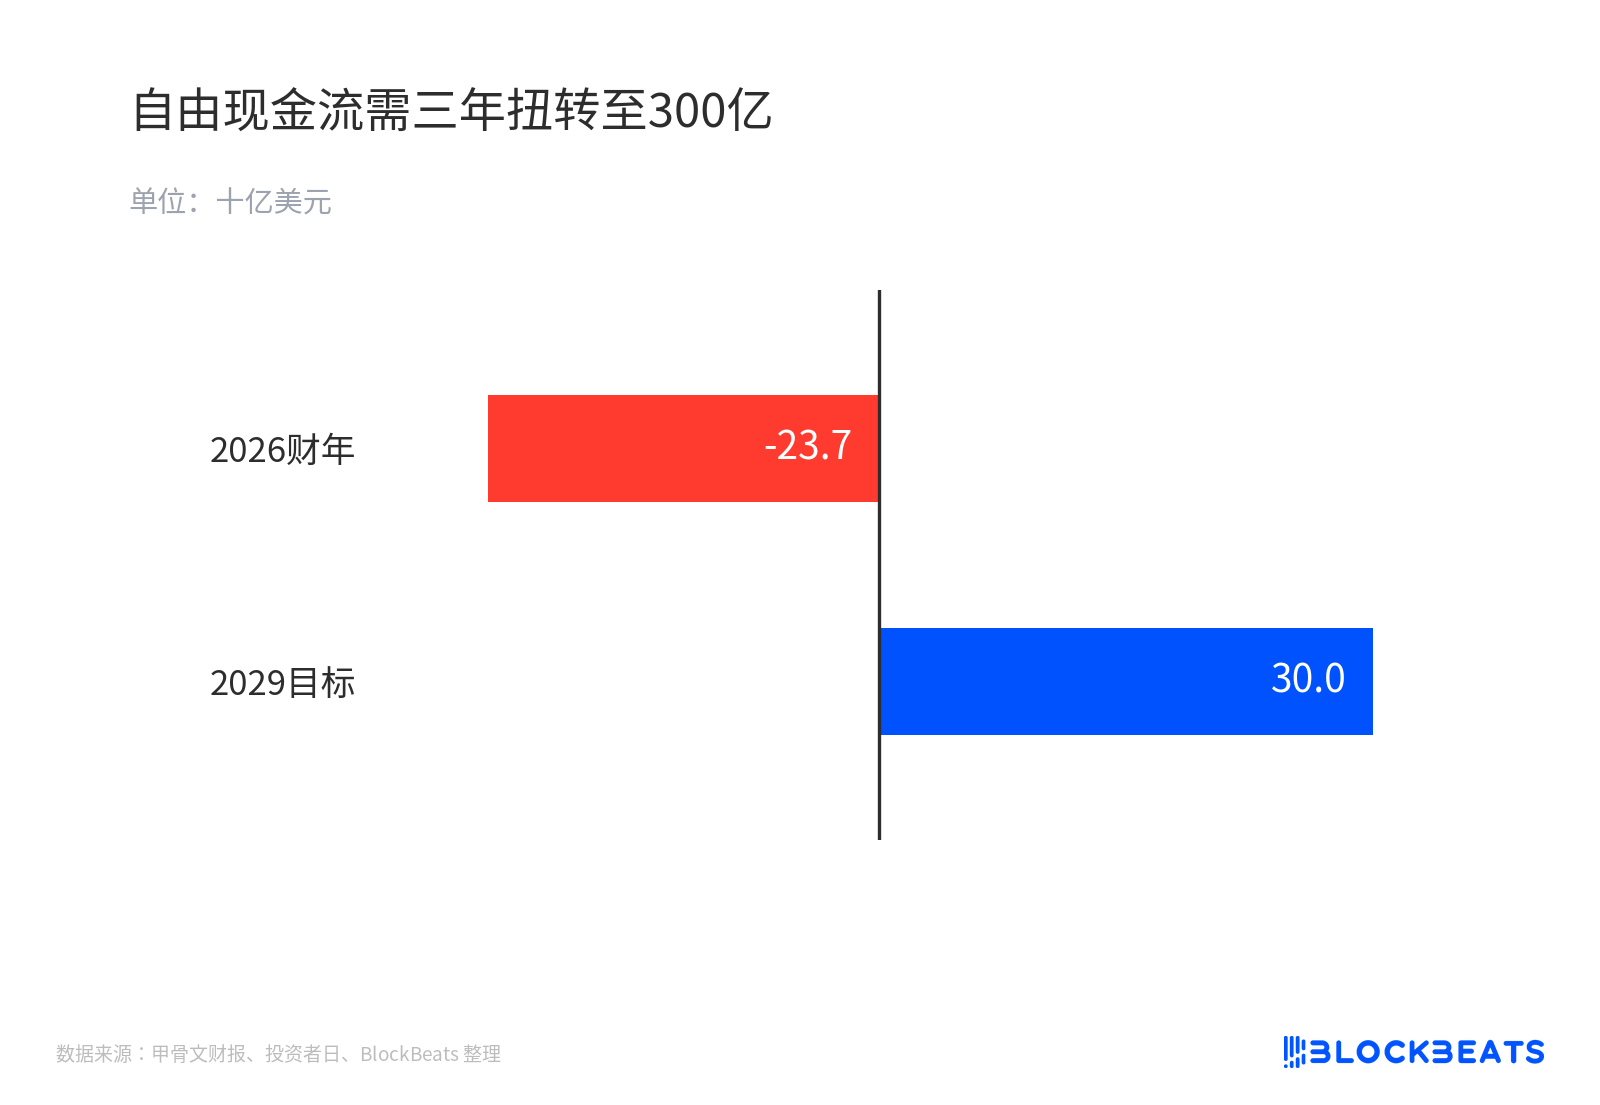
フリーキャッシュフローは3年以内に300億に改善する必要がある
債務の範囲にも注意が必要だ。200億ドルの上限以外に、リース、サプライヤーファイナンス、顧客前払金は制約の範囲外にある。これらの負債がどれだけ速く膨らみ得るかこそが、「最後の一手」という説のストレステストとなる。
資本コストはすでに再設定されている。新規債務の追加利息、株式の潜在的ディスカウント、1年で約265%上昇したクレジット・デフォルト・スワップが、市場によるOracleのAIインフラに対する見積もりを構成している。この見積もりがさらに上振れするかどうかは、株式の最終価格、2028会計年度のキャッシュフロー、そして200億の上限以外にどれだけ負債が膨らみ得るかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事