オラクル史上最高の決算発表後の急落、直感に反するAIトレードが今注目する指標とは

TL;DR
· オラクルは好調な決算とクラウド事業のガイダンスを発表したが、時間外取引で一時10%超下落。市場はAIインフラへの過剰な投資を懸念。
· 需要は消えていない。問題は、受注がデータセンター、GPU、電力、資金調達コストを経て、どれだけのフリーキャッシュフローを残せるかだ。
· 関連銘柄:ORCL、NVDA、MSFT、AMZN、GOOG、META、QQQ、そして上場が噂されるOpenAI、Anthropic、SpaceX。
オラクルの今回の決算は、AI強気派が望むほぼすべての要素を備えていた。
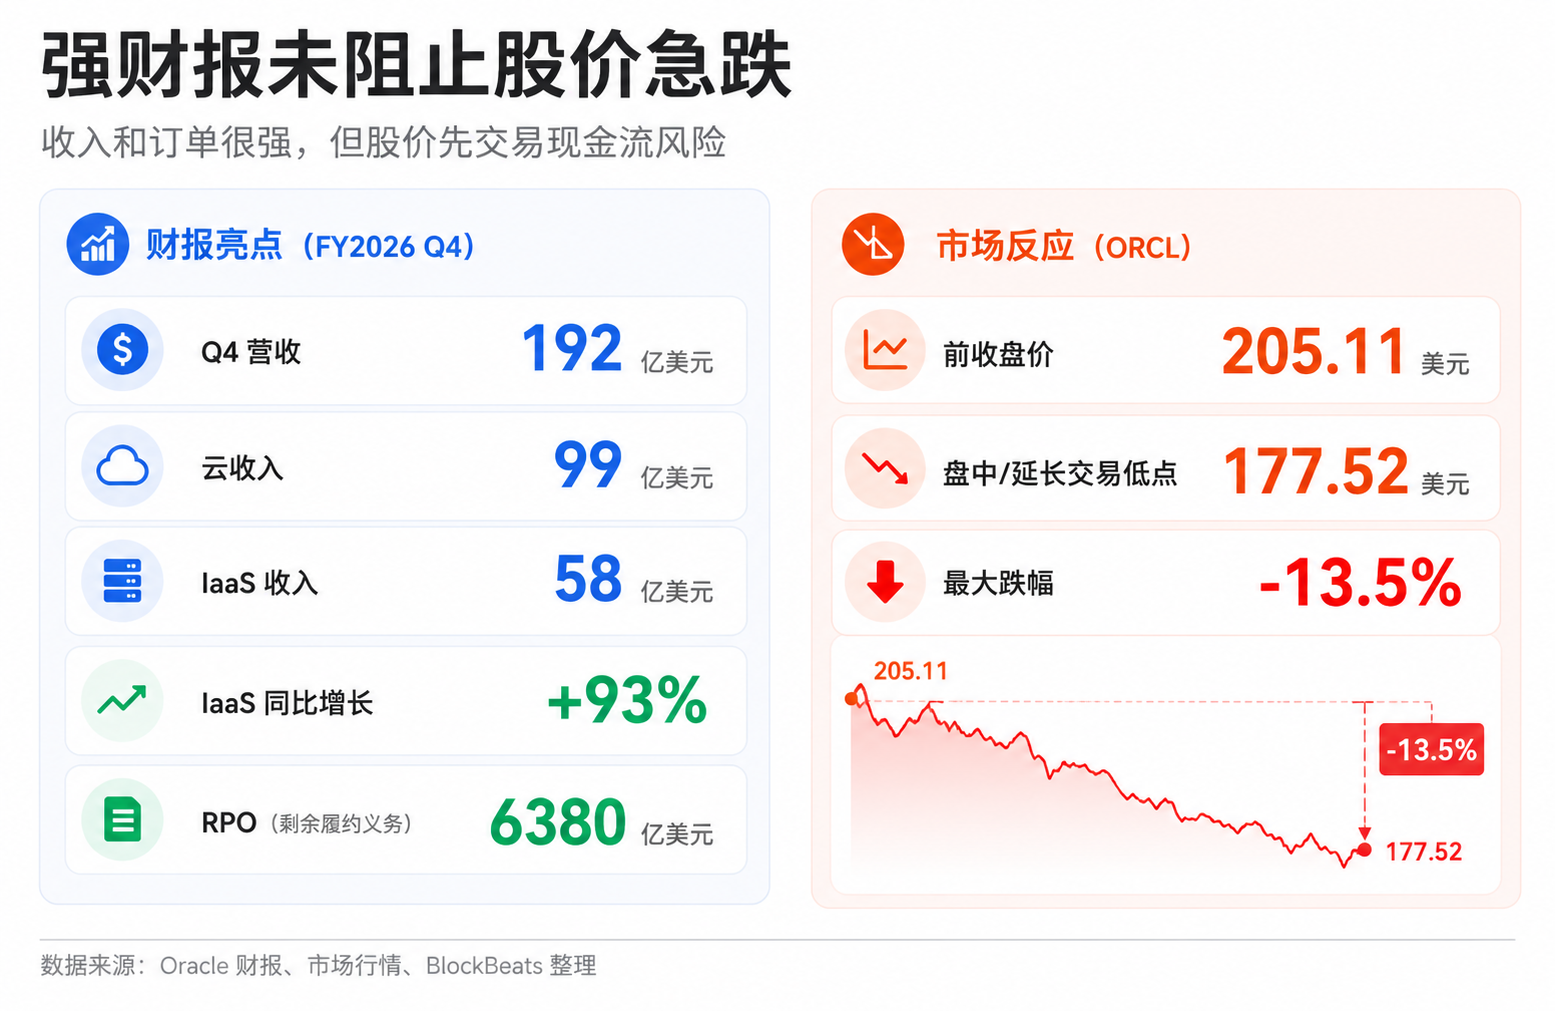
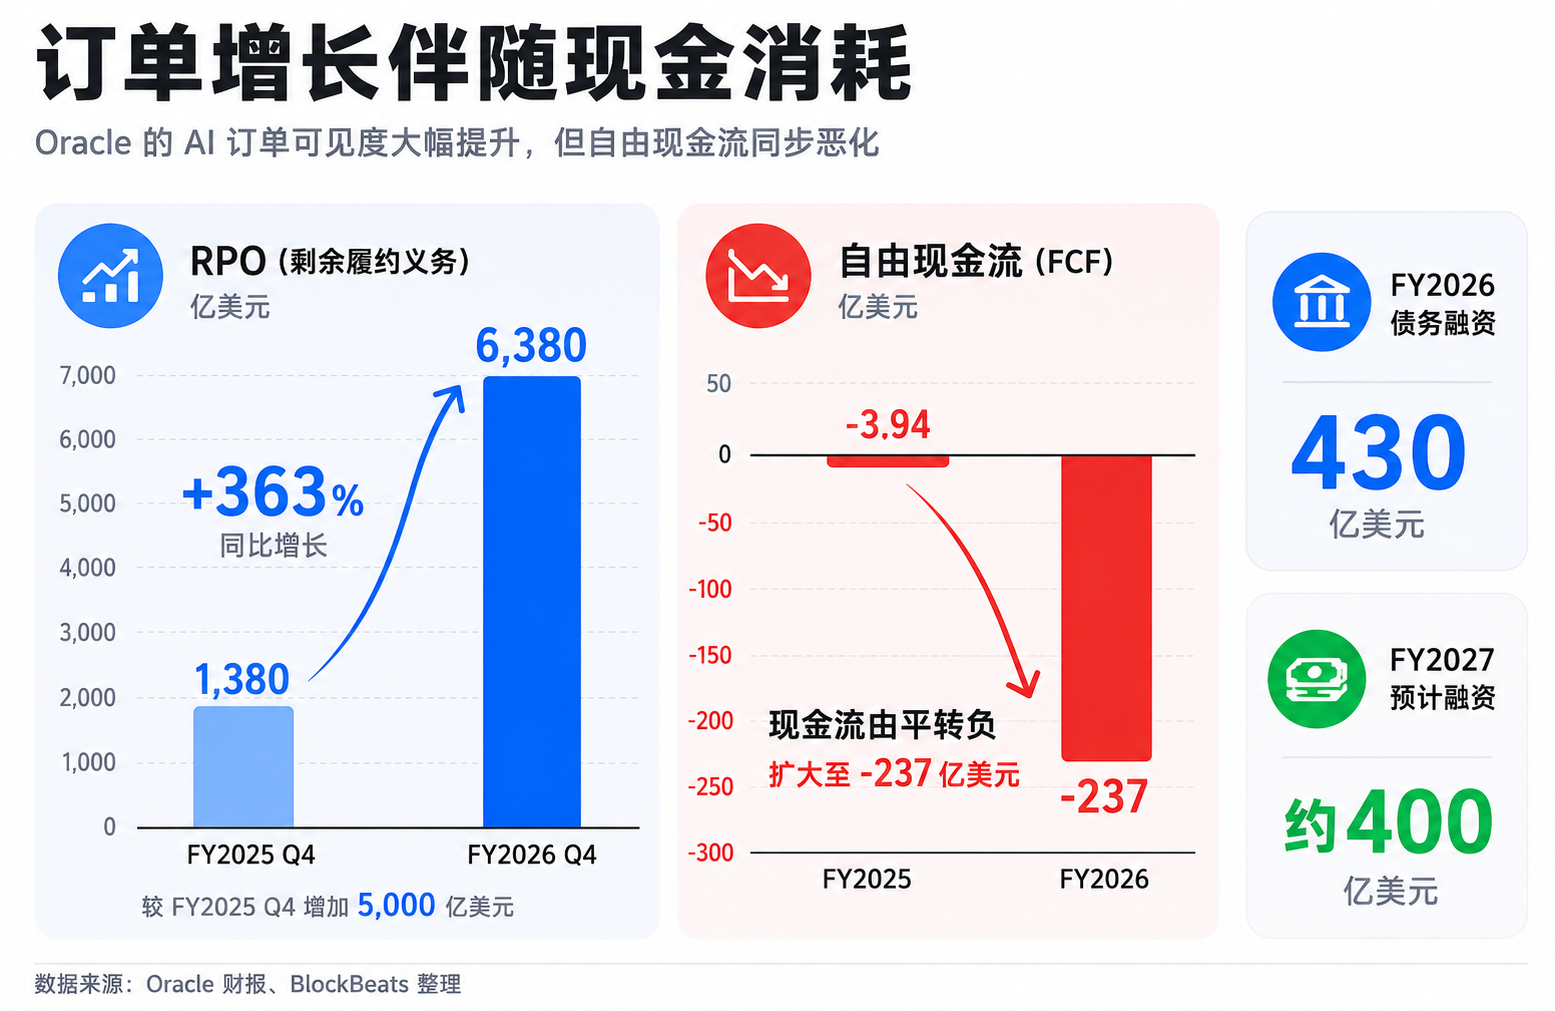
オラクルの公式決算によると、2026年度第4四半期の売上高は192億ドル、クラウド収入は99億ドル、IaaS(インフラストラクチャ・アズ・ア・サービス)収入は58億ドルで前年同期比93%増。残存履行義務(RPO、契約済み未認識収益)は5530億ドルから6380億ドルに増加。同社が示した2027年度第1四半期のガイダンスも強く、総売上高は前年同期比27%~29%増、クラウド収入は固定為替レートベースで57%~63%増を見込む。通期の売上高ガイダンスは900億ドル。
しかし、市場の最初の反応は報奨ではなく売りだった。相場によると、オラクルは時間外取引で前日終値の約205.11ドルから177.52ドルまで下落し、最大下落率は約13.5%に達した。
今回のAI取引で最も注目すべき変化はここにある。企業は成長を語るが、株価は投資回収を問う。
過去2年間、市場は「AI需要の大きさ」に対してプレミアムを支払う用意があった。クラウド収入の増加、計算能力の受注、GPUの調達、モデル企業との提携は、いずれもバリュエーションを引き上げる理由となった。今回のオラクルの反応は、同じ良いニュースが、市場によって別の計算式で再評価されていることを示している。受注を獲得するために、企業は事前にどれだけの資金を投じる必要があるのか?どれだけ借り入れるのか?株式を発行する必要があるのか?データセンターの納入後、どれだけ早くフル稼働するのか?粗利率とフリーキャッシュフローはいつ追いつくのか?
AI需要は依然として存在するが、AI取引は「誰が受注を獲得するか」から「誰が収支を計算できるか」へと移行している。
好決算が資金調達懸念を引き起こす
収入面だけを見れば、オラクルは問題を抱えている企業には見えない。
第4四半期の売上高は市場予想を上回り、クラウド収入は拡大を続け、特にIaaSの成長率は高い。RPOの大幅な増加は、将来の収入の可視性を高めた。AIクラウドインフラにシフトしている企業にとって、こうしたデータは本来「需要は実在する」というストーリーを裏付けるはずだ。
企業のガイダンスも同様に積極的だ。次四半期の収益とクラウド事業はともに高成長が見込まれており、2027年度の総収益目標は900億ドルに設定されている。電話会議やメディアの議事録では、大規模なAIインフラ契約、データセンターの納入進捗、OpenAIなどの顧客との協業の兆候についても言及されている。顧客は注文を止めておらず、AIコンピューティング需要が突然消えることもない。
現在の市場は、受注規模だけでなく、その背後にある資本消費にも注目している。
AIクラウドは軽資産のソフトウェア事業ではない。Oracleが最先端のモデル企業や大企業顧客の需要に対応するには、データセンターの建設、GPUの調達または接続、ネットワーク、電力、冷却システムの構成が必要であり、顧客の収益が完全に確定する前に多額の現金を先行投資しなければならない。受注が大きければ大きいほど、将来の収益の可視性は高まるが、先行投資の負担も重くなる。
これが「好材料が売り材料になる」理由だ。RPOの成長は将来の仕事量を示すと同時に、企業が生産能力を構築することを要求する。クラウド収益の高成長は需要の強さを証明する一方で、市場の設備投資継続拡大への期待を強める。投資家は同じデータセットを別の問題に読み替え始めている:この企業は、より重いバランスシートを使って初めてこれらの成長を実現できるのか?
Oracleの公式開示によると、2026年度のフリーキャッシュフローは-237億ドル。同社は2026年度に430億ドルの社債調達と50億ドルのエクイティファイナンスを完了している。2027年度については、既に発表された200億ドルのATM株式発行計画を含む約400億ドルの社債およびエクイティによる資金調達を見込んでおり、2026暦年には新たな社債発行は予定していないとしている。
ここには評価フレームワークに組み込むべき逆方向の情報もある。同社によると、大規模AI契約における顧客の前払いまたは自社GPU提供分は合計750億ドルに上り、これによりOracleが自ら調達すべき資本規模を削減できる。言い換えれば、プレッシャーは「すべての資金をOracleが前払いする」という点ではなく、市場が確認すべきは、顧客の前払いと自社ハードウェア提供を差し引いた後でも、同社の残りの資金調達、減価償却、運営負担が依然として過重かどうかという点だ。
成長には依然として価値があるが、市場は成長の価値が成長のコストを上回ることを証明するよう求め始めている。
AIインフラは発電所に近く、ソフトウェアサブスクリプションとは異なる
AIインフラが投資家に誤解されやすい点は、それを従来のソフトウェア成長と同列に捉えることだ。
ソフトウェア企業の理想的なモデルは、製品が完成した後、新規顧客の追加による限界コストが低く、収益成長が比較的迅速に利益に転換できることだ。AIクラウドはむしろ、発電所、高速道路、倉庫を組み合わせたようなものだ。顧客が実際に利用する前に、企業はまずサーバールーム、チップ、電力、ネットワークを用意しなければならない。顧客が使い始めた後も、減価償却、運用保守、エネルギー消費、アップグレードコストを負担する必要がある。
これにより時間的なミスマッチが生じる:キャッシュフロー圧力が先に発生し、利益の実現は後になる。
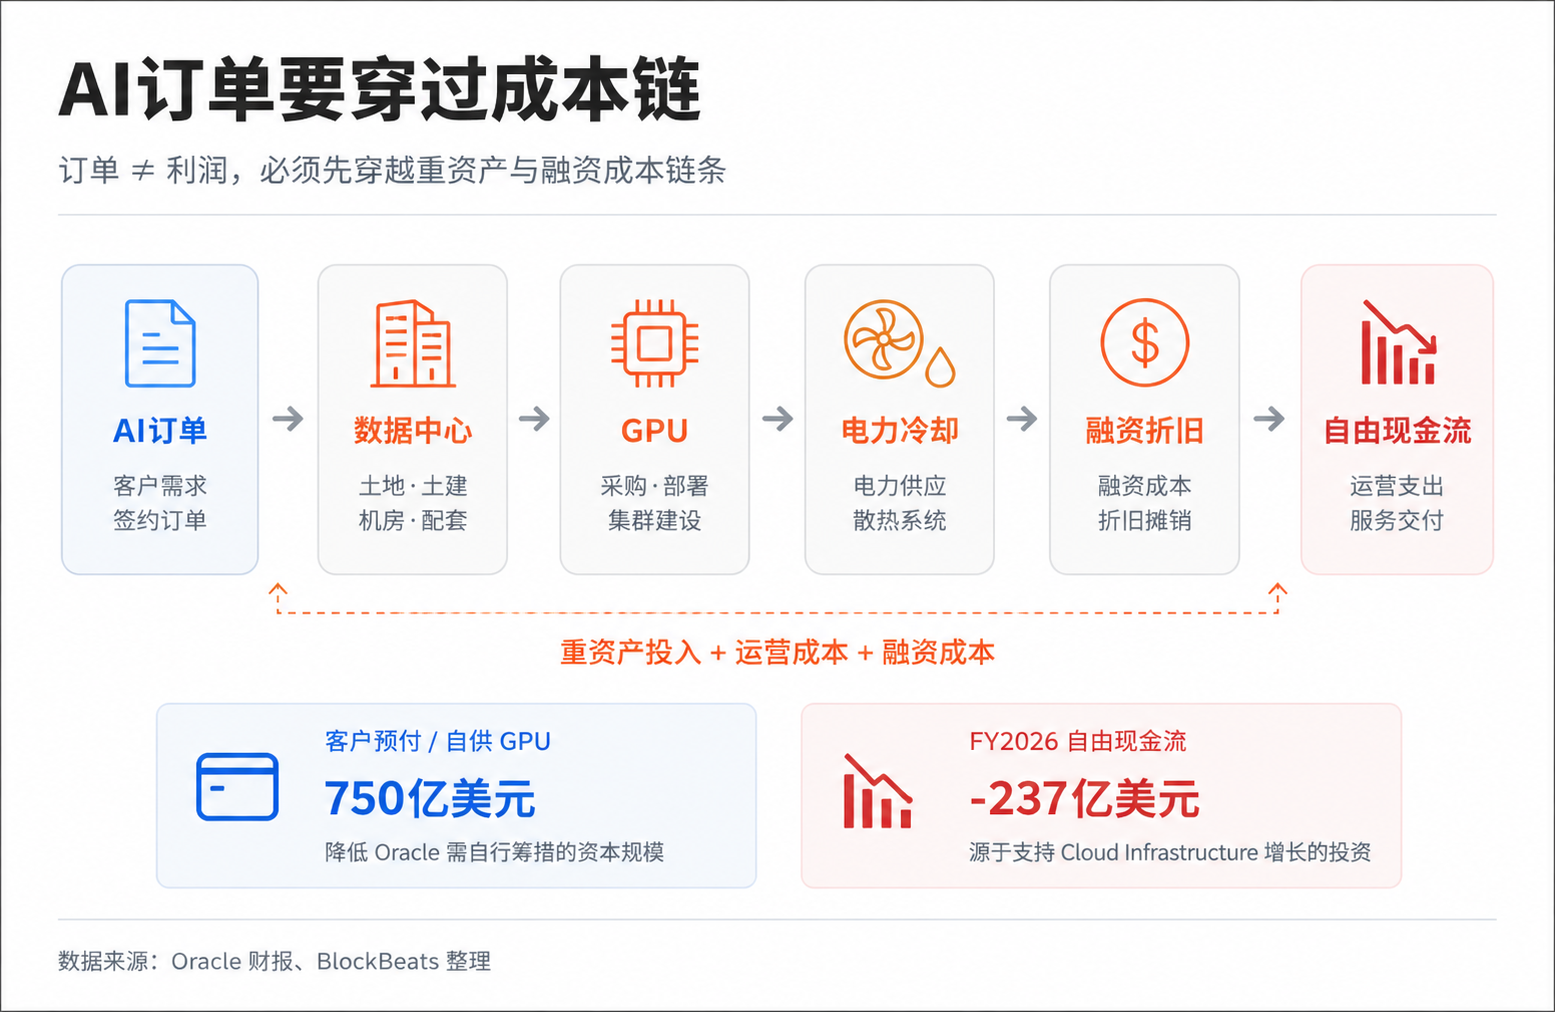
これは、レストランが大量の予約を受けて、さらに多くの店舗を開くことを決めるようなものだ。予約は需要が好調であることを示しているが、店舗を開くにはまず賃貸、内装、設備購入、人材採用が必要となる。予約が多ければ多いほど拡大は速くなり、前期のキャッシュフローはより逼迫する。新店舗が満席になり、回転率が安定し、客単価が家賃と人件費をカバーできるようになって初めて、これらの予約は利益に変わる。
AIデータセンターも同様のロジックだが、金額がより大きく、サイクルがより長く、不確実性がより高い。
オラクルが直面しているのは、最先端のモデル企業と大企業の顧客だ。彼らの計算需要は非常に現実的である可能性もあれば、長期的に成長する可能性もある。しかし、インフラプロバイダーは事前に賭けをしなければならない:どれだけのGPUを購入するか、どれだけのキャパシティを構築するか、どれだけの電力を確保するか、どのような価格で長期契約を結ぶか。将来の稼働率の上昇が予想より遅い場合、あるいはクラウドサービスの価格が下落した場合、あるいは電力やハードウェアのコストが予想より高い場合、今日は魅力的に見える受注でも、すぐに質の高いキャッシュフローに変わるとは限らない。
これこそが、市場が設備投資に特に敏感である理由でもある。
設備投資自体は悪いことではない。クラウドベンダーにとって、キャパシティを拡大することはAI需要を取り込むための必要条件だ。エヌビディア、マイクロソフト、アマゾン、グーグル、メタはすべて同じチェーン上にいる:チップを売る者、クラウドを構築する者、モデルを訓練する者、モデルを製品に組み込む者がいる。過去には、投資家はチェーン全体がAI需要の拡大によって恩恵を受けると信じる傾向があった。
しかし、設備投資が大きくなるにつれて、市場は「成長のためにお金を使う」ことと「利益のためにお金を使う」ことを区別し始める。
ある企業のデータセンターがすぐに満杯になり、顧客が安定して契約を更新し、クラウドの粗利率が改善し、フリーキャッシュフローが回復すれば、高い設備投資は将来の利益を事前に確定するものとなる。逆に、企業が投資を拡大し続け、拡大を支えるために継続的な資金調達が必要で、利益が減価償却費、金利、運用コストに食われてしまうなら、高成長は割り引かれる。
今回のオラクルの下落は、本質的には市場がAIインフラを「収益ストーリー」から「資産収益率」の枠組みに再び位置づけた結果である。
公開市場がAI資産の再評価を開始
オラクルは孤立した事例ではない。それはより大きな問題を早期に露呈させたに過ぎない:公開市場がAI資産の質を再比較し始めている。
これまでのAI取引には比較的単純な序列があった。計算リソースに最も近い者、モデルに最も近い者、企業のAI支出を獲得できる者、そうした者が評価プレミアムを享受すべきだった。エヌビディアはGPU需要により中核的な銘柄となり、クラウドベンダーはトレーニングと推論の需要を引き受けることで再評価を受け、ソフトウェア企業はAI機能とサブスクリプション値上げのストーリーを展開した。
現在、選別が細分化され始めている。投資家はもはや「誰がAIストーリーを持っているか」ではなく、「誰がAI需要を損益計算書とキャッシュフロー計算書に反映できるか」を問うようになっている。
エヌビディアにとっては、市場は顧客の設備投資が持続可能かどうかを注視する。なぜなら、チップ需要は最終的にクラウド事業者やモデル企業の予算に依存するからだ。マイクロソフト、アマゾン、グーグル、メタにとっては、AI投資がクラウド収益、広告効率、サブスクリプション成長、コスト削減に結びつくかどうかが焦点となる。オラクルのようなインフラ拡張企業にとっては、より直接的な問いが突きつけられる:データセンターへの投資が十分な稼働率とリターンを生み出せるかどうかだ。
これこそが、大規模IPOが影響を及ぼす可能性がある理由でもある。
SpaceX、OpenAI、Anthropicといった大規模な非公開企業が将来公開市場に参入した場合、単純にナスダックの流動性を「吸い取る」とは限らない。歴史的に見ても、大型IPOのタイミングがハイテク株に安定したパターンをもたらしたわけではない。しかし、現実的なプレッシャーが生じる:公開市場には、評価額が極めて高く、ストーリー性が強く、収益化の道筋がまだ検証されていないAIやハイテク資産が新たに加わることになる。
これらの資産が同じ棚に並べられたとき、投資家は比較を始める。上場済みのクラウド事業者を買うことは、より確実なキャッシュフローとプラットフォーム能力を買うことだ。モデル企業を買うことは、より先端の技術ストーリーとアプリケーションの入り口を買うことだ。インフラ企業を買うことは、計算需要の確実性を買うと同時に、設備投資のプレッシャーも負うことだ。エヌビディアを買うことは、AI投資サイクル全体がさらに延長されることに賭けることだ。
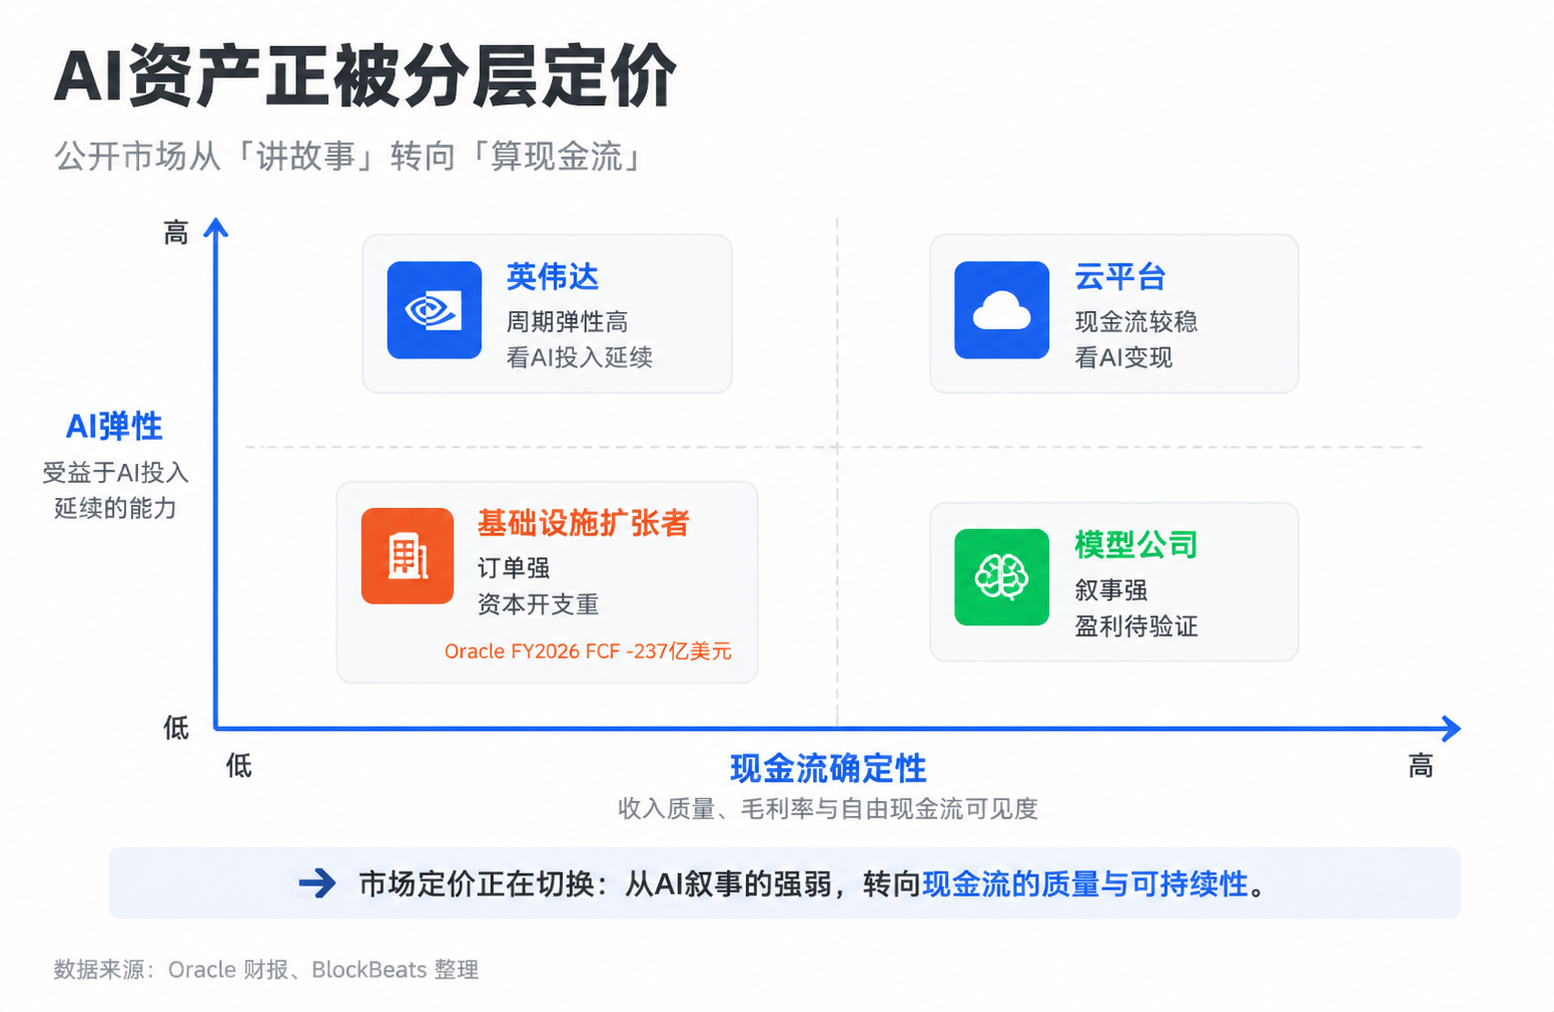
リスク選好が非常に高い場合、投資家はすべてのAI資産を同時に購入し、それらが同じ成長曲線上にあると見なすかもしれない。しかし、金利、資金調達コスト、収益予想に変化が生じれば、市場はより厳選的になる。収益の確実性が高く、粗利率が安定し、キャッシュフローがより早く改善する企業ほど、その評価額は守られやすくなる。
オラクルの直感に反する下落は、まさにこのような転換の中で起きている。AI取引はまだ終わっていないが、無差別に評価額を引き上げる段階は、すでに脆弱になっている。
次のステップはデータセンターの実現
オラクルが今回売られたからといって、AIバブルが崩壊したと直接結論づけることはできない。需要サイドのデータは依然として強い。クラウド収益、RPO、顧客との協業、企業のガイダンスはいずれも、企業やモデル企業の計算需要が続いていることを示している。より正確には、市場が需要とリターンを分離して価格設定し始めたということだ。
次に最も重要な変数は、データセンターの納入後の稼働率と利益率である。
関連プロジェクトが計画通りに納入され、顧客の使用量が急速に増加し、クラウド収益が引き続き実現し、同時に粗利率が電力、減価償却、運用コストによって大きく侵食されなければ、市場の高額設備投資への懸念は緩和されるだろう。今日の下落は、一時的な再評価に過ぎない可能性がある:投資家はまずより高いリスクプレミアムを要求し、キャッシュフローが証明された後に再び評価額を設定する。
しかし、今後の決算で、収益成長が依然として大規模な設備投資に依存しており、資金調達需要が増加し続け、フリーキャッシュフローの改善が遅い、あるいは株式調達による希薄化圧力が生じた場合、オラクルは単なる個別銘柄の問題ではなく、AIインフラの評価枠組みの変化を示すサンプルとなるでしょう。
投資家が次に注目すべきは、AI受注が増え続けているかどうかではなく、受注がデータセンター、GPU、電力、そして資金調達コストを経た後に、どれだけのキャッシュフローを残せるかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事