中間選挙後の米国株反発は、戦争と原油価格という関門を乗り越えられるのか?
TL;DR
・Strategitzが集計した1950年以降の19回の中間選挙では、S&P 500指数は選挙後12か月でいずれも上昇し、中央値の上昇率は15.1%だったが、分割政府に明確な追加収益の優位性は見られなかった。
・民主党が下院を奪還する選前の優位は明らかだ。共和党優位州における歴史的な世論調査の偏りを考慮すると、Strategitzは上院の勝敗はほぼ五分五分に近いと判断している。
・議会の支配が変われば立法を阻止し、調査を増やし、予算配分を制約できるが、大統領が行政権を通じて関税や外交政策を推進する不確実性を排除するのは難しい。
・市場はすでに民主党が両院を制するシナリオをかなり織り込んでおり、共和党が上院を守れば、銀行、工業、国防、データセンター不動産に反転修正が現れる可能性がある。
・選挙後の最大のリスクはイラン戦争に由来する。原油価格の再上昇はインフレと金利を押し上げ、歴史的に見られる選挙後の反発を弱める可能性がある。
・12月の予算期限、2027年の債務上限、そして選挙後の対イラン政策が、政治的不確実性が本当に後退するかどうかを決める。
民主党は下院で優位が明らか、上院は依然として過大評価されている可能性
2026年11月3日、米国の有権者は下院全435議席、上院35議席、および36州の州知事を改選する。トランプ氏本人は選挙用紙に載っていないが、その経済実績が試される。
2月末に始まったイラン戦争によりホルムズ海峡の航行はほぼ停滞し、ガソリン価格は前年同月比で約34%上昇、大統領の支持率は約38%まで低下した。生活費、戦争、与党の選挙情勢がこうして絡み合っている。
10月29日時点で、KalshiとPolymarketが示す民主党の下院奪還確率は約91%から93%、上院獲得確率は約67%から68%だ。民主党が両院を同時に制するシナリオは、予測市場で最も支持される単一シナリオとなっている。ただし、上院の選挙情勢には依然として大きな変数があり、市場は民主党の優位を過大評価している可能性がある。
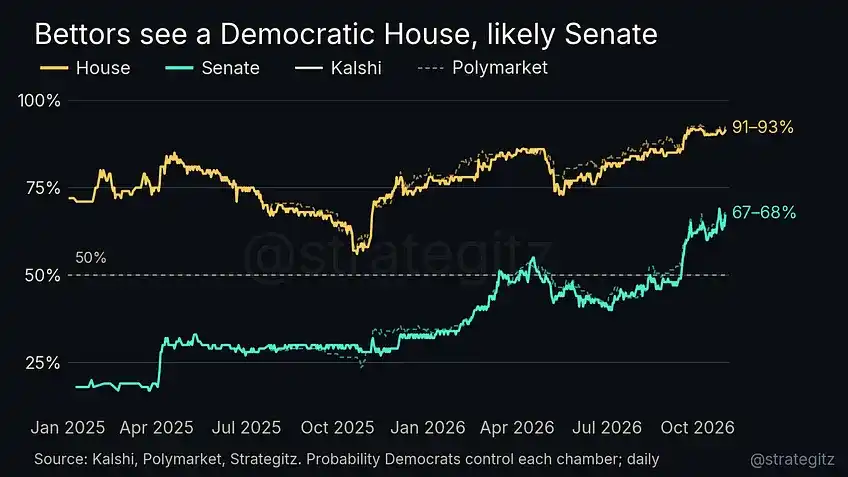
予測市場は民主党による下院奪還に明らかに傾いており、上院の勝率も選挙前に上昇している。
下院議員の任期は2年で、各選挙区から1名を選出し、218議席を獲得すれば多数派となる。上院は計100議席で各州2議席、任期は6年で、通常は2年ごとに約3分の1が改選される。今回はさらにオハイオ州とフロリダ州の特別選挙がある。民主党とともに投票する無所属議員を合わせた現在の合計は47議席で、共和党が副大統領の決定票を握る中で多数派を得るには、純増4議席が必要だ。
中間選挙は通常、大統領所属政党に不利である。歴史的統計によれば、1946年以来、与党は20回の中間選挙のうち18回で下院議席を失い、平均26議席減少している。例外は、クリントンが弾劾攻勢に直面した1998年と、「9・11」事件後のブッシュ政権下の2002年選挙である。
10月下旬時点で、RealClearPolitics(RCP)は227の下院議席を民主党優勢、182議席を共和党優勢、26議席を接戦と分類しており、そのうち19議席は共和党が保持している。RCPが集計した予測は、民主党が純増約25議席となることを示している。この分布によれば、民主党が多数の接戦区で敗れても、なお多数派を獲得する機会は残る。
共和党の反撃は選挙区再編と選挙資金に依存している。選挙区再編は、対立候補の有権者を集中させ、自党の有権者を分散させることで、議席転換の効率を高めることができる。野村が引用したCook Political Reportの推計では、今回の再編は共和党に純増ゼロから八議席をもたらす可能性があり、ゴールドマンの判断も「少数議席のみ」である。
資金面の優位はより直接的である。ゴールドマンの統計によれば、共和党は上院選挙戦における支出で2億ドル以上の優位をすでに持っている。下院では、民主党は重要選挙戦の総額でリードしているものの、22の接戦のうち一対一の資金比較で優位なのはわずか七つである。これらの要因は差を縮めるには十分だが、ガソリン価格の高騰と大統領の低い支持率がもたらす圧力を相殺できるとは限らない。
上院の地図はより複雑である。今回、共和党は22議席を守る必要があり、民主党は13議席を守る。RCPはそのうち13議席を民主党優勢、13議席を共和党優勢、九議席を接戦と分類している。重要な戦場にはテキサス、アラスカ、アイオワ、オハイオが含まれ、これらの州は2024年に共和党傾向が全国平均より約10〜12ポイント高い。
民主党の上院勝率の上昇は主にここ数か月に起きている。Kalshiの価格はサイクル序盤の23%から、2026年1月には32%、6月には44%へと上昇し、9月中旬には50%を超え、10月23日には一時69%に達した。ゴールドマンは、歴史的に同時期において、予測市場が与党に挑む側の両院制覇の確率を平均で約5ポイント高く見積もってきたと警告している。
世論調査の誤差にも警戒が必要である。Strategitzは2014年以降にデータが入手可能な上院選挙戦の最終RCP平均世論調査と実際の結果を照合し、誤差が常に同じ方向に偏るわけではないことを見出した。
トランプ自身が出馬した2016年、2020年、2024年には、競争の激しい上院選挙戦の世論調査は平均で民主党を3.5ポイント高く見積もり、87%の選挙戦でこの方向の偏りが生じた。2018年と2022年の中間選挙は逆で、関連サンプルは平均で民主党を約1ポイント低く見積もり、うち2022年は3.6ポイント低く見積もった。これは他の機関が異なるサンプルで得た誤差と直接混用することはできない。
さらに懸念されるのは共和党優位州だ。2014年から2022年までの、共和党傾向が5ポイントを超えた26の中間選挙上院選挙戦において、世論調査は平均して民主党を4.6ポイント過大評価していた。激戦州や民主党優位州では同様の顕著な偏りは見られなかった。ゴールドマンが2002年まで遡ったデータでも、同様の関係が確認されている。
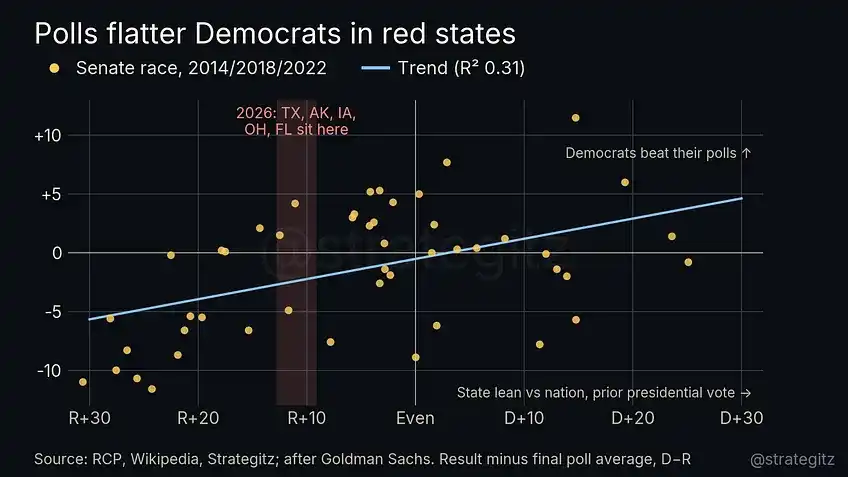
過去のサンプルでは、共和党傾向がより強い州ほど、世論調査が民主党を過大評価する傾向が見られやすい。
この過去の関係に基づいて調整すると、一部の重要州の差は共和党側に約2.5ポイント移動する可能性があり、テキサスとアラスカの先行者を変え、アイオワでの共和党の優位を拡大するのに十分である。トランプ本人が出馬した年のより大きな誤差をストレステストとして用いれば、ミシガン、メイン、オハイオの判断も変わりうる。これは感度分析であり、実際の投票結果の予測ではない。
早期投票は民主党に別の証拠を提供している。ストラテガスは、共和党と比較して、民主党がテキサスとノースカロライナでの早期投票で2022年より15.6%改善し、オハイオでは2024年より17.5%改善したと観察した。ベスポークの集計によると、テキサスの5つの大郡の早期投票量は2024年の89%に達し、共和党優位の農村地域では約69%であった。ただし、共和党有権者も投票日当日の投票をより多く選択する可能性があり、早期投票をそのまま最終得票と同一視することはできない。
これらの要因を総合すると、ストラテジッツは、下院での民主党優位はすでにかなり明白であり、上院は市場が織り込む約3分の2の勝率ではなく、ほぼ五分五分に近いと判断している。この判断が誤っている場合、最も可能性の高い説明は、早期投票が実際に民主党の動員優位を捉えていたということである。
ガソリンが選挙戦に打撃を与えたが、議会が交代しても行政権を凍結するのは難しい
戦争は生活コストを通じて票に影響を与え、ガソリンは最も直感的な伝導経路である。
9月のガソリン消費者物価指数は前年同月比34.2%上昇した。1946年以来、これより高い上昇率を示したのは1974年の中間選挙年の40.5%のみであり、その年ニクソン辞任後、共和党は下院で48議席を失った。10月26日、レギュラーガソリンの平均価格は1ガロン4.27ドルで、1月初旬の2.80ドルを上回った。
ストラテジッツの集計によると、ガソリン価格が前年同月比で上昇した12の中間選挙のうち、大統領所属政党が下院で失った議席数の中位値は44.5議席であった。ガソリン価格が下落した8回では、中位値は15.5議席であった。しかし、ガソリン価格は議席変動の約13%しか説明できず、これのみに基づいて選挙結果を予測するのは信頼できない。
大統領支持率の説明力の方が強い。ギャラップの歴史データによると、大統領支持率が50%以上の場合、所属政党が失う議席数の中位数は8議席であるのに対し、50%未満の場合は30議席となる。10月下旬時点で、RCPが集計したトランプの平均支持率は38.4%であり、一部の調査ではさらに低い。
Strategitzが構築した、支持率とガソリン価格を同時に組み込んだシンプルなモデルは、共和党が約51議席を失うことを示唆しているが、結果の80%をカバーする区間は23議席から78議席と広い。これは与党に対する逆風を明らかにする一方、少数のマクロ変数のみでは議席数を正確に推計できないことも示している。モルガン・スタンレー・ウェルス・マネジメントは9月中旬に、全国的な党派別投票意向、大統領支持率、消費者信頼感、ガソリン価格を同時に観察し、4つの指標すべてが民主党に有利であった。10月下旬時点で、RCPが集計した全国的な党派別投票意向では、民主党が8.2ポイントリードしている。
議会の支配が変わると政策推進の方法は変わるが、大統領の行政権が停止するわけではない。
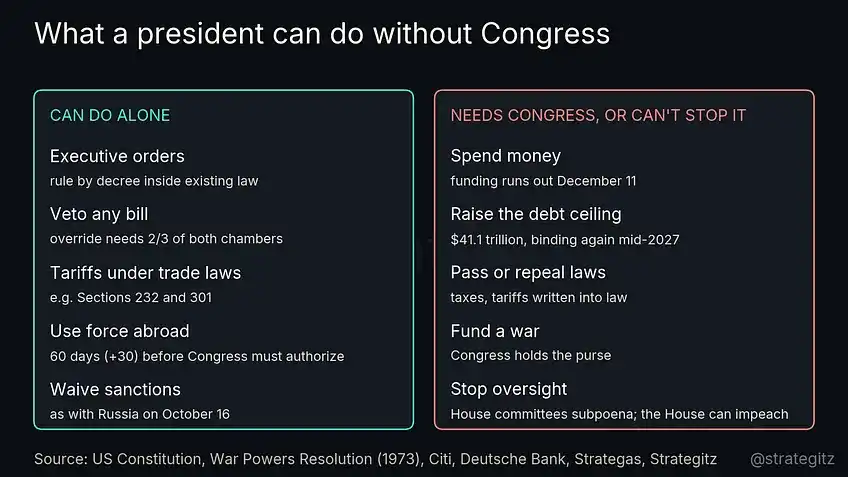
大統領は行政命令や拒否権などの権限を保持し、予算配分、債務上限、および立法には議会の関与が必要である。
新議会は2027年1月3日に就任する。それまでの約2か月間は依然として旧議会の「レイムダック会期」(lame-duck session)、すなわち選挙終了後から議員交代前までの立法期間であり、離任する多数党が重要な法案の可決を試みる可能性は依然としてある。
民主党がどちらか一方の議院を掌握するだけで、議会通過が必要な減税、移民改革、および関税を法律に明記する案を阻止できる。ただし、大統領は依然として行政命令や既存の法律上の権限を通じて政策を推進できる。最高裁判所が国際緊急経済権限法(IEEPA)に基づく関税を否決した後、政府は他の貿易法を利用して関税措置を再構築している。モルガン・スタンレーはこれに基づき、2025年1月以来、多くの政策不確実性は行政部門に由来しており、議会選挙ではこうしたリスクを自動的に排除できないと強調している。
大統領は拒否権も保持しており、拒否権を覆すには両院それぞれ3分の2の支持が必要である。議会交代後、いずれの側もこの規模の多数を獲得することは難しい。
最も変化が大きい分野は予算配分と監督である。民主党が下院を掌握した後は、予算交渉を通じて政府プログラムを制約し、委員会の調査権と召喚権を利用して監督を強化できる。税法案は下院が提出する必要があり、予算配分法案も通常は下院から始まる。
政府の現行予算は12月11日に期限切れとなるため、最初の試練は旧議会の会期中に発生する。シティのエコノミストは、12月の政府閉鎖は回避される可能性が高く、主な衝突は2027年に先送りされると予想している。その際、41.1兆ドルの債務上限が年央に再び制約となる可能性があり、その後さらに2027年9月30日の予算配分期限が控えている。
Strategasによると、一部の共和党議員は政権交代前に債務上限を引き上げ、民主党の将来の交渉材料を減らしたいと考えている。事前に対処できなければ、PGIMは翌年夏の争いが特に激しくなると予想している。シティは、最終合意がより緩和的な財政政策をもたらす可能性があると見ている。
分割政府も赤字が自動的に縮小するわけではない。過去12か月の連邦赤字はGDPの6%に相当し、経済はまだ景気後退に陥っていない。1980年代、両党が議会を分けて掌握しても赤字をGDPの約4.5%に維持することを阻止できなかった。90年代末に財政黒字が出現したのは、共和党議会と民主党大統領の間の抑制均衡に加え、経済繁栄と冷戦終結後の支出環境の恩恵もあった。分割政府は政策を凍結しやすく、財政を修復できるとは限らない。
選挙後19回の上昇、明確な「膠着プレミアム」は示されず
市場の議論では、分割政府は株式市場に有利だという一般的な判断がある。両党が互いに牽制し、政策の衝撃を軽減できるからだ。Strategitzのバックテストでは明確な支持は見つからなかった。
このバックテストは1950年以来19回の中間選挙を対象とし、投票日前の最終取引日の終値を起点としている。選挙前は通常変動が大きく、年初から選挙前夜までS&P 500の上昇率中央値はわずか1.6%だった。各周期で下落が発生し、最大下落率の中央値は16%だった。
2026年は、10月27日時点でS&P 500は年初来12.6%上昇したが、1月下旬から3月末にかけて9.1%下落し、戦争初期の衝撃と重なった。
選挙後12か月のパフォーマンスは明らかに改善した。19回のサンプルでS&P 500はすべて上昇し、上昇率中央値は15.1%だった。選挙前の安値から計算すると、上昇率中央値は33.9%だった。最も弱かった1986年でも、この統計基準では4%上昇した。ただし選挙前の安値からの収益は事後的に安値を特定する問題を含み、実際に再現可能な買い収益とは見なせない。
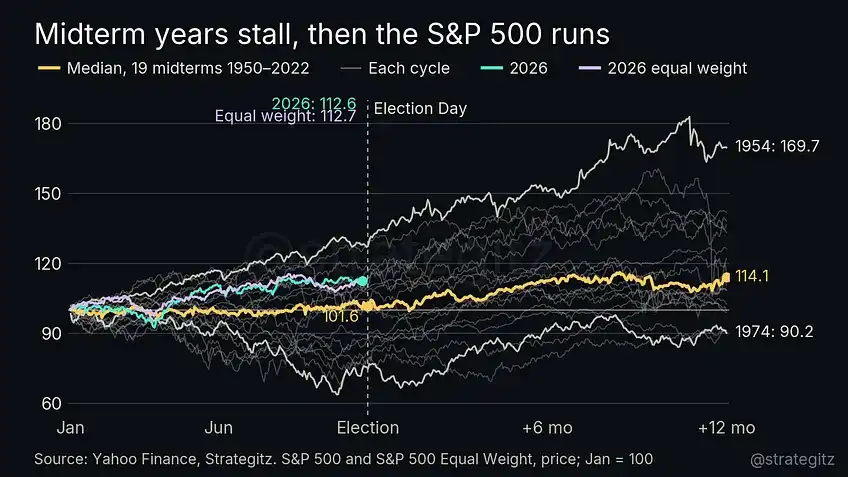
歴代の中間選挙前後のS&P 500価格経路。年初を100に基準化。2026年の曲線は選挙前まで。
他の機関の異なる基準でも同様の季節性が示されている。ドイツ銀行の統計では、過去23の中間選挙年のうち21年で10月初旬から3か月以内に上昇した。Brentviewが引用した統計では、1946年以来、S&P 500は毎回の中間選挙後12か月のトータルリターンがすべてプラスで、平均14.4%だった。これらのデータは起点、サンプル、配当の有無がそれぞれ異なり、直接統合することはできない。
短いウィンドウでは、RIA Advisorsは、中間選挙年において10月26日の終値から年末まで、S&P 500が平均4.45%上昇することを発見した。10月下旬時点で既に年間上昇を達成していた9つのサンプルだけを見ると、平均上昇率は約6%で、すべて上昇して終えた。9つのサンプルは背景を提供するにとどまり、今年のリターンの予測とはならない。
さらに重要なのは、異なる政治的結果の下でのリターン格差が、鮮明な「僵局プレミアム」を支持していないことだ。バックテストでは、選挙後12ヶ月のS&P 500上昇率の中央値はそれぞれ、分割政府14サンプルで13.7%上昇、統一政府5サンプルで16.0%上昇、下院の支配が入れ替わった6サンプルで13.7%上昇、入れ替わらなかった13サンプルで16.0%上昇、共和党大統領任期中10サンプルで14.2%上昇、民主党大統領任期中9サンプルで15.1%上昇であった。
この結果は、選挙の不確実性の消退が、政府が僵局に陥るかどうかよりも注目に値する可能性を示している。ただし、これらの統計自体は、不確実性の消退が株価上昇を引き起こしたことを証明するものではなく、景気循環、企業収益、金融政策も同様に結果に影響を与える。
異なる研究が異なる結論を導く理由の一部は、観察ウィンドウに由来する。MFSは1933年以来のすべての年の暦年リターンを使用し、議会が両党で分掌されているときにパフォーマンスがより良いことを発見した。観察ウィンドウを中間選挙後12ヶ月に限定すると、この優位性は消失する。Morningstarは約100年のCRSPデータを使用し、統一政府期に米国株がより良いパフォーマンスを示すことを発見した。
小規模サンプルは誤解を生む可能性もある。いわゆる「共和党がホワイトハウスと両院を掌握しているとき、米国株は中間選挙の翌年に平均約10%下落する」というのは、わずか2つの年、すなわち大恐慌中の1931年の47%下落と、2003年の26%上昇に由来する。これに基づいて安定した投資判断を下すのは、明らかに根拠が不十分である。
より広い大統領任期の周期から見ると、RobecoはFidelityのデータを引用し、2年目は通常株式市場が最も弱い年であり、3年目が最も強いと指摘している。しかし、これも依然として歴史的平均の法則に属し、当期の経済環境の分析に代わるものではない。
他の資産も選挙後のリスク緩和の傾向を示している。選挙前夜から6ヶ月後をウィンドウとすると、Strategitzの統計では、1990年以来の9回の中間選挙のうち、VIXボラティリティ指数は7回低下し、低下幅の中央値は4.6ポイントであった。1962年以来の16サンプルのうち、10年物米国債利回りは10回低下し、低下幅の中央値は20ベーシスポイント、すなわち0.2パーセントポイントであった。1974年以来の13サンプルのうち、ドル指数は8回下落し、下落幅の中央値は4.4%であった。
金は2002年以降の6つのサンプルすべてで上昇し、上昇幅の中央値は7.9%だった。1974年まで遡れる月次データに切り替えると、13のサンプルのうち10回で上昇し、上昇幅の中央値は3.5%だった。
しかし2026年の起点は明らかに異なる。10月27日のVIXはわずか17.5で、同時期の過去中央値23.4を下回っている。Man Groupの推計によれば、オプション市場が11月4日のインプライド・ボラティリティに織り込んでいる価格は通常取引日のわずか1.2倍であり、長期化する開票リスクが十分に反映されていない可能性を示唆している。10年米国債利回りは選挙前にむしろ61ベーシスポイント上昇して約5%となり、ドル指数は3.9%上昇し、金は過去6か月で10.1%下落した。
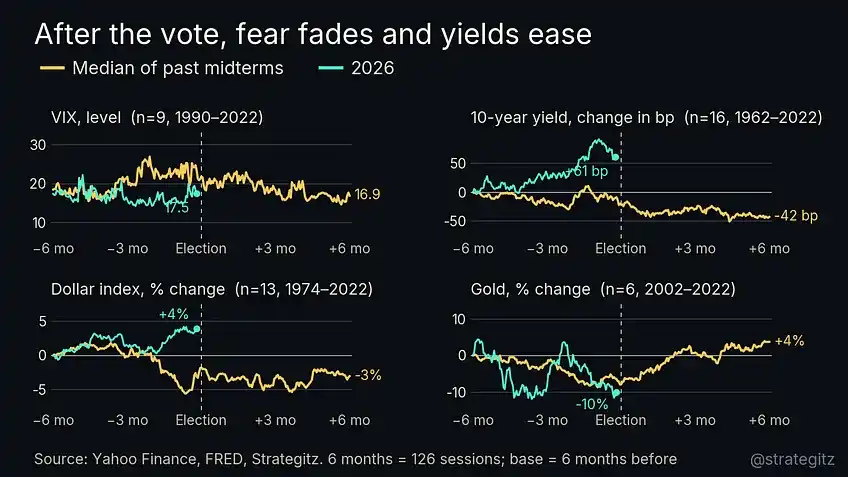
2026年の選挙前における米国債利回り、ドル、金の動向は、歴史的な中間選挙の経路と明らかな差異が存在する。
債券について、Numera Analyticsは学術研究を引用し、1947年以降、分割政府下では10年から30年の米国債の超過リターンがプラスであり、統一政府下ではマイナスであると述べている。その解釈は、立法の停滞が新たな財政拡張を制限する可能性があるというものだ。共和党が引き続き両院を掌握すれば、新規借入とタームプレミアムが上昇する可能性がある。タームプレミアムとは、投資家がより長期の金利・インフレリスクを負担するために要求する追加的な補償を指す。このメカニズムも、分割政府が必ずしも赤字を削減することを意味するものではない。
業種取引は期待差を見るが、マクロの方向性は依然として戦争と金利に依存
複数の機関の選挙に対する核心的な判断は近い。民主党が下院を獲得する見込みがあり、上院は依然として競争が存在する。市場の中期的な方向性を決める要因は、依然として経済周期、FRB、そして戦争である。
JPモルガンは、中間選挙がクレジット市場に与える影響は往々にして予想より小さく、FRBの方がより重要であり、今後の焦点は債務上限、国防法案、および行政権限の下で維持される関税であると考える。ゴールドマン・サックスは、予測市場の確率偏差、および共和党優位州における世論調査の誤差を強調している。
モルガン・スタンレーのリサーチ部門は、選挙結果にかかわらず、行政政策と関税は引き続き市場に影響を与え、主な変化は財政および債務上限リスクに現れると考える。そのウェルスマネジメント部門は、委員会の権限変化、ならびに医療、データセンター、薬価設定の議題に注目するよう促している。
シティは、民主党が両院を同時に獲得し、行政部門の関税および戦争権限を制約できる場合、市場は積極的に反応する可能性があると考える。ドイツ銀行は12月の予算期限と2027年半ばの債務上限に注目しつつ、イラン戦争がすぐに終結するとは考えていない。UBSは、結果の確認には数日を要する可能性があると注意を促している。2022年には上院と下院の支配権がそれぞれ4日後と8日後に明らかになった。
業界取引の鍵は、結果が市場予想からどの程度乖離するかにある。Strategasは、米国株が8月1日以降、民主党が両院を制するシナリオを織り込んでいるとの見方を示している。共和党が上院を維持すれば、銀行、工業、国防、マネージドケア、データセンター不動産が反発する可能性がある。
複数機関の選挙シナリオ別配分を見ると、民主党が両院を制する場合、通常は医療サービスや小売に有利とされ、資本市場関連業務や一部の国防銘柄には不利とされる。ただしこれらは業界ポートフォリオの相対的判断であり、個々の企業の株価に直接結びつけることはできない。
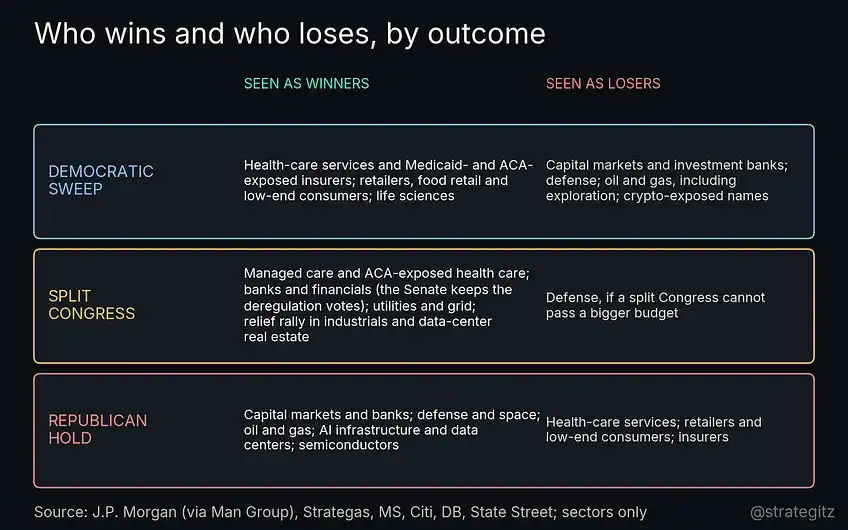
複数機関による異なる選挙結果下での業界相対パフォーマンスの判断では、国防などの分野で依然として見方が分かれている。
Man GroupによるJPモルガンの選挙ポートフォリオの計算では、10月22日時点で民主党ポートフォリオの医療サービスへのオーバーウェイトは48ポイント、資本市場業界へのアンダーウェイトは40ポイントだった。シティは、半導体株の動きが共和党の勝率と同方向にあり、保険、医療サービス、製薬株は民主党の勝率と同方向にあると指摘したが、シティ自身もこうした関係の説明力に疑問を呈している。
国防は機関の見方が大きく分かれる分野だ。JPモルガンとStrategasのポートフォリオは、民主党が両院を制するシナリオでの打撃業界と見なしている。モルガン・スタンレーは関連する民主党シナリオに対して中立を保ち、ドイツ銀行は両党が議会を分掌する場合も圧力が生じ得ると考えている。Numera Analyticsは、どちらが議会を掌握しても継続する戦争が軍事在庫を消耗しているため、市場は過度に悲観的になっている可能性があると見ている。
Strategasはさらに、共和党が政権交代前に債務上限の引き上げや国防費の増額を推進する可能性があり、たとえ民主党が勝利しても国防業界に支援をもたらす可能性があると指摘した。ただし、レームダック会期に重要法案を可決するのは容易ではない。
歴史的な業界ローテーションは別の観察角度を提供する。モルガン・スタンレーが1982年以降の中間選挙を調査したところ、選挙後12か月で半導体は等加重市場に対して平均39.5ポイントアウトパフォームし、ソフトウェアは17.4ポイント、テクノロジーハードウェアは16.8ポイントアウトパフォームした。不動産開発、エネルギー、銀行、公益事業はそれぞれ21.9、10.7、8.8、7.3ポイントアンダーパフォームした。選挙前は通常、生活必需品、食品・製薬などのディフェンシブセクターが先行する。シティも、選挙後に資金がディフェンシブ業界から循環的なテクノロジーや工業へ移る傾向を観察している。
これらはすべて歴史的平均値だ。2026年の戦争によるエネルギーショックは、業界環境をすでに常態から逸脱させている。モルガン・スタンレー・ウェルス・マネジメントが引用したデータによると、エネルギーセクターは9月中旬までに40%超上昇し、10月中旬には上昇率が56%に達した。
金利とドルの反応も同様に具体的なシナリオに依存する。モルガン・スタンレーは、共和党が両院の支配を継続することが米国債供給増加の主な上振れリスクであり、ドルを押し上げる可能性もあると見ている。民主党が比較的安定した多数派を形成すれば、焦点は短期金利と2027年の債務上限に移る。多数派の優位が僅差であれば、政策の行き詰まりと成長懸念が長期利回りを押し下げる可能性があり、脆弱な多数派は政府閉鎖のリスクも高める。
Strategitzは、開票終了後に市場でよく見られる安堵感からの反発が現れ、AI投資、生産性改善、経済成長による支援が続くと予想している。選挙後の循環的なテクノロジーへのローテーションもこの判断と一致する。しかし最大のリスクは票の外にある。
選挙後の反発を本当に打ち破り得るのは、イラン戦争の再激化である
原文が引用したIMFとステート・ストリートのデータによると、ホルムズ海峡は平時には毎日約60~130隻の船が通行しているが、3月の航运量はほぼゼロに急減し、その後も低迷が続いている。
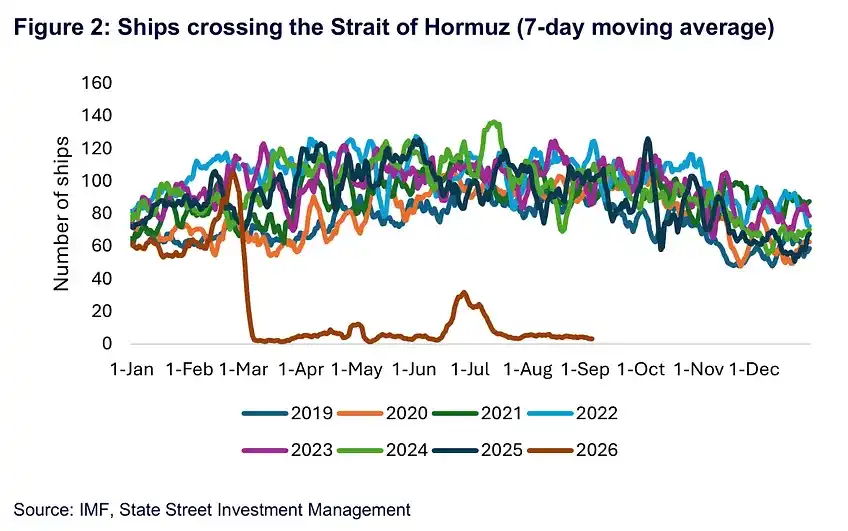
2026年のホルムズ海峡の船舶通行量は例年を大幅に下回っており、図示データは約8月末時点。
予測市場も戦争と選挙情勢の関連を反映している。5月以来、市場が海峡の航运が2026年内に正常化しないと見る確率は約20%から90%近くに上昇した。同期間に民主党が両院を制する確率は約45%から67%に上昇し、両者の相関係数は0.83に達した。この同期的な変化は因果関係を証明するものではないが、戦争がガソリン価格を押し上げ、生活コストが与党の選挙情勢を圧迫するという論理と一致する。
議会は戦争権限と予算措置の圧力を強めることはできるが、戦況を迅速に変えることは難しい。「戦争権限決議」(War Powers Resolution)は、議会の承認を得ていない軍事行動に期限を設けている。夏季には超党派の議員が決議の可決を推進し、大統領に対イラン戦争の権限を求めるか軍事行動を終了するよう要求した。戦争は依然として続いている。民主党議会は一方的に戦争を終結させることはできないが、予算を拒否することで影響力を行使できる。
ウクライナ問題も、議会の立法と大統領の執行の間の緊張を示している。UBSとStrategasの資料によると、上院は8月に超党派の支持で対ロシア制裁法案を可決し、ロシア石油の主要購入者に最大100%の関税を課すことを認めた。下院は9月に上院版を可決した。しかしトランプは10月16日、措置の発効予定日の2日前に、国家安全保障を理由にロシアへ免除を与えた。議会が法律を可決しても、政策が必ずしも当初の案通りに執行されるとは限らない。
10月、複数のメディアが相次いでロシアのディーゼル取引、いわゆる「エネルギー停戦」、ウクライナのStarlink使用制限、そして米国が欧州にロシア資産の凍結解除を提案した動きなどを報じた。これらの出来事は、外交政策における行政府の主導的役割をさらに浮き彫りにしている。
GavekalのLouis-Vincent Gave氏は、市場がより注目すべき問題を提起した。もしウクライナで停戦の枠組みが実現すれば、米国がイラン方面での行動をエスカレートさせやすくなるのではないか。民主党が下院を掌握することで、戦費支出や制裁に関する採決、公聴会が増える可能性はあるが、二つの戦争がすぐに終結するとは限らない。
選挙前、ホワイトハウスには原油価格を抑え、ガソリン価格が共和党の選挙戦をさらに損なうのを避ける動機があった。選挙後、この短期的な制約は弱まる。野村は、トランプ氏が交渉決裂の場合、投票後に爆撃を再開する可能性を示唆したと指摘する。StoneXのVincent Deluard氏も、選挙後にホワイトハウスの票への懸念が低下し、エスカレートする行動がFRBにとって最も避けたいタイミングで原油価格とインフレを押し上げる可能性を懸念している。
Gavekalは二つのリスク経路を提示する。米国が湾岸諸国に対し、アジア向け石油輸送のために支払っている追加費用の停止を求めるか、あるいは爆撃を再開するかだ。いずれのシナリオでも、原油価格は新高値に押し上げられる可能性があり、これまで第一波の衝撃を緩和してきた在庫はすでに消費されている。PGIMは、ブレント原油がまず1バレル120ドルを突破し、その後90〜120ドルのレンジに戻るリスクを指摘する。
このシナリオが実現すれば、衝撃は原油価格、インフレ、金利を通じて伝播する。FRBが依然として利上げを続け、10年物米国債利回りが5%近辺にある中で、新たなエネルギーショックはバリュエーションと経済成長を同時に圧迫する可能性がある。
2018年も投資家に、選挙後も短期的には貿易摩擦やFRB政策への懸念から下落する可能性があることを思い起こさせた。これは選挙後12カ月がすべて上昇したという歴史的統計と矛盾しない。観察期間が異なれば、短期的な下落と1年後のプラスリターンは同時に起こり得る。
したがって、選挙後の観察ポイントは、テキサス、オハイオ、アラスカ、アイオワの上院選結果と世論調査との乖離に加え、12月11日の資金供与期限、イランへの攻撃再開の有無、原油価格とガソリン価格の変化、そしてVIXと10年物米国債利回りも含まれる。11月18〜19日のAPEC関連の外交動向も、ウクライナの枠組みを観察する窓口となる。
歴史は、選挙結果が明確になった後にリスク選好が回復する可能性を支持している。しかし、このラリーが持続できるかどうかを決めるのは、戦争、インフレ、金利がこの回復の継続を許すかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事