FigmaのAIユーザーがますます増えているのに、なぜ利益を再計算する必要があるのか

デザインソフトウェア企業のFigmaが再び市場予想を上回る決算を発表した。ロイターの報道によると、第3四半期の売上高は3億9,140万ドルに達し、通期の売上高と調整後営業利益の見通しも引き上げた。決算発表後、株価は時間外取引で一時下落した。
CEOのDylan Fieldは、デザインキャンバスをコードとAIアシスタントを収容できるワークスペースへと変えつつある。顧客がこれらのツールを使うことで、Figmaはより多くのシートとAIクレジットを販売する機会を得る一方、モデル運用のコストも負担する。売上高と利益の見通しが同時に引き上げられたことは、このビジネスが拡大していることを示している。一方、粗利益率の変化は別の問いを投げかける。新たに増えた収入のうち、どれだけが手元に残るのか。
成長は鈍化したのか?
Figmaの売上高は複数四半期にわたり増加を続けている。直近5四半期を並べると、最新四半期は前年同期より1億ドル以上多く収益を上げた。ただし、成長率は前四半期のピークからやや低下している。
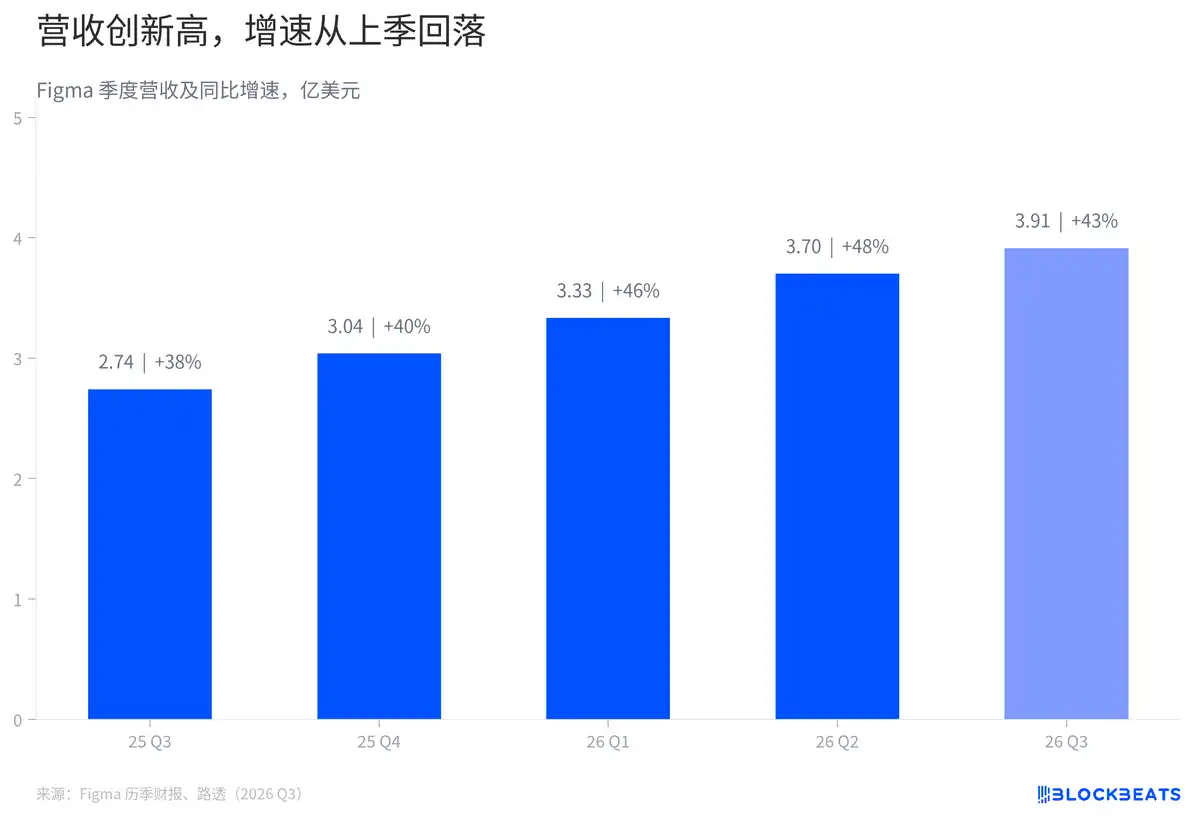
前年同期比の成長率は、今四半期の収入を昨年の同一四半期と比較したものだ。前年同期の収入基数はすでに小さくないため、今四半期の増収額がより大きくても、百分比は前四半期より低くなる可能性がある。成長の方向が変わったかどうかを判断するには、今後の四半期における顧客拡大、シート数、利用量を見る必要がある。
今回の売上高は会社の当初予想も上回った。Figmaが前四半期に示した第3四半期のガイダンス上限は3億7,500万ドルで、実際の収入はこの数字を1,640万ドル上回った。これは上限の約4.4%に相当する。
同社の収入源はより複雑になりつつある。これまで顧客は主にソフトウェアのシートに料金を支払っていたが、現在はAIクレジットの追加購入も収入をもたらす。企業がデザイナーのシートを増やすことと、既存社員がより頻繁にモデルを呼び出すことのどちらも請求額に影響する。しかし、決算で公開される総売上高はこれらをまとめて扱っているため、それぞれが成長にどれだけ寄与したかを直接算出することはできない。
8割の顧客がAIを利用していることは、8割の顧客が追加料金を支払っていることを意味するのか?
この割合は前四半期にもすでに示されていた。Figmaの第2四半期決算によると、年間経常収益が1万ドルを超える有料顧客のうち、8割以上が毎週AIクレジットを消費している。ロイターの報道では、10月末時点でもこの割合は8割を超えている。
この指標の分母は特定の収入基準を満たす有料顧客であり、顧客アカウントが1週間以内にクレジットを使用したかどうかを示している。Figmaのシートにはクレジットが含まれており、顧客は規定に従って追加枠を購入することもできる。「消費したことがある」ということだけでは、そのうち何割の顧客が追加クレジットを購入したのか、また各企業がどれだけ消費したのかは分からない。
FigmaのCFOであるPraveer Melwani氏はロイターに対し、同社がクレジットの価格設定を調整した後、顧客は同じ支出でより多くの枠を獲得できるようになり、追加購入したクレジットの利用率が向上したと述べた。この変化によりユーザーは試しやすくなるが、購入金額と利用コストを合わせて初めて、クレジット収入のうち最終的にどれだけの利益が残るかを判断できる。
機能の普及と課金のタイミングも必ずしも一致しない。Figmaは第2四半期の電話会議で、当時AgentやCode Layersを含む一部のテスト機能はまだ有料クレジットを消費していなかったと述べた。製品の反復が続く中で、具体的な機能が課金を開始するかどうかは、最新のルールと照らし合わせる必要がある。テスト機能のユーザー増加は、製品利用データをもたらす一方で、先にサービスコストを生じさせる可能性もある。
収入が増加しているのに、なぜ粗利益率が低下するのか?
MarketWatchの報道要約によると、Figmaの第3四半期の非GAAP粗利益率は82%で、前四半期の85%を下回った。この端数処理された数値で見ると、100ドルの収入に対して、調整後の収入コストを差し引いた後に約82ドルが残り、研究開発や販売などの費用に充てられる。
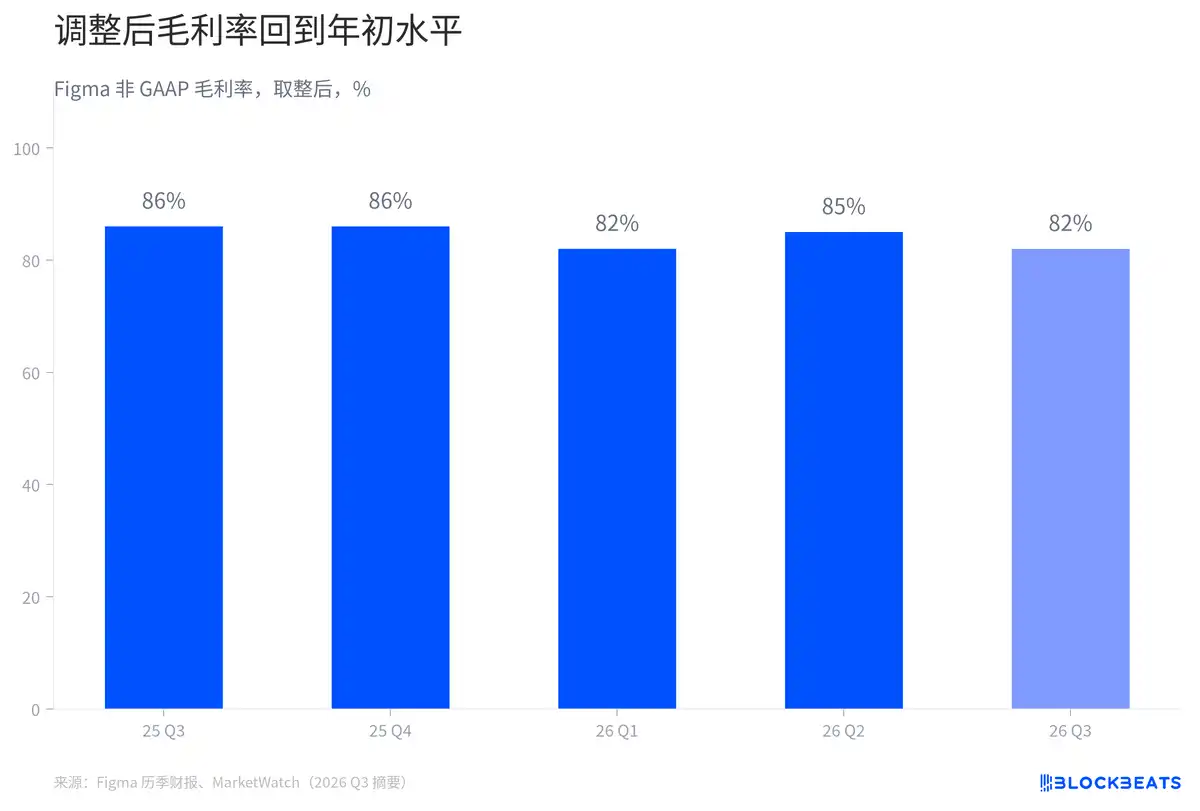
粗利益率は比率であり、粗利益額は金額である。収入が十分に速く成長している場合、低い粗利益率でもより高い粗利益額に対応する可能性がある。Figmaの前年同期の非GAAP粗利益額は約2億3700万ドルだった。今四半期の正確な粗利益額は元の財務付表で確認する必要があり、端数処理された粗利益率から正確な財務数値を逆算することはできない。
AIのコストは収入コストだけに現れるわけではない。Figmaの第2四半期報告では、無料版ユーザーに関連するインフラ、ホスティングおよびAIコストが、研究開発費増加の要因の一つとして挙げられている。報告はまた、販売・マーケティング費用の変動説明の中で無料ユーザー関連コストに言及している。全社のAI投入を見るには、営業費用と合わせて読む必要がある。
同社はコスト構造の変更を試みている。Melwani氏はロイターに対し、第3四半期にFigma自社開発モデルが担った業務の割合は2倍以上になり、モデルは製品のより多くのタスクに用いられていると述べた。同社はこの報道で、それによって節約された具体的な金額を開示していない。
通年見通しが上方修正、第4四半期にはどれだけの変化があるのか?
収入が当初のガイダンスを上回ったことを受け、Figmaは通年収入ガイダンスの中間値を14億6500万ドルから14億9800万ドルに引き上げた。引き上げ幅のうち、すでに発生した第3四半期の予想超過分が一部を占めており、残りの部分はガイダンス中間値から逆算できる。
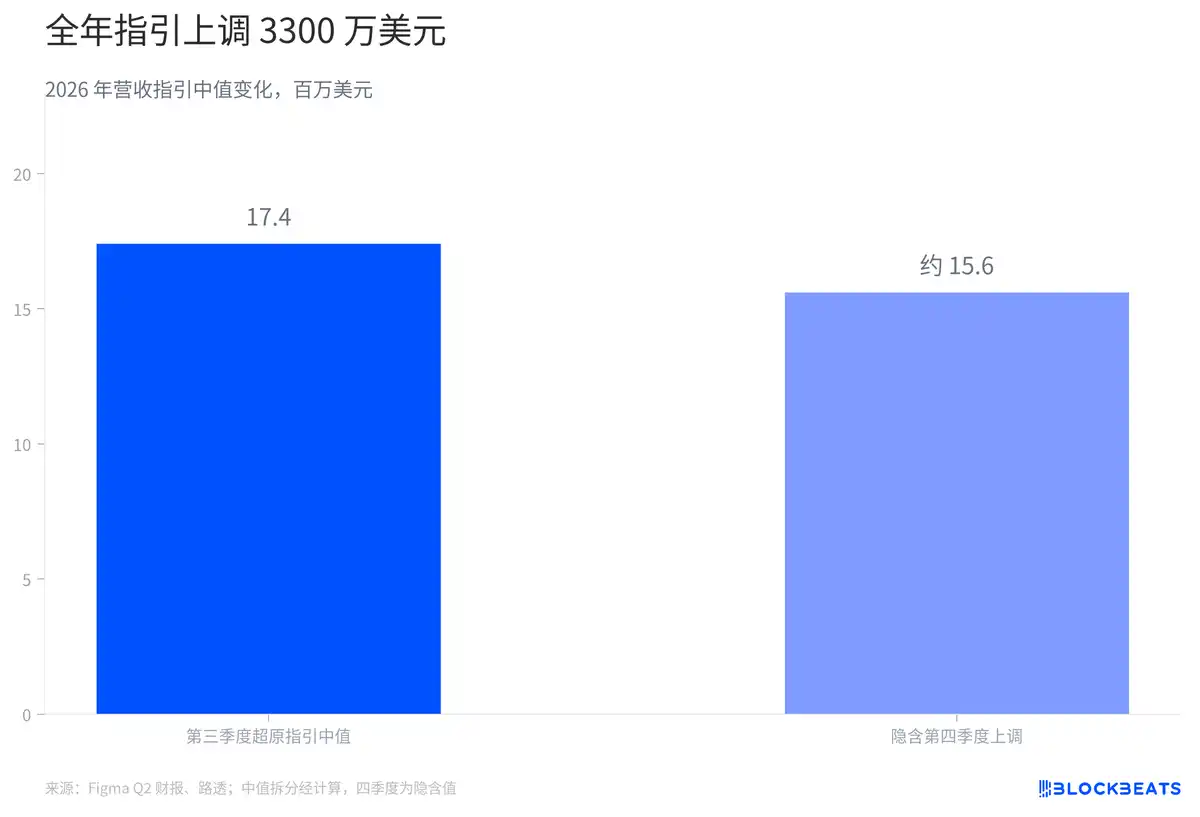
前四半期に示された第3四半期ガイダンスの中間値に基づいて計算すると、今四半期は1740万ドル多く収入があった。通年の中間値の引き上げ分の残り約1560万ドルは、算出された第4四半期の中間値の上方修正に対応する。この数字は、会社が前後2回示した通年見通しと四半期データを用いて計算した暗黙の差額である。これは第4四半期が実際に終了するまで、実際の収入にはならない。
会社は同時に、通年の非GAAP営業利益見通しも引き上げた。新旧ガイダンスの中間値の差は3050万ドルであり、経営陣が収入予想を引き上げる際に、通年の調整後営業利益の予想も引き上げたことを示している。営業利益は依然として研究開発費、販売費、管理費を差し引く必要があり、図の粗利益率とは異なる階層にある。
Figmaのクレジットが顧客のワークフローに入り、顧客が使い切った枠が会社の収入とコストに影響を与え始めている。次の請求書では、追加でどれだけクレジットを購入したか、そしてこれらの機能の稼働にいくらかかったかを明確に見る必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事