Figmaは今年、米国最大のIPOとなる予定です。RepublicはFigmaのプライベートエクイティを買収できるでしょうか?
7月初旬、有名証券会社Robinhoodは「株式トークン化」計画を発表し、激しい議論を巻き起こしました。さらに、OpenAIとSpaceXという2つの非上場企業の「株式デリバティブ」を上場すると発表しました。しかし、それに先立ち、6月25日にはクラウドファンディング投資プラットフォームRepublicが、イーロン・マスク氏の航空宇宙企業SpaceXの非上場株式のパフォーマンスに連動するミラートークンを発行すると発表しました。さらに、数十の有名「非上場企業」オプションも存在します。
設立から10年近くになるこのクラウドファンディングプラットフォームのミラートークンとRobinhoodの「株式デリバティブ」の違いは何でしょうか?どうすれば投資機会を見つけることができますか?
Republicとは?
2016年に設立され、ニューヨークに本社を置くRepublicは、プライベートエクイティとオルタナティブアセット投資に特化した金融テクノロジープラットフォームです。その中核コンセプトは、「非上場企業の投資機会を個人投資家に開放する」ことであり、コンプライアンス革新と技術的手段を通じて、一般投資家がリスク資産に参加するハードルを大幅に引き下げることです。JOBS法によって導入されたエクイティクラウドファンディングの時代以来、Republicは9年間の探求を経て、複数の資産クラスをカバーするフルスタックのプライベート投資エコシステムを構築しました。
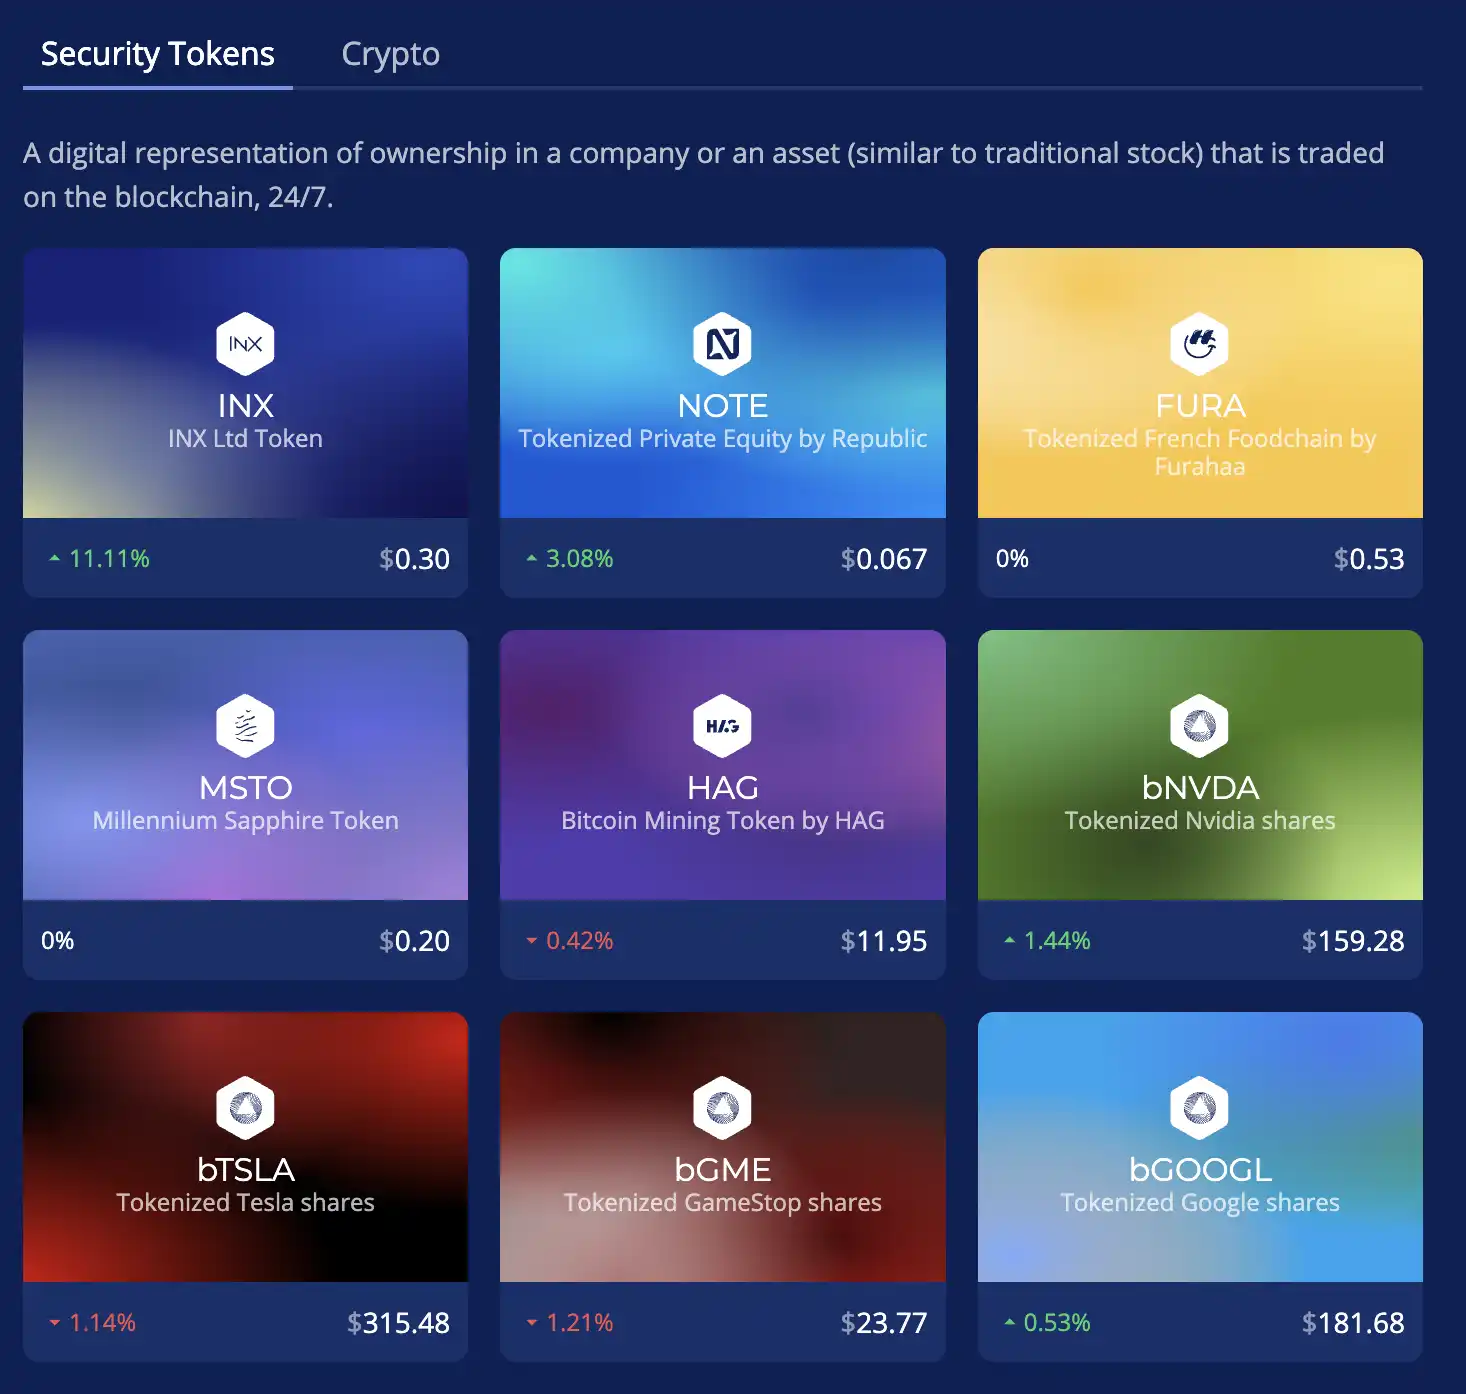
そのアーキテクチャには、スタートアップや小規模プロジェクト向けのクラウドファンディング資金調達プラットフォーム、米国クラウドファンディング規制(Reg CF)のルールに基づいて運営され、ブロックチェーン分野向けの投資、資金調達、コンサルティングサービスを行うRepublic Crowd Invest、規制対象のデジタル資産取引プラットフォームINXを最大6,000万米ドルの評価額で買収したRepublic Crypto、Web3、人工知能、ゲーム、金融テクノロジーの分野で初期段階のプロジェクト投資に重点を置くベンチャーキャピタル部門のRepublic Capital、SPV構造で不動産資産を保有し、投資家がRWA不動産プロジェクトに株式で申し込むことを可能にするRepublic Real Estateが含まれます。
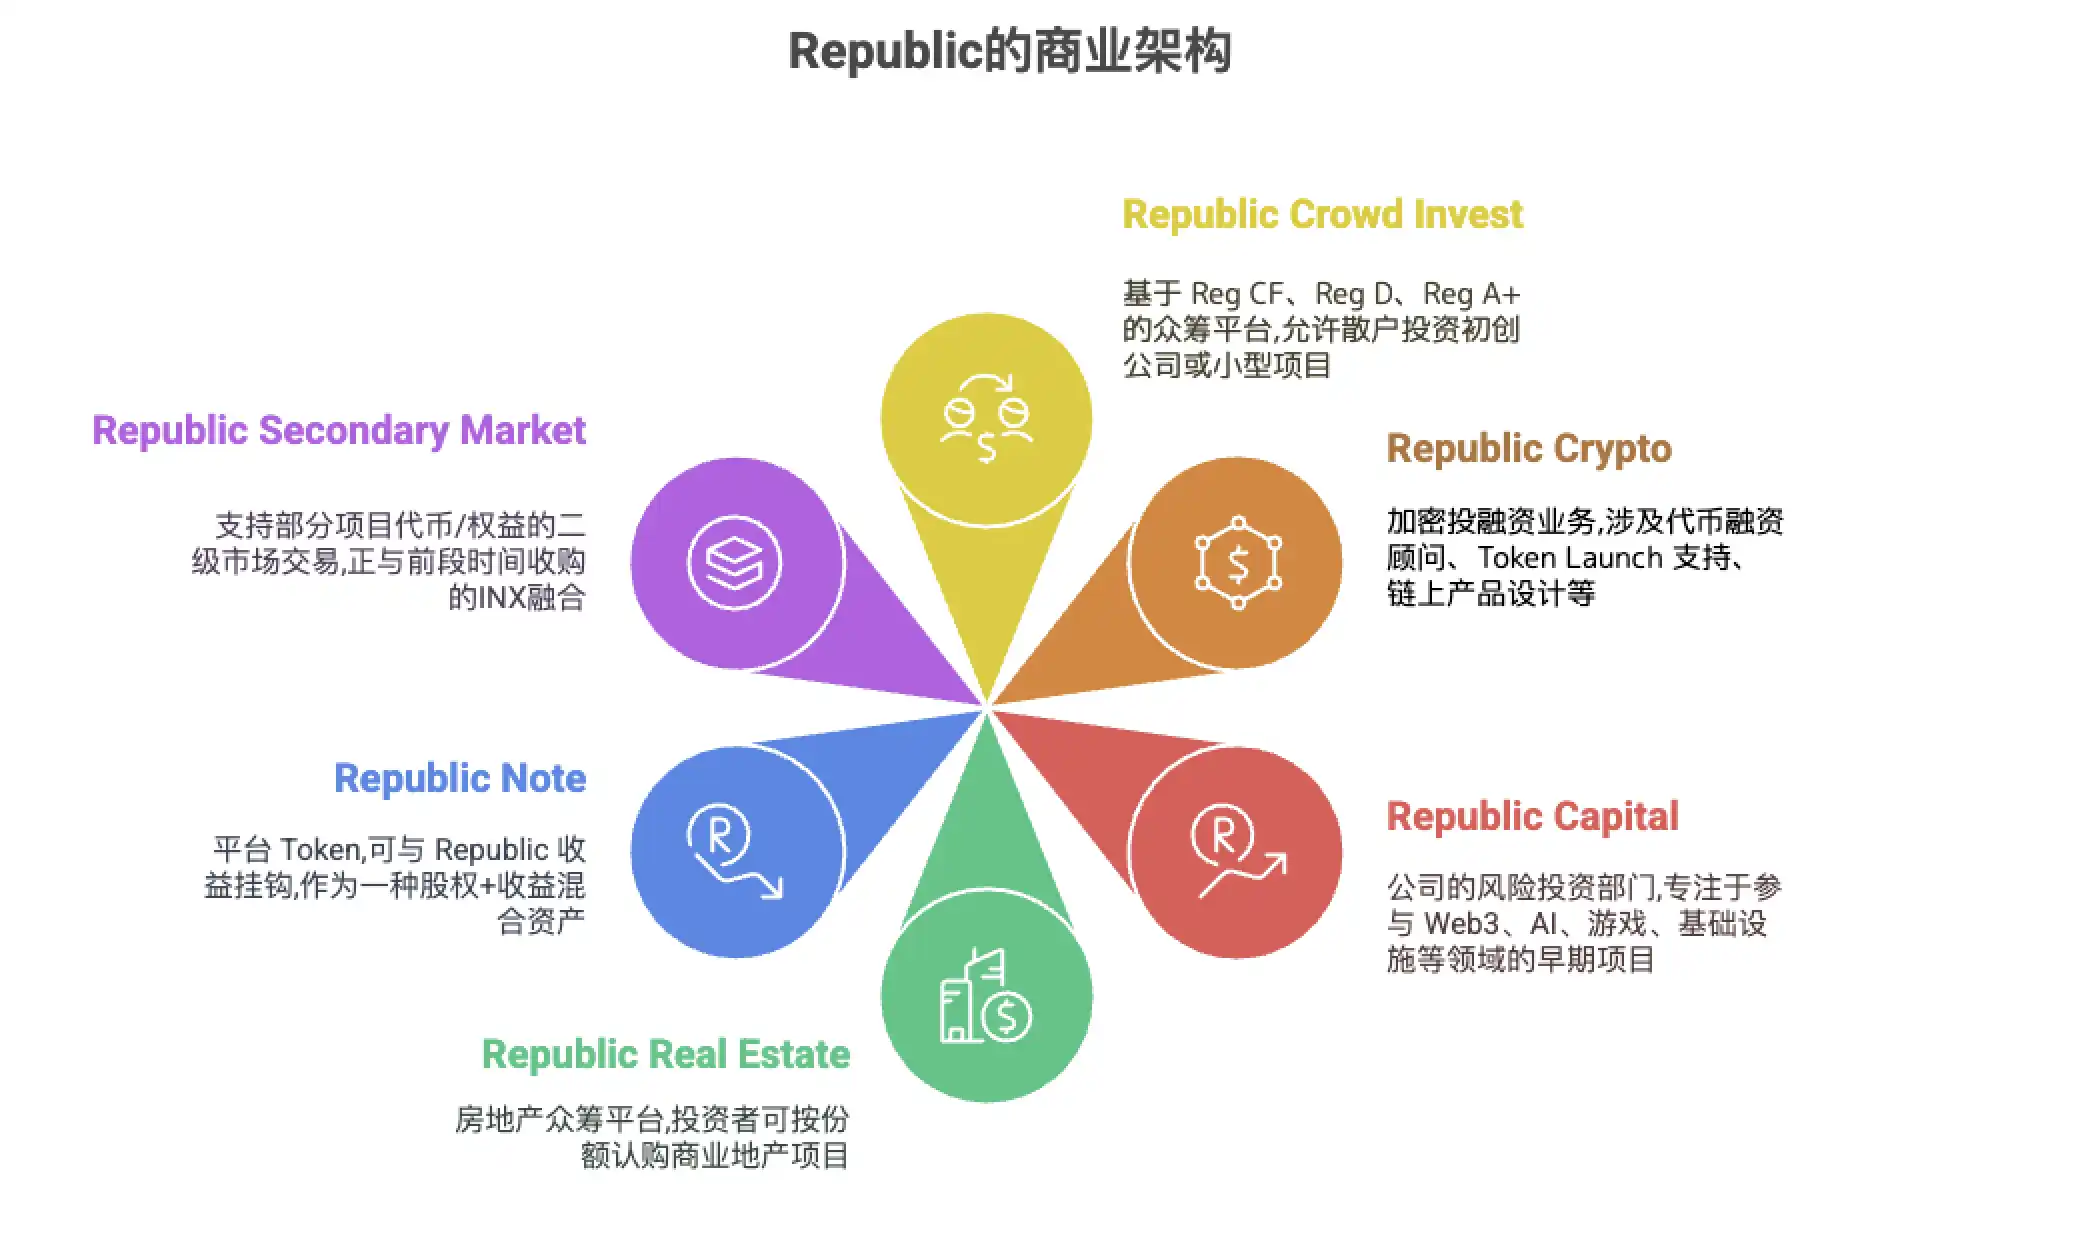
上記の多角的な事業レイアウトを通じて、Republicはプライマリー市場の資金調達からセカンダリー市場の取引まで実行されるクローズドループのエコシステムを構築しました。スタートアップ企業(資金調達チャネルと付加価値サービスの提供)とグローバル投資家(革新的な投資商品と出口チャネルの提供)の両方にサービスを提供しています。Republicが設立趣旨で述べたように、Republicの使命は、コンプライアンスに準拠したフレームワークの下で従来の金融とブロックチェーンのイノベーションを統合し、従来閉鎖されていたプライベートエクイティ市場を一般に開放することです。
ミラートークンは単なる空論?
ミラートークンは、Republicが今年立ち上げた新しい商品カテゴリーで、非上場企業の株式のパフォーマンスに連動するオンチェーンデリバティブと捉えることができます。非上場企業を直接保有する場合とは異なり、ミラートークン保有者は議決権や企業の所有権を享受することはできませんが、特別に設計された契約を通じて、対象企業の将来の「流動性イベント」収入権に関する取引可能な債務証書(約束手形)を取得します。Republic LLCなどの発行体は、投資家に代わって対象企業の関連権益または参照指標を保有しています。企業がIPO、買収、その他の出口イベントを開催した場合、トークン保有者は保有株式数に応じて、株式の値上がりに相当する現金を受け取ります。
例えば、Republicが発行した最初のrSpaceXトークンの価値は、当初、SpaceX株の流通市場における価格(1株あたり225~275米ドルと報じられており、SpaceXの最新の時価総額は約3,500億~4,200億米ドル)に連動していました。投資家がこの価格でrSpaceXを購入した後、将来のSpaceXのIPO価格または買収時の評価額がこの水準を上回った場合、Republicは価格差をステーブルコインの形でトークン保有者に還元します。同時に、会社が配当を行う場合、利益は比例配分される可能性があります。しかし、このプロセス全体を通して、投資家は実際にSpaceX株を保有する必要はなく、ほぼ「株主と同等」の経済的利益を得ることができます。
Mirrorトークンは、対象企業によって正式に発行されたものではなく、また、対象企業によって承認されたものではないことを強調しておきます。投資家はSpaceXの株式や権益を購入することはなく、その権利は発行会社であるRepublicX LLCに対してのみ行使できます。7月1日、Republicの共同CEOであるアンドリュー・ダージー氏は、Fox Newsで著名なビジネスキャスター、リズ・クラマン氏のインタビューを受けました。インタビューの中で、リズ氏はMirror Tokenが株式を保有していないと聞いて懸念を表明しました。「少し心配です。『ブルックリン橋詐欺』を思い出します」と述べ、半ば冗談めかして「投資家が『空気』で遊んでいないことをどうやって保証するのですか?」と尋ねました。
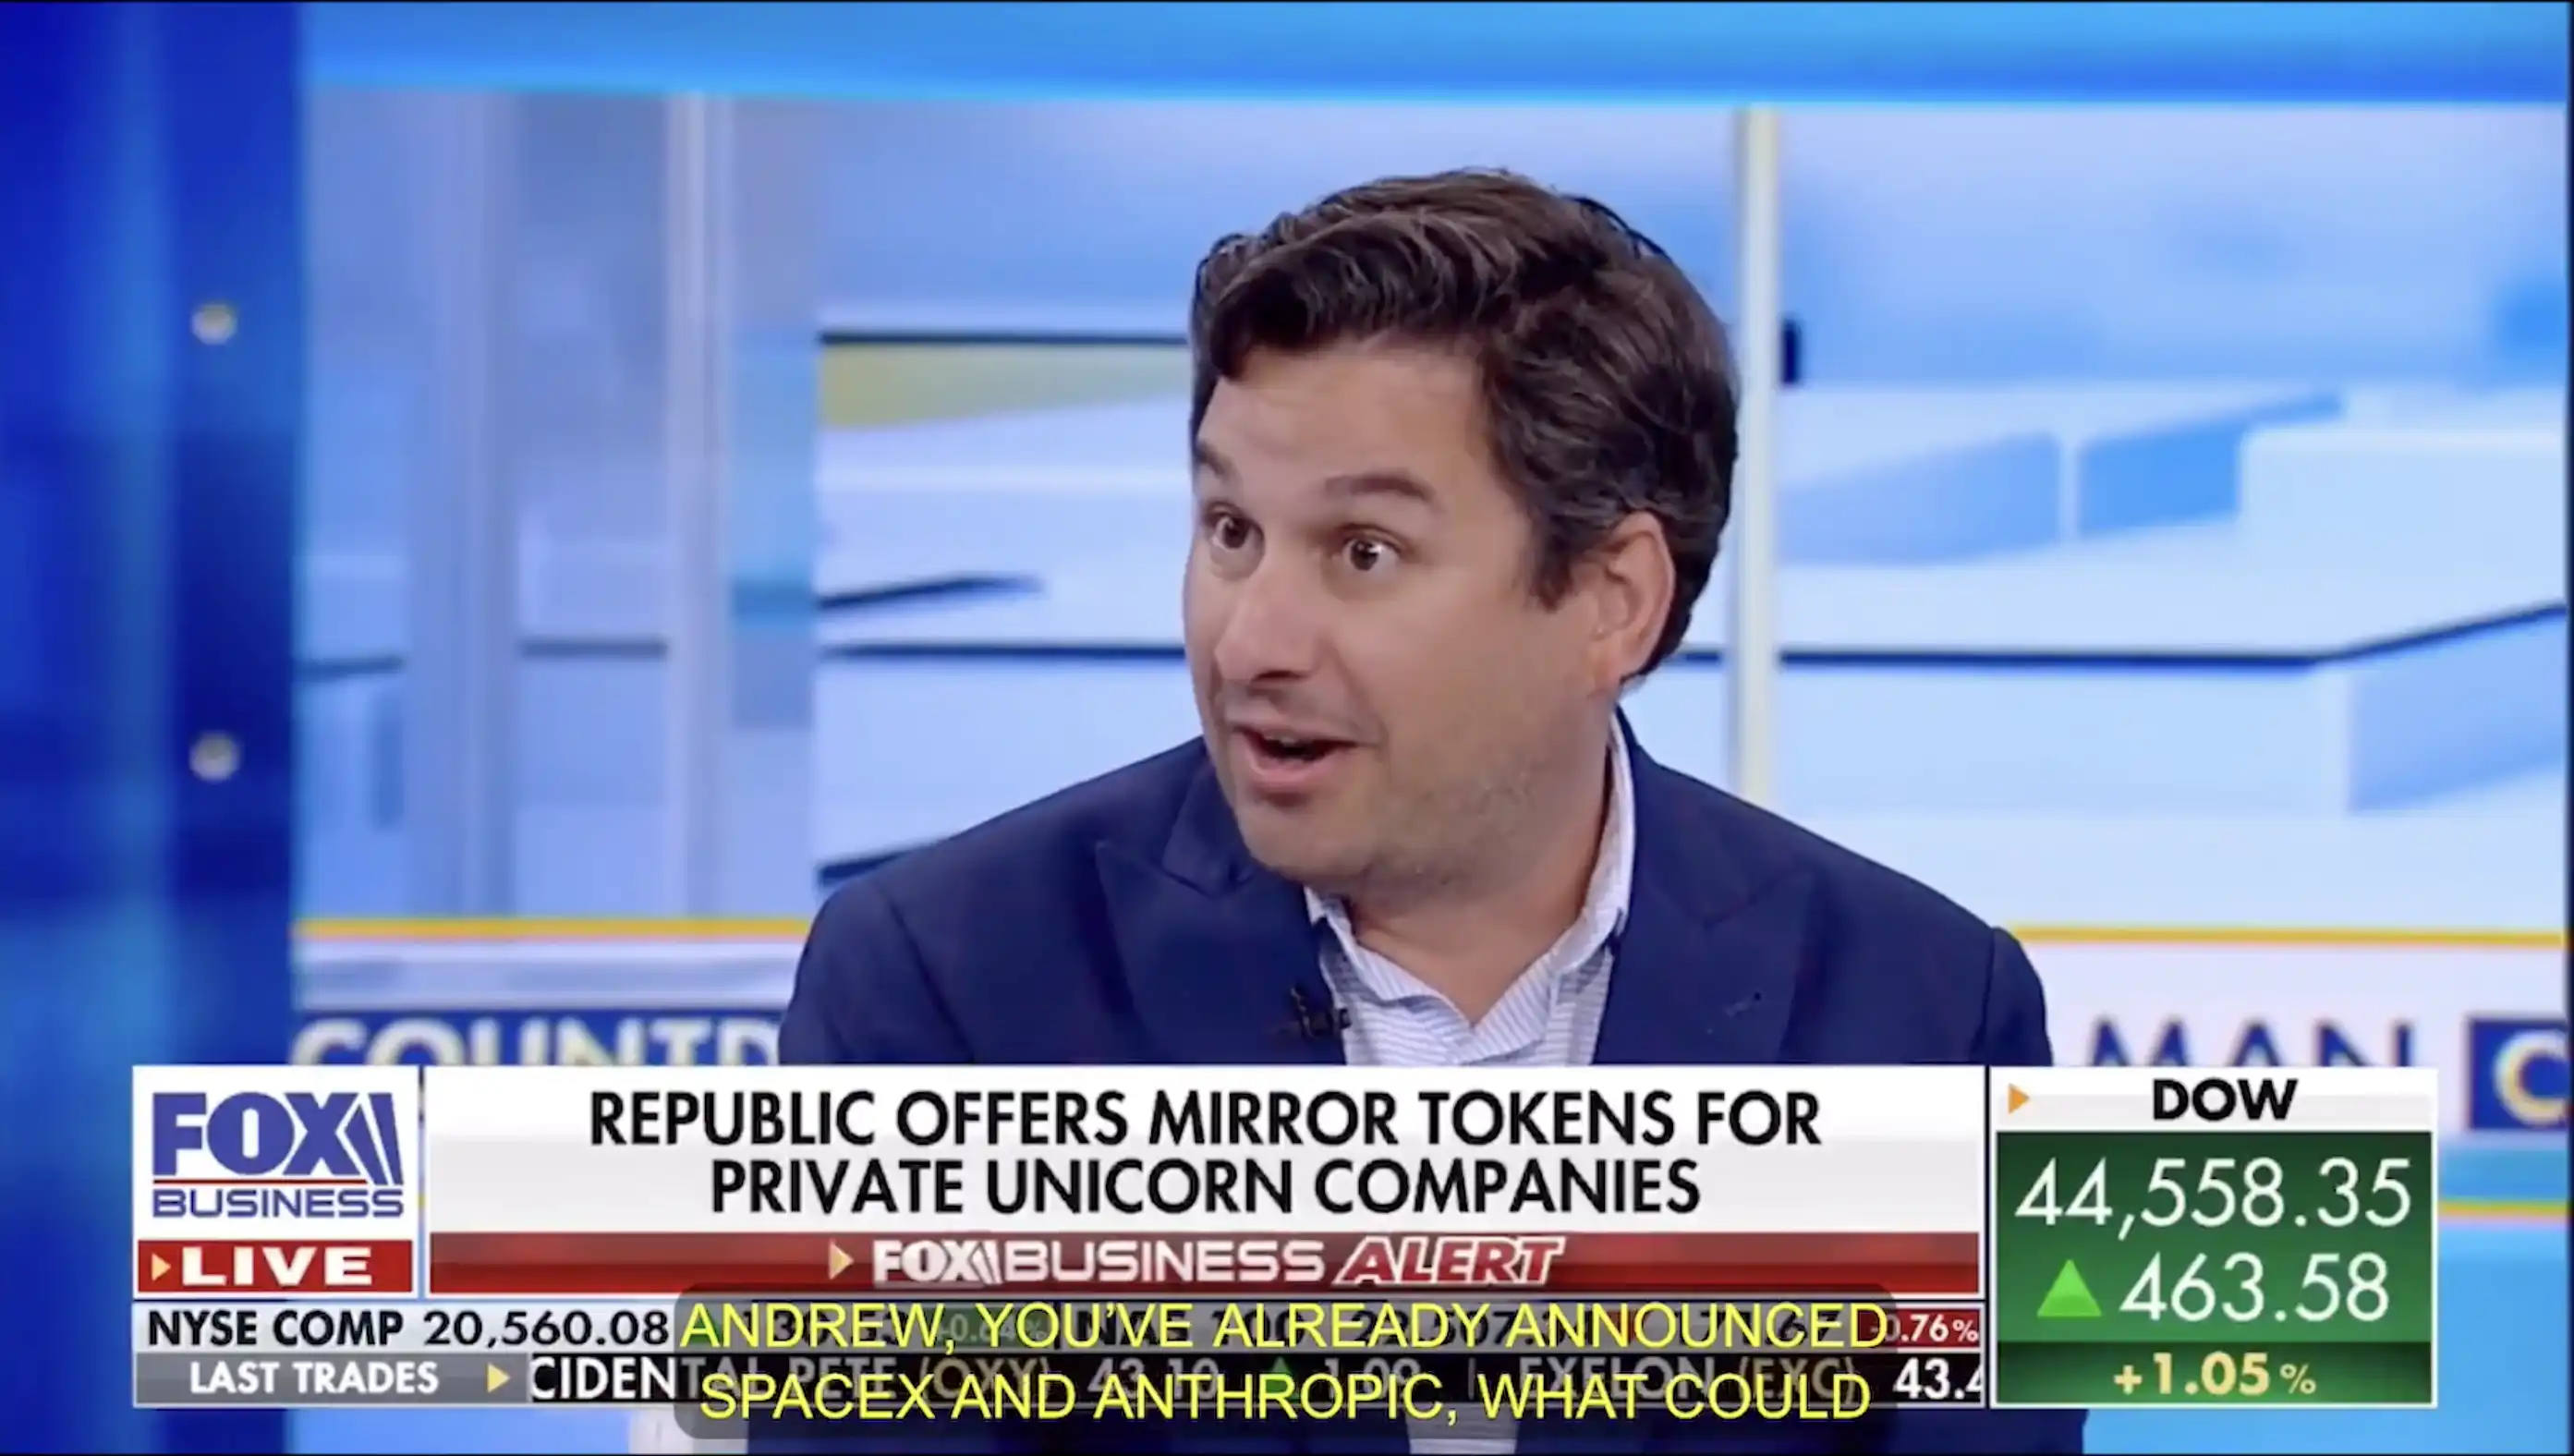
確かに、このフォームは一見すると「空気」のように聞こえます。これに対し、Republicの共同CEOであるアンドリュー・ダージー氏は、「すべての詳細はSECに提出したForm C文書に記載されています。プロセス全体は完全にコンプライアンスに準拠しており、FINRAとSECの規制を受けています」と述べました。私たちはこのモデルを8年間実践しており、私たち以上に経験豊富な企業は他にありません。現在、このメカニズムとトークン化を組み合わせるという、前例のない構造を採用しています。
現在進行中のrAnthropicプロセスによれば、このプロセス全体は、Republicが専用の発行体(この場合はOpendeal Broker LLC)を構築することから始まります。この発行体は特別目的会社(SPV)として存在し、対象企業との間接的な経済的権利を保有する責任を負います。Republicはプラットフォーム上にプロジェクトの予約ページを立ち上げます。投資家はそこで意思を登録しますが、実際に投資することはできません。
予約フェーズが終了し、正式な資金調達の開始準備が整ったら、Republicはクラウドファンディング規制(Reg CF)に従ってフォームCをSECに正式に提出します。このフォームでは、プロジェクトの資金調達限度額、トークン価格、契約条件、潜在的リスク、資金使用計画などのコア情報が詳細に開示されます。フォーム C が承認されると、投資家は Apple Pay、クレジットカード、銀行振込、または USDC を使用して Republic プラットフォームを通じて投資の支払いを行うことができます。資金は、プロジェクトが最低資金調達要件を満たした後にのみ支払われるように、サードパーティのエスクロー アカウントに一時的に保管されます。
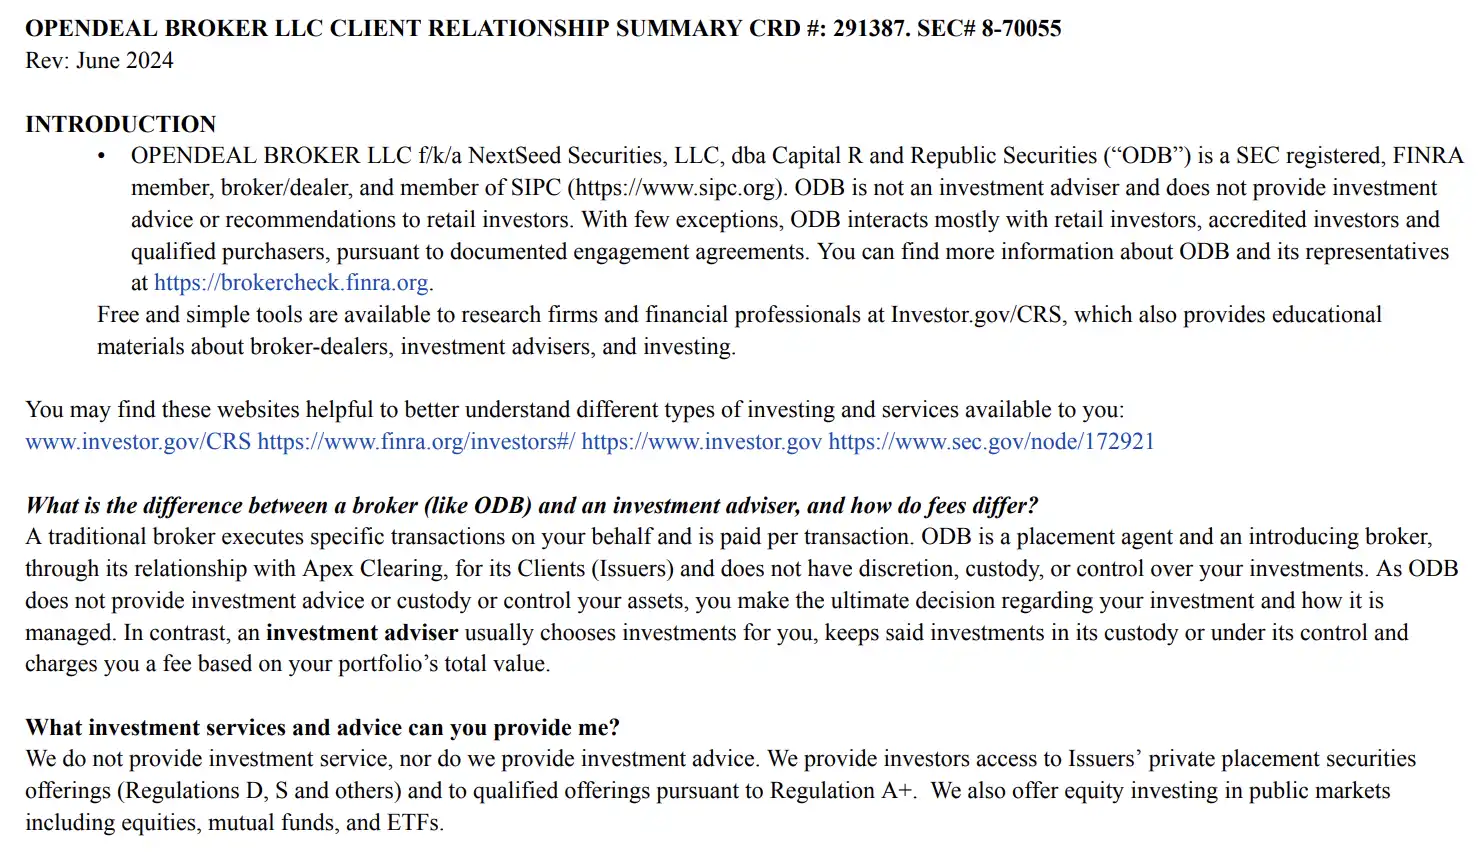
資金が確認されると、Republic は投資額に対応する数のミラー トークンをチェーン上に発行し、すぐに 12 か月のロックアップ期間に入ります (Reg CF 法)。ロックアップ期間後、保有者はトークンをINX Exchange(今年4月にRepublicが6,000万米ドルの評価額で買収)などの規制された証券流通市場に移転し、自由に取引することができます。
対象企業がIPO、買収、またはその他の流動性イベントを経験すると、SPVの発行によって償還メカニズムがトリガーされ、ユーザーが保有するミラートークンの数に基づいて、投資家にステーブルコインの形で収益が返還されます。このメカニズムの利点は、法令遵守を確保しながら、世界中の個人投資家(米国を含む)が非上場のスター企業の成長配当を最大限に享受できることです。
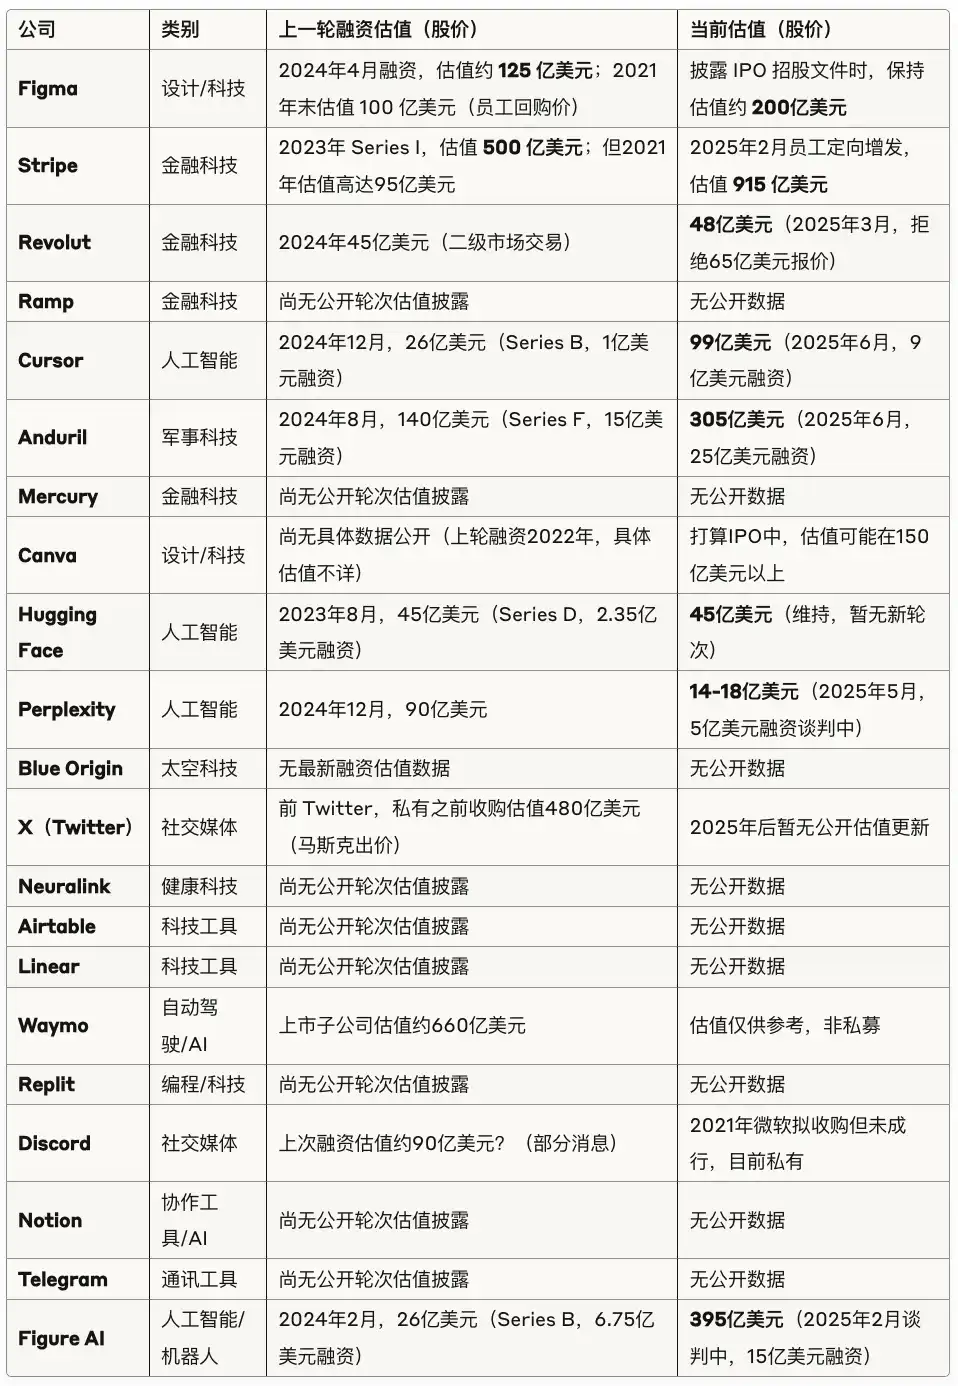
今年上場予定の「最も評価額が高い」テック企業、Figmaは、まだRepublicで購入できますか?
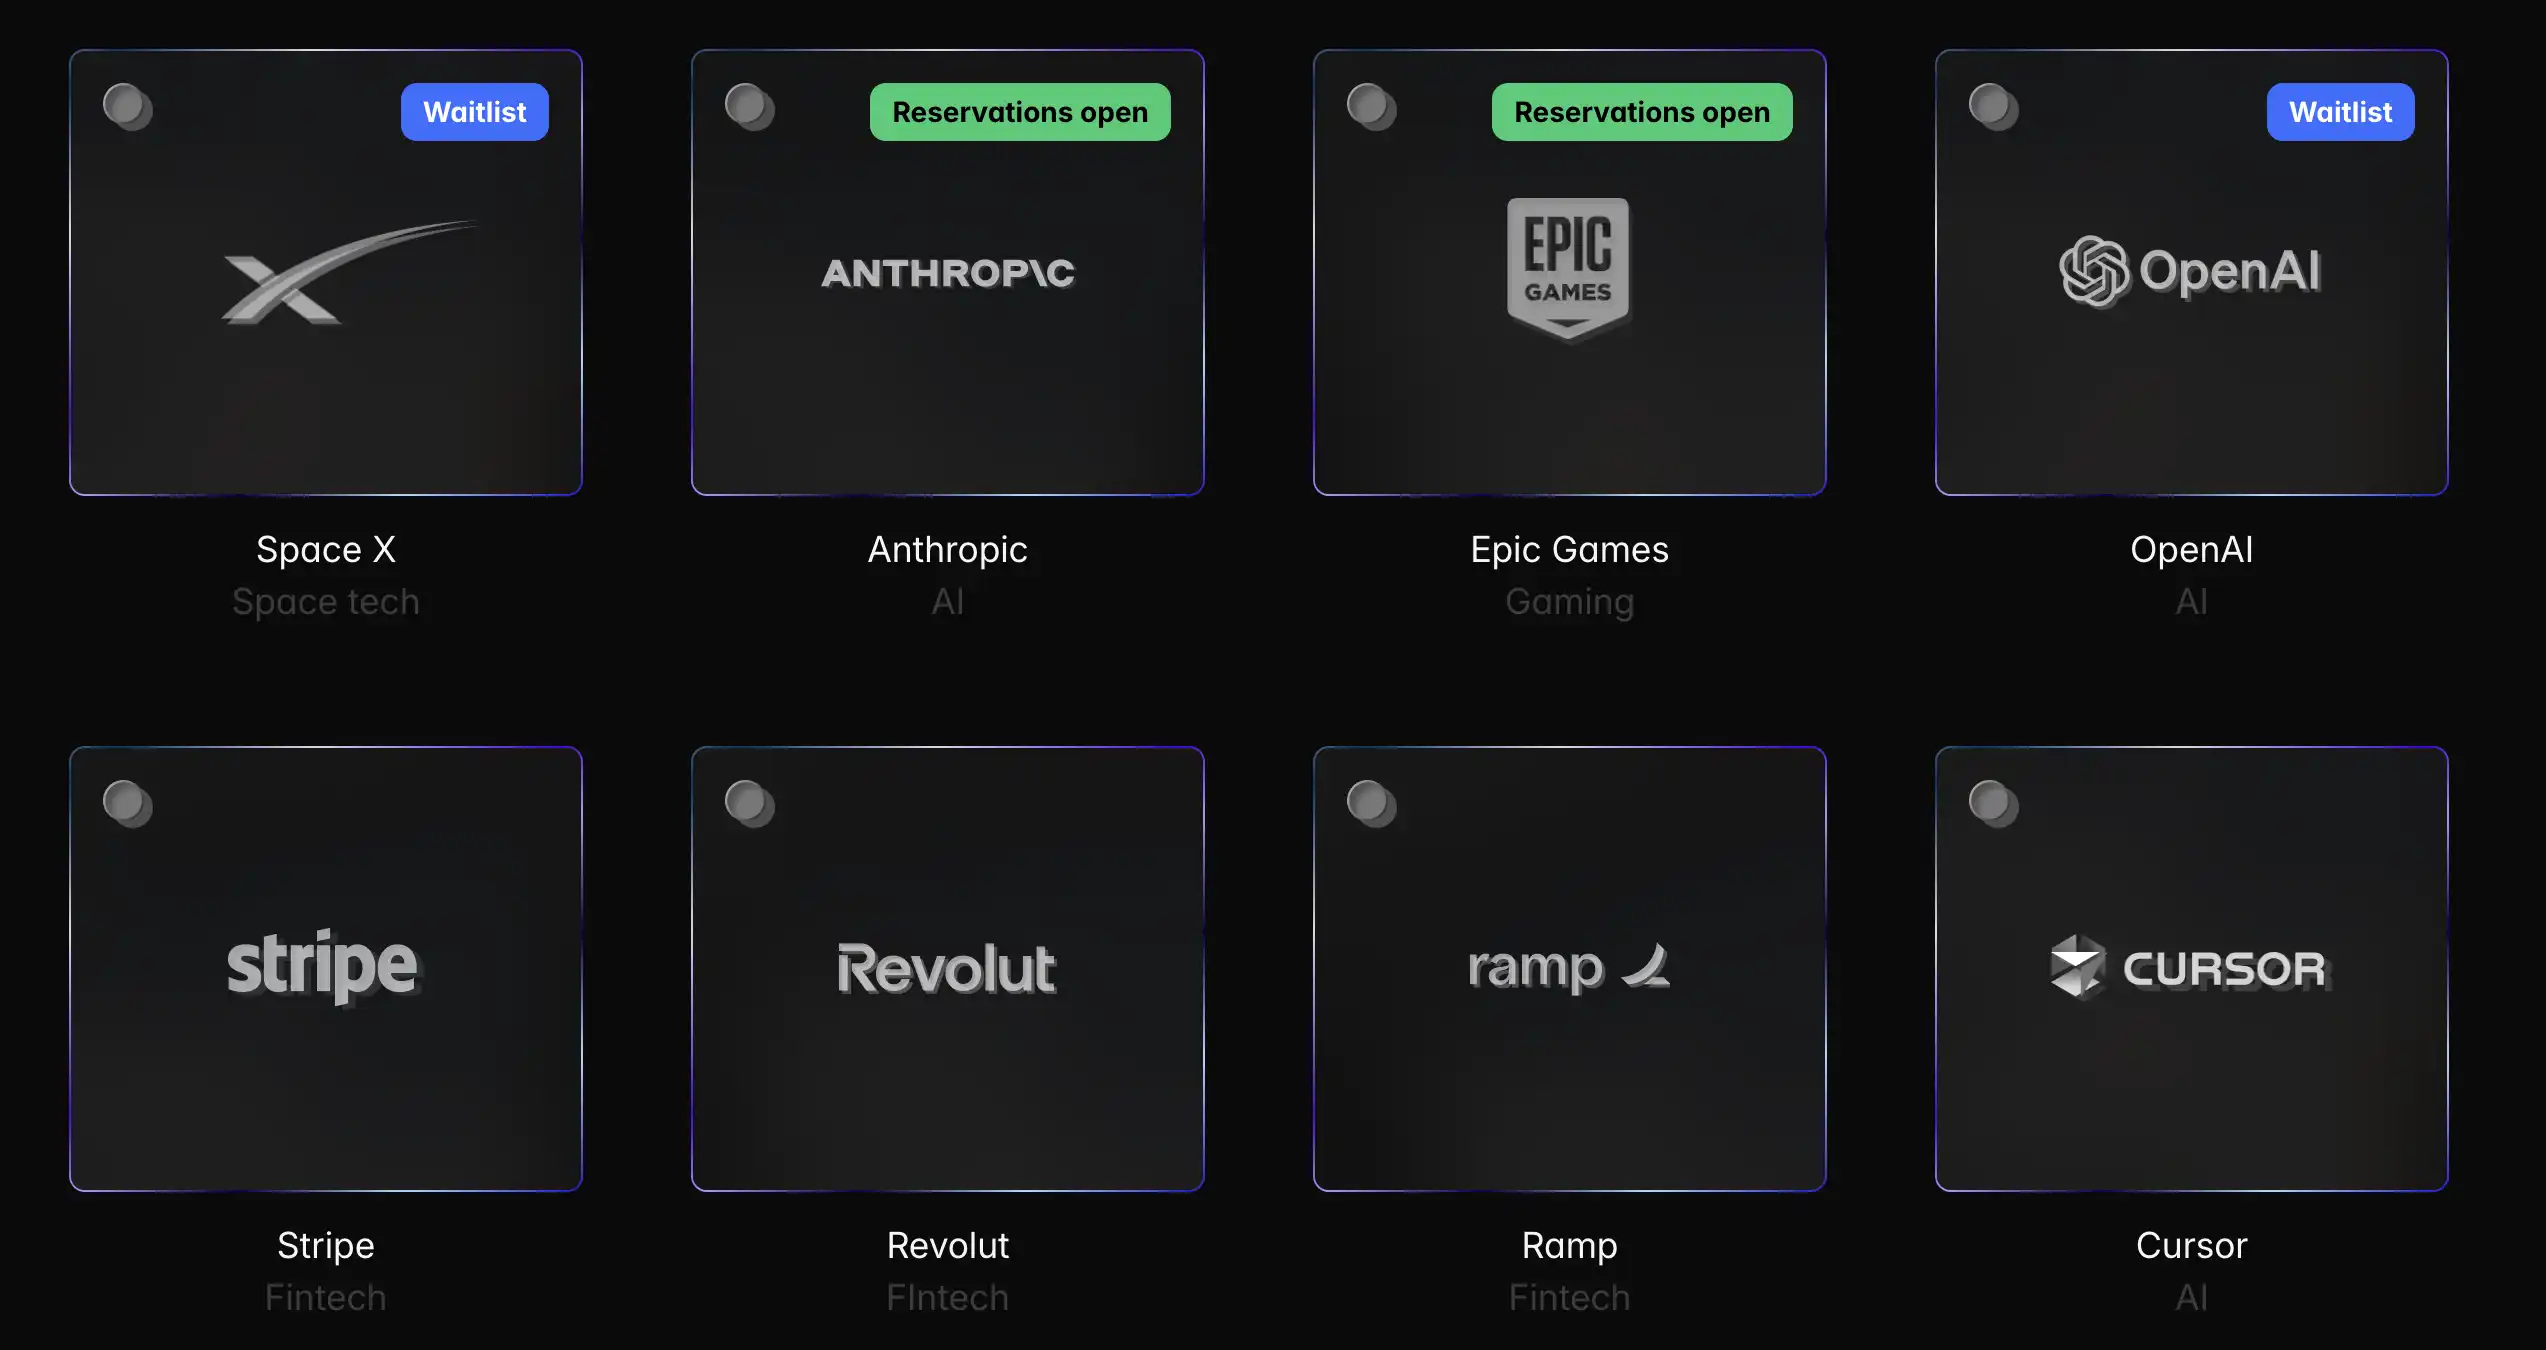
現在のプラットフォームには、SpaceX、OpenAI、Anthropic、Epic Gamesなど、世界で最も注目されている未上場の巨大企業がオープンまたは予熱されたターゲットとして登録されており、宇宙技術、人工知能、ゲームエンターテインメントなど、将来の主要産業の中核資産を代表する企業です。中でも、SpaceXはプライベートエクイティ市場で3,500億米ドルから4,200億米ドルの範囲に急騰し、OpenAIとAnthropicは生成AI技術の業界競争をリードし、AmazonやGoogleなどのテクノロジー大手から戦略的支援を受けています。一方、Epic GamesはUnreal Engineとゲームマトリックスで世界的なプレーヤーの間で有名になっています。
特にFigmaについて言及する価値がある。共同設計ソフトウェアのリーダーであるFigmaは、当初Republicが「ミラーリング」するターゲットの一つであった。2024年5月の社内株式取得時点で、Figmaの評価額は約125億ドルで、2021年の100億ドルから25%増加した。同社の年間売上高は急速に成長しており、ARRは2024年には6億ドルに達し、損益分岐点に達する見込みだ。しかし、多くのユニコーン企業が長期にわたって非公開化を選択するのとは異なり、Figmaは2023年に200億ドルの評価額でAdobeによる買収計画が頓挫した後、株式公開を決定した。
2025年4月、Figmaは15億ドルの資金調達を見込んで秘密裏にIPOを申請した。近いうちにIPOによるエグジットも実現する可能性がある。これが「中間株主」企業とのコミュニケーションに問題を引き起こすかどうかは不明です。Figmaはこれまで何度も宣伝されてきましたが、最新のMirror Tokenページには掲載されていません。しかし、Figmaの事例は、現在のユニコーン企業が抱えるジレンマを浮き彫りにしています。それは、個人投資家を失望させるために長期間市場から撤退するか、流動性を得るためにIPOのリスクを負うかのどちらかです。どちらの道を選ぶにせよ、Republicのようなプラットフォームの登場は、これらの企業に第三の選択肢を提供し、投資家にとってこの二つの状態の間に橋渡しをしています。
しかし、上記の企業に加えて、Republicは投資対象リストを積極的に拡大しています。Republicは、Ramp(金融ユニコーン)、Cursor、Perplexity(AI)、Stripe(決済ユニコーン)、Waymo(自動運転)など、20社以上の企業を対象にMirror Tokenを発行する計画を明らかにしています。これらの企業の中には、評価額が数百億ドルに達する企業もあれば、まだ急成長の初期段階にある企業もあります。ミラートークンの仕組みを通じて、投資家はこれらの企業の急速な発展の中で、Republic を通じて相応の収益を得ることができます。
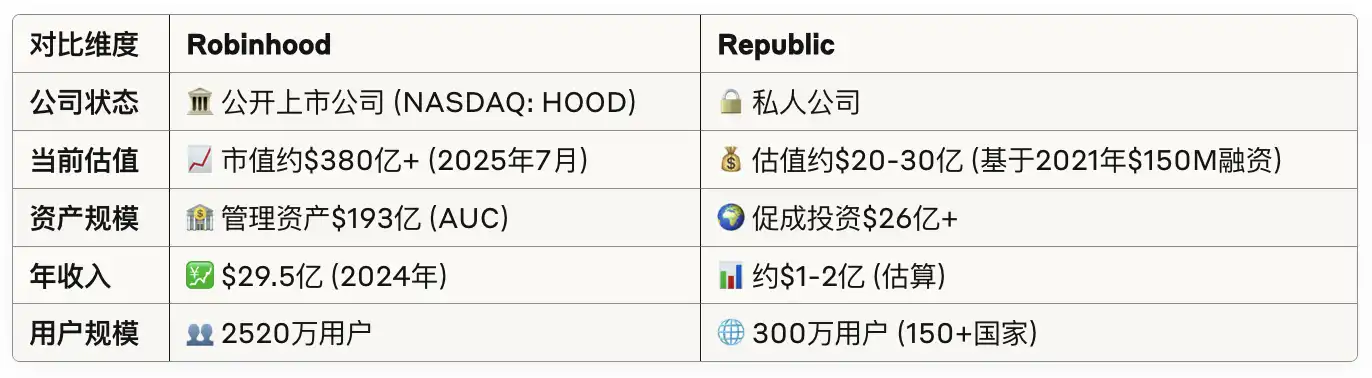
Robinhood VS Republic、資金調達プラットフォームと証券会社が出会う時?
Robinhood と Republic はどちらも非上場ユニコーンのオンチェーン証券化に注目しましたが、選択した道は全く異なっています。1つは米国の規制外で欧州市場で水面下で調査を行い、もう1つは既存の米国コンプライアンスの枠組みの中で慎重に舵取りをしています。両者の違いは、技術とコンプライアンス設計だけでなく、事業戦略とターゲットユーザーに反映されています。Republic は独自のベンチャーキャピタル部門と人脈を持ち、より早く、より独占的なプロジェクトリソースを獲得できる可能性があります。一方、知名度とユーザー規模を誇る Robinhood は、人気企業からの協力を引き付ける可能性を秘めています。投資家にとって、これは選択肢が増えることを意味しますが、同時に彼らの洞察力も試されることになります。投資家は、多くの選択肢の中から、どの企業が妥当な評価額を持ち、明るい見通しを持っているかを見極める必要があります。
海外における免除と現地規制
Robinhoodの株式トークン・プログラムは、米国における非上場証券投資に対する非常に厳しい規制のため、現在EUユーザーのみに開放されています。私募に参加できるのは、資産・収入基準を満たす認定投資家のみであり、企業は情報開示要件も遵守する必要があります。Robinhoodは欧州で事業を展開することで、比較的緩やかな現地規制環境を活用し、一般ユーザーにプライベート・エクイティへのエクスポージャーを提供することを可能にしました。これらのトークンは、Robinhoodがブロックチェーン企業Arbitrumと共同で発行したもので、イーサリアム・レイヤー2ネットワーク上で稼働し、取引時間を24時間年中無休に拡大しています。また、取引可能なトークン数を年内に数千枚に拡大する予定です。この野心的な取り組みは、米国の規制を回避し、世界中の証券ブロックチェーン革命をリードするというRobinhoodの戦略を反映しています。
Republicはほぼ逆の道を歩み、現行の米国証券法(Reg CF/Dなど)の例外規定に完全に準拠した製品設計を行い、Mirror Tokenを法的に規制された証券としています。つまり、RepublicのMirror TokenはそれぞれSECに開示書類(Form Cなど)を提出し、FINRAの審査を受ける必要があります。Reg CFモデルでは、1回の資金調達額が制限され、ロックアップ期間も長いため(規模と流動性は間違いなく制限されます)、米国だけでなく一部の海外の個人投資家も合法的に参加できます。「まずコンプライアンス、そして拡大」という考え方、Republicの規制上のレッドラインに対する綿密な把握、そして豊富な経験(JOBS法成立以来、同社のチームはこの分野に深く関わっています)がそれを支えています。
対照的に、Robinhoodは規制裁定の高速レーンを選択し、Republicは規制の檻の中で踊っていました。短期的には、前者は進展のペースが速く、潜在市場も大きいものの、コンプライアンスの不確実性が高い。後者はやや遅いものの、段階的に合法性を強化し、将来の本格的な普及に向けた基盤を築く。
株式保有 vs. インカムボンド
Robinhoodの株式トークンは、本質的には株式証書である。Robinhoodは対象企業の株式を自社またはSPVを通じて保有し、一定の割合の経済的権利に相当するオンチェーントークンをユーザーに発行する。Robinhoodの広報担当者によると、これらのトークンは個人投資家に「プライベートマーケットへの間接的なエクスポージャー」を提供し、Robinhoodが管理するSPVの株式によって支えられている。したがって、Robinhoodは「カストディアンブローカー」の役割を果たしており、ユーザーはRobinhoodの保有株式の「インカム権の一部」を購入していると考えられる。将来、対象企業が上場または売却されると、Robinhood は SPV 保有分を清算して収益を実現し、それをトークン保有者に再分配する可能性があります。
対照的に、Republicのミラートークンは、事前に合意されたリターンを伴う債券または「契約」に近いものです。Republicは、同額の裏付け株式を保有する必要はありません。イベントが発生した際に、トークン保有者の数と割合に応じて合意された金額を支払うだけで済みます。Republicは、裏付け株式の全額を1:1の比率で保有するとは明示的に述べていません。理論上は、株式の一部をヘッジするか保有するかを選択できるため、より柔軟な運用が可能です。
しかし、この設計は、投資家が発行体の信用リスクを負い、Republicが将来にわたって債務を履行し、返済する能力があると信じる必要があることも意味します。これは、両者とユーザーとの関係の法的性質にも反映されています。Robinhoodモデルでは、ユーザーはSPVを通じて間接的に株主権を持つ信託受益者になる可能性がありますが、Republicモデルでは、ユーザーはRepublicの債権者であり、対象企業と直接的な法的関係はありません。
Robinhoodのモデルは、従来の「代理株式保有」に近いものです。これは、利益の一致と信頼性という点でより直感的かもしれませんが、多くの国では遵守が難しい場合があります。Republicのモデルは、革新的な契約を通じて直接的な株式発行を巧みに回避し、規制リスクは低くなりますが、発行体にはより高い信頼性が求められます。
証券会社の拡大 vs. プライベートエクイティのエコシステム
暗号資産の強気相場と米国株式の小売ブームを経験した後、Robinhoodのユーザー取引活動は近年減少しています。株式/株式トークン化の導入は、ユーザーの定着率と収益源の増加に役立ちます。このニュースの発表後、Robinhoodの株価は約10%急騰し、上場以来の最高値を記録しました。 RobinhoodのCEO、ヴラド・テネフ氏は、株式のトークン化を「より大きな計画の種」と捉え、複数のユニコーン企業が「トークン化革命」への参加に関心を示していると主張しています。
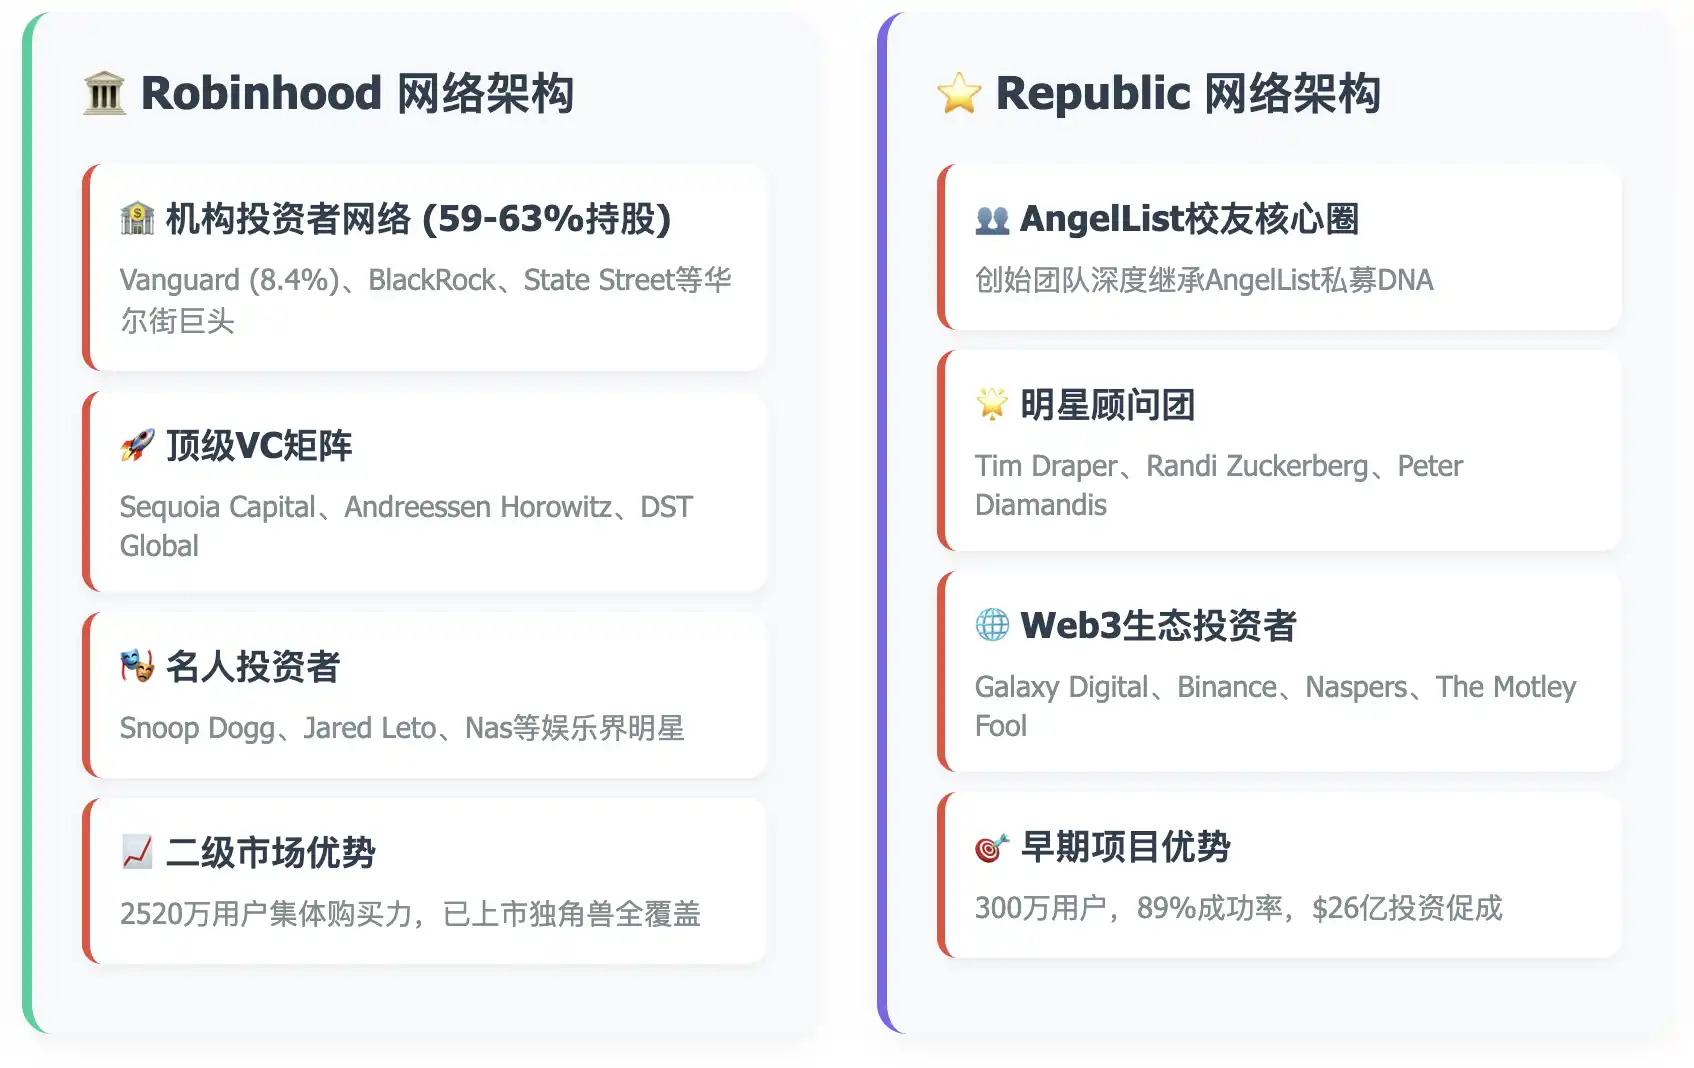
Robinhoodの野望は、グローバルに接続されたオンチェーン証券取引プラットフォームを構築し、従来の証券会社から暗号金融のイノベーターへとポジションを引き上げることです。Robinhoodは上場企業としての地位を活かし、ウォール街の伝統的な金融機関から幅広い支持を得ています。機関投資家は株式の59~63%を保有しており、バンガードやブラックロックといった資産運用大手も含まれています。これにより、上場済みの元ユニコーン企業の株式に迅速にアクセスできます。
対照的に、RepublicによるMirror Tokenの立ち上げは、より自然な流れと言えるでしょう。Republicはプライベートエクイティに特化したプラットフォームであり、スタートアップの資金調達や初期投資家を支援してきました。近年のIPO冬の長期化と、多くのスタースタートアップ企業の上場延期により、プライマリーマーケットとセカンダリーマーケットの分断は一般投資家の「疎外感」を募らせています。Republicはこの痛点を認識し、既存のエコシステム内の「IPOリソース」を個人投資家に直接開放しました。Mirrorモデルを通じて、Republicは企業の許可や参加なしに関連商品を発行できるため、人気ユニコーン企業をプラットフォーム上で資金調達するためのロビー活動を行うことなく、これらの企業を対象とした投資商品を設計できます。したがって、Mirror TokenはRepublicにとって製品イノベーションであるだけでなく、プロジェクトファイナンスのマッチングから投資機会の積極的なパッケージ販売まで、ビジネスモデルにおける画期的な進歩でもあります。
Republicは、AngelList Alumni(Paypal Mafiaのようなもので、特定の組織ではありません)の深いルーツを通じて、独自のプライベートエクイティエコシステムを構築しました。さらに、DFJ創設者のティム・ドレイパーを含むスターアドバイザリーチームを擁し、投資ポートフォリオはTesla、SpaceX、Coinbase、さらにはRobinhood自身にまで及び、稀有なクロスプラットフォームの影響力を形成しています。マーク・ザッカーバーグの姉であるランディ・ザッカーバーグと、SpaceXなどの民間航空宇宙企業や最先端技術のコンペティションを促進するXPrize Foundationの創設者であるピーター・ディアマンディスは、比較的豊富な初期ユニコーン企業の株式リソースをRepublicに提供しています。
投資民主化の未来
現在の投資市場の潮流はますます「自由化」へと向かっていますが、それに伴う課題も存在します。 Robinhoodのような大手証券会社は、既存のユーザー基盤とブランド力で圧倒的な存在感を誇っています。彼らの製品はローンチ後、多くの個人投資家の注目を集め、OpenAIに公式声明を発表させるほどでした。しかし、多くの「株式トークン化」プロジェクトが類似しているのに対し、課題は、そのモデルが長期的に規制当局に認められるかどうかが依然として不透明であるということです。米国証券取引委員会(SEC)は、一般個人投資家による非上場株式への投資を明示的に許可したことはありません。
Republicは長年にわたりSEC/FINRAと緊密に連携しており、規制のグレーゾーンにおける探究は比較的慎重かつ安定的です。Mirror Tokenは、ある程度「安全」に見えるReg CFなどの規則を活用することで飛躍的な進歩を遂げてきましたが、「5,000米ドル」という投資市場規模の上限も大きな制約となっています。
業界動向の観点から見ると、今年に入り、Krakenをはじめとする規制遵守を徹底した暗号資産機関も、米国以外のユーザー向けに同様の株式トークン取引を開始し始めており、「オンチェーン証券」も徐々に台頭しつつあります。しかし、規制の枠組みの改善には時間がかかるでしょう。かつてSECの元職員は、個人投資家がプライベートエクイティ市場に参加できるようにすることが一般的な傾向であり、鍵となるのはイノベーションと投資家保護のバランスを取ることだと公言していました。
今後の具体的な規制内容はまだ不明ですが、両者の競争が金融市場をよりオープンで効率的な方向へと進化させ、従来のセカンダリー市場と新興の暗号資産市場の境界がますます曖昧になっていることは確かです。未来の金融パラダイムをめぐる戦いは、まさに始まったばかりです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事