バーンスタインがマイクロソフトを分析:Azureの成長率は45%に上昇、Copilotのシート数は3000万を突破、マイクロソフトのAI商業化はさらに加速

TL;DR
· マイクロソフトのFY26第4四半期決算とFY27第1四半期ガイダンスが市場予想を上回り、時間外取引で株価は一時約9%上昇。
· Azureの第1四半期の固定為替レートでの成長率ガイダンスは約45%、Copilotの有料シートは3000万を突破。
· 設備投資の引き下げは主に会計基準の影響によるもので、AI需要と現金還元が依然として最大の論点。
マイクロソフトのFY26第4四半期決算と次四半期ガイダンスが同時に市場予想を上回った後、Bernsteinはマイクロソフトの「アウトパフォーム」評価を維持し、目標株価を646ドルから647ドルへ小幅に引き上げた。その核心理由は、AzureとCopilotという2つのAI主力事業が依然として加速していることにある。
目標株価がわずか1ドルの引き上げに留まったことは重要ではない。より重要なのは、マイクロソフトが市場が最も関心を持つ2つの質問に答えたことだ:AI需要は依然として実在するのか、AIインフラ投資がキャッシュフローを圧迫するのか。
マイクロソフトの公式決算によると、FY26第4四半期の総収入は900.07億ドル、営業利益は406.03億ドル、GAAPベースの希薄化後EPSは4.81ドル。AP通信の報道によると、決算発表後、マイクロソフトの株価は時間外取引で一時約9%上昇した。市場の反応はまず、クラウド事業とAI商業化の数字が同時に予想を上回ったことによるものだ。
Azureは消化期に入らず、第1四半期ガイダンスは45%へと加速を継続
Azureは今回の決算で最も直接的な注目点だ。
FY26第4四半期、Azure and other cloud servicesの収入は固定為替レートで前年同期比43%増加した。さらに重要なのは、マイクロソフトが示したFY27第1四半期のAzure固定為替レート成長率ガイダンスが約45%であることだ。Bernsteinの試算では、このガイダンスは市場予想を約400ベーシスポイント上回っている。
少なくともマイクロソフトが示した短期受注と生産能力の状況から見ると、クラウド事業はまだ外界が懸念する「AI消化期」に入っていない。経営陣は電話会議で、顧客需要は引き続き利用可能な生産能力を上回っており、生産能力が依然として現在の主要な制約要因であると述べた。
投資家にとって、この数字の意味は非常に直接的だ:マイクロソフトが過去数四半期に大規模に建設したAIデータセンターは、すぐに遊休リスクにはなっていない。むしろ逆に、生産能力は依然として不足しており、Azureの成長は供給制約に直面し続けている。
Microsoft Cloudの第4四半期収入は593億ドルに達し、前年同期比27%増加し、総収入の半分以上を安定的に貢献している。クラウド移行という従来の主力事業は終わっておらず、AIが成長を再び押し上げているに過ぎない。
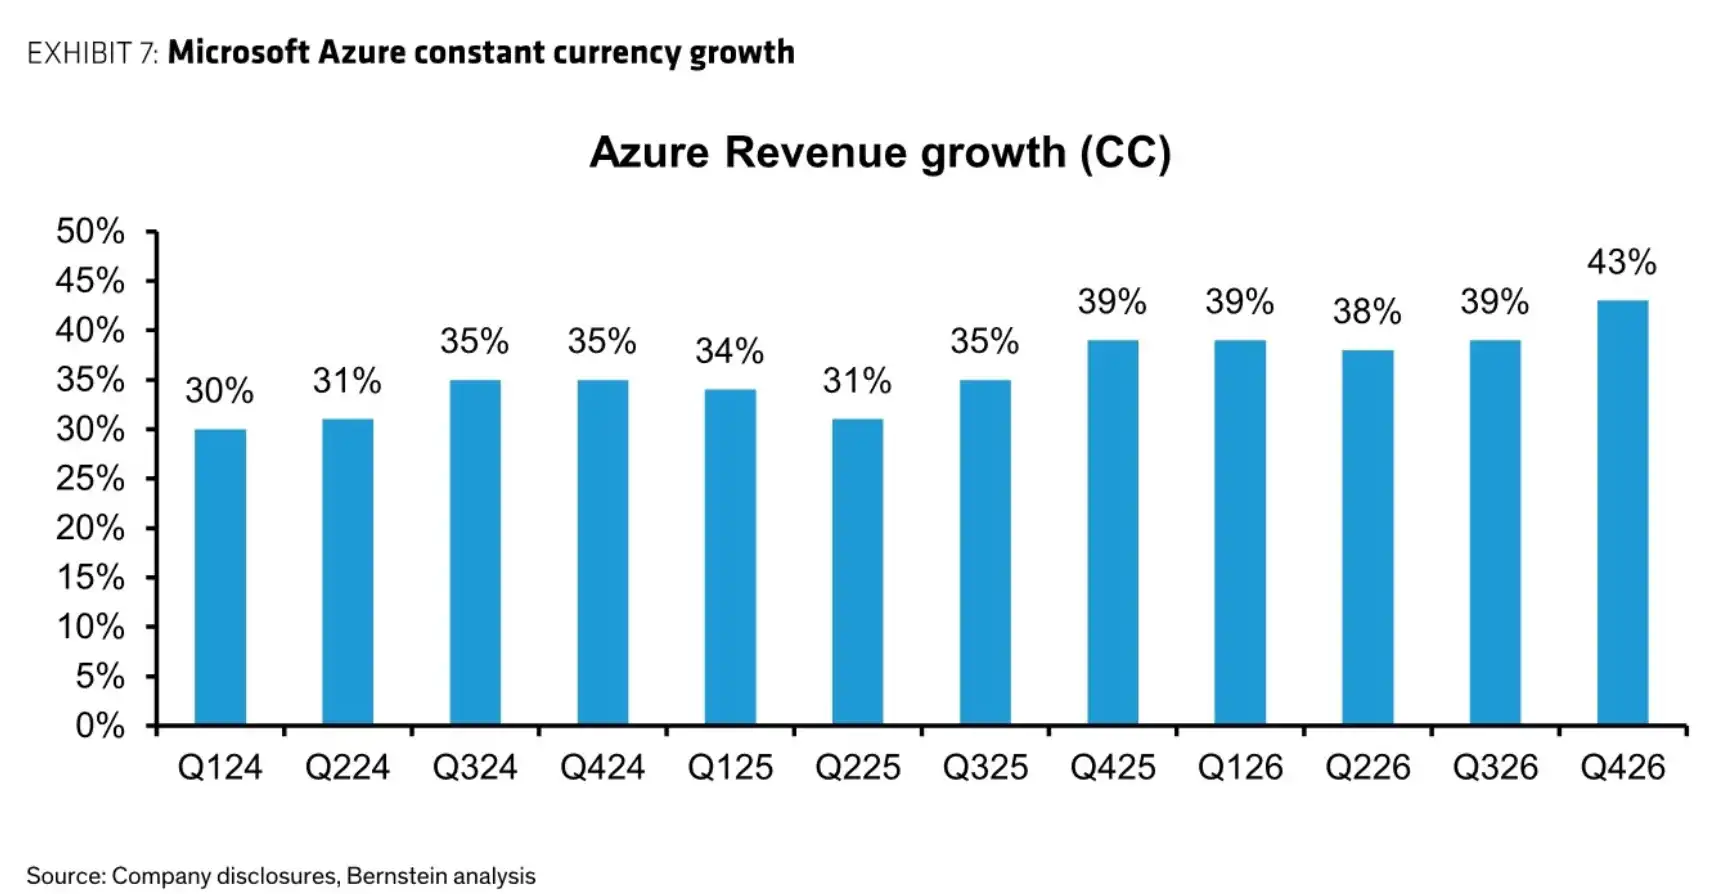
Azureの定率為替ベースの収入成長率は30%-35%のレンジからQ4には43%に上昇し、Q1ガイダンスはさらに約45%に引き上げられた。
受注指標もこれを裏付けている。商業残存履行義務(RPO)は前年同期比84%増の6780億ドルに達した。OpenAIやフロンティアモデル企業の影響を除外しても、RPOは前年同期比25%増となり、エンタープライズ顧客の貢献は四半期ベースで増加した。
この内訳の分解は重要だ。市場はマイクロソフトのAIクラウド成長がOpenAIなどの少数のフロンティアモデル顧客に過度に依存しており、これらの顧客の投資ペースが変わればAzureの収入が圧迫される可能性があると懸念してきた。しかし、この部分を除外してもエンタープライズ顧客は成長しており、需要が単一の大口顧客だけから来ているわけではないことを示している。
Copilotシート数が3000万を突破、SaaSへのAI影響懸念が後退
もう一つの予想を上回る数字はMicrosoft 365 Copilotから来ている。
マイクロソフト経営陣は、Microsoft 365 Copilotの有料シート数が3000万を超えたことを確認した。Bernsteinによると、この数字は市場が期待していた「2500万以上」を上回り、前四半期の2000万超からも明確に増加している。
これはマイクロソフトにとって、単にAIツールを多く売ったという意味だけではない。過去1年間、ソフトウェア企業に対する市場の懸念の一つは、AIが従来のSaaSのシートモデルを弱体化させ、企業が一人当たりのソフトウェア支出を削減するかどうかだった。Copilotシートが引き続き成長していることは、少なくともマイクロソフトがAI機能を既存のエンタープライズソフトウェアエコシステムに組み込み、より高いユーザー単価で収益化できることを示している。
M365 Commercial cloudの第4四半期報告ベースの成長率は14%、調整後は約16%の成長となった。収入改善は主にE5、E7プランのアップグレードとCopilotの採用によるものだ。マイクロソフトは単独のAIプラグインを販売しているのではなく、AI機能を既存のエンタープライズソフトウェアプランにバンドルし、顧客の各シートあたりの支出を引き上げている。
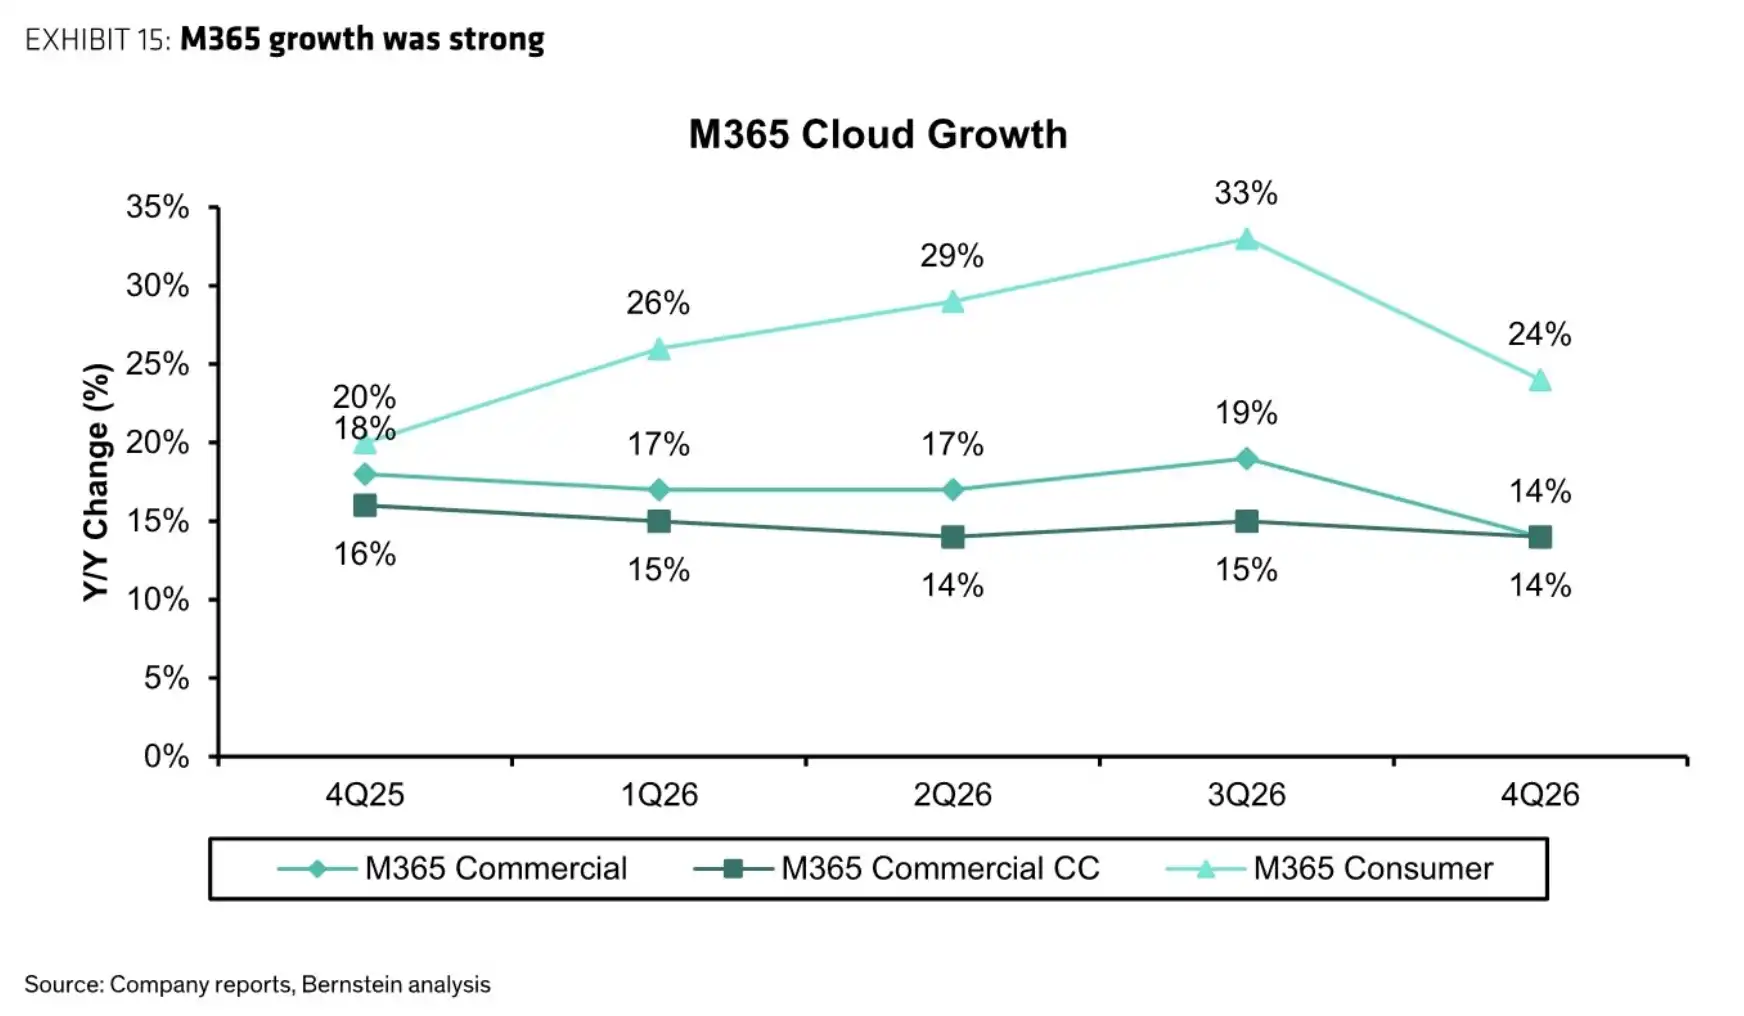
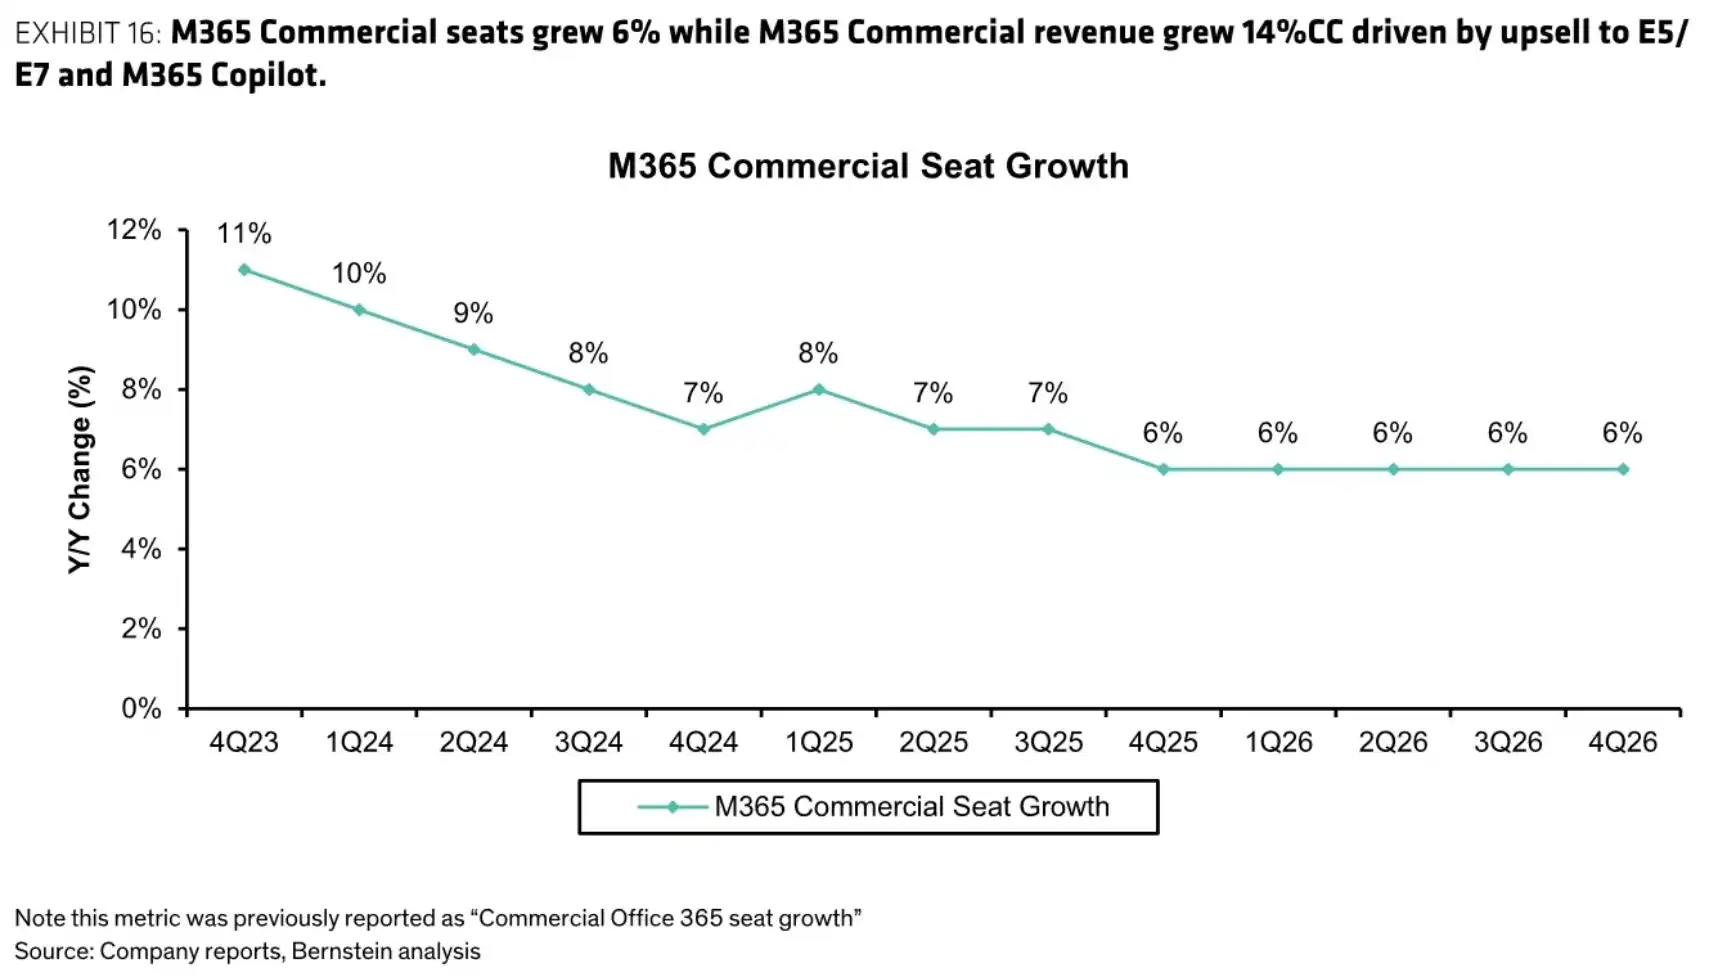
M365商業クラウドの成長が改善し、Copilot有料シート数は15M、20Mから30M超に増加した。
GitHub Copilot もユーザーベースを拡大しており、ユーザー数は5000万人に達し、徐々に「サブスクリプション+従量課金」のハイブリッド価格モデルへ移行している。開発者向けAIツールの収益は固定シート数に依存するだけでなく、利用量にも連動し始めている。
ただし、Copilotの数字には依然として限界がある。3000万を超える有料シートは採用が加速していることを証明しているが、すべてのエンタープライズ顧客が長期的にAIソフトウェア予算を拡大することを直接証明するものではない。収益への持続的な貢献ができるかどうかは、更新率、利用頻度、企業内の導入規模にかかっている。
資本支出は一見減少に見えるが、実際のAI拡大にブレーキはない
決算報告で最も誤読されやすい数字は資本支出だ。
マイクロソフトはCY26の資本支出見通しを約1750億ドルに調整し、従来の約1900億ドルから引き下げた。表面的には、これはAI投資の減速に見える。しかしマイクロソフトは、FY27以降、データセンターとオフィスビルの推定耐用年数を15年から25年に延長し、それに伴い多くのデータセンターリースがファイナンス・リースからオペレーティング・リースに転換されたと説明している。耐用年数の影響を除けば、CY26の資本支出投資見通しは変わらない。
言い換えれば、引き下げは主に会計およびリース分類の口径変更によるものであり、マイクロソフトがAIデータセンター建設を削減することを意味するものではない。
実際の投資強度をより明確に示すのは次四半期のガイダンスだ:FY27第1四半期の資本支出は依然として500億ドルを超える見込みである。第4四半期の総資本支出は約410億ドルで、そのうち現金によるPPE取得は358億ドル、約3分の2がGPU、CPUなどの短期資産に充てられている。
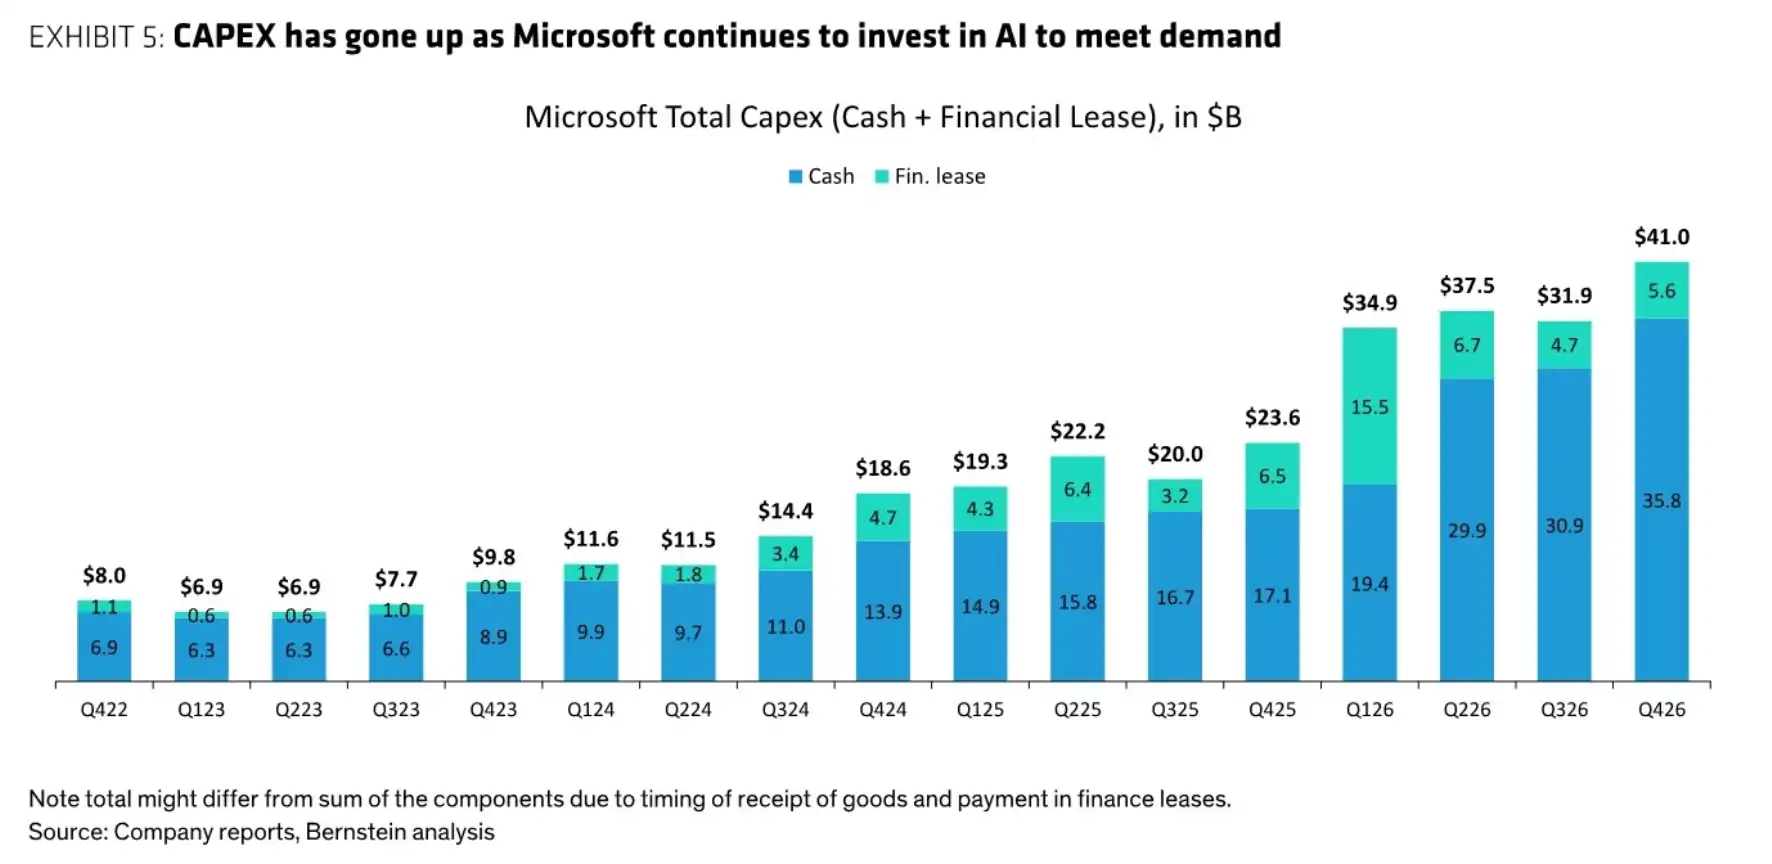
Q4の総資本支出は約410億ドル、現金によるPPE取得は約358億ドル、約3分の2がGPU、CPUなどの短期資産に投資された。
資本支出にブレーキがない以上、市場がキャッシュフローを問いただすのは自然な流れだ。マイクロソフト経営陣はFY27のフリーキャッシュフローが引き続きプラスを維持すると予想しており、これはAI投資ピーク期にフリーキャッシュフローがマイナスに転じた一部のハイパースケールクラウドベンダーとは対照的である。
Microsoft Cloudの粗利率は65%で、AIインフラ投資の影響により前年同期比3ポイント低下したが、Azureの効率は依然として改善している。Copilotのワークロードスループットは年内に4倍向上し、ユニットあたりの提供コスト削減にも寄与している。第4四半期時点で、マイクロソフトのプラットフォームは1万1000以上のAIモデルをサポートしており、主要な研究所、オープンソースモデル、自社モデルをカバーしている。
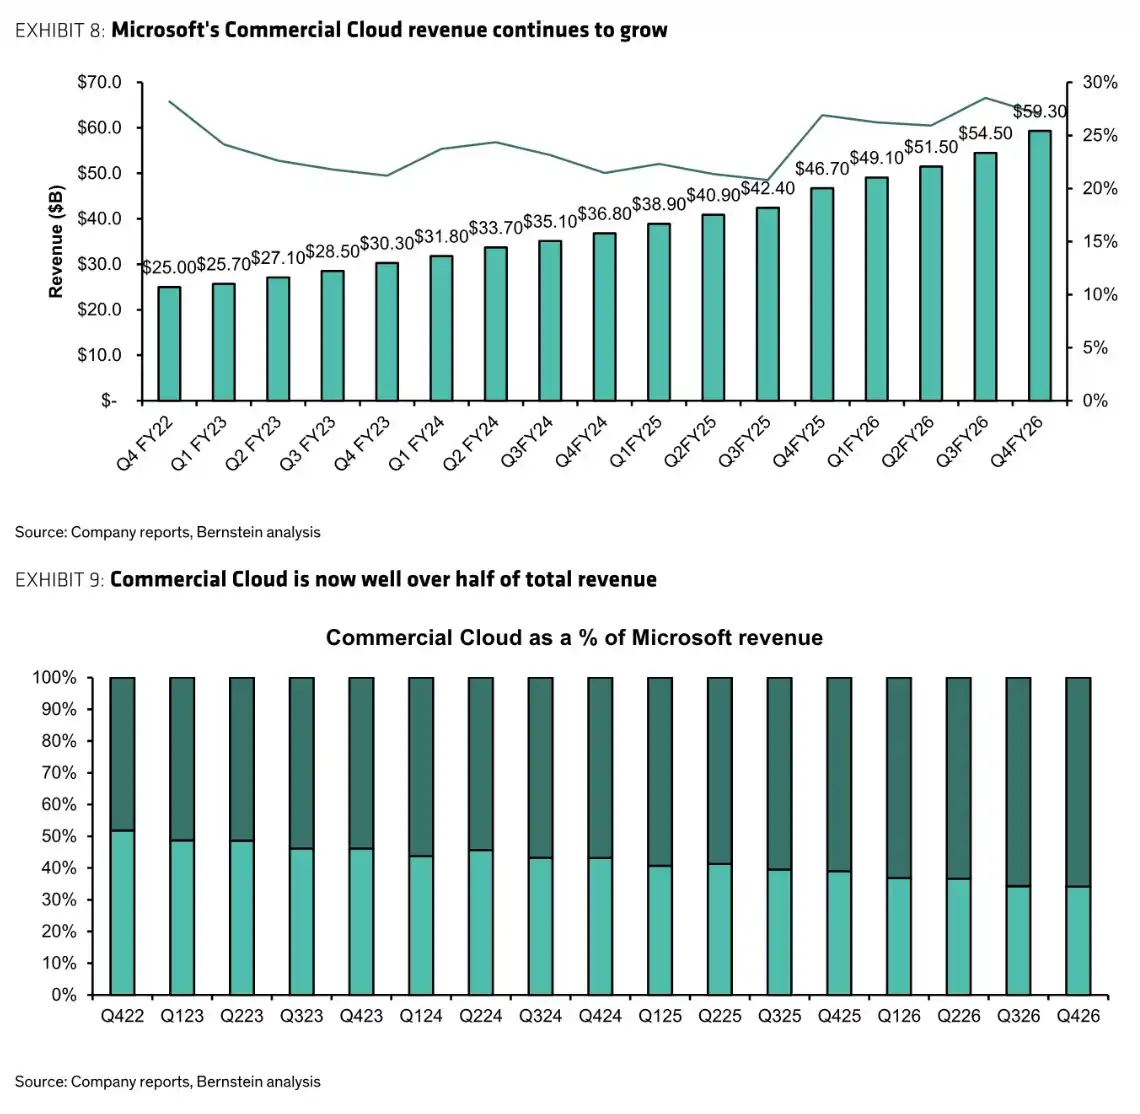
マイクロソフトクラウドの第4四半期売上高は593億ドル、前年同期比27%増で、総売上高に占める割合は半分を超えた。
これもバーンスタインが引き続きマイクロソフトに強気な理由だ。AI収益が引き続き好調で、フリーキャッシュフローがプラスを維持する限り、マイクロソフトは多くの同業他社よりもAIインフラサイクルの変動に耐えられる。
AI需要はまだ伸びているが、資本収益は依然として試練に直面
今回の決算は市場の不安を和らげたが、すべての論争を解消したわけではない。
最も直接的なリスクは依然としてAI需要が予想を下回ることだ。現在マイクロソフトが示すシグナルは需要が供給を大幅に上回り、RPOは力強く成長し、Copilotのシート数も増加を続けている。しかし、企業のAIアプリケーション導入が予想より遅れたり、フロンティアモデル企業の支出が減速したりすれば、データセンターとハードウェアへのコミットメントの回収期間は長期化する。
もう一つのリスクは資本支出の実際の柔軟性から生じる。マイクロソフトはデータセンターとハードウェアへのコミットメントに一定の調整余地があると強調しているが、AIインフラ構築サイクルにおいて、GPU、CPU、電力、データセンターのリースは事前に固定化する必要があることが多い。需要が予想を下回った場合、その柔軟性が資本収益を十分に保護できるかどうかは依然として不確実性が残る。
バリュエーションにも完全にプレッシャーがないわけではない。バーンスタインの試算によると、マイクロソフトのFY27とFY28の売上高はそれぞれ3926.3億ドルと4663.35億ドルと予想され、調整後PERは約19.6倍と16.3倍となる。このバリュエーションは誇張ではないが、前提としてAzureが高い成長を続け、Copilotの浸透が進み、AI投資がキャッシュフローを著しく侵食しないことが条件だ。
今回の決算が示す答えはむしろこうだ。マイクロソフトのAIストーリーはまだ加速しており、現時点では資本支出に押しつぶされていない。しかし、これはまだ「AIバブル崩壊」の最終的な証拠ではない。真の試練は、これらの計算リソースへの投資が持続的に企業向け支払い、クラウド収益、フリーキャッシュフローに転換できるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事