ストラテジーが株価指数から除外され、パッシブ売りは一体どれほど大きいのか

TL;DR
· 2026年11月11日、MSCIは指数審査結果を公表し、StrategyのA種普通株式がMSCI米国指数の除外リストに入り、2026年11月30日の取引終了後に発効する。
· 根拠はMSCIの「非事業会社」スクリーニング:ビットコインが資産の9割以上を占め、2会計年度連続で基準を満たさないため、ファンド型発行体として扱われる。パッシブファンドは株を売る必要があるが、会社はコインを売る必要はない。
· 関連銘柄:MSTR、Metaplanet、Yellow Cake、ビットコイン現物とIBIT。JPモルガンの28億ドルは2025年の旧案の試算。
2026年11月11日、MSCIは11月のグローバル標準指数審査結果を公表し、StrategyのA種普通株式がMSCI米国指数の除外リストに現れ、変更は2026年11月30日の取引終了後に発効する。情報は米国市場の取引終了後に発表され、MSTRは時間外で一時1.5%から2.6%下落した。会社の10月末の四半期決算はすでにこの段階を予想していた。再評価すべきは同社が保有する85万枚のビットコインではなく、この銘柄のパッシブポートフォリオにおける位置づけである。
MSCIが引いた線:ファンド型会社は株式指数に入れない
まずメカニズムを明らかにする。MSCIはまず、ある会社に実質的な事業資産があるかを見る。割合が半分未満の場合は、さらに一連の財務比率を照合し、大半が基準を満たさなければファンド型発行体として扱い、株式指数への組み入れを行わない。すでに指数に入っている構成銘柄は、さらに2会計年度連続で基準を満たさなかった場合にのみ除外される。
スクリーニング基準は以前に確定しており、今回の審査は新基準に従って執行された。Strategyの貸借対照表ではビットコインが総資産の約9割以上を占め、ソフトウェア事業は金庫に比べて取るに足らず、連続してスクリーニングを通過できないのは意外ではない。以前から潜在的な削除リストに載っていた。
市場が挙げた同じ批次のリストには、日本のMetaplanetや、ウランを保有する英国企業Yellow Cakeも含まれる。Yellow Cakeは暗号資産と無関係であり、この細部は極めて重要だ。MSCIが引いたのは「資産の包装」と「事業会社」の境界であり、ビットコインに個別の規則を設けたわけではない。
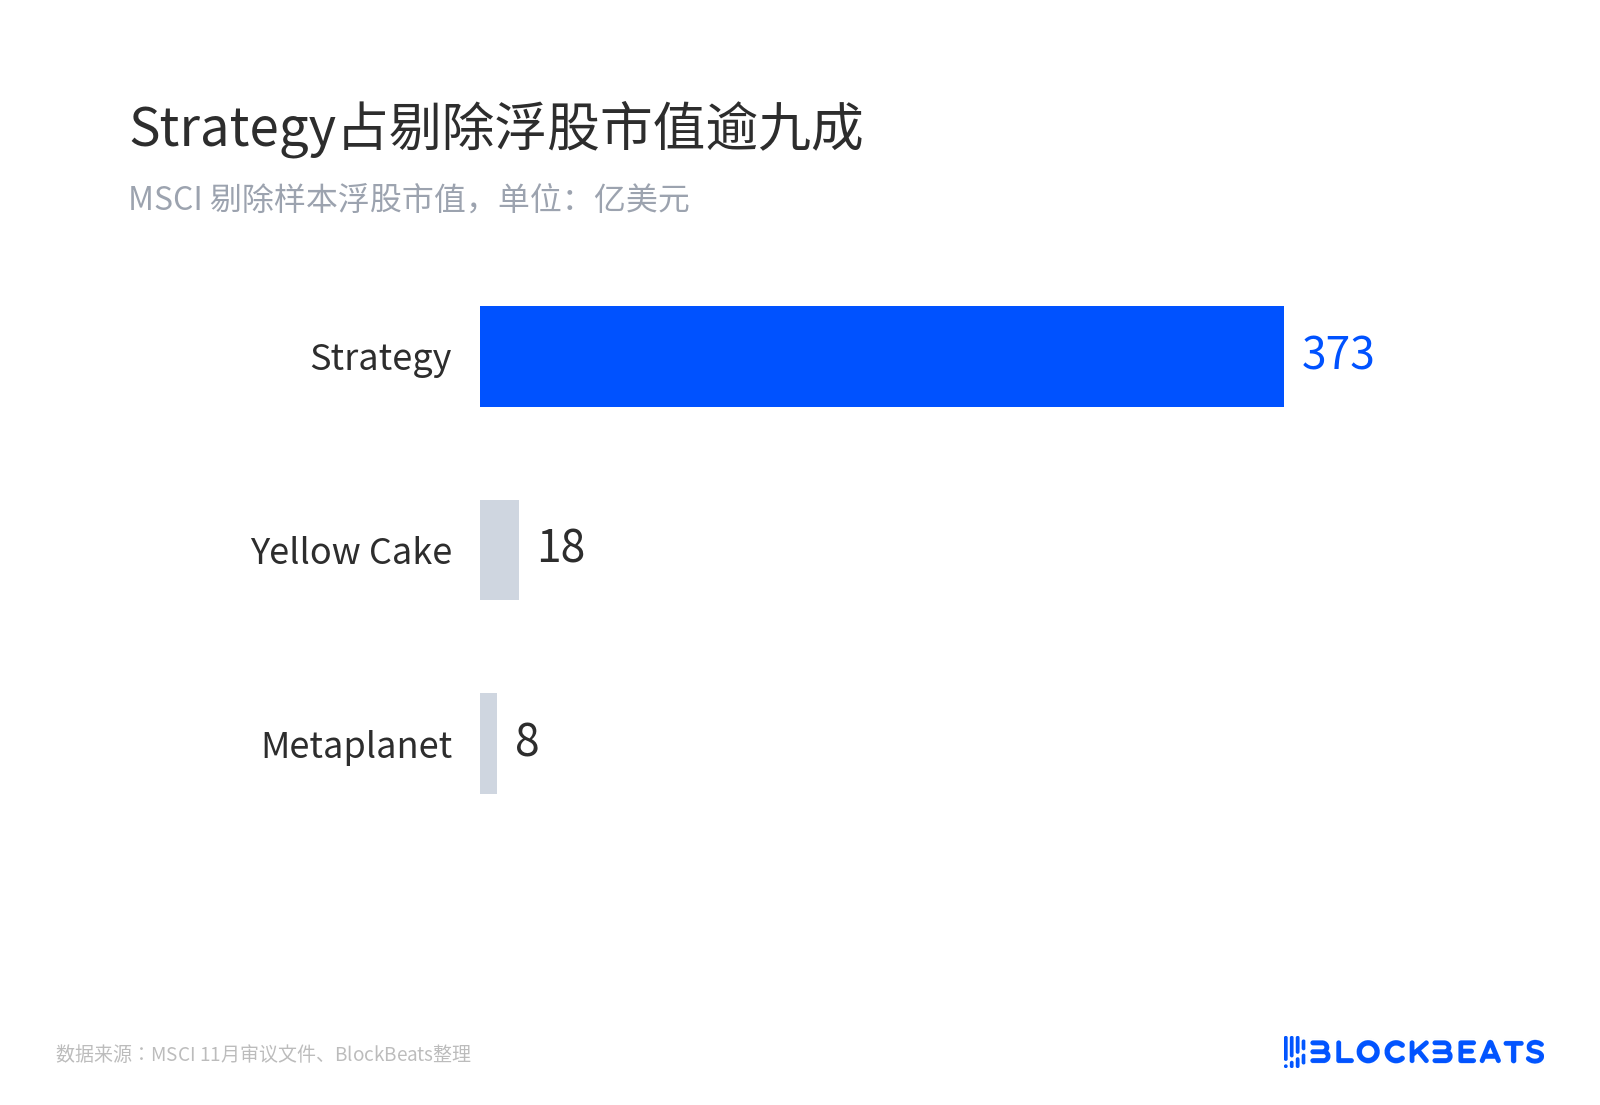
Strategyが除外浮動株を占める
意見の相違もここにある。MSCIの立場は規則の文本に書かれており、こうした発行体はよりファンドに近く、株式ベンチマークに残すべきではないというものだ。Strategyは協議回答の中で、規則がデジタル資産金庫会社に対する差別を構成すると非難し、ビットコイン金庫は米国会計基準に従って事業セグメントとして報告されていると強調し、除外は「事業に意味のある影響を与えない」とした。
しかし、同社の同時期の四半期報告書はまた、除外指数が株価を押し下げ、流動性と資金調達能力を弱める可能性があると示唆している。この二つの文は並べて読む必要があり、前の文だけを引用すると楽観的すぎる結論に至る。
28億ドルは旧案の試算であり、会社側の見方は約1300万株
公告後に最も広く流布したのは、JPモルガンが示した28億ドルの受動的売りだ。この数字はNikolaos Panigirtzoglouチームの2025年11月のレポートに由来し、当時の「デジタル資産が総資産の半分以上なら除外」という旧案に対応しており、レポートは他の指数が追随すればさらに約88億ドルが加わると推算している。いずれの数字も前提を伴うものであり、今回の実際の流出規模ではない。
会社側の見方はより小さい。以前の諮問回答で、StrategyはMSCIグローバル指数を追跡するファンドが約1300万株を保有し、基本株式の3.1%を占め、1日の出来高にも満たず、122ドルで換算すると約16億ドルになると述べた。金額は調査側が現値で換算したものであり、会社側は株数と比率のみを示している。
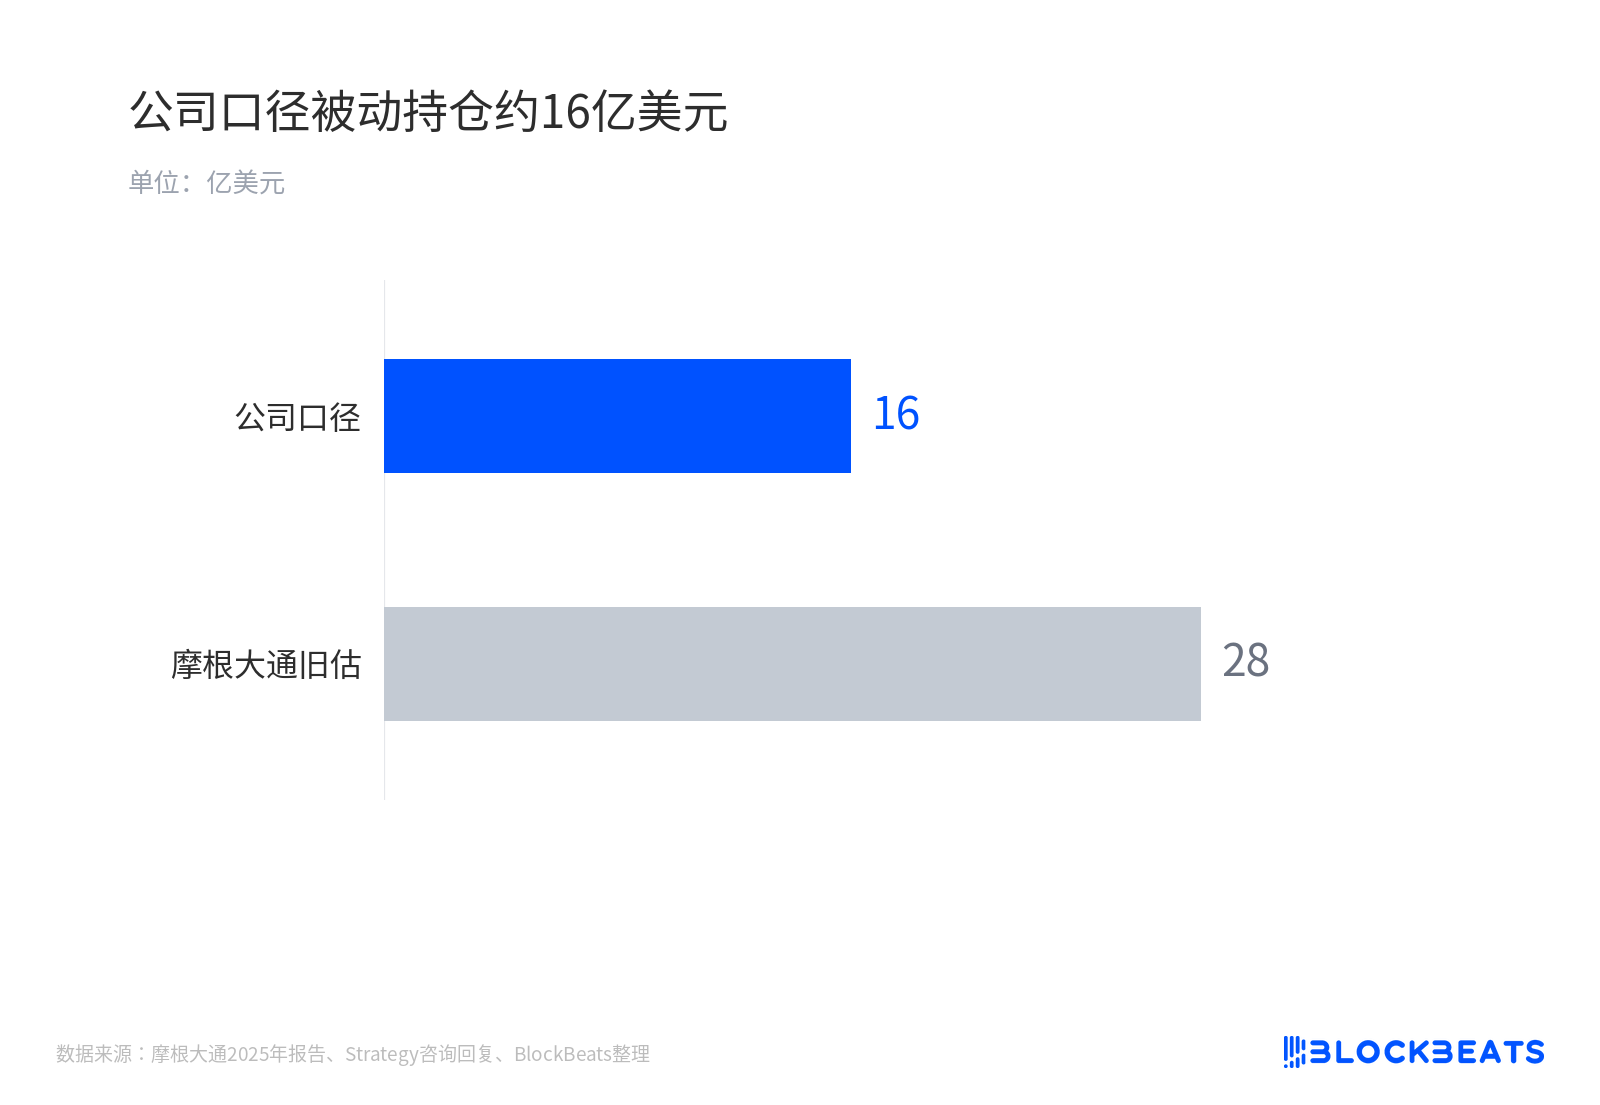
会社側の見方では受動的保有は約16億ドル
方向性は確定している。MSCI米国、ワールド、ACWI指数を追跡するパッシブファンドは11月30日の取引終了までに売却しなければならない。指数にもはやこの銘柄が含まれていないからだ。アクティブファンドは制約を受けない。11月時点で、MSTRは依然としてナスダック100の構成銘柄に含まれており、S&P500は一般に認められた会計基準における利益要件を満たしていないため、一貫して組み入れられていない。
ディスカウントの下では、株を発行してコインを買うのはそもそも経済的でない
資産側への伝導は、プレミアムのフライホイールが断たれることではなく、ディスカウントがさらに深まる可能性があることだ。mNAV(株価の保有純資産に対する比率)は現在1を下回り、時価総額と保有時価総額の粗い口径で約0.82であり、債務は控除していない。
保有側では、直近の開示日時点で同社は850,364枚のビットコインを保有し、コストは約641.6億ドル、平均価格は75,456ドルである。ビットコインは当時7.4万ドル付近で、平均価格を下回り、保有は含み損の状態にあり、執筆時点の価格で換算すると約629億ドルであり、依然として時価総額ベースである。
ディスカウント状態では株を発行してコインを買うのはそもそも割に合わず、増資は1ドルの純資産で1ドルの現金を得られないことに等しく、既存株主にとっては希薄化となる。指数の地位が消えた後は受動的な買いが一層減り、ディスカウントがさらに広がれば、ATM増発はより始動しにくくなる。
11月30日までに、売り圧力もフォローアップもまだ実現していない
パッシブリバランスは11月30日の引け前に集中しており、先走りの程度が実際の売り圧力が28億ドルや16億ドルからどれだけ離れているかを決める。これらの数字はあくまで参照枠に過ぎない。
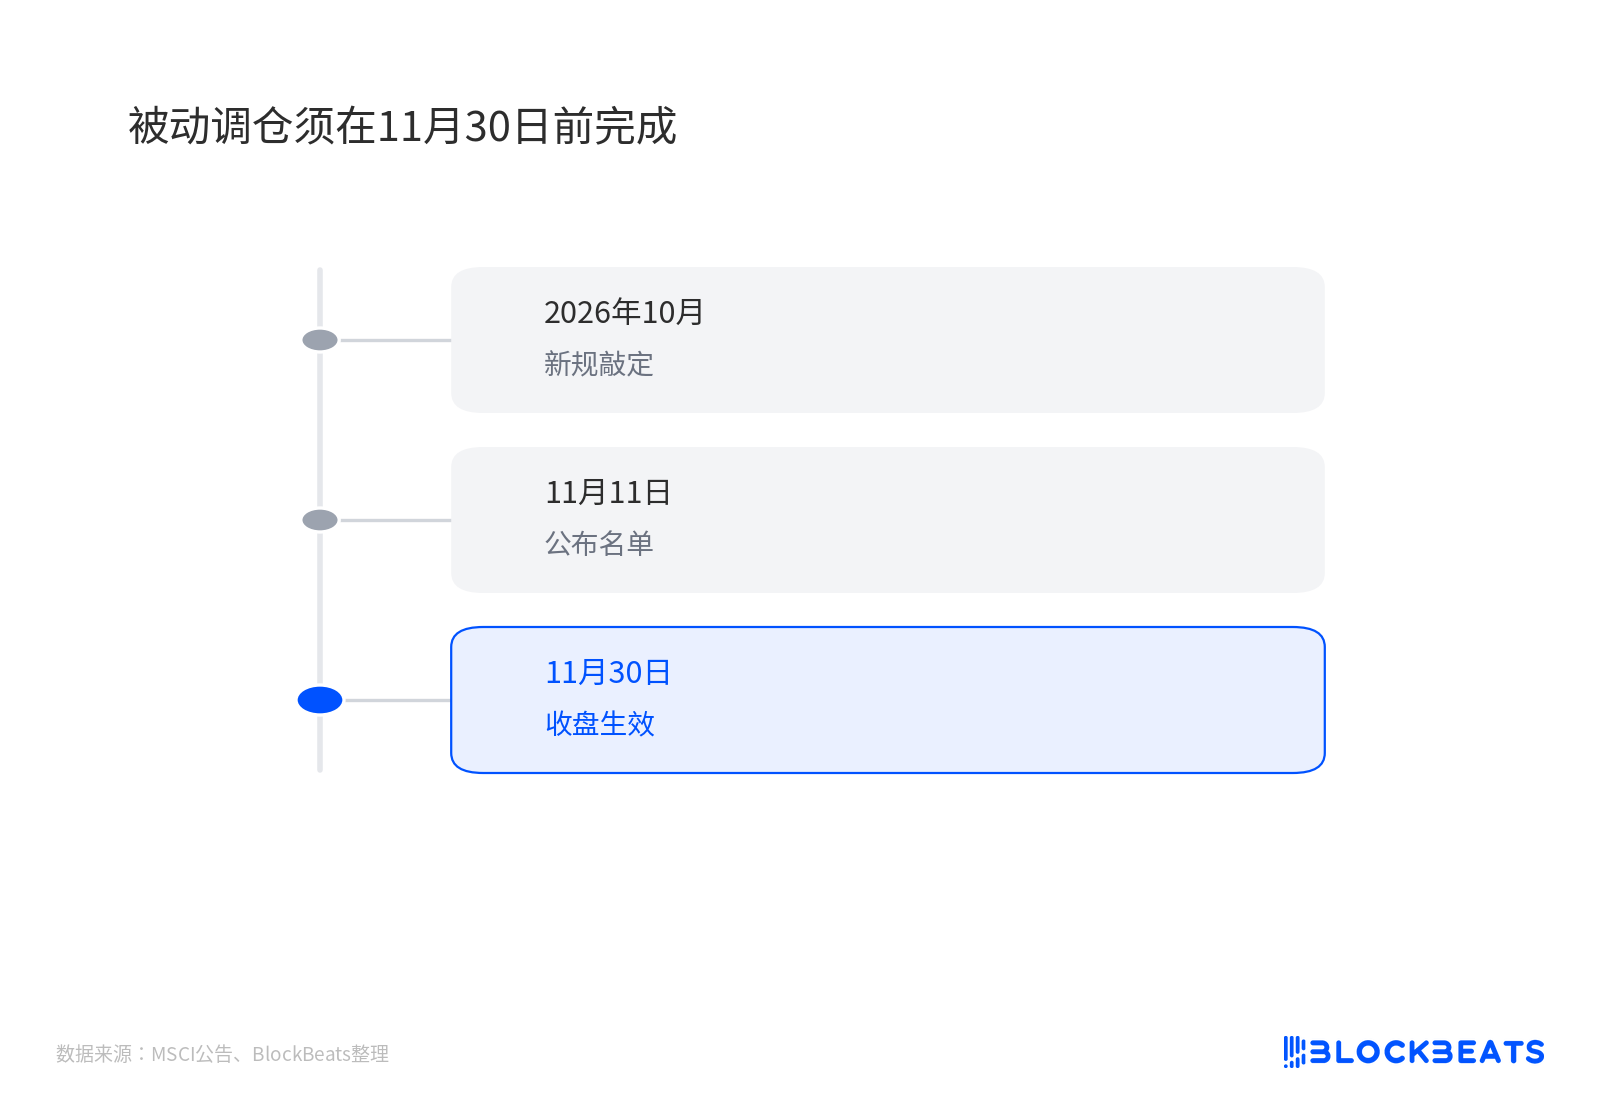
パッシブリバランスは11月30日までに完了する必要がある
より注目すべきは指数レベルでのフォローアップだ。S&Pダウ・ジョーンズ・インディシーズとFTSEラッセルはこれまで公式に表明しておらず、「他の指数も複製する」を既成事実として扱うのは、可能性を結果として書いてしまうことだ。MSCIも個別企業ごとにスクリーニング過程を逐一説明しておらず、外部はリストとルール文書から推測するしかない。
企業レベルでの観察ポイントはディスカウントと資金調達だ。ディスカウントがさらに拡大し、増資が長期的に停止すれば、デジタル資産金庫が株式発行でコインを買うモデルは減速からギアチェンジへと変わる。これは一度のリバランスの影響よりも長く続く。逆に、MSTRがデジタルクレジットなどのツールで資金調達のペースを維持できれば、除外は事前に織り込まれた一度のイベントに過ぎなくなる。
ビットコイン現物には強制的な売り注文はなく、この点は株式とは分けて見る必要がある。コイン価格に伝導するのはセンチメントと同業の資金調達能力であり、指数ファンドの機械的な売り注文ではない。11月30日以降、ディスカウントが縮小したか、増資が再開したか、2社目の指数プロバイダーが表明したかどうかが、今回の除外が最終的にテクニカルなリバランスとして価格に織り込まれるのか、それともDAT資金調達モデルの分水嶺となるのかを決める。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事