取引の芸術:彼らはどのようにUSDE株の裁定取引で利益を上げているのか
原文タイトル:USDE mNAV取引
原文著者:Starkiller Capital
編集者注:ある企業が保有するトークン資産1ドルあたりに対し、株式時価総額がわずか32セントしかない場合、このディスカウントからどうやって利益を得るのか?
デジタル資産クオンツ投資機関であるStarkiller Capitalの手法は、StablecoinXの株式(ナスダックコードUSDE)を買い、同時に同額のENA、つまりこの企業が保有するトークンを空売りすることだ。こうすることで、株式とトークンの両方が下落しても、株式の下落幅がより小さければ、空売りで得た利益が株式の損失を上回る可能性がある。
Starkillerは以前にも一度この取引を行っている。同社の開示によると、今年8月の時点で、StablecoinXが保有するENA1ドルあたりの時価総額は約18セントにしか対応していなかった。Starkillerは当時、同社株を買い入れた。ディスカウントが縮小するにつれ、市場におけるENA1ドルあたりの評価額は約60セントまで上昇し、機関はそれまで積み上げていた株式ポジションを売却して利益を確定した。その後、株価がENAより速く下落し、ディスカウントは再び拡大して資産1ドルあたり32セントに対応するようになり、Starkillerはより大きなポジションで再び参入した。
今回の再構築で、Starkillerが着目したのはロック解除後に生まれたもう一つの自社株買いの経路だ。10月5日、StablecoinXが保有するENAのロック制限が解除された。同社はENAを売却し、Ethena財団の承認を得た自社株買いプログラムの資金を調達できる。当時の価格では、同社がENA1ドルを売却するごとに、約3.13ドル相当のトークン資産に対応する株式を買い戻すことができる。同社はトークンの一部を使うが、株数はそれ以上に速く減少するため、残りの1株あたりに対応するENAはむしろ増加する。
この取引が再び利益を生むかどうかは、株式がENAをアウトパフォームできるかどうかにかかっている。自社株買いはディスカウントの縮小を促す可能性があるが、StablecoinXには償還メカニズムがなく、株主は保有資産の価値で退出できないため、ディスカウントは長期間続く可能性がある。次に注目すべきは第3四半期報告書(10-Q)で、同社が具体的な自社株買い計画を公表するかどうか、そして何株を買い戻す予定かを明らかにするかどうかだ。
以下が原文である:
暗号資産市場で数年を過ごした人なら誰でもGBTCを覚えているだろう。2022年の大半を通じて、グレースケールを通じてビットコインを大幅なディスカウントで購入でき、ディスカウントは時に40%を超えた。ディスカウント時に購入し、GBTCがETFに転換するまで待ち続けた人々は利益を得た。
今、より小規模で流動性は低いものの、潜在的により高い利益が見込める同様の機会が現れている。
StablecoinX(ティッカーシンボル USDE)は暗号資産トレジャリー企業(DAT)であり、ENA 総量の約 20% に相当するトークンを保有している。先週金曜日の終値で株価は 6.43 ドル、1 株あたり 125.48 枚の ENA に対応し、その価値は 20.10 ドルだった。つまり ENA 1 ドルあたりわずか 32 セントで買える計算であり、1 億 5,500 万ドルで価値 4 億 8,500 万ドルのトークン群を買い取ることに等しい。
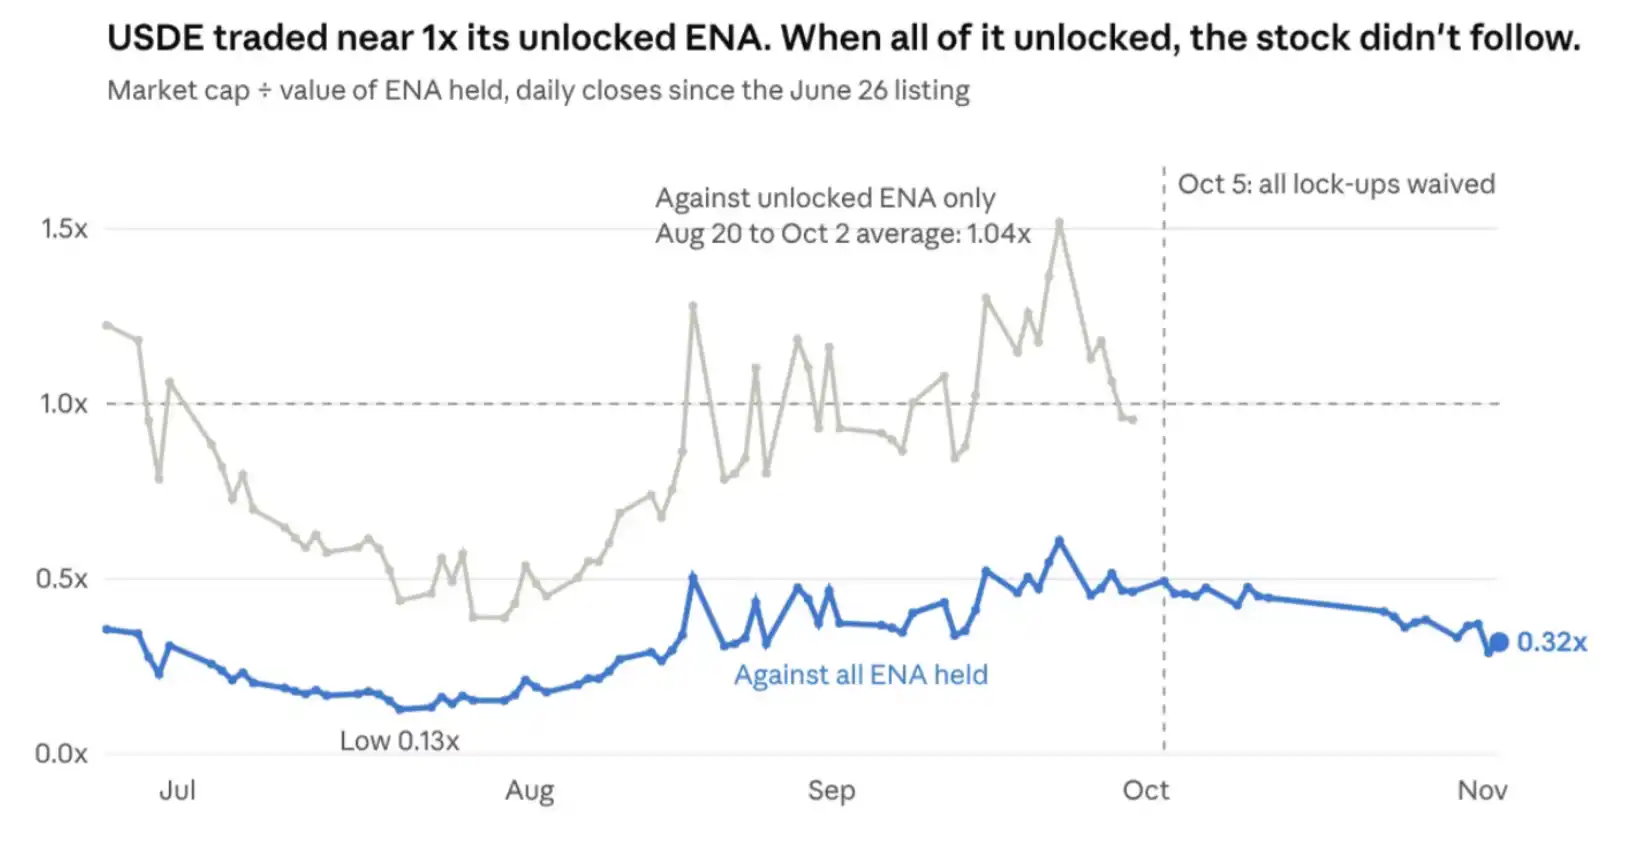
6 週間前、Ethena はこのトレジャリー企業に豁免を付与し、これらすべてのトークンのロックを解除した。ロックはもともとこの株式がディスカウント取引される主な原因だった。市場は豁免が承認される見込みを以前から知っていた。豁免承認前、USDE の mNAV は 0.15 倍から 0.61 倍に上昇し、その後 0.32 倍まで大きく下落した。
Starkiller は 8 月からこの取引を保有しており、当時の mNAV は 0.18 倍だった。その後ポジションをリバランスし、0.60 倍の時点で積み上げた USDE ポジションを利益確定した。過去 6 週間、mNAV が暗号資産市場全体とともに下落する中で、我々は再びポジションを構築し、今回はより大きな規模とした。このリサーチを公開するのは、明らかに我々自身の利害も絡んでいる。市場の現在の価格形成がいかに非合理的であるかに我々は非常に確信を持っているため、あえて公に発信し、同じ見方をする同業者にも役立ててもらいたいと考えている。
以下では、この取引のロジックとリスクをできるだけ率直に説明する。
いくつかの背景
StablecoinX は 6 月に特別目的買収会社(SPAC)である TLGY との合併を通じて上場した。Ethena はビットコインやイーサリアムのトレジャリー企業の手法に倣い、これを公開市場における ENA の投資ビークルとして作り上げた。同社には小規模なインフラ事業も付随しているが、現在のバリュエーションにはほとんど影響しない。6 月の最後の 2 週間の売上高は 6 万 2,000 ドルだった。第 2 四半期末時点で、同社は約 1,900 万ドルの現金と約 1,800 万ドルの負債を有していた。したがって、実質的なバリュエーションの観点からは、この企業は ENA の束であり、そのように評価できる。
続ける前に率直に言うと、我々は暗号資産トレジャリー企業を概してひどいものだと考えており、現在に至ってはそれらが存在する必要性はほとんどない。実際、USDE にも存在の必要性はほとんどない。それはエコシステムに実質的な価値をもたらしておらず、純資産価値に対するディスカウントからも分かるように、通常はベータ・エクスポージャーを保有するための良い手段ではない。
ただし、これらの見方を脇に置き、mNAVで見てみましょう。つまり、企業の時価総額を保有するENAの市場価値で割ったものです。株価はENA価格に1株あたりのENA数量を掛け、さらにmNAVを掛けたものに等しくなります。ENAの価格エクスポージャーをヘッジすれば、残るのはこの倍数であり、私たちが取引しているのはまさにこの倍数です。
ディスカウントには元々理由があり、その後状況が変わった
上場後の大部分の期間、この株が大幅なディスカウントで取引されていたのには十分な理由がありました。トークン購入契約に基づき、ENAの約半分は48か月かけて段階的にロック解除され、2029年までにすべて解除されます。さらに、各売却にはEthena財団の同意が必要です。10月4日時点で、依然として15.6億枚のENAがロック状態にありました。
市場の当時の価格設定はかなり合理的でした。ロック解除済みのENAの価値だけで測ると、8月下旬から10月初旬にかけて、この株は一貫して約1倍で取引されていました。投資家は会社が実際に動かせるトークンには十分な価格を支払い、残りのトークンにはゼロの評価を与えていたのです。
その後、Ethenaと財団は9月14日に書簡に署名し、すべてのロック制限を免除し、10月5日に発効しました。一夜にして、1株あたりのロック解除済みENAの価値は14.82ドルから30.28ドルに上昇しました。株価は14.15ドルから14.96ドルに上昇しました。
もし市場が従来の方法を踏襲し、ロック解除済みのENAに基づいてUSDEを価格設定し続けていたなら、株価はほぼ倍になっていたはずです。実際には、灰色の線が青い線に変わり、評価倍数は0.49倍から徐々に0.32倍へと低下しました。
なぜディスカウントがむしろ拡大したのか?
10月に入って市場が下落したからです。ビットコインは7%下落し、ENAは29%下落しました。市場全体が下落しているとき、誰も小規模な財務庫企業の純資産価値を再計算しようとはしません。投資家は暗号資産エクスポージャーを削減しており、USDEはまさにそうしたエクスポージャーなのです。
株価がトークンよりも大きく下落した理由はいくつかあります。多くの保有者は、証券口座を通じてENAをロングするためにUSDEを購入していました。そのため、ENAのポジションを解消したいときにはUSDEを売るのです。また、USDEはこれらの投資家が保有する資産の中でも流動性が最も低いものの一つです。企業の時価総額はわずか1.55億ドル、1日の出来高は約100万株であるため、投資家が総エクスポージャーを削減すると、このポジションの価格はギャップしやすくなります。
空売りもさらに積み増している。売り建て株数は78%増加して約280万株となり、自由流通株の約15%を占める。
これらの変化はいずれも、同社が保有するENAには影響していない。同社は9月時点の30億2900万枚のトークンを依然として保有しており、今ではその1枚1枚を株式買い戻しの資金調達に充てることができる。株価下落の原因は価値を支える資産とは無関係であり、まさにこれこそが我々が買いたいと考える割安さだ。
バリュエーション倍率が暗号資産市場のベータに連動するというのも、もう一つの側面だ。市場が回復すれば、倍率もまた戻る傾向がある。8月と9月、ENAの上昇に伴いバリュエーション倍率は0.15倍から0.61倍へと上昇した。USDEをENAの代替として扱っていた投資家が買い戻したためだ。10月には同じメカニズムが逆方向に働いた。相場が転換すれば、ベータエクスポージャーを減らすために株を売却した人々が戻ってきて買うだろう。
トークン解锁後も、同社がトークンを売却するには依然として財団の承認が必要だ。重要なのは、豁免状が事前に「資金調達目的の売却」と呼ぶものを同意しており、その書面に明記された用途の一つが、財団承認の10b5-1プランに基づく株式買い戻しであることだ。
割安さはどう縮小するか
純資産価値を下回る価格で株式を買い戻すことは、この種の投資ビークルが1株当たり純資産価値を最も高める方法だ。0.32倍のバリュエーションでは、増厚効果は特に顕著だ。同社が買い戻しのために1ドル相当のENAを売却するごとに、3.13ドル相当のENA資産に対応する株式を消却でき、保有を続ける株主には2.13ドルの純資産価値が多く残る。先週金曜日の価格で計算すると、財庫資産の3分の1を使えば、発行済みA種株のすべてを買い戻せる。
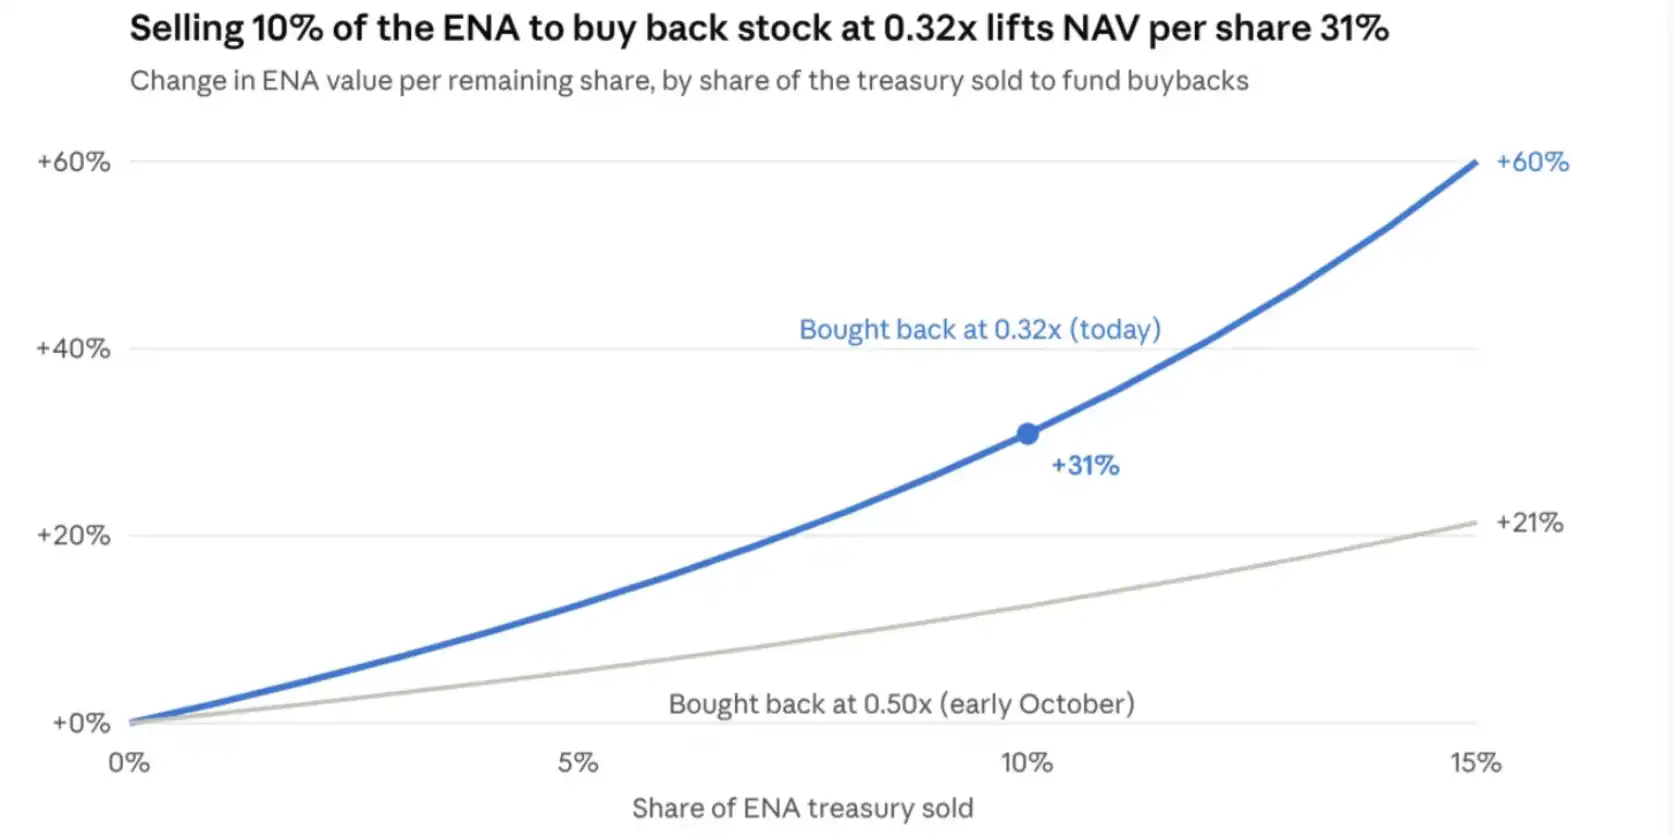
これには公開市場でENAを売る必要すらない。豁免状は財団に、同社が売却予定のENAを購入する権利を与えている。したがって財団はこれらのトークンを相対取引で引き受け、同社は得た現金で株式を消却でき、ENA保有者はこの売り圧力を受ける必要がない。
彼らはそうするだろうか?私は各当事者の利害がこの方向を指していると考える。最高財務責任者は第2四半期決算の発表で、時価総額と保有資産価値の差を縮めることが同社の重点課題だと述べた。同社は9月に最高経営責任者も交代した。EthenaはUSDeをブラックロックのAladdinプラットフォームのユーザー、Janus Henderson、Coinbaseに売り込んでいる。自社トークンのエクスポージャーを表す上場株が、対応するトークン価値の3分の1でしか取引されないのであれば、そうした交渉にはプラスにならない。財団はもともと、株式買い戻しの用途を明記した豁免状に署名する義務はなかったが、署名したのだ。
次の観察ポイントは第3四半期の10-Q報告書で、遅くとも11月16日までに提出されるはずだ。これは免除状署名後の最初の四半期報告書となる。
ポジションの構築方法
USDEをロング、ENAをショートし、両側のドル名目金額を等しくする。多くの人がこのステップを間違える。1株買うごとに125枚のENAをショートする必要はない。バリュエーション倍数が変わらなければ、株式とENAの騰落率は1対1なので、ヘッジ時は両側のドル名目金額を等しくすべきだ。
私たちは無期限先物でENAをショートするので、予算には資金調達料を含める必要がある。ただし、この取引を構築して以来、Hyperliquid上のENA無期限先物の資金調達率は常にプラスで、過去6週間も同様だった。USDEのナスダックでの1日出来高は約100万株だ。
取引が想定通りに進めば、ロングポジションの時価総額はショートポジションの名目金額より速く増加するので、リバランスが必要だ。そうしなければENAのネットロングエクスポージャーが生じる。もちろん、相場が上向く局面では、mNAVの再評価による累積リターンで多少のベータリスクを取ることを許容するなら、むしろ有利に働く。私たちは8月から10月の期間にそうして利益を得たが、これにはタイミングの見極めが必要だ。
ENA価格が変わらない場合、以下はロング名目金額に基づく概算リターンで、資金調達料と取引コストは未計上だ。ロングとショートの合計エクスポージャーはロング名目金額の2倍となる。
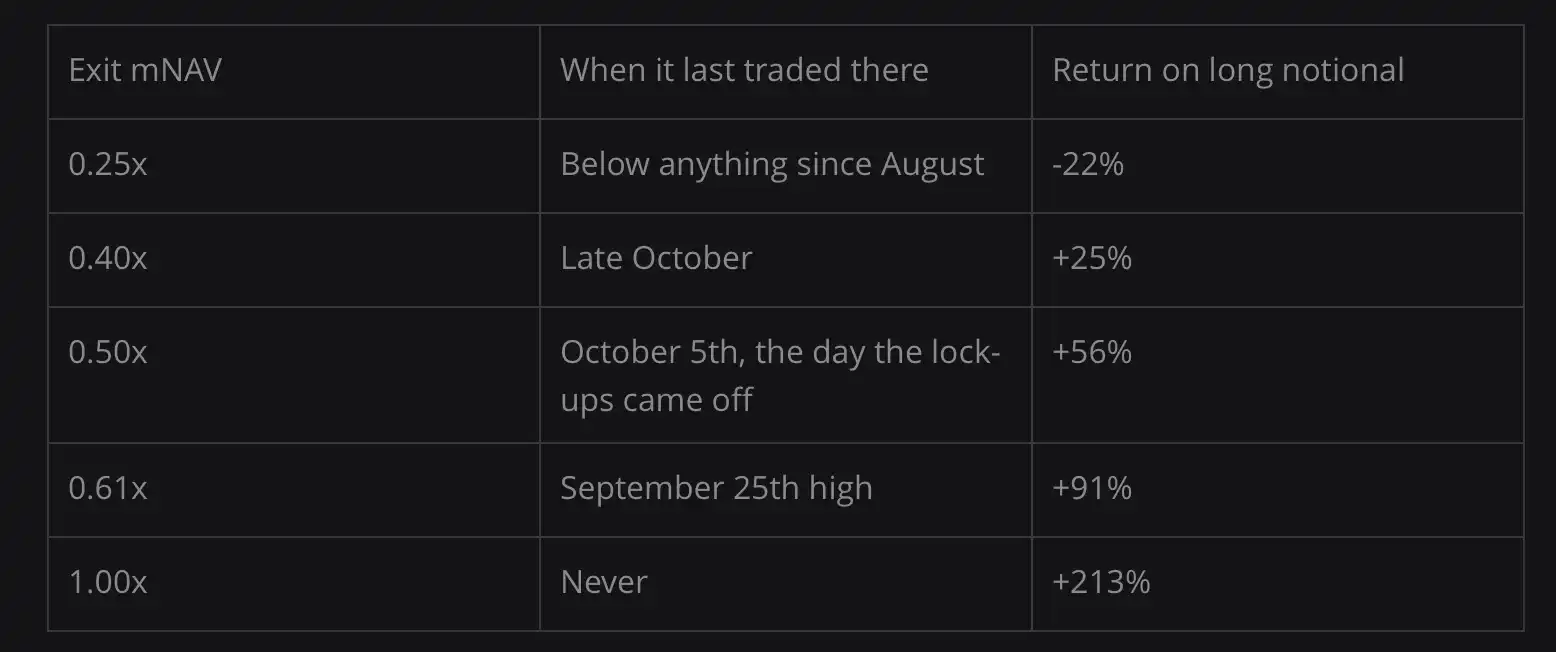
バリュエーションが1倍に戻らなくても、この取引はかなりのリターンをもたらし得る。ロック解除日の水準に戻るだけで、ロング側は56%のリターンとなる。私たちは、この株式は最終的に0.7倍のmNAVで取引されるべきだと考えている。他の多くのトレジャリー企業もこの水準で取引されており、中には大量のトークンがロック状態にある企業もある。
上記でいくつかの短期的なカタリストを挙げたが、実際にはこれは実現時期の判断が難しいアービトラージ取引だ。比較可能企業のバリュエーションや、この取引を保有することで実際に約5%の利回りが得られること(ENAショートで得られるプラスの資金調達率の半分に相当)を考慮すると、カタリストの実現を待ちながらポジションを継続保有する方が合理的だ。
どこで問題が起き得るか
ディスカウントの縮小を強制するメカニズムは存在しない。企業には償還メカニズムがなく、GBTCがここでの教訓となる。その大幅なディスカウントは2年間続き、ETFに転換して初めて解消された。
財団が退出経路を握っている。トークンの売却には財団の同意が必要で、投資委員会の3議席のうち1議席は財団が指名し、B類株の議決権も財団が支配している。財団が買い戻しを承認しなければ、ディスカウントはこの水準に留まり続ける可能性がある。
市場には潜在的な売り圧力もある。S-1登録書類は既存株主のために約1,270万株の転売可能株式を登録しており、これはA類株の総数の半分を超える。これらの株主は株価が反発した際に売却できる。
ディスカウントはさらに拡大する可能性もある。上場時のmNAVは0.36倍で、7月には最低0.13倍まで下落した。10月には、会社自体に問題がなかったにもかかわらず、mNAVは0.49倍から0.32倍に下落した。
ワラントは株価回復時に希薄化をもたらす。上場済みのワラントが1,150万件あり、行使価格は11.50ドル。さらにスポンサーが保有する約760万件のワラントがあり、行使価格はそれぞれ11.50ドルと15ドルである。これらのワラントは現在アウト・オブ・ザ・マネーだが、株価の回復余地を制限する。
暗号資産市場が直接暴落する可能性もある。その時、投資家はUSDEが保有するENAを無価値と判断し、この資産部分の価値は永遠に実現できないと考えるかもしれず、その結果mNAVを低点まで押し戻す可能性がある。
結論
3か月連続で、市場は会社が実際に売却できるENAに基づいてこの株を価格付けしてきた。その後、すべてのENAが売却可能となり、会社は1ドル相当の資産価値に対して32セントで買い戻せる事前承認済みの経路を得たが、市場はさらに低い評価を与えた。我々は8月からこの取引を保有しており、0.32倍の水準では、参入時よりも強気に見ている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事