138社のファンドがデータセンター株から撤退?ファンドはどのようにポートフォリオを調整しているのか
TL;DR
· ロイターが約6400件の13Fを集計したところ、第3四半期にデータセンター株を完全に売却した機関の数が新規に建玉した数を上回り、電力・公益事業セクターで最も顕著だった。
· これは段階ごとの冷え込みであり、全体からの撤退ではない。半導体には依然として純買い手がいるが保有はより集中しており、社数の変化は資金流出を意味しない。
· 関連銘柄:Vertiv、Digital Realty、エヌビディア、マイクロン、TSMC。
11月16日、ロイターは約6400件の13F申告を集計した統計を発表した。第3四半期には138の機関がデータセンター株を保有リストから完全に抹消し、新規に建玉した119機関を上回った。電力・公益事業セクターはさらに冷え込み、212機関が完全売却し、96機関が新規に建玉した。
翌日、エヌビディアは10月25日までの四半期決算を発表し、売上高1158億ドル、前年同期比103%増、うちデータセンター収入は1076億ドル、前年同期比110%増だった。
一方では機関が減らし、一方では業績が加速している。二つの資料が同じ週に発表され、一見矛盾しているように読めるが、実は同じことを語っているのではない。
13Fは四半期末のその日の保有のみを記録する
13Fは米国株を1億ドル超運用する機関に対し、各四半期終了後45日以内にロングポジションのリストを提出することを求める。売買理由は説明せず、ショートポジションも含まず、多くの私募資産も含まない。この統計の保有基準日は9月30日であり、多くの大手ファンドは11月中旬になってようやく順次開示する。
ロイターが数えたのは機関の社数であり、金額ではない。138社の「完全売却」とは、これらの機関が申告ベースで当該株のロングポジションをもはや保有していないことを意味し、能動的な売却かもしれないし、ポジション縮小により開示基準を下回ったのかもしれず、単にポジションをオプションに置き換えただけかもしれない。
先に冷えたのは電力とデータセンター、半導体には依然として純買い手
層別化は統計にはっきりと表れている。電力・公益事業セクターでは、撤退した社数が新規建玉の2倍を超え、資料全体で最も顕著な減少となった。データセンター株がこれに次ぎ、完全売却が新規建玉を上回ったが、その差はずっと小さい。
半導体はまったく異なる。第2・第3四半期に連続して半導体を保有した機関のうち、2951社が買い増し、2584社が売り減らし、買い増し側が依然として多数を占めた。新規建玉77社に対し完全売却69社で、こちらも純増となった。AI関連株の機関保有者数はわずか33社増加し、ほぼ横ばいだった。
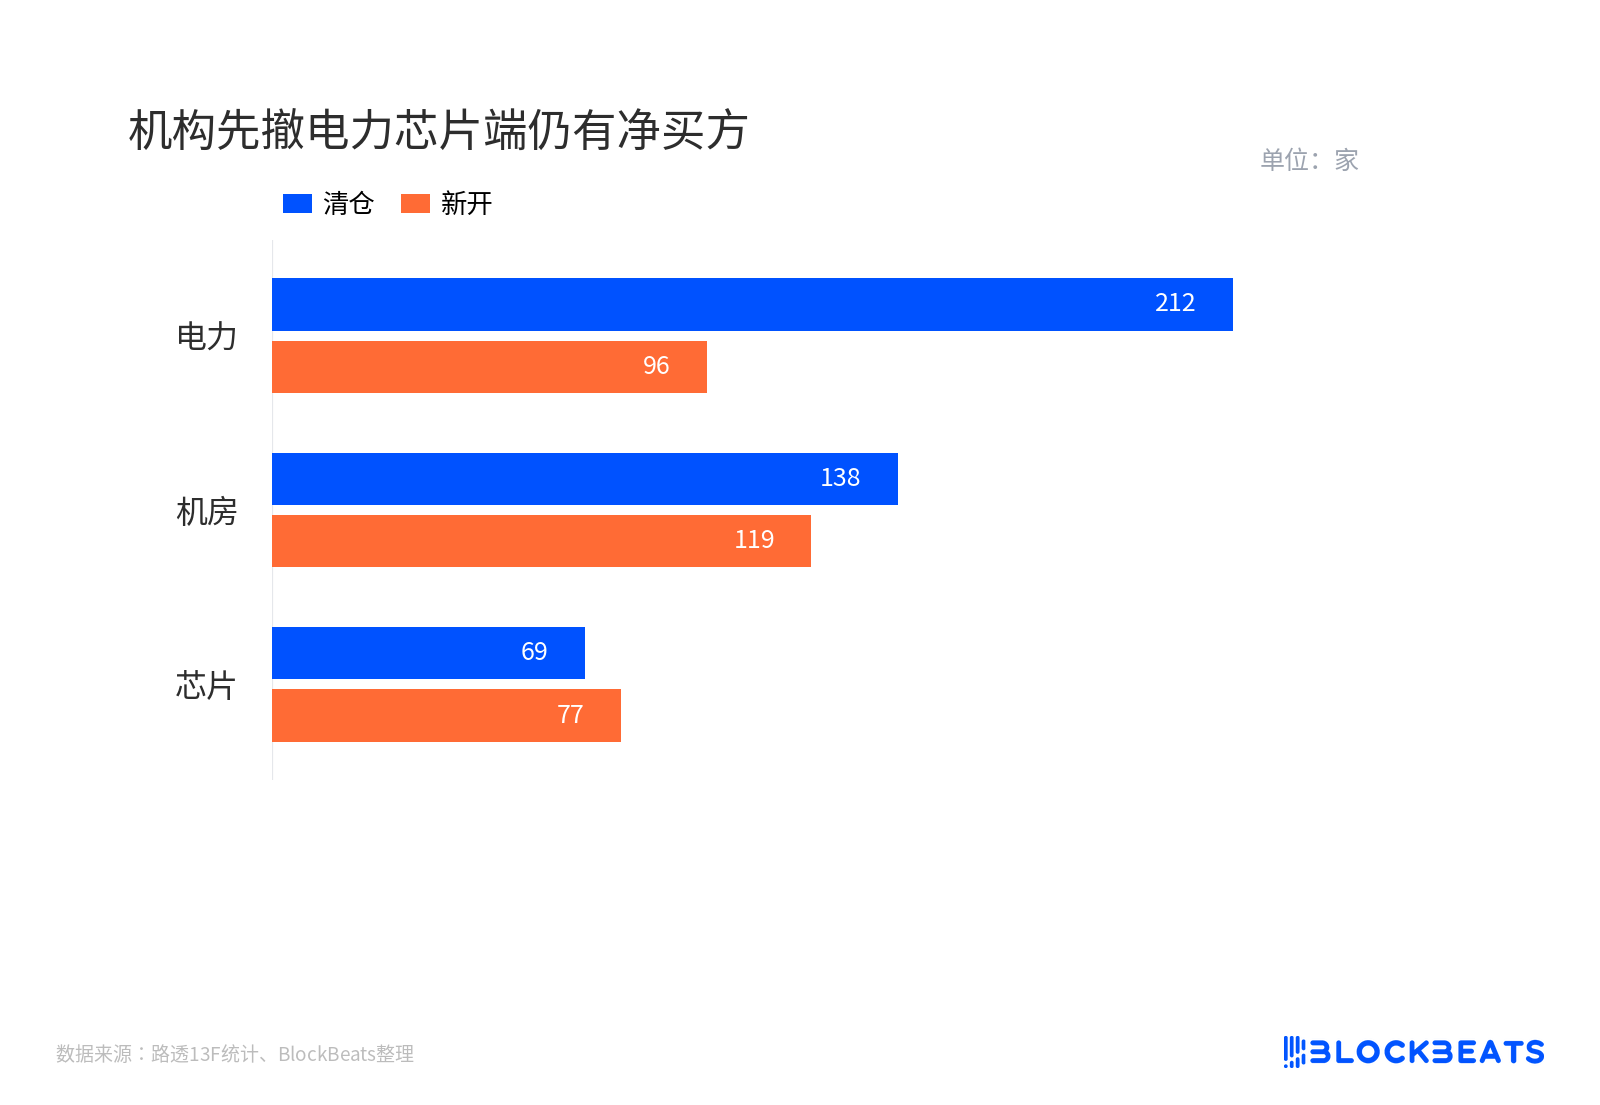
機関が先に撤退し電力・半導体セクターには依然ネット買い手あり
この数字群が示す構図は、電力価格・許認可・地方政治に最も依存する層が先に縮小し、電力・冷却・データセンターがそこに含まれるということだ。半導体セクターにはまだ買い手がいるが、買い手はより集中し、周辺の機関は退出しつつある。同じAI資本支出の波を、機関は異なるリスク等級に分解してそれぞれ処理している。
電力株とデータセンター株は分類上重複があり、同じ機関が両方で二重に計上される可能性があるため、二つの数字を直接足し合わせることはできない。
同じ銘柄群で、複数のファンドが逆の動きをした
公開された13F申請の集計によると、名称が明らかなファンドのポジション調整は、総量統計よりも意見の分かれ方が大きいことを示している。
Leopold AschenbrennerのSituational Awarenessの変動が最大だ。13F開示の総額は202.4億ドルから15.8億ドルに減少し、IRENを94.4%削減、Core Scientific、Riot、HiveおよびMicronの483万株を全売却し、Bloom Energy、Nebiusをコールオプションに転換、名目額は残存ポジションの約66%を占める。この規模の縮小はむしろ受動的なデレバレッジであり、能動的な弱気の証拠と見なすことはできない。
Renaissance Technologiesは別の道を歩んだ。NVIDIAを709万株から2.32万株へ99.7%削減する一方、同時期にMicronを約619%増やして152万株とし、最大保有銘柄とした。またMeta、Apple、Amazonをほぼ全売却しており、これはクオンツポートフォリオ全体の入れ替えであり、AIに対する判断書ではない。
逆方向の動きも明確だ。David TepperのAppaloosaはMicronを28%増やして約13億ドル、ポートフォリオの17.6%とし、NVIDIAを31%増やして200万株とする一方、AMDとBroadcomを全売却した。Third PointはAmazonとASMLを全売却し、NVIDIAを150万株新規取得した。Tiger GlobalはNVIDIAを7%増やして1200万株とした。
結果として、MicronではSituational Awarenessが全売却し、AppaloosaとRenaissanceが買っている。NVIDIAではRenaissanceがほぼ全売却し、Third Point、Tiger Global、Appaloosaが買い増している。同じ四半期末、同じ銘柄群で、方向は完全に逆である。
スナップショット後、決算と調整が同時に発生
市場データによると、エヌビディアの株価は10月初旬にピークを付けた後、1か月以内に約3分の1下落したが、この期間は9月30日以降に当たる。ルネサンスの期末減持をこの調整の原因とするのは、時間的に成立しない。保有スナップショットは下落より前であり、13Fは11月中旬まで市場に公開されなかった。
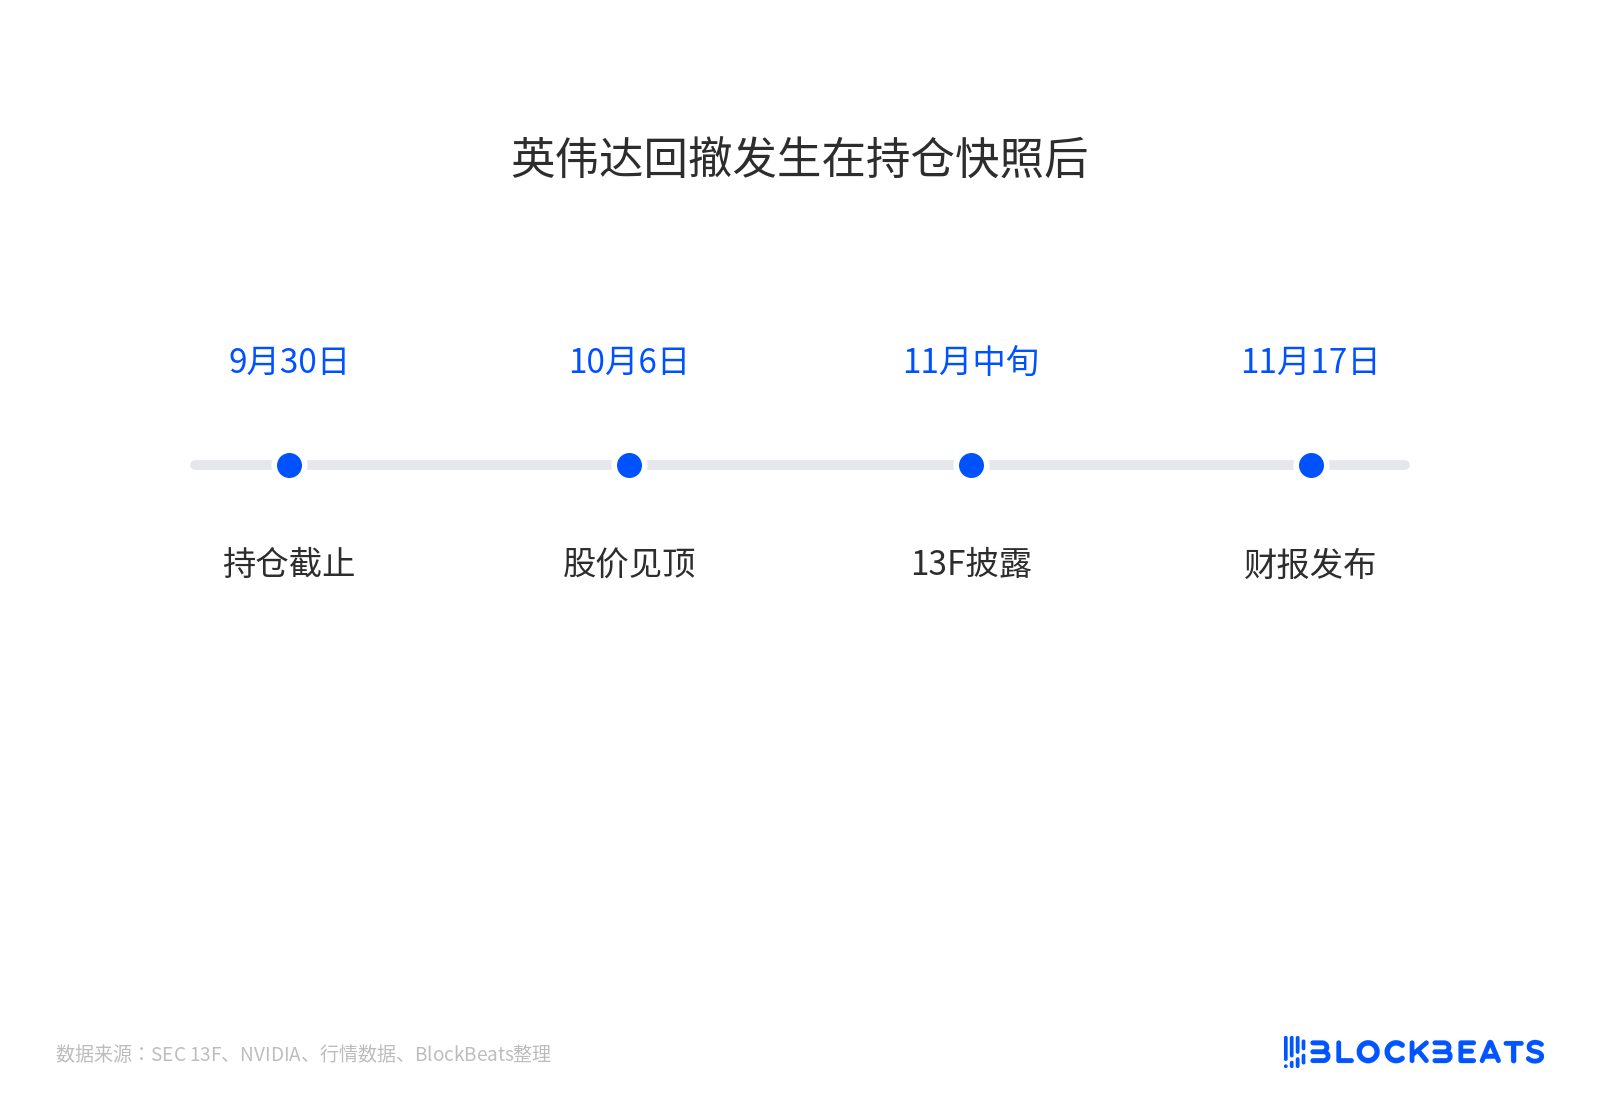
エヌビディアの調整は保有スナップショット後に発生
11月17日の決算は別方向の証拠を提供した。データセンター収入は依然として倍増を続けており、次の会計四半期(来年1月まで)のガイダンスは1300億ドルで、中国のデータセンター計算収入を含まない。需要側には当時、13Fが示唆するような冷え込みは見られなかった。
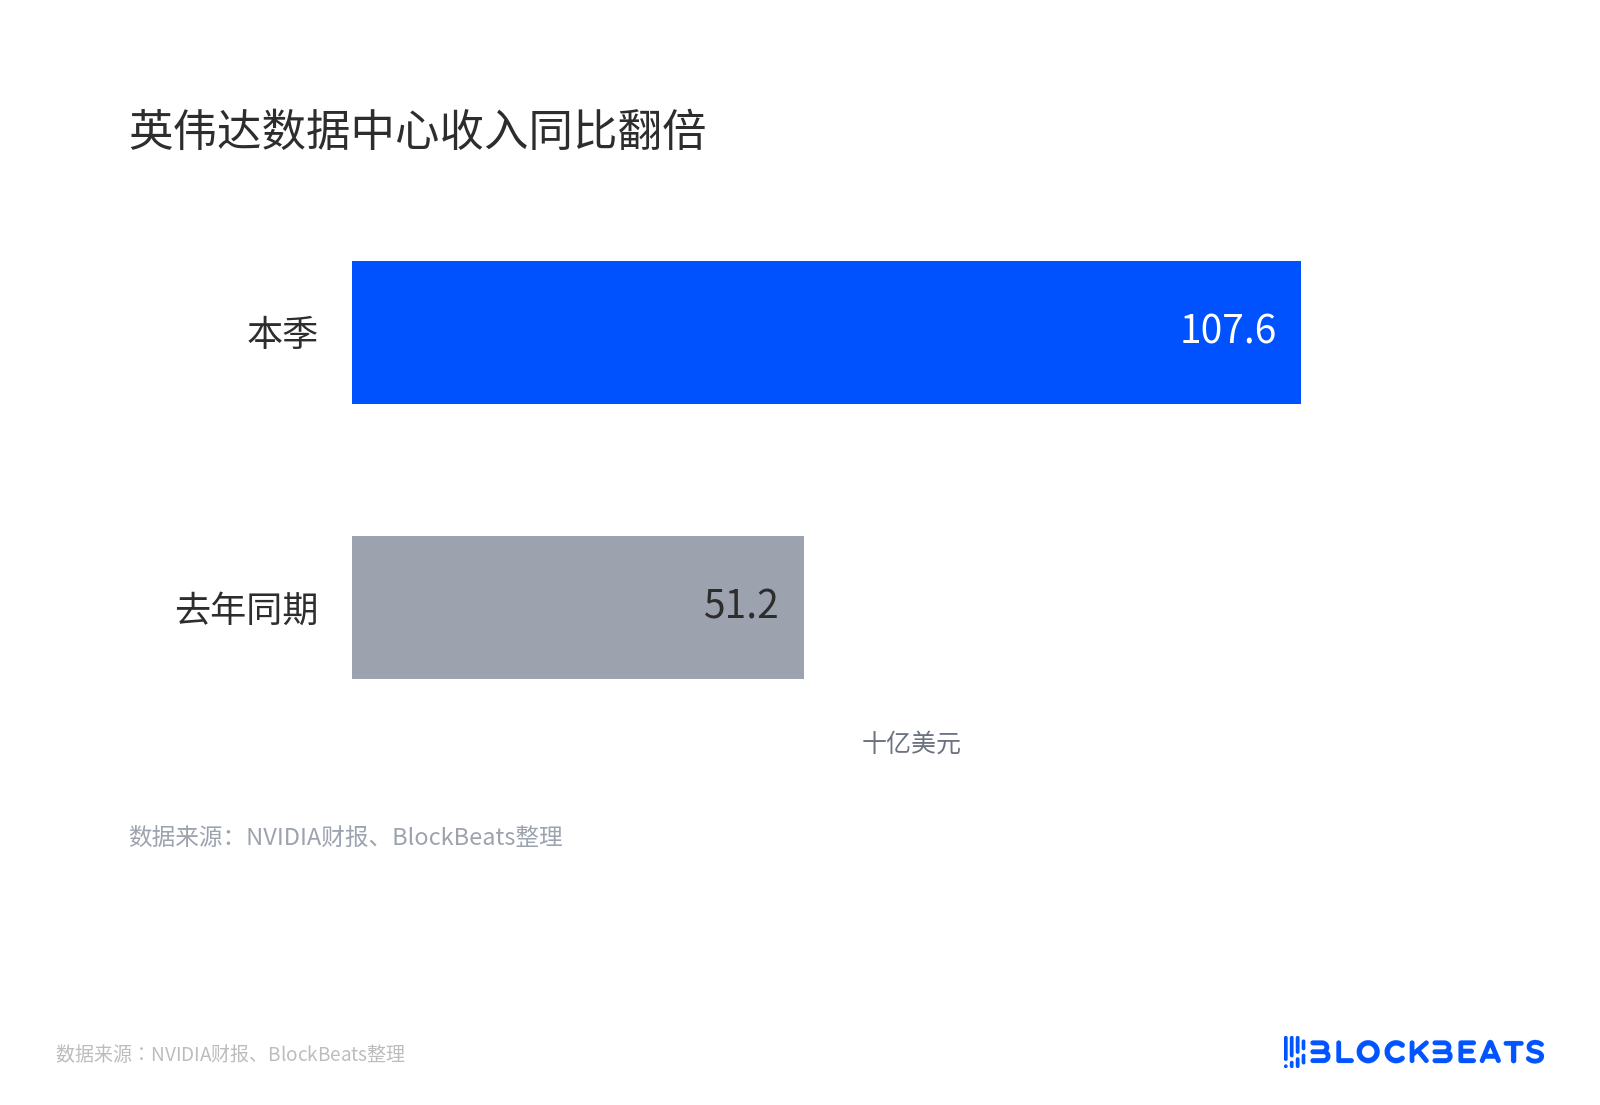
エヌビディアのデータセンター収入は前年同期比で倍増
二つの事象は併存し得る。機関は第3四半期末に物理インフラの保有広度を低下させ、チップ受注は同期間に加速を続けた。前者が取引するのは電力価格、許認可、政治リスクであり、後者が取引するのは計算能力の不足である。
まだ答えのない問題は時間差の中にある。第4四半期の13Fは2027年2月中旬まで法定開示されず、その間に3か月余りの空白がある。階層化が継続しているかを事前に検証できるのは、次回のハイパースケーラー各社の設備投資ガイダンス、およびVertivやDigital Realtyといったデータセンター・電力供給事業者の受注基準である。設備投資ガイダンスがさらに上方修正され、電力とデータセンターの保有者広度が第4四半期にさらに縮小すれば、階層化が深まっていることを示す。データセンター側の受注が同時に強まれば、この13Fは単なる期末のポジション再調整に過ぎない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事