7大ステーブルコインのアンカリングリスクの分析
原文タイトル:《 7つの主要ステーブルコインのアンカリングリスクの包括的分析 》
原文出典:Biteye
上半期において、「ステーブル」コイン UST のアンカリングは、暗号市場を直ちにクマ相場に導き、そのドミノ効果により著名なプロジェクトの連鎖倒産も引き起こしました。そのため、他のステーブルコインは安定しているのでしょうか?もし再びアンカリングが発生すれば、暗号コミュニティは血なまぐさい状況に直面することになるでしょう!
本文では、現在注目を集めている7つの主要ステーブルコインのアンカリングリスクを包括的に分析し、使用ガイドを示し、皆さんが資産をよりよく保護するのに役立つ情報を提供しています。
01 ステーブルコインの概要
ステーブルコインは通常、米ドルなどの法定通貨や他の価値の安定した資産に価格をアンカーする暗号通貨を指します。一般的なアンカー資産には米ドル(USDT、DAIなど)、ユーロ(EURTなど)、金(PAXGなど)などがあります。
現在、最も一般的なアンカー資産は米ドルであるため、以下では米ドルにアンカーされたステーブルコインに重点を置いて紹介し、本文中で説明がない場合、ステーブルコインはすべて米ドルにアンカーされたものとします。
ステーブルコインの必要性
価値基準:
人々は商品や資産の価格を法定通貨で評価することに慣れており、その中には暗号資産も含まれています。多くのイーサリアムベースのNFTはETHで価格設定されていますが、購入者はNFTの法定通貨価値を評価する際に引き続きステーブルコイン価格を考慮します。暗号資産の価値を米ドル単位で測定することは一般的に「U基準」と呼ばれ、他の暗号通貨単位で暗号資産の価値を測定することは一般的に「通貨基準」と呼ばれます。
貯蔵手段:
米ドルなどの安定した資産は、強力な政府の信用保証を持ち、現実世界では広範囲な購買力を持つため、暗号資産のように「ゼロ」にはなりません。そのため、Web3ユーザーは、可能な限りオンチェーン資産を安定させたい場合、リスク資産をアンカーされた安定した資産であるステーブルコインに交換して価値を保持する選択肢があります。
流通手段:
暗号世界では、人々は資産価値を保持するためにステーブルコイン資産を所持する必要があり、資産価値を法定通貨単位で評価します。したがって、法定通貨にアンカーされたステーブルコインは、暗号世界の主要な流通手段となっています。ブロックチェーンベースのステーブルコインを使用することで、ユーザーは直接ブロックチェーンベースの商品、サービス、または資産を購入し、ブロックチェーン台帳の利点を享受できます。さらに、法定通貨を頻繁にステーブルコインに両替してからオンチェーンウォレットに資金を送金する必要がなくなります。
ステーブルコインの分類
ステーブルコインの最も重要な特性は、その価格がドルにアンカーされていることです。この価格のドルに対するアンカーはさまざまなメカニズムで実現でき、異なるメカニズムには対応するリスクも存在します。一般的に、ステーブルコインは「発行元」と「アンカリングメカニズム」に基づいて大まかに分類することができます。
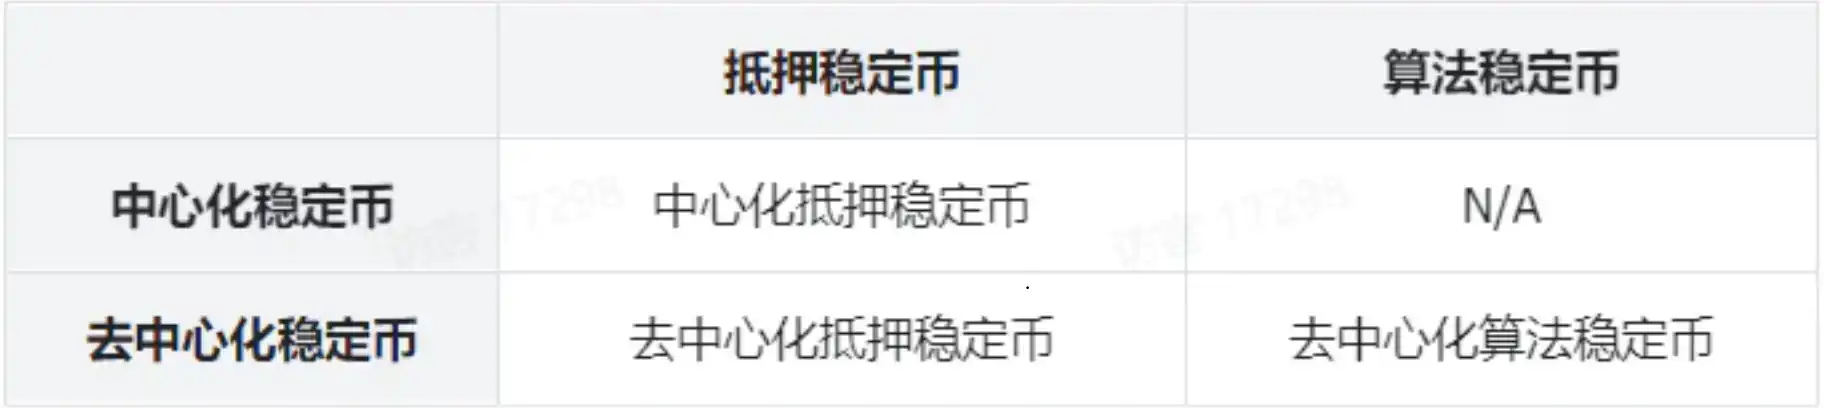
発行元による分類は、「中央集権化」と「非中央集権化」の2つに分けられます:
1. 中央集権化ステーブルコインは通常、オンチェーンのある実体機関によって発行されます
2. 非中央集権化ステーブルコインは通常、オンチェーンの非中央集権化ステーブルコインプロトコルによって生成されます
アンカリングメカニズムによる分類は、「担保ステーブルコイン」と「アルゴリズムステーブルコイン」の2つに分けられます:
1. 担保ステーブルコインは通常、十分なまたは超過した資産で担保されています
2. アルゴリズムステーブルコインは、特定のアルゴリズムとアービトラージメカニズムを組み合わせて価格をドルにアンカーするために使用されます
ステーブルコインの典型的なリスク
ステーブルコインの最も核心的な特性は、米ドル価格へのアンカーです。米ドル価格へのアンカーに基づいて、ステーブルコインは暗号世界で価値尺度、貯蔵手段、流通手段などの機能を果たし、ユーザーにとって避けられない資産タイプとなります。
したがって、ステーブルコインの最大のリスクは米ドル価格からの脱落リスクです。脱落リスクは通常、異なるステーブルコインの発行元から発生します。
元の発行元からのリスク
1. 担保ステーブルコイン:担保の資産が不足している
中央集権化または非中央集権化組織によって発行される担保ステーブルコインは、その価格のドルへのアンカーが、発行元がステーブルコインを支えるために十分な資産を準備しているかどうかに依存します。ユーザーがいつでも1:1の価格で交換できるようにします。
非中央集権化の担保ステーブルコインは通常、オンチェーンのスマートコントラクトによって鋳造および発行され、担保資産の価値が透明であり、リスクは主にスマートコントラクトのレベルにあります。
中央集権化の担保ステーブルコインの発行元は、担保資産を口座に保管し、非中央集権化の担保ステーブルコインほど透明ではありません。資産の横領リスクがあります。したがって、中央集権化ステーブルコインの発行元は通常、ユーザーの信頼を得るために担保物を公開する必要があります。
2. アルゴリズムステーブルコイン:アルゴリズムの欠陥による無制限の発行、信頼喪失による切り離しなどのリスク
派生元のリスク
ステーブルコインの元の発行元は、すべてのチェーンでネイティブなステーブルコインを発行することが難しいため、ユーザーが非公式のチェーンで特定のステーブルコインを使用する必要がある場合、クロスチェーンブリッジや中央集権取引所を介して、必要なステーブルコインを対象チェーンにクロスチェーンする必要があります。
対象チェーン上の対応するステーブルコインは通常、対応するクロスチェーンブリッジ、中央集権取引所などの派生発行元によって発行されます。その安全性は対応する派生発行元に依存するため、以下の2つのリスクが発生します。
クロスチェーンブリッジリスク:ユーザーがクロスチェーンブリッジを使用してクロスチェーンする際、クロスチェーンブリッジは通常、ユーザーの元のチェーン上のステーブルコインをロックし、対象チェーンでユーザーに対応するステーブルコインを送信します。対象チェーン上の対応するステーブルコインがクロスチェーンブリッジによって発行された場合、クロスチェーンブリッジが攻撃を受けると、ユーザーの対象チェーン上のステーブルコインは資産支援を失い、ペッグアウトリスクが発生します。
中央集権取引所リスク:ユーザーが中央集権取引所を使用してクロスチェーンの入出金を行う際、取引所はオフチェーンでユーザーのステーブルコインを受け取り、対応するステーブルコインをユーザーに送信します。対象チェーン上の対応するステーブルコインが中央集権取引所によって発行された場合、取引所には過剰発行のリスクがあり、担保が不足することでペッグアウトリスクが発生します。
02 七大ステーブルコイン分析と比較
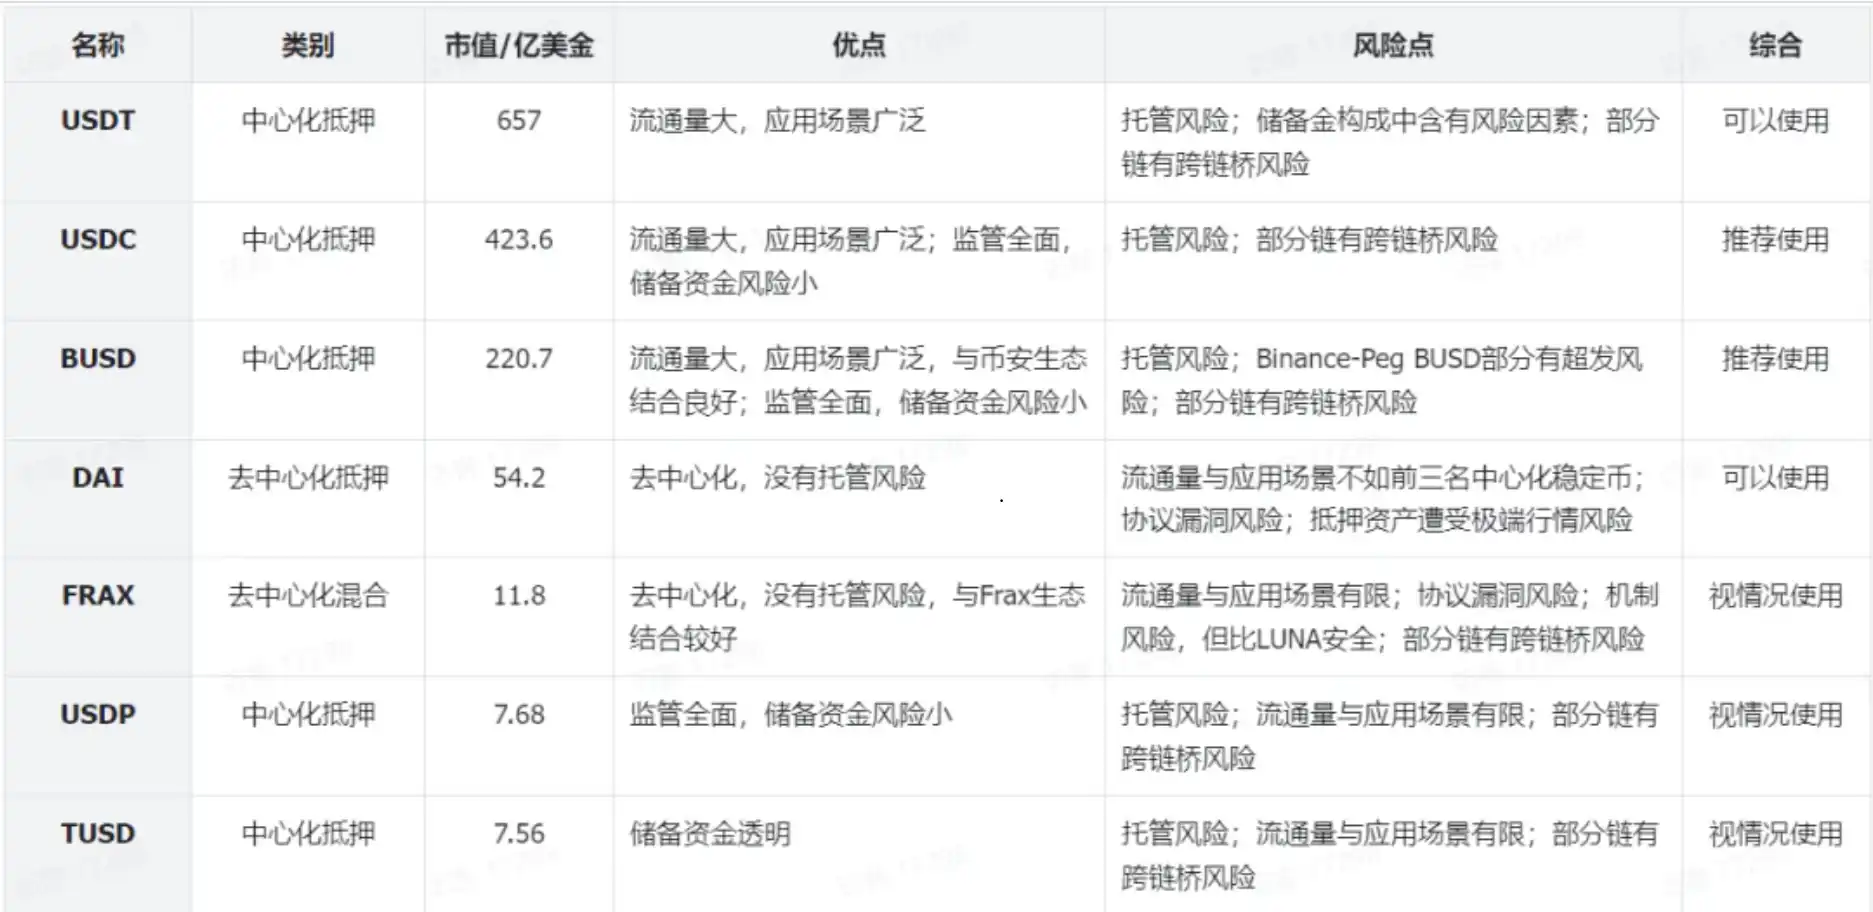
ステーブルコインにはさまざまな種類、メカニズム、市場ポジションがあり、ユーザーはステーブルコインを交換する際にその利点と欠点を総合的に考慮し、交換および使用を行うべきです。以下は、市場で上位7つのステーブルコインを総合的に比較し、ユーザーの参考のために選ばれました。 (以下のステーブルコインは市場価値に基づいて並べ替えられています)
USDT(中央集権担保ステーブルコイン)
概要
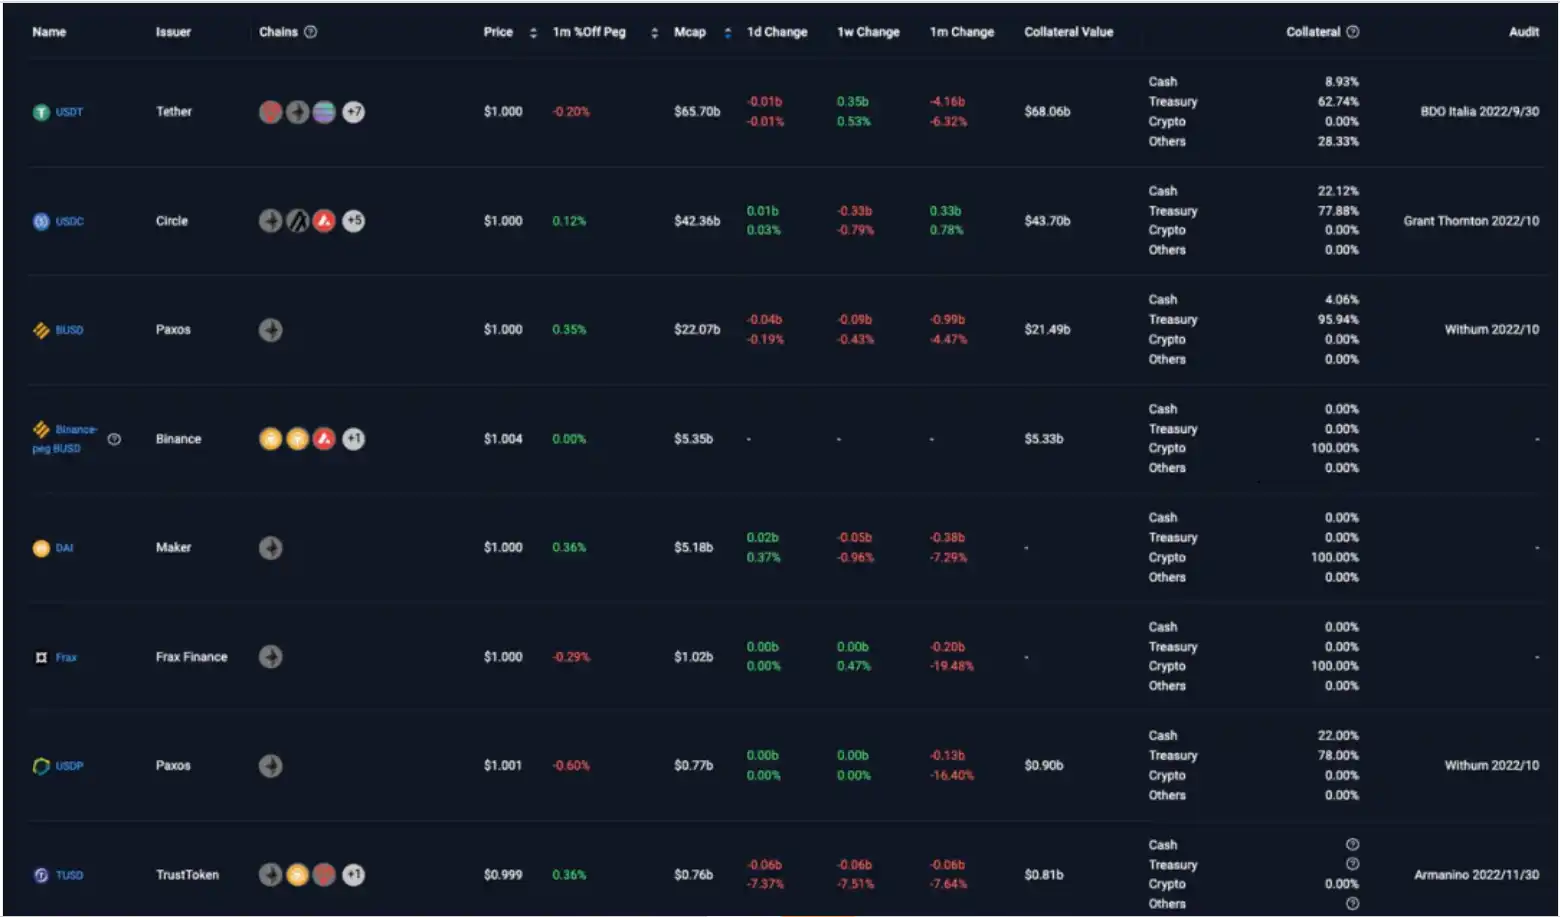
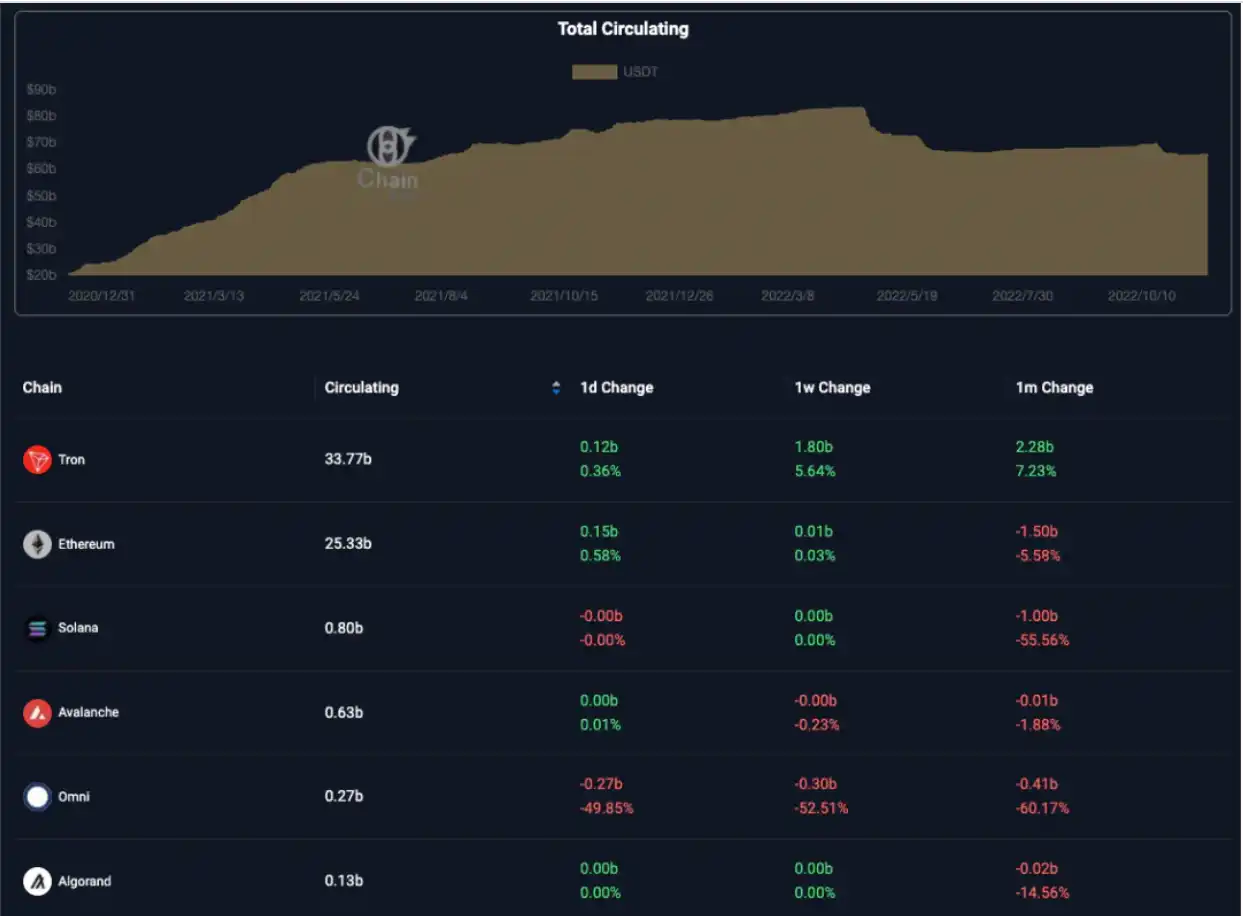
Tether USD、略してUSDTは、Tether社によって発行された、現在最も価値の高いステーブルコインであり、総市場価値は約657億米ドルです。
ブロックチェーンの分布
- USDTは、Tron、Ethereum、BSC、Solanaなど61のブロックチェーンで流通しており、TronとEthereum上の流通市場シェアが最大であり、それぞれ51.22%と38.34%です
- Tether, issued by the native issuer Tether, is available on a total of 14 blockchains including Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine, and Polygon
- USDT on other blockchains is issued by derivative issuers
Anchor Mechanism
The issuer maintains full reserves to enable users to exchange USDT for USD at a 1:1 ratio anytime.
Potential Risk Analysis
1. Insufficient collateral risk from the native issuer
The assets backing the USDT reserves by Tether are not entirely transparent, posing risks of company embezzlement and corresponding investment risks.
USDT holders can use Chaineye to view Tether's asset-liability status and reserve distribution to assess its potential risks.
Currently, Tether's reserve asset value for USDT is approximately $68.06 billion, exceeding the issuance of $65.7 billion. About 90% of the reserve assets are highly liquid cash and cash equivalents, while 9.02% ($6.14 billion) is allocated to investments, including cryptocurrencies, carrying certain risk factors.
Since 2017, Tether has released audit reports irregularly. The latest audit report was published on September 30, 2022, by BDO, the world's fifth-largest accounting firm headquartered in Brussels. Tether's audit is conducted by BDO in Italy. Tether's previous audits were conducted by an auditing firm in the Cayman Islands known as MHA Cayman, formerly Moore Cayman, a subsidiary of the UK's top registered accounting firm MHA MacIntyre Hudson. In January 2022, it was investigated by the UK Financial Conduct Authority due to audit issues.

2. デリバティブ発行業者リスク
クロスチェーンブリッジ:クロスチェーンブリッジを介して移動される USDT のセキュリティは、クロスチェーンブリッジのセキュリティに影響を受け、DefiLlama で該当するクロスチェーンブリッジに関する情報を調べることができます
https://defillama.com/stablecoin/tether
中央集権取引所:特定の取引所および対象チェーンで発行された特定のトークンに依存し、公式ウェブサイトで資産準備状況を確認できます。
USDC(中央集権担保ステーブルコイン)
概要
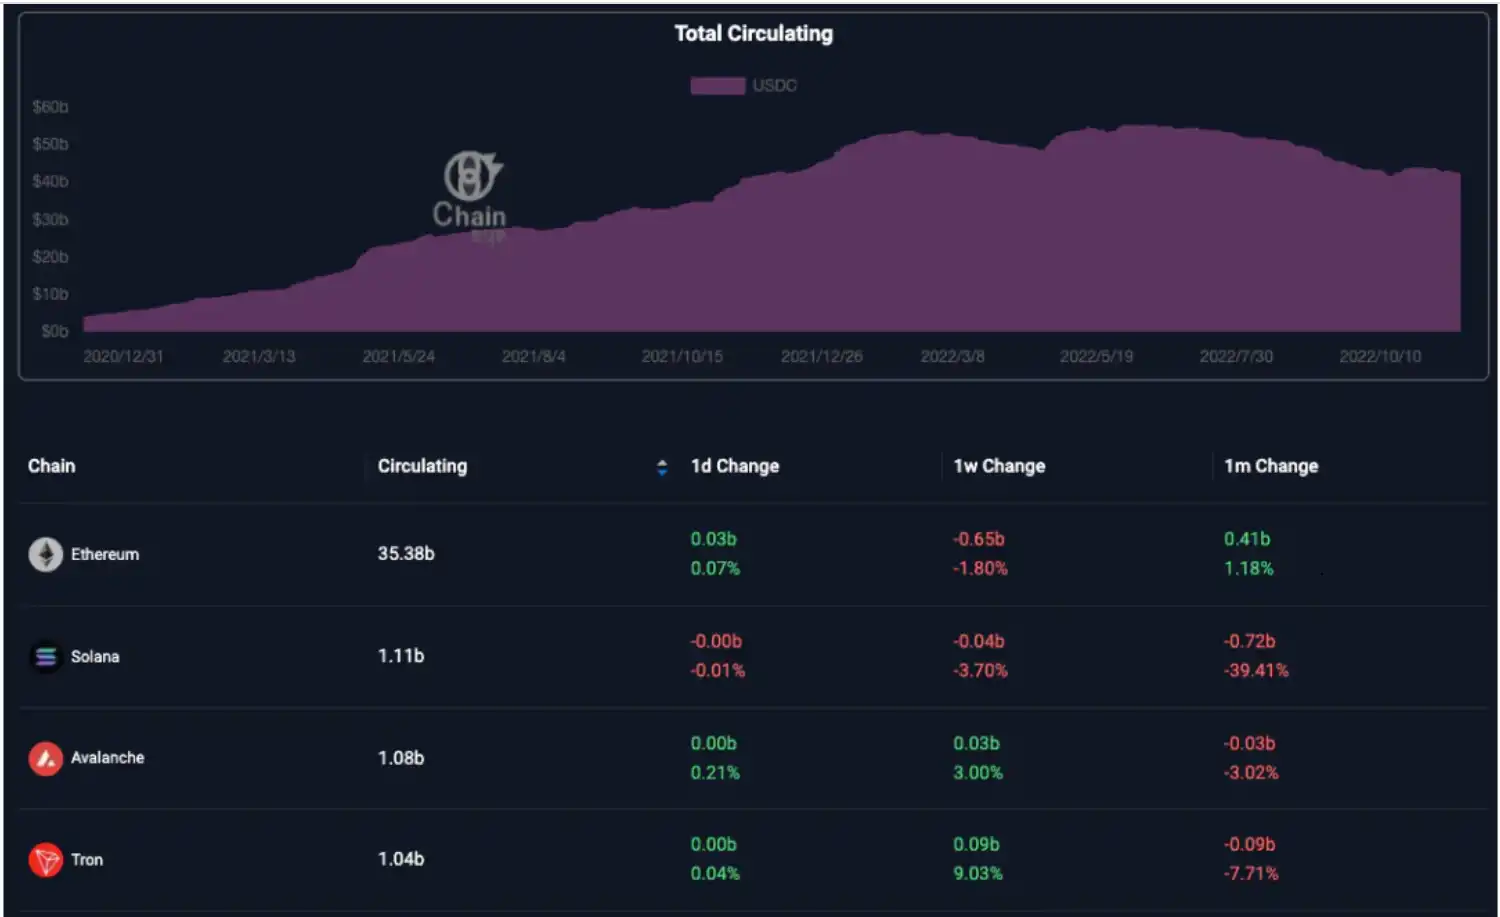
Coinbase などの企業が共同設立したブロックチェーン支払い企業 Circle が発行し、現在第二位の市場シェアを持つステーブルコインであり、総発行額は約 423.6 億ドルです。
ブロックチェーン分布
USDC は、Ethereum、Solana、Avalanche、Tron などの 59 つのブロックチェーンで流通しており、Ethereum 上でのシェアは 83.7% に達しています
元々の発行業者である Circle によって発行された USDC は、Ethereum、Algorand、Avalanche、Flow、Hedera、Solana、Stellar、TRON、Arbitrum、COSMOS、NEAR、Optimism の合計 14 つのブロックチェーン上に存在します
アンカリングメカニズム:
発行者は十分な資金を準備し、ユーザーがいつでも USDT を USD と 1:1 で交換できるようにします。
監査とコンプライアンス:
USDC のリザーブ
潜在的なリスク分析
1. ネイティブ発行者の担保不足リスク
USDC 保有者は、Chaineye を通じて Circle の負債と資産の状況、およびリザーブの配分を表示し、潜在的なリスクを評価できます。
https://chaineye.tools/stablecoins/stats/USDC
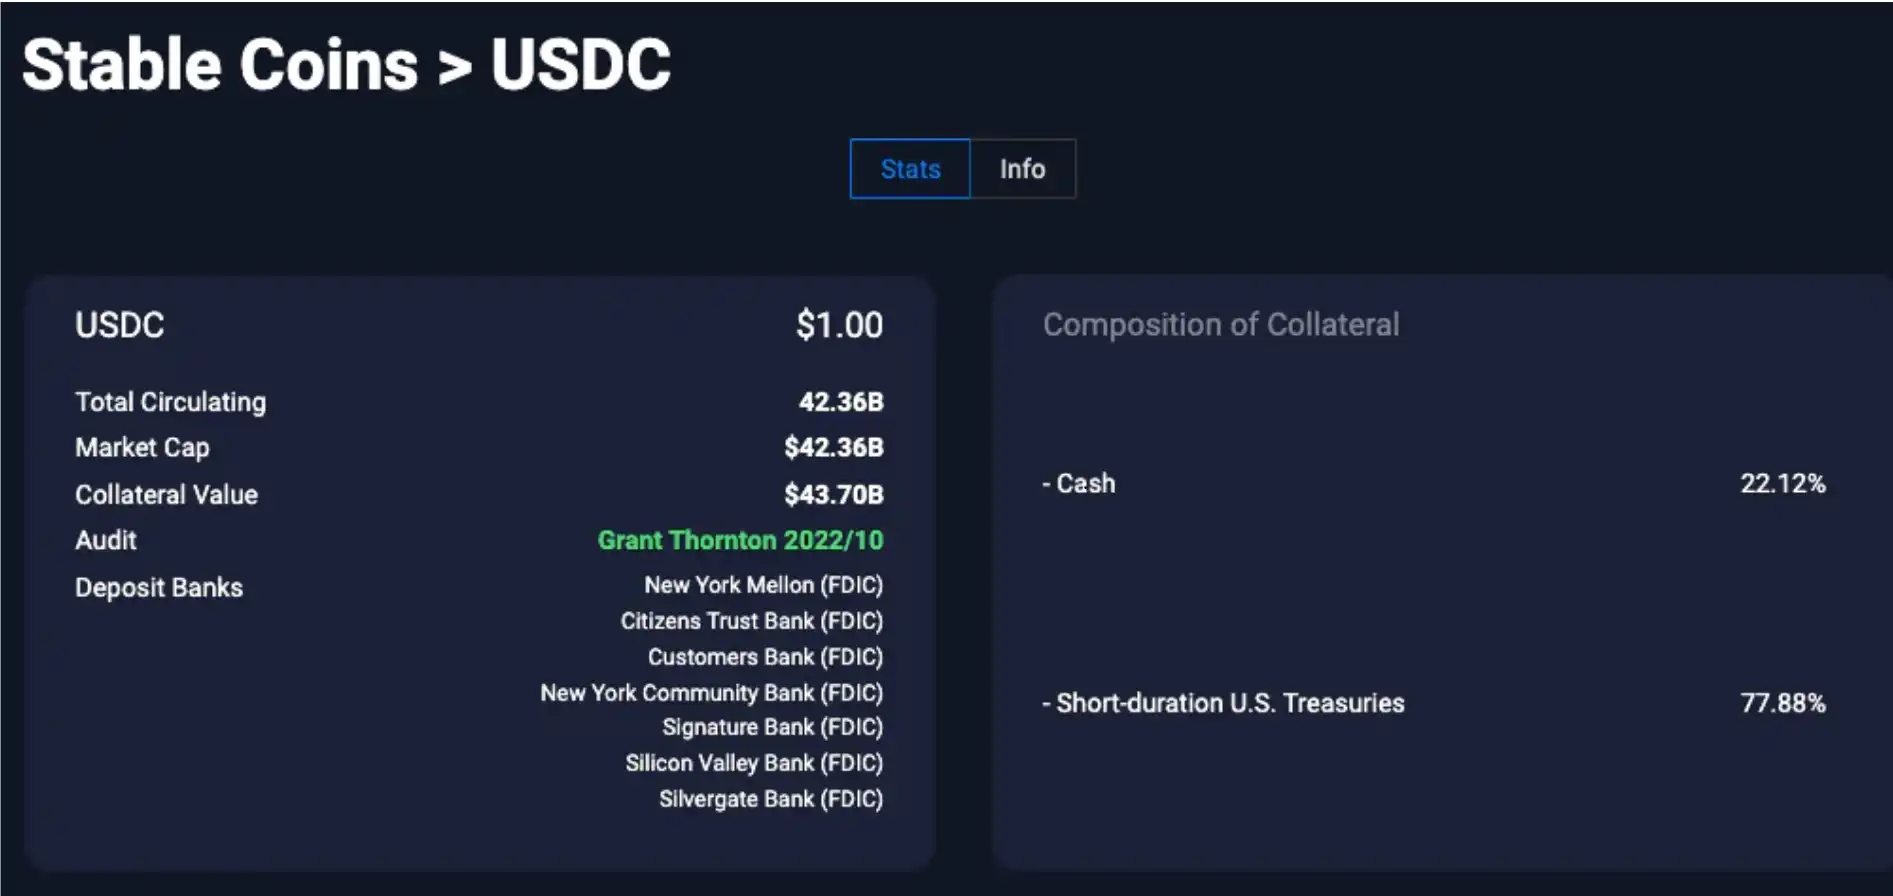
Circle は毎週、リザーブと流通量の情報を更新し、2022年12月10日時点で、Circle はUSDCのリザーブ資産が約437億ドルで、当時の流通量423.6億ドルを上回りました。リザーブ資金には現金と短期米国債のみが含まれていて、それぞれ22.12%と77.88%を占めており、リスクは比較的低いです。
Circle は2018年10月以来、毎月監査報告を公表しており、その監査報告は米国第6位の会計ファームであるGrant Thorntonによって提供されています。Circleのリザーブは、ブラックロック銀行やニューヨーク・メロン銀行などの主要なアメリカ金融機関に保管されています。また、2021年8月9日、Circleは全国デジタル通貨銀行となることを発表し、米連邦準備銀行、米財務省、米通貨監督庁(OCC)、および連邦預金保険公社(FDIC)の監督とリスク管理要件の下で運営されています。Circleのステーブルコインのリザーブ資産は、FDICをサポートする一連のニューヨーク・メロンなどの銀行に保管されており、各口座には25万ドルの最高保険金額があり、ある程度のランオフリスクを軽減できます。
2. 派生発行者リスク
クロスチェーンブリッジ:DefiLlama でクロスチェーンブリッジに関する詳細情報を検索できます。https://defillama.com/stablecoin/usd-coin
その他の派生発行者:具体的な問題については具体的な分析が必要です。
BUSD(中央集権型担保ステーブルコイン)
概要
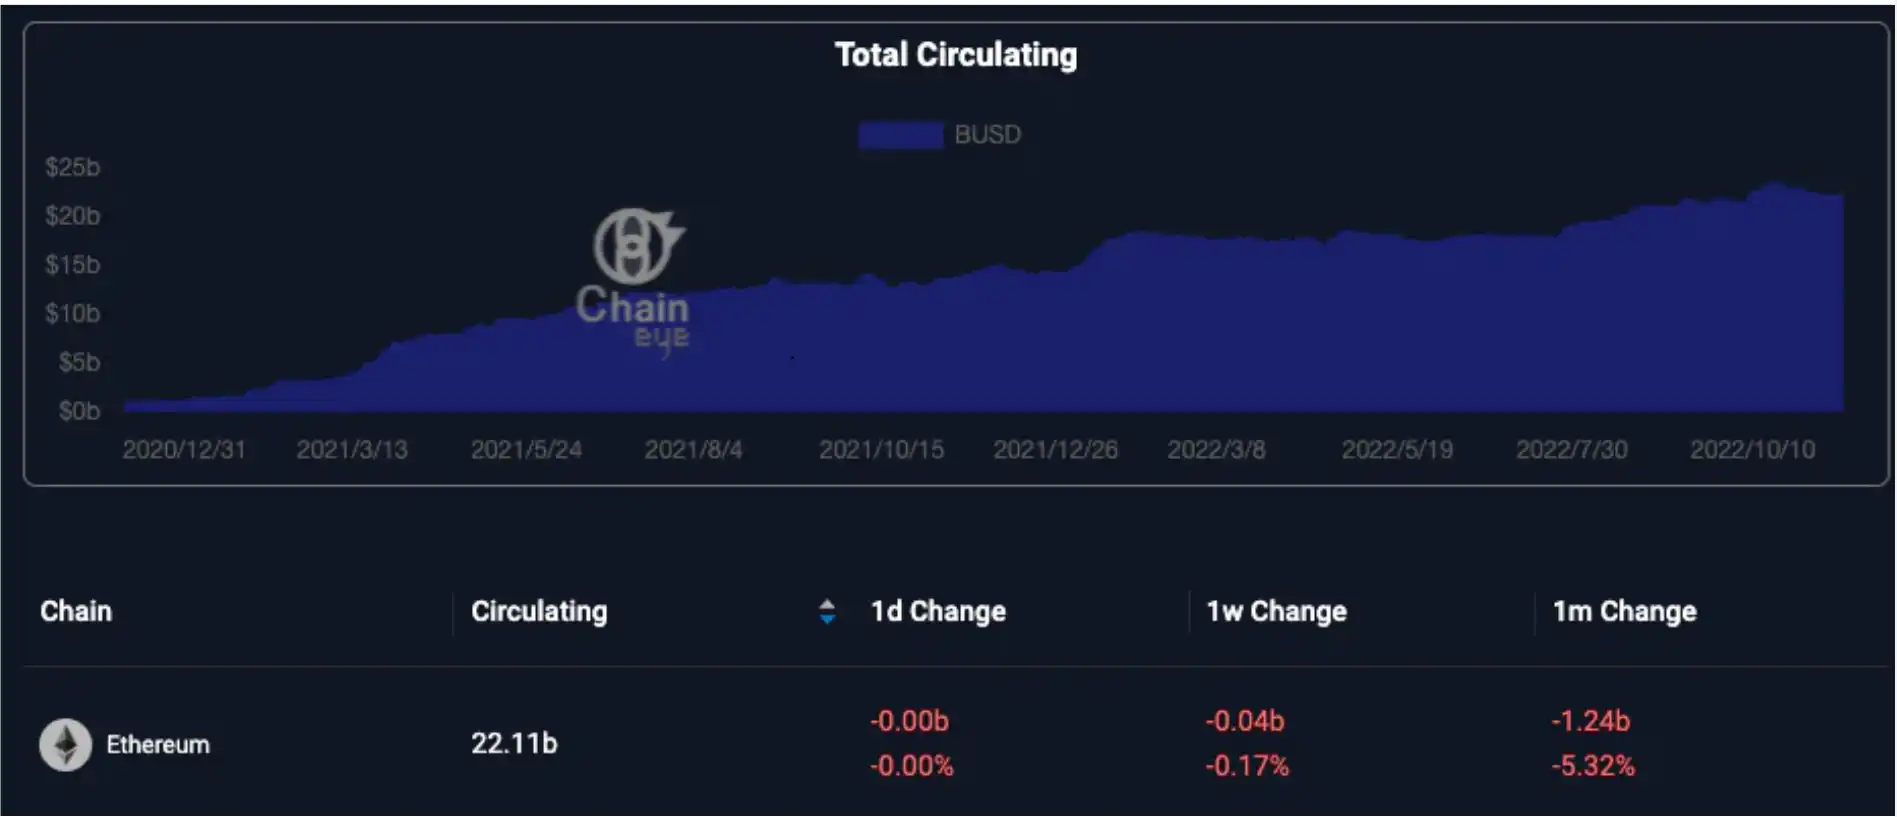
BUSD は Binance と Paxos(Paxos は USDP ステーブルコインの発行会社でもあります)が協力して発行したステーブルコインであり、ニューヨーク州金融サービス局(NYDFS)の承認および監視を受けています。BUSD は現在市場価値で第3位のステーブルコインであり、総市場価値は約 2207 億ドルです。
ブロックチェーン上の分布
BUSD は Ethereum、BNB などの 33 つのブロックチェーンで取引されており、そのうち Ethereum 上でのシェアは 77.96% です。
ネイティブ BUSD は Ethereum 上でのみ発行されています
Binance は BUSD の流動性を他のチェーンに拡張するため、一部の Ethereum 上のネイティブ BUSD を充当して、Binance-Peg BUSD を BNB、BSC、Avalanche、Polygon に発行しました
その他のチェーン上の BUSD はすべて他の派生発行者によって発行されています
アンカリングメカニズム
発行者は十分な資金準備を行い、ユーザーがいつでも USDT と USD を 1:1 で交換できるようにします。
潜在的なリスク分析
1. ネイティブ発行者リスク
BUSD 保有者は Chaineye を通じて BUSD の負債状況と準備金の分布を確認し、潜在的なリスクを判断できます。
https://chaineye.tools/stablecoins/stats/BUSD
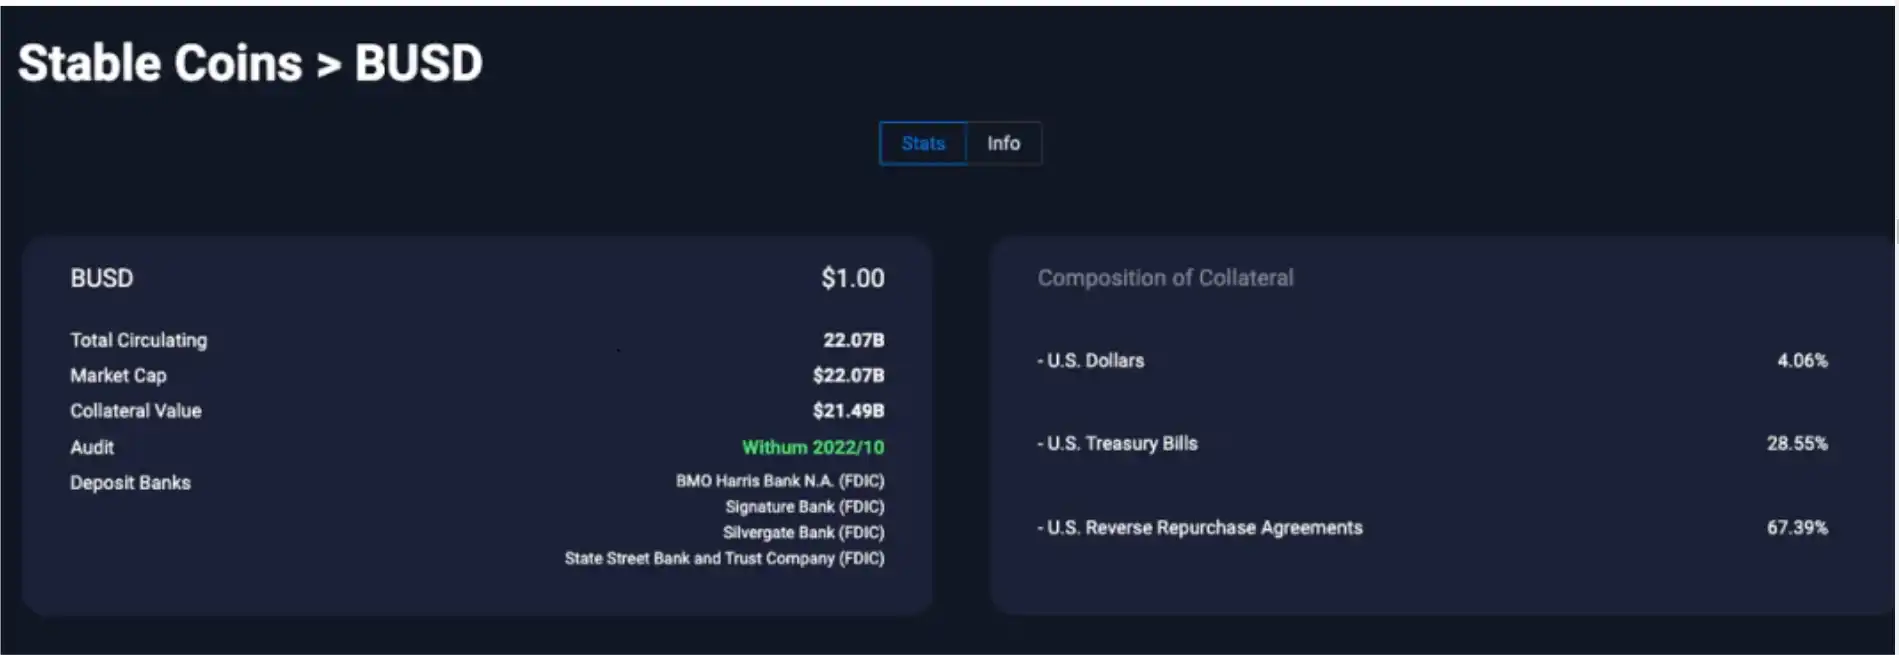
Paxos は毎月末に準備資産レポートを公表し、最新の流通量との時間差があります。現在の BUSD の総流通量は 2207 億ドル(2022年12月10日)で、対応するレポートはまだ公表されていません。
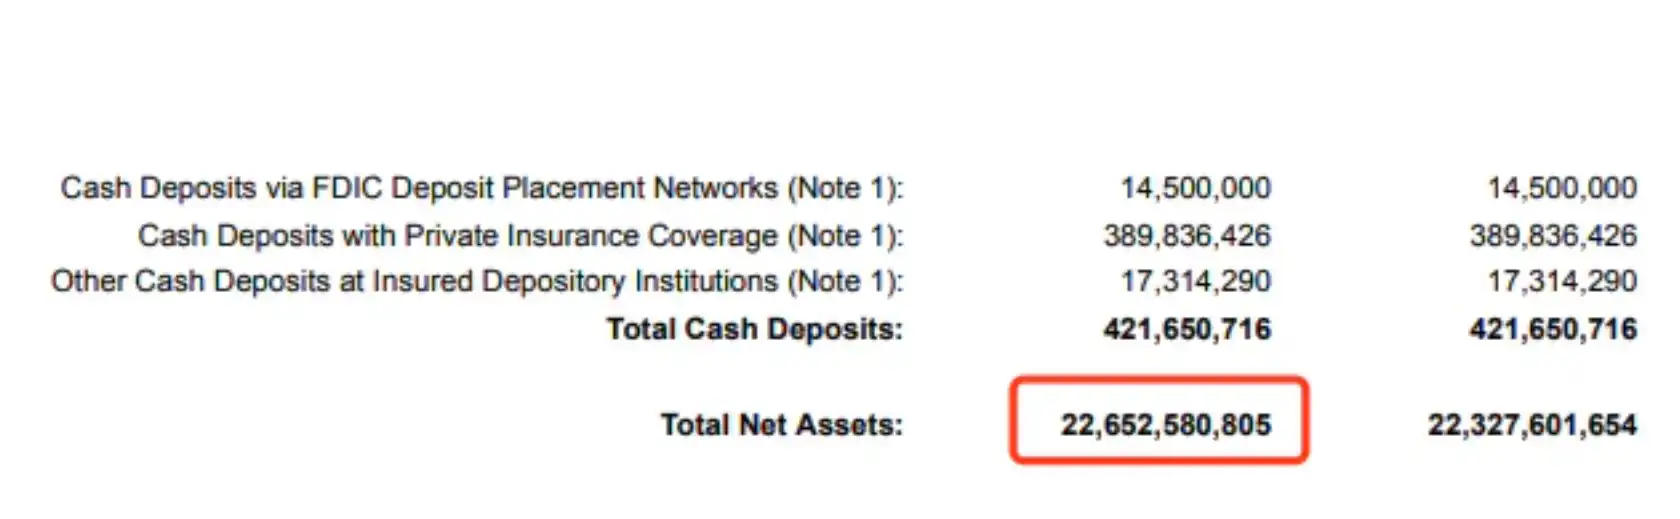
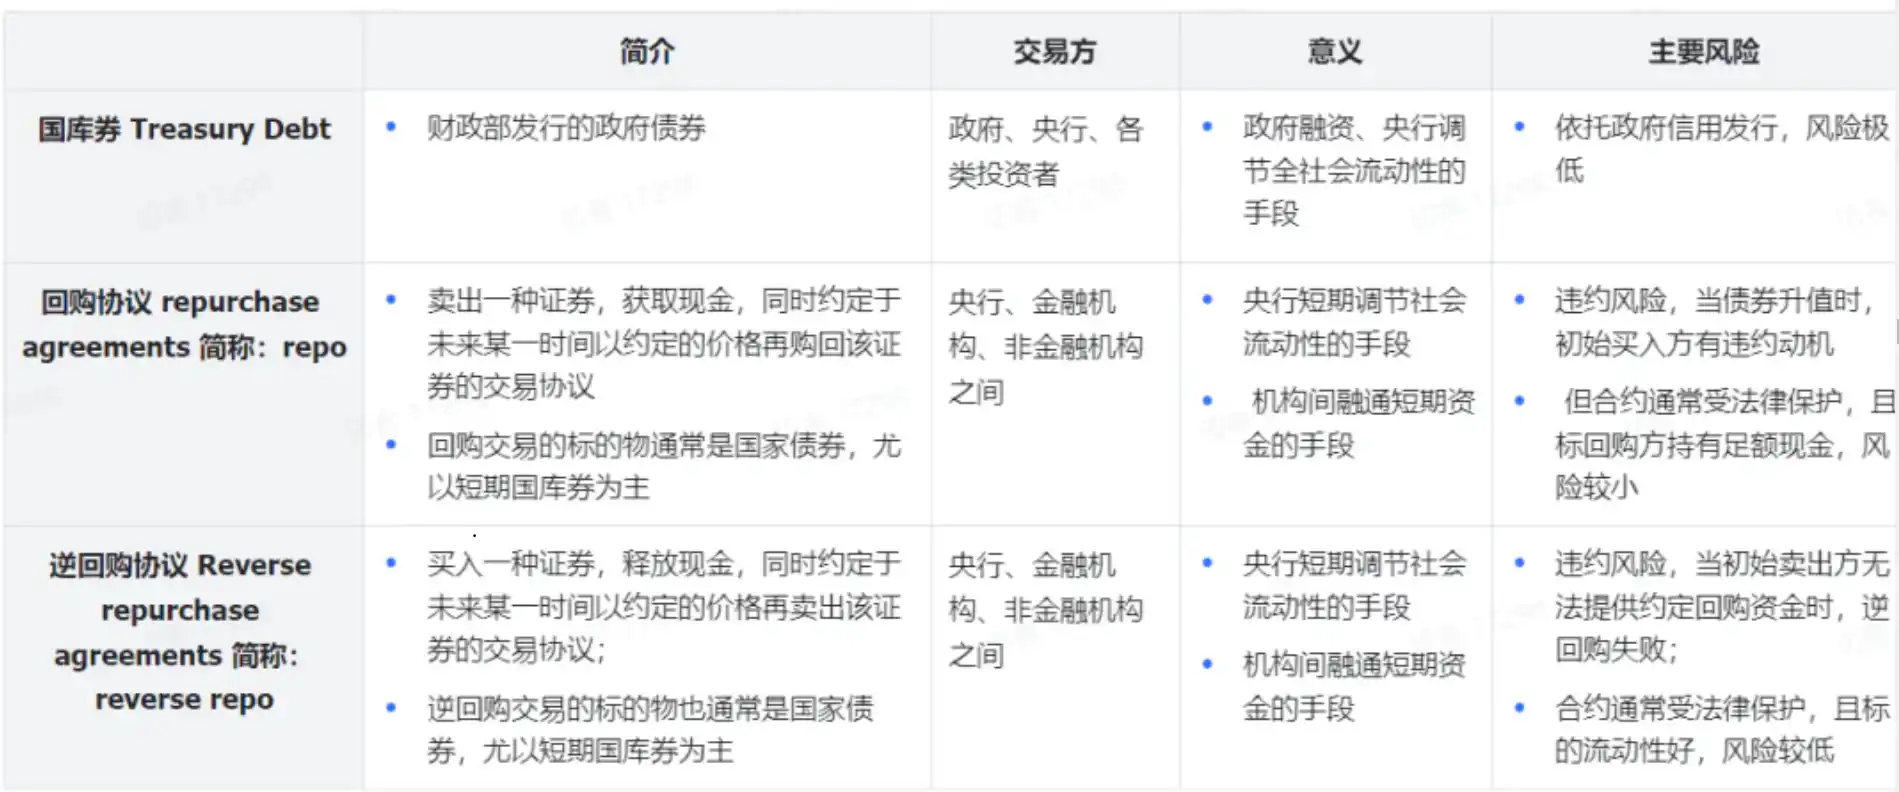
2022年11月30日に公表された最新のレポートでは、準備純資産の時価総額が 2265 億ドルで、その日の流通量である 2238 億ドルを上回っています。準備資金には現金、米国債券、米国国債担保リバースリポ取引が含まれており、リスクは比較的低いです。
毎月の最新の準備資金状況は、Paxos で照会できます(注:Paxos が最新のレポートを第三者監査会社によって監査しておらず、第三者監査が行われたレポートは通常、Paxos の公表よりも約1か月遅れます。Chaineye のデータは、第三者監査済みの最新のデータです)。https://paxos.com/busd-transparency/
BUSD の準備金は BMO ハリス銀行などの銀行が保管しています。Paxos の監査レポートは、グローバル TOP25 会計事務所である第三者監査企業 WithumSmith+Brown によって実施されています。
2. 派生発行元リスク
クロスチェーンブリッジ: クロスチェーンブリッジに関連する詳細情報は DefiLlama で検索できます https://defillama.com/stablecoin/binance-usd
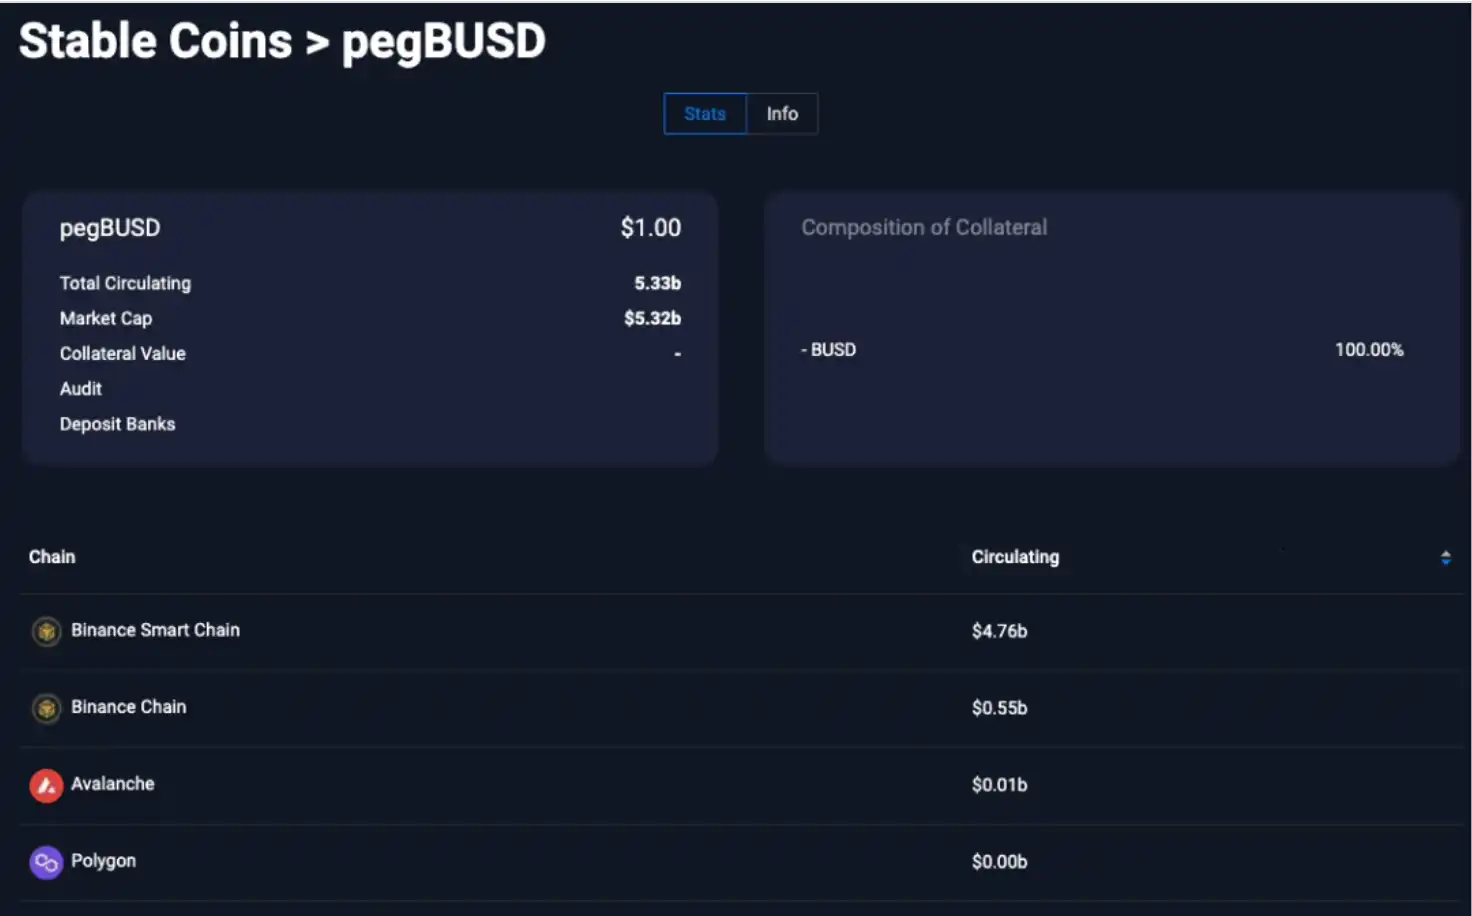
中心化取引所: Binance は一部のイーサリアムネイティブの BUSD をフルコリオであり、BNB、BSC、Avalanche、および Polygon で Binance-Peg BUSD を発行しています。Chaineye を使用して、Binance が対応するチェーン上の Binance-Peg BUSD に対して行った準備金を確認できます。Binance がロックした BUSD の担保率は 100% であり、リスクは比較的低いです。
https://chaineye.tools/stablecoins/stats/pegBUSD
他の派生発行者:具体的な問題については具体的に分析する
DAI(分散型担保ステーブルコイン)
概要
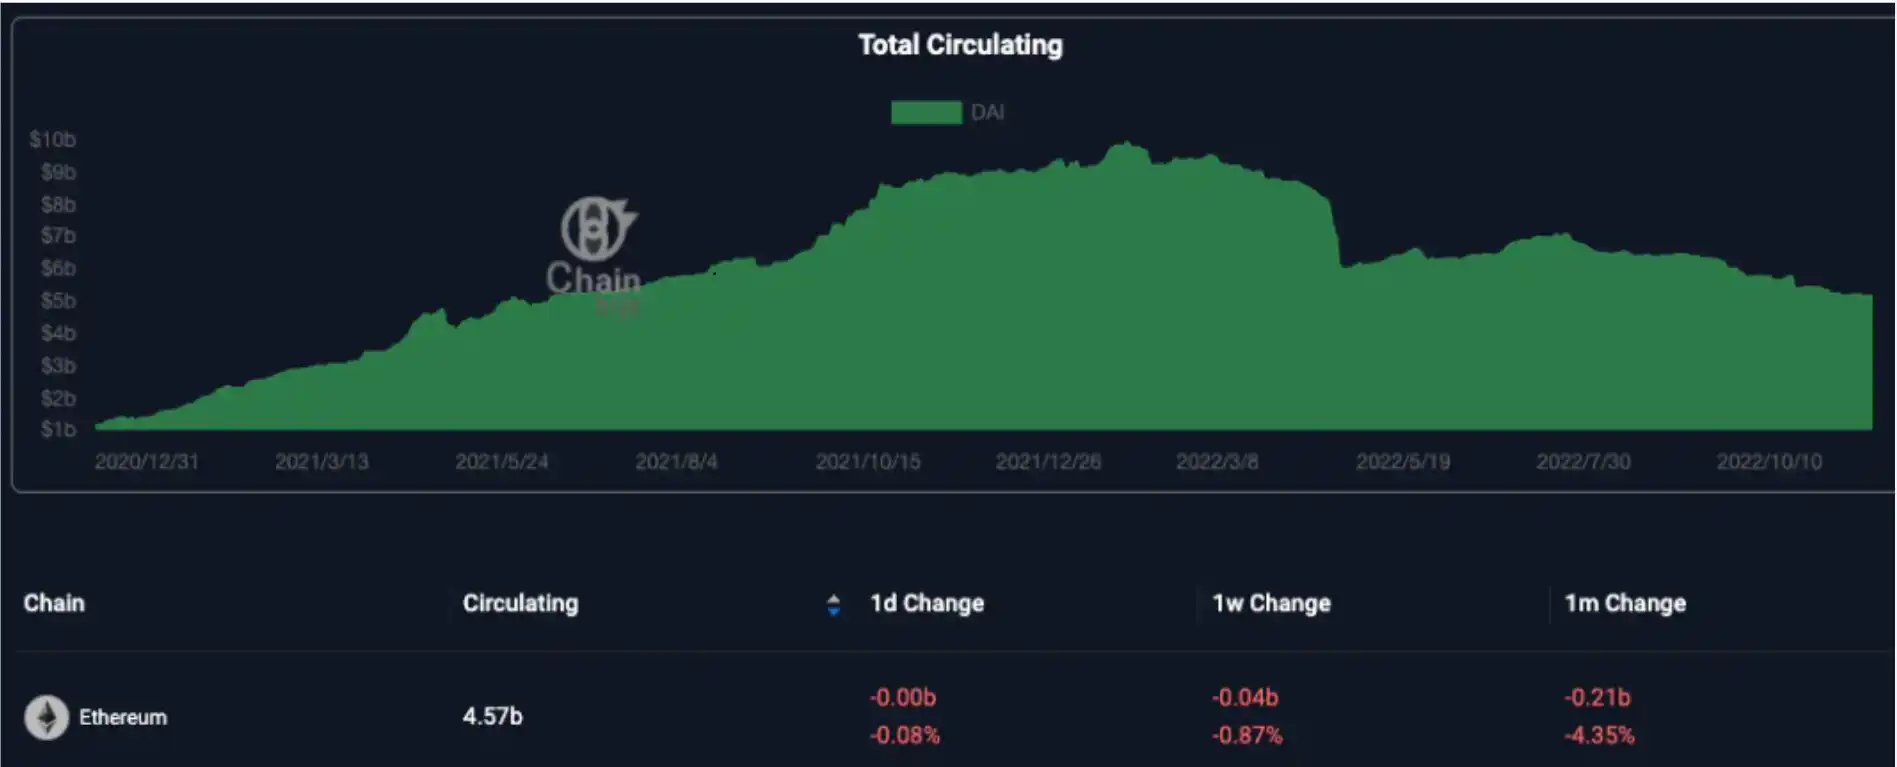
DAI は分散型レンディングプロトコル Maker DAO によって鋳造されたステーブルコインであり、現在の市場価値はステーブルコイン全体で4位で、総市場価値は約54.2十億ドルです。
公開チェーン上の分布
DAI はEthereum、Polygon、BSCなど40のブロックチェーンで流通しており、Ethereum上の割合は88.33%に達しています。
MakerDAO はEthereumにのみ展開されており、したがってネイティブのDAIは全てEthereum上にあります
他のチェーン上のDAIはすべて他の派生発行者によって発行されています
発行メカニズム
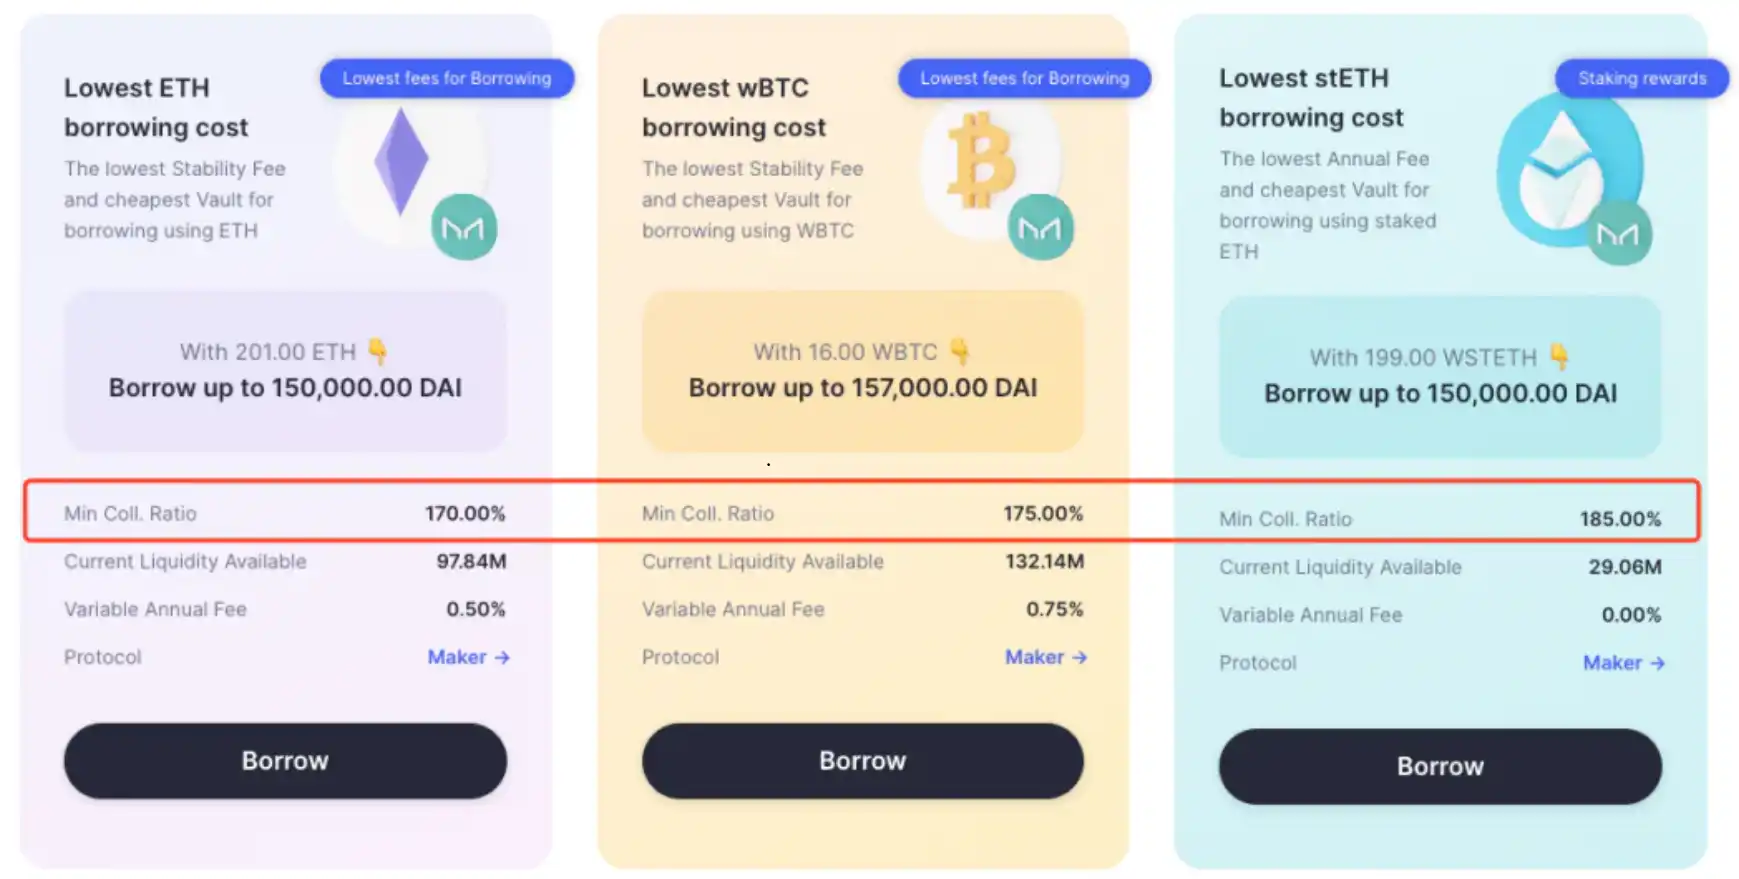
DAI はユーザーがMakerプロトコルを使用して超過担保資産を担保に鋳造され、鋳造できるDAIの数量は担保資産の価値の一定の比率を超えてはなりません。これは従来の金融取引における不動産担保などの資産による現金の担保と同等です。ユーザーはいつでもDAIを使って担保資産を償還し、DAIを焼却することができますが、償還時に安定料金を支払う必要があります。
ユーザーが担保として預けた資産の価値が下落し、担保率が低下した場合、清算が発生し、ユーザーの担保物がプレミアムで売却され、13%の罰金を支払う必要があります。担保物が清算された後、ユーザーはDAIを返済する必要はありません。
MakerプロトコルはETH、WBTCなど20種類以上の担保資産をサポートしており、各資産の担保率および安定料は、資産自体のリスク指標およびMKR所有者によるガバナンスによって決定されています。
安定化メカニズム
DAIの価格が1ドル未満の場合:DAIの鋳造数量は担保物のドル建て資産に基づいており、DAIを使ってMakerプロトコルに担保物を返済する際、プロトコルはDAIの価値を1ドルと見なします。そのため、ユーザーは一定量のDAIを使って担保物を返済し、DAIを焼却してDAIの供給を減らすことができます。
DAI の価格が 1 米ドルを超える場合:ユーザーはさらに DAI を鋳造して利益を得るために売却する動機があります。同時に MakerDAO は DAI の預金機構を提供し、コミュニティは DAI の預金を増やし、所有者に DAI をロックしてもらうことを奨励し、流通量を減らします。DAI の利子は MakerDAO のスタビル料収入で支払われます。スタビル料収入が DAI の預金利率の支出全体をカバーできない場合、Maker は差額を埋めるために MKR を発行します。
米ドルとのペッグを解除する提案:2022 年 8 月 28 日、MakerDAO の共同創設者である Rune Christensen が「合法コンプライアンスと非中央集権化への道のり:なぜ Maker は自由浮動型 DAI 以外に選択肢がなくなるか」と題した記事を公開し、現在 50% 以上の DAI が USDC で担保されていることを指摘し、規制当局が暗号資産に対処する可能性があり、合法でありながらも復旧の見込みがない可能性があることを予め通知なしに発生する可能性があります。
したがって、Rune Christensen は DAI の非中央化資産担保率を段階的に増やす「Endgame 計画」と呼ばれる提案を行い、検閲耐性を高めることを提案しました。Rune はこのプロセスが 50% のユーザー流出につながる可能性があるが、Maker は非中央化を優先し、一定程度の米ドルからの DAI の解除を許可することで非中央化を維持すると指摘しています。
1.「Endgame 計画」の主な内容
a. 複雑な MakerDAO のガバナンスを複数の MetaDAO に分割し、特定のガバナンス責任を負う:各 MetaDAO は自身のタスクに焦点を当て、ガバナンスの分散度を高め、MetaDAO は並行して実行され、ガバナンスプロセスを加速します。MetaDAO の間には独立性があり、独自のガバナンストークンとガバナンスプロセスがあり、自己の収益を獲得する必要があります。
b. より多くの非中央化資産を導入:ETH、wBTC などの担保資産のスタビル料を引き下げ、DAI を鋳造するための USDC の需要を減らします。ETHD を導入し、ユーザーが stETH を通じて ETHD を鋳造し、それを通じて DAI を鋳造できるようにすることで、ETH の担保資産内での割合を高め、非中央化資産の割合を高めます。
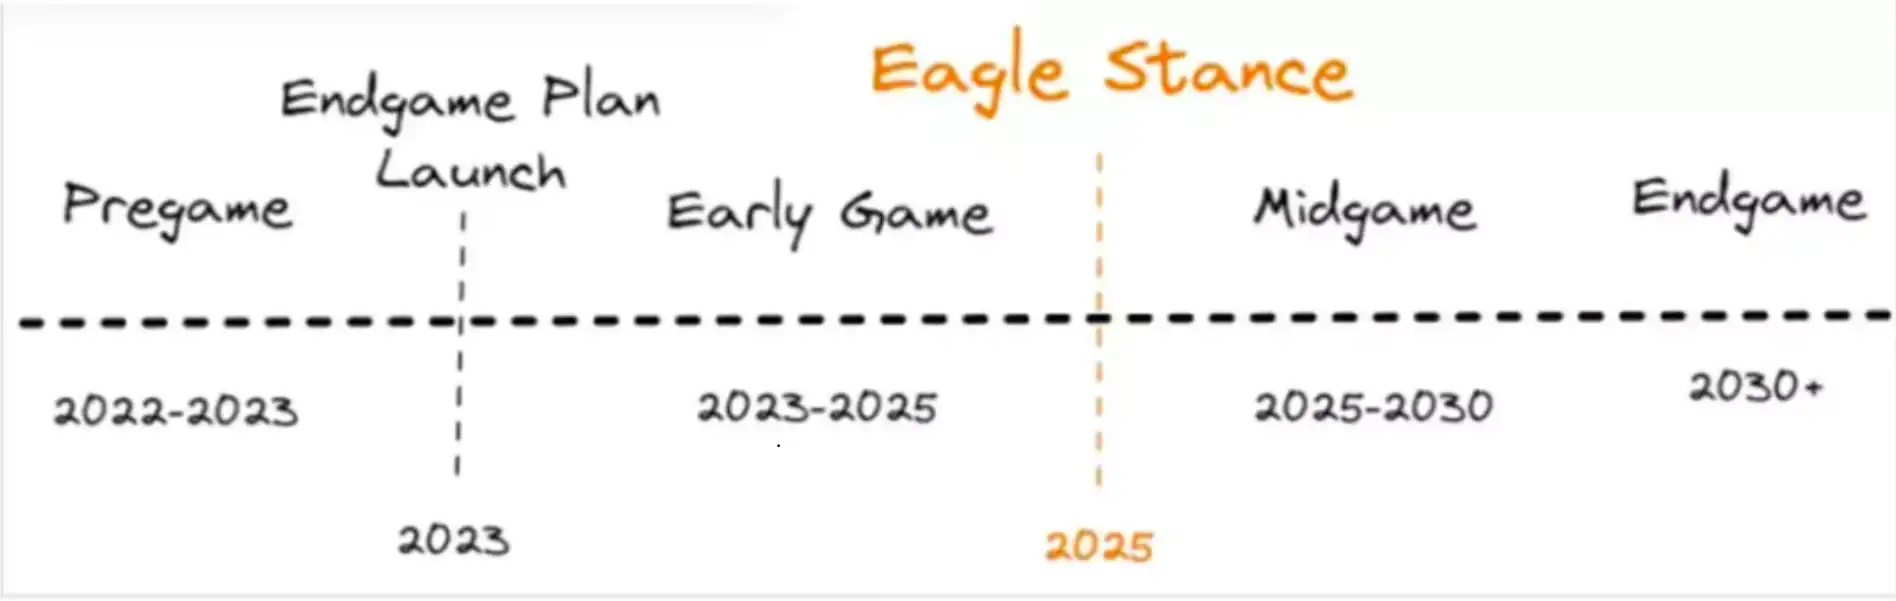
c. 三つの段階的な担保品戦略で段階的に非中央化を実現:鳩式、鷹式、フェニックス式の三つの戦略があり、時間軸に沿って段階的に前進し、規制の脅威に応じて段階的に進化します。
鳩派戦略:できるだけ担保資産を増やし、資産の急激な成長を維持します。 鷹派戦略:DAI が権威攻撃を受ける可能性がある場合、権威組織によって制御されるリアルワールドアセット(RWA)のリスク露出を 25% 以下に制限し、パフォーマンスの成長と柔軟性のバランスを図ります。
フェニックス戦略:権威攻撃が迫っている可能性があるか、またはすべての RWA 抵当物が差し押さえられたという証拠がある場合、すべての RWA リスク露出を排除するフェニックス戦略に移行します。ただし、権威機関によって制御されない RWA のみが担保として受け入れられます。
d. 権威攻撃を受けた際のDAIと米ドルのデタッチメントを許可する:Rune は、DAI のフリーフローティングが有効化された初期段階では、プロトコルユーザーの最大 50% が短期間で離脱すると想定しています。
この段階では、Maker はDAIを1:1の米ドルから自由に浮動させ、目標金利に応じて価格を徐々に変更し、積極的な目標金利はDAIへの需要を増やし、供給を減らしますが、消極的な目標金利は逆の効果をもたらします。
金利を調整することで、DAIの相対的な安定を実現し、米ドルに1:1ペッグをする必要はありません。Rune は、DAIが少なくとも3年間は米ドルにアンカーされ続け、直接的な脅威を受けない限り、この期間は延長されると述べています。
担保品の分散度を75%まで上げることができれば、米ドルにアンカーし続けるでしょう。
2.「エンドゲーム計画」の進捗
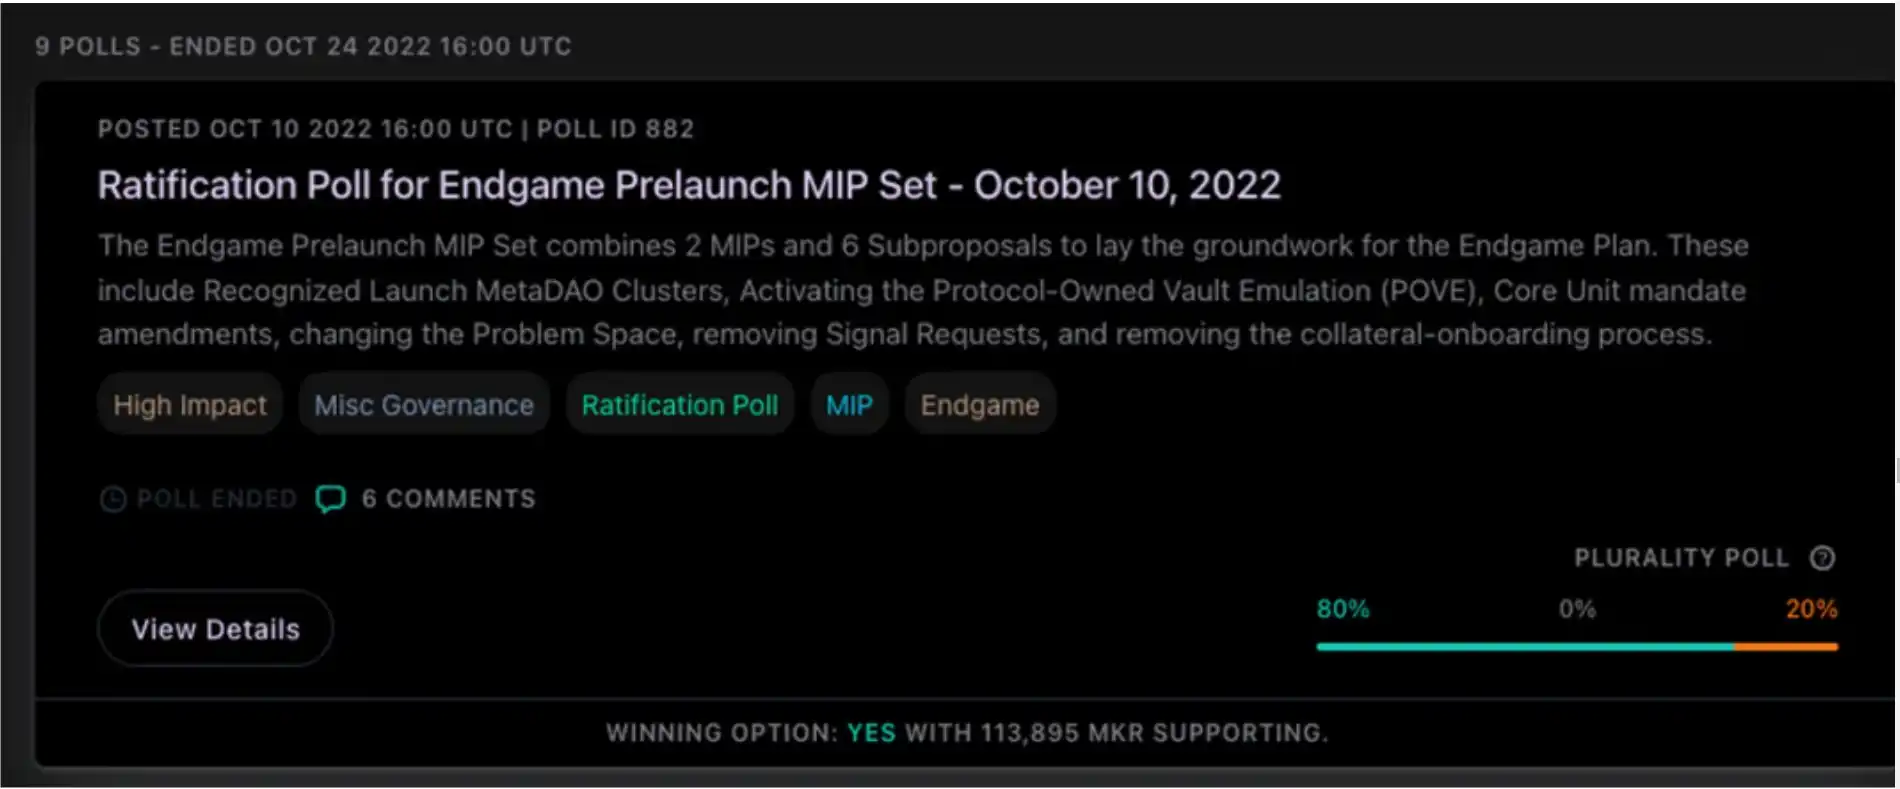
2022年10月10日に提案された「エンドゲーム計画」は、現在コミュニティの投票を通過し、エンドゲーム計画のロードマップは4つの主要段階に分かれています。
ベータ版は12ヶ月以内に公開され、ETHDを構築し、6つのMetaDAOを立ち上げ、MetaDAOのトークンシステムの流動性マイニングを開始します。ただし、フルバージョンは2030年以降になる予定です。
潜在リスク分析
1. ネイティブイシュアリスク
MakerDAO プロトコルに脆弱性が発見され、攻撃者が悪意のある発行を行いました。 MakerDAO は2017年のメインネットローンチ以来、安定的に5年稼働しており、コードは十分に検証されています。同時に、MakerDAO はサポートされる担保資産の種類を制限しており、主に信頼性の高いトークンです。
清算リスク:市場が極めて稀なイベントに直面し、担保資産の価格が急激に下落したり、USDCのコンプライアンス担保資産が何らかの理由で凍結された場合、Maker は清算される暇がない担保資産の価値を失い、アンカーリスクが発生します。
2. デリバティブ発行元リスク
クロスチェーンブリッジ:クロスチェーンブリッジに関する詳細情報は DefiLlama で確認できます
その他のデリバティブ発行元:具体的な問題については具体的な分析が必要です https://defillama.com/stablecoin/dai
FRAX(分散型アルゴリズム&担保付きハイブリッドステーブルコイン)
概要
Frax は、担保とアルゴリズムのハイブリッドを採用した分散型ステーブルコインプロトコルであり、FRAX はその発行通貨です。FRAX の現在の時価総額は約118億ドルで、ステーブルコインの時価総額ランキングで5位です。
公開鎖分布
FRAX はイーサリアム、Arbitrumなど33のブロックチェーンで流通しており、イーサリアム上のシェアは92.89%に達しています。Frax が発行するネイティブのFRAXはイーサリアムのみで流通しており、他のチェーン上のFraxはすべて派生的な発行元によるクロスチェーン発行です。
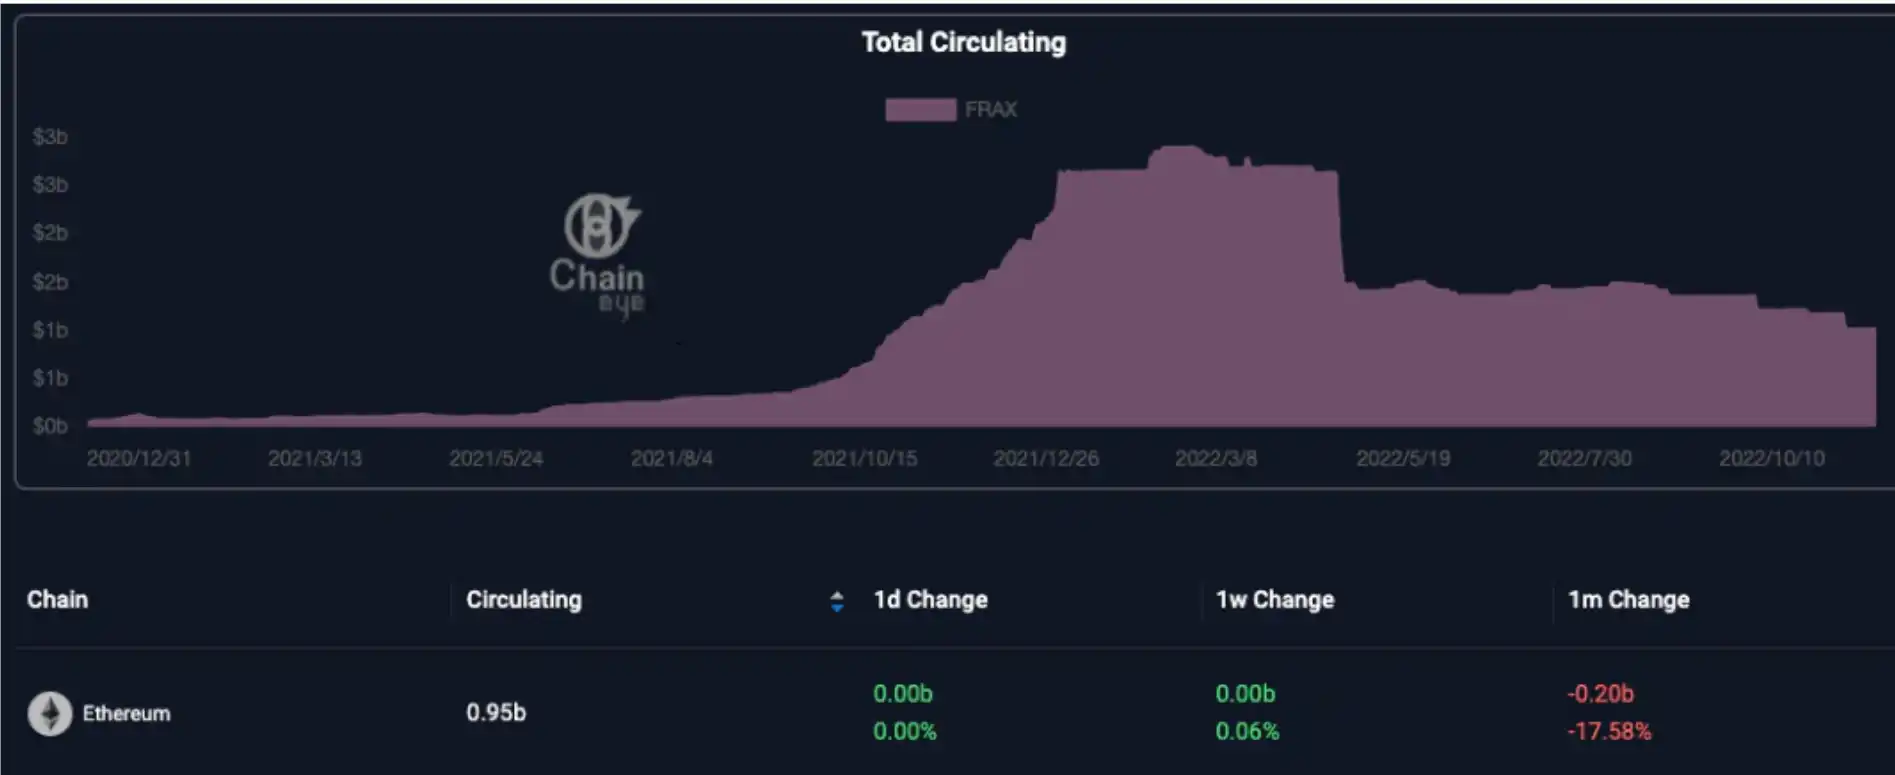
発行と償還メカニズム
ユーザーがFraxシステムに1ドルの担保を注入すると、Fraxはユーザーに1 FRAXを鋳造し、注入された担保はステーブルコインとFXSの組み合わせです。同時に、ユーザーはプロトコルに1 FRAXを返却し、1ドル相当のFXSとUの組み合わせを受け取ることもできます。
FRAX 铸造およびFRAX 償還プロセスでは、関与するFXSが焼却および鋳造され、市場上のFXS供給量が変化します。
鋳造および償還プロセスでは、ステーブルコインとFXS(Fraxのガバナンストークン)の混合比率は、Fraxプロトコルの目標担保率(FRAX数量/ステーブルコイン担保数量)と等しくなります。たとえば、担保率が80%の場合、ユーザーは1 FRAXを鋳造するために0.8Uおよび0.2U相当のFXSが必要です。目標担保率は、FXS保有者コミュニティによって1時間ごとに調整されます。
アンカリングメカニズム
FRAX価格が1ドルを上回る場合、アービトラージャーはシステムに1ドル相当の価値を投入してFRAXを鋳造し、市場で売却して利益を得ることができます。
FRAX価格が1ドルを下回る場合、アービトラージャーは公開市場でFRAXを安い価格で購入し、システムで1ドル相当の価値を交換できます。
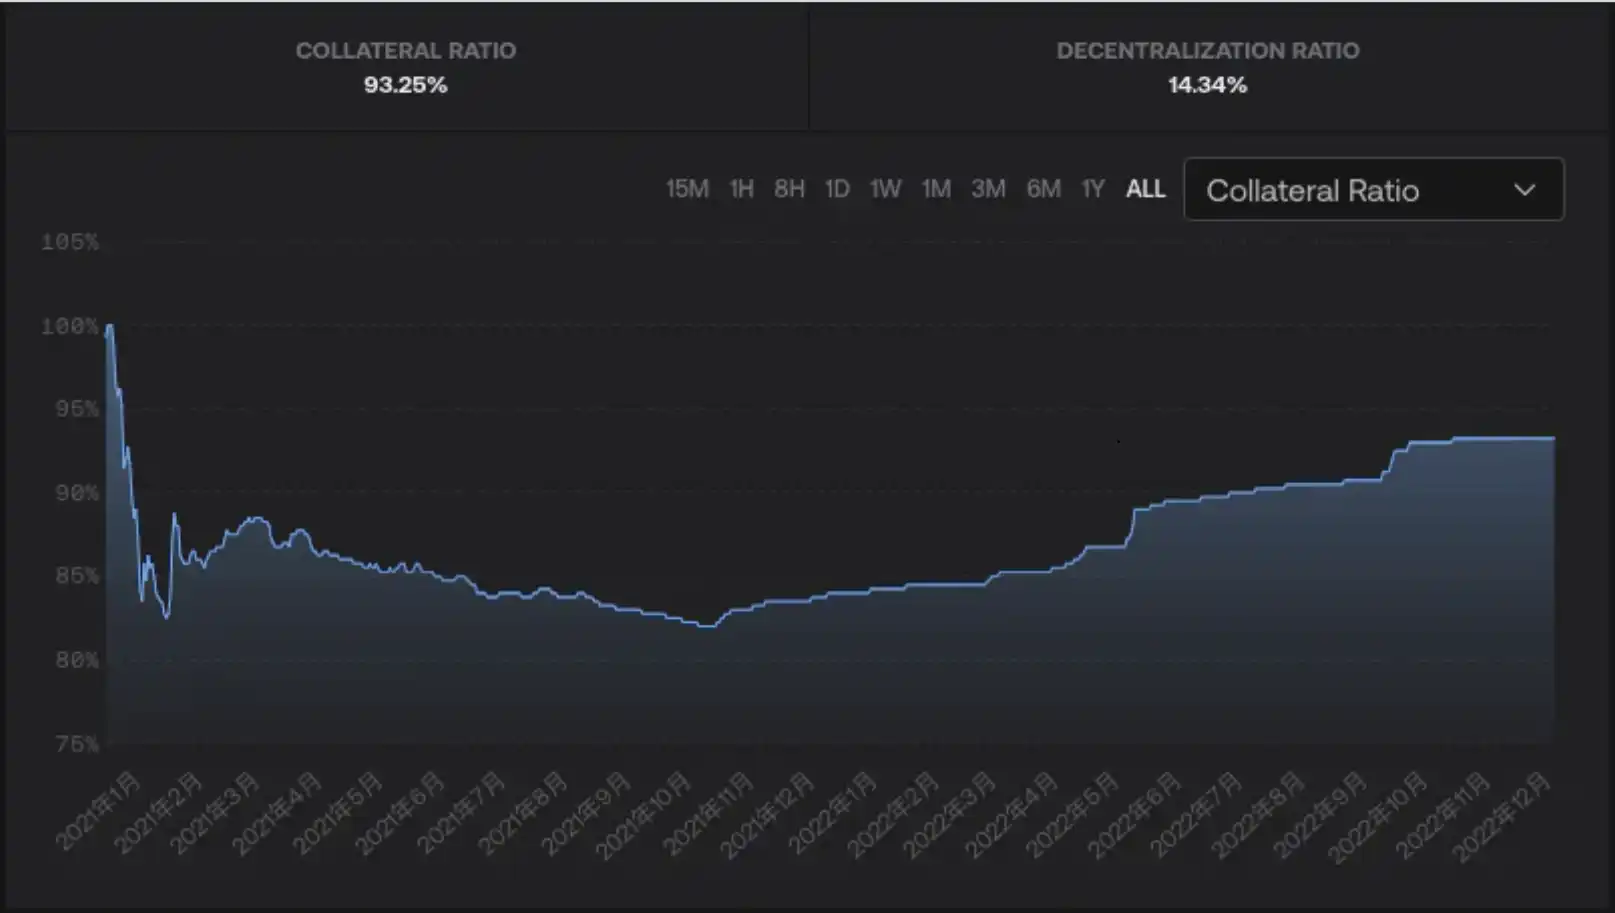
市場状況が良好でFraxに対するユーザーの信頼がある場合、Fraxは目標担保率を下げる傾向があります。これにより、同じステーブルコイン担保でより多くのFRAXが市場に流通するようになり、最低担保率は0%です。
市場状況が悪く、Fraxに対するユーザーの信頼が低い場合、Fraxは目標担保率を上げる傾向があります。これにより、FRAXの過度な増発を防止し、同時にステーブルコイン担保の備蓄を増やします。最高担保率は100%です。
現在のFRAXの担保率は93.25%で、過去最低の担保率は82%、最高の担保率は100%です。
潜在的リスク分析
1. プロトコル発行元リスク
Fraxプロトコルに脆弱性が見つかり、攻撃者に悪用され、悪意のある発行が行われるリスク。Fraxは2020年末にローンチされましたが、現時点でプロトコルの脆弱性問題は発生していません。
メカニズムリスク
FRAX価格が下落した場合、アービトラージャーはFRAXを購入し、Fraxに預け入れて目標担保率のFXSを鋳造し、一部のUを引き出してFRAX価格を1ドルに戻すことに依存しています。FXSの過度な発行が行われると、市場の信頼が揺らぎ、Fraxコミュニティは制御を失います。
errorUSDP(中央集権型担保ステーブルコイン)
概要
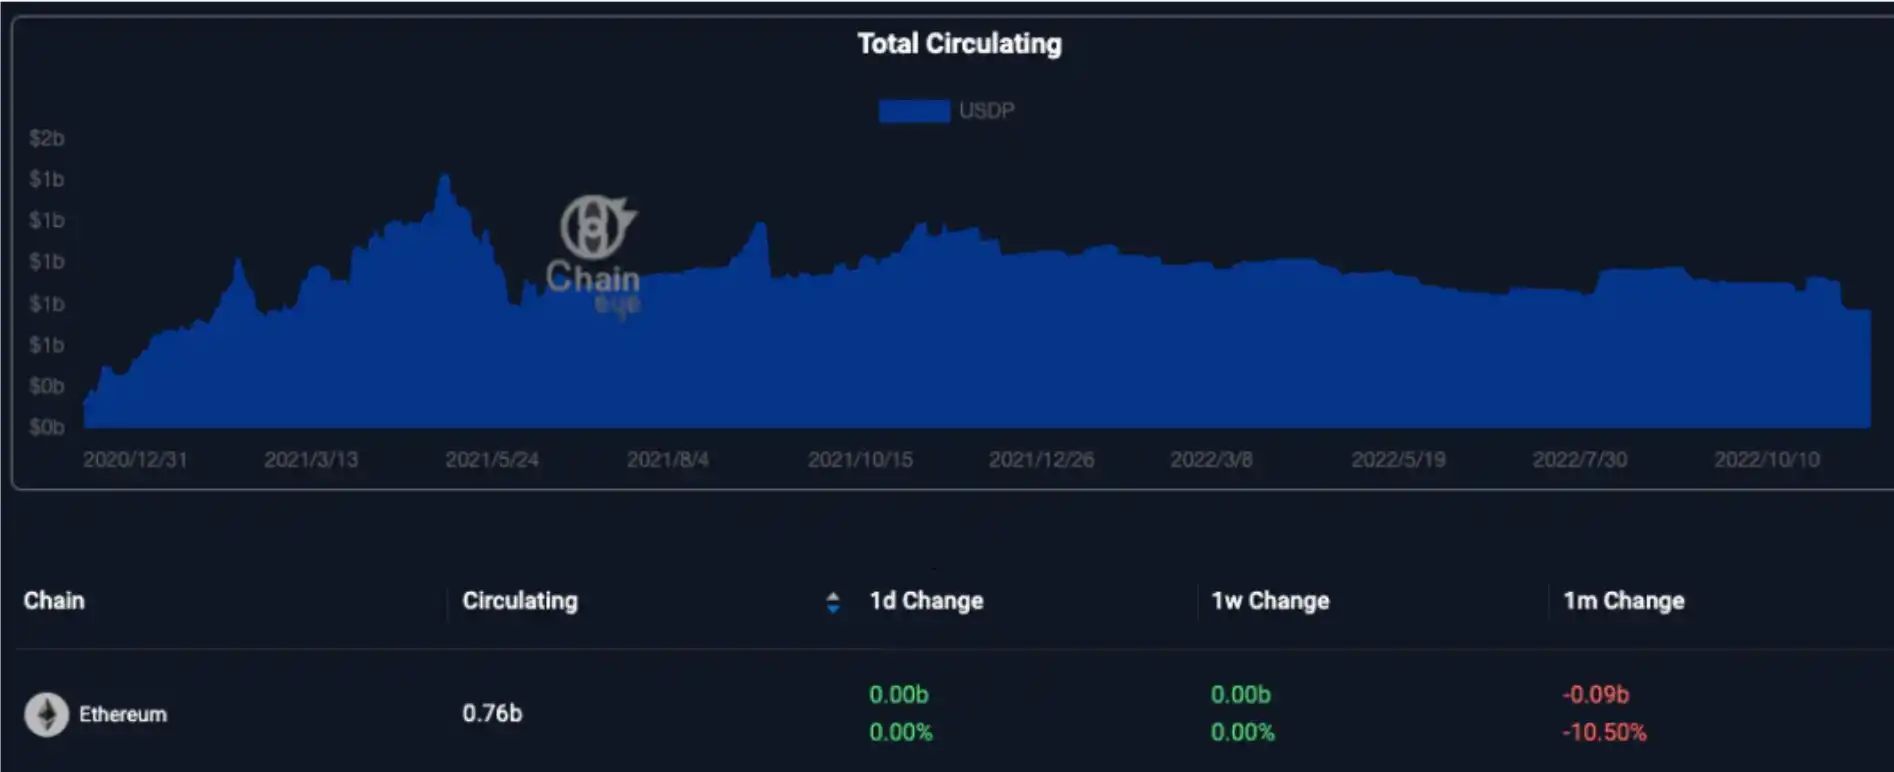
USDP は Paxos 社が発行する担保ステーブルコインであり、ニューヨーク州金融サービス部(NYDFS)によって承認および監督されています。現在の時点での市場価値は約 76 億ドルで、ステーブルコインの市場価値ランキングで第 6 位となっています。
ブロックチェーン上の分布
USDP は現在、Ethereum および BSC でのみ流通しており、Ethereum のシェアが 99.68% を占めており、残りは BSC ブリッジを介して BSC に跨がっています。
アンカリングメカニズム
発行者は十分な資金を備えており、ユーザーはいつでも USDT と USD を 1:1 で交換できるようにしています。
潜在的なリスク分析
1. ナティブ発行者のリスク
USDP 保有者は Chaineye を利用して BUSD の資産負債状況や準備金の分布を確認し、その潜在的なリスクを判断できます
https://chaineye.tools/stablecoins/stats/BUSD
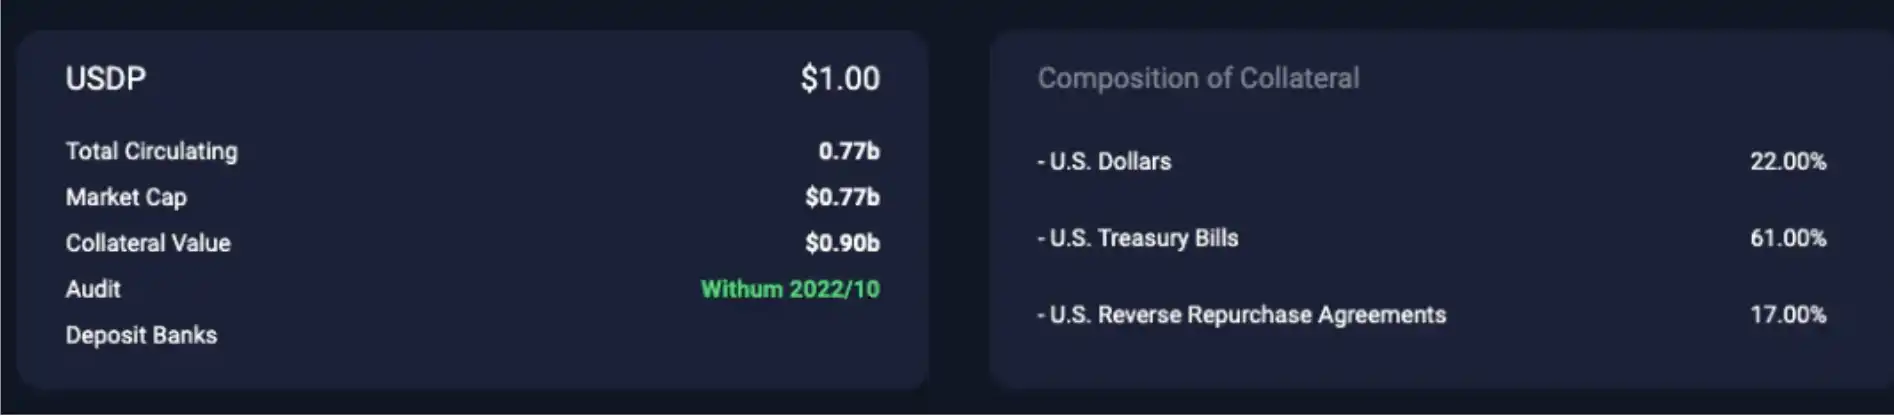
Paxos は毎月月末に準備資産レポートを公開し、最新の流通量とのタイムラグが存在します。現時点でのBUSDの総流通量は 77 億ドル(2022/12/11 時点)、対応するレポートはまだ公表されていません。
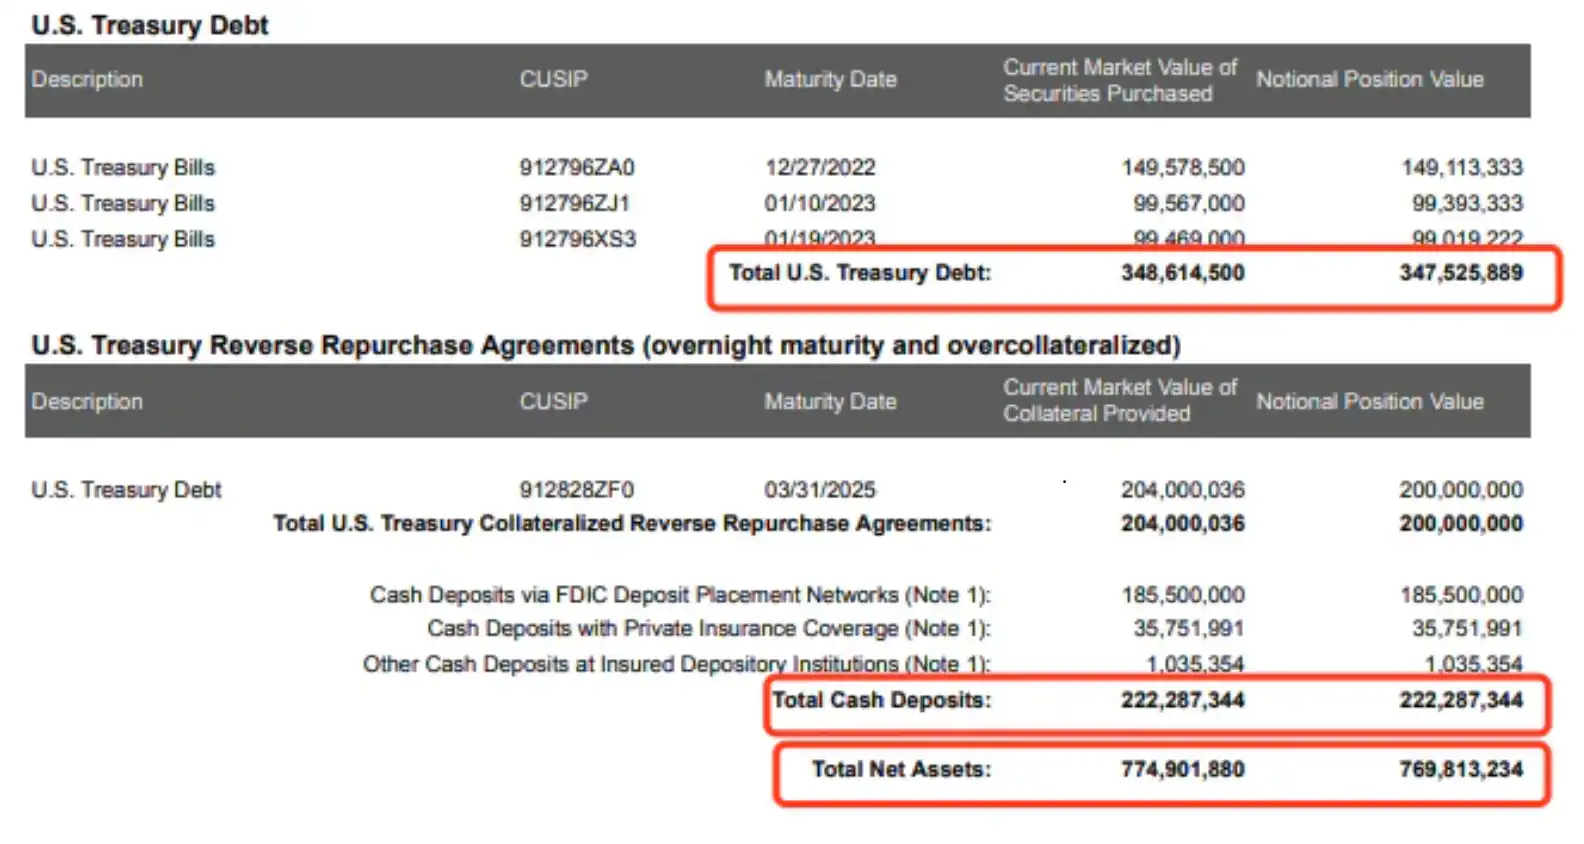
最新のレポートは 2022 年 11 月 30 日に公表され、準備純資産時価総額は 7.749 億ドルであり、当日の USDP 流通額 7.9 億ドルを下回っていますが、12 月 1 日の流通量が 7.67 億ドルに低下し、タイムラグの問題が存在する可能性があります。
USDP の準備資産は米国国債と現金であり、リスクは比較的低いです。毎月の最新の準備資産状況は Paxos の公式ウェブサイトで確認できます。(注:Paxos によって最新の報告が公表されましたが、第三者監査企業による監査を受けた報告は Paxos の発表より約1か月遅れており、Chaineye のデータは最新の第三者監査を受けた報告です) https://paxos.com/busd-transparency/
BUSD と同様に、USDP の準備金は Paxos によって管理され、ニューヨーク州金融サービス管理局(NYDFS)の包括的な監督を受け、監査報告は第三者監査企業 WithumSmith+Brown によって提供されます。
2. Derivative Issuer Risk: BSC Bridge Risk
TUSD(中央集権型担保ステーブルコイン)
概要
TUSD は、スタンフォード・スタートアップ・ファンドに支援された TrustToken 社によって発行された担保ステーブルコインです。TUSD の現在の時価総額は約 7.56 億ドルであり、ステーブルコインの時価総額ランキングで7位です。
パブリックチェーン分布
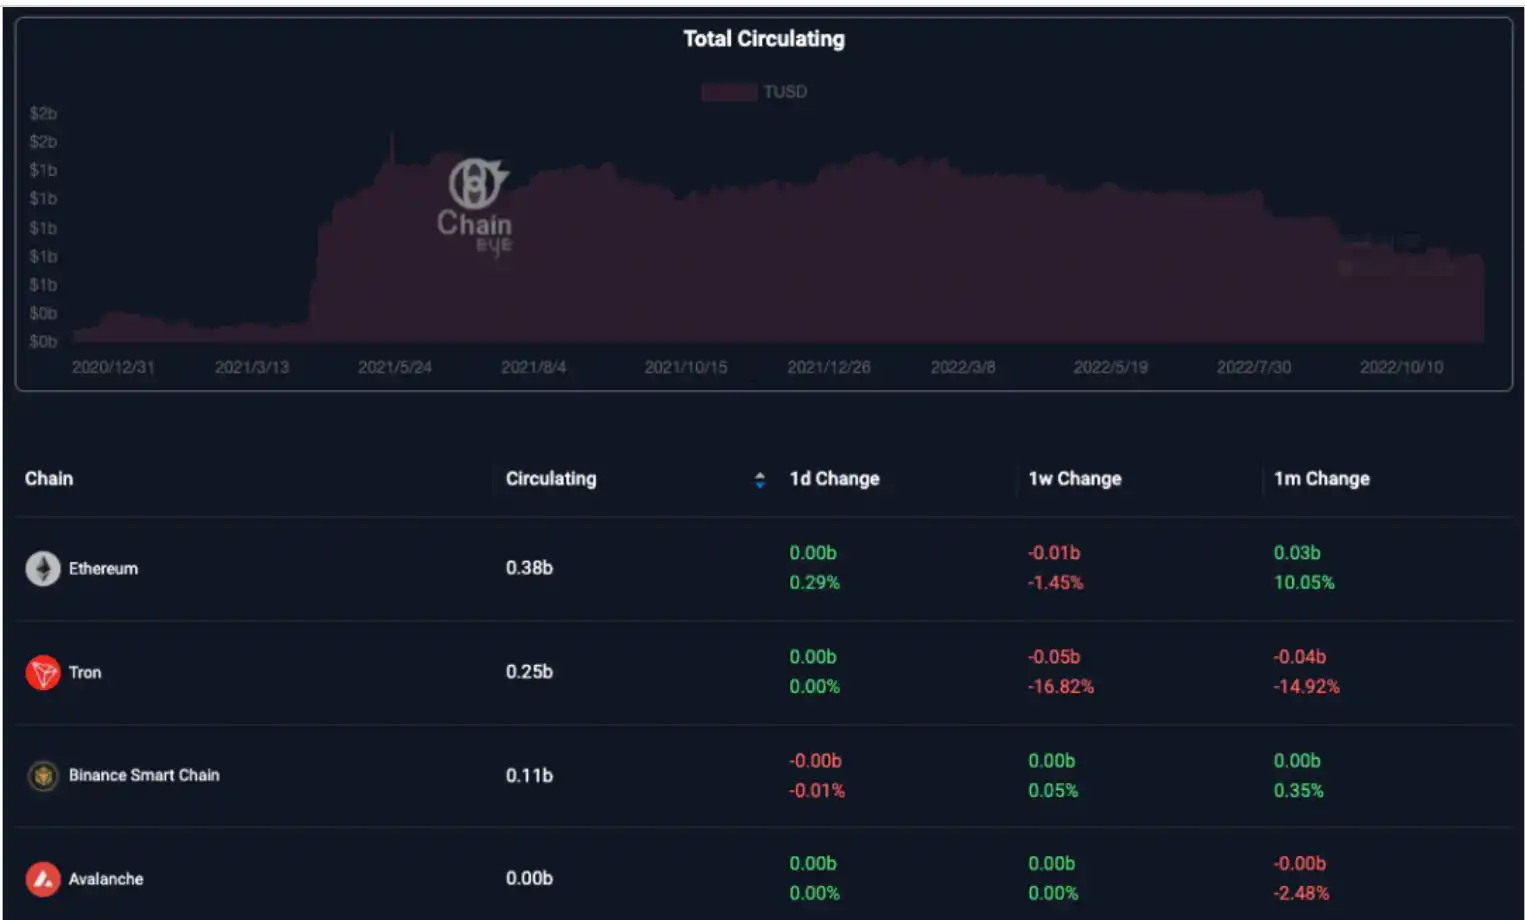
TUSD は Tron、イーサリアム、BSC などの10つのパブリックチェーンで取引されており、Tron、イーサリアムでのシェアはそれぞれ 49.8%、33.57% です。
TrustToken 社が発行するネイティブの TUSD は、Ethereum、BSC、Tron、Avalanche の 4 つのチェーンに分散しています
他のチェーン上の TUSD は、派生元の発行者によってクロスチェーン転送されます
アンカリング メカニズム
発行者は、十分な資金準備を行い、ユーザーがいつでも USDT と USD を 1:1 で交換できるようにします。
潜在的なリスク分析
1. ネイティブ発行者のリスク
ユーザーは Chaineye を使用して TUSD の準備状況を照会できます。
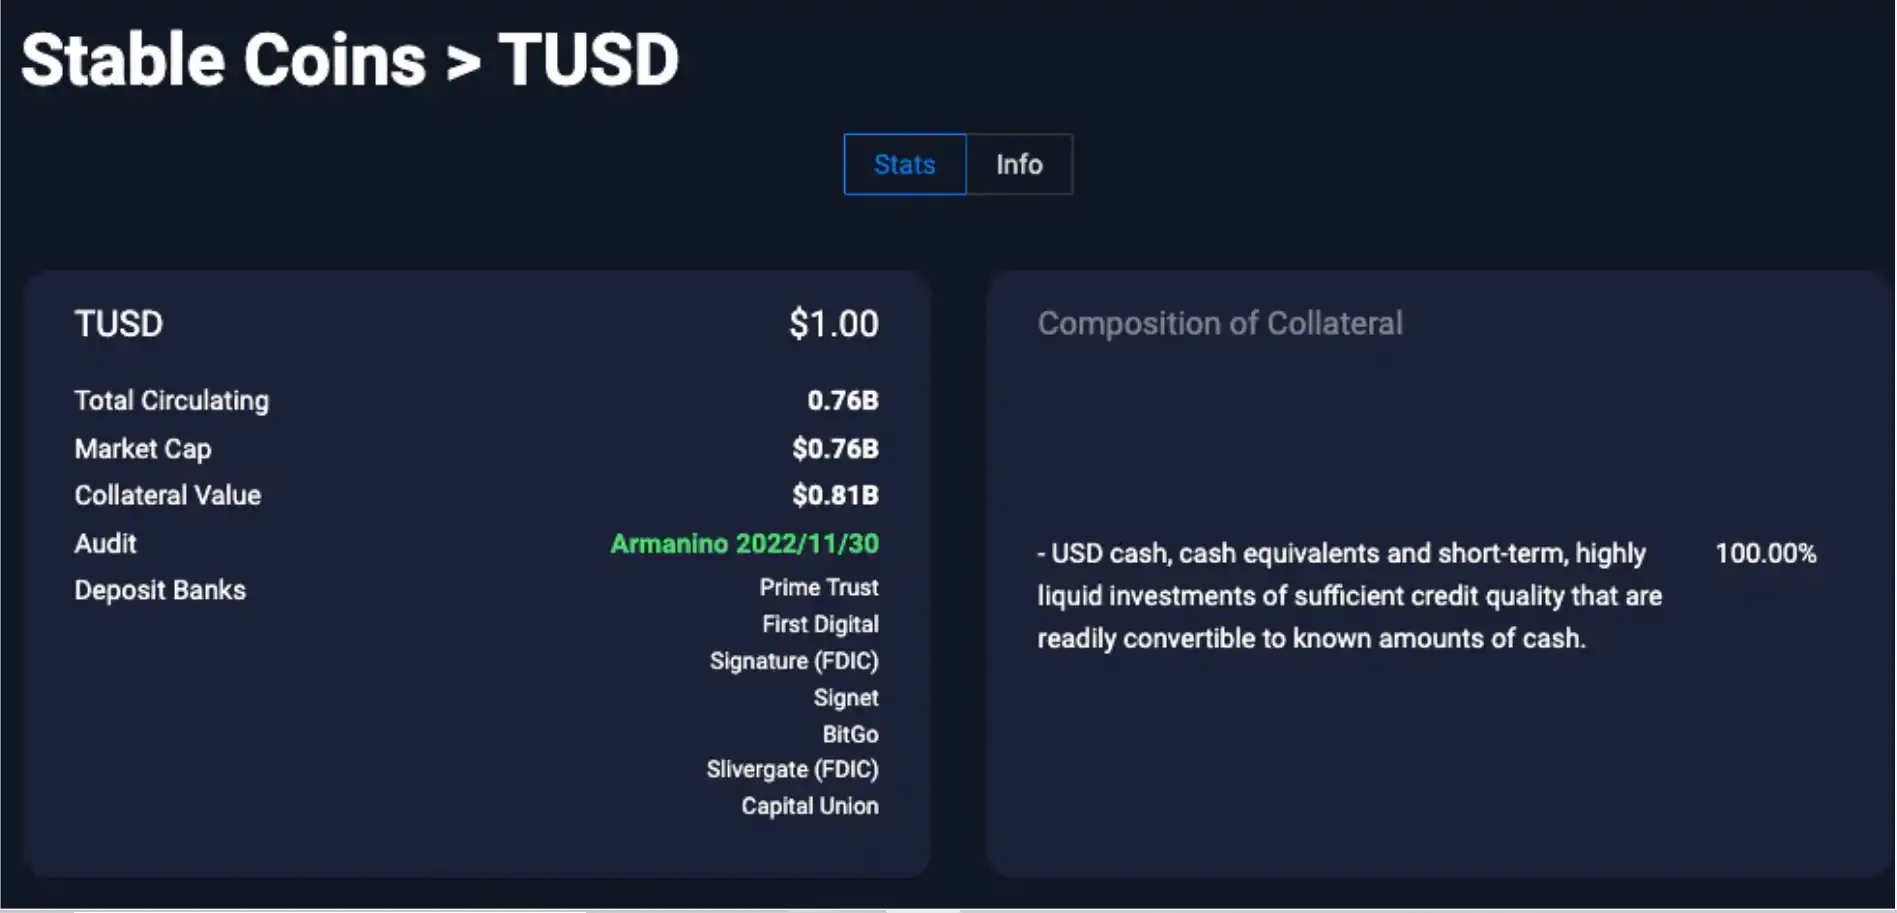
現在の TUSD の準備資産の価値は 81 億ドルで、流通量の 75億6000万ドルを超えており、複数の銀行口座に存在していますが、銀行内の具体的な資産構成を確認することはできません。
TrustToken の監査報告は、デジタル資産ソリューションに特化した第三者会計事務所 Cohen & Company によって提出されています。
同時に、TrustToken は米国トップ会計ファームである Armanino と協力して、準備資金データをリードするソフトウェアを開発しました。Armanino のウェブブラウザは、常に保管残高と TUSD チェーン上の総循環供給量を読み取り、両者をリアルタイムで表示して、TrueUSD 残高をリアルタイムで証明しています。https://real-time-attest.trustexplorer.io/truecurrencies
2. 派生元発行者のリスク
クロスチェーンブリッジ:DefiLlama で詳細情報をクエリできます:https://defillama.com/stablecoin/trueusd
他の派生物発行業者:具体的な問題については、具体的に分析します
追加
BUSD および TUSD の保管銀行の両方で Silvergate が現れました。Sivergate は、主に暗号通貨企業向けにサービスを提供する、アメリカに本社を置く銀行であり、その顧客には FTX、Coinbase、Circle、Paxos などの有名な暗号通貨企業が含まれます。
FTX は Silvergate に約 10 億ドルの預金があります。FTX が破産を申請した日、Silvergate は声明を発表し、同行は FTX に対するリスクを一切負っていないと述べ、FTX の Silvergate への預金は銀行全体の預金の 10% 未満であり、この預金は FTX の債権者に破産手続きを通じて返還されると説明しました。
同時に、Silvergate は FDIC(米国連邦預金保険公社)の保険をサポートしており、Silvergate の各口座には最大 25 万ドルの保険適用額があり、一定程度まで負債状況を緩和できます。総合的に見て、Silvergate が銀行挤出のために破産する可能性は比較的低いとされています。
03 Summary
ステーブルコインの使用には、安全性と使いやすさという2つの指標を考慮する必要があります
安全性:
いかなる状況でもドルとの 1:1 の交換を保証できるかどうか。
- 中央集権型ステーブルコインでは、元の発行業者の信頼性、リザーブ資産の担保率およびリスク状況、および第三者監査機関の信頼性に重点を置き、発行業者がランスオーバーに対応するために十分な資金リザーブを持っていることを確認する必要があります。
- 分散型ステーブルコインでは、その鋳造と焼却メカニズム、無制限の増発メカニズムおよびトリガー条件を検討する必要があります。
使いやすさ:
流通量とその通貨が受け入れられるシナリオに重点を置き、流通量が多くて広く受け入れられているステーブルコインを選択することが重要です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事