CEX 決済データのギャップが大きすぎるため、実際の市場状況はもっと悪い可能性があります。
原題: 清算、至る所で清算!
原著者: threesigmaxyz原文翻訳: zhouzhou、BlockBeats
編集者注: この記事では、CEX が報告する清算データと実際の清算活動の間にある大きなギャップについて考察します。Hyperliquid の透明な清算データと CEX の報告データを比較すると、CEX が市場のボラティリティを隠したり世間の認識を管理したりするために清算データを過小報告している可能性があることが明らかになります。記事ではまた、市場リスクやシステムリスクを理解する上で透明性が重要であることを強調し、Bybitなどの取引所が決済データを公開するためによりオープンな措置を講じており、業界の透明性向上を推進していると指摘している。
以下は原文です(読みやすく理解しやすいように原文を再編成しています)。
トレーダーは清算され、数十億ドルが消失しました。しかし、実際の清算額が報告された額の 19 倍だったらどうなるでしょうか?データを取り出してみたら、思ったよりも状況は悪かった。
1. マージンコール
トレーディングの世界は、いわゆる「メンター」による豪華なコースを通じて、または従来の仕事の代替として、一般の人々にとってますますアクセスしやすくなっており、トレーディングは、コンピューターを介して自宅で快適に多額の収入を得る可能性を秘めています。
しかし、これは決して簡単なことではありません。もしそれがそんなに簡単なら、誰もが成功するでしょう。現実には、取引に参加するほとんどの人が結局お金を失い、最終的に口座を破綻させてしまいます。では、これらの損失の原因は何でしょうか?多くの場合、それはすべてのトレーダーが恐れる 1 つの決定的なイベント、つまりマージン コールに帰着します。
マージンコールはレバレッジ取引における重要なメカニズムです。トレーダーのマージンが未決済ポジションの損失をカバーするのに不十分な場合に発生します。この場合、取引所が介入してポジションを自動的にクローズし、トレーダーまたはプラットフォームがそれ以上の損失を被らないようにします。
証拠金不足の深刻度とプラットフォームのリスク管理メカニズムに応じて、清算はさまざまな形をとる可能性があります。これらは、大きく分けて 2 つのタイプに分けられます。
· 部分清算: トレーダーのポジションの一部を減らし、残りの部分はアクティブなままにします。これにより、トレーダーは関連するリスクを軽減しながら市場に留まることができます。
·完全清算: ポジション全体がクローズされ、トレーダーのエクスポージャーリスクが完全に排除されます。完全な清算は、レバレッジの高い環境でより一般的であり、小さな価格変動でトレーダーのマージンが完全に消失する可能性があります。
マージンコールの背後にある主な要因
マージンコールには多くの理由がありますが、そのすべてはリスクとマージンの微妙なバランスを中心に展開します。
· レバレッジ: レバレッジにより、トレーダーはより少ない資本でより大きなポジションを制御できますが、潜在的な利益の増大にはより高いリスクが伴います。レバレッジが高くなるほど、マージンコールをトリガーするために必要な価格変動は小さくなります。たとえば、レバレッジが 50 倍の場合、トレンドに反して価格がわずか 2% 変動すると、証拠金がすべて失われます。このため、レバレッジ取引ではリスク管理が重要になります。
·維持証拠金: 各取引所は、トレーダーがポジションをオープンに保つために維持しなければならない最小証拠金要件を設定しており、この維持証拠金は安全バッファーとして機能します。損失により証拠金がこのしきい値を下回ると、取引所はさらなる損失を防ぐためにポジションをクローズします。これらの要件が無視されたり監視されなかったりすると、トレーダーはすぐに強制清算に直面する可能性があります。
· 市場のボラティリティ: 突然の極端な価格変動は、特にレバレッジの高いポジションではトレーダーにとって最大の敵です。ボラティリティにより利用可能な証拠金が急速に枯渇し、トレーダーが反応する時間がほとんどなくなります。さらに、ボラティリティが高い時期には連鎖的な清算が発生することが多く、1 つの清算が連鎖的に他の清算を引き起こし、価格がさらに間違った方向に動くことになります。
スクイーズ
スクイーズは、マージンコールの最も激しく急速なトリガーの 1 つで、通常は価格が急激に変動したときに発生し、市場の反対のトレーダーにポジションを閉じるよう強制します。このような出来事は、多くの場合、高いレバレッジと低い流動性によって引き起こされ、価格変動を加速させ、市場のボラティリティを悪化させる雪だるま式の効果を生み出します。
価格が急上昇すると、ショートポジションを保有するトレーダーは、取引を支える証拠金が不足するため、困難に陥る可能性があります。さらなる損失を避けるために、投資家は資産を買い戻してポジションを解消せざるを得なくなり、価格にさらなる上昇圧力がかかります。このダイナミクスは、多くの場合、急速に連鎖的な清算へと発展し、1 人のトレーダーの清算によって価格が上昇し、他のトレーダーもポジションを清算せざるを得なくなります。
逆に、ロングポジションを保有するトレーダーは、価格が突然下落した場合、同じリスクに直面します。マージンが縮小するにつれ、維持証拠金要件を満たすためにポジションを売却せざるを得なくなり、下落の勢いがさらに加速します。この売り圧力により価格下落が拡大し、さらなる証拠金要求が引き起こされ、下降スパイラルが形成されます。
しかし、特にRedditのWallStreetBetsのようなコミュニティが推進した個人投資家による協調的な購入により、株価は予想外に急騰した。価格が上昇すると、空売り業者は株を買い戻さざるを得なくなり、価格は上昇し続け、さらに価格を押し上げます。
このフィードバックループは最終的に歴史的な出来事となり、GameStopの株価は2021年1月初旬の約20ドルから月末には日中最高値の483ドルまで急騰しました。この圧迫により、空売りポジションを抱えていた多くの機関投資家が数十億ドルの損失を被った。

2. API と清算
暗号通貨の分野では、歴史上注目すべき清算事件が数多く発生しています。しかし、最も記憶に残り、影響力が大きいのは、多くの場合、下落市場で発生する「ロングスクイーズ」です。これらのイベントは規模が大きく、トレーダーや市場に広範囲にわたる影響を及ぼします。
暗号通貨史上最大の清算をいくつか紹介します:
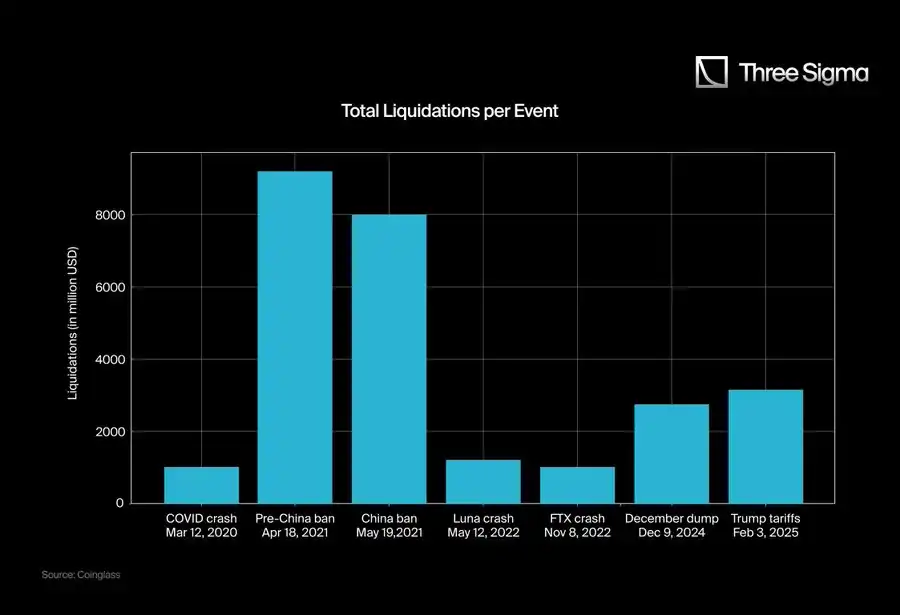
匿名さん、何か変わったことに気づきませんか? FTX の暴落や Luna の崩壊は、今年見られた清算よりも大きなダメージがあったと思いますか?そうですね、その通りですね。
FTXやLunaの暴落よりも深刻な最近の清算事件の背後には、3つの主要な要因があります。
時価総額
2020年3月、市場全体の時価総額は2,660億ドルに達し、2025年までに時価総額は3.71兆ドルでピークに達しました。こうした清算の規模を真に理解するには、清算の絶対数だけではなく、清算数と時価総額の比率を考慮する必要があります。数字だけを見ると、最近の爆発は実際よりも深刻に思えるかもしれない。
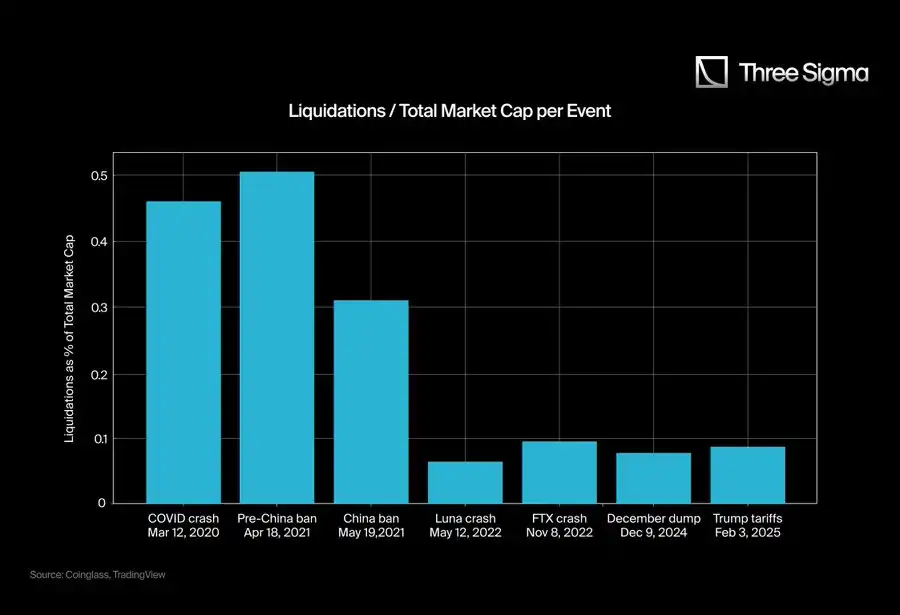
このグラフにより、清算の規模と影響をより明確に把握できますが、一部のデータはまだ正確ではありません。これが 2 番目の問題です。
CEX WebSocket API の制限
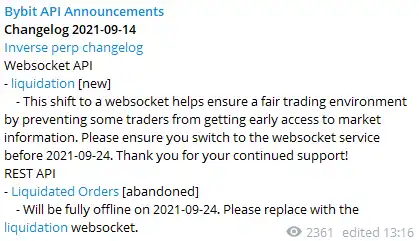
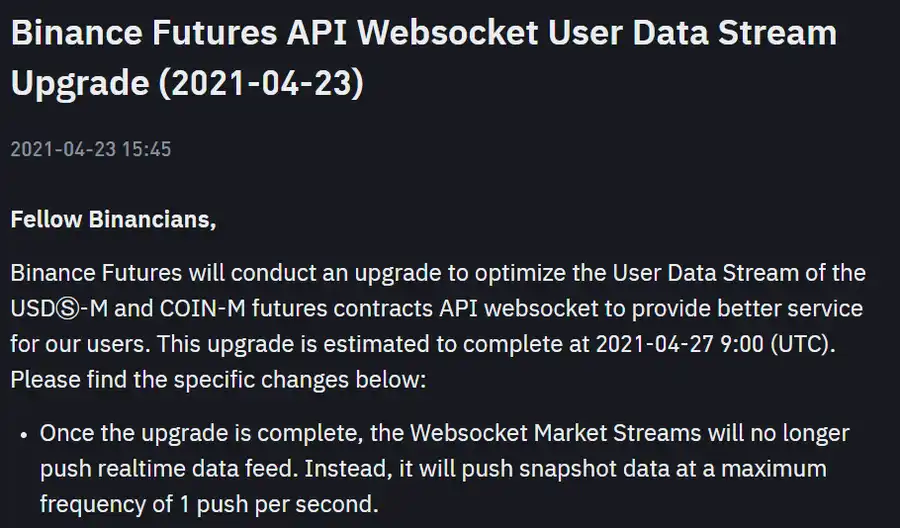
2021 年第 2 四半期まで、ほとんどの CEX は API を通じて正確な清算データを提供し、すべての清算を報告していました。しかし、2021年から、実際に発生した清算の数に関係なく、清算データを1秒あたり1つの清算に制限する制限が導入されました。
この変更により、報告された清算数が大幅に減少し、2021 年後半のデータは 2021 年以前のデータよりも小さく、影響も小さく見えるようになりました。
@K33Research はこの状況を説明する調査記事を書き、2 つのシンプルだが強力なグラフでそれを提示しました:
最初のグラフでは、API の変更後に清算数が大幅に鈍化し、総市場価値が 2021 年をはるかに上回ったにもかかわらず、清算データは低いレベルにとどまっていることがわかります。
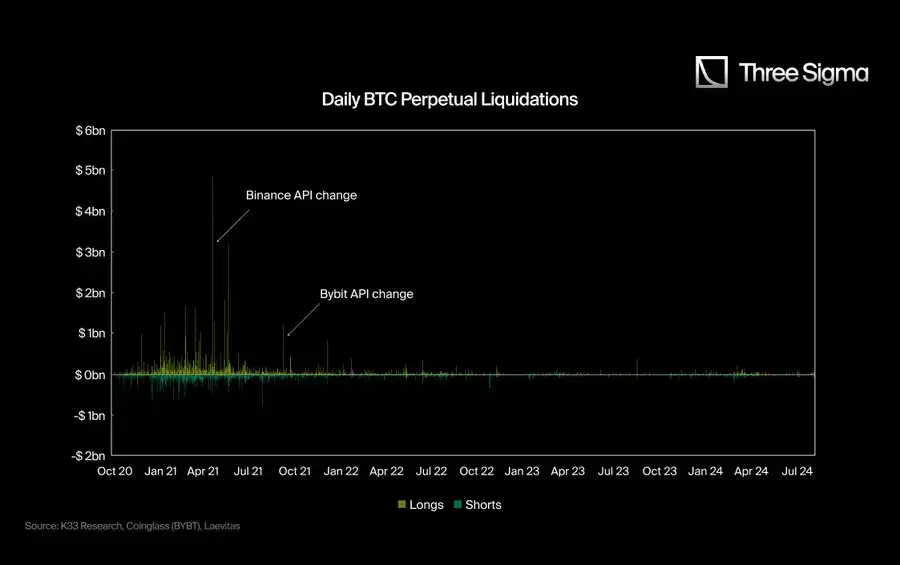
2 番目のグラフでは、総清算量と毎日の想定未決済建玉 (OI) の変化を比較しています。
通常、名目上の未決済建玉の大きな日中変動は大量の清算を引き起こしますが、チャートからわかるように、2021年第2四半期以降、そのような大きな未決済建玉変動があった日には、清算が大幅に急増することはありませんでした。
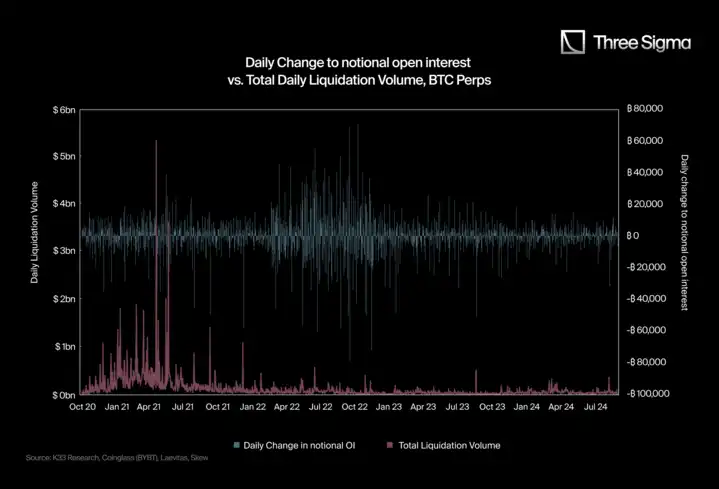
これらの API 変更の公式な理由は、「「公正な取引環境」を提供するため (Bybit、2021 年 9 月)、「ユーザー データ フローを最適化するため (Binance、2021 年 4 月)」ですが、これは過度のパニックを避けるための広報上の理由にすぎず、実際のデータを自分たちで保持するための慣行でもあると考える人もいます。
実際のプラットフォームとしての Hyperliquid
Hyperliquid は、CEX と競合するのに十分な取引量を達成した最初のレイヤー 1 ブロックチェーン永続 DEX です。 CEX とは異なり、Hyperliquid はデータが公開されているため、すべての清算イベントの完全に透明で無制限のレポートを提供します。
これにより、一方では CEX の清算データが制限され (報告制限のため)、他方では Hyperliquid のデータは制限されないというユニークな環境が生まれます。その結果、Hyperliquid の透明性のおかげで、報告された清算総額は大幅に増加しました。
この透明性は、より広範な取引エコシステムに大きな影響を与えます。従来の中央集権型取引所では、清算データは選択的に報告または集計されることが多く、トレーダーが市場の動向をリアルタイムで分析する能力が制限されます。 Hyperliquid は、すべての清算イベントが公開されることを保証し、レバレッジ取引活動をより正確かつ包括的に把握できるようにします。
トレーダーにとって、これは市場の状況に対するより深い洞察を意味し、潜在的なスクイーズシナリオを特定し、リスクレベルを監視し、市場感情を測定できるようになります。研究者やアナリストも、ボラティリティ パターン、リスク行動、清算に対する市場の反応に関する貴重な洞察を提供する、フィルタリングされていないオンチェーン清算データの恩恵を受けています。
データへの無制限のアクセスにより、すべての参加者が平等に情報にアクセスできる、より公平で効率的な取引環境が促進されます。 Hyperliquid は、永久取引の新たな透明性基準を設定することで、CEX の秘密性に挑戦するだけでなく、清算データの全体的な信頼性を高め、トレーダーがより高い信頼とより豊富な市場洞察を持って取引できるようにします。
3. 実際の清算データ
3.1 Hyperliquid 比率の計算
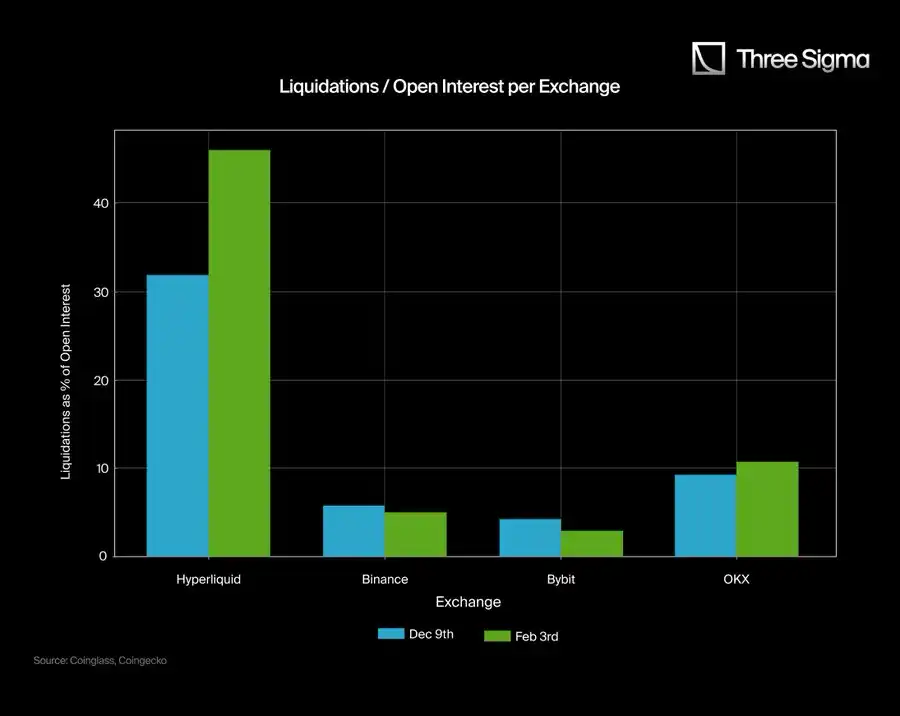
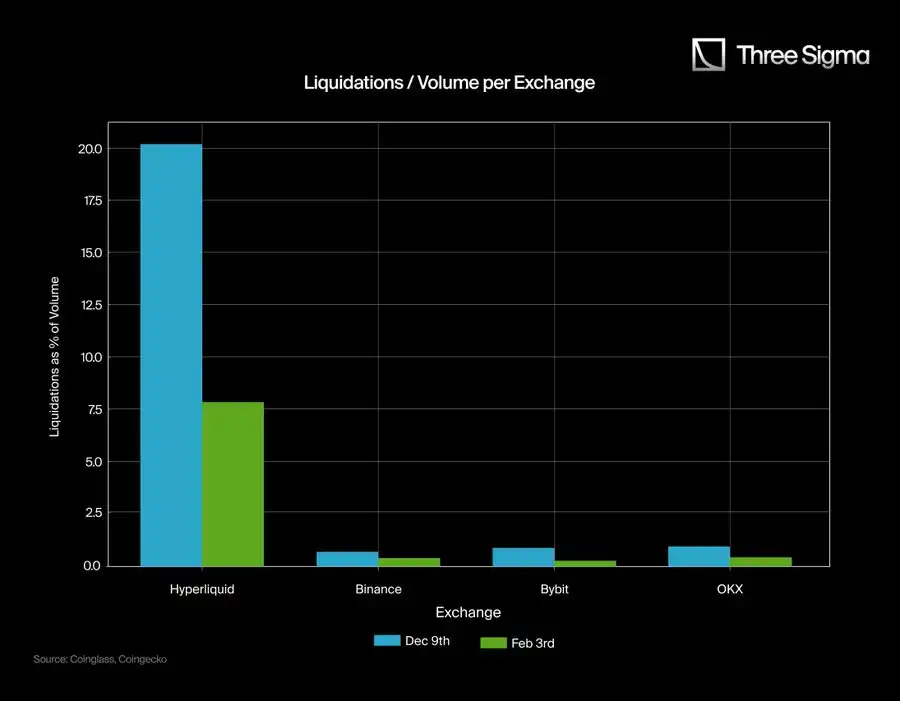
Hyperliquid の透明性と広範な指標により、長期間にわたって何が起こっているかを確認できますが、CEX のデリバティブ セクションでは、API の制限により、現実と一致する数字を報告できません。チャートに見られるデータの不一致は、この問題をさらに裏付けています。CEX の未決済建玉と取引量は Hyperliquid よりもはるかに大きいにもかかわらず、報告されている清算数値は依然として非現実的なほど低いのです。
Hyperliquid のおかげで、CEX 清算レポートの歪みの度合いを比較するための検証可能で正確なデータセットが手に入りました。
メディアに提供されるデータは、限られた API に基づいており、清算の完全な状況を捉えることができないため、不完全な状況を示すことがよくあります。対照的に、Hyperliquid の制限のないレポートは、すべての清算イベントの透明で詳細な記録を提供し、CEX の清算活動が公表されている数字よりもはるかに高い可能性があることを証明しています。
3.2 Hyperliquid 比率を使用した CEX 清算データの調整
CEX の「実際の」清算数を推定するために、Hyperliquid の清算/取引量比率と清算/未決済建玉比率をベンチマークとして使用します。次に、これらの比率を、CEX が特定の 2 つの日付 (12 月 9 日と 2 月 3 日) に報告したデータと比較して、調整係数を算出しました。
Hyperliquid の平均比率を計算します:
清算 / 未決済建玉 (Hyperliquid)
12 月 9 日: 1.07B / 3.37B ≈ 0.3175
2 月 3 日: 1.42B / 3.08B ≈ 0.461
平均 ≈ 0.389 (38.9%)
清算 / 取引量 (Hyperliquid)
12 月 9 日: 1.07B / 5.30B ≈ 0.2021
2 月 3 日: 1.42B / 18.0B ≈ 0.0789
平均 ≈ 0.14 (14%)
これらの数字 (38.9% と 14%) は、他の取引所が Hyperliquid と同様の比率に従った場合に清算データがどうなるかを評価するための参照値として使用します。
これらの比率を Binance、Bybit、OKX に適用します。
各 CEX について、2 つの「調整済み」清算数値を計算します。
Liaoning/Hyperliquid を使用した取引量比率
Liaoning/Hyperliquid を使用した未決済建玉比率
次に、日付ごとにこれら 2 つの調整済み結果の平均を取ります。
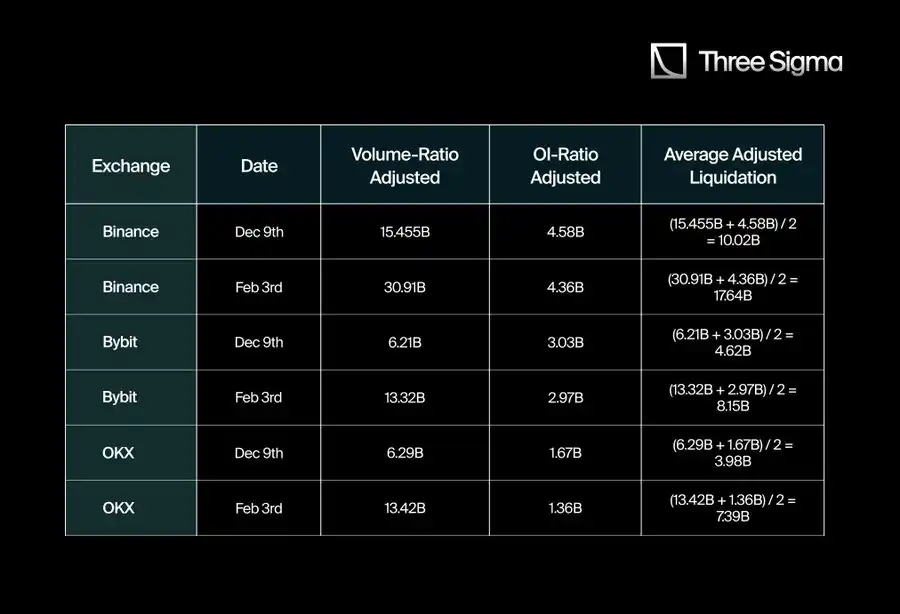
したがって、CEX によって報告される清算数値 (通常は数億ドル単位で測定) は、Hyperliquid 比率によって示唆される数十億ドルの範囲よりもはるかに低くなります。
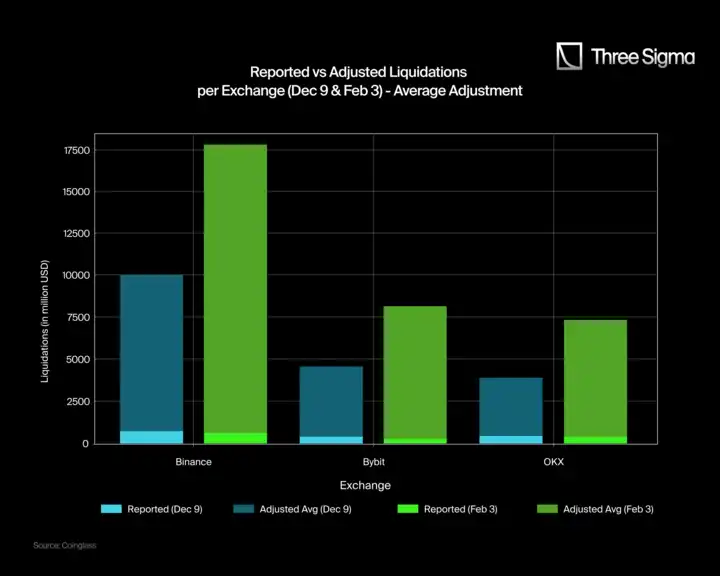
以下は、12 月 9 日と 2 月 3 日のレポートと調整済み清算データ チャートです。各取引所には 2 つのバーがあり、明るい青と明るい緑は報告された清算データを表し、濃い青と濃い緑は調整された清算データを表します。
調整値は、Hyperliquid のブローアップ/ボリューム比率とブローアップ/未決済建玉比率の平均をベンチマークとして計算されます。これにより、清算データの潜在的な違いがより明確に表示されますが、取引所間の市場構造、小売参加、マーケットメーカーの活動の違いにより、依然として多少の変動が生じる可能性があります。
主なコメント:
Binance、Bybit、OKX の清算データは大幅に過少報告されています。報告された清算データ (水色/薄緑) は調整されたデータ (濃い青/濃い緑) よりもはるかに低く、実際の清算データは公開された数字よりもはるかに高い可能性があることを示しています。
Binance は約 17,640M の清算データを報告する必要があります。調整されたデータによると、2 月 3 日の Binance の実際の清算データは、報告された 611M ではなく、17,640M に近いはずであり、大きな矛盾が浮き彫りになっています。 12月9日、Binanceは7億3900万ではなく10,020万を報告するはずでした。
Bybit と OKX は同じパターンをたどっています。2 月 3 日の Bybit の調整済み清算データは、報告された 2 億 4,700 万ではなく 8,150 万でした。12 月 9 日は 3 億 7,000 万ではなく 4,620 万でした。 OKXも大きな違いを示しており、調整後の清算データは2月3日には7,390M、12月9日には3,980Mであったのに対し、OKXはそれぞれ402Mと425Mを報告した。
3.3 主要な清算イベントとその「実際の」推定値
Hyperliquid の清算データと主要な CEX によって報告された限られたデータを比較したところ、大きな違いが見つかりました。この違いを定量化するために、12月9日と2月3日にBinance、Bybit、OKXから報告されたデータを収集し、特に清算/取引量と清算/未決済建玉比率を分析しました。
実際の清算データを推定するために、Hyperliquid の平均清算/取引量比率を計算し、これらの比率を CEX データに適用しました。単純な算術平均を使用するのではなく、各日付の各取引所の取引量の割合で加重した清算率を計算しました。このアプローチにより、市場全体の清算活動がより正確に反映されます。

最初に各取引所の調整倍数(Binance: 21.19、Bybit: 22.74、OKX: 13.87)を計算したとき、単純平均でグローバル調整倍数は 19.27 倍になりました。ただし、取引所間の取引量加重の違いを考慮すると、より正確な加重平均は 19.22 倍になります。
これは、CEX の実際の清算数値が公式に報告されている数値の約 19 倍、または少なくとも制限のある API を通じて公開されている数値の 19 倍以上である可能性があることを示唆しています。
この 19.22 倍の調整済み倍率を使用して、暗号通貨の歴史におけるいくつかの重要な清算イベントを分析し、Hyperliquid と同じ透明性があった場合の実際の清算データがどうなるかを推定しました。次の表は、一般的な清算額と、修正された 19.22 倍を使用して調整された清算額を比較したものです。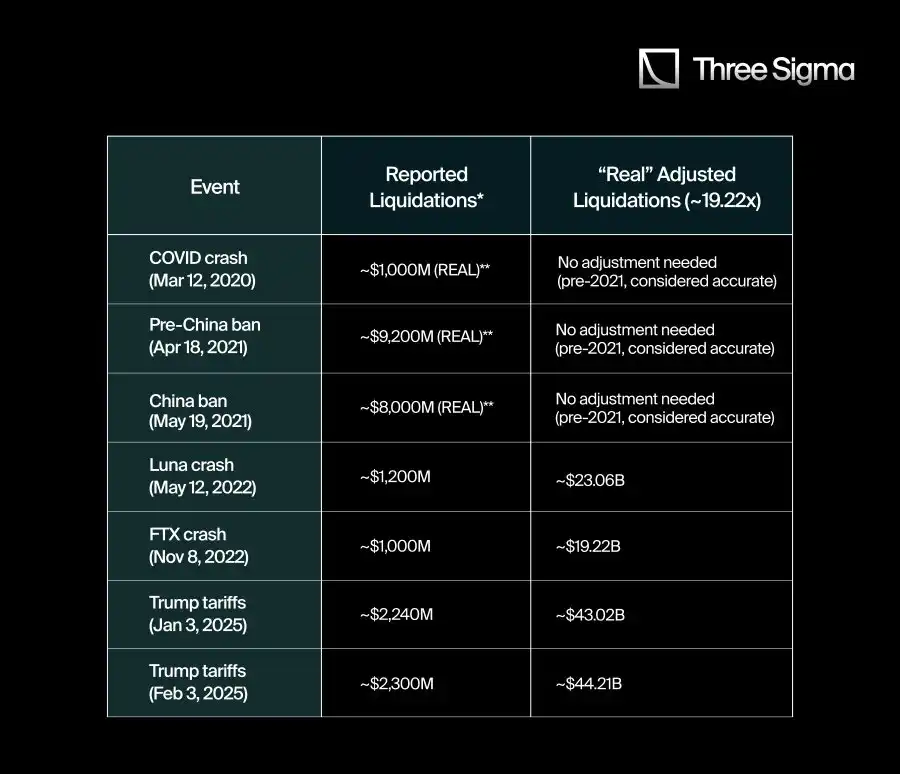 「報告」とは、アグリゲータ、ソーシャル メディア、または限定 API で公開された数値を指します。
2021 年第 2 四半期以前のイベントについては、API 制限がないため、清算データの信頼性が大幅に高まります。
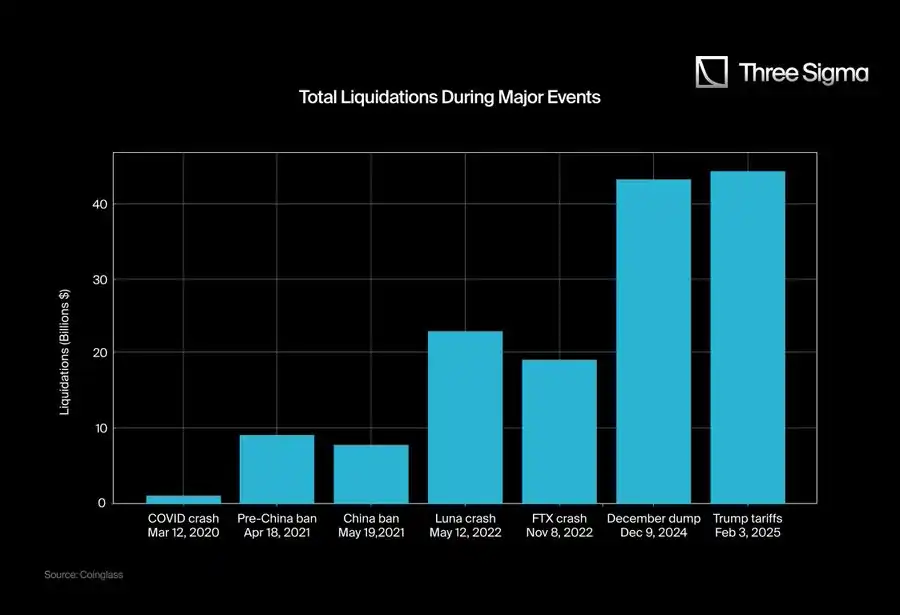
このグラフが示すように、CEX が報告したデータ ソースからの 2021 年以降の清算数値の多くは、実際の状況を大幅に過小評価している可能性があります。 Hyperliquid の完全な透明性から導き出された乗数を適用すると、これらのイベントでの清算の規模は公式の数字が想定しているよりもはるかに大きくなります。
3.4. 清算と総時価総額の比較
より詳しい状況を説明するために、これらのイベントの「真の」清算総額を当時の総時価総額と比較しました。比率は次のように計算されます:(清算金額/時価)× 100。
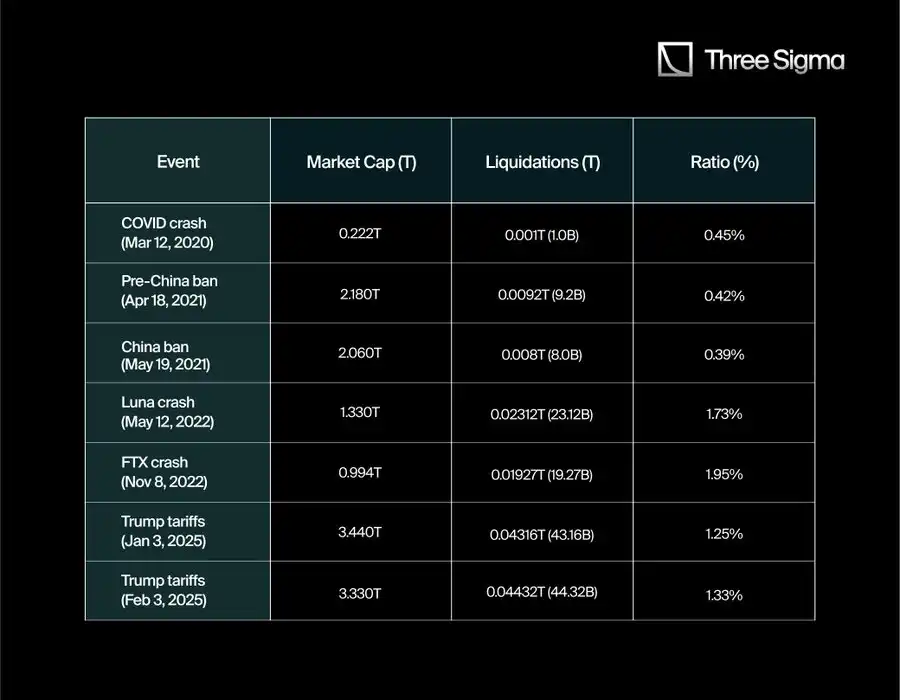
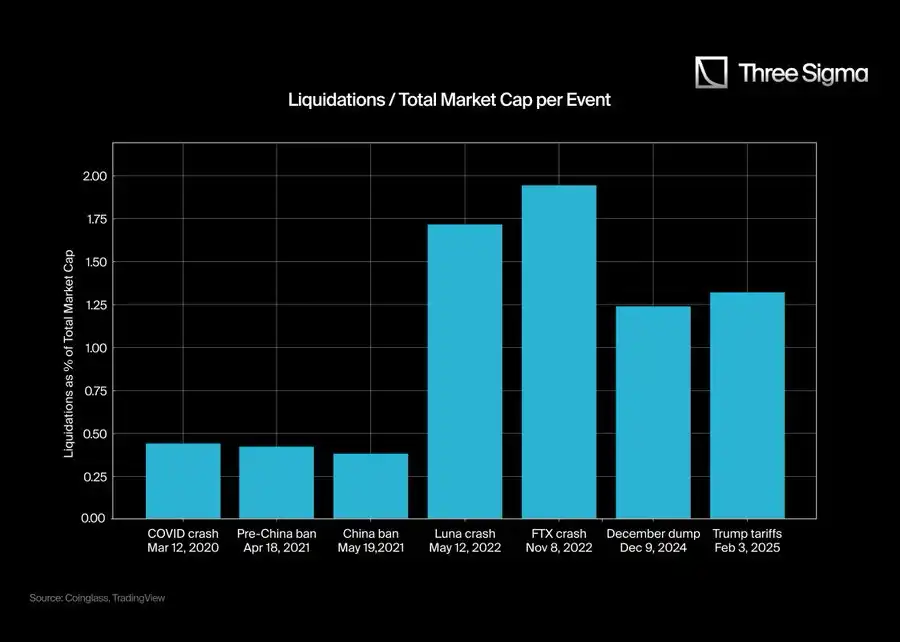
「実際の」清算データを、より広範な暗号通貨の時価総額と比較することで、各イベントが市場の動向に与える影響をより詳細に理解することができます。これは、短期間で消失した資本の規模を示すだけでなく、レバレッジ効果が解消されると市場センチメントが劇的に変化する可能性があることも反映しています。
多くの場合、調整後の比率はより有意であり、参加者が当初考えられていたよりも大きなシステムリスクにさらされていた可能性があることを示唆しています。したがって、これらの清算対時価比率を理解することで、極端なボラティリティの期間中に市場心理と流動性条件がどのように変化するかについて、より明確な見通しが得られます。
4. 結論
上記のすべてのデータと比較から、パターンが明確にわかります。CEX によって公表された数値は、通常、「実際の」清算活動よりもはるかに低いです。 Hyperliquid に透明な比率に合わせて調整すると、Luna や FTX のクラッシュなどのイベントの影響は公式データが示唆するよりも大きいことが明らかになり、CEX がボラティリティを隠したり世間の認識を管理したりするために清算データを過小報告している可能性があるという考えがさらに強化されます。
歴史的な出来事を考慮すると、その対比は特に鮮明です。2020 年の COVID の暴落は、当時は大きな市場イベントでしたが、当時はレバレッジをかけた参加者が少なかったため、今では比較的小規模に見えます。レバレッジが普及するにつれて、清算の絶対的および相対的な規模は拡大し続けますが、公式データフローの制限により、トレーダーやアナリストはシステムリスクについて歪んだ見方をする可能性があります。
また、取引所は「データフローの最適化」や「公正な取引条件の確保」を理由に挙げることが多いが、リアルタイム決済データの公開を制限することでより広範な利益が得られることは容易に想像できる。清算データを過小報告することで、新規の個人投資家の不安を軽減できると同時に、取引所が市場全体のリスクエクスポージャーに関する独占的な洞察を得ることも可能になります。
これらの取り組みは、報告されたデータと実際の清算活動のギャップを埋めるのに役立つ可能性がありますが、Hyperliquid の完全にオンチェーンで制限のないレポートは、レバレッジをかけた暗号通貨取引を進めようとする人にとって真の透明性がいかに重要であるかを依然として強調しています。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事