Coinbase レポート: 200 日移動平均線が失われました。これは新たな「暗号通貨の冬」の始まりでしょうか?
原題: 月次展望: 暗号通貨の弱気市場をどう定義するか?
原著者: David Duong、CFA - グローバル調査責任者
原文翻訳: Daisy、ChainCatcher
要点:
4 月中旬現在、ビットコインを除く暗号通貨の時価総額は、2024 年 12 月の最高値 1.6 兆ドルから 9,500 億ドルに下落し、41% 減少しました。さらに、ベンチャーキャピタル投資も2021~2022年の水準から50~60%減少しました。
現段階では、保守的なリスク対応戦略を採用すべきだと考えています。しかし、暗号通貨市場の価格は2025年第2四半期の中盤から後半にかけて安定し、第3四半期には回復に向かうと予想しています。
概要
複数の要因が組み合わさり、新たな「暗号通貨の冬」の到来を告げている可能性があります。世界的な関税政策が導入され、さらにエスカレートする可能性があるため、市場心理は大幅に悪化しています。 4月中旬時点で、ビットコインを除く暗号通貨の時価総額は9,500億ドルに落ち込み、2024年12月の高値1.6兆ドルから41%減、前年比17%減となった。注目すべきは、この水準が2021年8月から2022年4月までのほぼ全期間の時価総額の実績よりもさらに低いことです。
2025年第1四半期には、暗号資産業界のベンチャーキャピタルは前四半期から回復しましたが、それでも2021~2022年のピークより50%~60%低い水準でした。これにより、特にアルトコイン分野において、エコシステムへの新たな資本の参入が大幅に制限されます。上記の構造的圧力は主に、現在のマクロ経済の不確実性から生じています。財政引き締めと関税政策により伝統的なリスク資産が抑制され続け、投資判断が停滞しています。規制環境はある程度サポートを提供しているものの、株式市場が全体的に弱体化する中で、暗号資産市場の回復への道は依然として困難を極めています。
複数の要因が絡み合って、デジタル資産市場は厳しい循環的な見通しに直面しており、短期的には依然として注意が必要です(今後 4 ~ 6 週間と予想されます)。しかし、私たちは投資家が市場の変動に対処するために柔軟な戦略を採用すべきだと考えています。なぜなら、市場心理が回復すれば、すぐに反発が始まる可能性があるからだ。当社は、2025 年後半の市場動向については引き続き楽観的な見通しを持っています。
強気相場と弱気相場の区分
株式市場では、直近の安値から 20% 上昇、または高値から 20% 下落が、強気相場か弱気相場かを判断する経験的基準としてよく使用されます。ただし、この基準は本質的に主観的なものであり、変動の激しい暗号通貨市場には適用できません。暗号資産は短期間で20%以上の価格変動を経験することがよくありますが、これは必ずしも市場動向の根本的な変化を示すものではありません。過去のデータによれば、たとえばビットコインは 1 週間で 20% 下落しても長期的には上昇傾向を維持する可能性があり、その逆もまた同様です。
さらに、暗号通貨市場は24時間365日取引されているため、夜間や週末など従来の金融市場が閉まっている時間帯における世界的なリスク感情のバロメーターとなります。したがって、暗号資産の価格は世界的な緊急事態に対してより強く反応する傾向があります。例えば、連邦準備制度理事会が積極的な利上げ政策を採用した2022年1月から11月まで、米国株式市場(S&P500指数で表される)は合計で22%下落しました。一方、ビットコインは2021年11月から下落し始め、同時期の累計下落率は76%に達しました。これは同時期の米国株式市場の下落率の約3.5倍に相当します。
矛盾の中の真実
強気相場と弱気相場を定義するために伝統的に使用されてきた「20% ルール」は、本質的には単なる経験則であり、今のところ統一された基準は存在しないことを指摘しておく必要があります。米国の最高裁判所判事ポッター・スチュワート氏は「わいせつとは何か」についてコメントした際、「定義することはできないが、見ればわかる」と述べた。同様に、市場動向の特定は、厳密な計算モデルよりも経験と直感に依存することが多いです。

しかしながら、より体系的な判断を行うために、1 年間の期間における S&P 500 指数の終値の高値と安値を参照して、主要な市場の反転を特定します。このアプローチによれば、米国株式市場は過去10年間でおよそ4回の強気相場と2回の弱気相場を経験していることになるが、これには3月下旬から4月上旬にかけての直近の下落(当社のモデルが弱気相場の兆候を示し始めた時期)は含まれていない。詳細については図 1 を参照してください。
ただし、「20% のしきい値」では、市場感情に大きな影響を与えたが、下落率が 10% から 20% の間であった少なくとも 2 回の引き戻しイベントも無視されます。例えば、2015年後半の中国株式市場の混乱によるボラティリティの上昇や、2018年の世界的な貿易摩擦の激化による市場ショック(連邦準備制度理事会の世界貿易政策の不確実性指標の上昇)などが挙げられます。詳細については図 2 を参照してください。
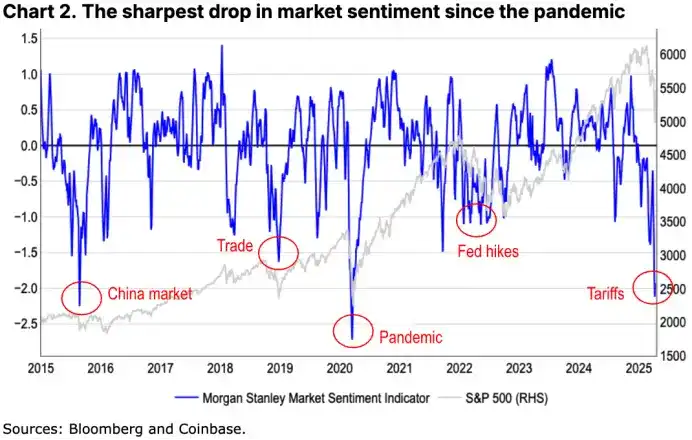
これまで、感情によって引き起こされた市場の下落は、その下落率が人為的な 20% の閾値に達しなかったとしても、防御的なポートフォリオ調整を引き起こすことが多々ありました。言い換えれば、弱気相場は、単に価格下落の規模が大きいというよりも、ファンダメンタルズの悪化と流動性の縮小を特徴とする市場構造の変化を本質的に反映したものであると私たちは考えています。さらに、「20%ルール」は、市場の厚みの減少やディフェンシブセクターへのローテーションなど、歴史的に大規模な下降サイクルの前兆となることが多いいくつかの早期警告サインを無視するため、麻痺させる力となるリスクがある。
代替指標
したがって、私たちは、株式と暗号資産の両方に適用できる、価格動向と投資家の心理の関係をより正確に反映できる代替指標を見つけようとしています。弱気相場の定義には、資産の収益だけでなく、市場感情も含まれます。市場感情は、投資家が下降傾向が続くと信じ、それに応じて戦略を調整するかどうかを決定することが多いです。この概念は、単純な連続的な上昇や下降を観察するのではなく、長期的な傾向の転換点を観察するため、より複雑です。例えば、COVID-19パンデミックは、市場が急激かつ大幅に下落し、その後すぐに回復した典型的な事例でした。もちろん、この弱気相場が短期間で終わったのは、主に各国政府がその後に導入した大規模な財政・金融刺激策によるもので、投資家が長期的な下落に陥るのを防いだ。
「20%ルール」などの経験則に頼るよりも、私たちは2種類のリスク調整指標を使用することを好みます。(1)標準偏差で測定されたリスク調整パフォーマンス。 (2)200日移動平均(200DMA)たとえば、2021年11月から2022年11月にかけて、ビットコインは過去365日間の平均パフォーマンスと比較して1.4標準偏差下落しました。同じ期間に、米国株も1.3標準偏差下落しました。リスク調整の観点から見ると、ビットコインの76%の下落は、S&P 500の22%の下落と規模において匹敵すると考えられます。

標準偏差指標は暗号資産市場の高いボラティリティを自然に反映するため、Zスコア(標準スコア)は暗号資産分析に非常に適しています。ただし、一定の制限もあります。一方では、計算が比較的複雑です。一方、市場のトレンドが比較的安定している場合、シグナルは少なくなり、トレンドの変化に対する反応は十分に敏感にならない可能性があります。たとえば、当社のモデルでは、直近の強気相場サイクルが 2 月下旬に終了し、それ以降の市場状態は「中立」に分類されていることを示しています。これは、市場のボラティリティが極端に高い期間にモデルに生じる可能性がある遅延を反映しています。

対照的に、200 日移動平均 (200DMA) は、進行中の市場動向を識別するためのより簡潔で堅牢な方法を提供します。長期データに基づいて計算されるため、短期的な変動を効果的に平滑化し、最新の価格動向に基づいてタイムリーな調整を行うことができ、より明確なモメンタムシグナルを提供します。
判断方法も比較的直感的です。
・価格が継続的に 200DMA を上回り、上昇の勢いを伴う場合、通常は強気相場とみなされます。
・価格が長期間にわたって 200DMA を下回り、下降の勢いを伴う場合、多くの場合、弱気相場の形成を意味します。
このアプローチは、「20% ルール」や Z スコア モデルによって反映される幅広いトレンド シグナルと一致するだけでなく、動的な市場環境における洞察の実用性と将来予測性も向上させます。例えば、2020年のパンデミックの初期段階や2022年から2023年にかけてのFRBの利上げサイクルといった主要な下落局面をうまく捉えた一方で、2018年から2019年の仮想通貨の冬や、中国のマイニング禁止によって引き起こされた2021年の反落も反映している。
私たちの見解では、このアプローチは「20% ルール」や Z スコア モデルに体現されている広範なトレンド シグナルと一致しているだけでなく、動的な市場環境で実用的な洞察を抽出する精度も向上します。
さらに、200DMA はさまざまな期間における投資家の感情の急激な変動をよりよく反映できることもわかりました。詳細については、図 5 および 6 を参照してください。


暗号通貨の冬?
では、暗号通貨の弱気相場に入ったのでしょうか?これまでの分析は、米国株式市場などの従来の市場と比較するのに十分な履歴データがあるため、主にビットコインに焦点を当ててきました。しかし、暗号資産クラスが新興分野(ミームコイン、DeFi、DePIN、AIエージェントなど)に拡大し続けるにつれて、ビットコインは徐々に市場全体のトレンドを完全に代表することができなくなっています。
たとえば、ビットコインの 200DMA モデルは、3 月下旬以降の急激な調整により弱気相場に入ったことを示しています。同じモデルを使用して、COIN50インデックス(時価総額上位50トークンをカバー)を分析したところ、2月末以降、資産クラス全体が明らかに弱気相場にあることがわかりました。これは、ビットコインを除く暗号通貨の時価総額が2024年12月の高値から41%下落して9,500億ドルになったという傾向と一致しています。対照的に、ビットコインは同じ期間に20%未満の下落にとどまりました。このギャップは、リスク曲線の終点におけるアルトコインのボラティリティとリスクプレミアムが高いことを反映しています。

結論
ビットコインの「価値の貯蔵」特性が強化されるにつれ、特に資産クラスが多様化する中で、強気市場または弱気市場の状況をより正確に定義するためには、将来的には暗号資産市場全体のパフォーマンスを評価するための、より体系的で包括的なアプローチが必要になると考えています。それにもかかわらず、ビットコインとCOIN50指数はどちらも現在、それぞれの200日移動平均を下回っており、市場が長期的な下降トレンドの初期段階にある可能性を示唆している。これは、時価総額の減少とベンチャーキャピタルの縮小という傾向と一致しており、どちらも「暗号通貨の冬」の到来の可能性を示す重要な特徴です。
したがって、この段階では防御的なリスク管理戦略を維持することをお勧めします。しかしながら、暗号資産価格は2025年第2四半期の中盤から後半にかけて安定し、第3四半期の改善の基盤が築かれると予想しています。現時点では、複雑なマクロ経済環境により、投資家は依然として極めて慎重な姿勢を維持する必要がある。BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事