RWA 永続的製品危機: GLP モデルはなぜ RWA 永続的開発をサポートできない運命にあるのでしょうか?
原題: The Genesis Story: How Crypto Found Me
原著者: @hmalviya9
原翻訳: zhouzhou、BlockBeats
編集者注: RWA 永久商品 (Ostium など) の使用は急増していますが、GLP スタイルの流動性モデルは、高い資金調達率、トレーダーと LP 間のゼロサムゲーム、ヘッジ メカニズムの欠如のために持続不可能であり、プラットフォームの拡張が制限されています。対照的に、Hyperliquid はより柔軟な HLP モードを使用するとパフォーマンスが向上します。今後、Ostium が長期的かつ健全な発展を遂げるためには、オーダーブックモデルに切り替え、手数料を削減し、市場の効率性を向上させることが必要となるでしょう。
以下は原文です(読みやすく理解しやすいように編集されています):
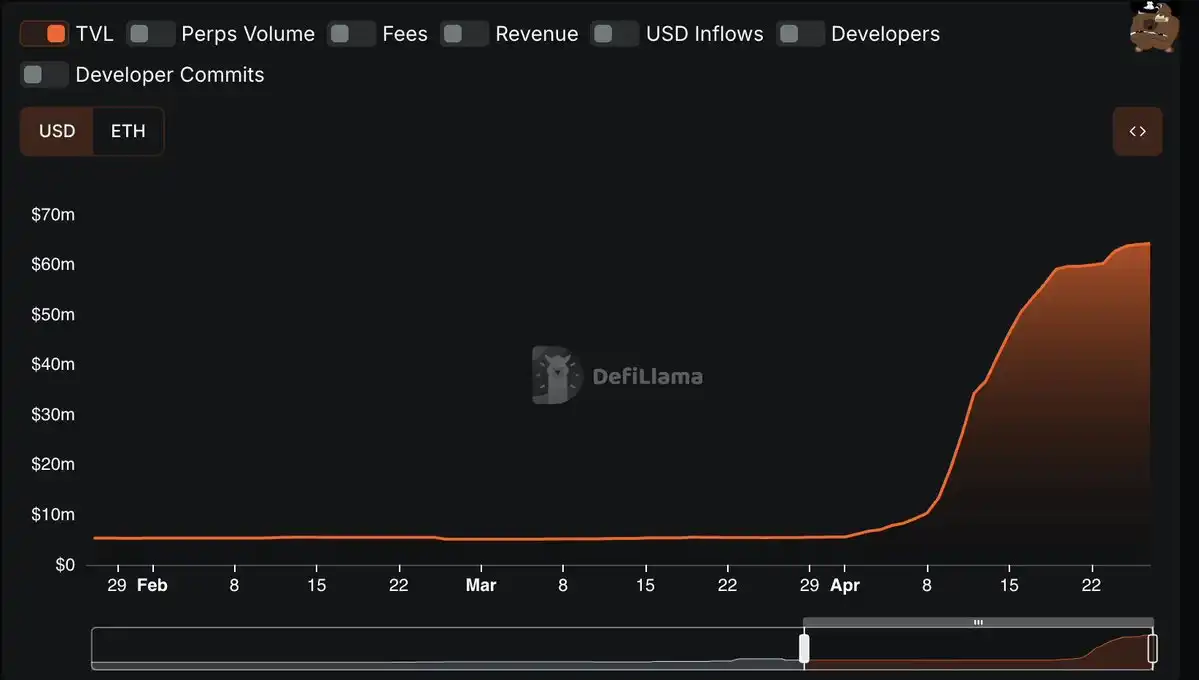
過去 1 か月間、関税危機が迫り、通貨市場が動揺し、株式市場が心電図のように変動する中、RWA 永久契約の使用が驚くほど増加しました。 @OstiumLabs の預金総額は、わずか 1 か月で 600 万ドル未満の安定したレベルから 6,000 万ドル以上に急増しました。取引量も急増した。 HyperLiquid は、@Paxos の PAXG 永久契約市場も立ち上げました。
暗号デリバティブで RWA をロングまたはショートする需要はすでに非常に明白です。問題は、現在の解決策は十分かどうかです。十分でない場合、どのように改善できますか?
なぜこれらの解決策は良くないのでしょうか?
冒頭で、一見矛盾する 2 つの視点について言及しました。一方では、トレーダーは確かに RWA 製品を使用しています。一方で、既存の解決策が十分かどうか疑問に思いました。
ユーザーがこれらのプラットフォームを選択しているということは、現在の RWA 永久契約で十分ではないかと考える人もいるかもしれません。しかし、そうではありません。いくつかのデータを使って説明しましょう。
Ostium の資金調達率を見ると、金取引ペア (XAU/USD) の資金調達率は 30% と高く、現在も 13% であることがわかります。
比較すると、Bybit の現在の BTC 資金調達率は Ostium の約半分ですが、Binance と OKX の BTC 資金調達率は Ostium の約 4 分の 1 にすぎません。これは金のパフォーマンスが優れていたためだと考える人もいるかもしれないが、必ずしもそうではない。
今年これまでに金は約 50% 上昇しており、ビットコインも同様に上昇しています。
さらに、暗号通貨市場を従来の金融市場(CME など)と比較すると、そのギャップはさらに明白になります。 CMEで金のロングポジションを保有し、ポジションをロールオーバーする場合、年間コストは約6%で、これはオスティウムの最低資金調達金利の半分、600ベーシスポイントの差に過ぎません。
このような大きな価格差を見ると、デルタ ニュートラル (方向性リスクなし) 取引を行う読者は、裁定取引の余地が非常に大きいと感じるかもしれません。たとえば、Ostium を空売りして 13% の資金調達率を請求し、CME をロングして年間コスト 6% を支払うなどです。しかし実際はそうではありません。
Ostium は GLP (GMX の流動性プール) に似たモデルを採用しているため、Ostium を空売りする場合、現在 13% の資金調達率を支払う必要があります。
この結果、デルタ中立のトレーダーもマーケットメーカーも流動性を提供するインセンティブがなくなります。これは偶然ではなく、Ostium の設計における根本的な問題です。
GLP モデルの持続不可能性
Ostium と @GainsNetwork_io が使用する GLP モデルは、簡単に言えば、拡張できません。
GLP モデルの本質は、すべてのトレーダーがプロトコルの資金プールに対して賭けていることです。 GMX によって最初に立ち上げられた資金プールは GLP と呼ばれています。 Ostium では、OLP と呼ばれます。 Gainsでは、さまざまなg(資産)金庫があります。
GLP/OLP モデルと @HyperliquidX の HLP モデルは実際には大きく異なることに注意することが重要です。 HLP の価格モデルは非公開で動的に変化しますが、GLP の価格モデルは固定され静的です。
つまり、HyperLiquid にも基本的な流動性プロバイダーは存在しますが、基本的な LP が唯一の取引相手ではなく、資金調達率のメカニズムによって市場がより効率的になるようインセンティブを与え続けることができます。 Ostium の OLP モデルでは、OLP 流動性プロバイダーが利益を上げるためには、トレーダーが損失を出さなければなりません。これは最初から最後までゼロサムゲームです。
また、チェーン上のエクスポージャーを部分的にヘッジできる HLP モデルとは異なり、OLP モデルでは RWA のリスク エクスポージャーをヘッジするための安定したメカニズムが存在しません。
OLP モデルは、Ostium が初期段階で流動性を迅速に高めるのに役立ちましたが、現在では継続的な成長の障害となっています。 HyperLiquid が最終的にユーザー取引に対する HLP の絶対的なカウンターパーティ制御を手放さなければならなかったのと同様に、Ostium も将来的にさらなる拡大を達成するために、価格設定に対する OLP の支配を緩和する必要があるでしょう。
すでに警告事例が出ています。金市場の相対的シェアで見ると、Ostium は現在金市場でわずか 400 万ドルを保有しているのに対し、HyperLiquid が新たに開設した PAXG 市場は 1,500 万ドルを保有しています (資金調達率と開設コストも低くなっています)。
さらに、Ostium の現在の総ロックイン額は 6,500 万ドルで、そのうち 5,700 万ドル (資金の 86%) が OLP に集中しています。 HyperLiquid も高いですが、60% 程度に過ぎず、比較すると健全です。
要するに、このモデルは持続可能ではありません。
今後の方向性
上記の問題は、放置しておくと深刻な問題となりますが、理論的にはパラダイムを変更することですべて解決できます。
Ostiumが注文書モデルに切り替えることができれば、取引手数料を削減でき、市場効率が向上するため資金調達率も低下します。同時に、プラットフォームは取引手数料を請求することで利益を上げることができます。
OLP も存在し続けることができますが、より動的かつ柔軟な形式で運用する必要があります。
RWA の持続可能性という概念を愛する人として、私の個人的な意見としては、これが Ostium だけでなく Gains や関連するすべてのプロジェクトにとっても、RWA の持続可能な製品のための唯一の持続可能な長期モデルです。
GLP/「カジノスタイル」モデルはコールドスタート段階でのみ使用でき、長期開発には非現実的であり、これは何度も検証されています。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事