米国株のトークン化の動きが活発化し、ロビンフッドが橋頭保を奪取するために独自のL2を構築するとの噂
原題:「RobinhoodはL2になる可能性、米国株のトークン化は新たなプレイヤーを歓迎」
原文出典:TechFlow
米ドル建てステーブルコインが徐々に市場の注目を集める中、通貨界隈の企業も米国株を次のターゲットと見なし始めている。
5月末、米国の仮想通貨取引所Krakenは、米国以外の顧客向けにトークン化された人気米国株を提供すると発表しました。 6月18日、Coinbaseの最高法務責任者であるポール・グレワル氏は、同社が「トークン化された株式」サービスの開始にあたり、SECの承認を求めていることを明らかにした。
米国株のトークン化は、徐々に明確なビジネスとなってきた。
現在、このビジネスは、新たなプレーヤーの登場を告げているかもしれない。それは、米国の有名なインターネット証券会社であり、「小売ボクサー」であり、ウォール街を崩壊させる運動の重要な勢力であるロビンフッドである。
以前、Robinhoodに詳しい2人の関係者がブルームバーグに対し、欧州の個人投資家が米国株を取引できるブロックチェーンベースのプラットフォームを開発していると語っていた。
関係者によると、このプラットフォームの技術はArbitrumまたはSolanaである可能性があり、具体的なパートナーはまだ選定中で、契約はまだ最終決定されていない。
このニュースには少なくとも2つの解釈が可能である。
まず、Robinhoodは、ブロックチェーン取引のベースレイヤーとして、欧州のユーザーが米国株を取引できるこの新しいプラットフォームにArbitrum L2を直接統合する。
次に、より可能性が高いシナリオは、RobinhoodがArbitrumのArbitrum Chains機能を使用して、Arbitrumのテクノロジースタック(ロールアッププロトコル、EVM互換性、 など)です。
最終的な状況がどうであれ、市場心理は動かされています。
これはまた、Robinhoodが米国株トークン化事業のために独自の独占L2を開始する可能性があることを意味しており、これはオンチェーン決済と事業の専門化にさらに役立ちます。
30日に開催されるフランス・カンヌのEthCCでも、Robinhoodは現地時間17時(北京時間23時)に重要な発表を行う予定で、これも独自のL2と米国株トークン化事業に関連しているのではないかと外部に推測させています。
同時に、Arbitrumを運営するOffchain Labsの最高戦略責任者であるA.J. Warner氏も会議に出席する予定で、同時に公式発表が行われる可能性も想像に難くありません。
最近やや価格が低迷していたARBは、一時24時間で20%以上上昇し、仮想通貨の値上がりランキングで上位にランクインしました。
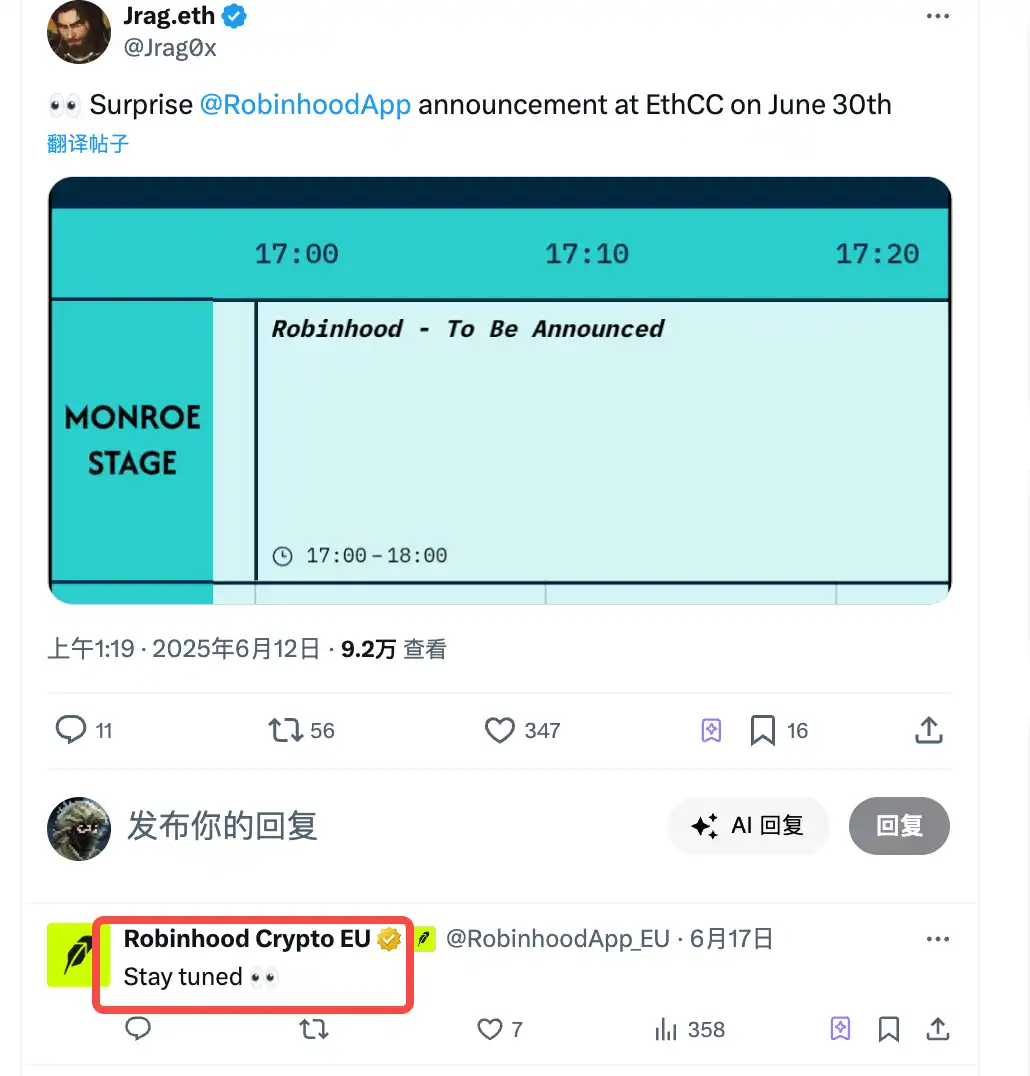
さらに示唆的なのは、Roobinhood EuropeのXアカウントが、ネットユーザーの会議議題に関する議論の投稿に「Staytune」と返信したことです。ブルームバーグが報じた米国株取引がヨーロッパに提供されるというニュースと相まって、この機能の公式発表の可能性が高まっています。
すべてのものに痕跡がある
米国株をトークン化するというRobinhoodのアイデアは、突然の気まぐれではありません。
今年1月、同社のCEOであるVlad Tenev氏は、米国がセキュリティトークンの登録に関する明確な枠組みとルールをまだ提供しておらず、トークン化された製品のプロモーションを妨げているとして、現在の米国の規制を批判しました。
3月のポッドキャストで、Tenev氏は次のように直接述べています。「現在、海外にいると、米国企業に投資するのは非常に困難です。」
これは、米国株の動向に注目しているが、米国内にいないほとんどの投資家の痛いところを突いています。米国株をよりスムーズに取引する方法が早急に必要です。
同時に、テネフ氏は当時、証券のトークン化を検討していると述べ、これはデジタル資産を金融システムに統合するためのより広範な取り組みの一部になると指摘しました。
現在、道が開かれている兆候があります。
現在、EU内のロビンフッドの顧客は暗号通貨の取引のみ可能で、同社は先月リトアニアで証券免許を取得し、EU内で株式取引などの投資サービスを提供できるようになりました。
さらに、ロビンフッドは昨年6月に暗号通貨取引所ビットスタンプを買収する契約も締結しました。取引が完了すると、Robinhood は Bitstamp の MiFID (Multilateral Trading Facility) ライセンスを使用して、暗号関連のデリバティブを提供できるようになります。
ライセンスを取得し、規制を遵守したので、実装レベルでどのチェーンを選択するかを検討する時期が来ています。
なぜ Arbitrum なのでしょうか?
技術的な観点から見ると、Arbitrumは完全にEVM互換のL2ソリューションであり、Robinhoodはテクノロジースタックを大幅に変更することなく、既存のEthereumスマートコントラクトと開発ツールをシームレスに移行できます。
EVM互換性は、Robinhoodのような大手金融テクノロジー企業が迅速にオンチェーン化するための鍵と言えます。Ethereumの広範な開発者コミュニティと既存のインフラストラクチャを活用できるのであれば、誰がそれを無視するでしょうか?
さらに、ArbitrumのOptimistic Rollupテクノロジーは、トランザクションの確認時間とコストのバランスも取れています。対照的に、ZK Rollupはコストのオーバーヘッドが高く、トランザクションの確認時間が比較的遅くなります。大規模なユーザートランザクションを処理する必要があるプラットフォームとして、RobinhoodはArbitrumの成熟したテクノロジーと開発のハードルの低さを優先する可能性が高いです。
一方、ビジネスの観点から見ると、この選択はCoinbaseを避けることにもなります。
BaseはCoinbaseが立ち上げたL2です。OPな技術スタックでもありますが、RoobinhoodはCoinbaseと本業で競合しているため、Base上で直接米国株のトークン化事業を運営する可能性は低いでしょう。
ArbitrumはL2チェーン(Arbitrum Chains)をカスタマイズするオプションを提供しており、これによりRobinhoodはBaseとの差別化を図っています。
見逃しているかもしれない情報の一つは、RobinhoodとArbitrumは実際に協力した経験があるということです。
早くも2024年のETHDenverでは、RobinhoodはユーザーがRobinhood Walletを通じてArbitrumにアクセスするプロセスを簡素化するために、Arbitrumとの協力を正式に発表しました。
これは、両者がすでに技術統合と戦略的提携の基盤を持っていることを示しています。 Robinhood は、この協力関係を継続し、Arbitrum の既存の技術サポートとブランド効果を利用して、事業をさらに拡大することを選択する可能性があります。
Base を模倣して、Base とは異なる
Robinhood が Arbitrum を使用して独自の L2 を構築したというニュースは公式には確認されていませんが、すでに暗号通貨コミュニティで幅広い議論を引き起こしています。
その中で最も鋭い意見は、このゲームプレイはBaseの単なる模倣であるというものです。
BaseはCoinbaseによって立ち上げられ、外部の開発者を招待してDAppsを構築し、エコシステムを拡大してユーザーと資産を引き付けるというオープン戦略を採用しています。Baseの成功は、このオープンエコシステムによるところが大きいです(例えば、AerodromeやUniswapなどのプロジェクトは、このオープンエコシステムに移行したり、その上に構築したりしています)。
そして、RobinhoodもArbitrumをベースにしたL2を構築し、外部の開発者に開放してエコシステムを拡大し、チェーン上でより多くの実資産のユースケースを実行すれば、テクノロジースタックは異なりますが、これはBaseのビジネス戦略と非常によく似ています。
認識の面では、この「模倣」印象を簡単に作り出す鍵はラグです。
Coinbaseは2023年末という早い時期にBaseを立ち上げたのに対し、RobinhoodはArbitrum L2計画を最近になって発表したという点を忘れてはなりません。この時間差により、Robinhoodの行動は独自の戦略というより、Baseの成功に対する「後追い」の反応のように見えます。
従来のビジネス分野では、フィンテック企業は実績のあるモデルを模倣する傾向があり、これは確かにより安全な戦略です。しかし、Baseを模倣することは、RobinhoodがCoinbaseと直接競合することを意味します。CoinbaseはBaseを通じて先行者利益を確立しています。Robinhoodが追い抜こうとするなら、より多くのリソースと労力を投入する必要があります。
著名なデータプラットフォームであるToken Terminalも、Roinhoodの「明るい道」を指摘しています。核となるのは、インターネット証券会社としての優位性を最大限に活かし、Baseとは逆の「クローズドエコシステム」の道を進むことです。
外部のアプリケーション開発者をL2に招待せず、Robinhoodの既存の金融商品(取引ツールや投資ツールなど)、資産、ユーザーをすべてチェーンに移行し、従来の中央集権型システムに頼らずに、ユーザーがチェーン上で直接操作できるようにします。
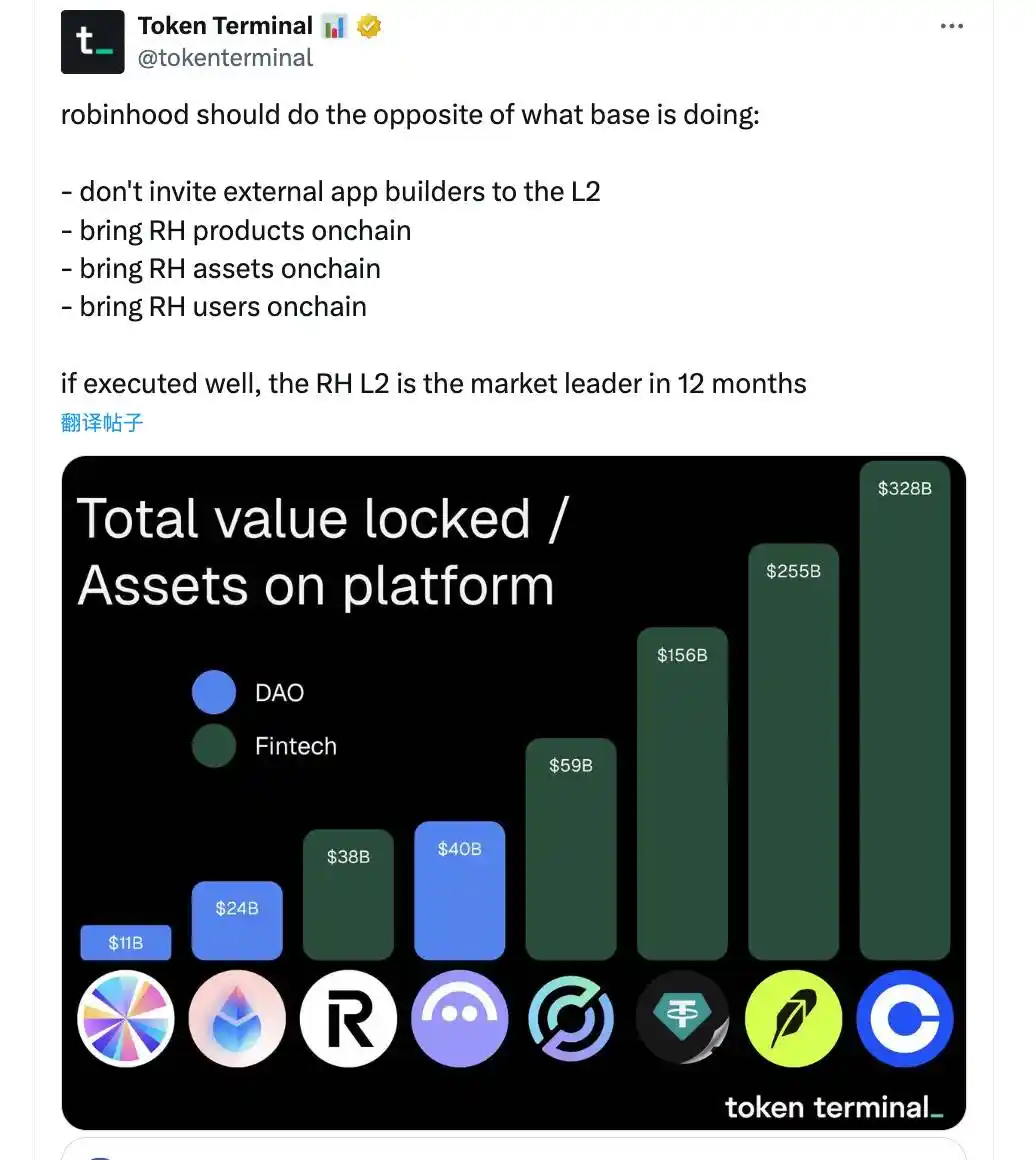
このアイデアは、Robinhoodの既存の顧客基盤と純粋なオンチェーンゲームプレイを組み合わせるという、よりCrypto Nativeに近いものですが、より過激なアプローチにはより大きな抵抗も伴い、Robinhoodはこの道を辿らないかもしれません。
Robinhoodだけでなく、Ethereumエコシステム全体を見渡すと、Ethereum L2の分裂がさらに深刻化すると考える人もいます。
Ethereum L1は、現在のL2エコシステムにおいて既に多くの主導権を失っています。パフォーマンスは二の次です。より重要なのは、完全なマージナリゼーションとパイプライン化です。L2専用になることは簡単ですが、Ethereumを復活させることは困難です。
Robinhoodが最終的にどのような選択をするのか、今日のETHccの後で答えが得られるかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事