HTX Ventures 最新リサーチレポート|株式トークン化はチャンスかリスクか? ー 一気に理解するための記事(前編)

引言
股票代币化が仮想通貨界と伝統金融の交差点で注目を集めています。Kraken、Robinhoodなどのプラットフォームの参入により、市場では米国株やETFなどの実物資産をブロックチェーン上に移し、世界中で7日24時間取引可能なオンチェーン資本市場を構築しようとしています。業界をリードする取引所として、このトレンドは孤立したものではなく、ステーブルコインの人気、シャドードル体系、および実物資産のオンチェーン(RWA)ロジックが共同して推進しています。
中核となる論理は次のとおりです:ステーブルコインは世界的なシャドードル体系を構築しましたが、株式トークン化はその自然な延長線上にあり、非米国のユーザーがUSDTを使用して "シャドーアクション" に直接アクセスできるようにし、口座開設、送金、国際決済を回避し、オンチェーン版の「グレーウォール街」を形成します。このモデルは新たな流動性空間をもたらすだけでなく、規制とコンプライアンスリスクを前面に押し出します。
その一方で、もう1つの逆行路も形成されつつあります:オンチェーン資産はコンプライアンスを重視したリストラクチャリングを経て伝統市場に参入しています。最近、ナスダック上場企業がTron Inc.に社名変更し、パブリックチェーンエコシステムとTRXを戦略の中心に位置付けたことから、暗号資産と主流金融の融合が概念的なレベルにとどまらず、体制の枠組みの下で徐々に具体化されていることを示しています。
甘い誘惑か、罠か?答えは、ループを完了できるかどうかにかかっています:
· 実在株式の裏付けと透明な管理は実現できるか?
· 流動性とメーカリングを長期間維持できるか?
· 地域規制メカニズムは革新の速さに遅れることなく追いつけるか?
本文はHTX Venturesによって執筆され、パターンの解体、主要プレイヤー、規制状況、典型的なリスク、および将来の展望に焦点を当て、あなたが判断できるよう支援します:株式トークン化はRWAの黄金の扉であり、それとは異なる、キャピタルマーケットのグレーウォールか?
1. 仮想通貨界が株式に注目する理由
ブロックチェーン技術が登場して以来、トークン化(Tokenized)可能な資産はほぼすべて既にまたは進行中ですでにチェーンに移動しています。最初はステーブルコインから始まり、不動産、債券、ファンドなどの伝統金融資産に進み、ますます人気を集める株式トークン化(Tokenized Stocks)まで、各革新はブロックチェーンを通じて現実世界の金融のさまざまな障壁や封鎖を取り除こうとしています。
株式トークン化の中核的論理は、従来の金融市場の株式資産をブロックチェーン上のデジタルトークンに変換し、世界中での24時間取引、株の部分購入、およびより効率的な国際取引を実現することです。このモデルが注目される理由の1つは、これによって世界中の小売投資家、特に新興市場の小売投資家が直面している口座開設の難しさ、送金の難しさ、取引時間の不一致などの課題が直接解決されるからです。
ただし、株式トークン化は新しいコンセプトではありません。これは2020年に一時的に出現し、当時、主にFTXとBinanceを代表とする取引プラットフォームが試みましたが、最終的には規制当局の強い圧力により失敗に終わりました。
二、株式トークン化の前例:FTX と Binance
2020年、株式トークン化を最初に試みた取引プラットフォームの1つであるFTXは、ドイツの証券会社CM-Equityと提携し、実際の株式を購入して保管し、ERC-20トークンの形式でトークン化された株式(例:Tesla、Apple、Coinbaseの株)を発行し、自社取引プラットフォームで世界中のユーザーに販売しました。
FTXの初期の取り組みは注目に値し、多くの新興市場の小売投資家を引き付けました。しかし、このモデルはすぐに欧州および米国の証券規制機関の関心を引きました。ドイツ連邦金融監督局(BaFin)と米国証券取引委員会(SEC)は、このようなビジネスが証券の公開販売に関わることを強く警告し、証券規制の規定に準拠し、対応するライセンスを取得する必要があると指摘しました。FTXはこれらの規制要件を満たすことができず、迅速に株式トークン製品を取り下げざるを得ませんでした。
2021年、Binanceも同様の製品を展開し、Tesla、Coinbase、Appleの株式をほぼ同じ方法でトークン化して取引しました。しかし、Binanceの試みも長くは続かず、多国の規制圧力の下で関連サービスを速やかに停止しました。
FTXとBinanceの失敗は、株式トークン化ビジネスの中核的な課題が技術ではなく合法性と規制にあることを明確に伝えています。
三、なぜ株式トークン化が再び焦点となっているのか?
厳しい規制抵抗に直面したにもかかわらず、株式トークン化は2024-2025年に再び議題に上がり、市場の注目を集めるようになりました。その理由は、主に以下の4つに帰せられます:
・ 政策および政治的要因:2024年、トランプ氏が暗号通貨の発展を公然と支持し、市場に規制が適度に緩和される可能性が再び高まったことで、市場からは期待が高まりました。SECの役員であるHester Peirceも、適度な規制の砂場に対する興味を表明し、政策上の灰色領域を提供しています。
· 伝統金融機関の参入:BlackRock、Franklin Templeton などの伝統的な巨大企業が、ファンドや債券などの資産をブロックチェーンでトークン化しています。これにより、株式のトークン化の先例が提供され、より多くの伝統的機関が取り組みたいと考えるようになりました。
· 技術的条件の成熟:2020年とは異なり、Solana、Base、Arbitrum などのブロックチェーン技術の急速な発展により、オンチェーン取引のコストが大幅に低下し、速度が向上し、流動性も容易に実現できるようになりました。
· 実際の小売需要は依然として強い:東南アジア、南アジア、中東などの地域の小売投資家は、依然として米国株に対する需要が非常に高く、これらの地域のユーザーは大量のUSDTを持っていますが、伝統的な米国株市場に参加することが難しいため、株式のトークン化がこの市場の空白を直接埋めることになりました。
4. 株式のトークン化と影のドル体系、ステーブルコインの人気の関係
株式のトークン化は、ステーブルコイン上のドルの「第二層進化」であり、個人投資家の影のドルを直接影の株に変え、RWAを「静的な保管」から「組み合わせ可能な動的資産」に変えます。ステーブルコインの需要が高いほど、このルートが進む余地が広がりますが、規制当局が影のドルに対する懸念を強めることもあります。
ステーブルコインの本質は、影のドル体系のグローバルな「灰色の経路」です
· ドルにペッグされたステーブルコイン(USDT、USDC)はもはや単なる「仮想通貨決済ツール」ではなく、従来のクロスボーダー清算ネットワークを迂回する「ドルのコピー」です。
· 多くの新興市場では、ステーブルコインは地元の住民にとってドルの影の要求権です。フィリピン、パキスタン、アルゼンチン、ベトナムなど、ユーザーは地元通貨を持っていなくても、ステーブルコインがあれば「ドル」を持っていると言えます。
· したがって、個人の視点からは、「手にUSDTがあれば ≈ ドル預金」となりますが、より柔軟であり、いつでも取引できると同時に、直接株式トークンを取得することもできます。
· 株式のトークン化が出現すると、それは自然にステーブルコインの新たな目的地となります:USDT/USDCが直接Apple/TSLAのオンチェーン影の価格対象となり、それを法定通貨に換えてから米国の証券会社口座を開設する必要がなくなります。
ステーブルコインの需要が高いほど、RWA(リアルワールドアセットのオンチェーン化)は進展する
· USDTの2024年の流通量は一時的に1150億ドルを超え、世界最大の「ドル代替製品」となり、流通速度は従来のドル電信送金をはるかに上回っています。
· 流動性の高いステーブルコインがあれば、オンチェーンのRWA(債券、ファンド、不動産、株式)は新しい「プール」を必要とします。さもなければ、USDTはCEXで契約を行うためだけに留まり、現実の資産との接続ができません。
· トークン化された株式は、最も理解しやすく、グローバルな流動性が最も成熟した RWA の1つであり、一般投資家は対象資産をよく知っており、市場メーカーも実際の二次市場の価格に基づいて取引できるため、不動産や芸術品、債権よりも取引が容易です。
Shadow Dollar System + Stock Tokenization: 「米国株式」をブロックチェーン上の第2層のドル資産に
· 監督者の視点から、株式のトークン化 + ステーブルコインの組み合わせは本質的に「影のドル資本市場」のセットです:
· ステーブルコインは、米ドル通貨の代替物を提供します。
· 株式のトークン化は、米国企業の株主利益を代替化します。
· この2つを組み合わせることで、非米国居住者は 24時間×7日いつでも「影のドル」を持ち、「影の米国株」を取引できます。
· このセットは米国株券商システム、SWIFT決済システム、および米国の直接課税申告システム(理論上)を回避しています。
· このため、規制当局はこれに対して高い感度を維持しており、規制当局が注目しているのは「ドルの勢力の外部流出」であり、単なるトークンプレイではありません。
この論理レーンは、Kraken、Bybit、Robinhood、Backed がなぜ2024年から2025年にかけて再浮上するかを説明しています。
· ステーブルコインはすでにグローバルユーザーによって検証されています(取引が速い、クロスボーダー決済が簡単)、ブロックチェーン上のRWAも業界大手に支持されています(BlackRock、Franklin Templeton)。
· Kraken などが注目しているのは、この影のドル体系が一般投資家をグレースケールから引き込む機会です。
· Robinhood は、EUで株式トークン化に先鞭をつけ、米国外市場のUSDTトラフィックに期待し、ブロックチェーン上のノートを使用して本来到達できなかったユーザーグループを獲得しようとしています。
5. 株式トークン化の主な3つのモデル
「株式トークン化」という概念は数語で表されますが、実際の展開には単一の経路が存在しないことがあります。
現在の市場では、実際の株式預託の有無、ブロックチェーン上での発行および取引方法の違いに基づき、主要なアプローチが3つにまとめられます:1つは実在株預託+ブロックチェーン上の代用トークン発行、2つ目はCFDモデル、3つ目は純粋なDeFiシンセティックアセットです。これら3つのモデルにはそれぞれ利点と欠点があり、規制圧力、流動性設計、ユーザー適応シナリオなどには明確な違いがあります。これらの違いを理解することは、株式トークン化レース全体を理解するための基礎です。
モデル1 | 株式実態託送+オンチェーン発行
これは現在KrakenやBybitが採用している主流の手法であり、規制の観点から最も安全な方法と言えます。
動作メカニズム
· ライセンスを持つ発行者や券商(例:Backed Finance、Dinari)が伝統的なセカンダリ市場で実在株式(例:Apple、Tesla)を購入します。
· 株式資産はコンプライアンスの取扱い機関(例:BitGo、Anchorage)に託送され、量が実在かつ追跡可能な状態が保たれます。
· 発行者は託送割合に基づき、1:1の比率でオンチェーン上にトークンを発行し、例えば1株のApple=1つのAAPLx(またはbAAPL)といった形で、SolanaやBaseなどのネットワークに展開されます。
· ユーザーはKrakenなどの取引プラットフォームでUSDTを使用してこのトークンを購入することで、実在株に連動したオンチェーン資産を間接的に取得します。
モデルの主要ポイント
この手法は理想的に見えますが、実際には以下の制約が存在します:
· 実在株に連動しているものの、多くのトークンには自動的に株主や配当権が付随していません。RobinhoodやKrakenなどのWebサイトには、「これは株主権利ではありません」と明記されています。
· トークンを実在株に交換したい場合、通常厳格なKYCを完了する必要があり、託送償還手順に従う必要があり、追加の手数料が発生することもあります。一部の発行者は小口株の償還をサポートしていない場合さえあります。
· そのため、ほとんどのユーザーがこのようなトークンを購入する主な理由は、株価の変動を捉えるためであり、株主としての権利行使率は非常に低いと言えます。
なぜKrakenやBybitは引き続き積極的に展開しているのか?
· コンプライアンスの緩衝材:実在株式がサポートしており、透明な託送が行われているため、規制当局からのプレッシャーに直面する場合、主な責任を発行者(例:Backed)に転嫁できます。
· DeFiの組み合わせ可能性:トークンはオンチェーン移動特性を持ち、クロスチェーン組み合わせに使用でき、KrakenのAAPLxはSolanaウォレットに移動でき、ユーザーはJupiterでLPを作成するか、Kaminoで流動性マイニングを行うことができます。
· 小売投資家にとって魅力的:純粋なCFDや合成資産に比べ、実在の株式を裏付けとした「リアルな感覚」はユーザーの心理的障壁を下げ、市場教育や顧客獲得がしやすくなります。
特別事例|Robinhoodの「全チェーン一体型」アプローチ
一方、Robinhoodはより積極的なアプローチを取っており、独自の米国証券会社ライセンスを活用して実在の株式取引および保管能力を有していました。現在、RobinhoodはRobinhood Chainを独自開発し、株式口座を直接チェーンに接続して、自己保有の保管、チェーン上での発行およびマッチングの統合を実現し、Bitstampと連携してグローバルな流動性を提供しています。
このモデルは「証券会社版Binance Chain」に相当し、Robinhoodは、証券発行からメイキング、データ転送までのプロセスを独自に制御し、手数料、ユーザーおよびトラフィックを完全に自前のエコシステムに留めています。
ただし、このような高度に閉鎖的なコンプライアンス構造と技術的壁は、一般の取引プラットフォームやウォレットサービスプロバイダが短期内に複製できるものではなく、小規模プレーヤーがこのような独自のエコシステムの投資コストを負担するのは困難です。
モデル2|差金精算契約(CFD):単純な外装、古典的なプレイ方法
実在の株式保管に比べて、CFD(差金精算契約)は最も簡単に見えるが、現在、取引プラットフォームで最も広く採用されている方法の1つです。
動作メカニズム
· Bybit CFD、PrimeXBTなど、典型的なプレーヤーは類似した構造を採用しています。
· ユーザーはMT5、MT4、またはBybitの組み込みCFDページを介して、「Apple CFD」などを選択し、価格の上昇または下降に賭けます。
· プラットフォーム自体または外部LP(流動性プロバイダ)とユーザーが対戦し、実際の資産保有や保管は必要ありません。
· スプレッド、スリッページ、レバレッジパラメータはプラットフォームが独自に設定し、ユーザーの取引はプラットフォームまたはLPとの価格競争であり、株式の納品や株主登録は存在しません。
なぜCFDモデルが普及しているのか?
· 迅速な展開:成熟したLPとの接続や株価のリアルタイム引用を導入するだけで、プラットフォームを立ち上げることができます。
· 比較的小さなコンプライアンスプレッシャー:多くの司法管轄区では、CFDをデリバティブ取引に分類し、実物株式の譲渡がない限り、それは従来の証券法の最も厳格な規制の範囲外にあるとみなされます。
· ユーザーの受容度が高い:仮想通貨コミュニティのユーザーは一般的に BTC、ETH の契約に精通しており、米国株の契約に移行する際に学習コストがなく、操作ロジックが一貫しています。
Bybit のデュアルトラック戦略
Bybit は最近数ヶ月の展開が特に典型的です:
· 一方で、Backed と提携し、xStocks(AAPLx、TSLAx など)を導入し、「実在株式の擁護」を好むユーザーに焦点を当て、Kraken や Robinhood などと直接競合関係を築いています。
· もう一方では、従来の CFD 製品ラインを維持し、スペキュレーションユーザーの高レバレッジや24時間取引のアービトラージニーズを満たしています。
このデュアルトラック混合モデルにより、Bybit は実在株に心理的支持を求める保守的なユーザーと、レバレッジと価格変動を追求するハイフリクエンシースペキュレーターの両方を同時にカバーし、流動性ソースとユーザー層を最大化しています。
リスクポイント:ユーザーが警戒すべき一般的な問題
CFD モデルは簡単で使いやすいですが、背後に潜むリスクも無視できません:
· 完全に無議決権:CFD はいかなる投票権や配当権も付与せず、株主名簿にリンクされません。
· カウンターパーティはプラットフォームまたは LP:ユーザーの利益はプラットフォームの損失であり、取引が過剰に正確な場合、一部のプラットフォームはスリッページや強制執行メカニズムを通じてリスクを抑え、清算リスクやスリッページの拡大の可能性があります。
· 本質的に規制された「賭博市場」:したがって、CFD は短期の価格変動取引に適しており、長期保有では株式と一貫した価値属性を持ちません。
モデル3|オンチェーンの純粋な DeFi 合成資産
前述の2つのモデルに比べて、オンチェーンの純粋な DeFi 合成資産は最も「原理主義的」な中心化の解決策です。代表的なプロジェクトには、初期の Mirror Protocol および現在も運用されている Synthetix があります。
動作メカニズム
· ユーザーはステーブルコイン(UST、sUSD など)を担保としてスマートコントラクトに預け入れ、合成資産の生成の担保とします。
· プロトコルはオラクルを呼び出して対象資産の株価をリアルタイムで取得します。たとえば、Apple の現在の株価は180ドルです。
· オラクルデータに基づいてスマートコントラクトは適切な株式合成トークン(例:「mAAPL」、「sTSLA」)を自動的に鋳造します。これらのトークンは株価のトラッキングにのみ使用され、実際の株式所有権を表しません。
· ユーザーは、トークンをオンチェーンの DEX(Terraswap、Uniswap、Curveなど)で流動性供給(LP)に参加したり、自由に取引したり、インデックスに組み込んだり、レバレッジをかけたりすることができます。
利点と特徴
· 完全なオンチェーン化:中央集権化されたマッチングや保管に依存せず、すべての発行、流通、焼却がスマートコントラクトによって自動的に実行されます。
· 柔軟な組み合わせ:DeFiエコシステム内の他のモジュールと組み合わせて、担保付きローン、オプション、構造化製品など、さまざまなプレイ方法を作成できます。
制約とリスク
· 実在株式のサポートの欠如:合成資産は完全にオラクル価格に依存し、実際の株式を裏付けるものではありません。
· システミックリスクが高い:オラクルが攻撃を受けたり機能しなくなった場合、価格のアンカリングが失敗し、契約自体も償還不能に陥る可能性があります。
· 流動性枯渇リスク:中央集権的なメーカーよりも、オンチェーンLPのメーカーの深さは、継続的な注文と利益配当に依存しています。持続的なインセンティブが不足していると、流動性が急激に減少する可能性があります。
Mirror Protocolの失敗は典型的なケースです:Terraエコシステムが崩壊した後、USTはアンカーを下回り、Mirrorのオンチェーン合成株式であるmAAPLやmTSLAはすべて無効になりました。
Synthetixはまだ稼働していますが、一部のsAAPLやsTSLAは引き続きOptimismやSynthetixのメインプロトコルに担保として残っており、合成債務プールを構築していますが、利用者規模とTVLはピーク時から大幅に減少しており、「株式トークン化」のDeFiの人気は、ステーブルコインやETHのレバレッジシーンほど高くはありません。
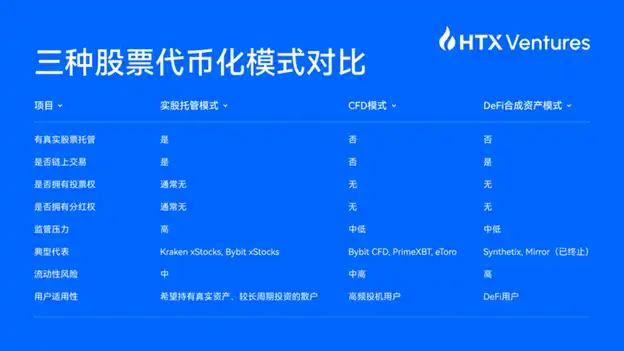
3つの株式トークン化モデルの比較
六、プレイヤーの詳細な分解 · このチェーン上で実行しているのは誰か
株式トークン化のこの波の背後には、非常に明確な上流の発行、保管、プラットフォームの流動性、最終的なディストリビューションのサプライチェーンが形成されています。
Backed Finance:バックド・ファイナンス:幕後の中心発行業者
· スイスに本部を置き、現在業界で最も代表的な株式トークンの発行業者の1つであり、伝統的な証券会社で実際の株式を購入し、ChainlinkのProof of Reserve(PoR)を活用してチェーン上で保管状況をリアルタイムで開示しています。
· 主要顧客にはKraken、Bybit、Ondoなどが含まれ、Backedが提供する株式トークンは「規制対応で取引可能な現物」と見なされ、CEXがユーザに迅速に公開しやすいようにします。
· 主要なロジックは次のとおりです:発行業者が証券の規制遵守と保管主体の役割を引き受け、CEXはフロントエンドのKYC/AMLに対応するだけであり、証券の発行主体の責任に直接触れることを可能な限り回避します。
Ondo & Securitize:オンド&セキュリタイズ:アライアンスメンバーと伝統的なデジタル証券サービスプロバイダ
· Ondoは、「グローバルマーケットアライアンス」を牽引し、Solana Foundation、BitGo、Fireblocks、Jupiterなどと連携して、クロスチェーン、保管、流動性の標準化ソリューションを構築しています。
· Securitizeは、デジタル証券領域の初期の典型的な存在であり、主に伝統的企業に対して株式のトークン化および適格投資家へのサービスを提供し、BtoB市場をターゲットにしており、一般小売投資家には直接サービスを提供していません。
Dinari:ディナリ:米国のコンプライアンスに正面から取り組む
· Dinariは、米国を拠点とするチームで、Reg D、Reg CFなどのコンプライアンスライセンスおよびATS(代替取引システム)資格を申請し、米国の証券規制に真正面から取り組み、本当に合法的な株式トークン化製品「dShares」を構築しようとしています。
· Backedとは異なり、Dinariは将来的にユーザに一部の選択股利権(配当など)を提供したいと考えていますが、米国のコンプライアンスのコストが非常に高いため、証券会社のライセンス、保管、法的アドバイザーチームを持続的に投入する必要があります。
· 現在のDinariは主にBtoBのルートを進んでおり、ウォレットや取引所と提携し、株式トークン製品をホワイトラベル形式で提供しています。
Kraken:クラーケン:古参のコンプライアンス対応型CEXの先駆者
· Krakenは常にコンプライアンス対応型CEXとして市場をリードし、ヨーロッパとアメリカのユーザがライセンスとコンプライアンスに対して信頼を寄せることを重視しています。
· xStocks モジュールと Backed の連携:実在株式の管理は Backed が担当し、Kraken はマッチング、リスティング、ウォレット、および API 統合を提供し、PoR は公開され、Solana などのネットワークにチェーン間で転送でき、LP/DEX と組み合わせて二次流動性を提供できます。
· Kraken は特にコンプライアンスの境界に重点を置き、米国のユーザーに対して IP ブロッキング、タイムゾーンの KYC 制限などの措置を取り、できる限り SEC の赤い線に触れないよう努めています。
Bybit:デュアルトラックアプローチ、現物取引とデリバティブのバランス
· Kraken と最大の違いは、Bybit が同時に実在株式トークン化と CFD(契約差金)の2つの製品ラインを展開していることです。
· CFD は Bybit が外部流動性プロバイダー(たとえば IS Prime、Finalto)や MT5 システムと連携して実現し、高頻度取引型ユーザーの需要をカバーし、スプレッドと手数料を収益化します。
· 実在株式の経路は Backed と提携し、AAPLx、TSLAx などの xStocks を取引し、実在株好きのユーザーをサポートし、「実在株の保証」を提供します。両方の顧客層がプラットフォームで同時に変換できます。
Robinhood:独自の証券会社とブロックチェーンの統合
· Robinhood は米国の Broker-Dealer ライセンスを取得しており、元々実在株の取引や管理を提供できました。
· 独自の Robinhood Chain を構築し、株式口座をブロックチェーン化し、独自のウォレットと取引マッチングシステムを提供し、まずは欧州連合地域(Robinhood Europe)で導入し、200以上の株および ETF をトークン化して EU ユーザーが取引できるようにし、米国の規制を回避しました。
・ Bitstamp が流動性ブリッジを提供し、将来的にユーザーは DeFi シーンでトークンを担保として利用したり、構造化製品を組むことができます。
· この「証券会社内チェーン」ソリューションにより、Robinhood は発行、管理、マッチング、流動性を一体化し、顧客の維持とデータ管理が大幅に向上しましたが、強力なコンプライアンスサポートと資金投資が必要であり、中小規模のプレーヤーにとっては簡単には模倣できません。
Republic:非上場稀少株式に特化
· 他のプロジェクトが公開株式に焦点を当てるのに対し、Republic は非上場企業の稀少株式(SpaceX、OpenAI など)のトークン化に重点を置き、通常、SPV(Special Purpose Vehicle)ノート形式を採用し、個人投資家に元々手の届かない株式資産への間接投資を可能にします。
· リスクポイントは、一部のプライベートエクイティトークンには許可に関する問題がある可能性があります。たとえば、OpenAI は Robinhood Europe での関連製品の未承認について声明を発表しており、SEC も調査を開始しています。
この記事は投稿に基づくものであり、BlockBeats の見解を代表するものではありません
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事