Solana ミーム プラットフォームの戦いで、Raydium が最大の受益者になるのか?
原題:「なぜRaydiumはLetsbonk.funの台頭で最大の受益者なのか?」
原著者:Azuma、Odaily Planet Daily
Letsbonk.funは最近、データレベルで同トラックの「兄貴分」であるPump.funへの反撃を終えた。
オンチェーンアナリストのAdamがDuneでまとめたデータパネルによると、最近、Letsbonk.fun(下図のオレンジ色の部分)は、毎日のトークン展開と毎日の卒業トークンという2つのコアデータでPump.fun(下図の緑の部分)を上回り、市場で最も人気のあるMemeトークンローンチプラットフォームになったことが示されています。
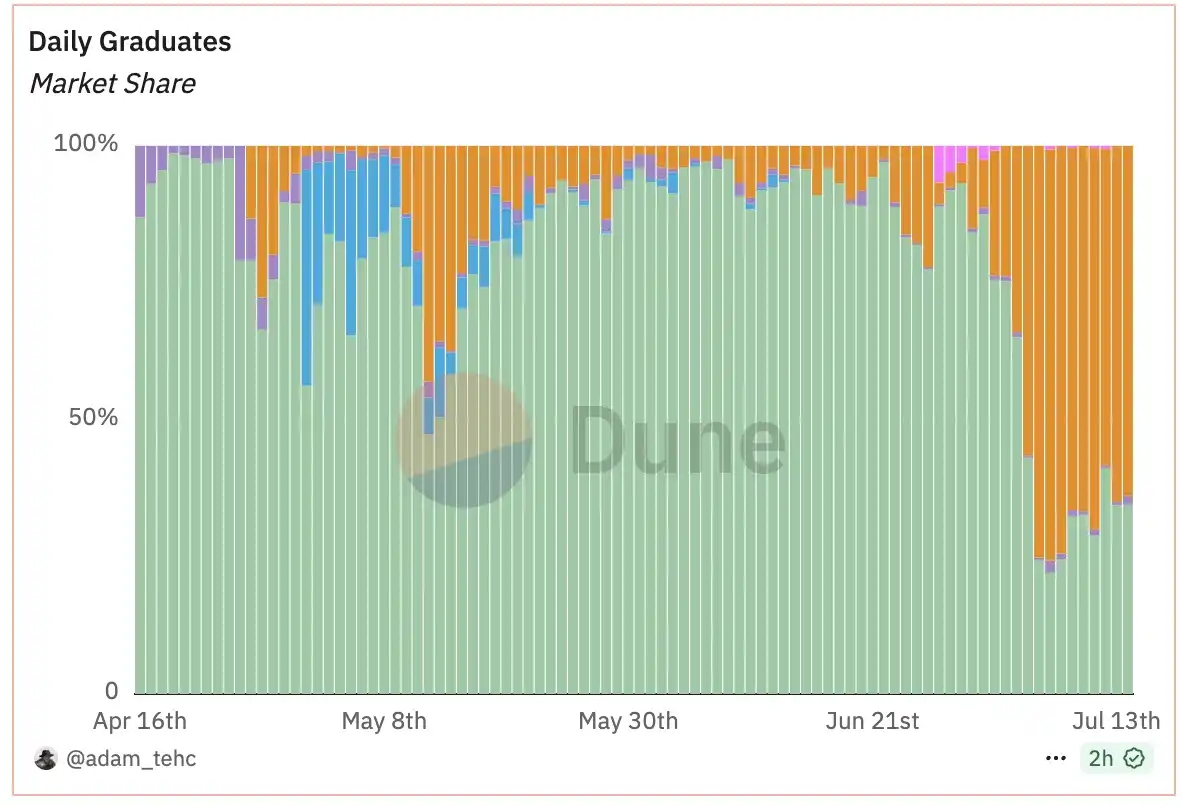
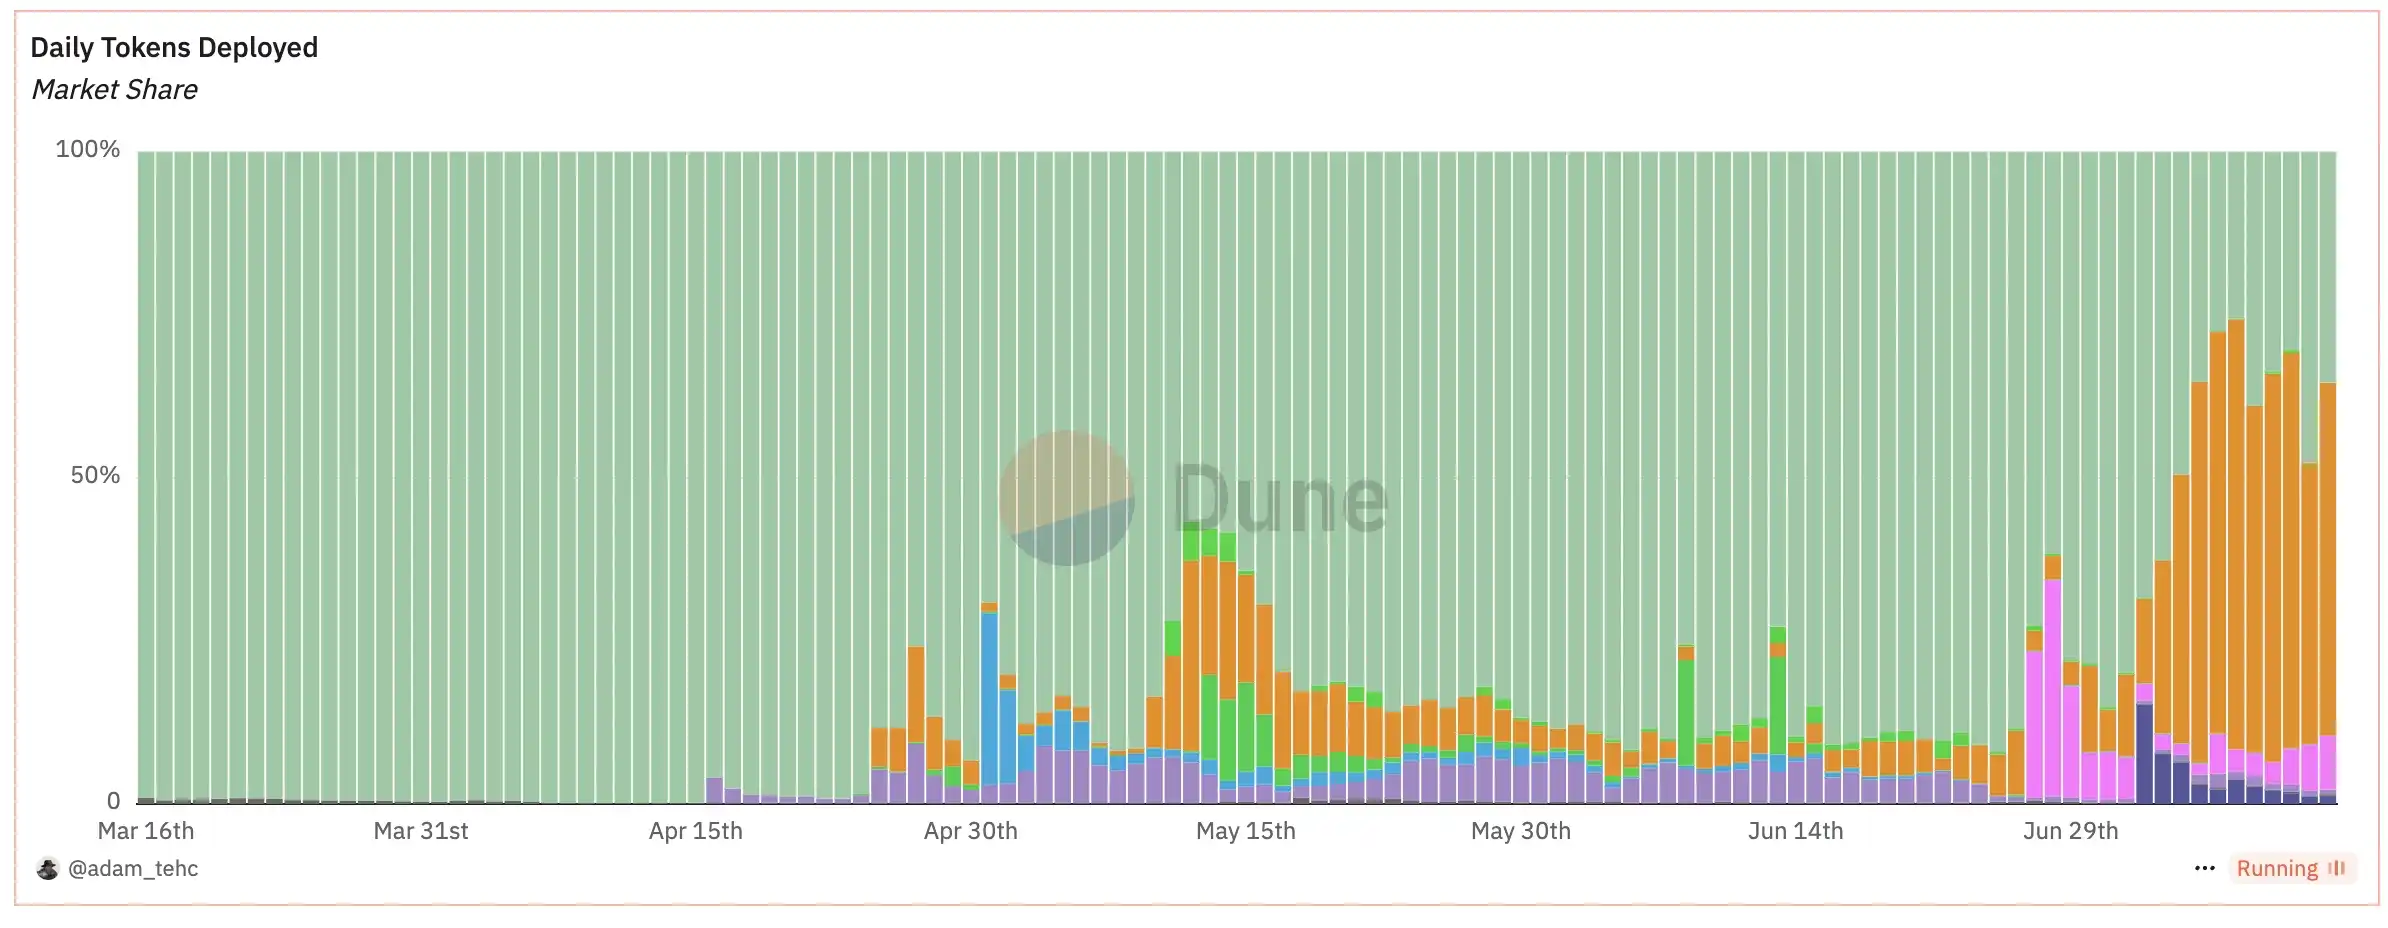
Letsbonk.fun の急成長に伴い、プラットフォーム上で潜在的な富のコードを見つけようとする人が増えていますが、Letsbonk.fun データの急増後に登場したもう 1 つの大きな勝者、Raydium を見逃している人が多くいます。
Letsbonk.fun の台頭は Raydium にとってなぜ良いのでしょうか。その話は Pump.fun と Raydium の確執から始まります。
Pump.funの裏切り、Raydiumの反撃
簡単に説明すると、Pump.funの初期設計では、トークン発行は「内部市場」と「外部市場」の2段階を経る必要がありました。トークン発行後、まず「内部市場」の取引段階に入り、pump.funプロトコル独自の結合曲線に基づいてマッチングが行われます。取引量が69,000米ドルに達すると、「外部市場」の取引段階に入ります。その時点で、流動性はRaydiumに移行され、DEXにプールが確立され、取引が継続されます。
しかし、Pump.funは3月21日に自社開発のAMM DEX製品「PumpSwap」のリリースを発表しました。それ以降、Pump.funトークンが「外部ディスク」に入ると、流動性はRaydiumに転送されなくなり、PumpSwapに送られるようになります。この動きにより、Pump.funからRaydiumへの転換パスが直接遮断され、Raydiumの取引量と手数料収入が減少します。
これに対し、Raydiumは4月16日にトークン発行プラットフォームLaunchLabを正式に開始したと発表しました。これにより、ユーザーはプラットフォームを通じて迅速にトークンを発行し、トークンの流動性が一定規模(85 SOL)に達するとRaydium AMMに自動的に移行できます。明らかに、これは攻撃的なPump.funに対するRaydiumの直接的な反撃です。
では、これはLetsbonk.funとどのような関係があるのでしょうか?
バリューフロー:Letsbonk.fun - LaunchLab - Raydium
LaunchLabはトークン発行機能の点ではPump.funに似ていますが、その最大の特徴は発行リンク自体ではありません。LaunchLabのアーキテクチャはサードパーティ統合をサポートしており、外部のチームやプラットフォームがLaunchLabエコシステム内で独自のローンチ環境を作成および管理できるようにします。つまり、サードパーティはLaunchLabの基盤技術とRaydiumの流動性プールを利用して、独立したトークンローンチフロントエンドを立ち上げることができます。
この記事の主役であるLetsbonk.funは、BONKチームがLaunchLabフレームワークをベースに開発したサードパーティローンチプラットフォームです。
LaunchLabをベースに開発されたサードパーティプラットフォームとして、Letsbonk.funはLaunchLabの手数料メカニズムを採用しています。 Letsbonk.funをベースに発行されるすべてのMemeトークンに対して、LaunchLabは1%の共同カーブ発行手数料を請求し、そのうち25%はRAYの買い戻しに直接使用されます。さらに、トークンが「インナーディスク」から解放された後、Raydiumも流動性プールの手数料ルールに基づいて請求し、手数料の一部はRAYの買い戻しに投資されます。
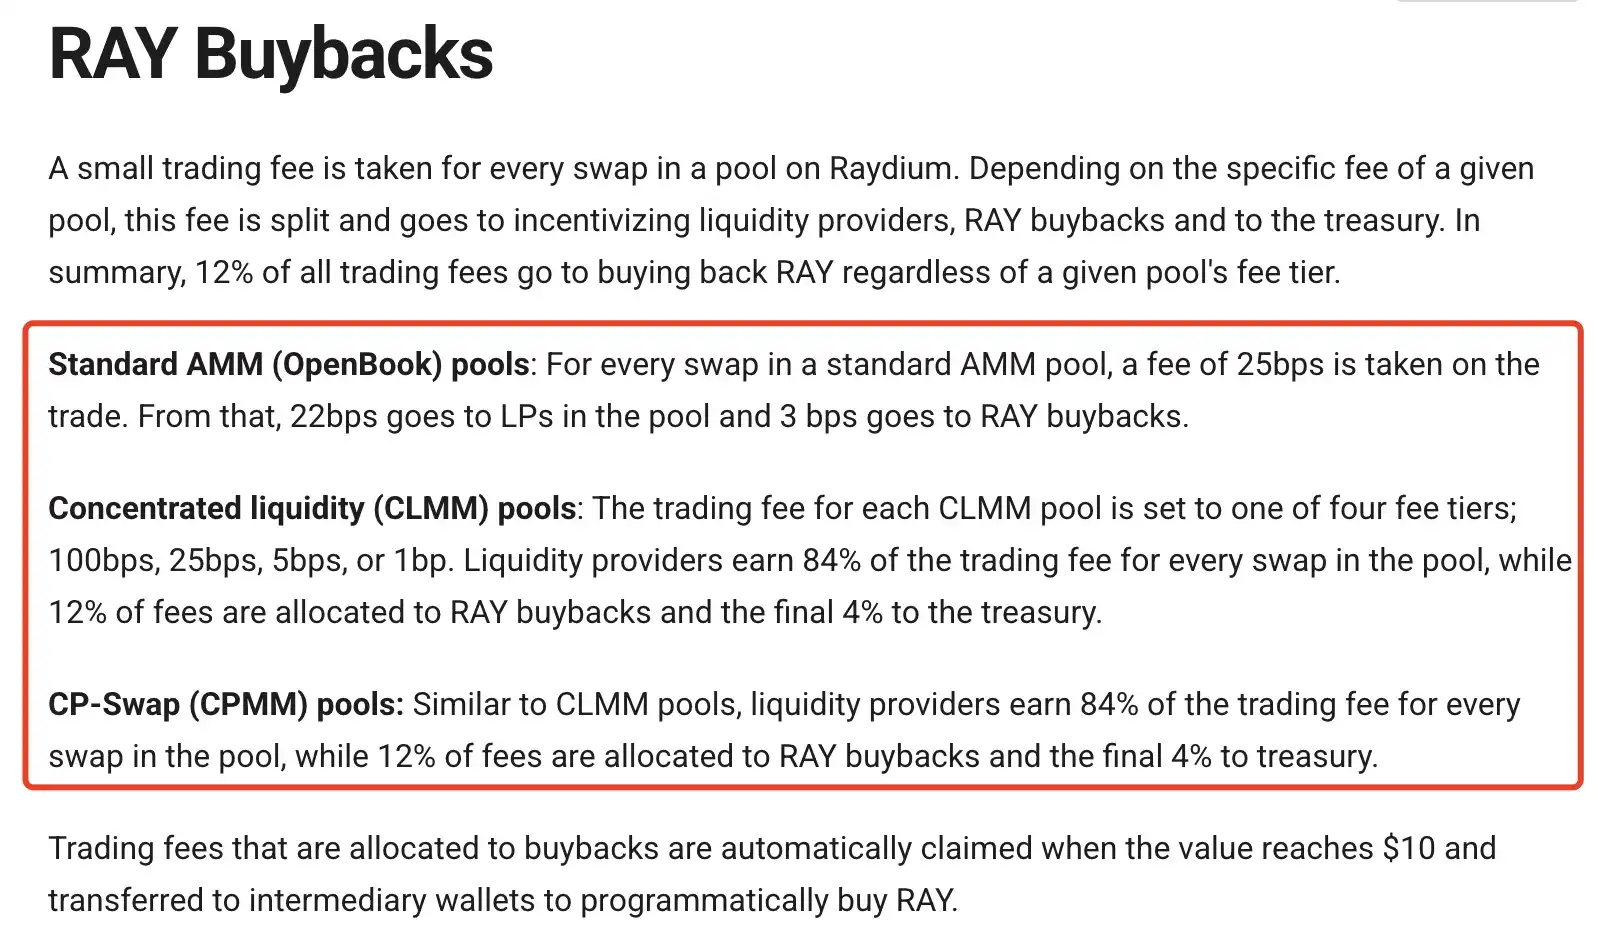
Odaily: さまざまな流動性プールに対する Raydium の手数料による買い戻し比率。
Blockworks のデータによると、LaunchLab が 4 月 16 日にオンラインになって以来、Raydium のプロトコル収益と RAY 買い戻し量はともに大幅に増加しており、その成長軌道は LaunchLab プラットフォームのデータ変動と非常に重なっています。 - 5 月 13 日、LaunchLab プラットフォームはトークンの卒業数で初めて Pump.fun を上回り、同日 Raydium は最近の買い戻しピークである 325,000 ドルを記録しました。さらに、最近の Letsbonk.fun の発生により、Raydium のプロトコル収益と RAY 買い戻し量は再び大幅に増加しました。
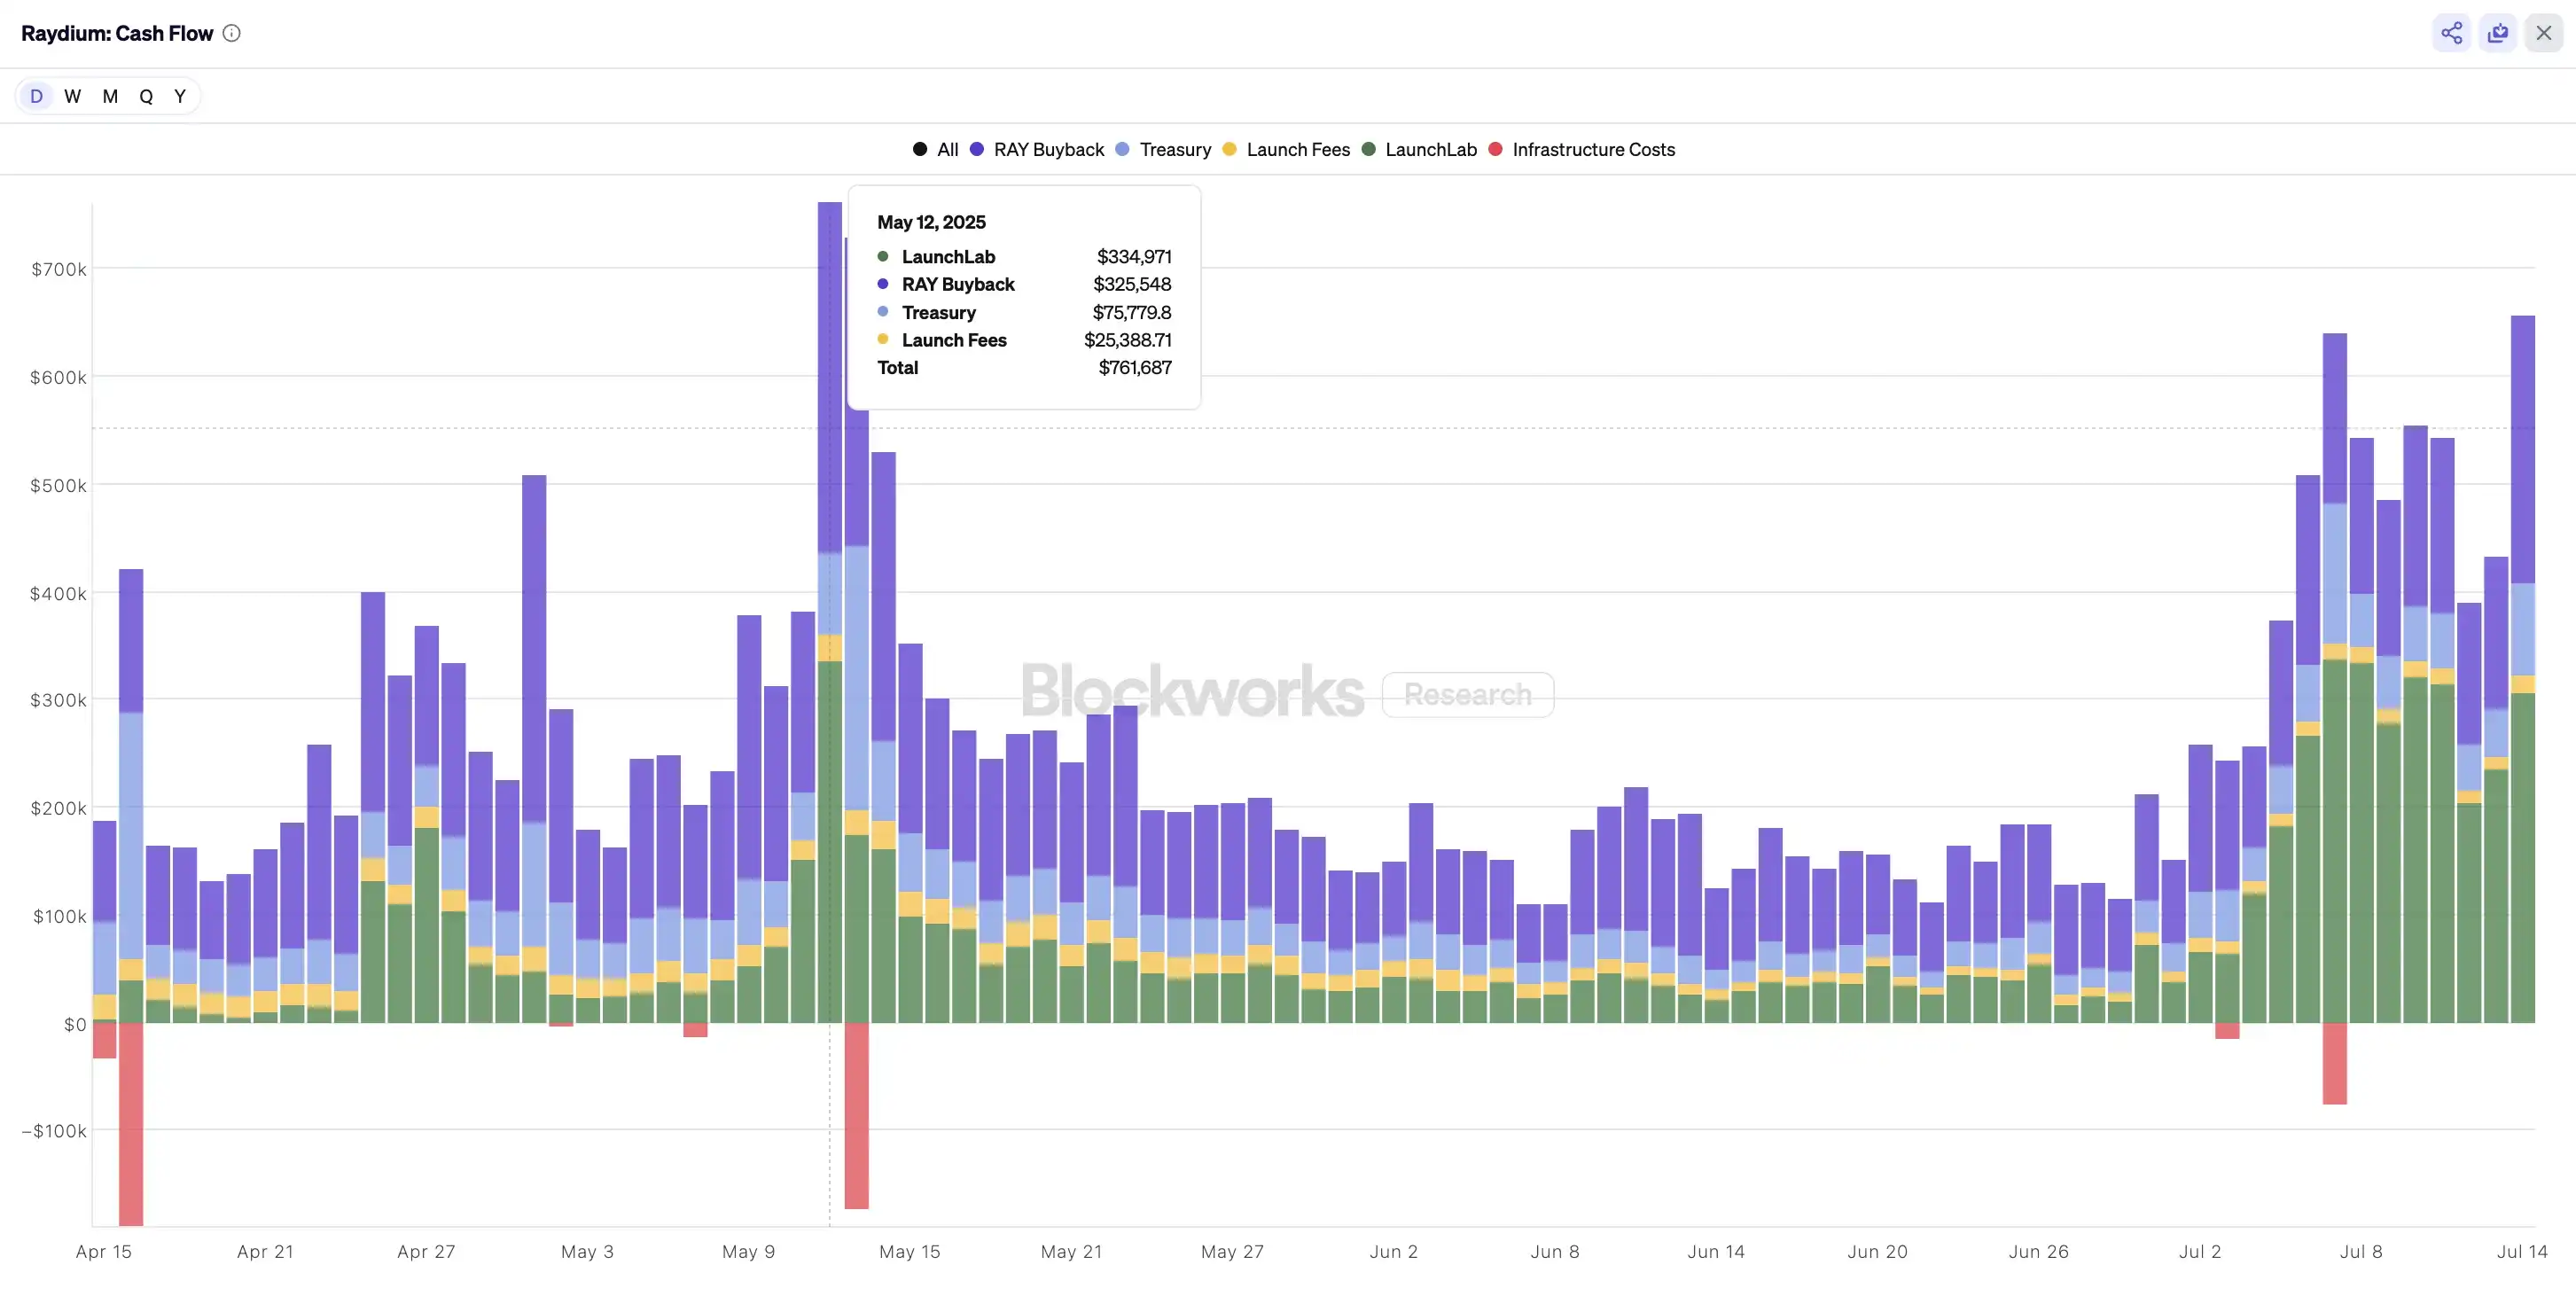
さらに注目すべきは、Raydium のプロトコル収入はこれまで主に流動性プールの交換手数料(下図の紫色の部分)から得られていましたが、最近は LaunchLab の発行手数料収入(下図の黄色の部分)が徐々にそれを上回り、Raydium の新たな主な収入源となり、この手数料の 25% が直接 RAY の買い戻しに使用されることです。
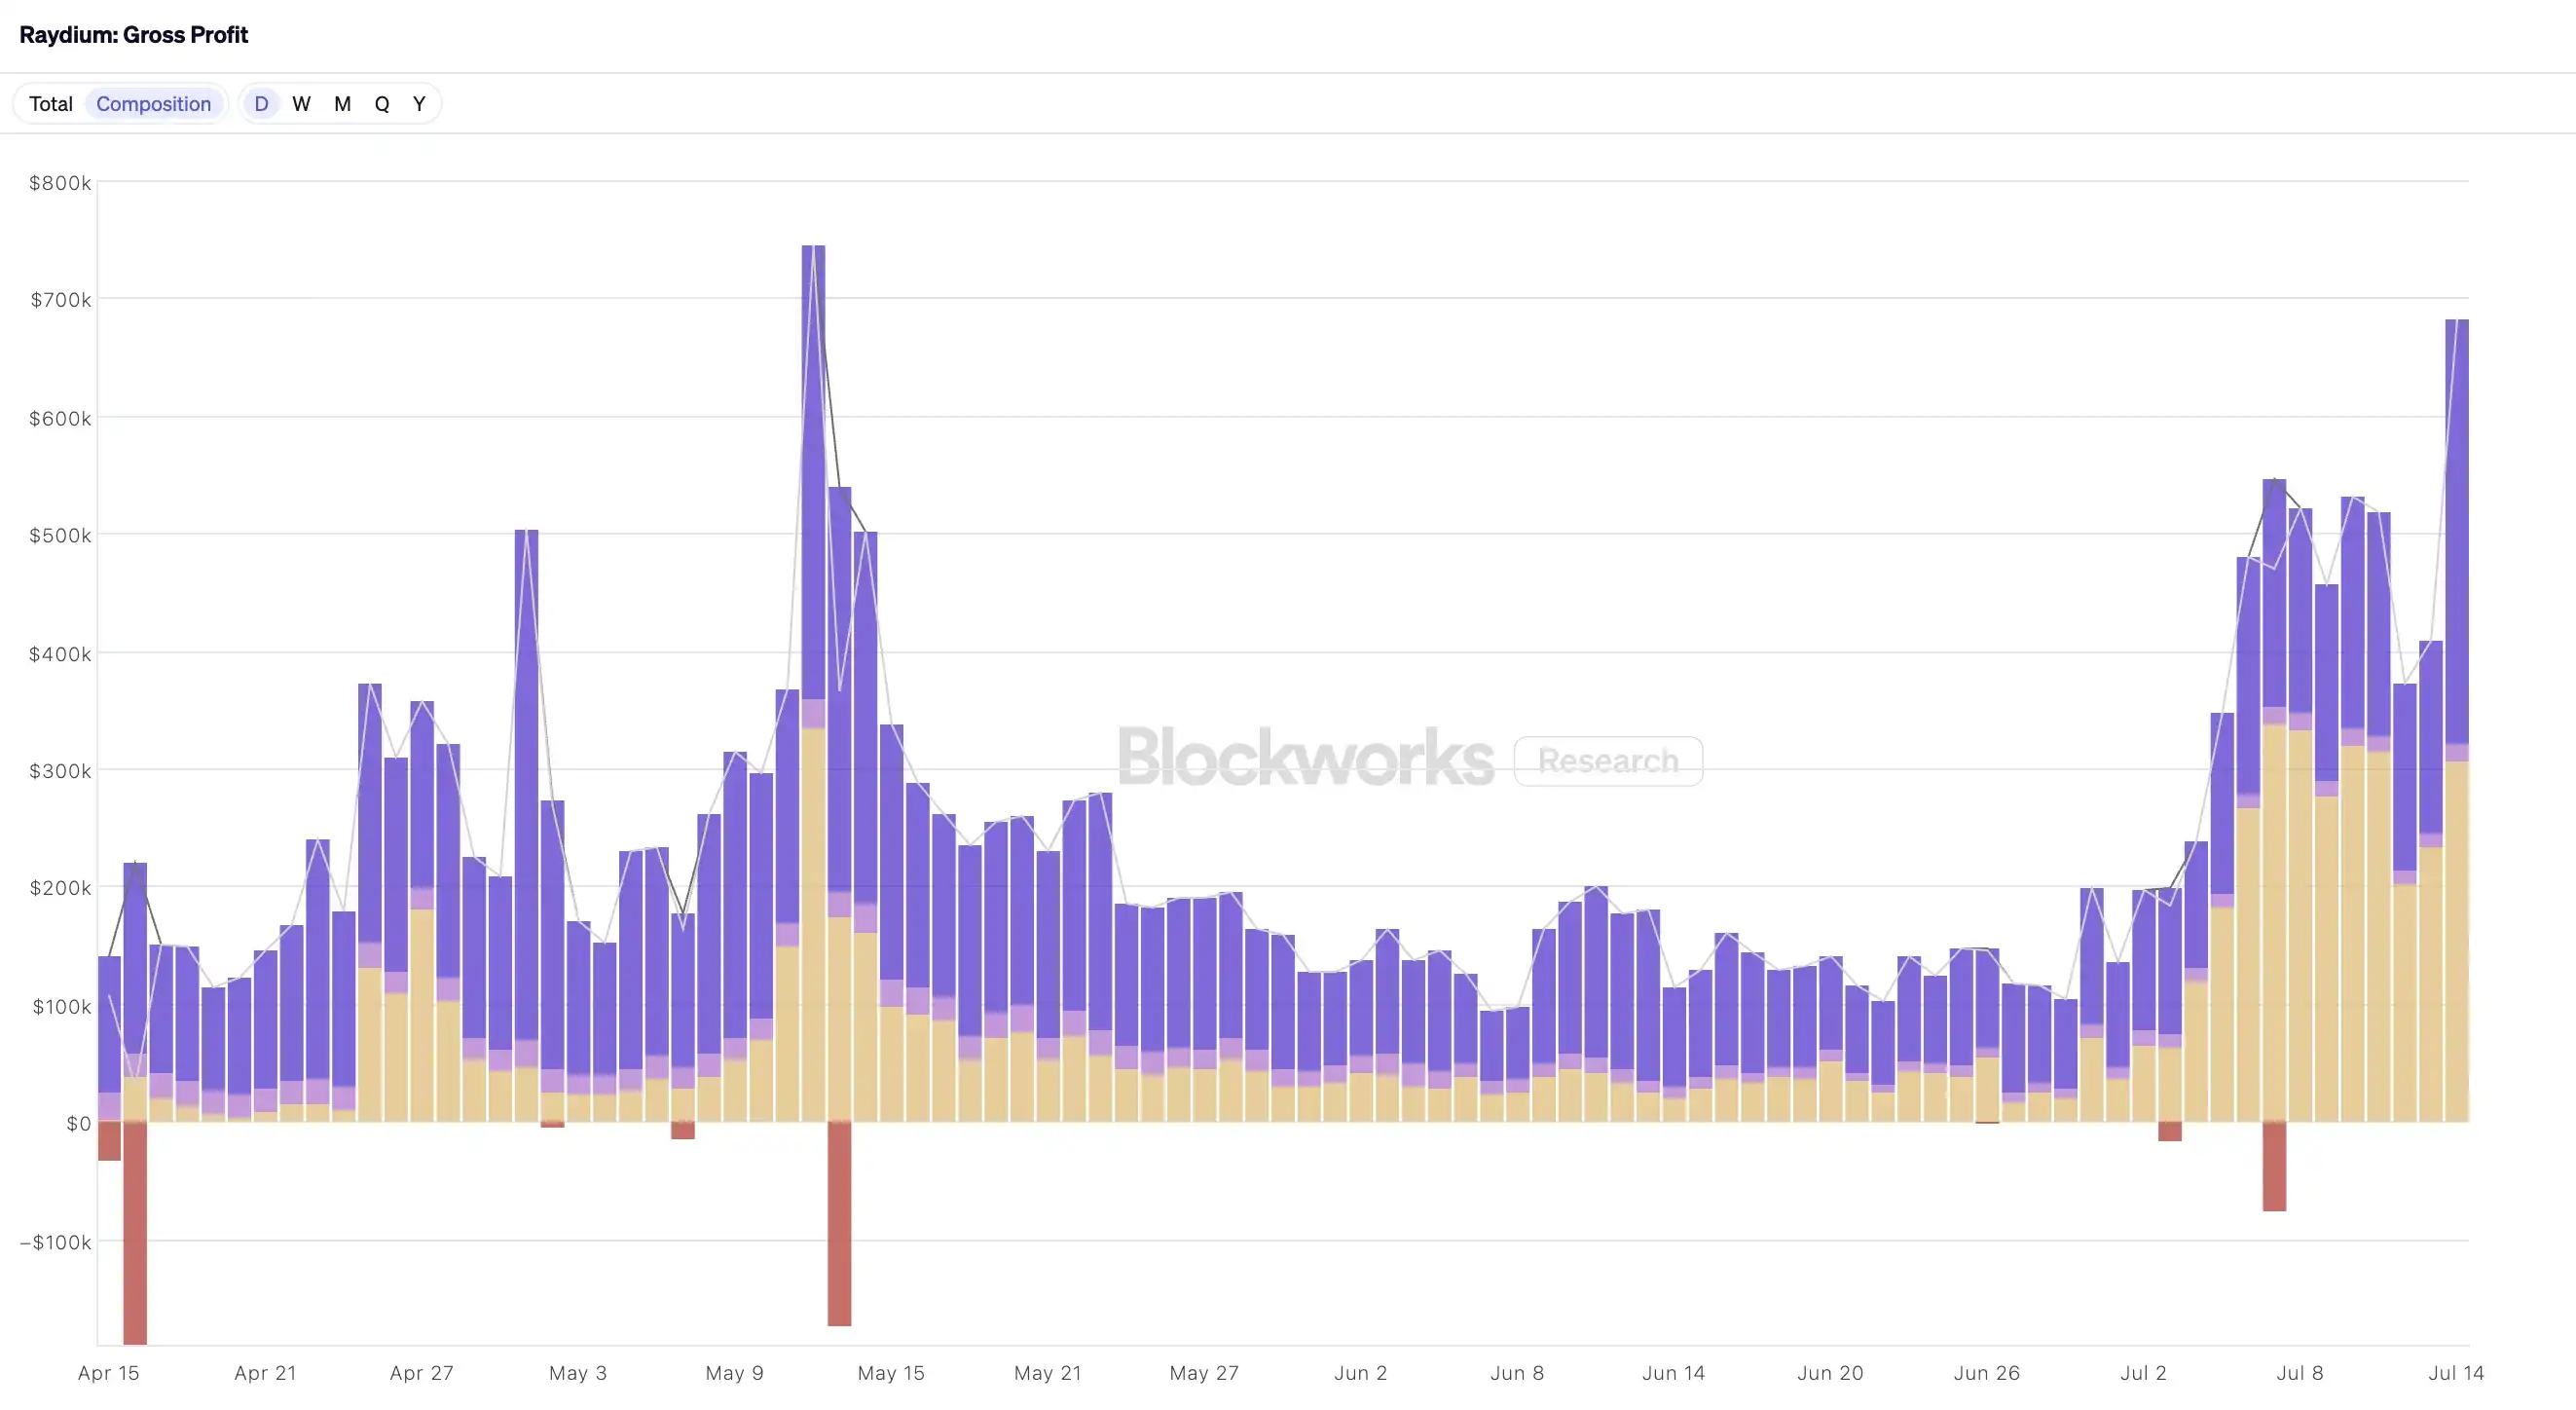
昨日の249,000ドルの買い戻しデータに基づくと、Raydiumは毎年約9,088万ドルをRAYの買い戻しに投資することができ、現在のRAYの流動市場価値は約7億4,900万ドルであるため、毎年RAYの市場価値の12%が買い戻されることを意味し、大規模な継続的な買い付けを形成することになります。
Memeに加えて、米国株のトークン化もあります
LaunchLabの手数料収入の継続的な成長に加えて、最近話題になっている米国株のトークン化も、Raydiumのプロトコル収入の増加につながると予想されています。
以前、Krakenの株式トークン化プラットフォームxStocksが正式に開始され、Solanaで人気のある米国株のトークン化された証明書シリーズが発行され、これらの米国株トークンのほとんどはRaydiumに流動性プールを展開しました。 現在の取引量はまだ限られており、手数料の貢献は明らかではありませんが、米国株のトークン化の市場動向を考慮すると、このセクターも大きな収益成長が期待されています。
今後、Letsbonk.funが現在の市場シェアを維持し続けることができれば(LaunchLabやその他のサードパーティプラットフォームの成長を考慮しなくても)、Raydiumは現在のプロトコル収益レベルと買い戻しの強さを維持すると予想され、米国株取引の潜在的な成長期待と相まって、このデータはさらなる飛躍を遂げると期待されます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事