1兆ドル規模のステーブルコインの未来の製造者

画像出典: モダン・タイムズ (1936)
テキスト | Sleepy.txt
世界最大級のオンライン決済インフラであるStripe傘下のステーブルコイン発行プラットフォームであるBridgeは、3,000万人以上の暗号通貨ユーザーを抱えるウォレットアプリケーションMetaMask向けにネイティブステーブルコインMetaMask USD(mUSD)を開発、リリースした。
Bridge は準備金の保管やコンプライアンス監査からスマート コントラクトの展開まで、発行プロセス全体を担当し、MetaMask はフロントエンドの製品インターフェースとユーザー エクスペリエンスの改善に重点を置いています。
この共同モデルは、現在のステーブルコイン業界における最も代表的なトレンドの1つであり、AppleがiPhoneの生産をFoxconnに外注しているのと同様に、ますます多くのブランドがステーブルコインの複雑な発行プロセスを専門の「契約製造業者」に外注することを選んでいます。
iPhoneの誕生以来、フォックスコンはほぼ常に中核的な生産業務を担ってきました。現在、世界のiPhoneの約80%が中国で組み立てられており、そのうち70%以上がフォックスコンの工場で生産されています。最盛期には、鄭州フォックスコン工場は30万人以上の従業員を抱え、「iPhoneシティ」として知られていました。
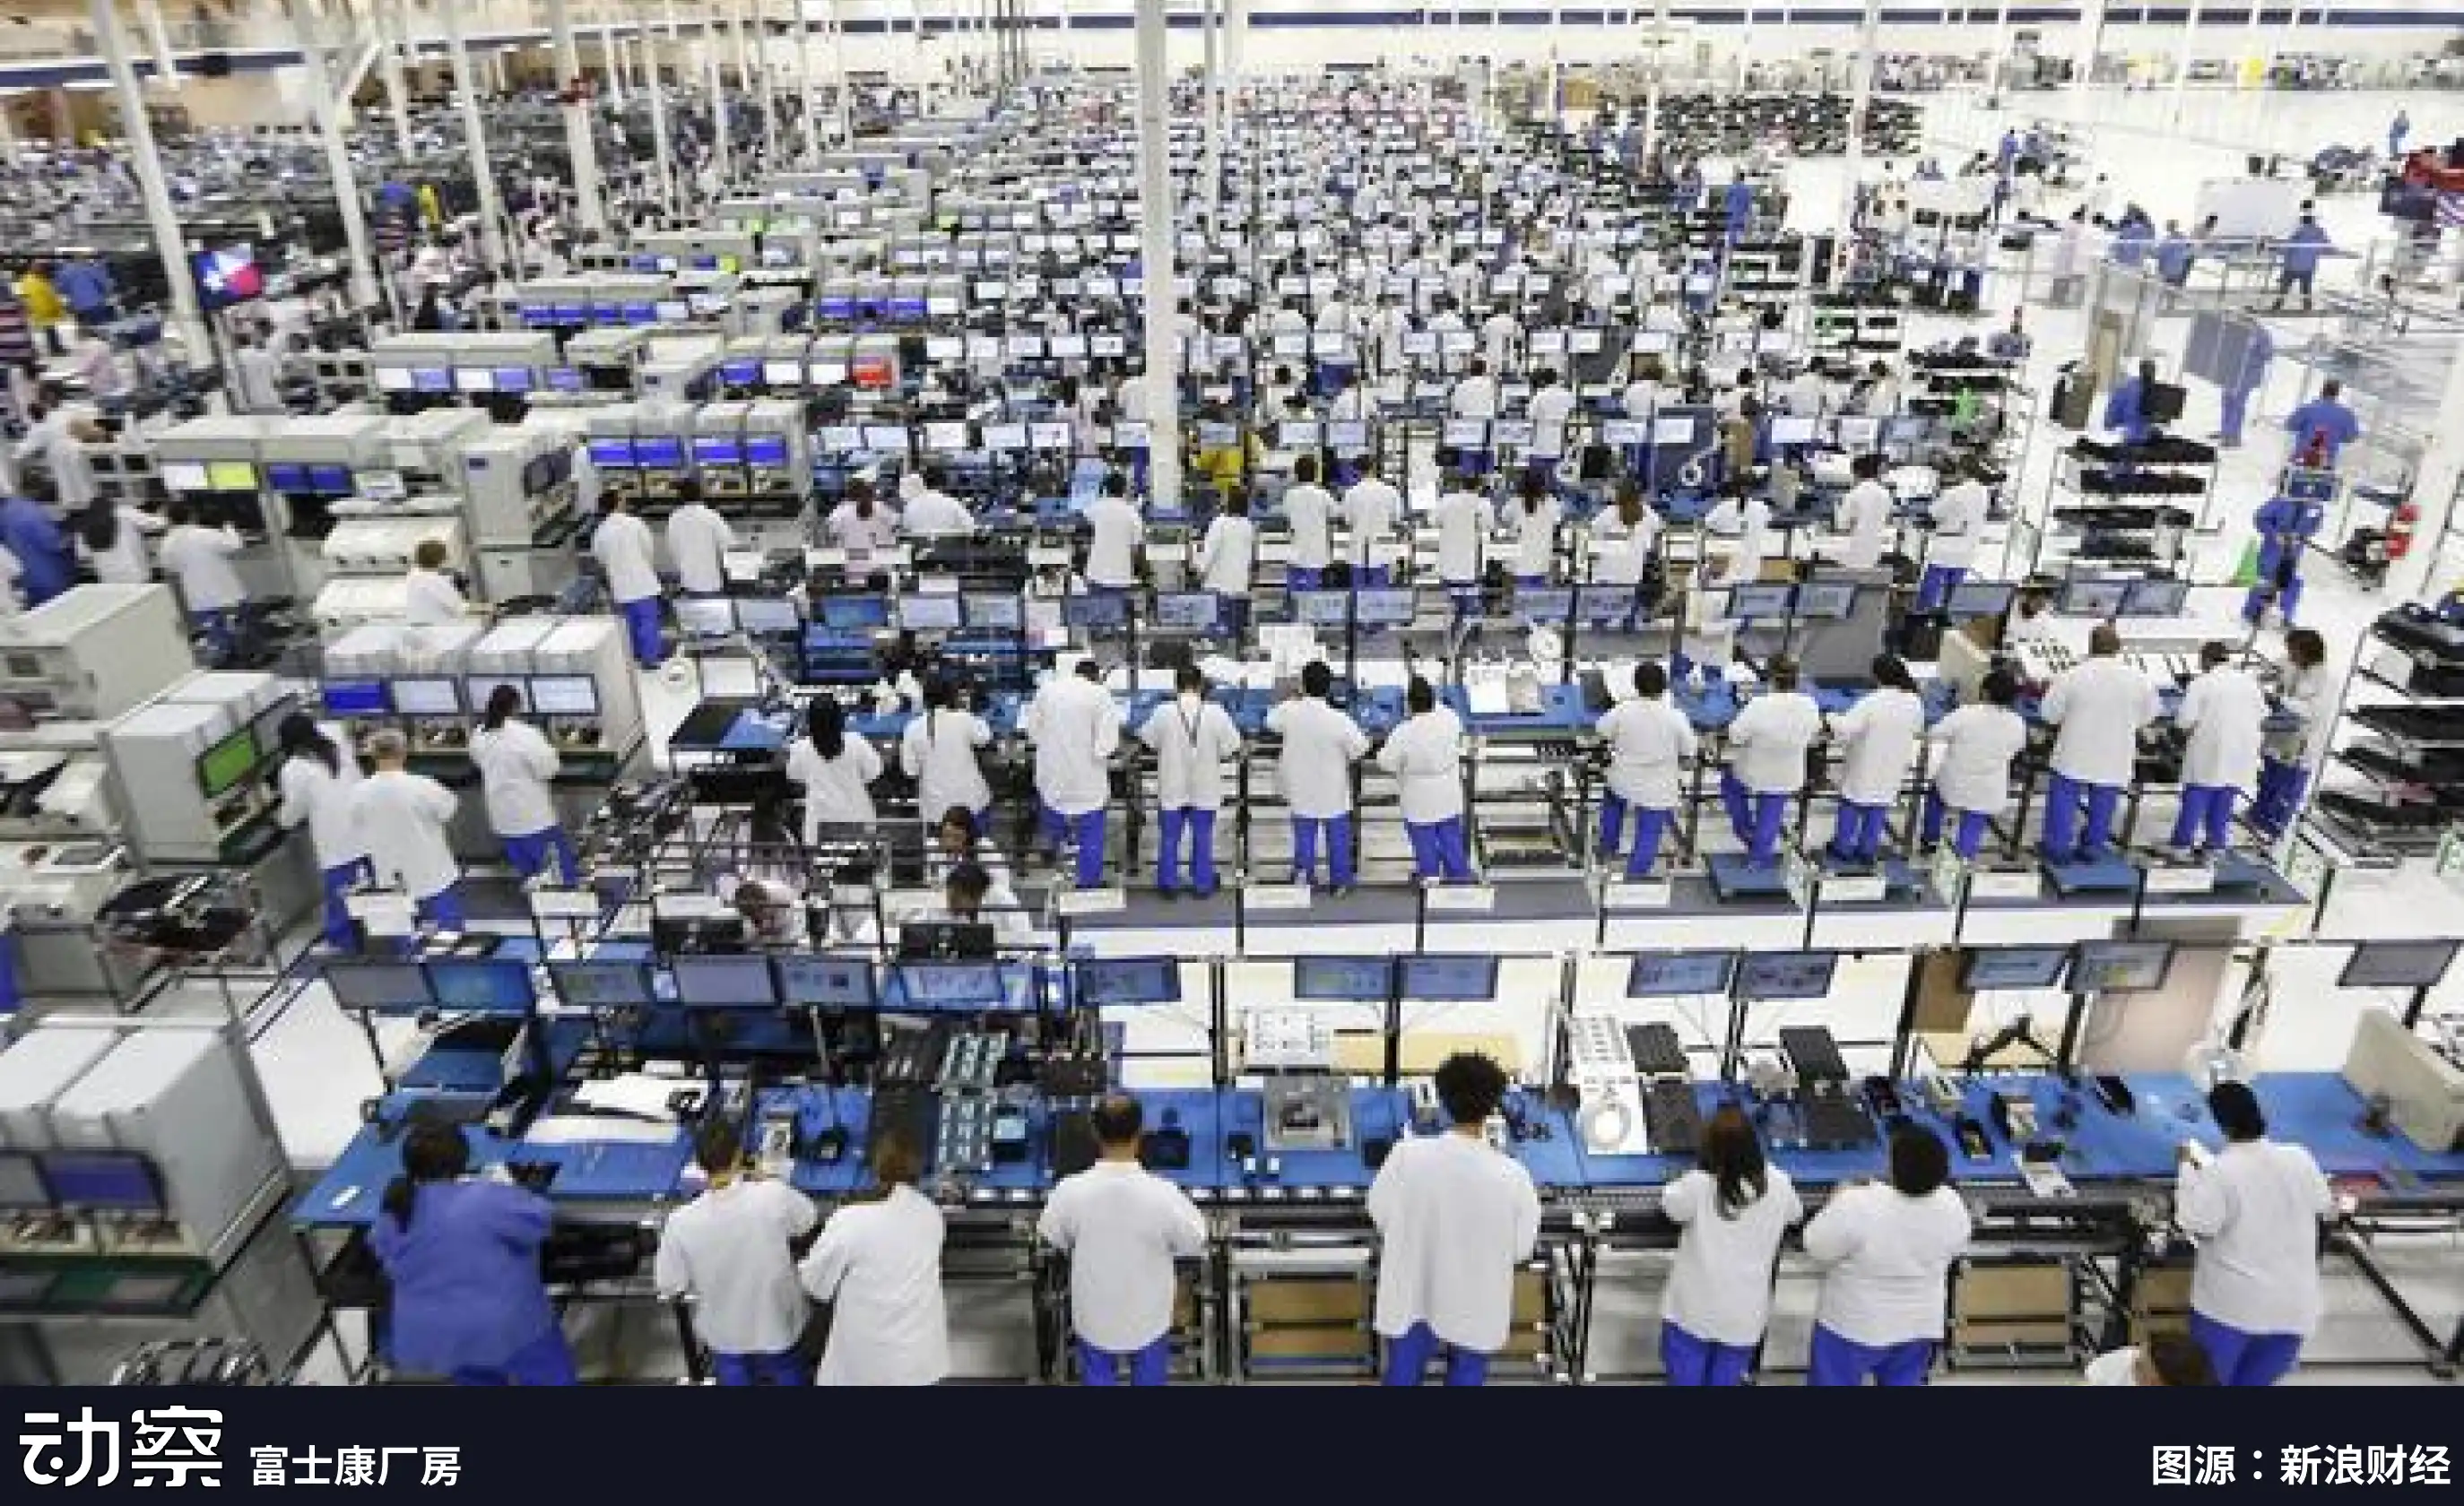
AppleとFoxconnの協力は単なるアウトソーシング関係ではなく、現代の製造業における分業の典型的な例です。
Appleは、デザイン、システム体験、ブランドナラティブ、販売チャネルといったユーザーエクスペリエンスにリソースを集中させています。製造はAppleにとって差別化要因とはならず、むしろ巨額の設備投資とリスクを伴うものです。そのため、Appleは自社工場を所有せず、専門パートナーに生産を委託しています。
一方、フォックスコンはこれらの「非中核」分野にコアとなる能力を構築しました。生産ラインをゼロから構築し、原材料調達、工程、在庫回転率、出荷スケジュールを管理することで、製造コストを継続的に削減しました。サプライチェーンの安定性、納品の信頼性、生産能力の柔軟性という点で、完全な産業プロセスを確立しました。これは、ブランド顧客にとって、摩擦のない事業拡大の根本的な保証を意味します。
このモデルの根底にあるのは、分業と協業のロジックです。Appleは工場や労働者の固定的な負担を負う必要がなく、市場変動による製造リスクも回避できます。一方、Foxconnは規模の経済性と複数ブランドの生産能力活用を活用し、極めて低い単価利益から総合的な利益を獲得しています。ブランドは創造性と消費者へのリーチに注力し、委託製造業者は産業効率とコスト管理を担うことで、双方にメリットのある状況を生み出しています。
この変化はスマートフォン業界だけにとどまりません。2010年代以降、コンピューター、テレビ、家電製品、そして自動車に至るまで、OEM(Original Equipment Manufacturer)モデルへと徐々に移行してきました。Foxconn、Quanta、Wistron、Jabilといったメーカーは、世界的な製造業再編の主要プレーヤーとなっています。製造はモジュール化・パッケージ化され、スケールアップして外部販売できる能力へと進化しました。
10年以上経って、この論理は一見無関係な分野、つまりステーブルコインに移植され始めました。
一見すると、ステーブルコインの発行はオンチェーンでの鋳造だけで済むように見えます。しかし、実際に運用するには、外部の人が想像するよりもはるかに複雑な作業が必要です。コンプライアンスフレームワーク、銀行による保管、スマートコントラクトの導入、セキュリティ監査、マルチチェーン互換性、アカウントシステムの統合、KYCモジュールの統合など、これらのステップを完了するには、財務基盤とエンジニアリング能力への長期的な投資が必要です。
このコスト構造については、以前「ステーブルコインの発行コストはいくらか?」で詳細に分析しました。発行機関がゼロから始める場合、初期投資は数百万ドルに達することが多く、そのほとんどは圧縮不可能な固定費です。ローンチ後は、法務、監査、運用・保守、アカウントセキュリティ、準備金管理など、様々なモジュールにかかる年間運用コストが数千万ドルに達することもあります。
現在、一部の企業はこれらの複雑なプロセスを標準化されたサービスにパッケージ化し、銀行、決済機関、そしてブランドにプラグアンドプレイのソリューションを提供しています。これらの企業自体は世間の注目を集めていないかもしれませんが、ステーブルコインの発行の背後には彼らの存在がしばしば見られます。
フォックスコンはステーブルコインの世界にも登場し始めている。
ステーブルコイン界の「フォックスコン」
かつて、ステーブルコインを発行することは、金融機関、テクノロジー企業、そしてコンプライアンスチームという3つの役割を同時に担うことをほぼ意味していました。プロジェクトチームは、カストディ銀行との交渉、クロスチェーン契約システムの構築、コンプライアンス監査の実施、さらには異なる管轄区域におけるライセンス問題への対応まで、あらゆる業務をこなす必要がありました。多くの企業にとって、こうした障壁はあまりにも高すぎました。
この問題を解決するために登場したのが、「ステーブルコイン・コントラクト・メーカー」モデルです。「ステーブルコイン・コントラクト・メーカー」とは、ステーブルコインの発行、管理、運用サービスを他社に提供することに特化した組織を指します。彼らはユーザー向けの最終ブランドを構築するのではなく、舞台裏で必要なインフラ全体を提供する責任を負います。
これらの企業は、フロントエンドのウォレットやKYCモジュールからバックエンドのスマートコントラクト、カストディ、監査に至るまで、インフラ全体の構築を担っています。顧客は発行したいコインと市場を指定するだけで、その他の側面は契約メーカーが処理します。PaxosはPayPalと提携してPYUSDを発行した際にこの役割を果たしました。同社はドル準備金の保有、オンチェーン発行、コンプライアンス統合を行い、PayPalは製品インターフェースに「ステーブルコイン」オプションを表示するだけで済みました。
このモデルの核となる価値は 3 つの側面に反映されています。
まず、コスト削減につながります。金融機関がステーブルコインシステムをゼロから構築する場合、初期投資は数百万ドルに上ります。コンプライアンスライセンス、技術開発、セキュリティ監査、銀行との提携など、各ステップには個別の投資が必要です。プロセスを標準化することで、受託製造業者は顧客1人あたりの限界費用を、社内でシステムを構築する場合よりもはるかに低いレベルにまで削減できます。
第二に、時間の短縮です。従来の金融商品のローンチサイクルは「数年」単位になることが多いのに対し、完全に自社開発のステーブルコインプロジェクトはローンチまでに12~18ヶ月かかる場合があります。ファウンドリーモデルでは、クライアントは数ヶ月以内に製品をローンチできます。Stablyの共同創設者は、同社のAPI統合モデルにより、企業は数週間以内にホワイトラベルのステーブルコインをローンチできると公に述べています。
第三に、リスク移転の問題があります。ステーブルコインにとって最大の課題はテクノロジーではなく、コンプライアンスと準備金管理です。通貨監督庁(OCC)とニューヨーク州金融サービス局(NYDFS)は、保管と準備金に関して非常に厳格な規制要件を定めています。試しに導入を検討しているほとんどの企業にとって、完全なコンプライアンス責任を負うことは現実的ではありません。PaxosがPayPalやNubankといった大口顧客を確保できたのは、ニューヨーク州の信託ライセンスを保有し、ドル準備金を合法的に保管し、規制上の開示義務を履行できるからこそです。
したがって、ステーブルコインファウンドリーの出現は、ある程度、業界の参入障壁を変えました。以前は少数の巨大企業しか負担できなかった高額な初期投資が、今では分割・パッケージ化され、より幅広い金融機関や決済機関に販売できるようになりました。
Paxos: プロセスを製品に、コンプライアンスをビジネスに変える。
Paxosは早い段階で事業の方向性を定めました。ブランディングを重視したり市場シェアを追求したりするのではなく、ステーブルコインの発行を、他者が購入できる標準化されたプロセスに変えるという、一つの目標を中心に能力を構築することに重点を置いています。
物語はニューヨークから始まります。2015年、ニューヨーク州金融サービス局(NYDFS)がデジタル資産ライセンスを開放し、Paxosは認可を受けた最初の限定目的信託会社の一つとなりました。このライセンスは単なる象徴的なものではなく、Paxosが顧客資金の保管、ブロックチェーンネットワークの運用、そして資産決済の実行を行えることを意味しました。米国でこの資格を取得できる企業はごくわずかです。
2018年、PaxosはUSDPステーブルコインをローンチしました。そのプロセス全体は規制当局の監視下に置かれました。準備金は銀行に保管され、毎月監査が実施され、発行と償還の仕組みはブロックチェーンに記録されました。このアプローチは、コンプライアンスコストの高さと導入の遅さから、広く採用されることはありませんでした。しかし、ステーブルコインの作成プロセスを複数の標準化されたモジュールに分割することで、明確で制御可能な構造を構築しました。
Paxos は、自社のコインの宣伝に重点を置くのではなく、このモジュールをサービスとしてパッケージ化し、他社に提供しました。
最も代表的なクライアントは Binance と PayPal です。
BUSDは、PaxosがBinanceに提供するステーブルコインサービスです。Binanceがブランドとトラフィックを管理し、Paxosが発行、保管、コンプライアンスの責任を負います。このモデルは2023年まで数年間運用されていましたが、NYDFS(ニューヨーク州金融サービス局)がマネーロンダリング対策の監視が不十分であるとして、Paxosに新規トークンの発行停止を要求しました。この事件を受けて初めて、BUSDが実際にはPaxosによって発行されていたことが外部に知られるようになりました。
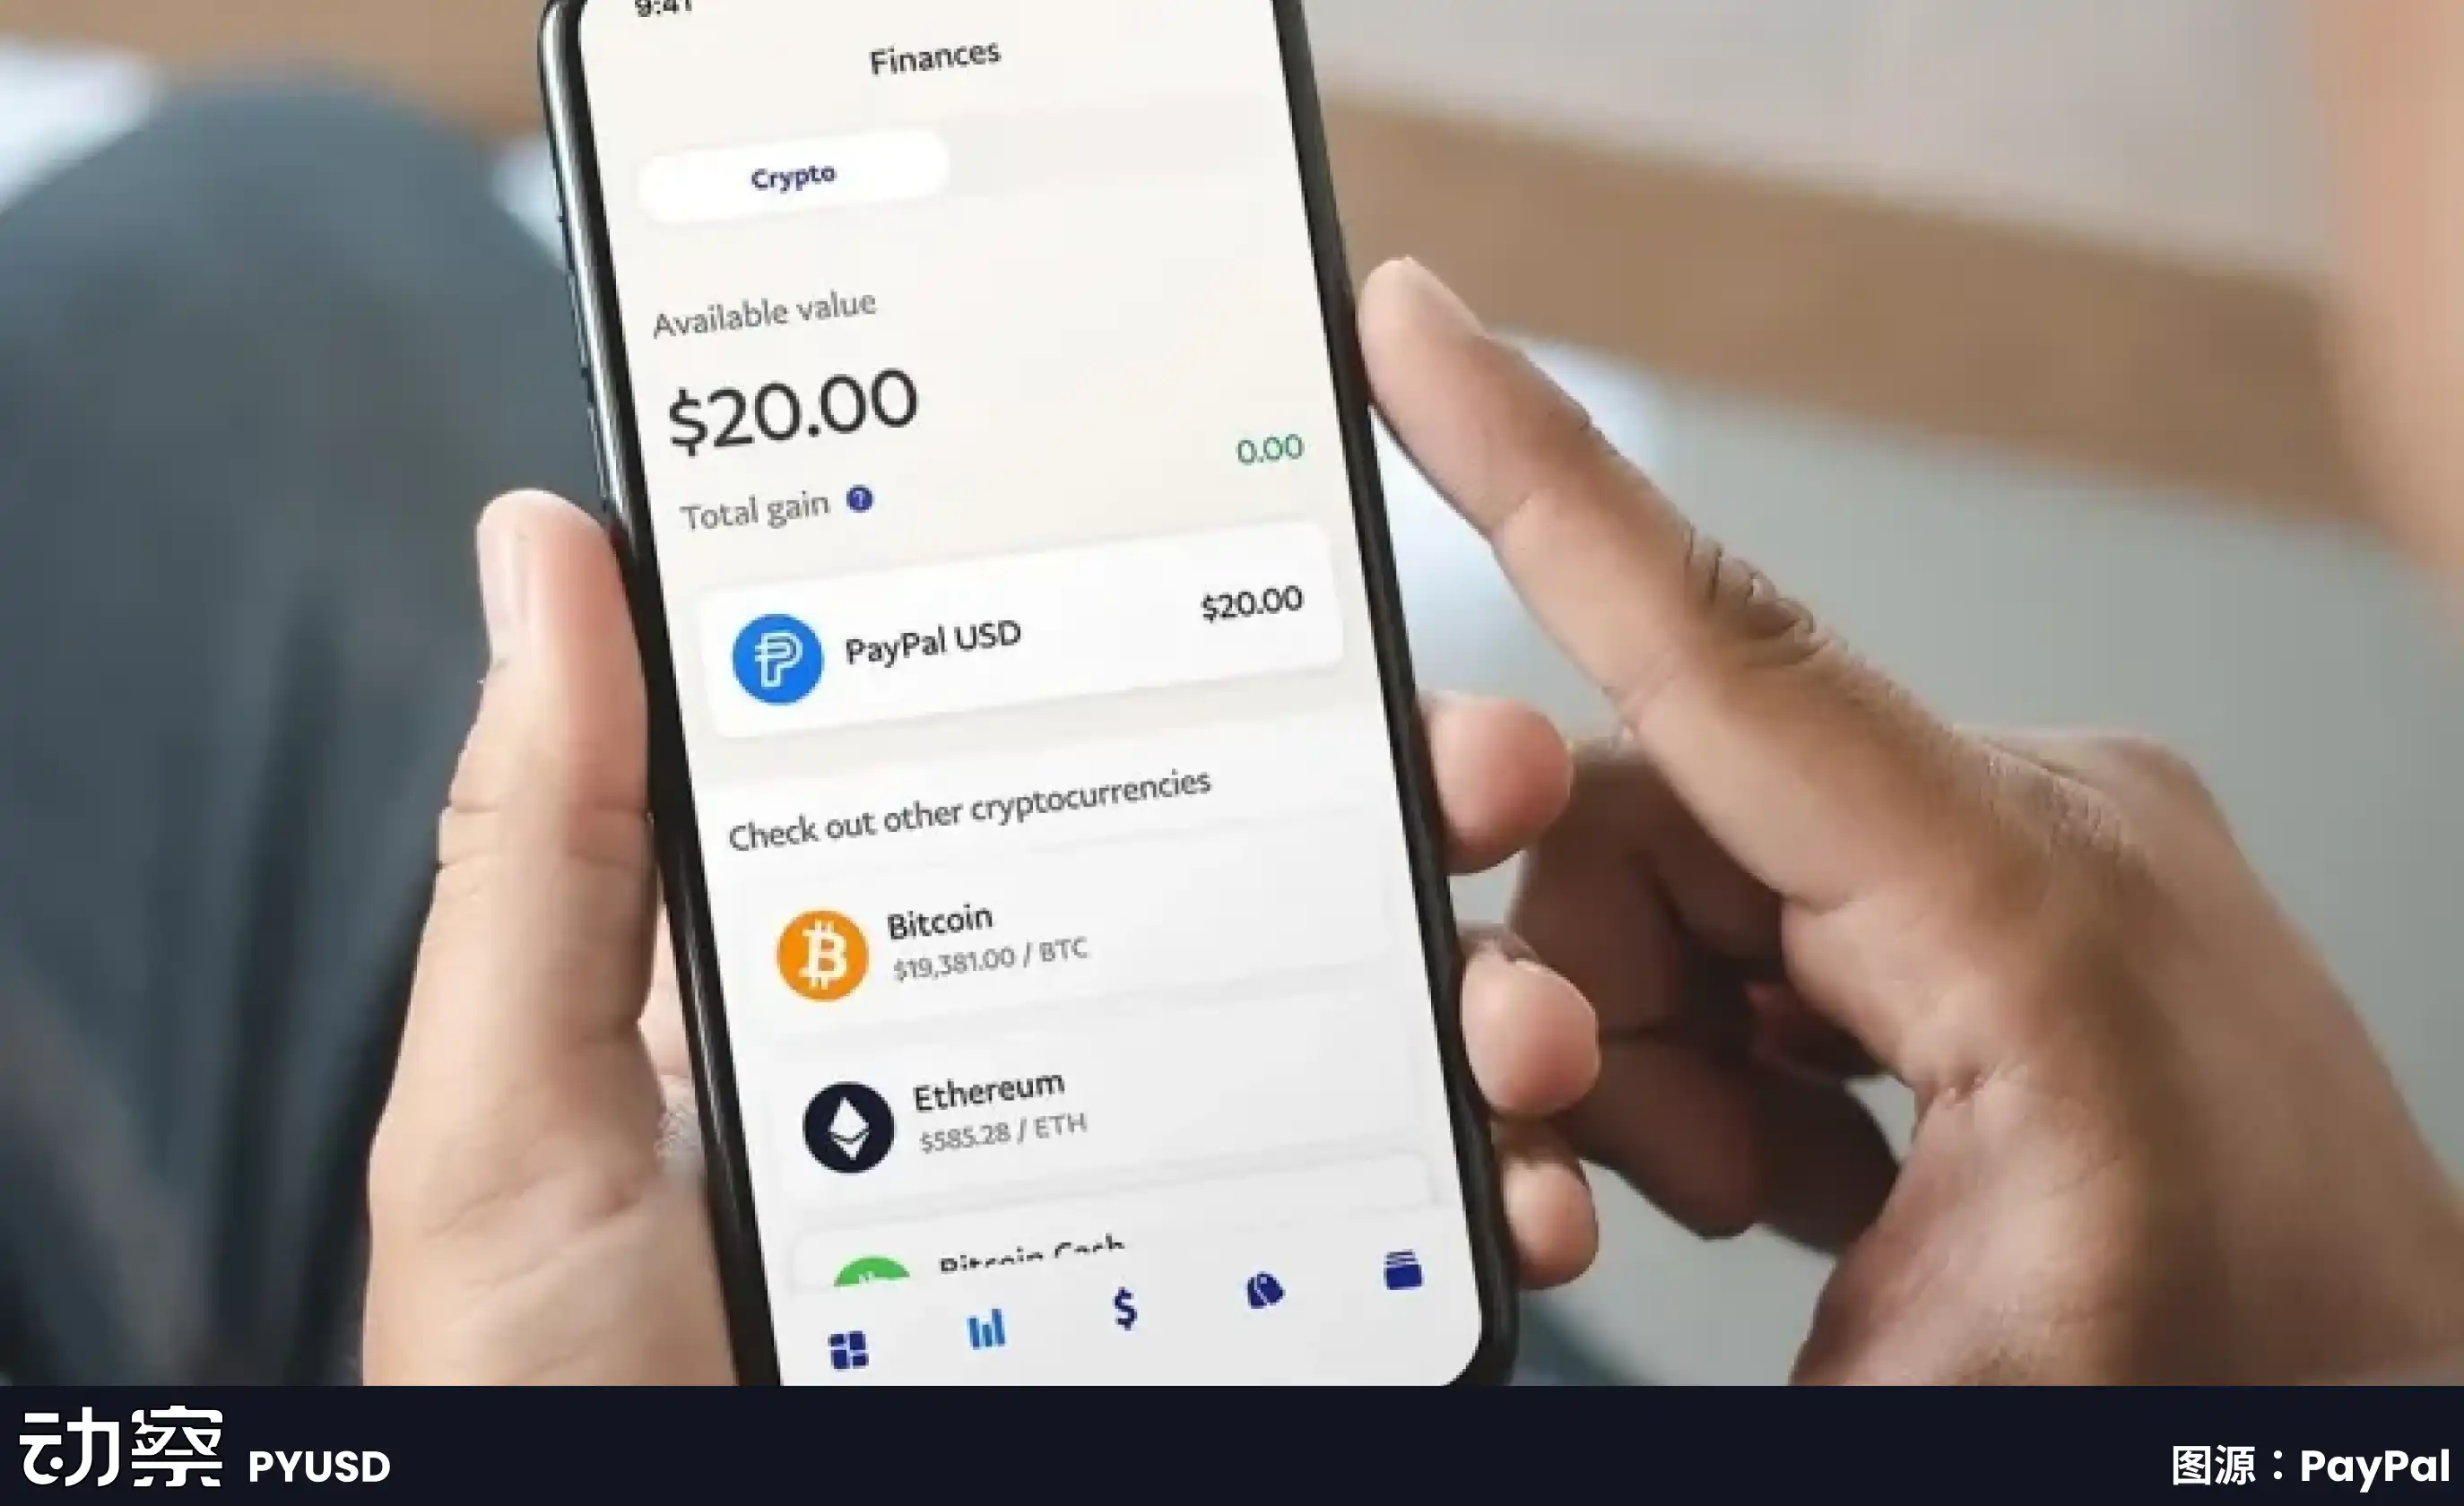
数か月後、PayPalはPYUSDを発行しましたが、発行元は依然としてPaxos Trust Companyでした。PayPalはユーザーとネットワークを持っていましたが、規制当局の認可を受けておらず、独自のネットワークを構築するつもりはありませんでした。Paxosを通じて、PYUSDは合法かつ法令遵守を遵守した形で上場し、米国市場に参入することができました。これはPaxosの「アウトソーシング」能力の好例でした。
そのモデルは海外でも模倣されつつある。
Paxosはシンガポール通貨庁(MAS)から主要決済機関ライセンスを取得し、それに基づいてステーブルコインUSDGをローンチしました。Paxosが米国外ですべての手続きを完了したのは今回が初めてです。また、海外事業に特化したPaxos Internationalをアブダビに設立し、米国の規制を回避するために現地ライセンスを利用して利回りのあるステーブルコインUSDLをローンチしました。
この複数の管轄区域にまたがる構造の目的は単純です。異なるクライアントと異なる市場では、準拠した実行可能な発行パスがそれぞれ異なるからです。
Paxosはステーブルコインの発行を止めていません。2024年にはステーブルコイン決済プラットフォームを立ち上げ、企業向けの決済処理を開始しました。また、グローバルドルネットワークの構築にも参加し、異なるブランドやシステムのステーブルコインを連携させ、決済プロセスを合理化することを目指しています。より包括的なバックエンドインフラの提供を目指しています。
しかし、規制に近づくほど、精査される可能性が高まります。NYDFSはかつて、BUSDプロジェクトのマネーロンダリング対策プロセスにおけるデューデリジェンスの不十分さを指摘しました。その結果、Paxosは罰金を科され、是正文書の提出を義務付けられました。これは致命的な打撃ではありませんでしたが、Paxosの歩む道は軽薄なものでも曖昧なものでもないことを示しています。Paxosは、コンプライアンスを継続的に強化し、その境界を明確に定義することしかできません。あらゆる規制要件とセキュリティ対策を製品プロセスに統合しています。他社がPaxosを利用する際は、ステーブルコインを発行するためにブランド化するだけで済みます。残りはPaxosが処理します。これがPaxosのポジショニングであり、テクノロジーと規制が深く絡み合ったビジネスモデルでもあります。
Bridge: Stripeが引き継いだ大手契約メーカー
Bridge の加入は、ステーブルコインファウンドリー分野に真の巨人が出現した初めてのケースとなります。
2025年2月にStripeに買収されました。Stripeは世界最大級のオンライン決済インフラの一つであり、毎日数億件の取引を処理し、数百万の加盟店にサービスを提供しています。コンプライアンス、リスク管理、そしてグローバルオペレーションといったStripeが既に確立してきた優れたアプローチは、現在Bridgeを通じてブロックチェーンに移植されています。
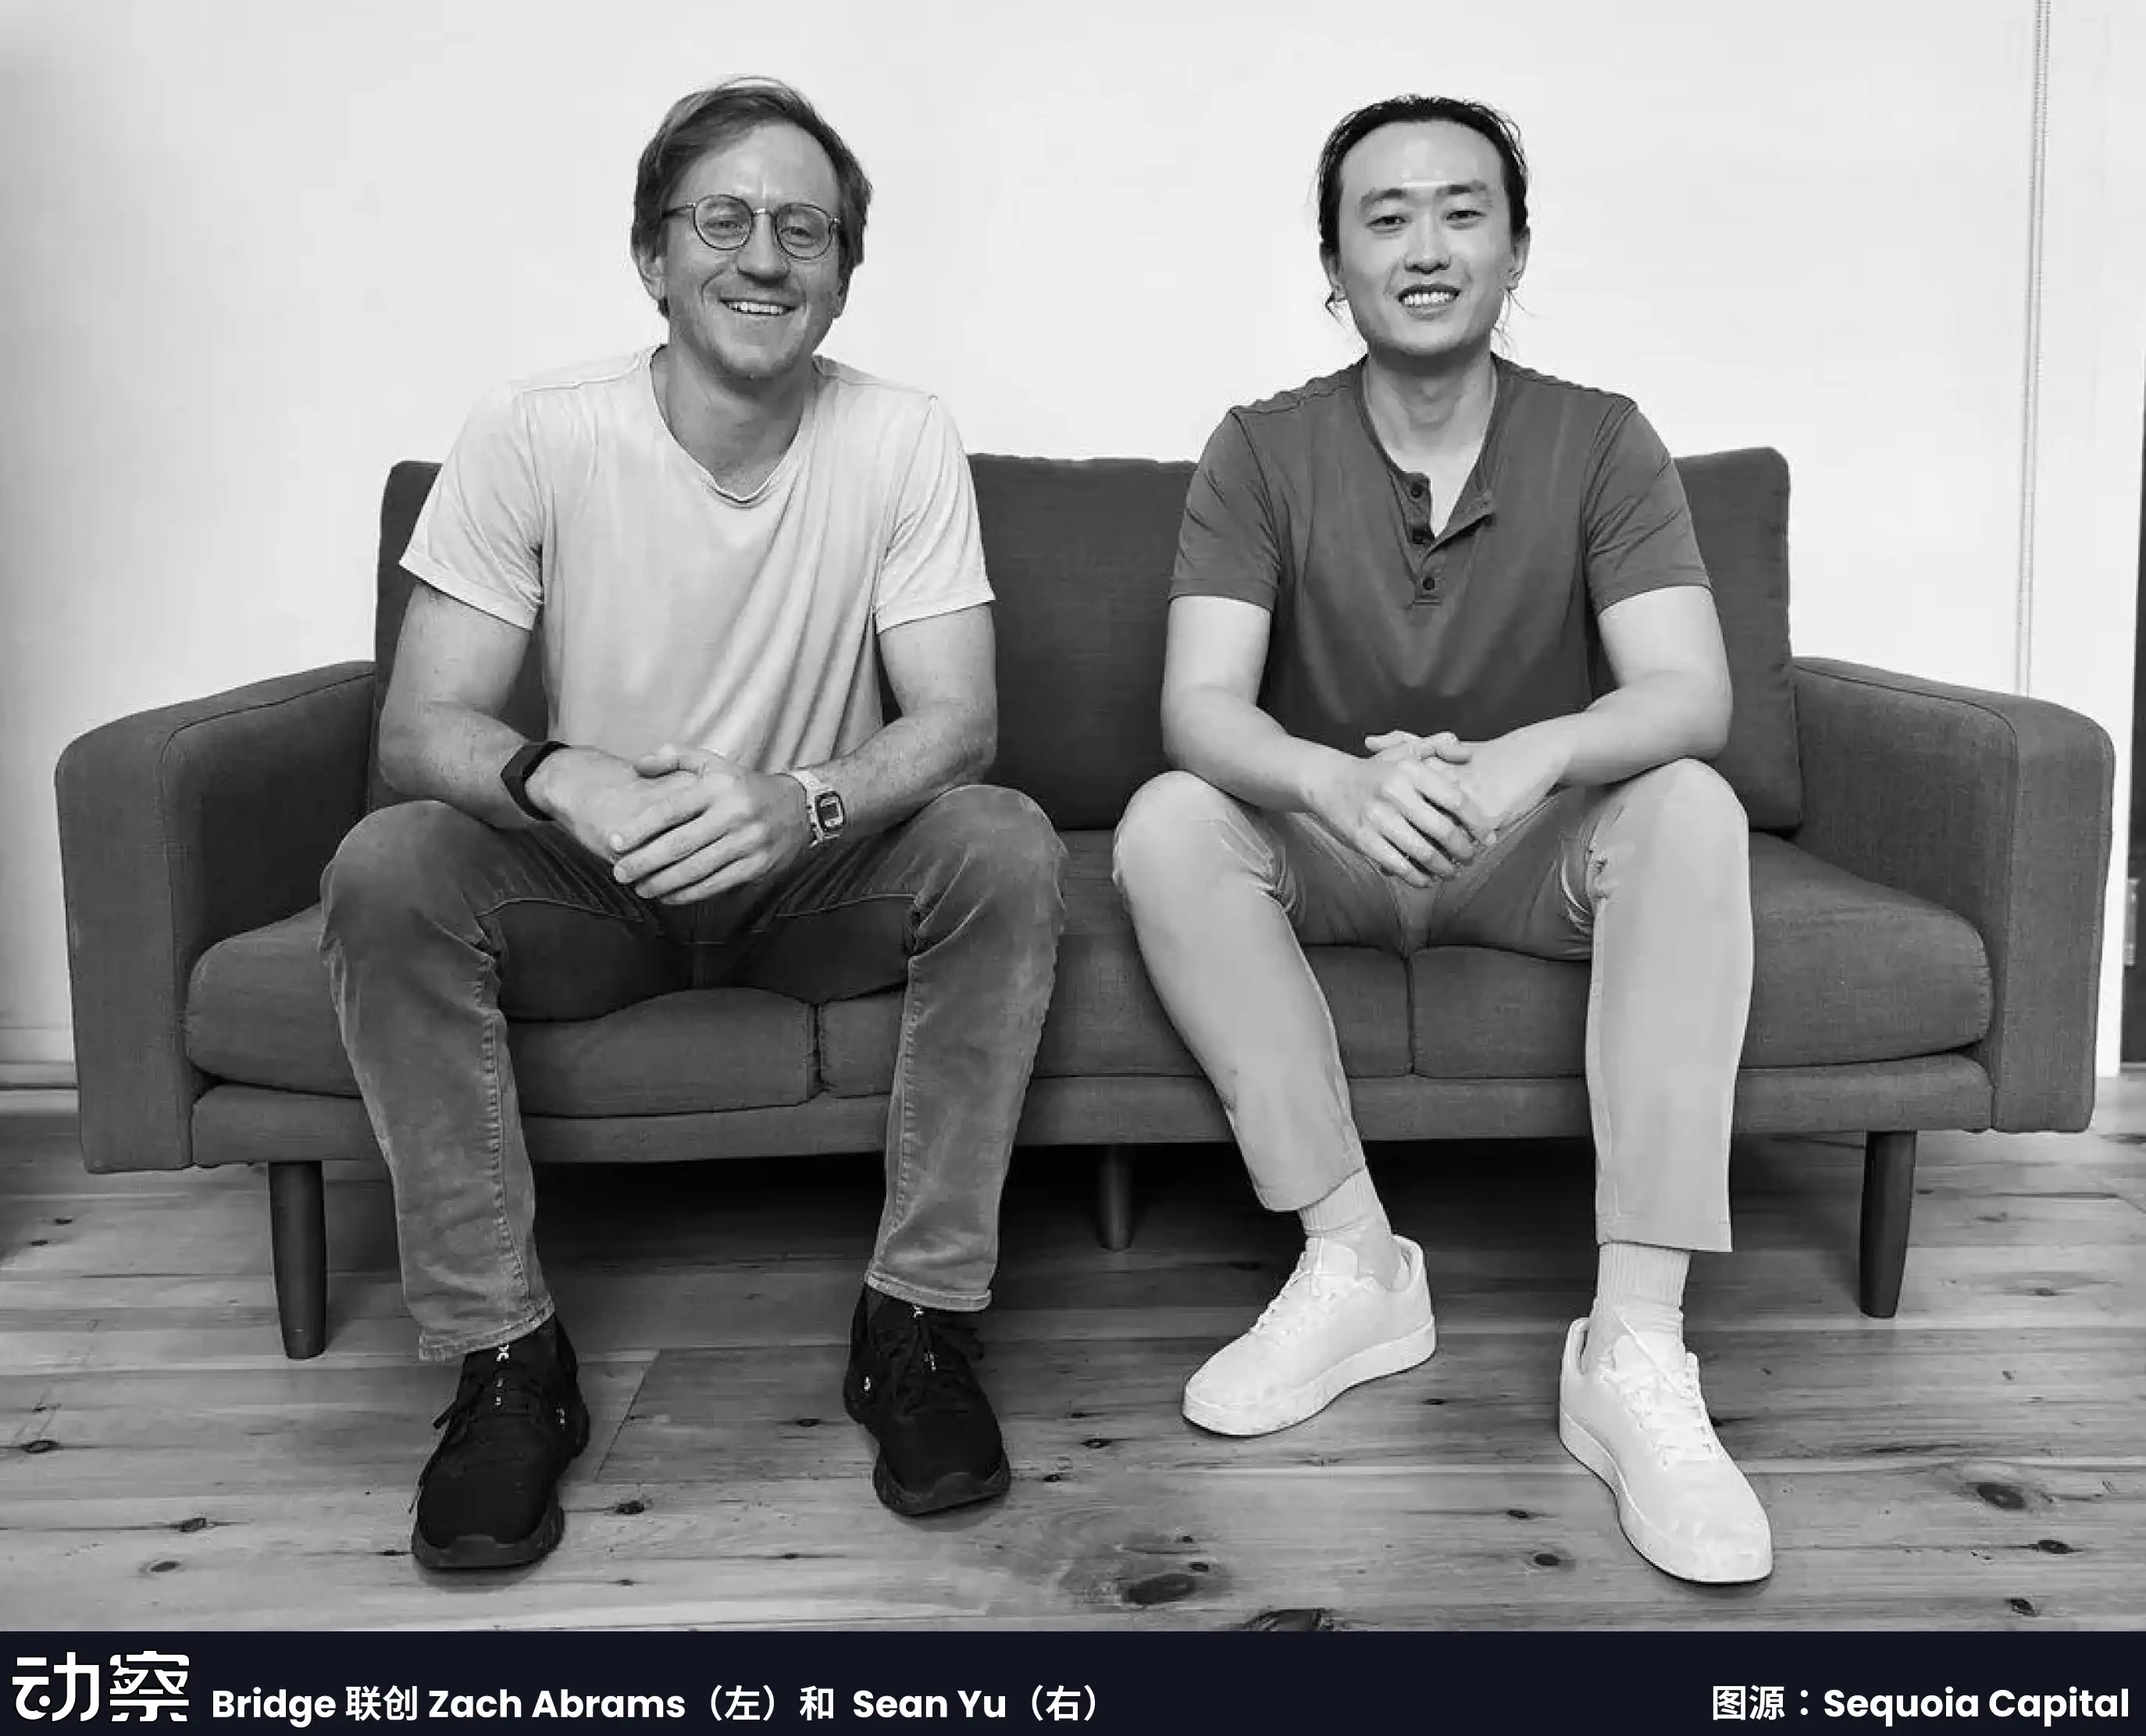
Bridgeのポジショニングはシンプルです。企業や金融機関に、包括的なステーブルコイン発行機能を提供することです。単なる技術アウトソーシングではなく、従来の決済業界の成熟したプロセスをモジュール化し、標準化されたサービスとしてパッケージ化します。準備金管理、コンプライアンス監査、コントラクトの展開はすべてBridgeが担当します。クライアントはAPIを呼び出すだけで、ステーブルコイン機能を自社のフロントエンド製品に統合できます。
MetaMaskのパートナーシップ事例はこの点を最もよく表しています。世界最大級のWeb3ウォレットの一つとして3,000万人以上のユーザーを誇りますが、金融ライセンスと準備金管理資格を欠いていました。Bridgeとの提携により、MetaMaskはコンプライアンスと金融システムの構築に何年も費やすことなく、数ヶ月でmUSDをローンチすることができました。
Bridgeが選択したビジネスモデルはプラットフォームベースです。個々の顧客に合わせてソリューションをカスタマイズするのではなく、標準化された発行プラットフォームの構築を目指しています。このロジックは、Stripeの決済に対するアプローチと一致しています。つまり、APIを通じて参入障壁を下げ、顧客がコアビジネスに集中できるようにすることです。過去に無数のeコマースプラットフォームやアプリケーションがクレジットカード決済を統合したように、企業は今や同様の方法でステーブルコインを発行できるのです。
Bridgeの優位性は、親会社であるStripeに由来しています。Stripeは、コンプライアンスに準拠したパートナーシップネットワークを世界中に構築しており、Bridgeの新規市場への参入を容易にしています。同時に、Stripeの既存の加盟店ネットワークは、自然な潜在顧客基盤を形成しています。ステーブルコインサービスを検討したいものの、オンチェーン技術や金融資格を持たない企業にとって、Bridgeは既成のソリューションを提供します。
しかし、限界も存在します。Bridgeは従来の決済会社の子会社であるため、ネイティブの暗号資産企業よりも保守的であり、イテレーションのスピードが十分ではない可能性があります。また、暗号資産コミュニティにおけるStripeのブランド影響力は、主流のビジネス界よりもはるかに小さいです。
Bridgeの市場ポジショニングは、より伝統的な金融機関や法人顧客に重点を置いています。MetaMaskの選択はこの点を如実に示しています。Bridgeは単なるテクノロジープロバイダーではなく、信頼できる金融パートナーを必要としているのです。
Bridgeの参入は、ステーブルコインファウンドリー事業が伝統的な金融機関から注目を集めていることを示しています。同様の背景を持つプレーヤーがさらに参入するにつれて、この分野における競争は激化するでしょうが、同時に業界の成熟と標準化を促進するでしょう。
記事全文はWeChat公式アカウント【动察Beating】をご覧ください。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事