CZのスピーチ全文:DEXは10年後にはCEXよりも大きくなる
出典:MetaEra
8月27日、「中国・香港暗号金融フォーラム」において、世界最大のデジタル資産取引プラットフォームであるBinanceの創設者であるChangpeng Zhao氏(CZ)が、業界の将来的な発展に関する前向きな考えを体系的に概説しました。
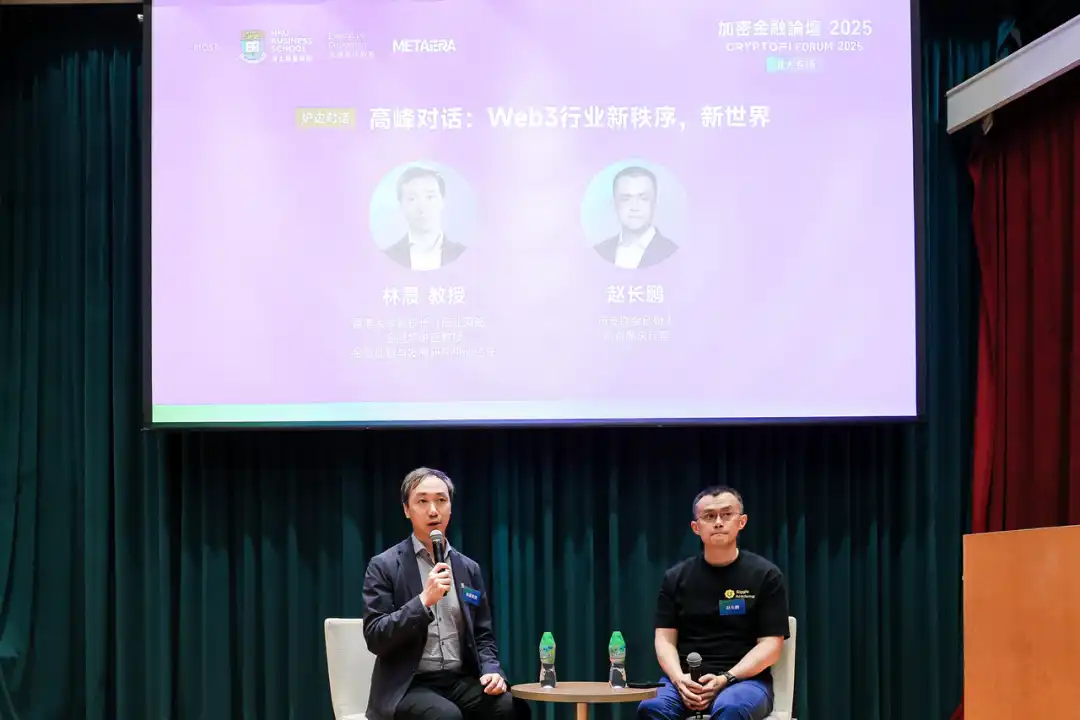
CZ氏の議論は、ステーブルコインの進化と米ドルの戦略的位置、RWAの規制と流動性のボトルネック、分散型取引所の可能性、DeFi Treasury(DAT)モデルが従来の投資家に提供する新しい投資の方向性、AIとWeb 3.0の統合によってもたらされる取引モデルの変革という5つの主要なトピックに焦点を当てていました。
CZ氏の視点は、現在の業界に対する深い洞察を示すだけでなく、暗号資産金融業界の発展だけでなく、将来の展望に関する戦略的思考についても触れています。これらの洞察は、暗号資産金融業界の発展動向と投資機会を理解する上で貴重です。以下は、Changpeng Zhao氏(CZ)の発言に基づいており、CZ氏の原文を可能な限りそのまま引用しています。Changpeng Zhao氏(CZ)によるステーブルコインに関する考察:ボラティリティの「安全地帯」からグローバルなドルツールへ 私はステーブルコイン分野の専門家ではありませんが、Binanceは世界のステーブルコイン取引量の約70%を扱っており、業界で最も重要なステーブルコイン流通チャネルとなっています。ステーブルコインの歴史を簡単に説明しましょう。ステーブルコイン技術の最も初期のプロトタイプは「カラードコイン」であり、これはビットコインコミュニティが探求した最も初期の「アセット・オン・チェーン」アプローチの1つです。USDTは2014年にBrock Pierce氏によって立ち上げられました。初期の開発は精彩を欠き、Pierce氏はその後辞任し、Craig Sellars氏を含む現在のUSDTチームにリーダーシップを委ねました。このプロジェクトは2017年まで、ほとんど注目されるような状況ではありませんでした。
2017年にBinanceが設立された当時、私たちは仮想通貨取引に注力し、ビットコインとイーサリアム、BNBなどの取引ペアをサポートしていましたが、法定通貨の取引機能は備えていませんでした。そのため、ユーザーエクスペリエンスに問題が生じていました。ビットコインの価格が下落すると、ユーザーはビットコインを他の法定通貨取引所に引き出して法定通貨に交換するしかなく、これらの資金が私たちのプラットフォームに戻ってくるかどうかについて大きな不確実性がありました。
同時に、これはユーザーエクスペリエンスにとっても非常に不利なものでした。ユーザーエクスペリエンスを向上させるため、市場下落時の「安全資産」としてUSDTをサポートすることにしました。当時、私たちはステーブルコインを短期的な価値保存ツールと認識していたため、USDTをサポートするという決定は比較的簡単でした。複雑な協力協定の締結や戦略的協力ではなく、単にこの製品の統合だけでした。
この時期、USDTは急成長期を迎えました。まず、2017年以降、暗号資産取引市場は急速な発展期に入りました。Binanceを含む多くのプラットフォームがUSDTのサポートを開始し、急速な成長を牽引しました。その後、USDTは第二の波を迎えました。多くのアジアのユーザーは米ドルへの需要がありましたが、直接米ドル口座を開設するのに苦労していました。USDTは彼らにとって代替手段となりました。Tetherは常に高い収益性を維持していましたが、米国の規制圧力と銀行との提携確保の難しさから、比較的知名度が低い状態が続いていました。2019年、米国のコンプライアンス企業Paxosからステーブルコインの発行に関する協業の提案を受け、BUSDが誕生しました。2019年から2023年にかけて、BUSDの時価総額は230億ドルに達しました。この期間、私たちは比較的少ないリソースを投資し、「無料引き出し」キャンペーンなどのブランドサポートとプロモーション活動に注力しました。2023年、米国政府はBUSDプロジェクトを閉鎖しました。 BUSDが継続していれば、当時の成長率はUSDTやUSDCを上回っており、大幅な成長を遂げていた可能性があります。特筆すべきは、BUSDプロジェクトが閉鎖された際に、ユーザー資金はすべて返金されたことです。これは、BUSDが法令遵守、透明性、安全性に優れたプロジェクトであることを十分に証明しています。ステーブルコインと取引所は、暗号金融セクターにおいて最も中核的な収益源の一つとなっています。そのビジネスモデルは非常にシンプルです。規制当局のライセンスを取得した後、ユーザーは資金を預け、プラットフォームがトークンを発行します。ユーザーがトークンを換金すると、プラットフォームが現金交換を提供します。このモデルは参入障壁が低く、流動性が高く、巨大な市場ポテンシャルを秘めており、長期的な収益性をもたらします。国家戦略の観点から見ると、米国政府のステーブルコインに対するスタンスは近年大きく変化しました。現政権は非常に洞察力に富んでおり、ビジネスの経験を活かし、ドルの世界的な地位におけるテザーの戦略的価値を深く理解しています。現在、1,000億USDT以上が米国債の購入に使用されており、テザーは世界中で広く利用されています。重要なのは、アメリカ人自身がステーブルコインを必要としていないことです。米ドル取引には、銀行のACHシステムを直接利用できます。USDTユーザーはほぼすべて米国外におり、事実上、米ドルの世界的な影響力を拡大しています。これは、人民元の国際的な影響力を拡大したいという中国の願望と完全に一致しています。ステーブルコインは本質的に、基盤となる通貨のグローバル化を支援するツールであり、すべての国にとって非常に魅力的であるはずです。もちろん、自由に流通するブロックチェーン資産であるステーブルコインは、外国為替管理の面で課題を提起しますが、これらの課題は解決可能です。私が話をした10か国ほどは、自国のステーブルコインの開発に強い関心を示しており、自国の法定通貨をブロックチェーン上に載せたいと考えています。米国は7月にGENIUS法案を可決し、中央銀行デジタル通貨(CBDC)の開発を制限することを提案しました。これは、ドルの世界的な支配に向けた広範な戦略的転換を反映しています。ステーブルコインは、高い自由流通性と優れたユーザーエクスペリエンスによって人気を博しています。しかし、一部の政府発行デジタル通貨は、より厳格な規制と監督の対象となる可能性があり、市場の受容性に悪影響を及ぼす可能性があります。実際、2014年以降、20か国以上がCBDCの発行を試みましたが、いずれも市場で真の成功を収めていません。ブロックチェーン技術は基本的に台帳技術であり、その主な応用分野は金融です。したがって、ステーブルコインはブロックチェーン技術の自然な応用です。現在、比較的成熟した開発が見られるのは米ドル建てのステーブルコインのみですが、他の通貨をベースとしたステーブルコインはまだ登場しておらず、この分野には将来大きな成長の可能性があることを示唆しています。現在、各国がステーブルコインの開発に熱心に取り組んでいます。私は、すべての国が少なくともいくつかのステーブルコインを持つべきだと考えています。Changpeng Zhao氏(CZ)によるRWAに関する見解:流動性、規制、メカニズムの3つの課題
RWA(実世界資産のトークン化)セクターは広範な市場性を秘めていますが、その実装は予想よりもはるかに困難です。具体的な課題は以下のようにまとめることができます。
1. 流動性のジレンマ
実用的な観点から見ると、強力な金融特性を持つ商品は比較的簡単にトークン化できます。これは主に、従来の金融商品が本質的に高い取引特性と比較的成熟したデジタル表現を備えているためです。しかし、非金融資産のトークン化には根本的な障害があります。理論上は「あらゆるものをトークン化」することが可能です。あらゆる都市、あらゆる建物、あらゆる個人がトークンを発行できるからです。しかし、実際の導入には多くの問題が伴います。
例えば不動産を例に挙げましょう。ボラティリティの高い香港の不動産市場でさえ、ビットコインと比較すると比較的安定しています。しかし、こうした低ボラティリティ資産の発行後、ボラティリティの低さから取引活動は低迷し、注文板の厚みも不足しています。その結果、流動性が低下し、投資家は多くの注文を出すことをためらうという悪循環が生じます。つまり、注文板の厚みが薄いと取引量も少なくなります。数億人民元の資金を送金しようとする投資家は、取引をほぼ不可能にしてしまうのです。資産がオンチェーン化された後も、流動性は依然として不十分であり、予期せぬ変動や短期的な操作の影響を受けやすくなります。2. 規制の複雑さ 金融特性を持つ商品は、しばしば「これは証券なのか?」という核心的な疑問を提起します。証券なのか、コモディティなのか、それとも全く別の何かなのか?大国や金融先進国では、明確な定義と明確な規制機関が存在します。一方、小規模な国では、単一の規制機関がすべてを監督している場合もあります。複数の規制機関が関与する場合、コンプライアンス要件はより複雑になります。企業は、先物取引ライセンス、スポット取引ライセンス、デジタル通貨ライセンス、銀行保管ライセンスなど、様々なライセンスを申請する必要があります。ライセンスが多すぎると、ビジネスモデルが制限され、単一の事業を運営できなくなる場合も少なくありません。
3. 製品メカニズムの欠陥 米国の証券トークン化は、現状では製品レベルで持続不可能だと私は考えています。xStocksなどの現在の株式トークン化製品は、トークン価格を実際の株価に連動させていません。これは不合理です。理論的には、両者に価格差があれば、投資家は裁定取引によって利益を得ることができます。しかし、現実にはこの価格差は依然として存在しており、これは製品の基盤となるメカニズムが機能していないことを示しています。言い換えれば、現在の株式トークン化の状況では、トークンと株式の間に真の連動性がなく、製品レベルでモデル全体が持続不可能になっています。米国は様々なトークン化手法を実験していますが、真に実行可能な解決策はまだ見つかっていません。これらの課題にもかかわらず、真に実行可能なRWAモデルが存在します。それはステーブルコインです。ステーブルコインは主に米国債などの伝統的な金融商品に基づいています。このモデルの成功は、金融資産のトークン化の実現可能性を示しています。米ドルはすでにステーブルコインを通じてオンチェーン化されています。現在のブロックチェーン・エコシステムでは、ほぼすべての資産が米ドル建てであり、ユーロと人民元はこの分野からほとんど排除されています。世界最大の株式市場である米国は、ブロックチェーン技術を通じて世界中の投資家を自国の株式に呼び込むことができ、これは米国の経済発展に極めて有益です。米国株のオンチェーン化が成功すれば、世界の金融市場における米国の優位性はさらに強固なものとなるでしょう。合理的な観点からすれば、米国はこの発展を積極的に支援すべきです。この変革に参加しない国々は、疎外されるリスクに直面する可能性があります。例えば、世界的な影響力を持つ主要取引所である香港証券取引所は、今回の改革に参加しなければ、その影響力は徐々に低下する可能性があります。上海証券取引所など、他のアジアの取引所も同様の戦略的選択に直面しています。経済的な観点から見ると、これは絶対に必要であり、そうでなければ陳腐化につながります。中国の電子商取引市場がアリババなしではAmazonに完全に支配される可能性が高いように、フィンテック分野におけるアリババの不在も同様に、広範囲にわたる経済的影響を及ぼすでしょう。規制上の課題はあるものの、このトレンドは経済に甚大な影響を及ぼしており、各国は関連戦略を真剣に検討すべきです。アジア人の知恵と革新性があれば、これらの問題はいずれ解決されるでしょう。その鍵の一つはタイミングです。
企業や起業家にとって、市場の好機を正確に捉えることは非常に重要です。参入が早すぎると生き残りを危うくし、遅すぎると機会を逃す可能性があります。
そして今こそ、またとない黄金のチャンスです。米国の政策は仮想通貨に対して前例のない支援を示しており、これは必然的に経済発展を目指す他の国々にも同様の行動を促すでしょう。長年にわたりアジアの金融センターとして機能してきた香港は、香港政府の支援姿勢もあって、歴史的にも稀な機会を提供しています。だからこそ、誰もがこの戦略的機会を最大限活用すべきです。
取引所の変革:分散化は必然的に中央集権化を追い越す。香港(中国)はいかにしてこの機会を捉えるか?
1. 取引所の性質と将来像
取引所は取引可能な資産を制限すべきではなく、すべての資産が同じプラットフォーム上で自由に流通できるべきだと私は考えています。
オンチェーン化された資産はすべて、単なるトークンです。取引所の技術的な観点から見ると、暗号ネイティブ資産とリアルワールドアセット(RWA)の間に実質的な違いはありません。新しい資産クラスを追加することは、通常、複雑な開発を必要とせず、既存のチェーンでサポートするだけで十分です。現在、ほとんどのRWAプロジェクトは専用のブロックチェーンを必要とせず、Ethereum、BNB、Solanaなどのパブリックチェーンに基づいてトークンを発行しています。そのため、ウォレットや取引所でのサポートは最小限です。真の違いはコンプライアンスにあります。つまり、どの規制当局にライセンスを申請する必要があるか、そして承認されるかどうかです。ライセンス取得が解決されれば、技術的なハードルはほとんどありません。長期的には、将来の取引所はあらゆる種類のグローバル資産の統合取引を可能にするはずです。建物、著名人の将来の知的財産権、さらには個人の純資産でさえ、すべてが単一の市場で取引可能になります。これは流動性を最大化するだけでなく、価格発見の効率性も向上させます。もちろん、RWAには特有の課題もあります。例えば、建物をトークン化した後、後で売却したい場合、一部しか売却できない場合があります。トークンが発行された後、投資家が1ユニットしか保有せず売却を拒否した場合、建物全体を買い戻すことはできず、多額の費用が発生することになります。これは「チェーンホールドアウト」と考えることができます。「グローバルアセットブロックチェーン」の実現には時間がかかりますが、世界の90%の国にとって手の届く範囲にあります。極めて複雑な規制システムを持つ一部の大国と比較すると、多くの国は統一された国際基準を直接採用し、グローバルなブロックチェーン化と資産の自由な流通の促進を主導する可能性が高い。
2. 香港が世界クラスの取引所構築への道のりについての考察
香港がどのようにして世界クラスの取引所を構築できるかについて、私は論理的な分析を提示することができます。暗号資産規制の初期段階では、多くの国や地域がリスクを軽減し、セキュリティを確保するために厳格な規制を選択することがよくあります。規制当局は、誤りを恐れて、すべての業務をローカルで行うことを要求することがよくあります。ローカルライセンス、ローカルオフィス、ローカル従業員、ローカルコンプライアンス部門、ローカルサーバー、ローカルデータストレージ、ローカルマッチングエンジン、ローカルユーザーベース、そして外国の業務から完全に独立したローカルウォレットインフラストラクチャです。
このアプローチは、金庫や物理的な隔離など、従来の物理的な世界では比較的簡単に実装できます。しかし、デジタル通貨業界では、この区別はあまり意味がありません。サーバーが香港、シンガポール、または米国のどこにあっても、すべてがオンラインで動作するため、ハッカー攻撃のリスクは同じです。
さらに重要なのは、業務を分割した場合、安全なウォレットインフラの構築だけでも数十億ドル規模の投資が必要になることです。問題は資金だけでなく、人材不足も存在します。このインフラを構築するために、何百人もの世界トップクラスのセキュリティ専門家を繰り返し採用することは困難です。完全なシステムを複製するコストは、実質的に世界クラスの国際取引所を構築するのと同等です。流動性の観点から見ると、例えば人口800万人の香港や、アクティブユーザーベースが20万から30万人の比較的小規模な国では、現地住民のみが取引できる場合、十分な取引量を生み出すことはできません。流動性がなければ、価格変動は極端になり、ユーザーにとって不利益となります。真のユーザー保護は、十分な厚みのある注文板によって実現されます。数億単位の大口注文でも価格が暴落することはなく、先物価格が変動した場合でも、十分な市場流動性があれば強制的な清算を防ぐことができます。流動性の低い取引所で10ビットコインを購入すると、大きなスリッページが発生し、ユーザーにとってコストが高くなります。したがって、大規模でグローバルな取引所は、取引コストの削減という最も基本的なユーザー保護を提供できます。各国が独立したシステムを構築しようとすると、必然的に複雑な管理上の課題が生じ、商業的に採算が取れなくなります。さらに、多くの国が取引可能な資産に制限を課しています。例えば、香港では現在、上場通貨に多くの制限があり、取扱商品が限られています。私の知る限り、香港で認可を受けた取引所のほとんどは現在、赤字経営です。短期的には管理可能かもしれませんが、この赤字経営は長期的には持続可能ではありません。
しかし、香港にも利点があります。急速に改善しているのです。香港は5月に、米国よりも早く、新たなステーブルコインのドラフトを開始しました。政府は、私たち業界関係者を含む業界関係者と積極的にコミュニケーションを図っています。香港はこれまで比較的保守的だったかもしれませんが、それは全く理解できます。しかし、世界情勢の変化に伴い、香港は今、非常に積極的になっています。
今こそ良い出発点だと考えています。過去の規制が、将来も常に規制が続くことを意味するわけではありません。むしろ、今こそ機会を模索する絶好の機会です。まさにこれが、私を含め多くのWeb 3.0実践者が、中国・香港で機会を模索している理由です。
分散型取引所の将来動向
将来、分散型取引所は中央集権型取引所よりも確実に規模が大きくなると考えています。Binanceは今は規模が大きいかもしれませんが、常に最大規模であり続けるとは考えていません。
分散型取引所には現在、KYC要件がなく、ウォレットの使い方を知っているユーザーにとっては非常に便利で高速です。また、高い透明性も備えています。ただし、誰もが他の人の注文を見ることができるため、透明性が高すぎる場合もあります。
規制の観点から見ると、中央集権型取引所における顧客確認(KYC)手続きの不備によって、私たちは大きな代償を払ってきました。しかしながら、米国は現在、DeFiに対する規制監督があまり厳しくないようで、これがDeFiに利益をもたらす可能性もあるでしょう。しかしながら、歴史的な理由から、個人的にはこの分野への参入は難しいと感じています。ユーザーエクスペリエンスの観点から見ると、分散型取引所は優れたユーザーエクスペリエンスを提供しますが、ユーザーはウォレットの使い方を理解する必要があります。過去に中央集権型取引所を利用したことがある人なら誰でも、そのユーザーエクスペリエンスが理想的ではないことを知っています。インターフェースはアドレスやコントラクトといった数字や意味不明な文字列で溢れており、ブロックエクスプローラーを頻繁に確認し、MEV攻撃などの軽微な問題に対する慎重な予防策を講じる必要があります。私自身、学習中に何度か攻撃に遭遇しました。そのため、Web 2.0からWeb 3.0に移行するユーザーの多くは、メールアドレスとパスワードによるログイン方法やカスタマーサポートに馴染みがあるため、依然として中央集権型取引所を選択するでしょう。しかし、時間の経過とともに、一部のユーザーがウォレットに慣れてくると、分散型取引所へと移行する可能性があります。現在、分散型取引所の手数料は中央集権型取引所よりも実際には高額ですが、長期的には技術の進歩に伴い、分散型取引所の手数料は低下するはずです。多くの分散型取引所は現在、トークン発行をインセンティブとする独自のトークンインセンティブメカニズムを備えています。しかし、無制限のトークン発行は現実的ではないため、これらのインセンティブはいずれ衰退するでしょう。無制限の発行は既存のコインの価格下落を招くからです。したがって、市場はまだ比較的初期段階にあり、これらのトークンインセンティブは依然として存在しています。しかし、長期的には、分散型取引所は5年から10年後に非常に大規模になると考えています。10年から20年後には、分散型取引所の規模は間違いなく中央集権型取引所を上回るでしょう。これが将来のトレンドです。私は関連プロジェクトのリーダーではなくなりますが、投資の観点からは、少額ではありますが、多くの類似プロジェクトに投資し、現在も支援を行っています。この分野には、今後の発展の可能性がまだ十分にあると考えています。 CZ(チャンポン・ジャオ)による暗号資産トレジャリー戦略(DAT):従来型投資家が暗号資産の世界へ参入するための架け橋 多くの人がDAT(暗号資産トレジャリー戦略)の概念を過度に単純化しがちですが、実際にはこのセクターは多様です。最終的には、デジタル通貨を株式としてパッケージ化し、従来型投資家がアクセスできるようにするという点が核となります。DATセクターは様々なレベルと形態で存在し、従来型企業と同様に、様々なモデルが共存可能です。暗号資産ETFは主に米国で発行されていますが、多くの投資家は米国株口座を保有していないか、高額な取引・運用コストを負担することに抵抗を感じています。一方、Strategyのような上場企業は、デジタル通貨を直接保有することで、より低コストの資産配分を実現できる場合が多いです。さらに、彼らはより多様な資金調達手段を有し、米国、香港、日本などの市場で資金調達を行っています。地域によって資金調達チャネルや投資家構造が異なることも、それぞれの市場環境を形作っています。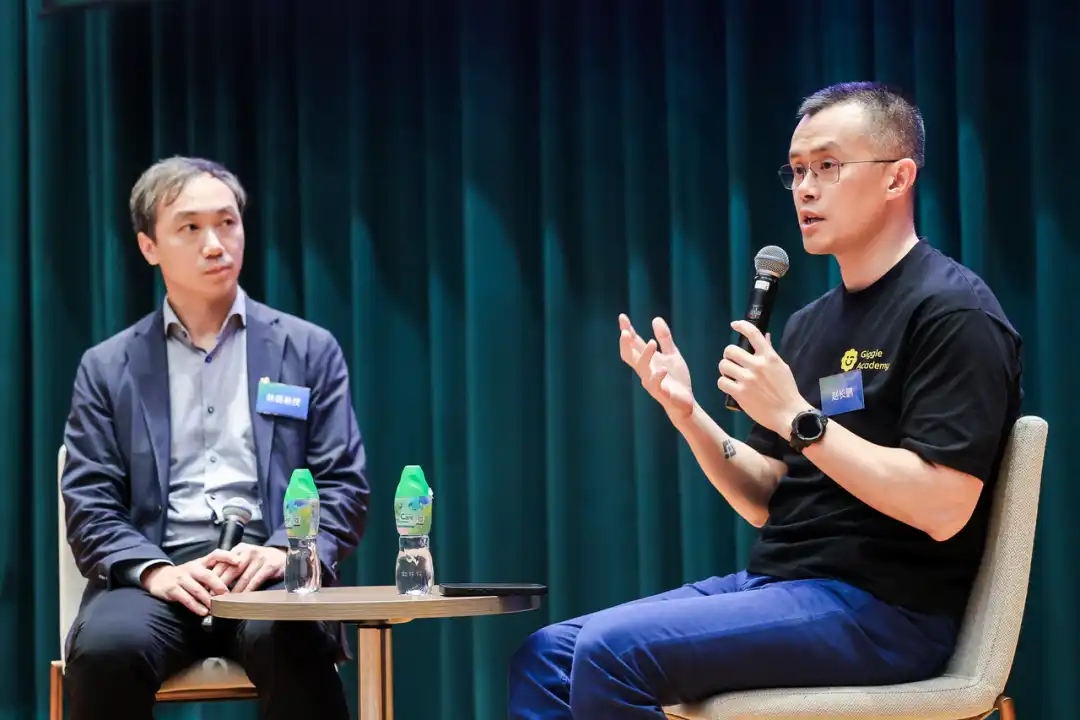
上場企業の中で、DAT は主に以下の方法で事業を展開しています。
1. 受動的な単一資産保有
例えば、この戦略は、単一資産であるビットコインを受動的に保有することに重点を置いています。このモデルは比較的シンプルで、管理コストと意思決定コストが比較的低いため、ビットコインの価格変動に関わらず、既存の戦略を堅持することができます。
2. 能動的な単一資産取引
同様に単一のコインのみを保有していますが、管理戦略は全く異なります。これらの企業は価格変動を予測し、積極的に取引を試みるため、マネージャーの取引能力を評価する必要があります。これには主観的な判断が含まれるため、このモデルの結果はプラスにもマイナスにもなり得ます。3. マルチアセット・ポートフォリオ管理モデル:より複雑な DAT 企業は、複数の異なるデジタル通貨を保有しています。マネージャーは、ビットコイン、BNB、イーサリアムの保有量など、複雑な意思決定を行う必要があります。また、ポートフォリオのリバランスの頻度とタイミングも重要です。これらはすべて、マネージャーの能力を試すものです。4. エコシステム投資・開発モデル:これは最も複雑なモデルです。デジタル通貨の保有に加えて、資金の10%、20%、あるいはそれ以上がエコシステム開発に投資されます。例えば、イーサリアムに特化した企業は、投資を通じてイーサリアムエコシステム全体の発展を支援することを目指す場合があり、このモデルはさらに興味深いものとなります。BNBなど、他のデジタル資産エコシステムを支援するプロジェクトも同様の慣行を採用していますが、より高い管理能力が求められます。したがって、DATは単に「デジタル通貨を保有する」だけではありません。異なるモデルは、異なる管理コストと要件に対応しています。現在私たちが支援しているDAT企業は、最もシンプルな最初の形態を好む傾向があります。私たちは、判断が容易で、日々の管理に過度に関与する必要がないため、特にBNBなどの単一の資産に焦点を当てた企業を好みます。強気相場では上場企業は一般的に恩恵を受けますが、弱気相場、特に米国では、企業は訴訟のリスクにさらされる可能性が高くなります。戦略が明確かつシンプルであれば、訴訟リスクは相対的に軽減され、企業の訴訟費用もそれに応じて削減されます。訴訟費用は莫大な額になるからです。
私たちの目標は、運用コストを最小限に抑えながら、長期保有という概念を推進することです。企業が資金を無駄にして追加投資を行うのではなく、エコシステムの発展を支援することに、より深く関与していただけることを願っています。
取引もよりグローバル化します。中国、インド、そして世界中からエンジニアやデザイナーを雇用し、AIが決済や支払いを自動的に処理してくれるでしょう。しかし、Web 3.0分野のいわゆる「AIエージェント」の多くは、依然としてMemecoinのような疑似製品の段階にとどまっています。フロントエンドでは斬新なコンテンツを表示し、バックエンドではChatGPTのような成熟した大規模モデルAPIを呼び出すという、実用的価値に欠けています。私たちが本当に必要としているのは、実際にタスクを完了し、経済的価値を生み出すAIツールであり、大手大規模モデル企業もこの方向性を模索しています。
しかし、AI開発には莫大な資金が必要です。大規模モデルの計算能力をめぐる競争は熾烈で、コストは膨大です。OpenAIは現在、約1~2ペタバイトの計算能力を保有していると報告されており、1ペタバイトあたり年間約65億ドルのコストがかかります。同社の拡張計画では、10倍から100倍の増強が予定されており、これはチップコストを除いても天文学的な投資額です。これほど莫大な資金負担をVC、企業、さらには国でさえ単独で負うことはできません。だからこそ、AI業界はWeb 3.0という視点から新たな資金調達の道を模索しているのです。AIは根本的に公共財と捉えるべきです。多くの大規模モデルは現在、閉鎖的すぎます。トークン保有者に利益を分配し、モデルをよりオープンで分散化し、誰もがアクセスできるようにすることが、より賢明な道筋となるかもしれません。私はこの件について、大規模モデルのトップ創業者たちと議論しました。まだ初期段階ではありますが、この傾向は避けられません。 AIとWeb 3.0の統合はまだ完璧ではありませんが、今後の発展の見通しは期待に値します。BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事