盲目的にトレンドを追うのはやめましょう。真に高い潜在能力を持つプロジェクトを選別するための 6 つの重要な指標。
原題:エアドロップの可能性を評価する:「ファームかパスか」のフレームワーク
原著者:DeFi Warhol、暗号研究者
原訳:Dingdang、Odaily Planet Daily
暗号エアドロップは「タダのお金」のように思えるかもしれませんが、経験豊富な暗号投資家は、すべてのエアドロップが投資したガスと労力に見合う価値があるわけではないことを知っています。過去5~7年間で、私は数十のエアドロップに参加してきましたが、6桁の利益を上げたエアドロップもあれば、完全に損失を出したエアドロップもありました。
違いは、十分な評価が行われたかどうかにあります。このレポートでは、エアドロップの可能性を評価するためのフレームワークを提供します。
エアドロップの機会に参加する価値があるか、スキップする必要があるかを判断するための、比較的客観的な評価システムを開発しました。
エアドロップの機会に参加する価値があるか、スキップする必要があるかを判断するための、比較的客観的な評価システムを開発しました。
実際の例(Uniswapの伝説的なエアドロップから最新のL2まで)といくつかの定量化可能なベンチマークを組み合わせて、プロの暗号通貨実践者やVCに、高い可能性と低リスクのエアドロップの機会を特定するためのリファレンスを提供します。
エアドロップ評価における重要な要素
エアドロップの可能性を評価することは、推測やトレンドの追跡に基づくものではなく、構造化されたプロセスに基づいています。
これには、それぞれがリスクまたは報酬の重要なポイントを指し示すいくつかの主要な側面からアプローチできます。 • プロトコルの基礎とナラティブ • トークンの配布と経済モデル • 参加条件とアンチシラバス メカニズム • コスト、入力、およびリスク報酬比 • 市場環境とタイミング • 流動性と出口戦略 次に、どのような質問をすべきか、なぜそれらが重要であるかを含め、各側面を詳細に分析します。 1. プロトコルの基礎とナラティブ テストネットまたはクロスチェーン ファンディングを開始する前に、まずプロジェクト自体を評価する必要があります。エアドロップは魔法ではありません。その価値は、プロジェクトの基盤となるプロトコルの成功から生まれます。このプロジェクトは何をするものですか?真の問題を解決しているのでしょうか?それとも、単に流行に乗っただけなのでしょうか?強力なユースケースや技術革新(新しいスケーリングソリューションや独自のDeFiプリミティブなど)があれば、トークンの価値が当初の盛り上がりの後、すぐにゼロになる可能性は低いでしょう。例えば、Arbitrumはローンチ前から主要なEthereum L2プラットフォームであり、実在のユーザーとエコシステムを有していたため、参加者はエアドロップが相当な額になると信じる理由がありました。対照的に、多くの模倣プロジェクトはローンチ後、ファーマーによる集中的な売却により急速に下落しました。このプロジェクトには魅力的なストーリーやトレンドがありますか?暗号資産市場はストーリー主導型です。2023年から2024年には、モジュラーブロックチェーン、リステーキング、ZKロールアップといったテーマが多額の資金を集めました。プロジェクトが人気のストーリー(Celestiaのようなモジュラーデータネットワークなど)と一致する場合、トークン需要が過剰に増加する可能性があります。しかし、ストーリーはすぐに効果がなくなる可能性があり(実際、多くの場合そうなります)、私は技術に裏付けられたストーリーを好みます。ユーザーと開発者は本当にアクティブですか?オンチェーンデータとコミュニティチャンネルの調査は不可欠です。アクティブなテストネットやDiscordグループ、毎週の開発アップデートはすべてポジティブな兆候です。ユーザーの行動が単なる投機的なものではないと、さらに良いでしょう。例えば、NFTマーケットプレイスのBlurは、エアドロップをゲーム化した後、爆発的な成長と実際の取引量を達成しました。これは、ユーザーの増加が単なる投機的なものではなく、自然なものであることを示しています。強力なプロトコルストーリーと高いコミュニティエンゲージメントは不可欠です。プロジェクト自体に価値がなければ、どんなに独創的なエアドロップ設計でもトークン価格を維持することはできません。私自身、このことで大きな代償を払ってきました。2022年には、いくつかのL1テストネットに数ヶ月を費やしましたが、これらのプロジェクトは実際のユーザーを引き付けることができず、最終的にはトークンを発行した後も誰も購入せず、価格は90%以上も暴落しました。つまり、エアドロップ以外にこのプロジェクトに全く興味がない場合、私はプロジェクトを進めるかどうかを真剣に検討するでしょう。 2. トークンの割り当てと経済モデル トークンの設計は、エアドロップの割り当て比率、リリース方法、評価、価値獲得メカニズムなど、2つ目の重要な要素です。私は主に以下の点に焦点を当てています。・ユーザーへの割り当て比率 ・価値獲得メカニズム ・リリースとロックアップルール· FDV評価 · TGE前の市場価格と初期評価シグナル · 分配の公平性 · ユーザー割り当て比率 · エアドロップは実際にユーザーにいくら与えるのか? · ユーザーに十分なシェアを与えるエアドロップは、通常、より強力なコミュニティを育み、価格をある程度サポートします。歴史的に、エアドロップ割り当てが10%を超えるプロジェクトは、割り当てが5%未満のプロジェクトよりも大幅に優れたパフォーマンスを示しました。後者の場合、流通量が少なく、ユーザーが保有株を売却することですぐに枯渇することがよくあります。たとえば、Uniswapは2020年にUNIの15%をエアドロップし、最高値約64億ドルに達し、ガバナンスコミュニティの忠誠心を直接確立しました。逆に、2024年にトークンをローンチした一部のプロジェクトは、ユーザーに非常に小さなシェアを割り当て、その大部分を内部関係者が保有していました。ユーザーはすぐに限られたシェアを売却し、トークン価格は回復しませんでした。 CelestiaのTIAジェネシスエアドロップでは約7.4%、Arbitrumでは約11.6%が割り当てられており、どちらもユーザーに実質的な「ゲームステーク」を提供するのに十分な額です。コミュニティへの割り当てがごくわずかであれば、トークン売却の兆候だと私は考えています。2024年の暗号通貨エアドロップ:ユーザーへの割り当ては低く、インサイダー保有による価値獲得メカニズムが高い トークンはプロトコルエコシステムにおいてどのような役割を果たしているのでしょうか?どのように価値を獲得しているのでしょうか?すべてのトークンがプロトコルの成長の恩恵を受けられるわけではありません。これは、過去に行われた数多くの失敗したエアドロップによって如実に示されています。UNIやDYDXのように、ガバナンス機能のみを提供するトークンもあります。ガバナンス権は、特にDAOが実際のキャッシュフローや主要なシステムパラメータを管理している場合など、特定の状況において長期的な価値を生み出す可能性があります。ガバナンストークンは、プロトコルの利益分配を反映することができます。しかし、プロトコル自体の手数料が低い場合、またはガバナンスが実際には単なる形式的なものである場合、トークンは「参加のシンボル」となり、市場では最終的に、大きな利益を生み出さない「純粋なガバナンストークン」の価格が極めて低いレベルに設定されることになります。一部のプロジェクトでは、収益分配、買い戻し、ステーキング報酬、HYPEやGMXといったプロトコル容量バインディングを通じて価値獲得を実現しています。これらのトークンは、エアドロップ参加者に、トークンを受け取った後すぐに現金化することも、キャッシュフローを生み出すために長期保有することもできる、より戦略的な選択肢を提供します。私は、経済にプラスの影響を与えることができるトークンを好みます。それらは、ガバナンスのための「資格情報」であるだけでなく、取引手数料、インフレ、プロトコルスループットにも影響を与えることができます。
ロックアップとリリースのメカニズム
・エアドロップトークンはすぐに取引できますか?それとも、ロックされたり使用が制限されたりしますか?
一般的に、「即時利用可能」であることは、エアドロップハンターにとってより有利です。なぜなら、彼らはすぐに利益を実現できるからです。トークンが譲渡不能、あるいは長期間ロックされている場合、それは本質的に長期間保有せざるを得ないことを意味します。私はよく、これは「短期的なエアドロップハンターが強制的にバリュー投資家になった」ことを意味すると冗談を言います。
2024年のEIGENエアドロップはその好例です。ユーザーは年間を通して苦労してポイントを貯めてきましたが、ローンチ後にトークンが一時的に譲渡不能になったため、ポイントファーミングユーザーの間で大きな不満が広がりました。そのため、私は通常、プロジェクトの長期的な価値に極めて高い自信がない限り、強制的に長期間のロックアップやveTokenのような複雑な償還メカニズムを備えたエアドロッププロジェクトを避けています。私のエアドロップ戦略は、基本的に「選択肢」を追求することであり、長期的な賭けに強制されることではありません。この非常に実用的な原則を覚えておいてください。「絶対に安全なプロトコルは存在しないので、エアドロップで絶対に長期間保有することを強制すべきではない」完全流通価値(FDV) • トークン発行時のFDV(総供給量 × 予想価格)を推定します。FDVが過度に高くなると、ほぼ必然的に売り圧力がかかります。なぜなら、エアドロップは「評価の魔法に逆らう」ことはできないからです。2024年には、ほとんどのエアドロップが非常に高いFDV(最終直接価値)で開始され、一般的に2週間以内に50~80%の下落を経験しました。62回のエアドロップを対象とした調査では、トークンの88%が開始から15日以内に下落したことがわかりました。これは、多くの場合、初期価格が真の価値よりもはるかに高かったことが原因です。
新規上場トークンのパフォーマンスとFDVの相関関係
したがって、私は「安全域」のあるプロジェクトを優先します。例えば、類似プロジェクトの時価総額が5億ドル台であるのに対し、新規プロジェクトの予想FDVが50億ドルの場合、非常に慎重になる必要があります。逆に、質が高く価格が妥当であれば、それは良い兆候です。
流動性も考慮する必要があります。主要取引所に上場されるか?DEXに十分な厚みがあるか?流動性の欠如は、質の高いプロジェクトであっても売り圧力に耐えられず、すぐに売却されてしまう原因となります。 2024年には、1ヶ月後に価値を維持した数少ないプロジェクトにおいて、「妥当なFDV + 高い流動性」がほぼ共通の特徴でした。
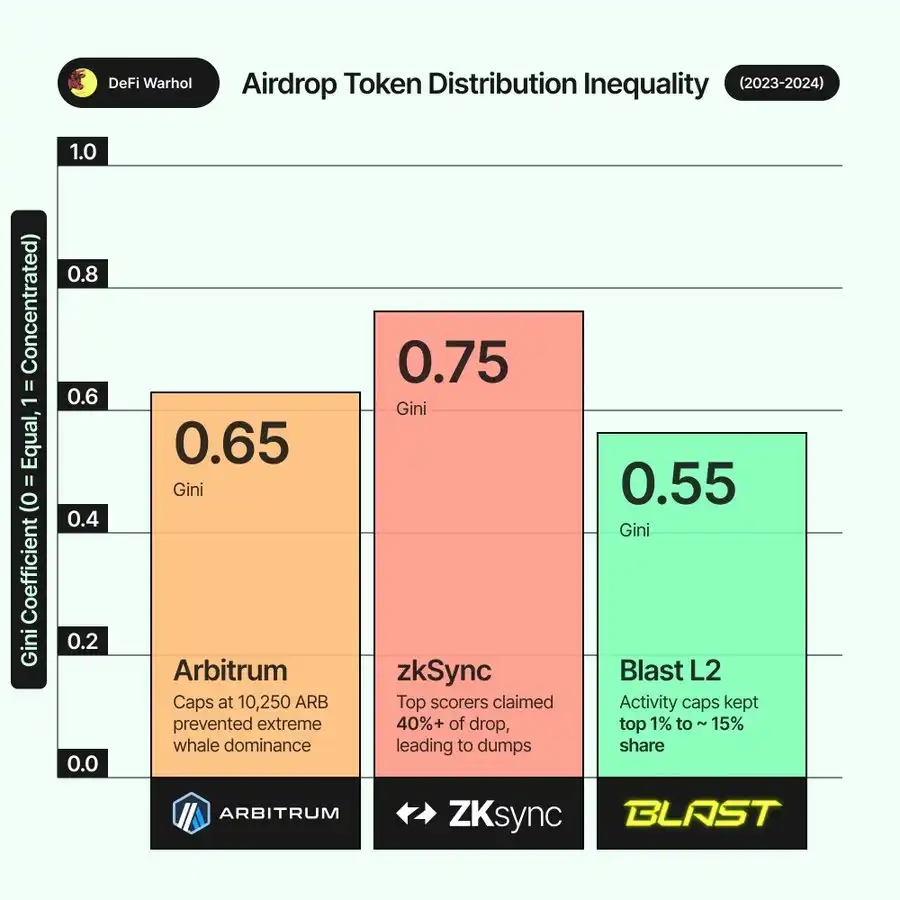
TGE前の市場価格と早期評価シグナル 新たなトレンドとして、大規模なエアドロップ候補プロジェクトが、正式ローンチ前にパーペチュアルDEXやOTC市場でプレマーケット取引されるようになりました。こうしたプレマーケット市場は通常、市場の期待を反映しており、時には誇大宣伝によって数億ドル、あるいは数十億ドルにも上るFDVが暗示されることがあります。これらのシグナルはエアドロップ投資家にとって非常に重要です。非常に高いFDVの期待値は、プロモーション活動を強化し、投資を促します。しかし同時に、ローンチ後に期待通りの成果が得られなかった場合、たちまち裏目に出る可能性があるため、リスクも高くなります。私は、これらのプレマーケット価格は決定的なシグナルではなく、「センチメント指標」だと考えています。重要なのは、市場が未実現の可能性に対して過大なプレミアムを支払っている時期を把握し、ローンチ後の評価の回帰を回避するために事前にエクスポージャーを調整することです。 **分配の公平性** • エアドロップが少数のウォレットに集中しているか、それともより均等に分配されているかを確認してください。集中度が高いエアドロップは、少数の大口保有者が短期間で大量のトークンを売却する可能性があることを意味します。例えば、Arbitrumでは、全体的な分配は寛大であるにもかかわらず、一部のトップユーザーは最大10,250 ARBを受け取り、「クジラグループ」を形成しました。興味深いことに、少数のウォレットがトークンの大部分を保有していることがよくあります。上位1%のアドレスが総分配額のかなりの割合を受け取る可能性があることを示すデータ(Duneパネルやプロジェクトブログなど)を見つけた場合は特に警戒します。私は、個々の報酬上限を制限するか、二次分配方式を使用して「勝者総取り」を回避する設計を好みます。例えば、Blast L2のポイントシステムはアクティビティ上限を導入しており、小規模なアクティブユーザーであっても意味のある分配を受けることができ、富の不平等を緩和しています。
まとめ:
コミュニティからの割り当てが高く、トークンが自由に流通し、評価額が妥当であれば、エアドロップはより健全になります。割り当てが非常に少なく、ロックアップ期間が長く、FDV が高いプロジェクトは、「クイック イン、クイック アウト」には適していますが、最初に多額の投資をする価値がない場合がよくあります。3.資格基準と反音節的メカニズム
では、もう一つの核心的な側面に移りましょう。エアドロップの資格を得るにはどうすればよいのでしょうか。また、プロジェクトは「音節的行動」(複数のアドレスがエアドロップを奪い合うこと)をどのように特定し、排除するのでしょうか。
基準の透明性
・チームはどのような資格基準を公開していますか?
エアドロップの中には、完全に「ソースベース」で、サプライズ条件が付いているものもあります(Uniswapは過去のユーザー全員に400UNIを直接付与しました)。その他には、タスクベース、ポイントベース、または月次イベント(OptimismやArbitrumなど)を採用しています。基準が明確であればあるほど、戦略を立てやすくなります。例えば、Arbitrumはポイント構成(クロスチェーン取引、異なる月の取引、流動性の提供など)を事前に公開していたため、事前に的を絞ったアクションを実行し、ポイント上限に到達することさえ可能でした。逆に、曖昧な基準は「包括的な参加」を要求し、コスト増加と効率低下につながる可能性があります。単一アドレスによる利益 vs. 複数アドレスによる拡張 • 対象となるウォレットが受け取る可能性のある潜在的な価値を推定します。チームが報酬レベルを示唆することもあれば、過去の同様のエアドロップイベントに基づいて推測することもできます。例えば、多くのイーサリアムL2エアドロップは、これまで参加ウォレットごとに平均500~2000ドルの価値を提供してきました。このエアドロップ報酬がこの範囲内であると推定し、タスクが単純であれば、投資収益率は良好です。しかし、各アドレスが同様の収益を得るために多大な労力(例えば、ノードを数ヶ月間運用するなど)を費やす必要がある場合は、1つのアドレスで参加するか、単に諦めるしかないかもしれません。ただし、初期のdYdXトレーダーのように数万ドル相当のDYDXを受け取った人のように例外もあります。複数のウォレットを使用することで収益が大幅に増加するかどうかも検討しますが、シビルチェックについては注意が必要です。プロジェクトが公に強い反シビルの立場を表明している場合、複数のアドレスは逆効果になる可能性があります。例えば、Optimismは2022年に17,000以上のシビルアドレスを削除しました。Hopはさらに直接的な対応を取り、エアドロップ配布後にシビルアドレスを回収し、割り当てを回復しました。私の経験則:シビルアカウントになるリスクが高いほど、盲目的にアカウントを増やすのではなく、1つか2つの「高品質なリアルアカウント」を育成することに注力すべきです。シビルアカウント識別メカニズム:直接的なバンに加え、一部のプロジェクトでは、ポイント加重や設計上の優遇措置を用いて「リアルユーザー」のスコアを高めています。例えば、長期アクティビティ加重、オンチェーンレピュテーションNFT、KYCなどです。2024年には、LayerZeroは80万件のシビルアドレスをフラグ付けし、報酬を通常の15%に減額しました。さらに、ユーザーを容易に「ブロック」してしまう条件にも注意が必要です。例えば、Starknetの最初のエアドロップでは、スナップショット時点でウォレットに少なくとも0.005 ETHを保有していることが条件とされていたため、多くのリアルユーザーが除外されました。また、一部のプロジェクトでは、テストネットNFまたはGalxe/Crew3での初期タスクを必須としています。これらのタスクをクリアしないと資格を失うことになるため、事前に注意が必要です。
ルール変更リスク
最悪のシナリオは、すべてのタスクを完了したにもかかわらず、プロジェクトがルールを変更し、あなたを除外してしまうことです。まれではありますが、実際にこのようなケースは発生しています。
解決策は、コミュニティと常に連携し、チームの「異常な行動」の定義に注意を払うことです。例えば、「複数の新しいウォレットが同じアドレスから同時に資金を入金する」という行為は、ほぼ確実にシビル行為とみなされます。
明確なコミュニケーションが行われているプロジェクトは高く評価しますが、除外される可能性はゼロではないことを常に想定しています。この考え方は、過信を避けるのに役立ちます。覚えておくべき重要なポイントは、「機会を逃したら、それは間違いだ。それだけだ」ということです。ブロックチェーンデータは言い訳を気にしないので、精査に耐えられる方法で培うように努めています。
要するに、エアドロップの資格を理解することで、エアドロップの競争レベルとマイニング方法を評価できます。
結論として、エアドロップの資格を理解することで、エアドロップの競争レベルとマイニング方法を判断できます。
要するに、エアドロップの資格を理解することで、エアドロップの競争レベルとマイニング方法を判断できます。
要するに、エアドロップの資格を理解することで、エアドロップの競争レベルとマイニング方法を評価できます。
シビル攻撃のリスクが高い状況では、より注意が必要です(理想的には、信頼できるアイデンティティに時間を投資する必要があります)。一方、オープンで自由に参加できるエアドロップ(シビルチェックなし、トランザクション量のみに基づくなど)は、マルチウォレット戦略にはより適している可能性がありますが、これらの戦略は多数のエアドロップハンターによって薄められることがよくあります。これには微妙なバランスが必要です。私のデフォルトのアプローチは、少なくとも 1 つのアカウントで「真のスーパーユーザー」のように操作して、ほとんどのシビル攻撃スクリーニングを回避し、十分な報酬を獲得することです。
4. 入力、コスト、リスクと報酬
エアドロップの獲得には最終的には時間とお金の投資が必要となるため、事前に費用対効果分析を行う必要があります。
時間と複雑さ
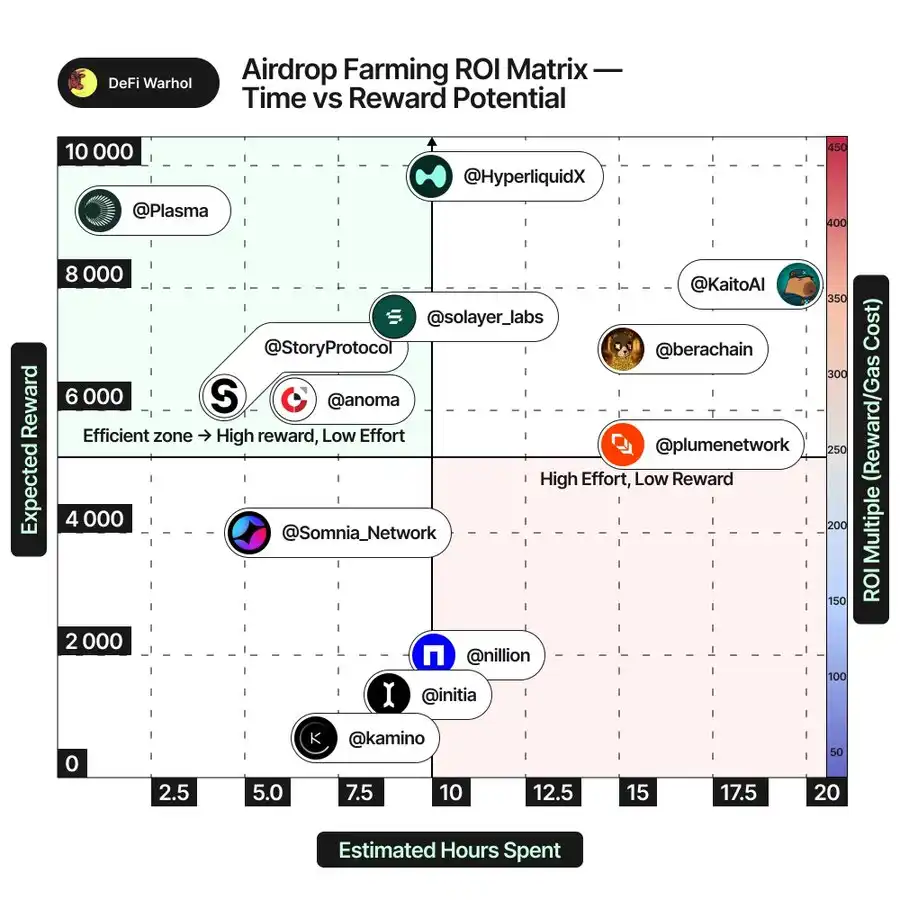
タスクによっては 1 回限りのやり取りのみで済むものもありますが、テストネットのインセンティブによっては数週間、あるいは数か月にわたる継続的な参加が必要となる場合もあります。事前にすべてのタスクをリストアップし、時間コストを見積もります。
報酬が500ドルしか得られないのに、100時間の作業が必要なアクティビティは、絶対に価値がありません。さらに、「期限のないポイント制アクティビティ」には特に注意が必要です。こうしたアクティビティは、収穫逓減の無限競争に陥ることが多いからです。
2022年に参加したいくつかのプロジェクトを通して、期限を設定することの重要性を学びました。たとえば、「1 か月経ってもポイントがリーダーボードの上位 X% を下回っている場合は再評価し、それでも問題が解決しない場合は参加を中止します。」
ガスと直接コスト
発生するガス(または取引手数料)とその他のコスト(クロスチェーン ブリッジ手数料、最低入金額要件など)を計算します。たとえば、Arbitrum の標準では、ユーザーがチェーン間で 10,000 ドル以上を転送し、数か月間アクティブな状態を維持することが推奨されています。ただし、ガス価格が高騰している時期には、一部のネットワークではこれらの操作は安価ではありません。これらの投資はすべて、潜在的なリターンと比較検討する必要があります。良い方法は、最初にいくつかの操作をシミュレートし、実際のガス消費量を観察し、次に予想される反復回数またはウォレット数を掛け合わせることです。一部のマイニングプロジェクトは素晴らしいストーリーを持っているように見えますが、ガス代だけで潜在的な報酬を上回る可能性があるため、私はいくつかのプロジェクトを諦めました(特に2021年のガス価格急騰期には、多くの小規模エアドロップが100ドルのガス代に見合うものではありませんでした)。資金調達リスク:プラットフォームは、多額の資金をロックしたり、市場リスクを負ったりすることを要求しますか?LP、資産の貸付、トークンのステーキングは、変動損失やスマートコントラクトリスクにさらされる可能性があります。例えば、DeFiの「流動性マイニング」ブームの際には、一部のプラットフォーム(Sushiなど)がエアドロップを提供していましたが、マイナーは流動性の問題やプロトコルの脆弱性の脅威に直面しました。新しいプロトコル(新しく立ち上げられたブリッジプラットフォームやレンディングプラットフォームなど)で、エアドロップの資格を得るためだけに多額の資金を預け入れる必要がある場合は、監査慣行を評価し、ハッキングの潜在的なリスクを考慮する必要があります。ハッキングは理論上の出来事ではありません。Roninの6億ドル規模のブリッジ脆弱性から、テストネットブリッジの複数の小規模障害まで、エアドロップを追いかけるLPは脆弱性によって元本を失っています。最悪のシナリオ評価:常に自問自答しましょう。「もし何も得られなかったら?」
もし答えが「負担できないほどのお金や時間を失うことになる」なら、やる価値はありません。私は通常、マイニングプロジェクトの一部は失敗する(エアドロップがキャンセルされる、私が除外される、トークンが価値を失うなど)と想定しています。例えば、私はいくつかのL1テストネット(名前は伏せますが)に多くの時間を費やしてきましたが、最終的にこれらのプロジェクトはトークンを発行しませんでした。これは純粋な埋没費用です。これらの教訓から、私は取り返しのつかない投資を最小限に抑えるよう努めています。
時間コストに関して言えば、これは定期的に再評価し、「埋没費用の誤謬」に惑わされないことを意味します。金銭的なコストの観点で言えば、これはガソリンにあまりお金を使いすぎないこと、またはできるだけ柔軟に対応する(例:スクリプトを使用する、コストを削減するためにオフピーク時間を選択する)ことを意味します。
「価値があるかどうか」を判断するために、私は通常、単純な期待収益の計算を行います。たとえば、エアドロップの確率(エアドロップの可能性 80%、エアドロップがない可能性 20%)* 推定トークン価値(例:ウォレットあたり 1,000 ドル)から総コストを差し引いたものです。
期待が明らかにプラスで、私の主観的な判断が妥当であれば、私は続けます。結果がギリギリまたはマイナスであれば、中止するか、より明確な情報が出てくるまで待ちます。 5. 市場環境とタイミング 強気相場と弱気相場 強気相場では、トークンは通常、より高い評価額で上場され、より強い購入圧力とより顕著な FOMO を伴い、エアドロップは非常に収益性が高くなる可能性があります。一方、弱気相場では、優れたプロジェクトであっても上場時には需要が冷え込む可能性があります。例えば、2022年から2023年にかけて行われた主要なエアドロップ(OptimismやAptosなど)のほとんどは弱気相場で行われたため、上場後に急速な売り圧力がかかり、回復が遅れました。一方、2021年の強気相場のエアドロップは、上場後も上昇を続けることが多かったです。マクロ経済のトレンドを正確に予測することはしません(エアドロップマイニングはトークン発行前は基本的に市場中立です)が、市場状況はマイニング活動や出口戦略(次章で説明)に影響を与えます。強気相場では、より多くの機会をより積極的に探し、より長期間保有する傾向があります。一方、弱気相場では、最も有望な機会のみを選び、公開され次第売却する傾向があります。ナラティブサイクル ナラティブマッチングは、カテゴリーの人気度だけでなく、適切なタイミングで参入するかどうかにも左右されます。例えば、2024年初頭の「再ステーキング」は非常にホットなナラティブでした。エアドロップへのわずかな期待さえも、大きな注目を集める可能性があります。 TVL がまだ低いときに参加すれば、さらに目立つでしょう。しかし、2024 年の第 1 四半期までには市場が混雑し、後から参入した人が目立つことは難しくなります。エアドロップが「初期段階」か「後期段階」かを見極めます。X上で誰もがテストネットについて話しているなら、おそらく安易な資金は既に手に入りきっており、プロジェクトはシビル攻撃に対してより警戒を強めているでしょう。逆に、新興セクターの目立たないプロジェクトは、まさに宝石と言えるかもしれません。例えば、2025年にはAI + DeFiハイブリッドプロトコルが注目を集め始めており、これらのプロジェクトのエアドロップはマイナーによって完全に圧倒されておらず、成功の可能性が高まっていたかもしれません。プロジェクトのタイムライン プロジェクトの段階を注意深く観察することが重要です。メインネットまたはトークンのローンチが差し迫っている場合(例えば数週間以内)、マイニングに残された時間は少なく、基準は通常固定されています。終了日が発表されていない長期テストネットの場合は、どれくらいの期間投資するかを自分で決める必要があります。一部のプロジェクトでは、インセンティブを「季節」ごとに配布しています。スケジュールが公開されている場合は、事前に計画を立てることができます。また、スナップショットのタイミングにも注意が必要です。多くのエアドロップは、特定のブロック高でスナップショットを取得します。スナップショットが近づいていると感じたら、それは最後のスプリントです。十分な対応ができたと感じたら、追加の支出を減らすことができます。ネガティブなニュースへの対応力は、プロジェクトがネガティブな出来事にどのように対処するかを観察する上で、微妙ながらも重要な要素です。テストネットのクラッシュはユーザーを遠ざけてしまうでしょうか?チームはトークンセールを延期したでしょうか?プロジェクトがハッキングやインシデントに遭遇し、チームがプロフェッショナルに対処し、コミュニティが揺るぎない支持を維持した場合、この回復力は実際に私の自信を高め、真の需要があることを示しています。一方、わずかな遅延が怒りの離脱につながる場合、プロジェクトへの関心が十分に高くないことを意味します。「強気相場の物語の中で悪いニュースを無視できる」プロジェクトは、より良い立場にある可能性が高いです。ArbitrumとOptimismでも同様の状況を目にしました。エアドロップをめぐる論争やガバナンスに関するFUDにもかかわらず、ユーザー数は増加し続けており、根強い需要を示しています。つまり、状況は極めて重要だということです。バブル期(誰もがマイニングをしていて競争が激しい)はより慎重になりますが、市場が低迷している時期(粘り強く続ける人が少なくなるため、リターンが大きくなる可能性がある)はより積極的になります。私がエアドロップで最大の利益を得たのは2022年後半で、当時はほとんど誰もマイニングを続けたくなかった時期でした。これらのトークンが2023年にローンチされたとき(ARBなど)、私はその恩恵を受けた数少ない人の一人でした。 6. 流動性と出口戦略 最後に、エアドロップの価値をどのように実現するかを事前に計画します。「取引を計画し、計画に従って取引する」という古い格言は今でも当てはまります。 クレーム戦略 トークンのクレームが開始された瞬間は、しばしば最も混乱を招きます。ARBのクレームが開始された日のことを覚えています。ガス価格が急騰し、RPCが暴落し、ネットワーク全体が混乱に陥りました。通常、バックアップとして複数のRPCを用意し、請求処理をスクリプト化できる場合は事前に準備しておきます。複数のウォレットを持っている場合は、すぐに売却する予定のバッチを優先的に請求し、混雑前に完了させます。長期保有分を急ぐ必要はありません。また、請求期間にも注意してください。ほとんどのエアドロップは数ヶ月間の請求期間を許可していますが、一部のトークンは有効期限後にDAOにリサイクルされます。市場流動性:私は上場時に高い流動性を持つエアドロップを好みます。プロジェクトが大規模な機関投資家の支援を受けているか、非常に人気がある場合、BinanceやCoinbaseなどの主要取引所に早期に上場される可能性が高いです。そうでなくても、少なくとも大規模なAMMプールが存在するでしょう。例えば、ARBは上場直後に主要プラットフォームで取引され、1日あたりの取引量は10億ドルを超えており、エグジットは非常にスムーズでした。一方、小規模なエアドロップは、流動性が非常に低い単一のDEXでしか取引されない可能性があり、売却すると価格暴落や大幅なスリッページが発生する可能性があります。プロジェクトがマーケットメーカーや取引所との提携を発表しているかどうかを事前に調査します。これは通常、良い兆候です。逆に、ネイティブウォレットが必要な場合や、ニッチな Cosmos プロジェクトの場合は、価格変動が大きくなると予想し、それに応じてポジションを減らします(場合によっては完全に放棄します)。 売却、保有、ステーキング 通常、すぐに売却する割合と保有する割合を事前に決定します。経験上、ほとんどのエアドロップトークンは最初の 2 週間以内にピークに達します。私の戦略は通常、受領日に約 50% を売却して利益を確定し、残りについてはストップロス/テイクプロフィットまたはトレンドフォローのオプションを設定することです。このアプローチは、急激な価格下落の広範なリスクをヘッジしながら、上昇の可能性を維持します。非常に楽観的なプロジェクトに遭遇した場合、または価格が私の認識している妥当な範囲を大幅に下回っている場合を除き、長期保有はしません。保有する場合でも、ステーキングを通じて追加のリターンを得るかどうかを評価しますが、長期のロックアップ(ガバナンスロックアップなど)が必要な場合は、柔軟性が失われることを慎重に検討します。税金とコンプライアンス税金は無視できません。多くの管轄区域では、エアドロップを即時に受け取った課税所得として扱っています。大規模なエアドロップは直接税負担を招く可能性があるため、税金のために資金を確保するために早期に売却することを選択することもあります。さらに、地域制限にも注意してください。たとえば、EigenLayerはエアドロップを米国ユーザーに制限しています。プロジェクトが将来のKYC要件や地理的ブロッキングの開始を示唆している場合、エアドロップが私にとって価値がなくなる可能性があるため、私はそれをマイナス要因と見なします。たとえば、2025年のいくつかのエアドロップでは、規制に準拠するためにすでに簡単なKYCが求められ始めています。つまり、エアドロップはトークンが流動性を持ち、正常に販売されるまでは、実質的な利益としてカウントされません。流動性崩壊時に窮地に陥らないよう、私は事前にすべてのエアドロップについて出口計画を策定しています。ベストプラクティスと最終的な考察 上記を踏まえ、初期のエアドロップを評価する際には、以下のベストプラクティスに従っています。事前準備をする:あらゆる「タスク」に参加する前に、プロジェクトの基礎とトークン計画を調査します。ドキュメントやガバナンスに関する議論を読み、トークン発行の兆候を探します。多くの失敗は「発行されると思っていたのに、実際には発行されない」(そしてその逆もある)ことに起因します。噂に耳を貸すのではなく、常に可能性を検証してください。投資戦略を策定し(そして継続的に検証する):エアドロップがなぜ価値があるのかを明確に判断します。例えば、「プロジェクトは新しいカテゴリーのリーダーであり、初期の時価総額は低いかもしれないが、需要は強い」などです。そして、オンチェーンデータやニュースを用いて、これを継続的に検証します。ストーリーが崩れた場合(成長が停滞したり、競合他社に追い抜かれたりした場合)、毅然と調整するか、断固として放棄してください。自己検証バイアスに陥らないでください。定量的なスコアリングと比較:私は「ファンダメンタルズ、トークンのポテンシャル、コスト/リスク、シビル難易度」といった側面に基づいてプロジェクトをスコアリングするために表を使用しています。これにより多くの問題が明らかになります。例えば、非常に人気のあるプロジェクトでも、トークンの分配が非常に悪く、全体的なスコアが低くなる場合があります。控えめながらも費用対効果の高い機会が見つかるでしょう。リスクを管理し、ギャンブルはしない:エアドロップを投資ポートフォリオとして扱い、オールインではなく複数の機会に分散投資します。こうすることで、1つのプロジェクトが失敗しても、他のプロジェクトでそれを補うことができます。私は通常、四半期ごとに5~10のプロジェクトを並行してマイニングしていますが、利益が出る可能性があるのはそのうちの半分程度であることは承知しています。基本的な原則は、大規模なエアドロップが発生したときに機会を捉えられるように、資金を温存することです。オンチェーンメトリクスの監視: 新しいウォレット数、テストネットの使用状況、リーダーボードの順位などを観察します。相対的な貢献度の低下に気付いた場合は、継続する価値があるかどうかを再評価します。プロジェクト全体のアクティビティの減少は、潜在的な価値が不十分であることを示している可能性があり、これはトークンの最終的な価値にとってマイナスの兆候です。**エントリーとエグジットの計画:** 参加する前に、エグジットの方法を知っておきましょう。ローンチ後にスムーズに売却できない場合(流動性の低さ、ロックアップ期間の長さなどにより)は、そもそも参加すべきではありません。ローンチ日に計画を実行し、欲や恐怖に惑わされないでください。**継続的な学習と反復:** すべてのエアドロップ(成功または失敗)から、次のような教訓が得られます。プロジェクトを過大評価しましたか?重要な資格を見落としましたか?保守的すぎて、大きなチャンスを逃しましたか?これらは、フレームワークを継続的に改良していきます。時間が経つにつれて、エアドロップに対する私の姿勢はより「慎重かつ機会主義的」になりました。つまり、あらゆるノイズに対して慎重ですが、機会が訪れたときにはためらうことなくそれをつかむのです。要するに、初期のエアドロップを評価することは芸術であると同時に科学でもあります。人間性、物語、インセンティブ構造を理解する「芸術」と、データを分析しトークン経済モデルを分析する「科学」が必要です。最高のエアドロップは、一時的な参加者ではなく、真のアーリーアダプターでありエコシステムに参加している人々に報いることが多いのです。つまり、優れたプロジェクトを初期段階から真に活用し、支援すれば、通常、最大の報酬を得られるということです。私のフレームワークは、こうしたケースを除外するのに役立ちます。ファンダメンタルズに焦点を当て、トークン設計を実用的に判断し、コストとリターンを正確に評価し、柔軟性を保ち、常に最新の理解を維持することで、「マイニングする価値のある」エアドロップを選択する確率を大幅に高めることができます。結局のところ、エアドロップ探しは、他の投資と同様に、デューデリジェンス、リスク管理、そして明確な戦略が必要です。これらを実行することで、ノイズの中からシグナルを見つけ出し、次のUNIまたはARBレベルの機会を捉える機会を得ることができるのです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事