なぜ暴落は市場の予想よりも深刻だったのでしょうか?
原題:なぜ終盤戦は市場が織り込んでいるよりも醜いのか
原著者:arndxt
原訳:SpecialistXBT
ここ数ヶ月で、私のスタンスは大きく変化しました。
「極めて弱気から強気へ」(ショートスクイーズにつながる、混沌とした悲観論)から「弱気だが、システムがより脆弱な局面に入りつつあることを心から懸念している」へと変化しました。
これは単一の出来事によって引き起こされたのではなく、以下の5つの相互に強化し合う動的な要因に基づいています。
1. 政策の失敗リスクが高まっています。連邦準備制度理事会(FRB)は、経済データの不確実性と景気減速の明確な兆候を受けて、金融環境を引き締めています。
2. AI/メガキャップ複合体は、現金豊富なモデルからレバレッジを効かせた成長モデルへと移行しつつあります。これにより、リスクは純粋な株価変動から、より典型的な信用サイクルの問題へと移行します。
3. 民間の信用とローンの評価は乖離し始めています。水面下では、モデル価格設定に基づく圧力の兆候が初期段階ではあるものの、懸念すべき兆候が現れています。4. K字型経済は政治問題へと発展しつつあります。人口増加に伴い、社会契約はもはや信用できません。この感情は最終的に政策に反映されるでしょう。5. 市場集中は、システム全体と政治上の脆弱性となっています。指数のウェイトの約40%が、地政学的およびレバレッジに敏感な少数のテクノロジー独占企業に集中している場合、それらは単なる成長ストーリーではなく、国家安全保障上の問題であり、政策目標となります。政策当局は最終的に「いつものこと」、つまりシステムに流動性を再注入し、次の政治サイクルに向けて資産価格を支えることになるだろうというのが、依然として基本シナリオと言えるでしょう。しかし、この結果に至る道のりは、標準的な「安値買い」シナリオが想定するよりも、より波乱に満ち、信用動向に左右され、政治的にも不安定になりそうだ。マクロ経済スタンス:この景気循環の大部分において、「弱気だが建設的」なスタンスは合理的だった。インフレ率は高いものの減速傾向にある。政策は概ね支援的である。リスク資産は過大評価されているが、下落局面では流動性供給が行われるのが通例だ。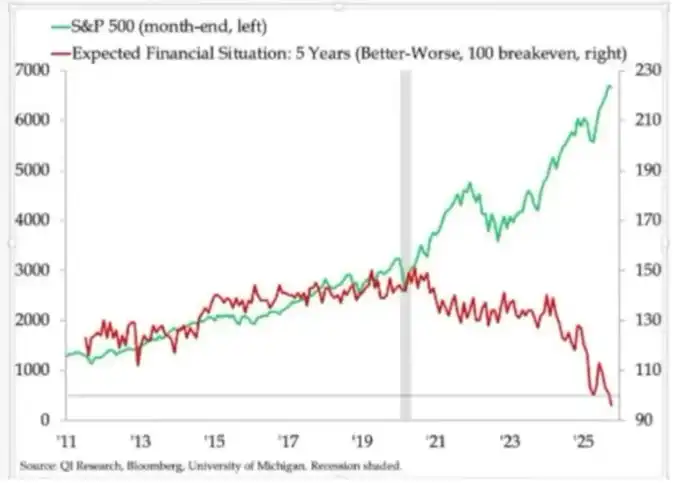 現在、いくつかの要因が変化している。
政府閉鎖:長期にわたる政府閉鎖により、主要なマクロ経済データの発表と品質が低下しました。
統計上の不確実性:政府高官自身が連邦統計システムへのダメージを認めており、何兆ドルもの資産配分の根拠となる統計シーケンスに自信が持てなくなっています。
弱さの中でのタカ派的姿勢への転換:こうした背景から、FRBは金利期待とバランスシートの両方でよりタカ派的なスタンスを選択し、将来予測指標の悪化にもかかわらず金融環境を引き締めました。
言い換えれば、金融システムは不確実性とストレスを回避するのではなく、悪化させています。これは全く異なるリスク状況です。
霧の中の政策引き締め
問題の核心は、政策引き締めだけでなく、どのような方法で、どのように引き締められたかということです。
データの霧:主要データ(インフレ率、雇用率)の発表は、閉鎖後に遅延、歪曲、あるいは疑問視されました。
FRBの「ダッシュボード」は、まさに最も重要な時期に信頼性を失っています。金利予想:将来指標は来年初めのデフレを示唆していますが、FRB当局者のタカ派的な発言を受けて、市場が示唆していた短期的な利下げの可能性は覆されました。政策金利が据え置かれていても、量的引き締めに関するバランスシートのスタンスと、民間部門へのデュレーション資産の流入増加傾向は、金融環境にとって本質的にタカ派的です。歴史的に見て、FRBの失敗はタイミングの悪さ、つまり引き締めも緩和も遅すぎたことに起因していることが多い。私たちは、このパターンを繰り返すリスクに直面している。つまり、成長が鈍化し、データが不透明な時に引き締めを行うのではなく、こうした状況に対応して事前に緩和するべきではないのだ。AIとテクノロジー大手は「レバレッジ成長」の象徴となる 2つ目の構造的変化は、テクノロジー大手とAIリーダーの性質にある。過去10年間、「Mag7」は本質的に株式債券のような存在だった。つまり、圧倒的なフランチャイズ、莫大なフリーキャッシュフロー、大規模な自社株買い、そして限られたネットレバレッジだ。ここ2~3年で、このフリーキャッシュフローはAI関連の設備投資、つまりデータセンター、チップ、インフラへとますます振り向けられている。私たちは今、人工知能(AI)への新たな設備投資が、内部で生み出された現金だけに頼るのではなく、債券発行によって賄われるようになるという新たな段階に突入している。これはつまり、信用スプレッドとCDS(クレジット・デフォルト・スワップ)が変動し始めていることを意味します。オラクルのような企業は、AIインフラの資金調達のためにレバレッジを高めているため、信用スプレッドが拡大しています。株価の変動はもはや唯一のリスクではありません。かつては無敵と思われていたセクターが、典型的な信用サイクルの動きを見せ始めています。市場構造はこれを増幅させています。これらの銘柄は主要指数において過度に大きな割合を占めており、「キャッシュカウ」から「レバレッジ成長」へとシフトすることで、指数全体のリスクプロファイルが変化しています。これは、AI「バブル」が崩壊したことを意味するわけではありません。設備投資のための借入は、リターンが現実的かつ持続可能である限り正当化されます。しかし、特に金利上昇と政策引き締めの環境下では、ミスを許容する余地が少なくなることを意味します。
信用市場と民間市場の乖離の兆候
公的市場の水面下では、民間融資にストレスの初期兆候が見られます。
同じローンが、異なるマネージャーによって大幅に異なるレートで評価されています(たとえば、1つは70セント、もう1つは約90セント)。
この乖離は、モデルベースの評価と市場ベースの評価に関するより広範な議論の典型的な前兆です。
このパターンは、次のパターンに似ています。
2007年 - 不良債権が増加し、スプレッドが拡大しましたが、株価指数は比較的落ち着いていました。
2008年 - 現金同等物と見なされる市場(オークションレート証券など)が突然停止しました。
追加
連邦準備制度理事会(FRB)の準備金はピークに達し、その後減少し始めました。
連邦準備制度理事会(FRB)内では、金融パイプラインの問題を防ぐために、何らかの形のバランスシートの再拡大が必要になる可能性があるという認識が高まっています。これはいずれも危機の発生を保証するものではありません。しかし、これは、信用が静かに引き締められ、政策が積極的なアプローチではなく「データ主導型」に限定されているというシステムと一致しています。レポ市場(REPO)は、「それほど単純ではない」ストーリーが最初に現れる場所です。このレーダーチャートでは、「レポ取引量がIORBのシェアに達するか、それを超える」ことが、真に潤沢な準備金制度から静かに脱却しつつあることを最も明確に示しています。
2018年第3四半期と2019年初頭には、この指標は比較的コントロールされていました。十分な準備金があったため、ほとんどの担保付き資金調達取引はIORBフロアを十分に下回っていました。
レポ危機が勃発する直前の2019年9月までに、この線は急激に広がり、ますます多くのレポ取引がIORBで、あるいはそれを超えて取引されるようになりました。これは、担保と準備金の不足の典型的な兆候です。
次に、2025年6月と2025年10月を比較してみましょう。
水色の線(6月)は安全にIORB内に留まっていますが、2025年10月の赤い線は外側に伸びて2019年のパターンに近づいており、ますます多くのレポ取引が政策フロアに達していることを示しています。
言い換えれば、準備金の減少により、ディーラーと銀行は翌日物資金調達金利。
他の指標(日中当座貸越の増加、割引窓口の利用増加、延滞金の増加)と組み合わせると、明確なシグナルが得られます。K字型経済は政治的変数へと進化しています。私たちが長年「K字型」経済の二極化と呼んできたものが、私の見解では、今や政治的変数となっています。家計所得の期待は二極化しています。長期的な財務見通し(5年間の期待など)には、著しい乖離が見られます。あるグループは安定または改善を期待している一方で、他のグループは急激な悪化を期待しています。現実世界のストレス指標は、明滅的に変化しています。サブプライムローンの借り手の債務不履行率は上昇しています。住宅所有年齢は遅くなっており、初めて住宅を購入する人の中央値は退職年齢に近づいています。複数の市場で若年層の失業率は徐々に上昇しています。人口のますます多くの層にとって、このシステムは単に「不平等」なだけでなく、機能不全に陥っています。彼らは資産を持たず、賃金の伸びも限られており、資産インフレに参加するための現実的な手段は事実上存在しません。 「勤勉、進歩、富の蓄積、そして安定」という、社会に広く受け入れられてきた契約は崩壊しつつある。こうした状況下で、政治行動は変化している。有権者はもはや現体制の「最良の管理者」を選ぶことはなく、左派であれ右派であれ、破壊的あるいは過激な候補者を支持する傾向が強まっている。彼らにとって、下振れリスクは限定的だからだ。「これ以上悪くなることはない」
課税、再分配、規制、金融支援に関する将来の政策は、この文脈の中で策定されるでしょう。これは市場にとって中立的なものではありません。
市場の集中度が高いと、システムリスクと政治リスクが高まります。

時価総額は少数の企業に大きく集中しています。しかし、そのシステム的および政治的な影響についてはあまり議論されていません。
現在、上位 10 社は、米国の主要株価指数の約 40% を占めています。
これらの企業:
- 年金基金、401(k)、および小売ポートフォリオの中核をなしています。
- AI でレバレッジが高まっており、中国市場にさらされており、金利の動向に敏感です。
- 複数のデジタル セクターで事実上の独占状態にあります。
これにより、3 つの相互に関連するリスクが生じます。1. システム的な市場リスク。収益性、規制、地政学的な要因 (台湾や中国からの需要など) のいずれに起因するものであっても、これらの企業へのショックは、家計の富の複合体全体に急速に波及する可能性があります。2. 国家安全保障リスク。国家の富と生産性の多くが、外部に依存する少数の企業に集中している場合、これらの企業は戦略上の脆弱性となります。3. 政治リスク。 K字型のポピュリスト環境において、これらの企業は最も明白な反感の的となっています。増税、不当利得税、自社株買い制限などです。独占禁止法に基づく分割、そして厳格なAI・データ規制にも直面することになるでしょう。言い換えれば、これらの企業は成長エンジンであるだけでなく、潜在的な政策標的でもあり、その可能性は高まっているのです。
ビットコイン、金、そして「完璧なヘッジ」というナラティブの失敗(暫定)
政策の失策、信用不安、政情不安が蔓延する世界では、ビットコインがマクロヘッジとして繁栄すると予想されるかもしれません。しかし、金は伝統的な危機ヘッジのように機能しています。つまり、着実に強くなり、ボラティリティは低く、ポートフォリオ内の相関が高まっています。
ビットコインの取引パフォーマンスは、高ベータリスク資産に似ています。
-流動性サイクルと高い相関があります。
-レバレッジとストラクチャード商品の影響を受けやすいです。
-従来の長期保有者(OG)は、この環境で売却しています。
当初の分散型/通貨革命の物語は、概念的には魅力的ですが、実際には次のようになります。
-今日の主要な資金フローは金融化されています。利回り戦略、デリバティブ、ボラティリティの空売りです。
- ビットコインの実証的な挙動は、中立的で堅牢なヘッジツールというよりも、ハイテク株のベータに近い。
- 私は依然として、2026 年がビットコインにとって大きな転換点となる可能性が高いと考えています (次の政策サイクル、次の刺激策の波、そして従来型資産への信頼のさらなる低下)。
しかし、投資家は現段階ではビットコインが多くの人が期待するようなヘッジ特性を提供していないことを認識する必要があります。これは、我々が懸念しているのと同じ流動性複合体の一部です。
2026 年のシナリオ フレームワーク
現在の環境を構築するための有用なフレームワークは、次のラウンドの刺激策のための余地を作るために設計された、管理されたバブルの負債削減であるということです。
シーケンスは次のようになります。
2024 年から 2025 年半ば: 管理された引き締めと圧力。
- 政府閉鎖と政治の機能不全が循環的な足かせになります。 - 連邦準備制度理事会がレトリックとバランスシートの声明でタカ派的な姿勢を取り、金融環境が引き締まります。 - 信用スプレッドが緩やかに拡大し、投機セクター (AI、長期テクノロジー株、一部の民間信用) が初期のショックを吸収します。2025 年後半から 2026 年: 政治サイクルへの再統合。 - インフレ期待が低下し、市場が調整されるにつれて、政策当局は金融緩和の「余地」を取り戻す。 - 利下げと財政措置は、成長と選挙目標を支援するために調整されるだろう。 - タイムラグを考慮すると、インフレの影響は重要な政治的節目の後に顕在化するだろう。2026年以降:システム的な価格再調整。次回の景気刺激策の規模と形態次第で、私たちは新たな資産インフレのサイクルに直面することになり、政治的・規制的介入の拡大を伴うか、債務の持続可能性、集中、社会契約といった問題とのより急激な対峙を強いられることになるだろう。この枠組みは決定論的ではないが、現在のインセンティブメカニズムと整合している。 - 政治家は長期的な均衡よりも再選を優先する。 - 最もシンプルな手段は、構造改革ではなく、流動性と移転支払いである。 - この手段を再び使うには、まず今日のバブルの一部を縮小させる必要がある。結論:すべてのシグナルは同じ結論を示している。つまり、システムはサイクルの中でより脆弱で、より寛容でない段階に入っているということだ。実際、過去のパターンは、政策当局が最終的に大規模な流動性供給で対応するであろうことを示唆しています。しかし、次の段階に進むには、まず以下のことを経験する必要があります。
- 金融環境の引き締め
- 信用感応度の高まり
- 政治的不安定性
- 政策対応の非線形化の進行
「オリジナルリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事