パブリックブロックチェーンの堀はたった3点?Alliance DAO創設者の発言が暗号資産コミュニティの議論を巻き起こす。
元のタイトル:「パブリックブロックチェーンの堀はたった3点?Alliance DAO創設者の発言が暗号通貨論争に火をつける」
原著者: ウェンザー、Odaily Planet Daily
最近、Alliance DAOの創設者qw (@QwQiao) は、「ブロックチェーンの堀は限られている」という驚くべき見解を提唱し、L1パブリックチェーンの堀をわずか3/10と評価しました。
この発言は海外の暗号資産コミュニティで瞬く間に激しい論争を巻き起こし、暗号資産VC、パブリックチェーン構築者、そしてKOLの間で白熱した議論が巻き起こった。DragonflyのパートナーであるHaseeb氏は、「ブロックチェーンの堀を10点満点中3点」と評価するのは全く馬鹿げていると憤慨し、業界のギャンブル的な雰囲気に嫌悪感を抱くAaveの創設者Santi氏でさえ、ブロックチェーンに「堀がない」などとは考えていないと反論した。
ブロックチェーンと暗号通貨の意義、価値、そしてビジネスモデルに関する議論は、このサイクルの中で繰り返し浮上しています。暗号通貨業界は理想と現実の間で常に揺れ動いています。人々は分散化という当初の理想を重んじながら、伝統的な金融の地位と認知を切望しています。同時に、これは単なるパッケージ化されたカジノではないかという深い自己不信に陥っています。こうした矛盾の根源は、その規模にあるのかもしれません。暗号通貨業界の時価総額は3兆ドルから4兆ドル程度で推移していますが、数千億ドル、あるいは数兆ドル規模の伝統的な金融大手と比べると、依然として微々たるものです。
実務家として、私たちは傲慢さと劣等感という矛盾した心理を共有しています。傲慢さは、サトシ・ナカモトの法定通貨の分散化という理想と分散化の精神に当初傾倒したこと、そして暗号資産業界が急成長を遂げる金融セクターとなり、徐々に主流の注目を集め、受け入れられ、そして参加しているという事実に起因しています。劣等感は、おそらく、自分たちのやっていることが必ずしも名誉あることではなく、熾烈な競争、ゼロサムゲーム、血、涙、苦悩、そして苦痛に満ちているという感覚から生じているのでしょう。つまり、業界の規模の限界が、アイデンティティ、自己不信、そして自己否定に関するこの循環的な不安を生み出しているのです。
今日は、qw が提案した「堀ビジネス評価」というテーマを例に、暗号業界の既存の問題と中核的な利点について議論します。
議論は、「流動性は暗号通貨業界の堀なのか?」という疑問から始まります。
暗号通貨業界に堀が存在するかどうかについてのこの白熱した業界論争は、実際にはパラダイムチームの研究メンバーであるフランキーの発言から始まった。「悪魔が仕掛けた最大のトリックは、暗号通貨の人々に流動性が堀であると信じ込ませることだった。」
フランキーは「純血種」のVCとして、「流動性こそすべて」を重視する現在の暗号通貨業界の潮流を、やや軽蔑していることは明らかです。結局のところ、資金と情報に強みを持つ投資家やリサーチ専門家は、実際に事業の裏付けがあり、実質的なキャッシュフローを生み出し、継続的に収益をもたらしてくれるプロジェクトや事業に、自らが運用する資金を投じたいと考えるものです。
この見解はコメント欄でも多くの人から共感を得ています。
Multicoin のパートナーである Kyle Samani 氏は「+1」で直接応答しました。
イーサリアム財団のメンバーであるbinji氏は、「信頼こそが真の堀です。短期的な機会によって信頼が変化するとしても、信頼が置かれている場所には常に流動性が残ります」と考えています。
CircleのArcブロックチェーンチームのChris Reis氏も次のように指摘した。「TVLは常に間違ったノーススター指標(ビジネスガイダンス目標)であるようだ。」
オーラ財団のジャスティン・アリック氏は、「流動性は気まぐれな女性のようなものです。いつでも去ってしまう可能性があります。」と皮肉を言った。
DeFi研究者のデフィ・ペニエル氏は率直にこう述べた。「流動性だけでは堀にはなりません。誇大広告は一夜にして消えてしまうこともあります。」
もちろん、反対する人も多かった。
DFDVの最高執行責任者(COO)兼最高情報責任者(CIO)のパーカー氏は、「何を言っているんだ? USDTは最悪のステーブルコインだが、市場を支配している。ビットコインは(パフォーマンスの面で)最悪のブロックチェーンだが、市場を支配している」とコメントした。
元セコイア・キャピタルの投資家であり、現在はフォリウス・ベンチャーズの投資家であるKD氏は、修辞的な質問で反論した。「そうではないのですか?」
FabricのVC投資家であるトーマス・クロウ氏は次のように指摘しています。「取引プラットフォームにおいて、流動性は堀のようなものです。流動性が深ければ深いほど、ユーザーエクスペリエンスは向上します。これは、この垂直産業において例外なく最も重要な特性です。だからこそ、暗号資産取引における主要なイノベーションは、流動性不足(ユーザーエクスペリエンスの低下につながる)の問題解決に重点を置いています。例としては、LPを通じてロングテール資産の流動性を確保するUniswapや、標準化された契約とボンディングカーブを通じてプレトークンの流動性を確保するPump.Funなどが挙げられます。」
パンテラの投資家メイソン・ニストロム コメント投稿者はリポストし、「流動性はまさに堀だ」と書き込んだ。そして、これを説明するために様々な例を挙げた。パブリックブロックチェーンにおけるイーサリアムの現在のリーダーシップは、DeFiの流動性(と開発者)によるものだ。中央集権型取引所ではBinanceとCoinbase、レンディングプラットフォームではAaveとMakerDAO、ステーブルコインではUSDT、分散型取引所ではUniswapとPancakeswapだ。
その後、Alliance DAO の創設者 qw が「moat rating」についてツイートしました。
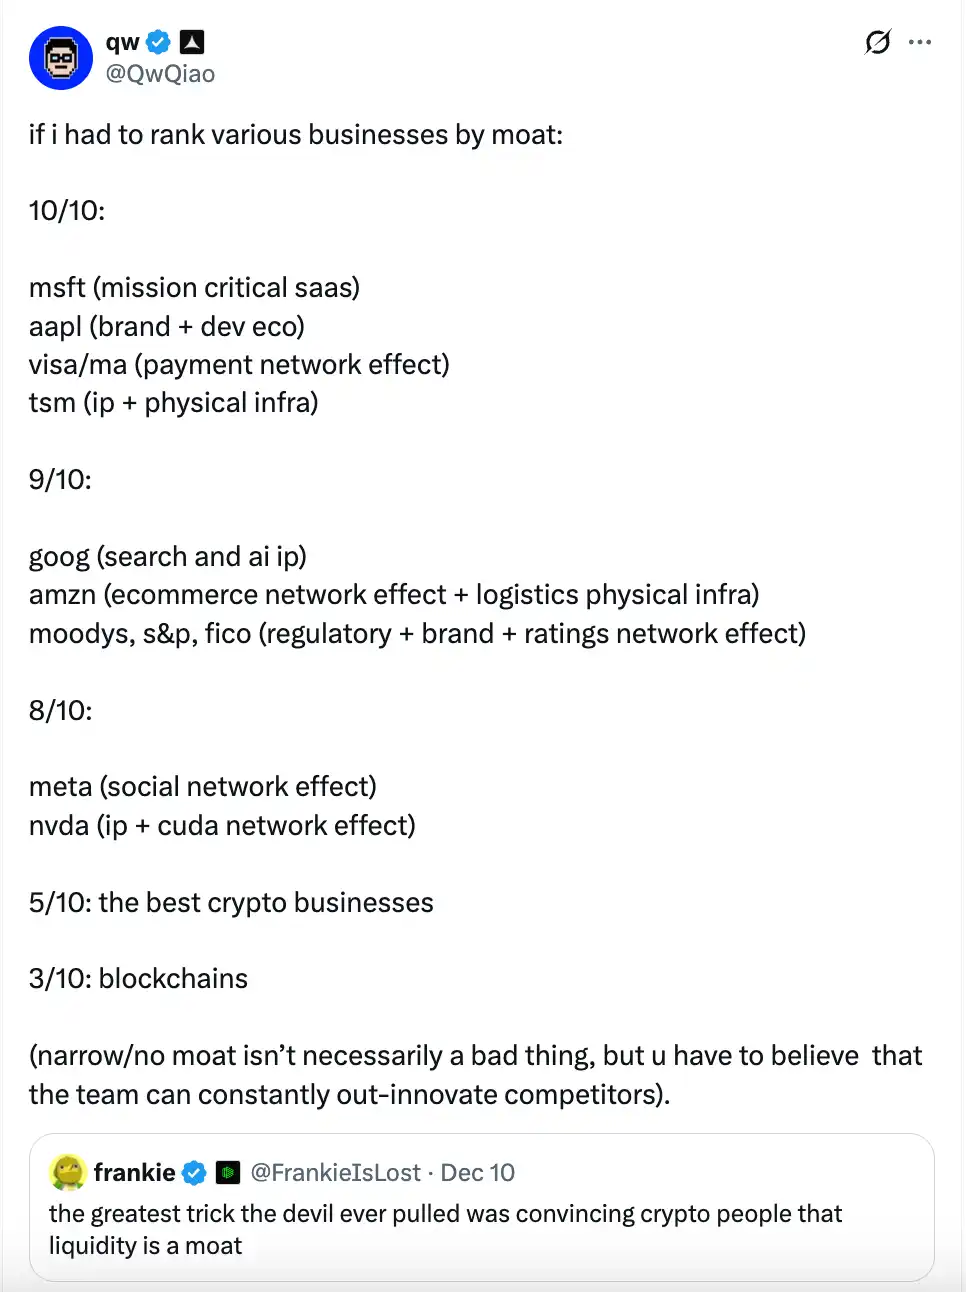
彼の見解では、ブロックチェーン(パブリックチェーン)自体の堀は非常に限られており、スコアはわずか 3/10 です。
• Microsoft (主要 SaaS)、Apple (ブランド + 開発エコシステム)、Visa/Mastercard (決済ネットワーク効果)、TSMC (IP + 物理インフラストラクチャ) は 10/10 (最強の堀) と評価できると考えています。
• Google(検索およびAI IP)、Amazon(eコマースネットワーク効果+物流インフラ)、Moody's、S&P、FICOなどの格付け機関(規制主導+ブランド+格付けネットワーク効果)、大規模クラウドコンピューティング(AWS/Azure/GCPなど)からの評価は9/10に達する可能性があります。
Meta (ソーシャル ネットワーク効果) と NVIDIA (IP + CUDA ネットワーク効果) は 8/10 のスコアを獲得しました。
業界最高の暗号通貨ビジネスは 5/10 と評価されています。
• パブリックブロックチェーンの評価は 3/10 (狭い堀) のみです。
qwはさらに、堀スコアが低いことは必ずしも悪いことではないが、チームがイノベーションを継続的にリードできなければ、すぐに交代させられてしまうことを意味すると述べた。その後、最初の評価が性急すぎたと感じたのか、コメント欄に補足的な評価をいくつか追加した。
• 上位 3 つのクラウド サービス プロバイダーは 9/10 のスコアを獲得しました。
• BTC の堀の評価は 9/10 です (Odaily Planet Daily 注記: qw は、BTC パブリック チェーンの創設ストーリーと「リンディ効果」を誰も再現できないと指摘していますが、セキュリティ予算と量子脅威に対処できるかどうかは不明であるため、1 ポイント減点されました)。
テスラ 7/10 (Odaily Planet Daily 注記: qw は、自動運転やその他の自動化 IP は非常に野心的であると考えていますが、自動車業界はコモディティ化された業界であり、ヒューマノイド ロボットも同様である可能性があります。)
• リソグラフィー装置メーカーの ASML 10/10。
AAVE の moat 評価は、おそらく 10 点満点中 5 点よりも高いでしょう。qw の理由は次のとおりです。「ユーザーとして、スマート コントラクトのセキュリティ テストが資金の損失を防ぐのに十分であると信頼する必要があります。」
もちろん、qw氏が「批判的なコメンテーター」の役割を堂々と担っているのを見て、「モートシステム」に関する議論に加え、コメント欄ではqw氏の発言に対して的外れな皮肉や嘲笑を投げかける人もいました。ある人は「あなたが投資したあのひどいトークンローンチプラットフォームはどうなったのですか?」とさえ尋ねました。(Odaily Planet Daily注:pump.funへの投資後、Alliance DAOはワンクリックトークンローンチプラットフォーム(Believeなど)への投資は低調で、彼自身もそれらの評価をしようとしませんでした。)
この非常に物議を醸す話題がきっかけとなり、ドラゴンフライのパートナーであるハシーブ氏はその後、怒りの声を上げた。
トンボパートナーの心の声: まったくナンセンスだ!こんな恥知らずな人は見たことがない。
qwの「堀評価システム」に対し、DragonflyのパートナーであるHaseeb氏は怒りを込めてこう反論した。「何だって?ブロックチェーンの堀:3/10?馬鹿げている。サンティでさえ、パブリックチェーンに堀がないとは思っていないだろう。」
イーサリアムは10年連続で市場を席巻し、数百もの挑戦者が100億ドル以上を調達して市場シェアを奪おうとしてきました。10年にわたり競合がイーサリアムを倒そうと試みましたが、イーサリアムは毎回王座を守り抜いてきました。もしこれがイーサリアムに堀があることの証明でないなら、堀とは何なのか私には全く理解できません。
このツイートのコメント欄で、qw 氏は次のようにも意見を述べています。「あなたが言ったことはすべて過去 10 年間を振り返ることであり、事実は間違っています (イーサリアムは複数の指標でもはや王座に就いていません)。」
その後、二人は「堀とは一体何なのか?」「イーサリアムに堀はあるのか?」といった疑問について、数ラウンドにわたり議論を交わした。qwは、彼が11月に書いた投稿を持ち出し、彼が考える「堀」とは実際には収益/利益のことだと指摘した。しかし、ハシーブは即座に反例を挙げた。かつて人気を博したOpenSea、Axie、BitMEXといった暗号資産プロジェクトは、多額の収益を生み出していたものの、実際には堀は存在しなかった。真の堀とは、競合他社に取って代わられるかどうかで判断されるべきだと。
Abra Globalの資産運用責任者であるマリッサ氏も議論に加わり、「(ハシーブ氏の指摘には)同意します。qw氏の発言は少し奇妙です。スイッチングコストとネットワーク効果は強力な堀となり得ます。SolanaとEthereumはこれらを備えており、時間の経過とともに他のパブリックチェーンよりも強くなると思います。どちらも強力なブランドと開発エコシステムを備えており、これらは明らかに堀の一部です。おそらく彼は、これらの利点を持たない他のパブリックチェーンについて言及していたのでしょう。」と述べました。
ハシーブ氏は皮肉を続けた。「qwはただ言い訳をしてトラブルを招いているだけだ」
上記の議論に基づいて、暗号通貨パブリックブロックチェーンの「本当の堀」を分析し、実際にどのような側面が含まれているかを特定する必要があるかもしれません。
パブリック ブロックチェーンの競争優位性の 7 つの主要コンポーネント: 人からビジネスまで、起源からネットワークまで。
私の意見では、qw の「堀評価システム」が多少矛盾している主な理由は次のとおりです。
まず、QWの評価基準は現在の業界ポジションと収益のみを考慮しており、多面的な評価が軽視されています。Microsoft、Apple、Amazon Web Servicesといったインフラ企業であれ、VisaやMastercardといった決済大手であれ、QWが高評価を与える主な理由は、その強力な収益モデルです。これは明らかに巨大企業の競争優位性を過度に単純化し、表面化させています。さらに、言うまでもなくAppleの世界市場シェアは圧倒的ではありませんし、Visaのような決済大手も市場の縮小や地域ビジネスの衰退といった課題に直面しています。
第二に、従来のインターネットビジネスと比較したパブリックブロックチェーンと暗号資産プロジェクトの複雑さと独自性を見落としています。法定通貨システムへの挑戦者として、暗号通貨とブロックチェーン技術、そしてその後のパブリックブロックチェーンと暗号資産プロジェクトは、分散型ネットワークに固有の「匿名性」と「ノードベース」の性質に基づいており、これらは従来の収益主導型ビジネスでは達成できないことが多いのです。
これを踏まえると、パブリックブロックチェーンビジネスの競争優位性は、主に以下の7つの側面にあると私は考えています。
1. 技術哲学。これは、ビットコインネットワーク、イーサリアムネットワーク、ソラナネットワーク、そして数え切れないほどのパブリックチェーンプロジェクトの最大の利点であり、差別化要因でもあります。人類が中央集権的なシステム、権威主義的な政府、そして法定通貨システムに警戒心を抱き、主権者個人の概念や関連する視点を受け入れ続ける限り、分散型ネットワークに対する真の需要は常に存在し続けるでしょう。
2. 創業者のカリスマ性。サトシ・ナカモトはビットコインを発明し、ビットコインネットワークの円滑な運用を保証した後、数千億ドルの資産を保有しながらも揺るぎない姿勢で姿を消しました。ヴィタリック・ブテリンは、World of Warcraftに夢中になり、ゲーム会社の手によって苦しめられたゲーマーからイーサリアムの共同創業者となり、困難な分散化の道を決意して歩み始めました。ソラナの創業者トリーらは、元々はアメリカの大手企業のエリートでしたが、そこで留まることなく、「資本インターネット」の構築へと歩み始めました。そして、Move言語を用いてMeta Libraネットワークのレガシーを基盤に構築された様々なパブリックチェーンも、その礎となりました。暗号資産業界において、創業者の個人的なカリスマ性と魅力は特に重要です。だからこそ、数え切れないほどの暗号資産プロジェクトが、創業者の存在によってVCの支持、コミュニティの支援、そして莫大な資金を獲得しながらも、最終的には創業者の離脱や予期せぬ事態によって忘れ去られてしまうのです。優れた創設者は、パブリックチェーン、さらには暗号プロジェクトの真の魂です。
3. 開発者とユーザーネットワーク。メトカーフ効果とリンディ効果が強調するように、ネットワーク効果が強く長く続くほど、その持続性は高くなります。開発者とユーザーネットワークは、パブリックブロックチェーンや多くの暗号資産プロジェクトの基盤です。開発者は、暗号資産パブリックブロックチェーンやプロジェクトの最初の、そして最も長く続くユーザーであると言えるからです。
4. アプリケーションエコシステム。根ばかりで枝葉のない木は生き残るのに苦労しますが、これは暗号資産プロジェクトにも当てはまります。したがって、相乗効果を生み出す、豊かで自立したアプリケーションエコシステムが不可欠です。イーサリアムやソラナのようなパブリックチェーンが経済不況を乗り越えてきたのは、これまで一貫して構築してきた様々なアプリケーションプロジェクトと切り離せない関係にあります。さらに、アプリケーションエコシステムが豊かであればあるほど、収益を生み出し、パブリックチェーンを支える能力は持続的に高まります。
5. トークンの時価総額。前述の要素が「堀」の内的構造と基盤だとすれば、トークンの時価総額はパブリックブロックチェーンと暗号プロジェクトの外形とブランドイメージです。「高価に見える」ことで初めて、より多くの人が「お金持ち」だと思い込み、あなたのサイトは「金鉱」だと信じてくれるのです。これは個人にもプロジェクトにも当てはまります。
6. 外部世界への開放性。パブリックブロックチェーンやその他の暗号資産プロジェクトは、独自の内部エコシステムを構築するだけでなく、外部環境とのオープン性と運用性を維持し、価値の交換も行う必要があります。そのため、外部世界への開放性は極めて重要です。例えば、イーサリアムやソラナは、決済や融資の仕組みを通じて、従来の金融、ユーザー資金の流入と流出、そして様々な業界との容易かつスケーラブルな接続を促進しています。
7. 長期ロードマップ。真に強固な堀は、短期的なサポートを提供するだけでなく、長期的な活力と持続可能性を維持するために継続的なアップデートとイノベーションを必要とします。パブリックブロックチェーンにとって、長期ロードマップは北極星のような指標であると同時に、エコシステムの内外における継続的な開発とイノベーションを促進する強力なツールでもあります。イーサリアムの成功は、長期ロードマップの計画と密接に結びついています。
上記の要素に基づいて、パブリックブロックチェーンはゼロから徐々に成長し、最終的には成熟し、反復的な段階へと移行します。それに伴い、流動性とユーザーの定着率も自然に高まります。
結論として、暗号通貨業界はまだ「才能が決定的な要素」となる段階には達していない。
最近、「中国版NVIDIA」として知られるムーアスレッド社が香港証券取引所への上場を果たし、取引初日に時価総額3,000億人民元という節目を達成しました。その後も株価は急騰し、本日、時価総額は4,000億人民元を超えるという驚異的な記録を達成しました。
時価総額3,000億ドルに達するまでに10年を要したイーサリアムと比較すると、ムーアの糸はわずか数日でイーサリアムの7分の1の道のりを辿ったに過ぎません。また、時価総額が数兆ドルに達する米国株式市場の巨人と比較すると、暗号資産業界はさらに小規模です。
従来の金融業界やインターネット業界と比べると、資金調達とユーザーエンゲージメントの規模がはるかに小さいため、「人材が重要」という段階には程遠いことを改めて強調せざるを得ません。暗号資産業界が現在抱えている唯一の問題点は、人材不足、資金調達不足、そして幅広い業界との連携不足です。マクロレベルで包括的な「堀」を懸念するよりも、暗号資産がより多くの市場ユーザーの真のニーズに、より迅速に、より低コストで、より便利に応えられる方法について、より深く考えるべきでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事