五大プラットフォームが連邦銀行のライセンスを取得し、暗号資産機関が初めて「リスト入り」となりました。
原文タイトル:「代理行」時代とはお別れ?5つの暗号機関が直接連邦準備制度決済システムの鍵を取得
原文著者:Ethan, Odaily プラネットデイリー
2025年12月12日、米国ワシントンD.C.に拠点を置く米国通貨監督局(Office of the Comptroller of the Currency、OCC)が発表し、Ripple、Circle、Paxos、BitGo、およびFidelity Digital Assets の5つのデジタル資産機関が、連邦特許の国家信託銀行に転換することを条件付きで承認しました。
この決定は激しい市場の動きとはなりませんでしたが、規制当局と金融業界にとっては画期的なものと見なされています。従来の金融システムの縁を行き来し、銀行サービスの中断に頻繁に直面してきた暗号企業が、「銀行」という身分で初めて、米国連邦銀行監督フレームワークに正式に組み込まれたことです。
変化は突然ではありませんが、非常に徹底的でした。Ripple は「Ripple National Trust Bank」を設立する予定であり、Circle は「First National Digital Currency Bank」を運営する予定です。これらの名称自体が、規制当局が発する信号を明確に伝えています:デジタル資産関連業務はもはや受動的に検討される「高リスクの例外」ではなく、明確なルールのもとで、連邦金融システムの中枢に入ることが許可されています。
この転換は、数年前の規制環境とは鮮明な対照をなしています。特に2023年の銀行業界の混乱期には、暗号業界がいわゆる「非中央化」のジレンマに陥り、システム的に米ドル決済システムから切断されていました。そして2025年7月、トランプ大統領が「GENIUS法案」に署名したことで、ステーブルコインと関連機関が初めて明確な連邦法的位置付けを獲得し、今回のOCCによる集中的なライセンス発行の制度的前提を提供しました。
この記事では、「連邦信託銀行」とは何か、「このライセンスの重要性は何か」「トランプ時代の規制の転換」、および「従来の金融の対応と挑戦」という4つの分野に焦点を当て、この承認の背後にある制度論理と現実的影響を整理しています。主要な判断は:暗号業界は、銀行システムに依存する「外部利用者」から、金融インフラの一部になろうとしています。これにより支払いと決済のコスト構造が変わるだけでなく、「銀行」がデジタル経済における定義を再構築しようとしています。
「連邦信託銀行」とは何ですか?
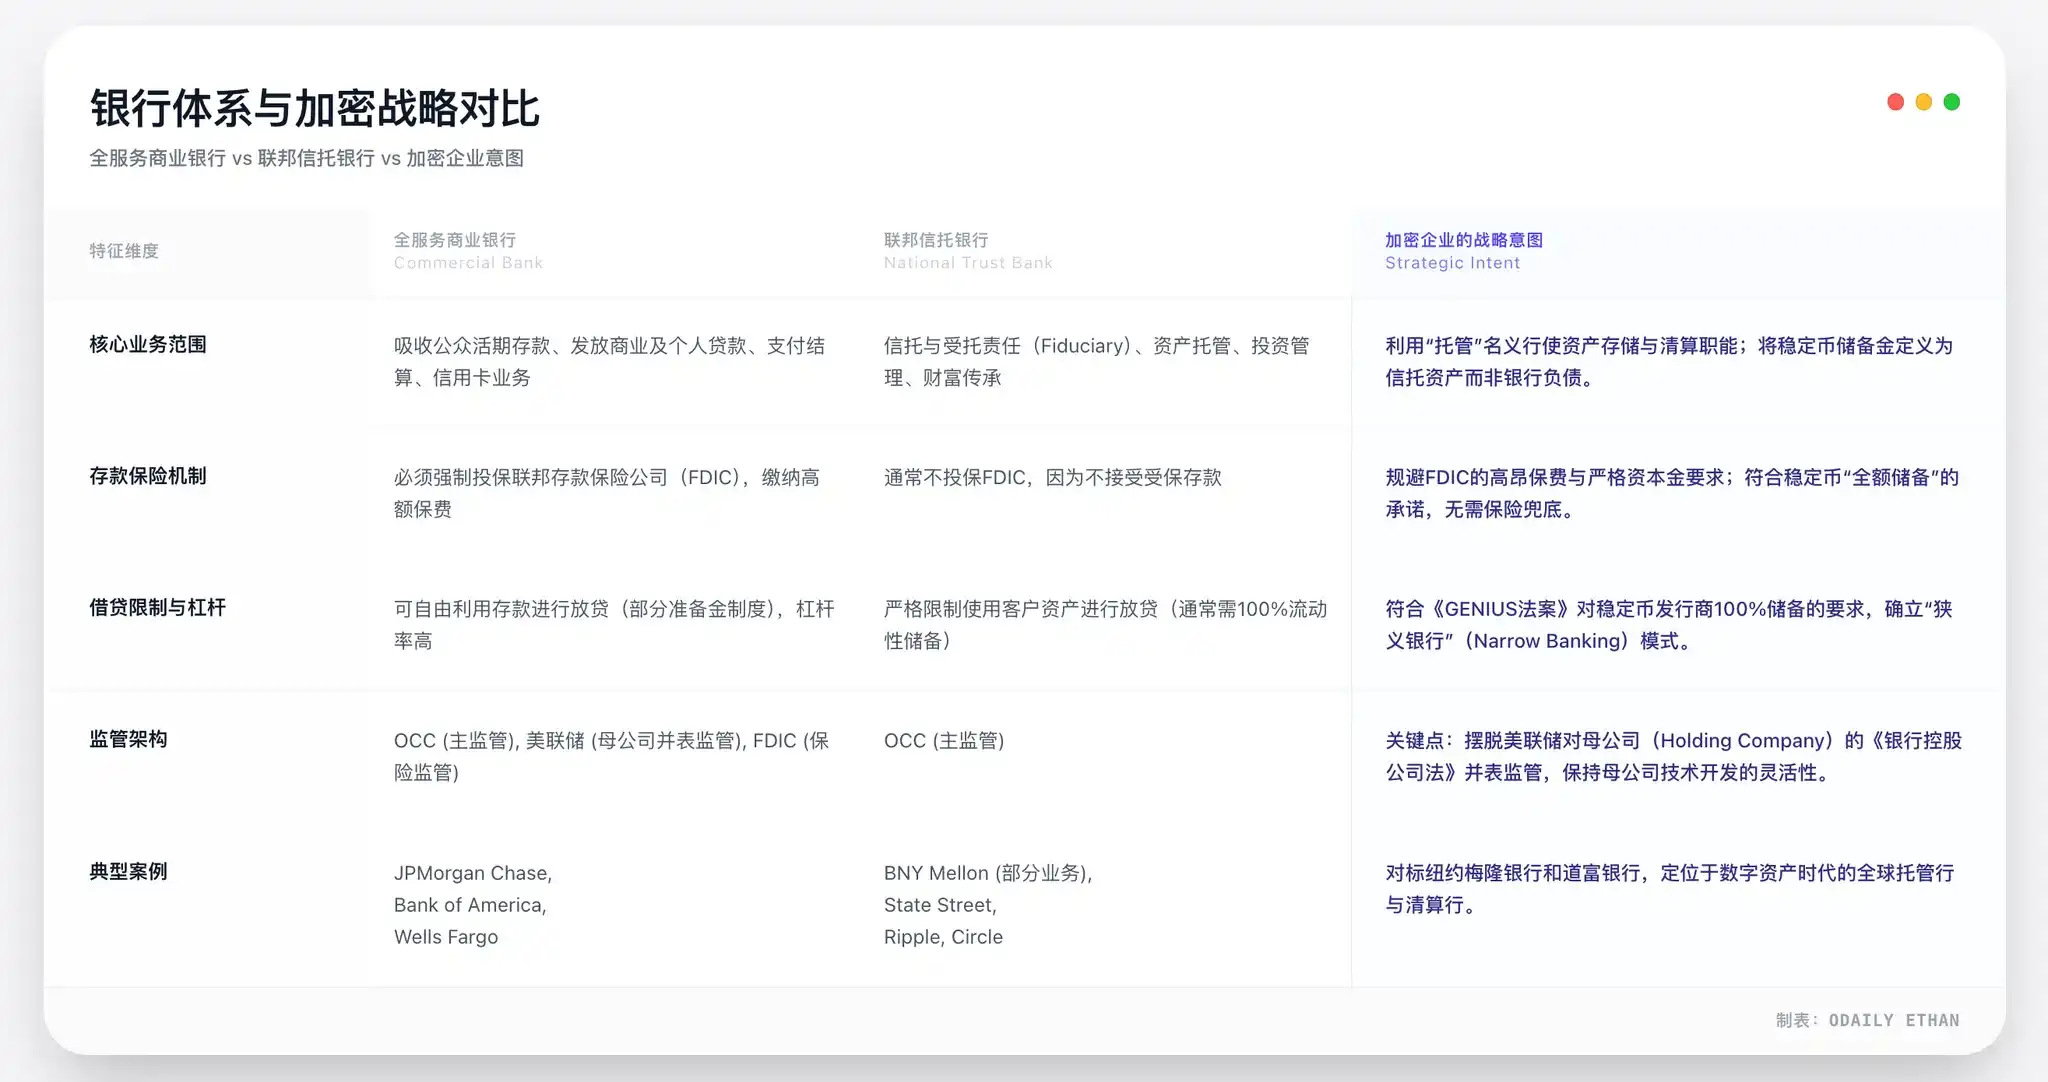
OCC が承認した内容の真の重要性を理解するには、まず誤解されやすい問題を明らかにする必要があります:これは、5 社の暗号通貨企業が従来の意味での「商業銀行のライセンス」を取得したわけではありません。
OCC が承認したのは「国立信託銀行」の資格です。これは、アメリカの銀行システムに長年存在しているが、遺産管理や機関保護などの業務形態に主に従事してきた銀行の特許タイプです。その中心的な価値は「どれだけの業務ができるか」にあるのではなく、規制レベルとインフラの地位にあります。
連邦特許は何を意味するのでしょうか?
アメリカの二重銀行システムでは、金融機関は州政府の監督または連邦政府の監督を選択できます。両者は単純に並列ではなく、コンプライアンスの強度には明確な権限レベルの違いが存在します。米国銀行監督局(OCC)が発行する連邦特許銀行のライセンスは、機関が財務省システムの監督を直接受け、そして「連邦優先権」を享受することを意味し、コンプライアンスおよび運営面で、各州の規制ルールを個別に適合させる必要がなくなります。
この背後にある法的根拠は、1864年の「国立銀行法」にさかのぼります。その後の150年間で、この制度はアメリカが統一された金融市場を形成するための重要な制度ツールでした。暗号企業にとって、このポイントは特に重要です。
今回承認される前に、Circle や Ripple、Paxos に関わらず、アメリカ全土でコンプライアンスを遵守するためには、50の州で別々に通貨送金ライセンス(MTL)を申請する必要がありました。これには、異なる規制方針、コンプライアンス要件、執行規模の「パズル型」システムがありました。これは費用がかさみ、業務拡大の効率を著しく制限していました。
連邦信託銀行に移行することで、監督機関は各州の金融監督機関から OCC に統一されます。企業にとって、これは統一されたコンプライアンス経路、全国展開の証明書、および監督上の信用の構造的向上を意味します。
信託銀行は、「縮小された商業銀行」ではありません
特に強調する必要があるのは、連邦信託銀行が「フル機能の商業銀行」と同等ではないということです。今回承認された5つの機関は、FDIC 保険を受けた公共預金を引き受けることは許可されず、商業ローンを発行することもできません。これは、従来の銀行業界組織(Bank Policy Instituteなど)がこの政策に疑問を呈した主な理由の1つであり、「権利と義務の不均衡」と見なしました。
しかし、暗号企業自体のビジネス構造から見ると、このような制限は非常に適合しているといえます。ステーブルコイン発行業者を例にとると、Circle の USDC または Ripple の RLUSD のいずれも、そのビジネスロジックは 100% の準備資産に基づいています。ステーブルコインは信用拡大を行わず、部分的なリザーブを利用した貸し出しモデルに依存しないため、従来の銀行の「貯蓄と貸付の期間の不一致」によるシステムリスクは存在しません。この前提の下では、FDIC の預金保険を導入することは不要であり、コンプライアンス負担を著しく増加させる可能性があります。
さらに重要なことは、信託銀行のライセンスの核心は信託責任にあります。これは、ライセンスを持つ機関が法的に顧客資産と自己資金を厳格に分離し、顧客の利益を最優先にする必要があることを意味します。これは、FTXが顧客資産を横領した事件を経験した後、暗号通貨業界全体に非常に現実的な意味を持っており、資産の分離がもはや企業の約束ではなく、連邦法下の義務であることを示しています。
「信託銀行」から「支払いノード」へ
この変革の別の深い意味は、規制当局が「信託銀行」の業務範囲を解釈する中で重要な転換点が生じたことです。OCCの責任者であるJonathan Gouldは、新しい連邦銀行参入が「消費者に新しい製品、サービス、および信用資源を提供し、銀行システムが活気に満ち、競争力があり、多様化していることを確認する」と明確に述べました。これは暗号化機関の受け入れに政策的基盤を築きました。
この枠組みの中で、PaxosとBitGoが州レベルの信託から連邦信託銀行への「転換」を完了したことの戦略的な価値は、名目上の変更を遥かに超えています。核心は、OCCの制度が連邦信託銀行に対して重要な権利を与えた点にあります:連邦準備制度の支払いシステムへのアクセスを申請する資格。したがって、彼らの真の目標は「銀行」の称号ではなく、連邦準備銀行の中核的清算システムへのダイレクトアクセスを争うことです。
Paxosの場合、以前からニューヨーク州金融サービス局の厳格な監督下で規制順守の基準となっていましたが、州のライセンスには天然の制約がありました:直接連邦支払いネットワークに組み込むことはできませんでした。OCCの承認文書は、転換後の新しい実体がステーブルコイン、アセットトークン化、およびデジタル資産保管などのビジネスを継続して行うことができることを明確にしています。これは、制度レベルで、ステーブルコインおよびアセットトークン化の発行が合法的な「銀行業務」と見なされることを正式に認めたものです。これは一部の企業だけの突破ではなく、「銀行」の職務範囲を実質的に拡大したものです。
最終的には、これらの機関はFedwireやCHIPSなどの中央銀行支払いシステムに直接接続できるようになり、従来の商業銀行を仲介とする必要がなくなります。「保管された資産の管理者」から「支払いネットワーク内の直接ノード」への昇格は、この規制の転換の中で最も構造的な意味を持つブレークスルーです。
このライセンスの真の価値
連邦信託銀行のライセンスの真の価値は、「銀行」という身分そのものではなく、連邦準備局の清算システムへの直接的なパスを開く可能性があるためです。
これが Ripple CEO Brad Garlinghouse がこの承認を「大きな前進」と呼んだ理由でもあり、一方で伝統的な銀行ロビー団体(BPI)は非常に不安定な態度を示しています。前者にとっては、これは効率性と確実性の向上を意味します。後者にとっては、長年にわたる金融インフラの独占が再分配されていることを意味します。
連邦準備制度直接接続とは何を意味するのか?
これまで、暗号通貨企業は常に米ドルシステムの「周辺層」にありました。Circle が USDC を発行した場合でも、Ripple が国際送金サービスを提供した場合でも、最終決済に米ドルが関わる場合は、すべて商業銀行を仲介として取引を完了する必要がありました。このモデルは金融用語で「代理銀行体制」と呼ばれます。これは形式的には手続きが長くなるだけですが、実質的には業界にとって三つの長年の問題をもたらしています。
まず第一に、生存権の不確実性です。過去数年間、暗号通貨業界は何度も銀行による一方的なサービス終了に直面してきました。代理銀行が撤退すると、暗号企業の法定通貨チャネルは非常に短期間で切断され、業務は停滞します。これが業界で言われる「非銀行化」のリスクです。
次に、コストと効率の問題です。代理銀行モデルは、すべての資金移動が複数の段階の銀行決済を経ることを意味し、各段階で手数料と時間の遅れが発生します。高頻度の支払いやステーブルコインの決済にとって、このような構造は自然には適していません。
三番目は、決済リスクです。伝統的な銀行システムは、一般的に T+1 または T+2 の清算スケジュールを採用しており、資金は移動中に流動性を占有し、銀行の信用リスクにさらされます。2023年のシリコンバレー銀行倒産時、Circle は約 33億ドル USDC の準備金 が一時的に銀行システムに滞在したことがあり、この事件は今日まで業界の警告事例と見なされています。
連邦準備銀行の身元、これが変わったのはこの構造です。制度レベルでは、ライセンスを持つ機関は連邦準備銀行の「メイン口座」を申請する資格を有しています。承認されると、彼らは Fedwire などの連邦レベルの清算ネットワークに直接アクセスし、商業銀行を仲介とせずに米ドルシステム内でリアルタイムで不可逆の最終決済を行うことができます。
これは、資金決済の重要な段階で、Circle、Ripple などの機関が、初めて JPモルガンやシティバンクと同じ「システムレベル」に立っていることを意味します。
極限のコストメリット、限界最適化ではない
メインアカウントが支払いコストを削減するのは構造的であり、限界的ではありません。その核心原則は、直接連携型の米連邦準備制度支払いシステム(Fedwireなど)が従来の代理銀行の多層媒介を完全にバイパスしており、それにより対応する中間費用や追加料金がなくなっていることにあります。
業界の実践と米連邦準備制度の2026年の公表レート構造に基づいて推定することができます。計算の結果、ステーブルコインの発行や機関間支払いなどの高頻度かつ大口シナリオにおいて、この直接連携モデルによって全体の決済コストが約30%〜50%削減される可能性があります。コスト削減の主な要因は、次の2つのレベルから派生しています:
1. 直接的なレートメリット: Fedwireの大口支払いに対する米連邦準備制度の一回の手数料は、商業銀行の電信送金の価格よりもはるかに低いです。
2. 構造の簡素化: 代理銀行プロセスからさまざまな手数料、口座維持手数料、流動性管理コストが除去されています。
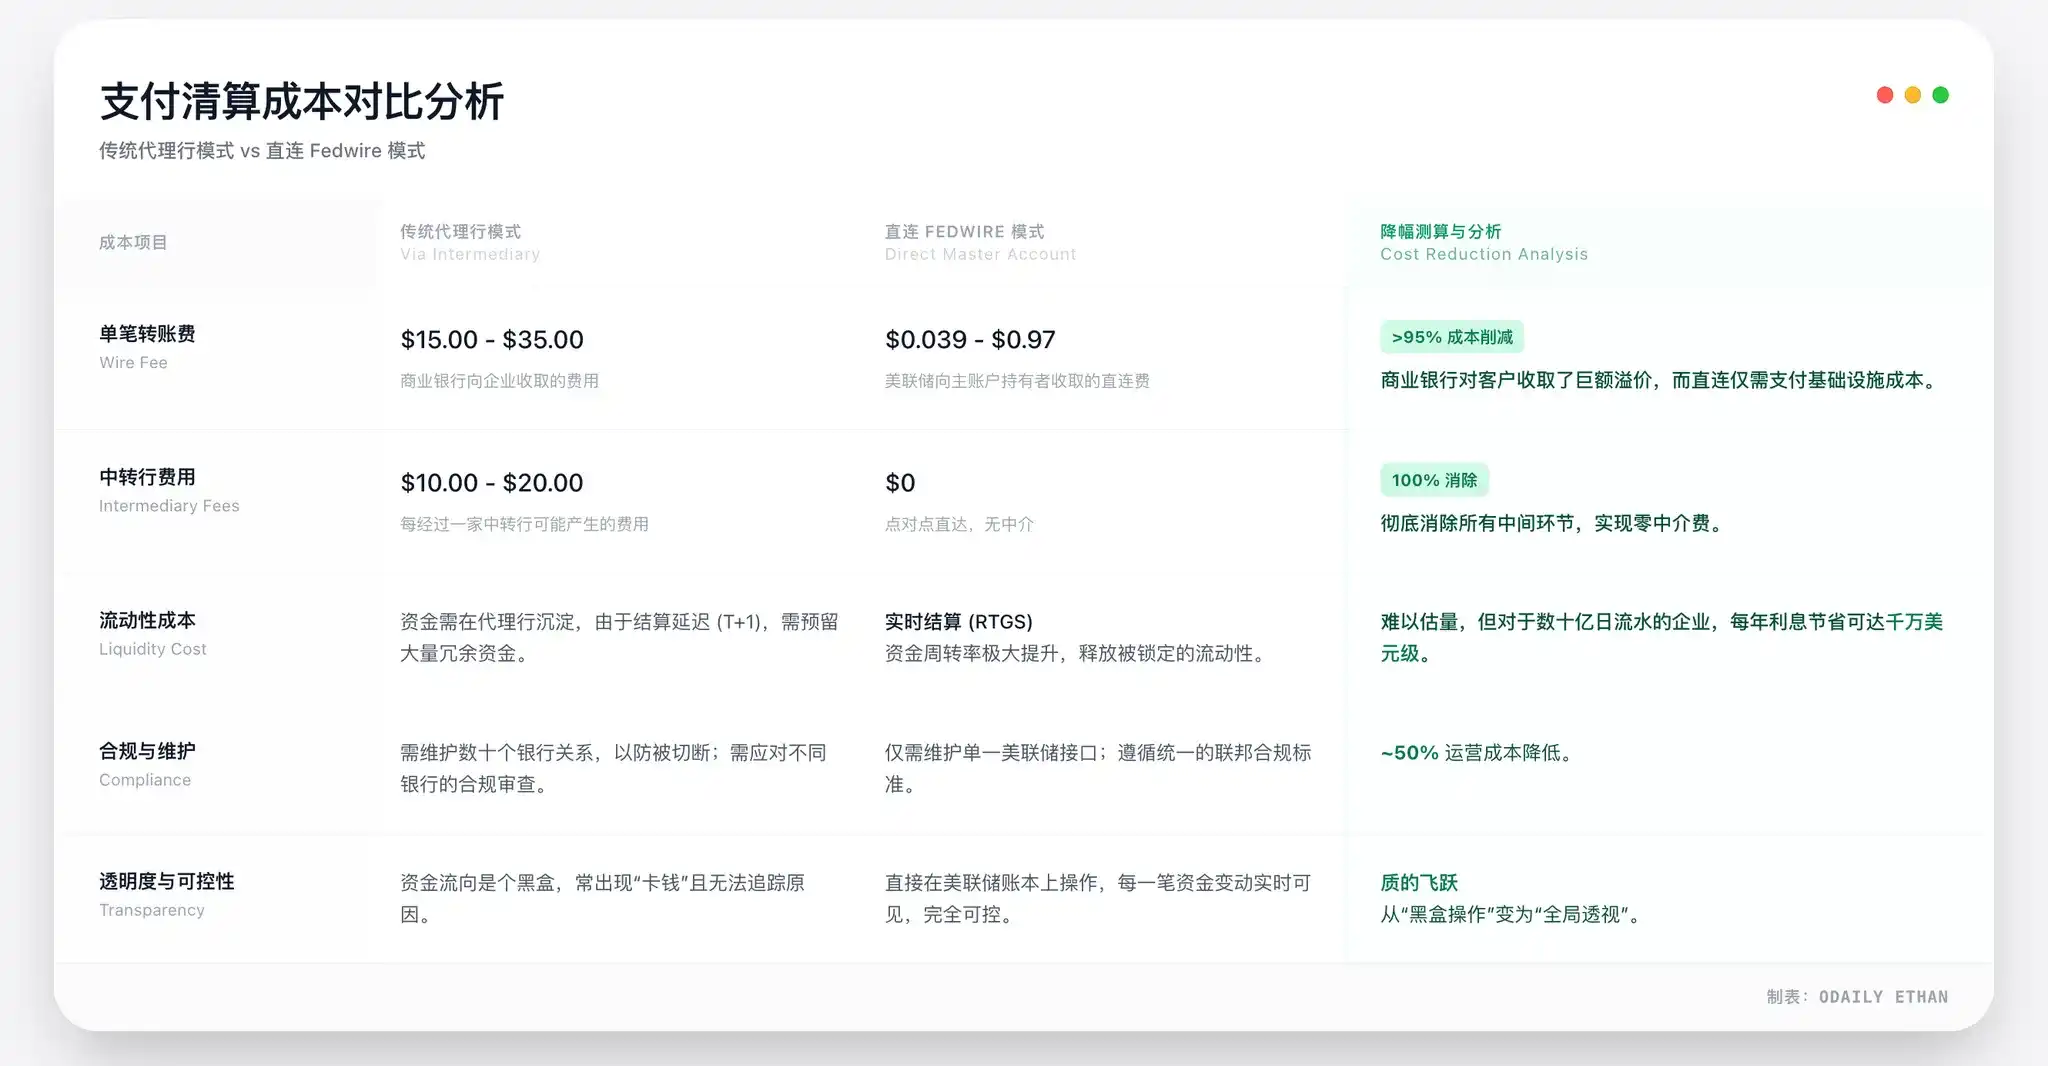
たとえば、Circle を取ると、同社が管理する約800億ドルのUSDCリザーブは、毎日大規模な資金移動に直面しています。直接連携が実現されると、支払いチャネル料のみ支払われるため、年間数十億ドルにも及ぶ節約が可能となります。これは微調整ではなく、ビジネスモデルのレベルでの根本的なコスト再構築です。
したがって、メインアカウント資格の取得によるコストメリットは確実であり、それは直接的にステーブルコイン発行者のレート競争と運用効率における主要な競争上の優位性に変換されます。
ステーブルコインの法的および金融的属性が変化しています
ステーブルコイン発行者が連邦信託銀行として運営する場合、その製品の属性も変化します。古いモデルでは、USDCやRLUSDは、より「テクノロジーカンパニーが発行するデジタル証明書」と似ており、そのセキュリティは主に発行者のガバナンスと協力銀行の堅牢さに依存しています。一方、新しい構造では、ステーブルコインのリザーブはOCC連邦監督下の信託システムに配置され、発行者の自己資産と法的に強制的に分離されています。
これは中央銀行デジタル通貨(CBDC)とは異なり、FDIC保険もありませんが、「100%のフルリザーブ + 連邦規模の監督 + 信託責任」の組み合わせにより、その信用格付けはほとんどのオフショアステーブルコイン製品よりも明らかに高くなっています。
より現実的な影響は支払い面にあります。たとえば、Rippleを取ると、そのODL(オンデマンド・リキッド)製品は長らく銀行の営業時間や法定通貨チャネルのオープンペースに制限を受けていました。一旦連邦決済システムに入ると、法定通貨とチェーン上資産の切り替えは時間制約を受けず、クロスボーダー決済の連続性と確実性が大幅に向上します。
市場の反応はむしろより理性的
この進展は業界にとって画期的なものと見なされていますが、市場の反応は激しい波乱を見せませんでした。XRPやUSDC関連資産の価格変動は比較的限定されています。しかし、これはライセンスの価値が過小評価されていることを意味するのではなく、むしろ市場はそれを短期的な取引対象ではなく、長期的な制度変化と見なしている可能性が高いことを示しています。
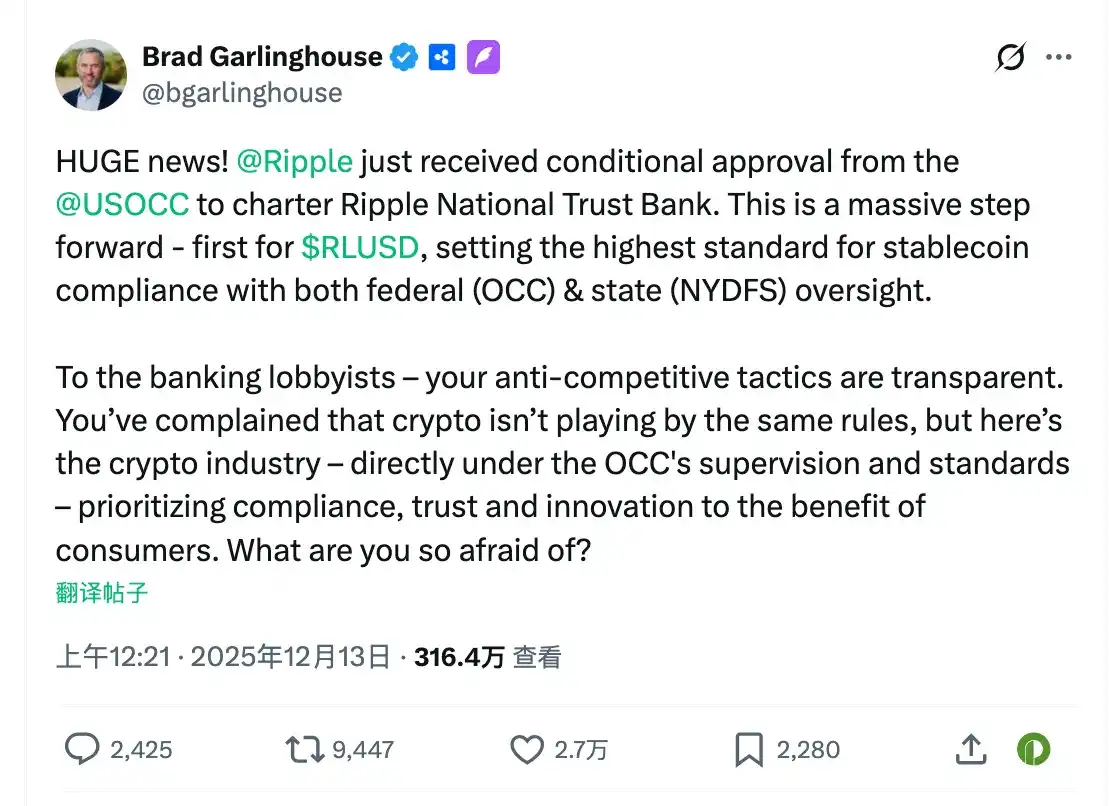
RippleのCEOブラッド・ガーリンハウスは、この進展を「ステーブルコインの規制遵守への最高基準」と定義しています。彼はRLUSDが現在、連邦(OCC)および州レベル(NYDFS)の二重規制下にあることを強調しました。さらに、彼は伝統的な銀行のロビー団体に直接「砲火」を浴びせました。「あなたたちの反競争的手段は露呈されました。あなたたちは暗号業界がルールを守らないと文句を言っていましたが、今では私たちはOCCの直接的な監督基準の下にいます。あなたたちは一体何を恐れているのですか?」
一方、Circleも関連声明で、国立信託銀行の特許権が機関の信頼を根本的に再構築し、発行元がより責任あるデジタル資産の保管サービスを機関顧客に提供できるようにすると指摘しています。
両者の声明は同じ結論に達しています:「銀行にサービスを受ける」という考えから「銀行の一部となる」という考えへと進んでおり、暗号金融は新たな段階に入ろうとしています。そして、連邦信託銀行のライセンスは、ただの許可だけでなく、規制上の不確実性から様子見していた機関資本に対し、暗号市場への安全な経路を築いています。
トランプ時代の「黄金時代」と《GENIUS法案》
3〜4年前にさかのぼると、暗号企業が2025年末までに「銀行」の身分を認められるとは想像しにくい状況でした。この転機をもたらしたのは技術革新ではなく、政治と規制環境の根本的な変化でした。
トランプ政権の回帰と《GENIUS法案》の施行は、暗号金融が連邦体制にアクセスする道を開いたと言えます。
「銀行を超えた化」から制度への受容
バイデン政権時代、暗号業界は長らく厳格な規制と高い不確実性の環境にありました。特に2022年のFTX倒産後、規制の基調は「リスク分離」に変わり、銀行システムは暗号関連事業から遠ざけられるようになりました。
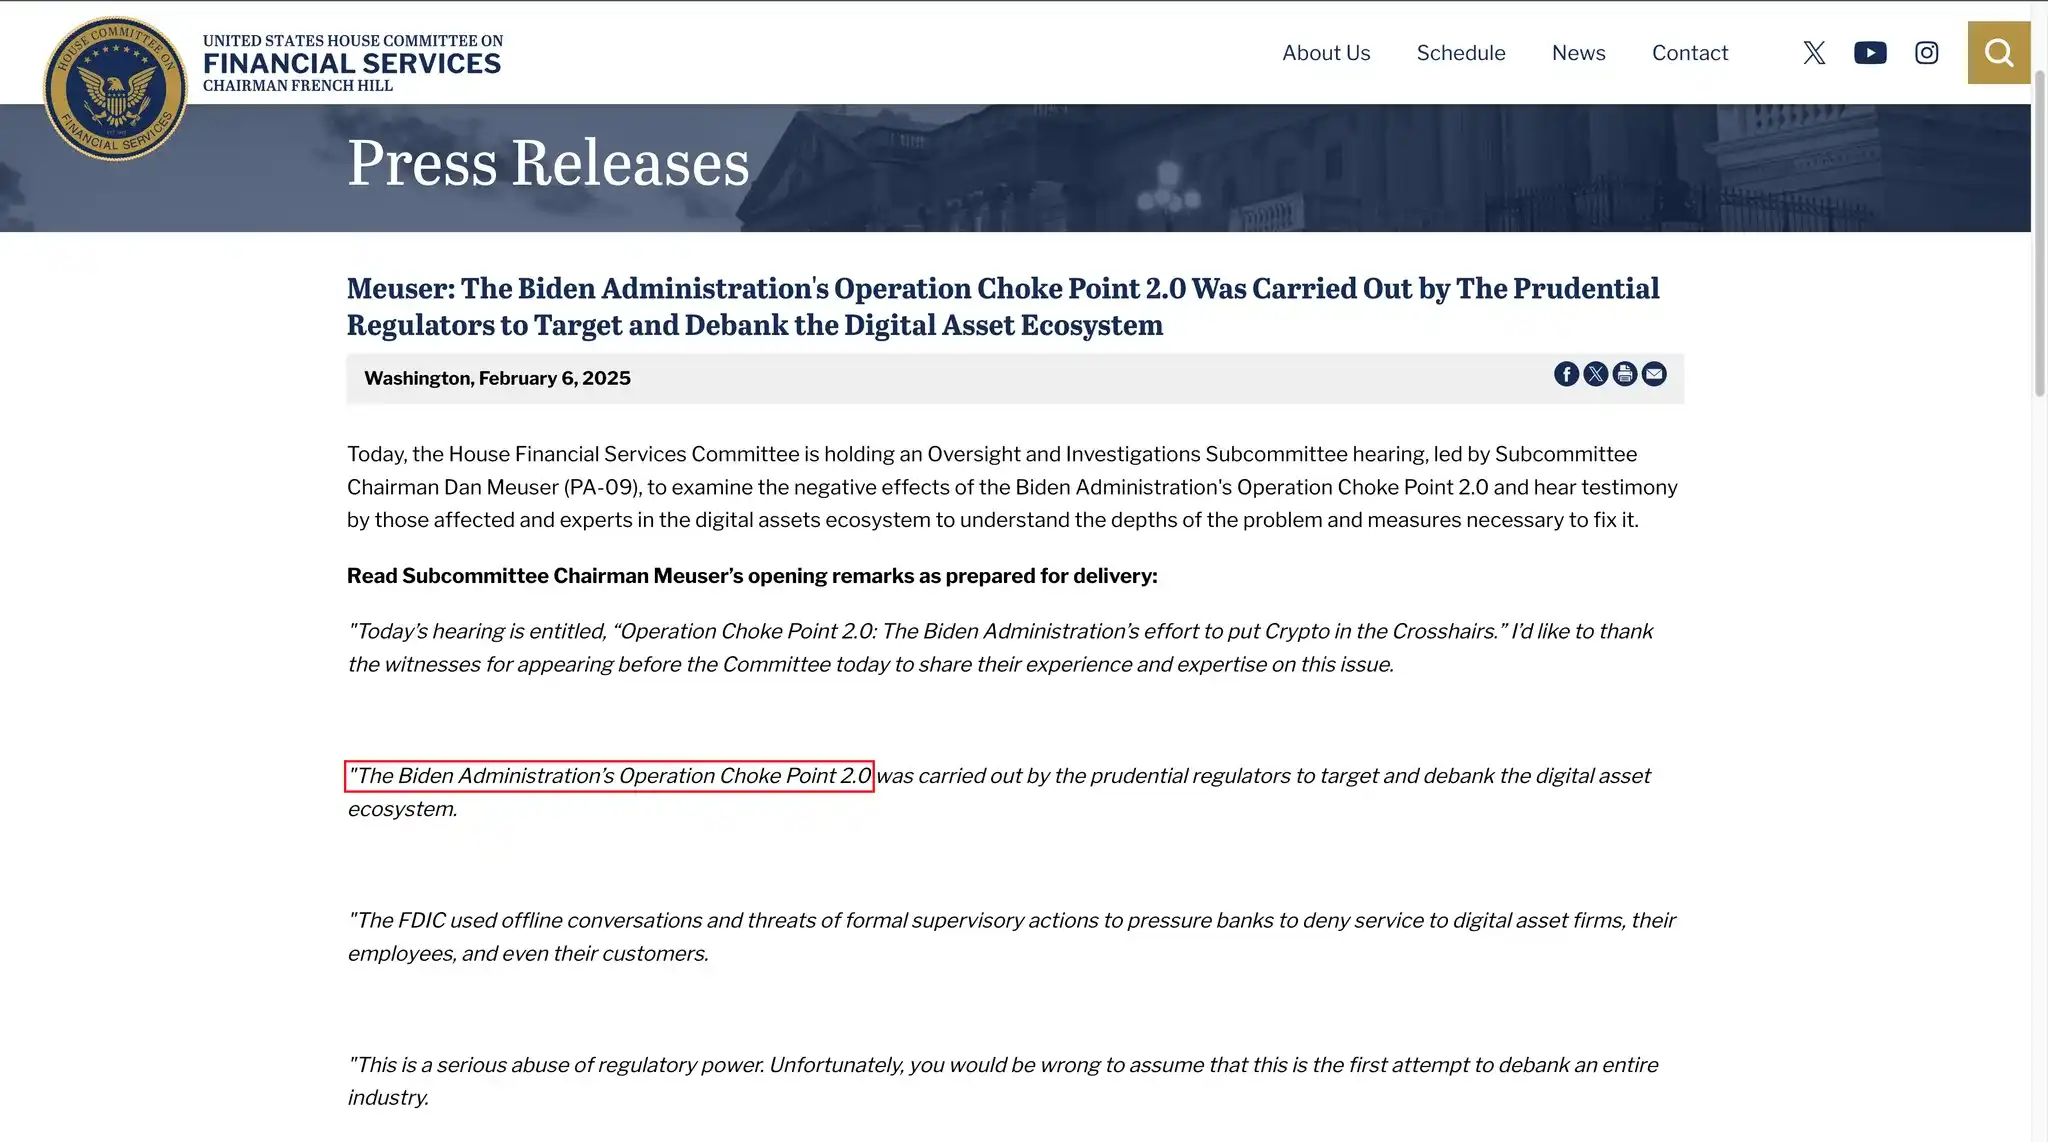
この段階は業界内では「銀行を超えた化」と呼ばれ、一部の議員からは「Operation Choke Point 2.0」と形容されています。下院金融サービス委員会の後続調査によると、複数の銀行が非公式の規制圧力の下、暗号企業との提携を断ち切りました。Silvergate BankとSignature Bankの連続撤退は、この傾向の集中的な表れでした。
当時の規制ロジックは非常に明確でした:暗号通貨リスクを規制する手間よりも、銀行システムの外に隔離する方がマシだ。
このロジックは2025年に根本的に逆転しました。
トランプは選挙戦中、何度も暗号通貨業界を公然と支持し、「アメリカを『グローバル暗号通貨イノベーションセンター』にする」と強調しました。再就任後、暗号資産は単なるリスク源としてではなく、より広い金融および戦略的考慮に組み込まれるようになりました。
重要な変化は、ステーブルコインが米ドルシステムの拡張ツールと見なされるようになりました。『GENIUS法案』が署名された日、ホワイトハウスは、規制された米ドルステーブルコインが米国債需要の拡大に貢献し、デジタル時代において米ドルの国際的地位を強化するのに役立つと明確に述べました。これにより、ステーブルコイン発行者の米国内での役割が実質的に再定義されました。
『GENIUS法案』の制度的役割
2025年7月、トランプは『GENIUS法案』に署名しました。この法案の意義は、ステーブルコインおよび関連機関に対して初めて明確な法的身分を連邦レベルで確立したことにあります。法案は、非銀行機関が条件を満たした場合、連邦規制を受け入れる「準拠支払型ステーブルコイン発行者」として活動できることを明確に認めました。これにより、Circle、Paxosなどの元々銀行システムの外にあった企業が、連邦の枠組みに参入する制度的入口が提供されました。
さらに重要なのは、法案が準備資産に対して厳格な要件を設けたことです:ステーブルコインは米ドル現金または短期米国債などの高流動性資産によって100%裏付けされなければなりません。これにより、アルゴリズムステーブルコインや高リスクアセットの配置が排除され、信託銀行モデルの「預金を引き受けず、貸し出しを行わない」方針と大きく一致しました。
さらに、法案はステーブルコイン保有者の優先償還権を確立しました。発行機関が破産した場合でも、関連する準備資産はステーブルコインの償還に優先的に使用される必要があります。この規定により、「モラルハザード」への規制当局の懸念が大幅に低減し、機関レベルでのステーブルコインの信頼性が向上しました。
この枠組みの下、OCCは暗号企業に連邦信託銀行ライセンスを発行し、合法的に行動することが自然なものとなりました。
伝統金融の防御と将来の課題
暗号通貨業界にとって、これは制度的な突破口を迎えるのが遅すぎた戦いでしたが、ウォール街の既得利益者にとっては、必ずしも歓迎されるものではなく、むしろ反撃しなければならない領土侵略のようでした。 OCCが5つの暗号企業を連邦信託銀行に転換することを承認したが、これにより一斉に称賛を受けたわけではありません。むしろ、銀行政策研究所(Bank Policy Institute、BPI)を代表とする伝統的銀行業界の連合による激しい防衛反応を引き起こしました。この「新旧銀行」の戦いは始まったばかりです。
BPI の激しい反撃:3つの主要な非難
BPI は JP モルガン、バンク・オブ・アメリカ、シティグループなどの巨大企業の利益を代表しています。 OCC が決定を発表した直後、そのトップは監督哲学の根本的な対立を指摘する鋭い疑問を投げかけました。
まず、それは「偽装した規制引き抜き」に関するものです。BPI は、これらの暗号機関が「信託」ライセンスを申請していることは、その実態が支払いやクリアリングなどの銀行の中核業務を実際に行っており、その重要性が多くの中規模商業銀行を上回ると指摘しています。
そのため、信託ライセンスを通じて、親会社(例:Circle Internet Financial など)は「銀行持株会社」として受け入れる必要のある連邦準備制度理事会(FRB)の連結監督を回避しています。これは、規制当局が親会社のソフトウェア開発や対外投資を審査する権限がないことを意味します。—親会社のコードの脆弱性により銀行資産が損失した場合、これは規制上の盲点において巨大なリスクを生むでしょう。
次に、「銀行と企業の分離」の神聖な原則への侵害です。 BPI は、Ripple、Circle などのテクノロジー企業が銀行を所有することを許可することは、実質的には産業巨人が銀行資金を利用して資金提供するのを防ぐ防火壁を破壊すると警告しています。従来の銀行が不満を持つのは公正でない競争です:テクノロジー企業は、ソーシャルネットワークやデータフローでの独占的優位性を活用して銀行を追いやりますが、従来の銀行が果たさなければならないコミュニティ再投資(CRA)の義務を果たす必要はありません。
最後に、システミック・リスクとセーフティネットの不足に関する懸念があります。これらの新しい型の信託銀行は FDIC によるバックアップ保険を持っていないため、ステーブルコインがアンカーを外れる恐慌が市場に広がると、従来の預金保険制度は緩衝材として機能しません。 BPI は、この保護のない流動性枯渇が迅速に拡大し、2008年のようなシステミック・クライシスに発展する可能性があると主張しています。
米国連邦準備制度の「最後の関門」
OCC がライセンスを発行したとしても、すべてが順調に進むわけではありません。これら5つの新しい「連邦信託銀行」にとって、米国連邦支払システムにアクセスするための最後であり、最も重要な障壁—主口座の開設権—は依然として米国連邦準備制度にしっかりと握りしめられています。
たとえ OCC が彼らの銀行の地位を承認していても、米国の二重銀行制度の下では、連邦準備制度は独自の裁量権を持っています。以前、ワイオミング州の暗号銀行 Custodia Bank は、米国連邦準備制度が主口座の開設を拒否したことに抗議して長い訴訟を起こしました。この前例は、ライセンスを取得しても実際に Fedwire に接続するまでに、非常に大きな隔たりがあることを示しています。
これはまた、伝統的な銀行業界(BPI)のロビー活動の次の主要な戦場です。 OCC がライセンスを発行することを阻止できない以上、伝統的な銀行業界は必然的に連邦準備制度に圧力をかけ、これらの機関が主口座を承認する際に非常に高い障壁を設定するよう要求するでしょう。— 例えば、これらの機関がその反マネーロンダリング(AML)能力が JP モルガン・チェースなどの巨大銀行と同じレベルであることを証明しなければならないか、あるいは親会社が追加の資本保証を提供することを要求するかもしれません。
Ripple と Circle にとって、このゲームはまだ後半戦に入ったばかりです:ライセンスを取得しても連邦準備制度の主口座を開設できない場合、彼らは依然として代理店モデルを通じてのみ運営することになり、この「国民銀行」の看板価値は大きく下がります。
結論:将来、規制はゲームの全てではありません
予想されるのは、将来、この暗号銀行に関するゲームは、明らかにライセンスのレベルで止まることはないだろうということです。
一方、州の規制当局の姿勢にはまだ不確実性があります。ニューヨーク州金融サービス局(NYDFS)を代表とする強力な州監督者は、長らく暗号規制で主導的な役割を果たしてきました。 連邦の優先権が拡大する中で、州の規制権限が削減される可能性があり、新たな法的論争が引き起こされるかもしれません。
もう一方、 「GENIUS法」 が発効されていますが、多くの実装細則がまだ規制機関によって策定される必要があります。資本要件、リスク分離、サイバーセキュリティ基準など、具体的な規則は、今後しばらくの間政策の焦点となるでしょう。異なる利害関係者のゲームは、これらの技術的な条項で展開される可能性が非常に高いです。
さらに、市場の変化も注視する価値があります。 暗号機関が銀行ステータスを取得すると、それらは従来の金融機関との提携先となる可能性があり、また M&A の潜在的な標的となる可能性もあります。 伝統的な銀行が暗号機関を買収することで技術力を補い、または暗号企業が銀行業界に逆襲することで、金融の地図が構造的に変化する可能性があります。
確かなことは、OCC のこの承認は論争の終点ではなく、新たな始まりです。 暗号金融はすでに体制の内部に入っていますが、イノベーション、安定性、競争のバランスを見つける方法は、今後数年間、アメリカの金融規制当局が答えなければならない問題となります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事