ヘッジファンド2025年のリアルタイムダッシュボード:成功した取引と失敗した取引は何でしたか?
原文タイトル:Fisher8 Capital 2025 年度回顧
原文出典:フィッシャー8 キャピタル
原文翻訳:アズマ,Odaily 星球日報
編者注:2025 年は過去のものとなりました。新年が始まると、多くの VC が 2025 年の振り返りおよび 2026 年の予測を公開して競っていますが、自らのビジネスモデルに基づき、VC はしばしばプライマリ市場の視点に重点を置き、セカンダリ市場に焦点を当てた一般投資家向けのガイダンスはそれほど強くありません。しかし、トップティアの流動性ファンドである Fisher8 Capital のこの回顧と準備内容は少し異なり、2025 年における成功と失敗のセカンダリ取引を詳細に記録すると共に、2026 年の市場動向についてよりセカンダリに傾斜した考えを示しています。
以下は Fisher8 Capital のオリジナルコンテンツを、Odaily 星球日報が翻訳したものです。
概要
2025 年はほとんどの流動性ファンドにとって非常に困難な年であり、資本の回転が非常に激しく、暗号資産が全体として伝統的資産を上回らなかった特徴がありました。 Fisher8 Capital は主要資産およびオンチェーン資産で一定の成果を収めましたが、いくつかの長期テーマ(例:AI、DePIN など)に対する強い信念を持っていたため、新興セグメントでのパフォーマンスが低調だったため、当社は関連ポジションを大きなリトリートの中で保有し続けることを選択しました。
結果として、Fisher8 Capital は年率 16.7% の収益率で 2025 年を締めくくりました。 当社は、この高度に波乱の多い年において蓄積した規律と洞察力に自信を持っており、将来も市場を上回り続けるであろうと考えています。ただし、リスク調整の観点から見ると、初めにそのお金を保育園に投資した方が良かったかもしれません(註:これはミネソタ州の保育園スキャンダルを風刺しています)。
取引記録
当社の 2025 年の最良取引操作は次のとおりです。
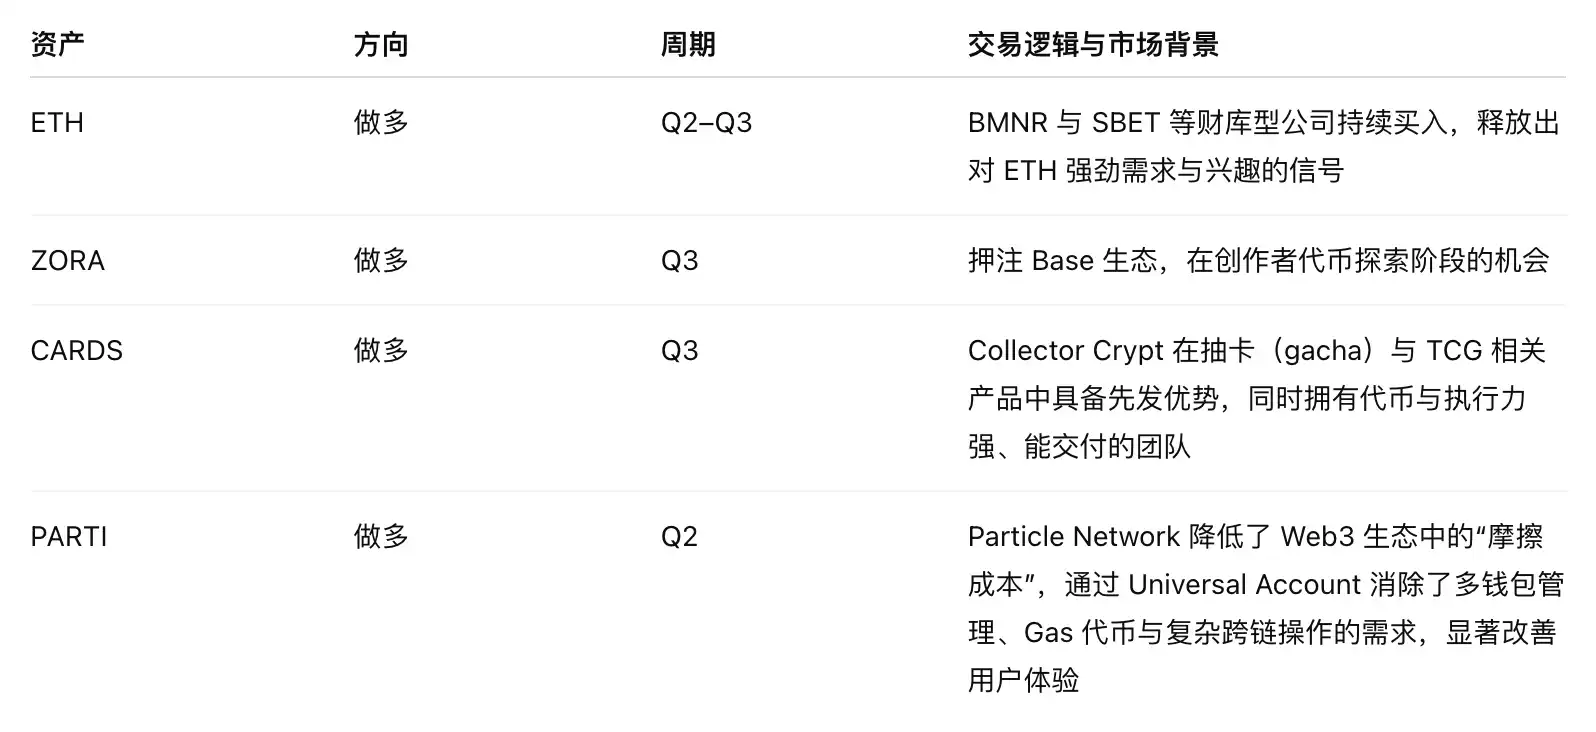
最悪の取引操作はこれらです。

2025 マーケットレビュー
トランプと暗号市場の明確な関連性
2024年の大統領選挙前、市場は一般的に、トランプ氏が当選すれば、暗号通貨の規制環境と評価規模が大きく転換すると予想していました。関連する期待は次のとおりです:
・ 「執行による監督」の規制方式の終了;
・ ステーブルコインへの明確な支持;
・ 「戦略的ビットコイン準備」の構築の探索;
・ そして、トランプ氏に関連するプロジェクトである World Liberty Financial(WLFI) のようなプロジェクトの2024年9月の立ち上げ;
これらの要因が結集し、暗号資産はより幅広い「トランプ取引」において、ベータ係数が最も高い形で表現され、選挙結果が発表される前に大きな政策楽観主義が価格に織り込まれました。
しかし、この楽観主義が後退し始めると、トランプ取引全体が逆転しました。この現象は、暗号資産だけでなく、トランプ氏に密接に関連する株式にも表れており、たとえばDJTといった株価は選挙前にピークに達し、その後急激に落ち込みました。選挙後の環境は暗号通貨業界にとってより友好的な政策声明が確認されたものの、市場は法的および規制上の推進の慣性、および一連の分散的で漸進的な政策の成果に直面し、トランプ概念資産に対する全体的なリスクオフセットが難しかった。
さらに、トランプ氏自身がWLFIとの関係およびTRUMPの登場を通じて、暗号通貨業界と直接的な経済的露出を持つようになりました。これは市場の懸念を増大させました―暗号資産はある程度トランプ個人の人気を巡って金融化され、それにより「知覚リスク」が導入された―彼の政治的資本が低下すれば、関連資産価格に直接的に転換される可能性がある。
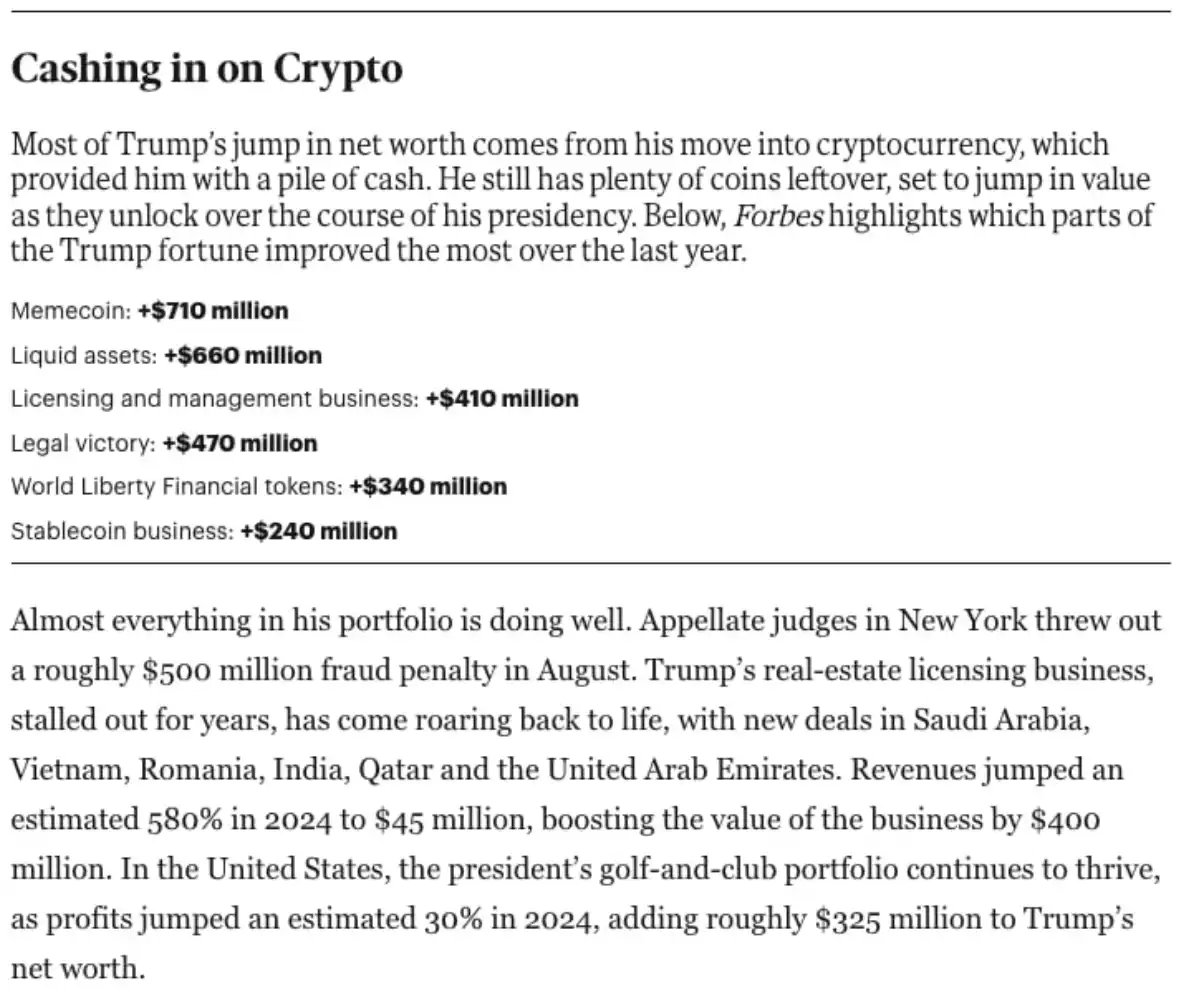
Forbes によると、大統領任期中にトランプ氏の純資産は1年で30億ドル増加しました。
これらの懸念は一定の根拠があるかもしれませんが、長期的な政策の実施や個人の魅力に基づく需要の依存の低下を通じて、これらの問題は完全に緩和できます。特に、2025年8月に署名された「オルタナティブ資産投資の普及に関する行政命令」により、401(k) 退職金制度の運用者はデジタル資産を投資ポートフォリオに含めることが認められました。この命令は配置を義務付けるものではありませんが、法的および声望に関する障壁を大幅に低下させ、暗号通貨を一種のスペキュレイティブな周辺資産から、少なくとも長期資本プールで許容される資産に再配置しました。
この変革の真の意味は、短期的に多額の資金流入が直ちに起こるかどうかではなく、市場の需要構造の変化にあります。退職金に関連する長期資本が含まれる可能性が高まることで、暗号市場は単なる供給によって駆動される半減期サイクルから、政策調整による需要サイクルへ移行し始め、その特徴はより長期的でより粘着性のある資本となります。規模化された採用でさえ、価格の均衡レベルを引き上げ、過去のサイクルの50〜80%の深刻な回落に比べて、下降のボラティリティを縮小する可能性があります。
「リスク選好」トレーディングレンジの狭小化
「リスク選好」トレーディングの内容はますます複雑になっています。以前のサイクルとは異なり、リスク選好が回復する段階では、スペキュレーション資本がミームやロングテール資産に大量に流入し、2025年にはベータ資産間の収益の分化が著しくなります。BTCが10月初めに歴史的な最高値を記録した際、ミームのパフォーマンスが比較的地味だったという事実は、この点を非常に明確に示しています。
その代わりに、投資家は資金をより小さな暗号資産サブセットに集中配置し始め、たとえば暗号化されたリスクを持つ「株式化資産」(DAT、CEX、基金)、市場予測、または明確な価値捕捉メカニズムを持つトークンなどといったものです。投資家は一部のモーメンタムを追い、迅速にリターンを獲得し、流動性を次のナラティブにローリングしていきます。2025年には、ナラティブサイクルが短縮され、取引の期間が過去のサイクルよりも短くなりました。
この環境では、大きなリターンを得るために通貨を長期保有するという考えは、ほとんど幻影になりました。機関資金の収束を受けるBTC、ETH、SOLなどの主要トークン以外は、しばしば注目されるナラティブ活動の際にのみ価値が上昇します。それがナラティブが衰えると、流動性は枯渇し、価格は元に戻ります。リスク選好トレードの幅が狭まったことは、山寨币の寿命を延ばすのではなく、資本の試験、搾取、そして新しいナラティブを捨てるリズムを加速させました。これは、〜真に長期的な暗号投資は、依然として非常に少数の資産に集中しているという判断を一層強化しました。
デジタルアセットトレジャリー(DAT)の拡大
デジタルアセットトレジャリー(Digital Asset Treasuries、DAT)の台頭は、マイクロストラテジーの成功パスを複製しようとする新しい資本形成メカニズムを導入しました。DATは、上場企業が資金を調達し、直接暗号資産に配置できるようにすることで、内在的な暗号敞口代理を形成し、山寨币ETFがまだ承認されていない状況下で、規制上の空白地帯を迂回します。
このような構造が急速に普及するにつれ、市場では迅速にバブル化の傾向が現れました。多くの新しいプロジェクトが自身をあるシットコインの「DAT」として包装しようと競い合いましたが、その資産には実在する持続的な需要が存在しないにもかかわらずです。
多くのシットコイン DAT が採用している資本構造は、我々が略奪的な構造に分類しています。具体的には、このような構造は頻繁に、トークンを物品で出資し、株式を受け取る金融工学の操作を介して行われ、新しい参加者を導入しつつ脱退可能な流動性を作り出すことを目的としており、非常に低コストで、非常に有利なロックアップ条件のプライベートセールに補完されます。
これらのメカニズムにより、関係者は非常に限定されたバイドプレッシャーの中で大量の売りを実行でき、小売投資家は株式市場とトークン市場の両方で急速に価値を吸い上げられます。このようなスケールの不一致は、一部の積極的な DAT プランで特に顕著であり、一部の企業は募集しようとする資金規模が、公開市場での時価総額をはるかに上回ることを試みました。
2026年の投資トレンド
結論1:非対称リターンはアプリケーション層で発生する
新しい世代のシットコイン Layer1 が享受してきた「通貨プレミアム時代」は終焉を迎えています。過去には、このプレミアムは主に「ファットプロトコルの理論(Fat Protocol Thesis)」と「マネー性(Moneyness)」の語りによって支持されており、インフラストラクチャが不均衡に価値を捕捉し、そのトークンが最終的にはグローバルな価値保存資産に進化すると考えられていました。
しかし、市場は既に BTC、ETH、SOL などの主要資産やステーブルコインを中心に、この通貨機能の統合を達成しており、新しい Layer1 の「マネー性」の想像空間は完全に切り離されています。
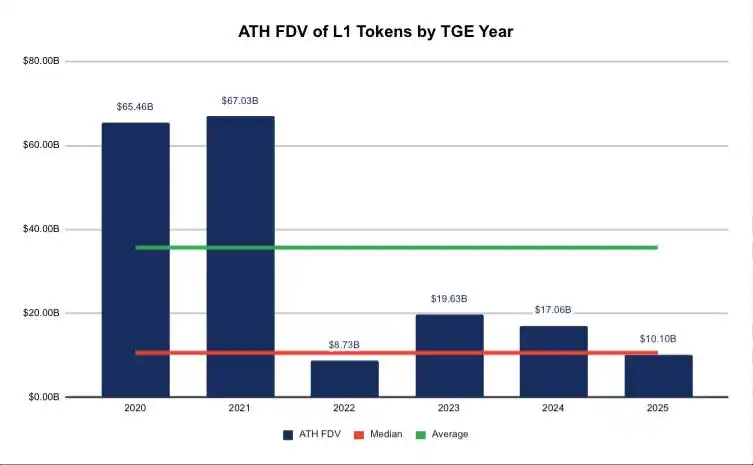
各年の TGE での Layer1 トークンの過去最高完全希釈時価総額(ATH FDV)の統計。
「マネー性」のモートを失ったことで、かつて新しいパブリックチェーンが数十億ドルの評価を獲得していた社会的コンセンサスが崩壊しています。2020年以降、シットコイン Layer1 の過去最高 FDV は明確な構造的な下降トレンドを示し、通貨プレミアムが持続的に侵食されていることを強く示唆しています。
また、現在も残っている評価の「底」は、大部分が人為的に生み出されています。過去数年にわたり、多くの Layer1 は固定価格の ICO を通じてまたはチームが初期価格を設定した CEX で直接リスティングされるなどの方法で立ち上げられてきました。これらの資産が上場時に本当の価格発見を受け入れることが求められた場合、その評価は過去の歴史的平均水準にはまず達しないと考えています。
この評価の暴落トレンドは、既存のパブリックチェーンの慣性利点によってさらに拡大されています。成熟したエコシステムはすでに多くの「粘着アプリ」を持ち、ユーザーをしっかりと保持しており、新興の Layer1 には非常に高い進入障壁が存在しています。
データから見ると、2022年以降、DEX 取引量の約70–80% と TVL は常に3つのチェーンに集中しています。そのうち、イーサリアムは常に一定の位置を占めており、残りの2つの位置は異なる周期で交代しています。新規参入者にとって、この寡占構造を打破することはほぼ逆風となります。歴史的経験から考えると、ほとんどのプロジェクトは最終的には長期的なポジションを獲得できないことが多いです。
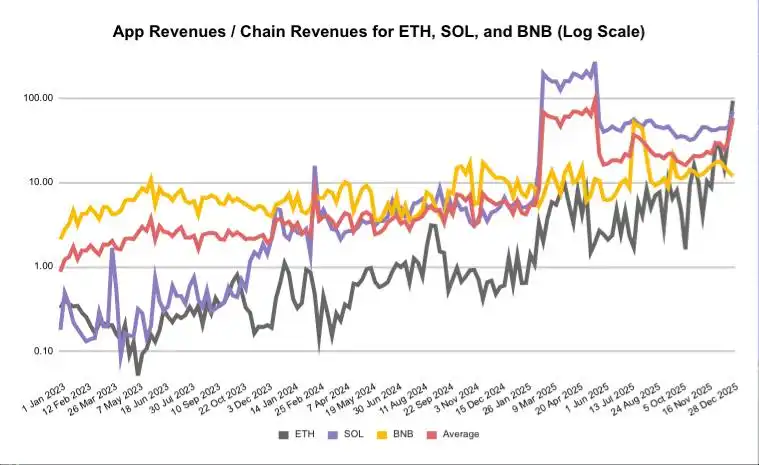
ETH、SOL、BNB のアプリケーション収入 / チェーンレイヤー収入の比較。
私たちは、アプリケーショントークンの再評価が既に始まっており、その主なドライバーはLayer1トークンとアンダーライイングアプリケーションの間の価値捕捉能力の著しい逸脱から来ています。上の図のように、過去2年間で、アプリケーション層の収入とインフラ収入は明らかに分離しています:ETH と SOL エコシステム内のアプリケーション収入は200–300倍に増加しました。
しかし、アプリケーションの時価総額は依然として所属するL1の時価総額の一部にすぎません。市場が徐々に成熟するにつれ、このような不一致は、過大評価されたインフラ資産から実際の収入を持つアプリケーションに資本がローテーションすることで修正されると予想されます。
結論2:中期選挙が高い波乱環境を形作るでしょう
トランプ政権の現在の政策焦点は、2026年の中間選挙での勝利を確保することに明らかに置かれており、全体として、政策は短期的な経済活力をサポートするように設計されています。《One Big Beautiful Bill Act(OBBBA)》は赤字財政で需要を牽引し、インフレ再拡張の出現確率を増やしています。デジタル資産にとって、この財政的拡張はビットコインなどのハードアセットにとってプラスであり、再び究極的な「希少性ヘッジツール」となっています。
同時に、この財政的拡張は、電力網の容量や製造業の生産力など、一部の分野で供給側の制約に直面する可能性が非常に高いです。これらのボトルネックは、関連する業界の投資コストと賃金水準にインフレ圧力をもたらし、全体としては関税の正常化や AI による生産性向上などの構造的ディスインフレ力によって抑制されています。
このようにして形成されるマクロ環境の特徴は、名目成長が高い傾向にある一方、波乱性も同時に上昇し、市場は定期的にインフレリスクを再評価します。このようなテンションは、波乱率を構造的に押し上げるでしょう。市場は「再びインフレ楽観主義」と「インフレ再浮上」の懸念の間を繰り返し、特に経済データが需要不足ではなく生産能力の制約を段階的に露呈する背景では、ますます揺れ動く可能性があります。
重要なマクロ環境要因に加えて、中間選挙サイクルが政治リスクプレミアムを引き上げる傾向がある歴史的な法則も存在します。投資家は通常、選挙前に政策の不確実性に対処するためにより高いリスクプレミアムを要求します。この構図の背後には明確な政治的動機があり、中間選挙サイクルでは財政赤字が受け入れられ、さらに拡大する可能性があります。また、連邦準備制度のリーダーシップ層が鳩派に傾く場合、リスク資産にはより緩和的な流動性環境が提供されることになります。
この組み合わせは短期的にはより大きな波乱を意味しますが、長期的には、OBBBAの影響と暗号通貨法の持続的な推進により、2026年はデジタル資産にとって建設的な年であると考えられますが、その過程はより険しいものになるでしょう。
結論3:選択的パワーアップ、K字分化を形作るトークン経済
暗号市場は一律の資本配分から脱却し、選択に基づいたK字型経済の容赦のない構造化期に突入しています。水準が上がる、全般的な上昇の時代は終わりました。市場は無差別な投機物語から、プロトコルレベルとトークン保有者との真の利益調整により焦点を移しています。
この変革の核心は、「株式-トークン分割(Equity-Token Split)」モデルに対する市場の全面的な否定です。この構造は元々ゲンスラー時代の規制圧力に対処するために設計されましたが、その実行可能性の不明瞭さは常に大きなリスク要因でした。このモデルでは、インサイダー(チームとVC)が真の価値(IP、収入、株式)を持ち、小売投資家は実行権を持たない「ガバナンストークン」のみを受け取ります。
この不一致が二層のシステムを作り出しました−インサイダーは基礎的なものを保有し、トークン保有者は感情だけを保有します。市場は異なるプロトコルの実情を区別するのが難しいため、最終的には全セクターに無差別にディスカウントを適用することになります。したがって、現在の下降サイクルは基本的には信頼の再設定です。将来の勝者は、明確で実行可能かつ持続可能な価値獲得パスを証明できるかどうかにかかっています。
この新しい範例では、「K型」の上昇エンド(アッパーK)は、「信じてください」という代わりに「公証可能」を使用するチームで構成されます。ここでの信頼は、創設者の名声やソーシャルキャピタルから来るのではなく、自らに構造的な制約を課す意向から来ます。これらのチームは、次のように自身の価値調整能力を証明します:価値エンジンを監査可能にする;収入の流れを実行可能にする;自らが価値をオフチェーンに転送する能力を積極的に持つ。この透明性はトークンの買い手の基盤となります−下降サイクルで、粘着資本はその評価を支持するために熱心であり、彼らが信頼するのはメカニズムであり、人間だけではありません。
Blockworks の トークン透明性 ダッシュボード は、フレームワークに必要とされる 情報公開の程度に基づいて、プロトコルを分類しました。
対照的に、「K 型」の下降側資産は、チームの信用崩壊による流動性危機に直面しています。市場は今日、曖昧さを利益相違の承認と見なしています。チームがプロトコルの収益とトークンの関係を明確にしないことを拒否すれば、投資家はしばしば、そのような関係が実際に存在しないと仮定します。 「実行可能なバリューキャプチャ」 信号が高コストであることが欠如している状況では、この種のトークンは基本的に評価できず、ナラティブが後退すると天然の買い手がいなくなります。 投資家に「善意」 または選択的に曖昧な将来の約束を頼ることを要求するチームは、体系的に淘汰され、優れたプロトコルとの競争で持続的に血を流す運命にあることが運命づけられています。
他の初步判断
コレクタブル市場はさらに拡大し、特に重要な歴史的瞬間に関連する、非常に価値の高いアイテムにまで及びます。 例:大谷翔平 50/50 ホームランボールはオークションで歴史的な最高値を記録しました。
予測市場が新しい Meta となる見通しです。 Hyperliquid の TGE が全体に示唆的な影響を与えた後、Polymarket と Kalshi の TGE は予測市場のナラティブを刺激すると予想されます。
「株式–トークン」の双方向構造に対する疑問がさらに深まります。ますます多くの投資家が、明確で監査可能な価値配分の説明を要求し、経済的価値が株主構造とトークン保有者の間でどのように分配されるかを明確にし、そうでなければ純粋なトークン構造に移行すべきであるとするでしょう。
DAT が MSCI指数 から削除される潜在的リスク(最終決定日:2026年1月15日)が市場で注目されています。この不確実性が解消されると、新たな初めのリバウンド相場が引き起こされる可能性があります。
「所有権トークン」(Ownership Coins)が新しい標準となり、創設者の「慢性ラグ」リスクを構造的に低減します。
プライバシー機能を備えたDAppは、小売業者と機関投資家の両方からより高い歓迎を受けるでしょう。ユーザーエクスペリエンスとプログラム可能性のバランスを取り、同時に高いコンプライアンス性を実現できるプロトコルが、プライバシーレースで最終的な勝利を収めるでしょう。
株式トークン化は、初期段階で採用規模が依然として限られているため、加速版の 「ブーム–バスト」サイクルを経験するでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事