Solana DEXのディープダイブ:オーダーフローを分割するのは誰か、誰が脱落するか?
原文タイトル:Solana DEX の勝者:オーダーフローについて
原著者:Carlos Gonzalez Campo,Blockworks Research
原文翻訳:BitpushNews
コアポイント
- Solana DEX の主導パターンはアセットの成熟度に基づいて分化するでしょう:アクティブな健全性アセットマイメイカー(AMM)は引き続きショートテールの高流動性市場をリードし、パッシブなAMMはますますロングテールアセットおよび新規トークン発行に焦点を当てるでしょう。
- 2つのAMMの勝利戦略は全く異なります:両方とも垂直統合から利益を得ることができますが、方向が異なります。パッシブAMMは、トークン発行プラットフォーム(Pump-PumpSwap、MetaDAO-Futarchy AMMなど)を通じてユーザーに近づこうとしていますが、アクティブな健全性AMMは下流に向かい、取引の埋め合わせサービスに焦点を当てています(HumidiFi-Nozomiなど)。
- HumidiFiはアクティブな健全性AMMカテゴリーでリードしており、市場シェアの約65%を占め、そのほとんどの取引量はSOL-USDCおよびSOL-USDTトレーディングペアに集中しています。そのオラクル更新命令のコストは同類の中で最適であり、SolFiやTesseraなどの競合、およびパッシブAMMに比べて、より優れたマーク価格差のパフォーマンスを示しています。
- 独立したパッシブAMMモデルは時代遅れです。将来の勝者「パッシブAMM」はもはや純粋なAMMとして見られず、垂直統合されたAMMを利益層として持つトークン発行プラットフォームとなります。例えば、Pumpのようなランチパッドになったり、MetaDAOのようなICOプラットフォームになったりします。
- 上記のいずれにも属さないDEXは構造的な成長減少に直面します。アクティブな健全性AMMでも垂直統合の発行プラットフォームでもないプロトコル(最も顕著なのはRaydiumやOrcaです)は構造的に不利な立場にあり、このトレンドの敗者となる可能性があります。
- 評価はビジネス品質とトークン価値の蓄積を同時に反映すべきです。売上倍率(P/S)などの倍数は成長見通しと信頼できるトークン保有者の価値創造背景がなければ意味を成しません。WETはその一例です:競合に比べて低く見えるようですが、長期的なトークンエンパワーメントの不確実性のため、トレード価格には割引が存在しています。
前書き
2025年2月、Solana DEX競争の状況に関するレポートを公開しました。その時、DEX取引量は歴史的な高値にあり、私たちは(後でわかったことですが)過度に異常な熱狂期を含む90日間のローリングウィンドウに焦点を当てました:2024年第4四半期の米国大統領選挙後の反動、1月のTRUMPミームコインの熱狂、2月のLIBRA推進期です。当時、RaydiumはトップのDEXであり、Solana上のほとんどのDEX取引量はミームコインから来ていました。
現在、状況は根本的に変化しました。アクティブ・リキッドィティ提供型AMMの台頭が市場構造を変え、取引量の集中度はミームコインからSOL-USDトレードペアに移行しました。Lifinityがアクティブ・リキッドィティ提供型AMMモデルを立ち上げましたが、2024年10月末にSolFiが立ち上がるまで、アクティブ・リキッドィティ提供型AMMは急成長し、高流動性ペアの取引量で重要なシェアを占めるようになりました。
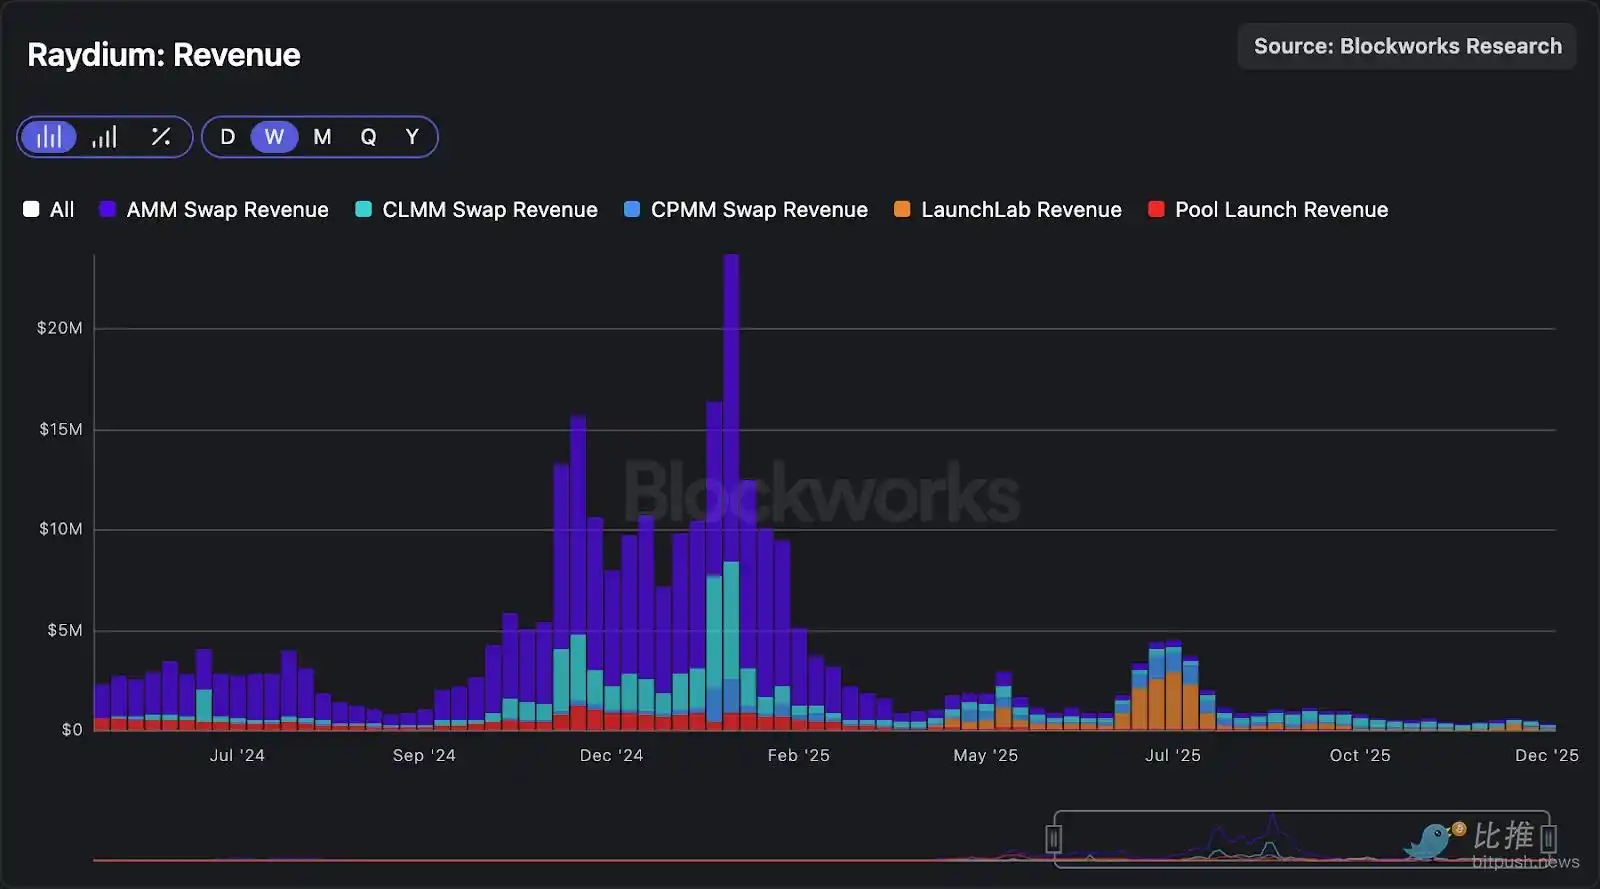
アクティブ・リキッドィティ提供型AMMがショートテール資産の資金流を支配し続ける中、パッシブAMMは苦境に立たされ、ますますロングテール資産や取引量に頼るようになっています。Pumpは2025年3月にAMMを立ち上げましたが、この依存関係を示す最たる例です。Pumpがデジタル絵画コインを自社AMMに導入すると、Raydiumは最大の取引量と収益源を失い、以降、市場シェアを失っています。パッシブAMMの流動性が広範に商品化されているため、最も生き残りやすいAMMは、発行と注文フローを制御するプロトコルであると考えられます。
この報告書は、この新しい市場構造に基づき、SolanaのDEXの状況を再評価し、競争ポジショニングや評価を更新し、我々が最も可能性が高いと考えるプロトコルについての見解を示しています。
専門化:ショートテール資産 vs. ロングテール資産
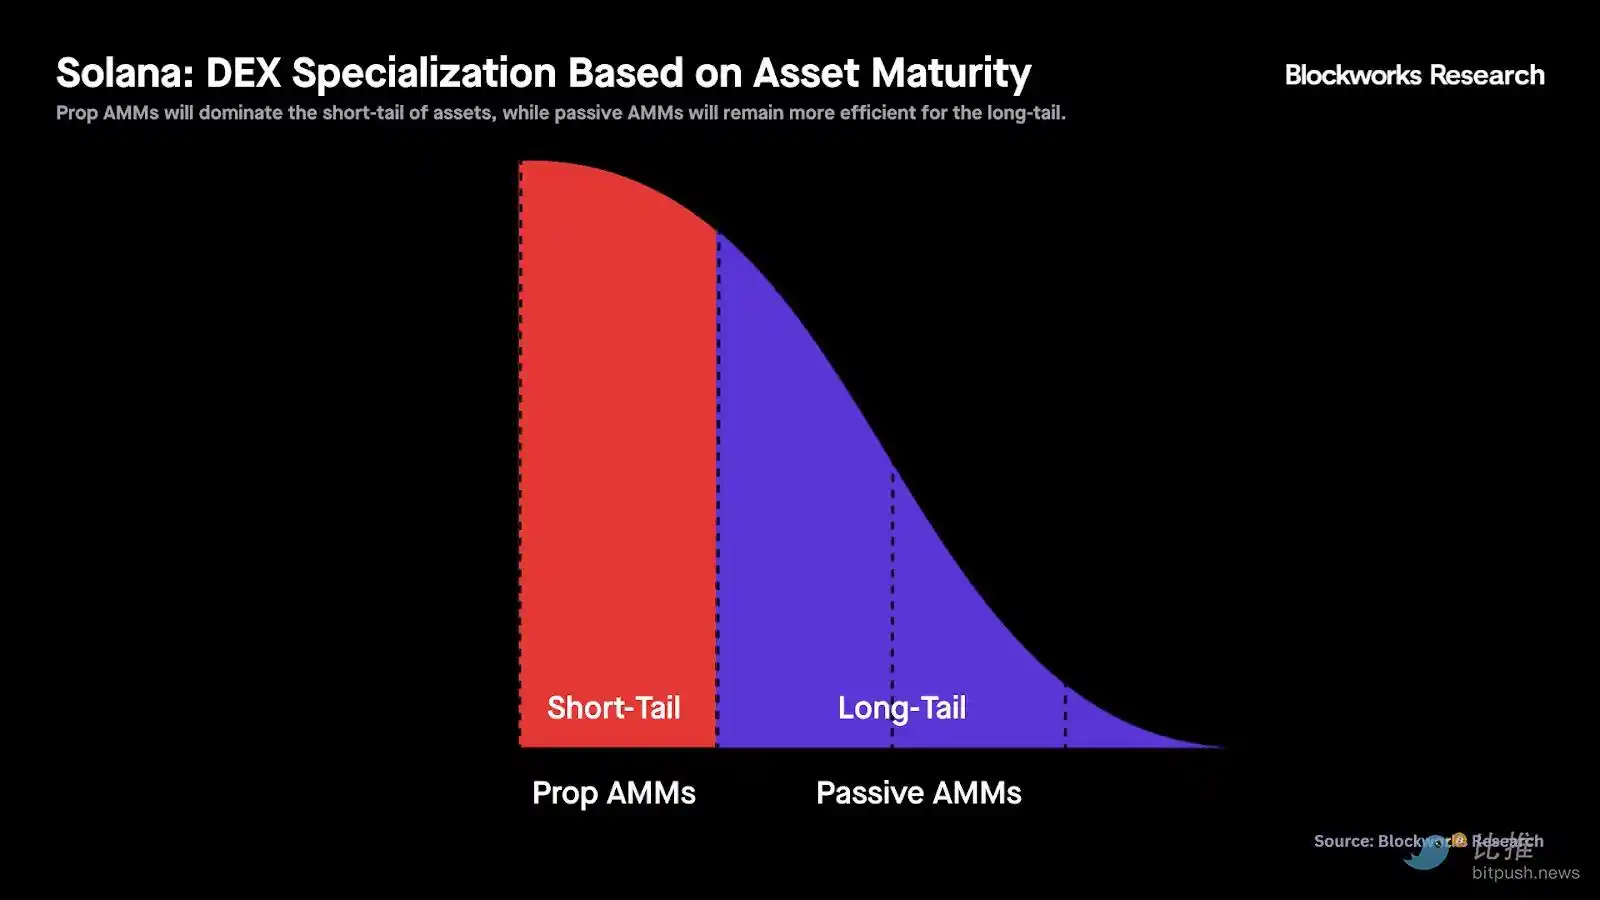
SolanaのDEXの主導地位は、資産の成熟度に応じて引き続き分化するでしょう。
アクティブ・リキッドィティ提供型AMMはショートテール資産(つまり、高流動性市場)を主導し、SOL-ステーブルコインおよびステーブルコインペアを含みます。
一方、MeteoraやRaydiumなどのパッシブAMMは、ロングテール資産の流動性を管理する点で依然として効率的でしょう。アクティブ・リキッドィティ提供型AMMはこの垂直領域ではほとんど存在せず、リアルタイムのオラクル価格のない新しいアセットの流動性をアクティブに管理するリスクが高すぎるからです。
注文フロー:実行 vs. 発行
アクティブ・メーキングメーカー(AMM)にはフロントエンドがないため、Jupiter や DFlow などのアグリゲーターに依存し、その資金プールを介して取引を実行する必要があります。言い換えれば、アクティブ・メーキングメーカーは注文フローを取得するためにアグリゲーターを必要とします。
以下の図は、HumidiFi の 95% 以上の取引量が DEX アグリゲーターから来ており、Tessera、GoonFi、SolFi など他のアクティブ・メーキングメーカーも同様のパターンを示していることを示しています。
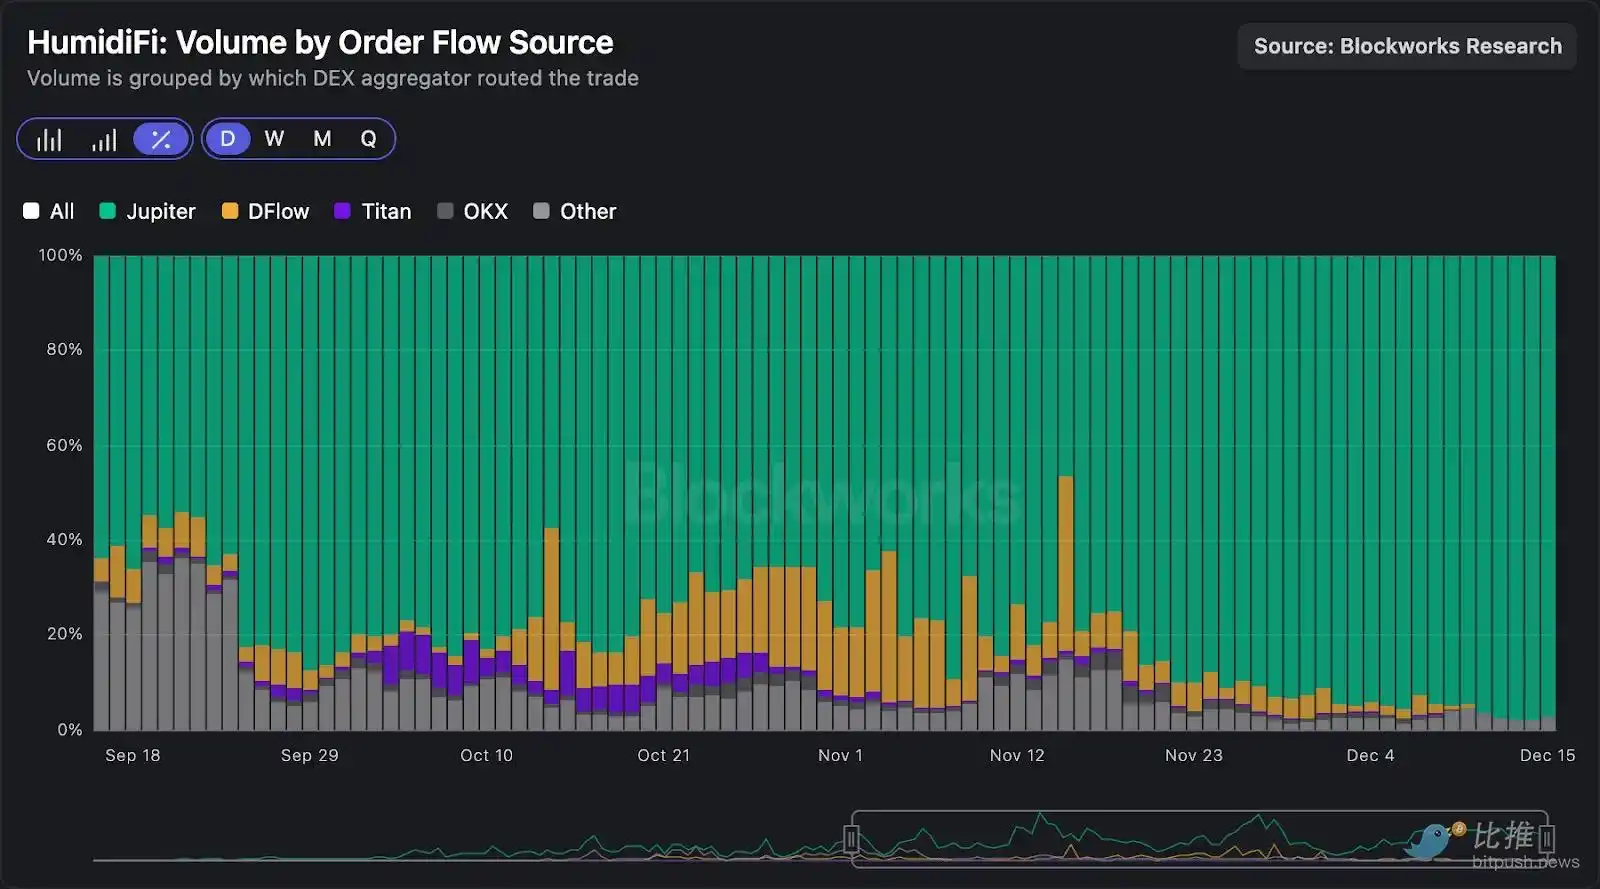
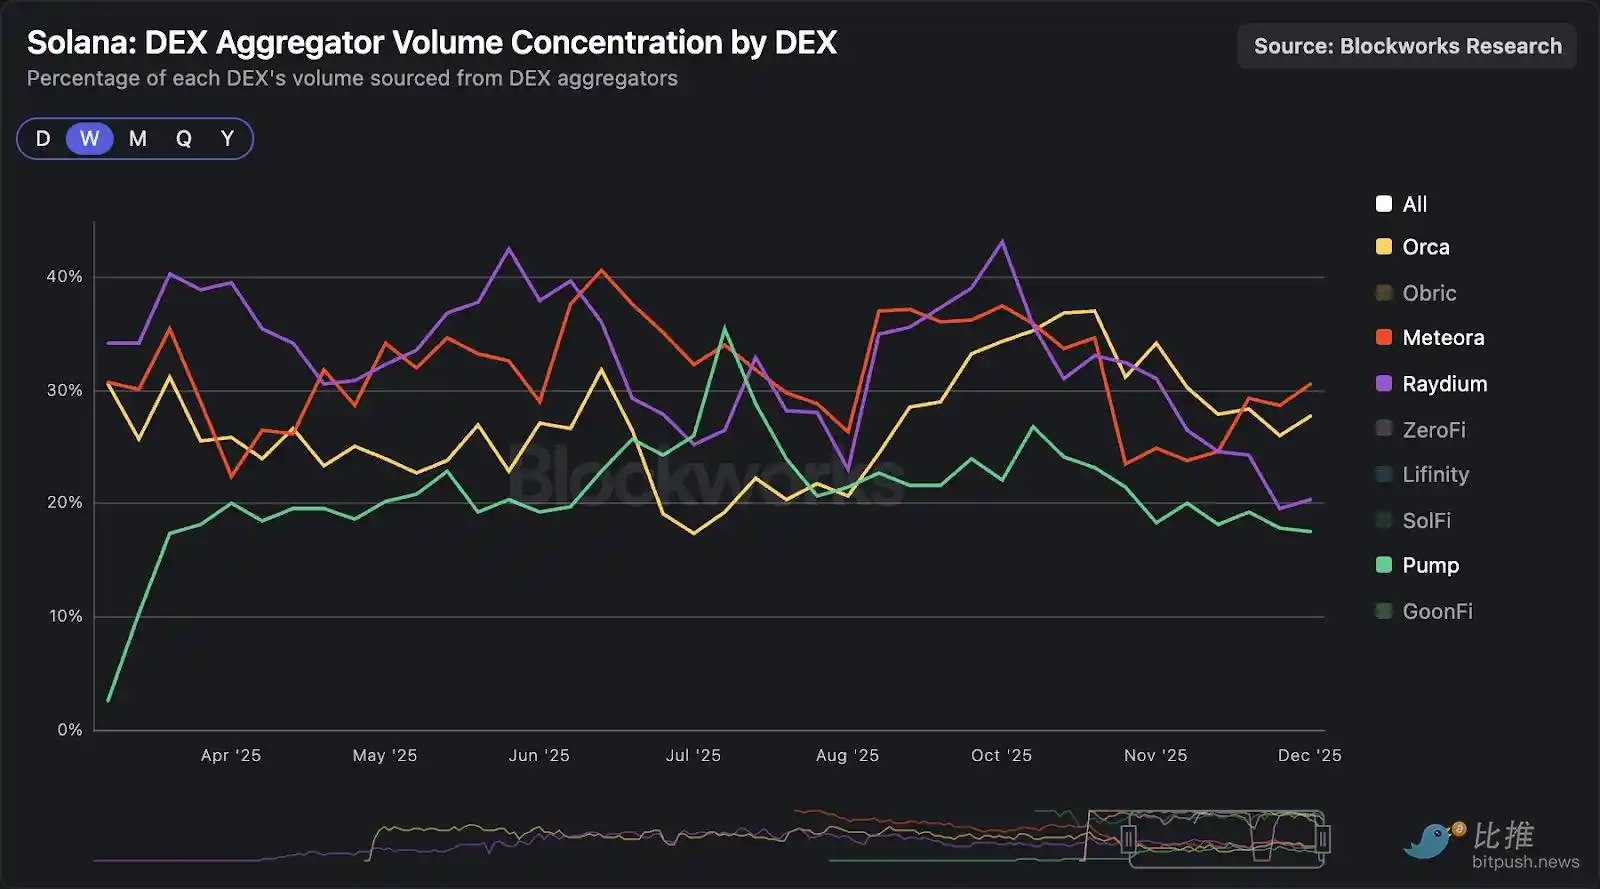
一方、パッシブ AMM の取引量の約三分の一未満がアグリゲーターから来ています。
パッシブ AMM は主要アセットの価格実行においてアクティブ・メーキングメーカーと競合することができず、そして長尾アセットの流動性が大きく商品化されたため、彼らは発行チャネルで競合しなければなりません。
要約すると:
- アクティブ・メーキングメーカーは価格実行で競合する必要があり、アグリゲーターは最も低いスリッページを提供する場所に注文をルーティングします。後続レポートで詳細に説明しますが、取引の順序はアクティブ・メーキングメーカー(リカレントメーカーと見なすことができます)にとって極めて重要です。なぜなら、彼らはイーオントレーダーのアービトラージャーに先んじて価格を更新する必要があるからです。そのため、アクティブ・メーキングメーカーは下流への移行から利益を得ることができ、取引着地のサービスに焦点を当てることができます。
- パッシブ AMM は発行チャネルで競合しなければなりません。これは、彼らが垂直統合を行う必要があることを意味し、そうでなければ徐々に関連性を失います。アクティブ・メーキングメーカーとは対照的に、パッシブ AMM はユーザーに近づくためにトークン発行プラットフォーム(例:Pump-PumpSwap、MetaDAO-Futarchy AMM)を介して行動する必要があります。
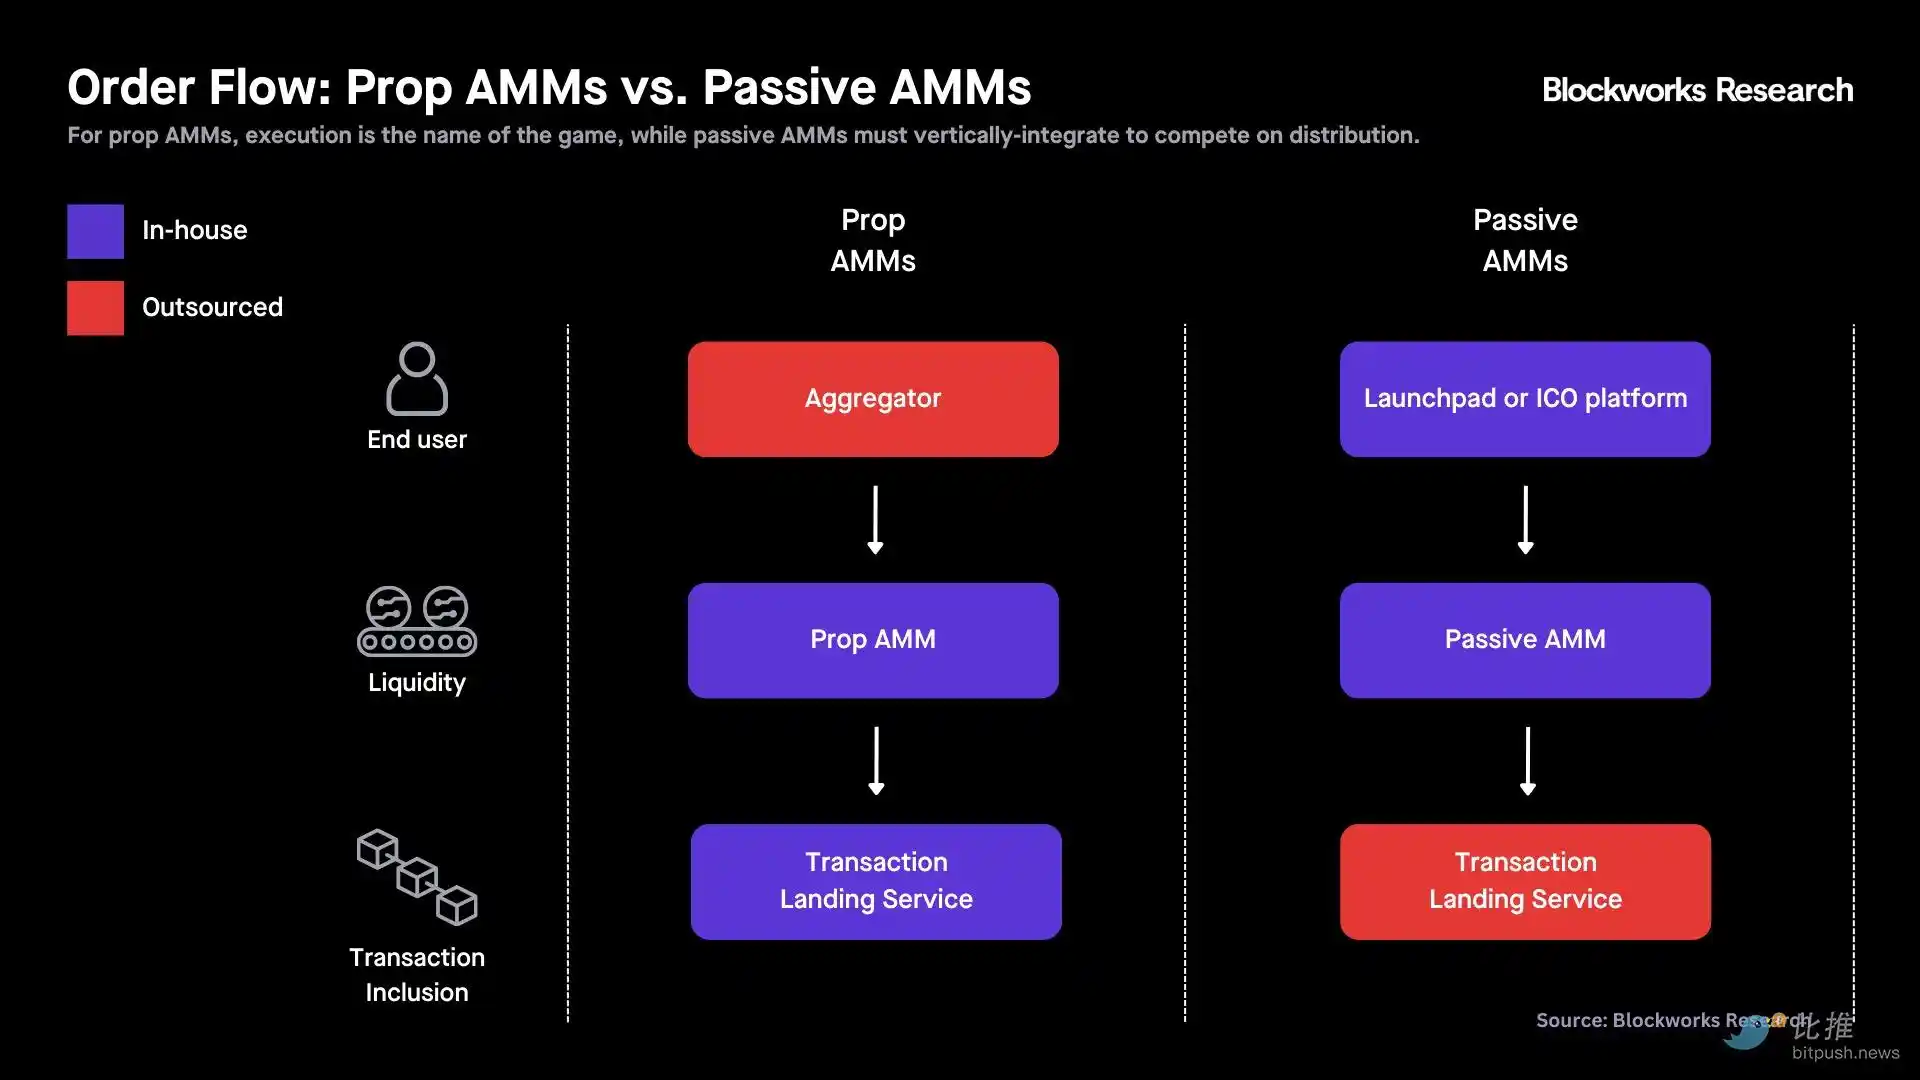
私たちの考えでは、長期間存続できるパッシブ AMM は、最終的に純粋な AMM とは見なされなくなるでしょう。彼らの主要な機能はトークン発行プラットフォームにシフトし、AMM そのものはトークンの発行を実現する基本的なツールにすぎません。Meteora はこのトレンドの可能性がありますが、その成功は大部分が Jupiter によるトラフィック配信に依存しています。以下はこのトレンドで最も典型的ないくつかの例です:
- Pump(Launchpad)——PumpSwap
- MetaDAO(ICO プラットフォーム)——Futarchy AMM
- Jupiter の DTF(ICO プラットフォーム)——Meteora
HumidiFi は、同じコアチーム(Temporal)によって構築された取引ルーティングサービス Nozomi から利益を得る、垂直統合された主動的な市場作成型 AMM の最も明確な例です。
主動的な市場作成型 AMM と伝統的な AMM の根本的な違いについては、独自の競争分析が必要です。
主動的な市場作成型 AMM:HumidiFi の支配
主動的な市場作成型 AMM は、オラクル更新を介して主動的な流動性管理を行う即時取引所です。各主動的な市場作成型 AMM には、独立した市場メーカーが運営し(外部の流動性提供者はなし)、高度に最適化された取引を使用してオラクル価格を更新し、秒間数回の価格調整を実現しています。現在、Solana上には十を超える主動的な市場作成型 AMM が稼働しており、これらはすでにチェーン全体の取引量の50%以上を占めています。
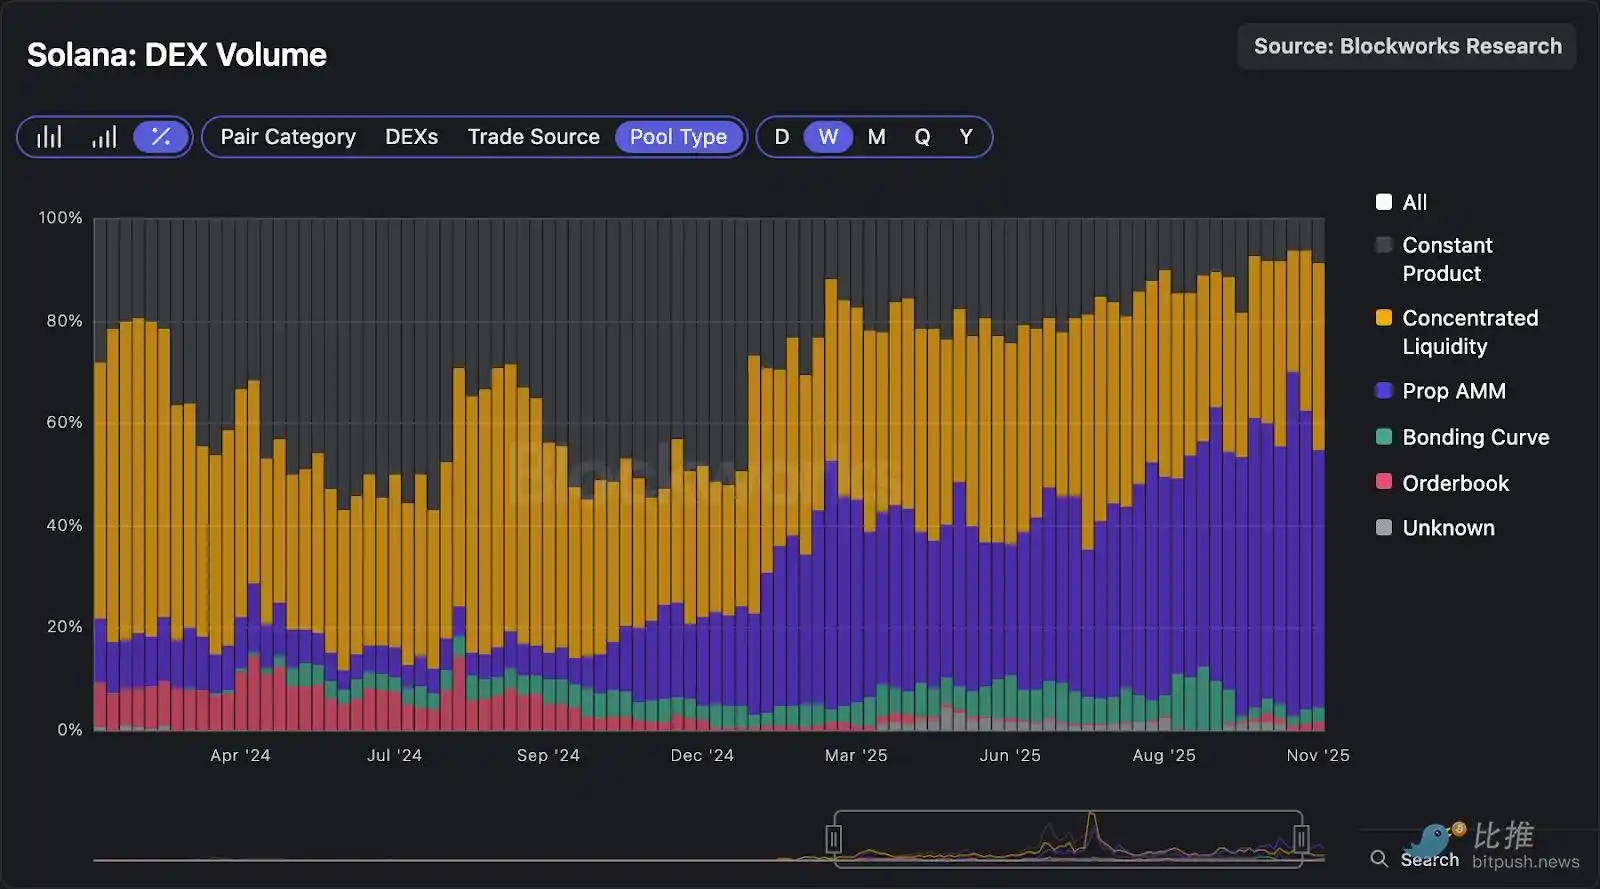
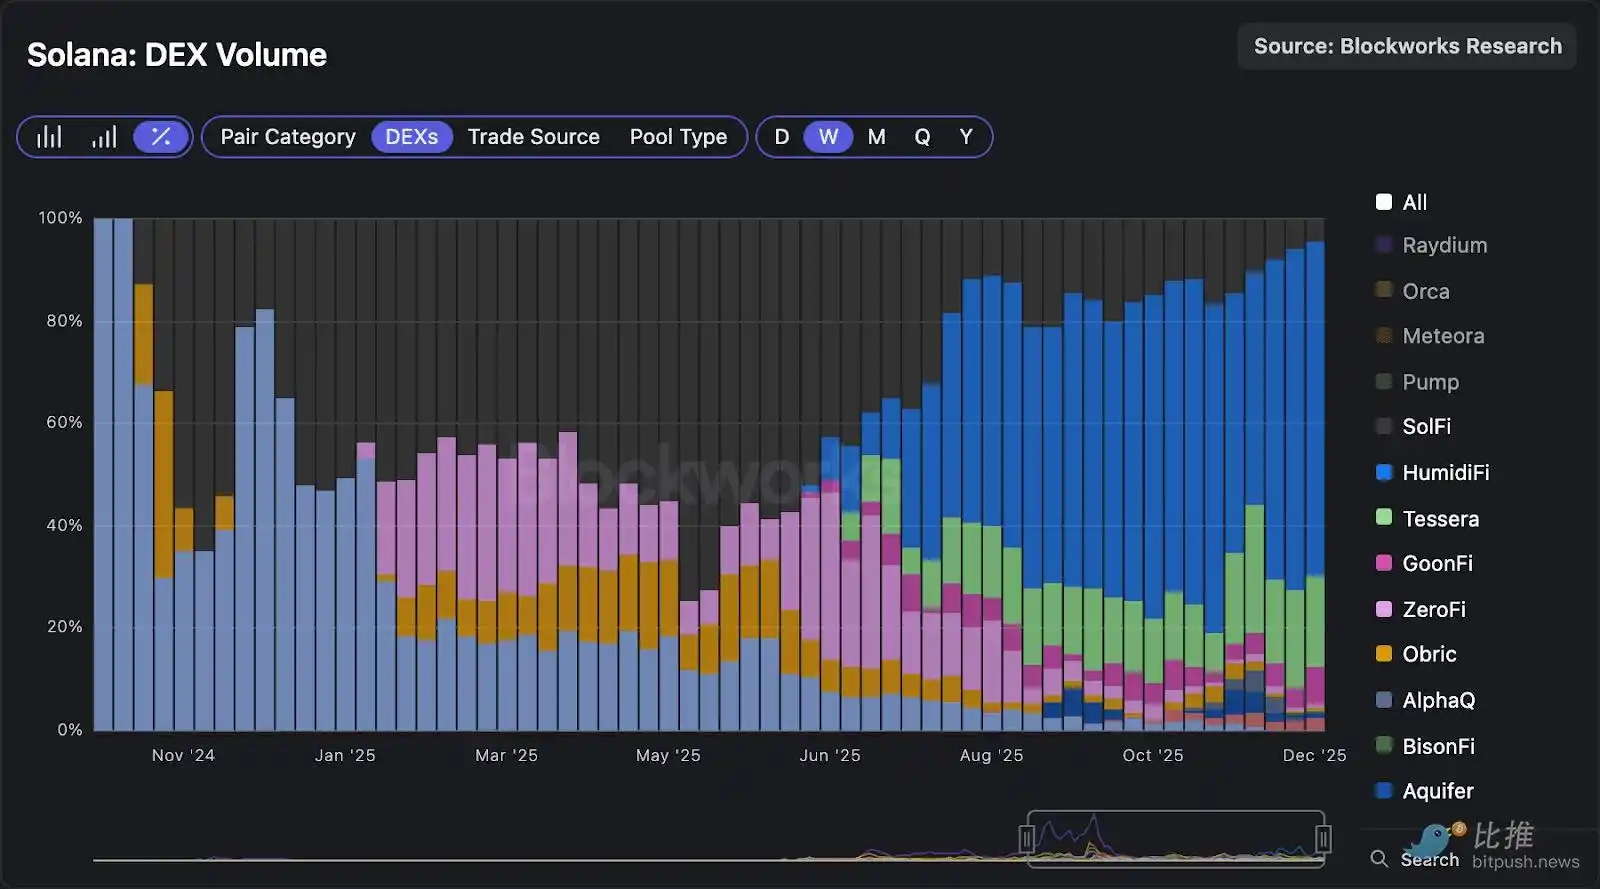
HumidiFiの背後にいる中核的なエンジニアリングチームはTemporalであり、これはSolanaで最も技術力のあるチームの1つです。
HumidiFi は、下流への移行とエンドユーザーの制御が必要で注文フローをキャプチャするための受動的 AMM とは異なり、アクティブなメイキング型 AMM は、下流への移行や取引のパッキングと並べ替えのインフラ領域への参入に適しています。Temporal のインフラストラクチャスタックは、HumidiFi と非常に補完的であり、オラクルの更新最適化計算使用および取引の着地能力を向上させています。
HumidiFi は 18 のアクティブな流動性プールを持っていますが、その約 98% の取引量は SOL-USDC(83.3%) および SOL-USDT(14.4%) トレーディング ペアから来ています。
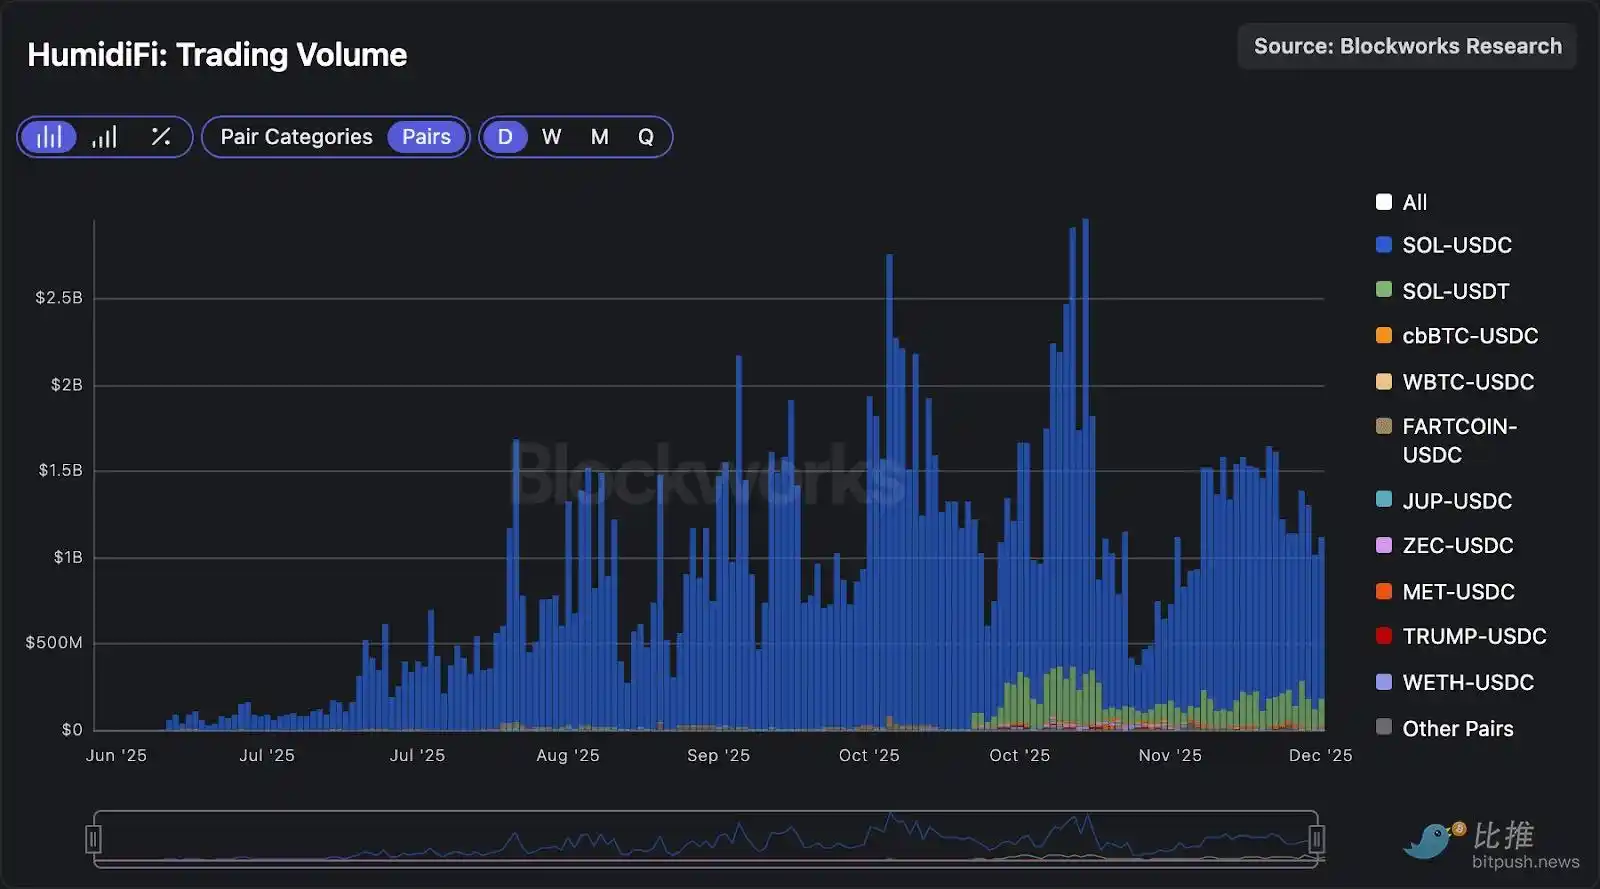
CEX<>DEX アービトラージがオンチェーンに移行しています
Blockworks のデータディレクター Dan Smith によると、アクティブなメイキング型 AMM が SOL-USD トレード量をリードする最も興味深い 2 次効果の1つは、CEX<>DEX アービトラージの CEX ステップがオンチェーンに移行していることです。
過去の状況は次のとおりです:
1. オンチェーン価格が 120 ドルで、Binance の価格が 125 ドルに急騰します。
2. CEX<>DEX アービトラージ ボットはオンチェーンで購入し、Binance で売却します。
3. アービトラージ ボットは 5 ドルの価格差を獲得します。
現在の状況は次のとおりです:
1. オンチェーン価格が 120 ドルで、Binance の価格が 125 ドルに急騰します。
2. アクティブなメイキング型 AMM は迅速にその価格を更新し、Binance の 125 ドルの価格を反映します。
3. アービトラージ ボットは、今やオンチェーンの価格が遅れている場所から原子化して購入し、アクティブなメイキング型 AMM に売却できます。
4. アービトラージ ボットは 5 ドルの価格差を獲得します。
価格が遅れているオンチェーンの場所とアクティブなメイキング型 AMM がどちらもオンチェーン上にあるため、今やアービトラージは単一取引で原子的に完了し、トレーダーのリスクがより低くなっています。そのため、これらの機会をキャッチするためにフラッシュローンを利用するアービトラージ ボットの数が増加しています。
下の図は、アクティブなメイキング型 AMM による DEX 集約取引量パーセンテージ(左軸)と循環アービトラージに属するDEX 集約取引量パーセンテージ(右軸)の間に非常に強い関係があることを示しています。ここでは、入力と出力が同じトークンである取引を循環アービトラージと定義し、これによって上述のアービトラージ取引が捉えられています。
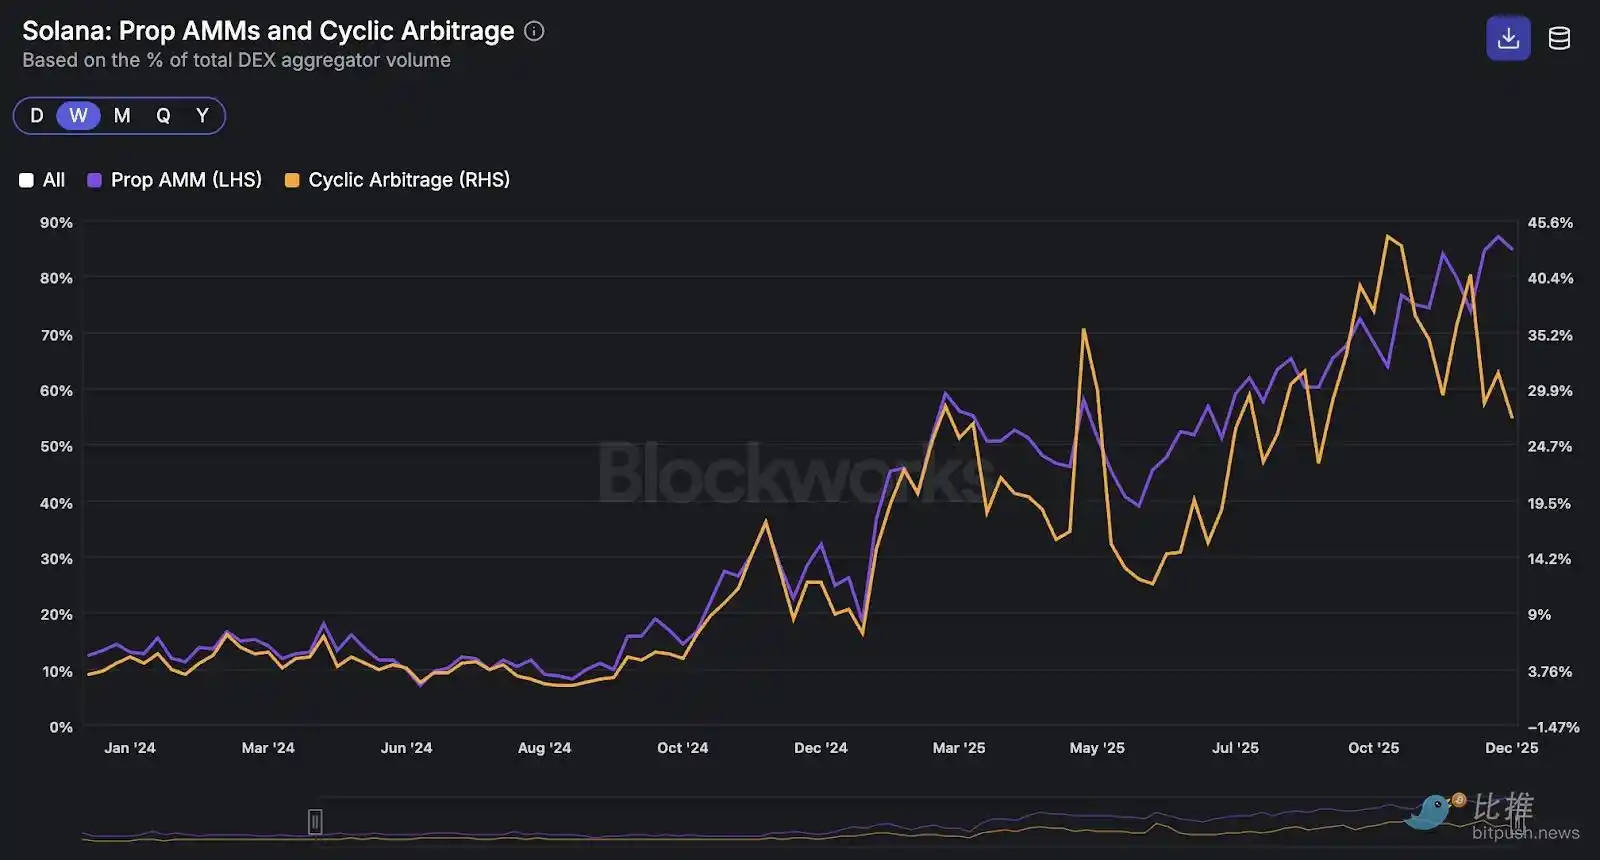
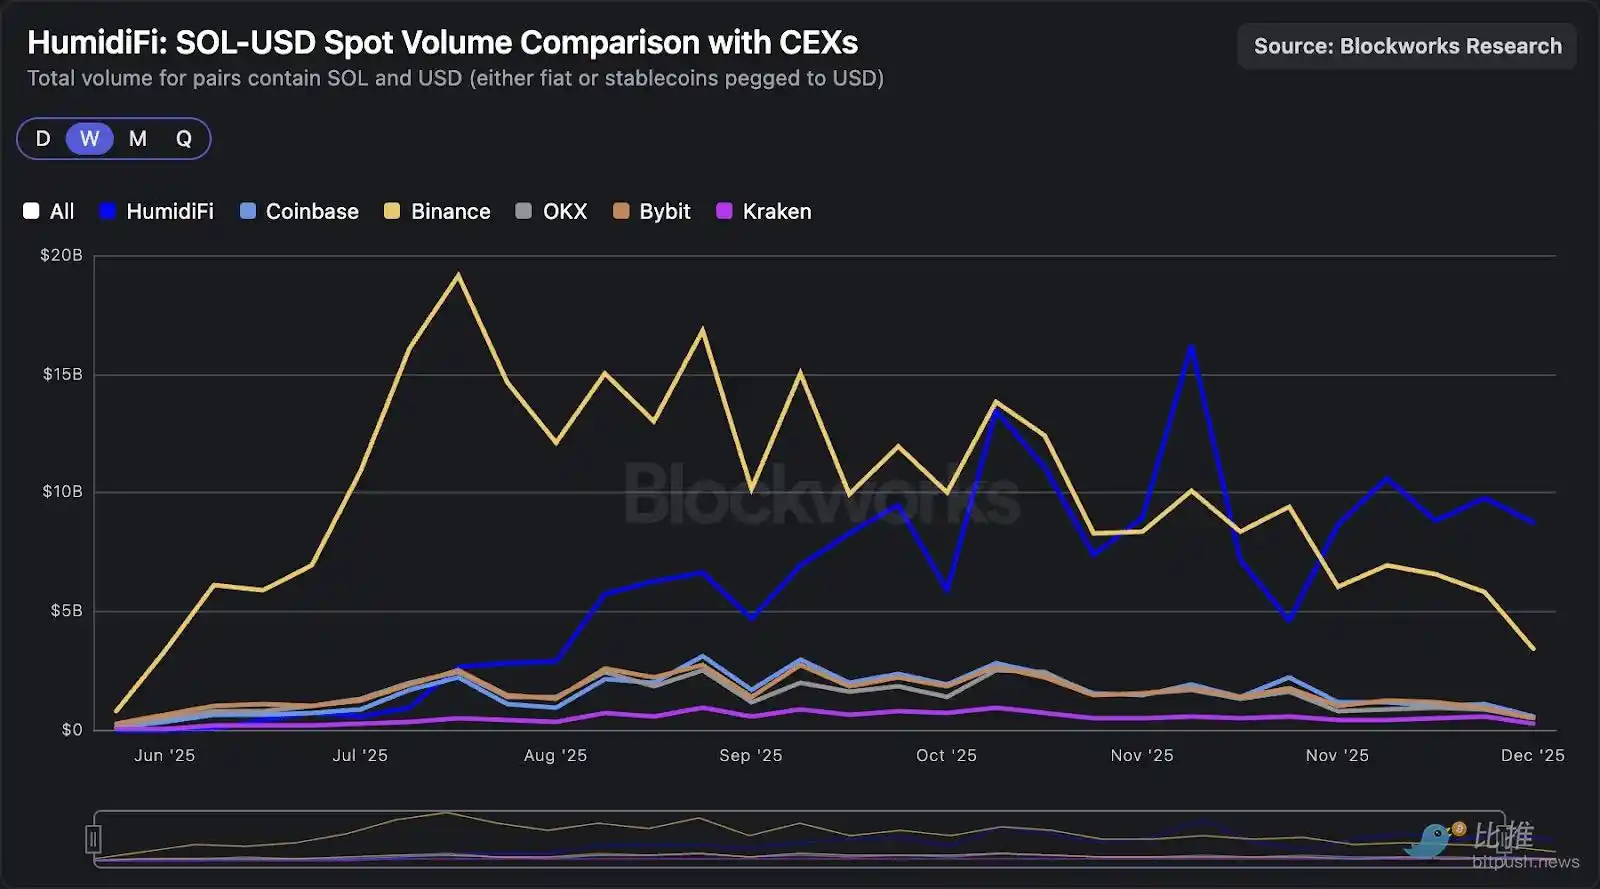
このトレンドからは、アクティブリクイディティ・プロビジョニング(主動做市)AMM は現在、SOL-USD トレードペアでの取引量がCEXを上回っています。以下のグラフでは、過去4週間で、HumidiFi のSOL-USD の週間平均取引量が90億ドルを超え、Binanceを上回り、第1位の取引所となりました。
オラクルの進化
アクティブリクイディティ・プロビジョニング(主動做市)AMM はオラクルの更新を通じて価格曲線を調整し、「更新された」という価格を被動型AMMよりも提供します。オラクルの更新は、取引に比べて計算集約性が約100倍も大きいため、アクティブリクイディティ・プロビジョニング(主動做市)AMM のリキッドプロバイダーは、内部のファンドプールパラメータを秒速で複数回素早く更新できるため、集約された流動性を持つ被動型AMM よりも狭いスプレッドを提供できます。
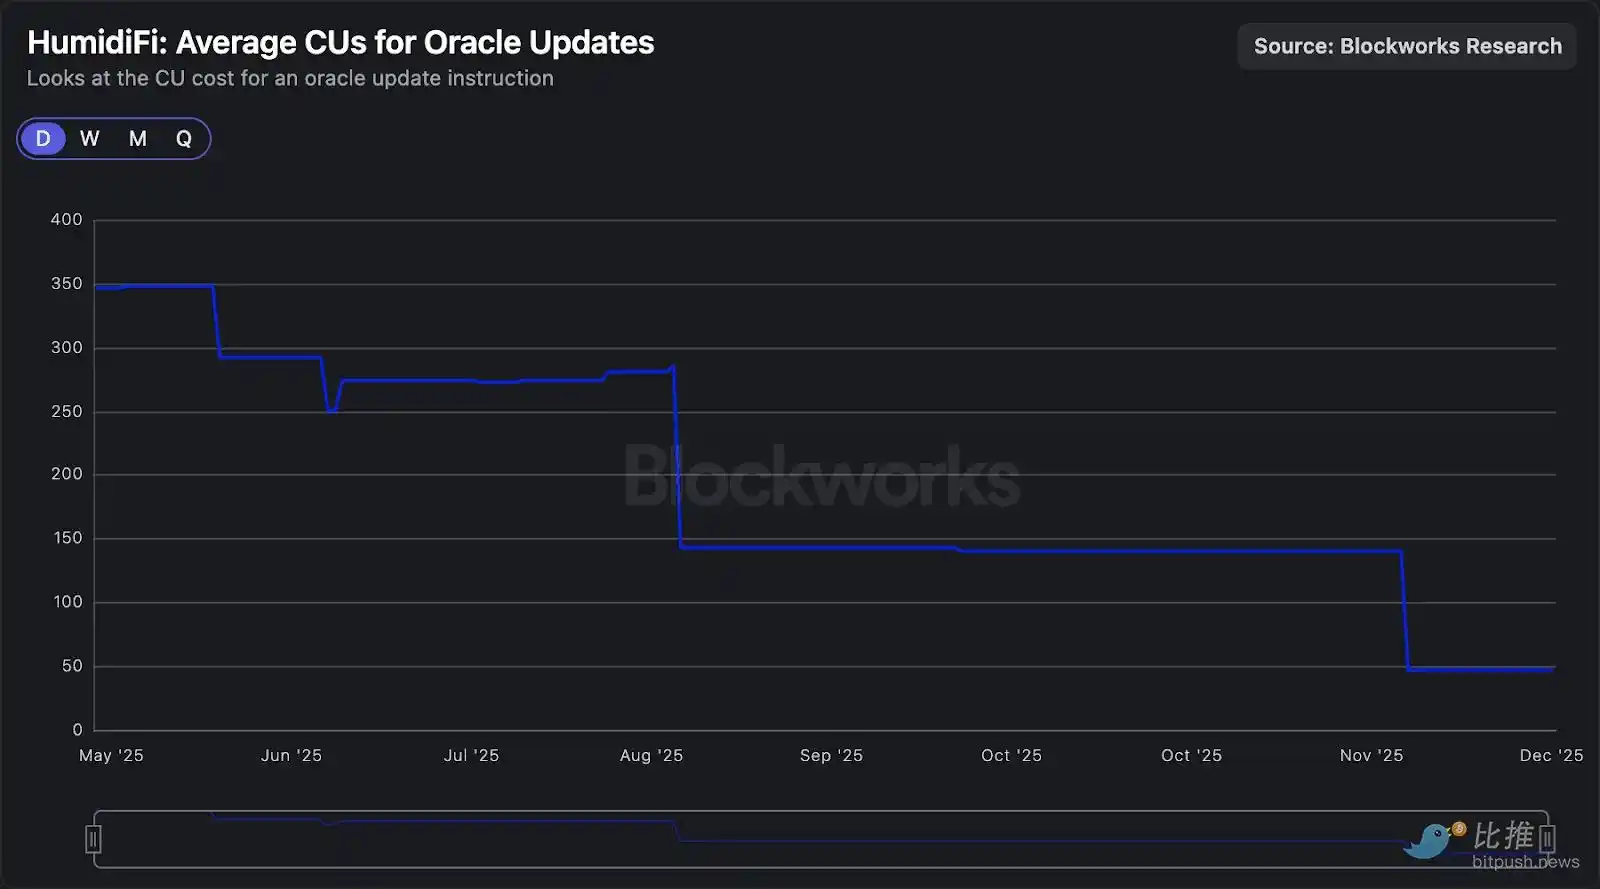
これらのオラクルの更新は、計算ユニットを可能な限り少なく消費するように高度に最適化されています。取引はCUごとに支払われる優先手数料によってブロック内で優先順位が付けられるため、より軽量なオラクルの更新は、取引がより低い総手数料でより高い順位でブロック内に表示されるようになります。取引の順位付けは非常に重要であり、買い手のアービトラージャーが更新される価格に先んじて競争することがあります。以下のグラフでは、HumidiFi がオラクルの更新指示を47 CUに削減し、6月に発表されたときよりも85%以上削減していることを示しています。
ただし、上記のグラフはオラクルの更新指示自体が消費するCUのみを考慮しています。より関連性のある指標は総CU数であり、アクティブリクイディティ・プロビジョニング(主動做市)AMM はオラクルを更新するために完全な取引から離れることができず、これには追加のプログラム呼び出しやアカウント処理のオーバーヘッドが含まれます。
以下の表では、HumidiFi がオラクルの更新取引を500 CU未満に減らし、同様の製品において最も低い値となっています。HumidiFi、Tessera、GoonFi のみが1000 CU未満です。

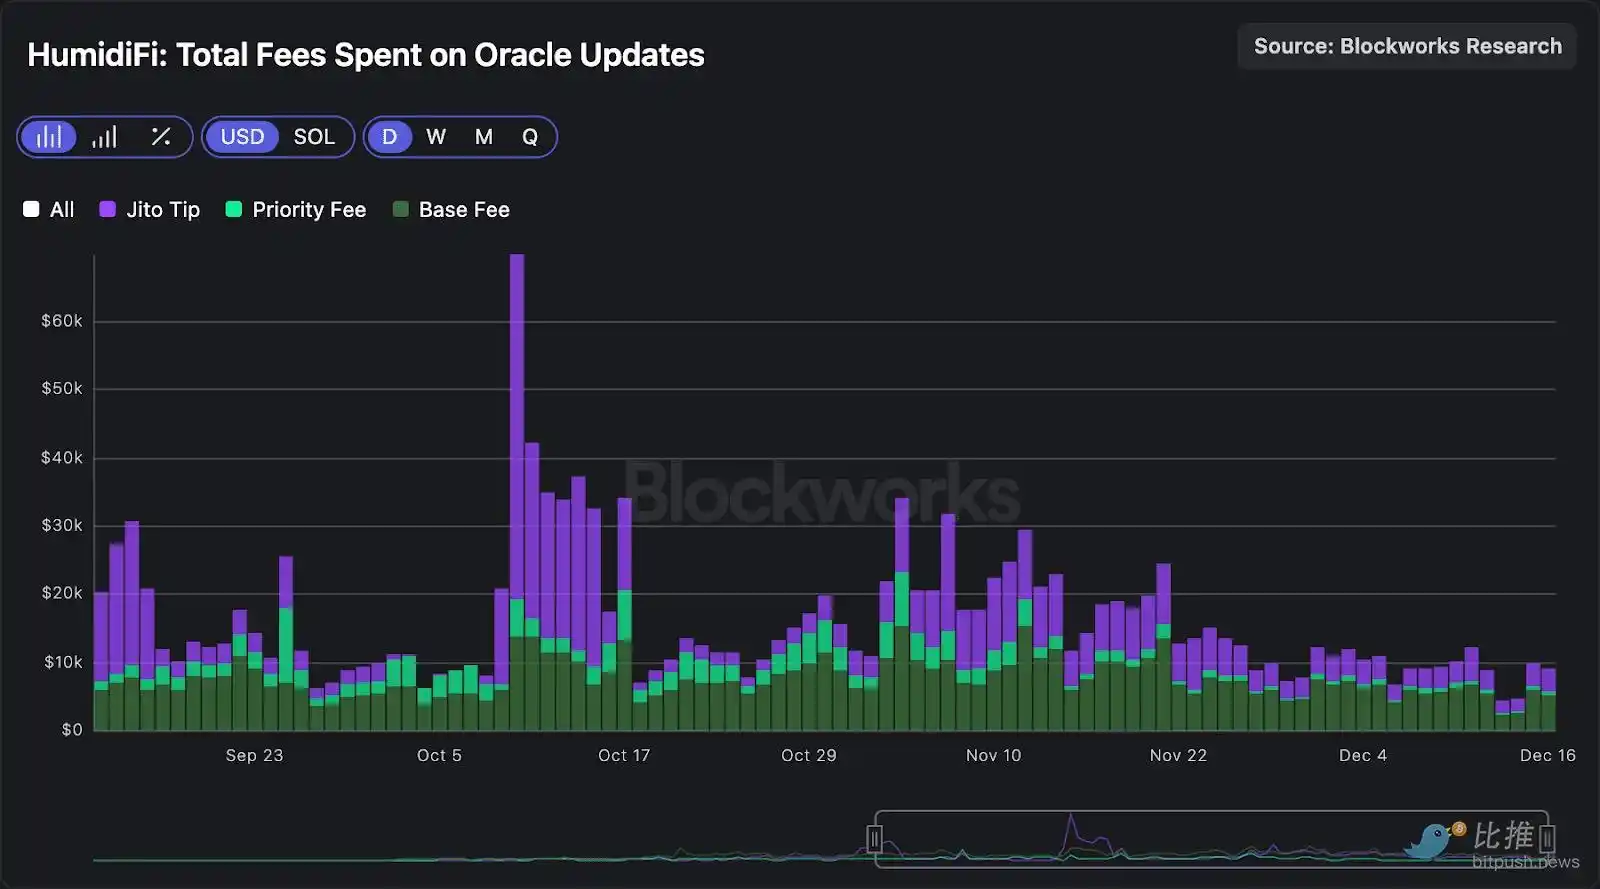
オラクルの更新取引ごとに約0.0016ドルが支払われるものの、総計算量を500 CU以下まで減少させてから、HumidiFiは平均して1日約600万回の更新を行っています(およそ1秒あたり70回!)。このペースで計算すると、HumidiFi の1日当たりのトランザクションパッケージング料金(基本料金+優先手数料+Jitoチップ)は約9,000から10,000ドルです。
HumidiFiの収益
虽然 HumidiFi 的收入未公开,但我们可以通过观察其自成立以来的代币库存增量来估算。核心思路是,由于 HumidiFi 实质上充当做市柜台(主动做市 AMM 中只有一个 LP),每一笔与其进行的交易都有赢家和输家。随着时间的推移,做市商的净库存变化反映了交易盈亏。因此,我们可以从 HumidiFi 的角度追踪各种代币的累计净交易流量,作为其收入的代理指标。
下图显示了 HumidiFi 在 SOL 上的累计净交易流量(其 98% 的交易量来源于此),截至 2025 年 12 月 2 日约为 2.5 万枚 SOL。通过测量 HumidiFi SOL 库存的每日变化,并将这些余额乘以每日的 SOL 价格,我们估算出自 2025 年 6 月成立至 12 月 2 日,其累计交易收入约为 410 万美元,相当于日均毛收入约 2.4 万美元。
上述方法估算的是链上交易盈亏,但如果 HumidiFi 在 CEX 上对冲库存,且资金费率、手续费和对冲盈亏发生在链下,则可能与真实净收入存在差异。
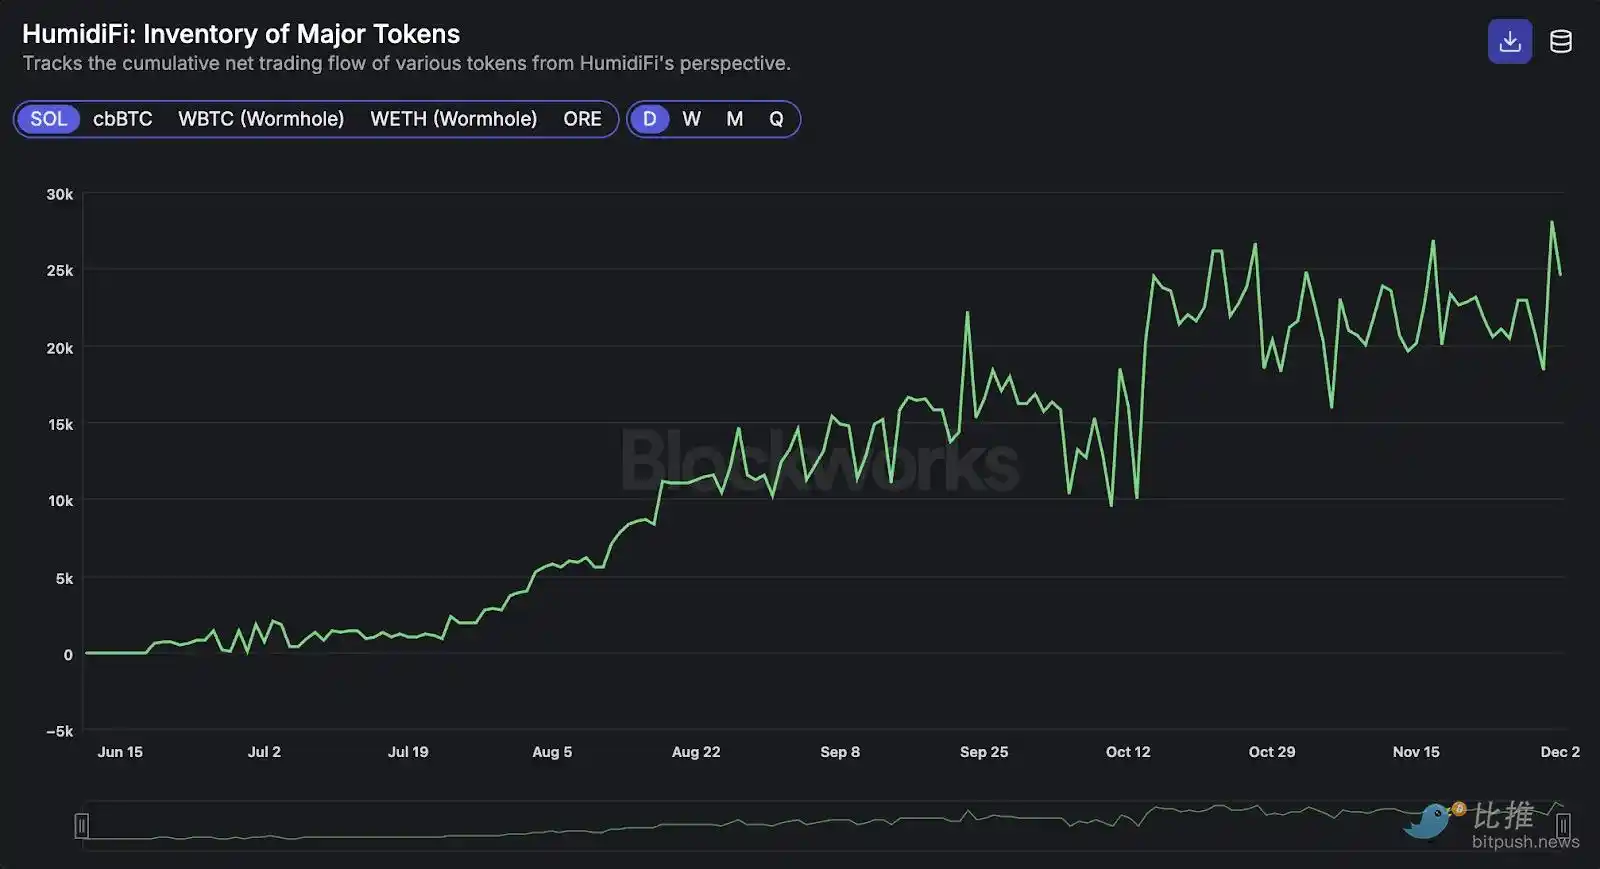
另一个重要警示是,上述估算反映的是毛收入。在减去每天 9,000 至 10,000 美元的预言机更新费用后,HumidiFi 的隐含净收入约为每天 1.4 万至 1.5 万美元。再次强调,这只是基于现有链上数据的估算。更准确的收入估算需要纳入任何链下对冲活动,如前所述。
标记价差分析:主动流动性 vs. 被动流动性
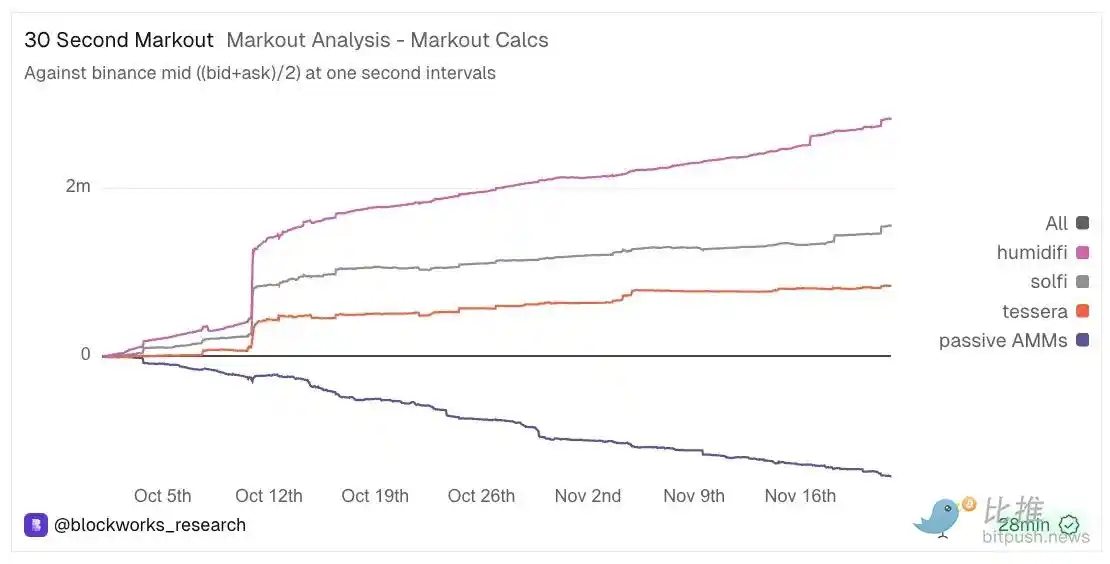
标记价差是衡量执行质量和做市商逆向选择的指标,对于采用相同策略(提供 delta 中性订单簿顶端流动性)竞争的主动做市 AMM 而言,是一个有用的评估工具。
在此分析中,我们的数据团队仅关注在 HumidiFi、SolFi 和 Tessera 上交易的 SOL-USDC 交易对。使用执行后 30 秒的时间间隔,将链上成交价格与币安 SOL-USDC 中间价进行比对。
盈亏计算公式为:`((币安未来中间价 – 执行价格) / 执行价格) * 做市商方向 * 交易量美元`。
Here, the LP direction is defined from the LP's perspective: When an active LP buys SOL on an AMM (taker buys SOL from the LP), it is considered +1, and when an active LP sells SOL on an AMM (taker sells SOL to the LP), it is considered -1. Additionally, it should be noted that using the Binance spot price as a reference may introduce cross-exchange basis risk and timing mismatch with on-chain execution, so the price delta should be interpreted directionally as opposed to an exact breakdown of realized P&L.
The analysis period is from October 1, 2025, to November 22, 2025.
The cumulative positive P&L indicates that the LP executed against soft/non-toxic flow, and the price moved in the LP's favor within 30 seconds after the trade. Conversely, cumulative negative P&L indicates the presence of adverse selection, where the price moved against the active LP after the trade.
The graph below shows that during this period, the 30-second P&L of the active LP is positive, indicating that these active LPs successfully avoided toxic flow and captured spread from benign users. We also include aggregated data from passive AMMs on Solana, showing that the price delta performance of active LPs is significantly better than their predecessors.
SOL-USD Passive Liquidity: A Losing Game
Our price delta analysis demonstrates that active liquidity management can protect funds from toxic takers attempting to profit from mispricing assets.
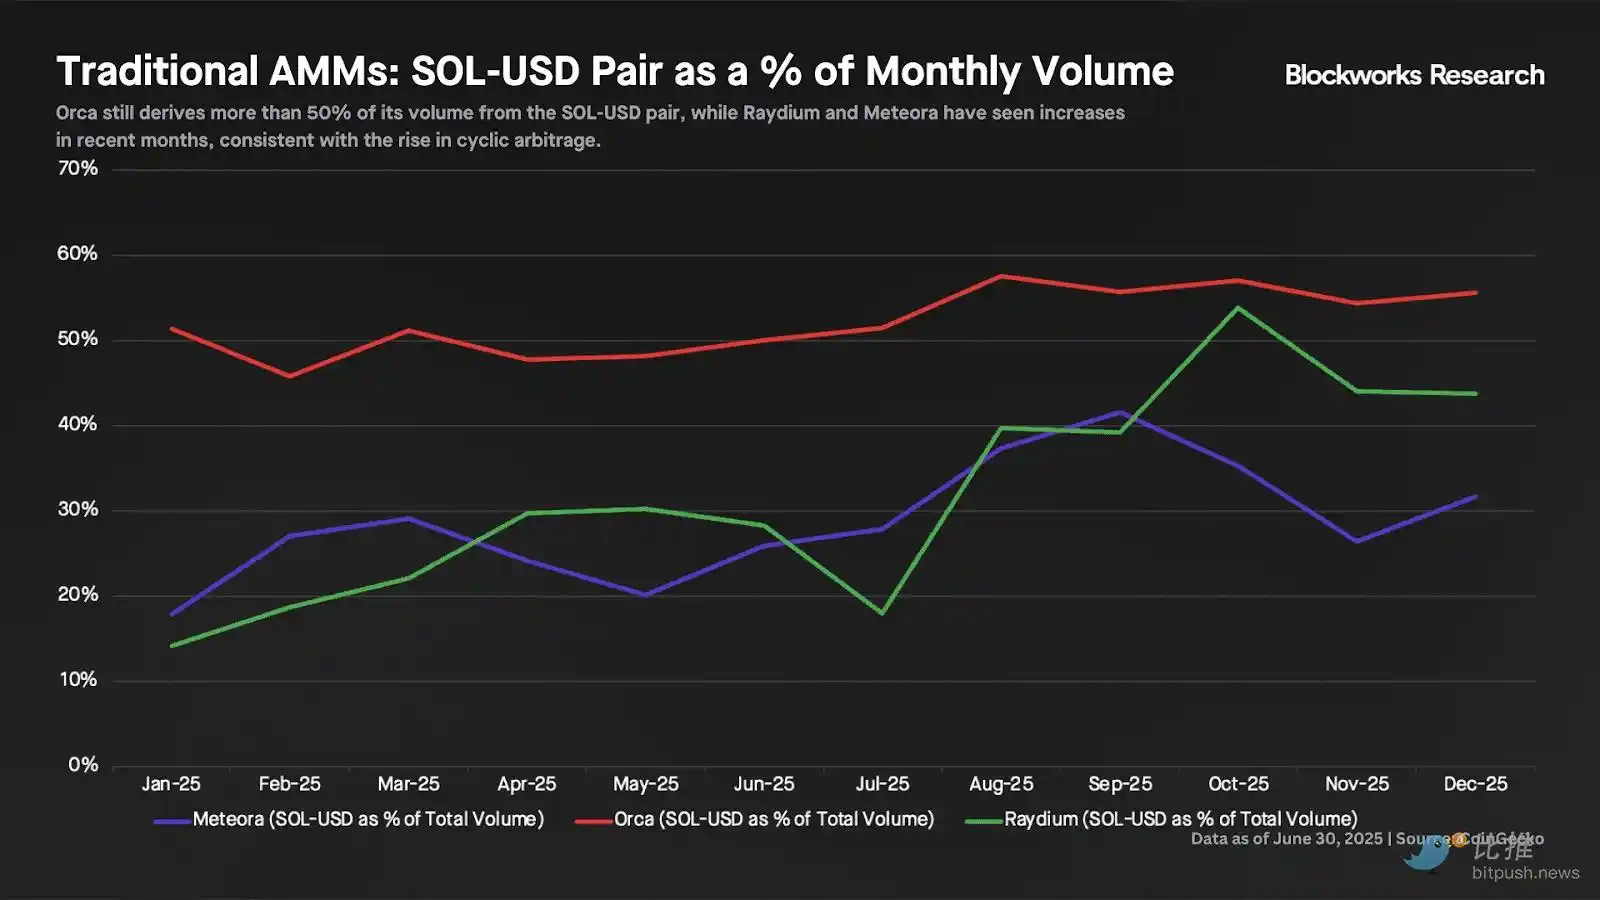
The ensuing conclusion is that much of the trading volume on traditional passive AMMs for SOL-USD is not 'organic' user flow but rather aimed at arbitraging outdated quotes. The curve of a passive AMM will always lag behind the rapidly changing reference price in active LP AMM. This lag creates a mechanical opportunity for arbitrage bots to intervene and trade against the passive liquidity pool when mispricing occurs.
Looking at the composition of traditional AMM trading volumes, Orca still sees over 50% of its volume coming from SOL-stablecoin pairs. Meanwhile, the SOL-stablecoin trading volumes on Meteora and Raydium (both platforms have previously heavily skewed towards meme coins) have increased in the past few months, consistent with the aforementioned trend of circular arbitrage share growth.
It is worth noting that newer AMMs like Pump's PumpSwap or MetaDAO's Futarchy AMM have not set up any active liquidity pools for high liquidity pairs like SOL-stablecoins.
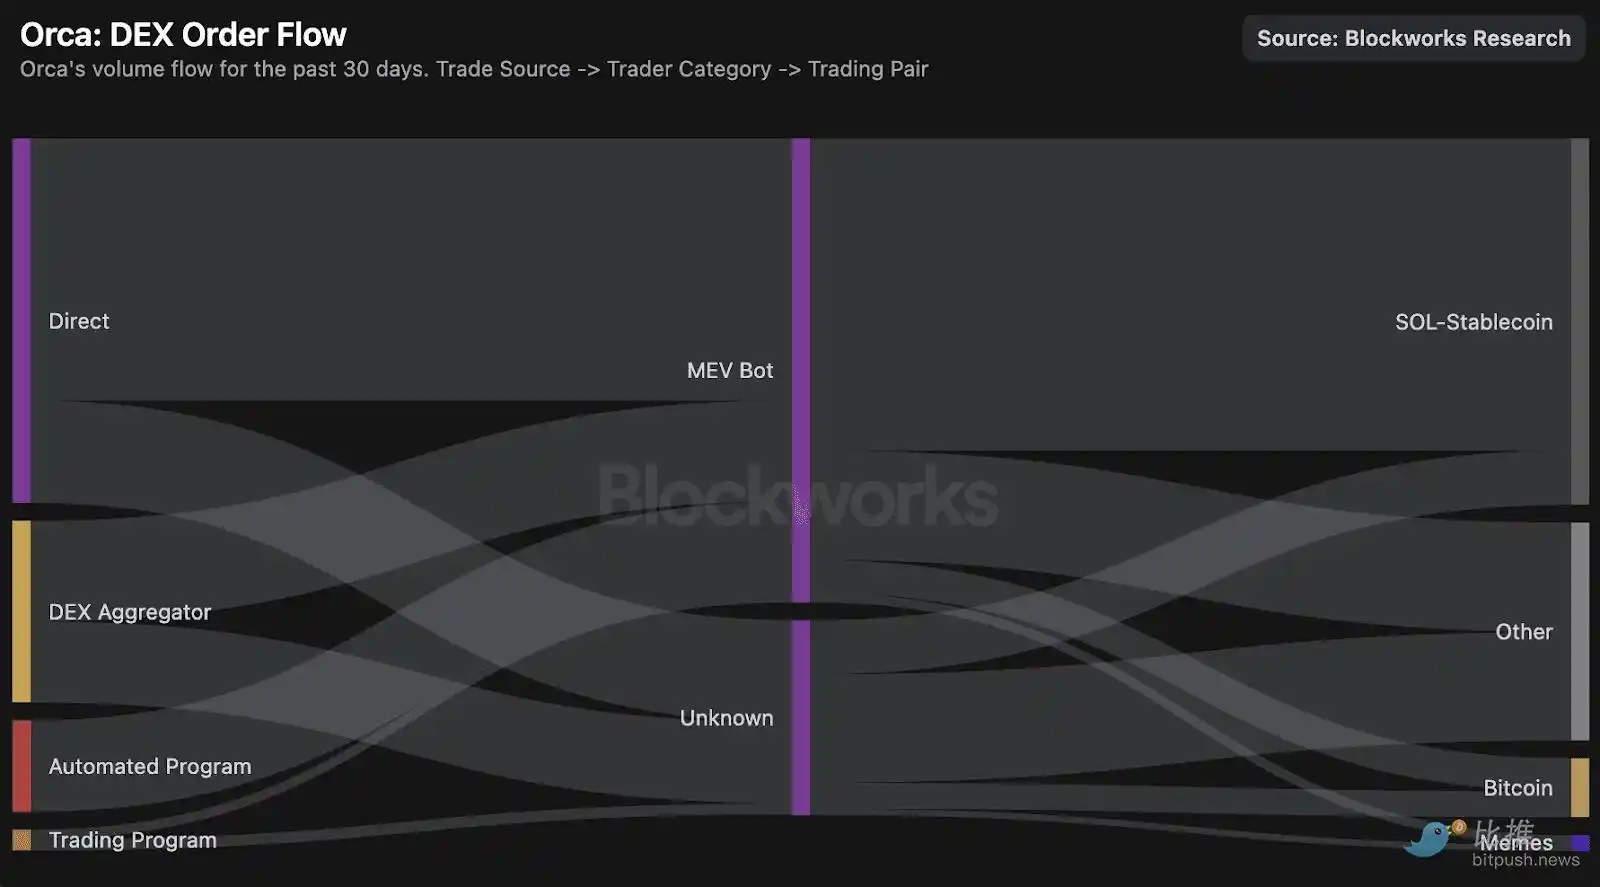
より詳細なレベルで、以下の注文フローチャートに示されているように、Orca の SOL-ステーブルコイン取引量の少なくとも 85% は「MEV ロボット」の活動に帰属できる。 ただし、ほとんどのトラフィックは、単なる古い価格に対する投機的アービトラージではなく、Wintermute のパブリック・マーケットメーカーロボットから来ているようです。
インセンティブが不足しており、かつ参加者が合理的に利益を追求すると仮定すると、今後数ヶ月間、伝統的な AMM 上の高流動性トレードペア(SOL-ステーブルコイン、ステーブルコイン同士、BTC-ステーブルコインなど)の LP 資本は自然に縮小するでしょう。
それでも、伝統的な AMM は短尾資産において重要な役割を果たし続けています。特に、それらはプレッシャーがかかった時でも常に利用可能な予備流動性として機能しています。
独立 DEX の終焉
このレポートは DEX に関するものですが、伝えたいコアなポイントの1つは、主動的なマーケットメーカー AMM以外に、独立した DEX モデルはすでに消滅している ということです。暗号通貨投資家はこれまでプロトコルを孤立して分析する傾向があり、その一因は、歴史的にイーサリアムが特定のカテゴリの勝者を生み出したことです:Aave のレンディング、Uniswap の DEX、Lido の LST など。
同じ思考モデルを Solana に適用することは自然なことですが、うまくいきません。まず第一に、Solana の競争は以前よりも激しいため、ほとんどのプロトコルがその垂直分野で長期的な主導権を握ることはありません。次に、このレポート全体で示しているように、Solana の市場構造は伝統的な受動的 AMM を長尾資産に押しやり、そこでは初日の流動性をサポートし、オンチェーン価格探索を実現しています。
問題は、DEX には独自のモートがない、あるいは最低限しかないということです。AMM フローはますます商品化されており、新しい AMM に一定または中央集権的な流動性ファンドを立ち上げることは取るに足らない活動です。伝統的な DEX で注文フローを勝ち取るには、最終ユーザーにできるだけ近づく必要があります。これは、発行チャネルを制御する必要があることを意味し、その結果、トークン発行レイヤーとなることを意味します。
この論理から、「勝者の即物的な DEX」をもはや DEX とは見なさず、代わりにトークン発行プラットフォームと見なすべきです。このモデルには2つの形態があります:
1. ミームコイン向けのハイスピード・ランチパッド(たとえばPump)。
2. より合法的なプロジェクトにブロックチェーン上で資本形成を実現する ICO プラットフォーム(例: MetaDAO、Jupiter の DTF)。
LaunchLab
以前、LaunchLab について幅広く取り上げ、製造業者中心のモバイル寄りのフロントエンドによってユーザー関係を管理する重要性を強調してきました。しかし、明確にしていなかったのは、LaunchLab の急増が受動的 AMM の変革に対する影響が、能動的メーカー AMM とほぼ同じくらい大きいことですが、異なる経路を通っていることです。
能動的メーカー AMM は、長尾資産の市場シェアを獲得しています。一方、LaunchLab は長尾資産のトークン発行層となり、これらの資産の発行と注文フローを支配しています。この変革の証拠は、Solana 上の 3 つの主要な受動的 AMM(Raydium、Orca、Meteora)が過去 1 年で LaunchLab に関連する製品を発表していることです。
Raydium:
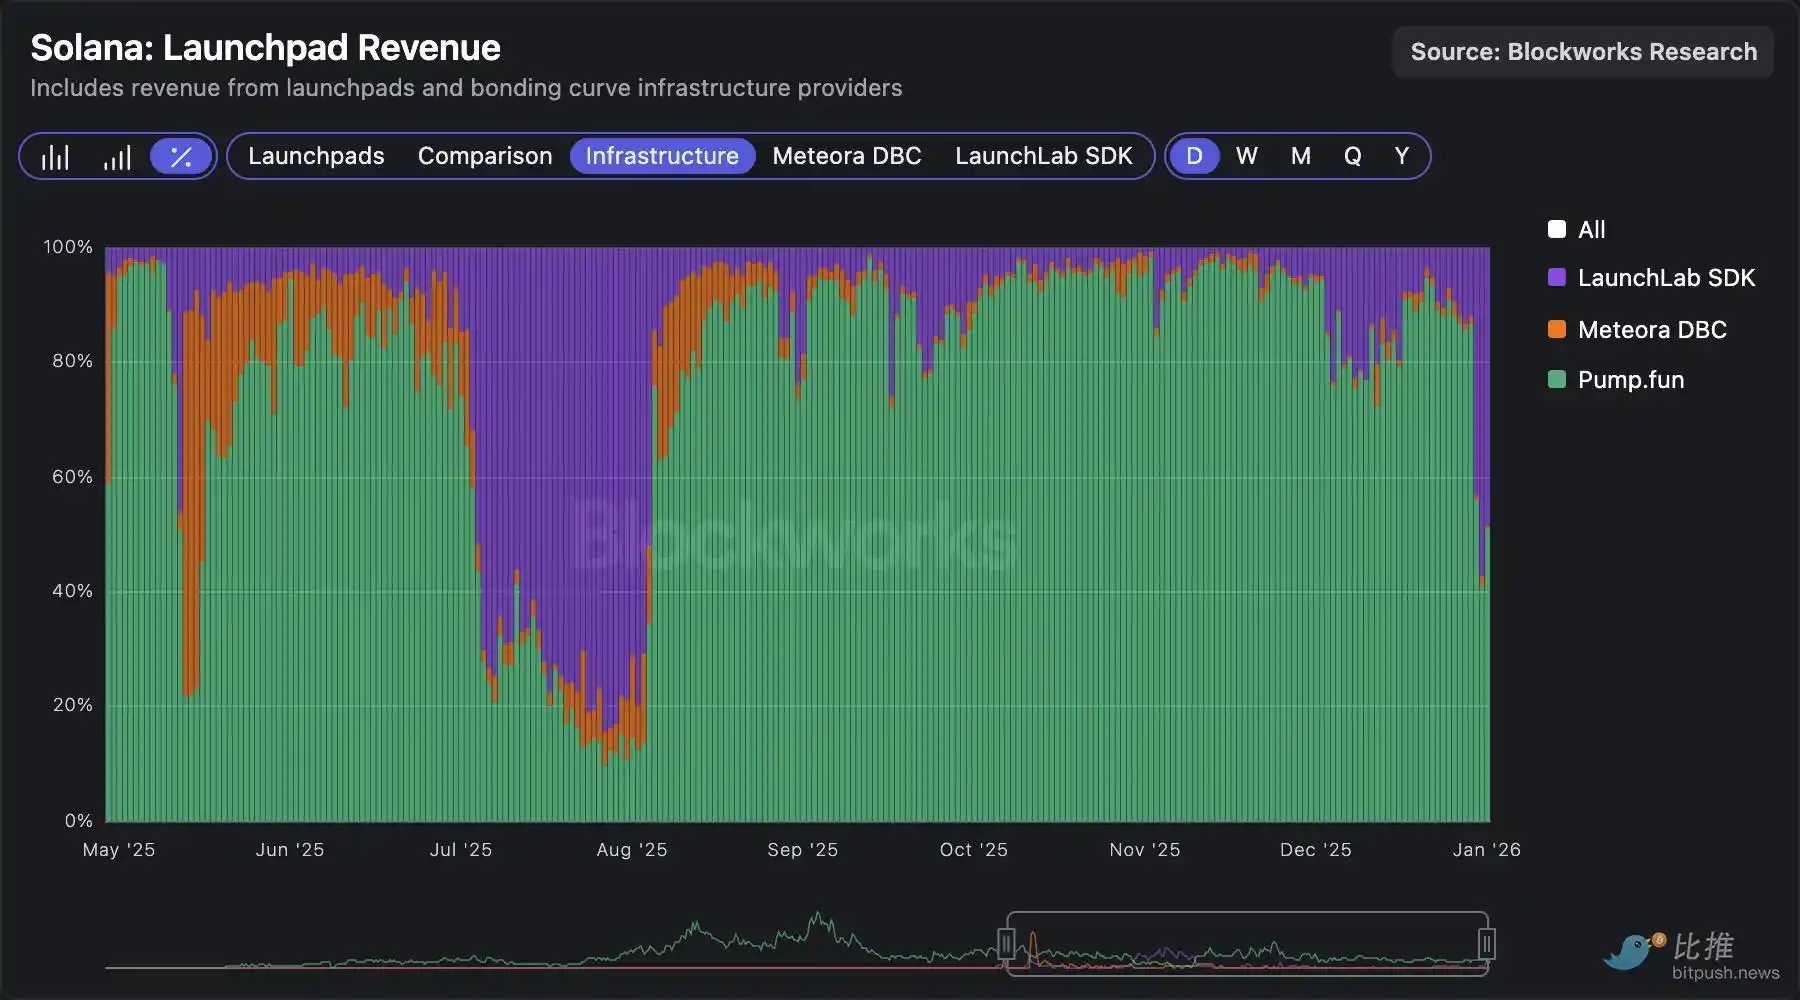
Pump は PumpSwap AMM を発表し、Raydium の毕業トークンフローを切断した後、Raydium は LaunchLab を導入しました。これは、シームレスに独自の LaunchLab を作成できるホワイトラベルソリューションです。Raydium は、LaunchLab で構築された任意のサードパーティ LaunchLab を介した取引に対して、取引高の 25 ベーシスポイントの手数料を徴収し、毕業トークンは Raydium の AMM にリダイレクトされます。
Raydium の最も有名な顧客は Bonk です。Bonkfun によって 2025 年 7 月に一部のシェアが回復されましたが、Pump は引き続き市場の 90% 以上を維持しています。LaunchLab は最近数日間で一部のシェア回復を遂げましたが、はっきりとした構造的誘因がない限り、これらの成長は断続的で持続性に乏しい可能性が高いと過去のパターンが示しています。
Orca:
Orca は常にミームコインの取引量で重要なシェアを占めることが難しかった。
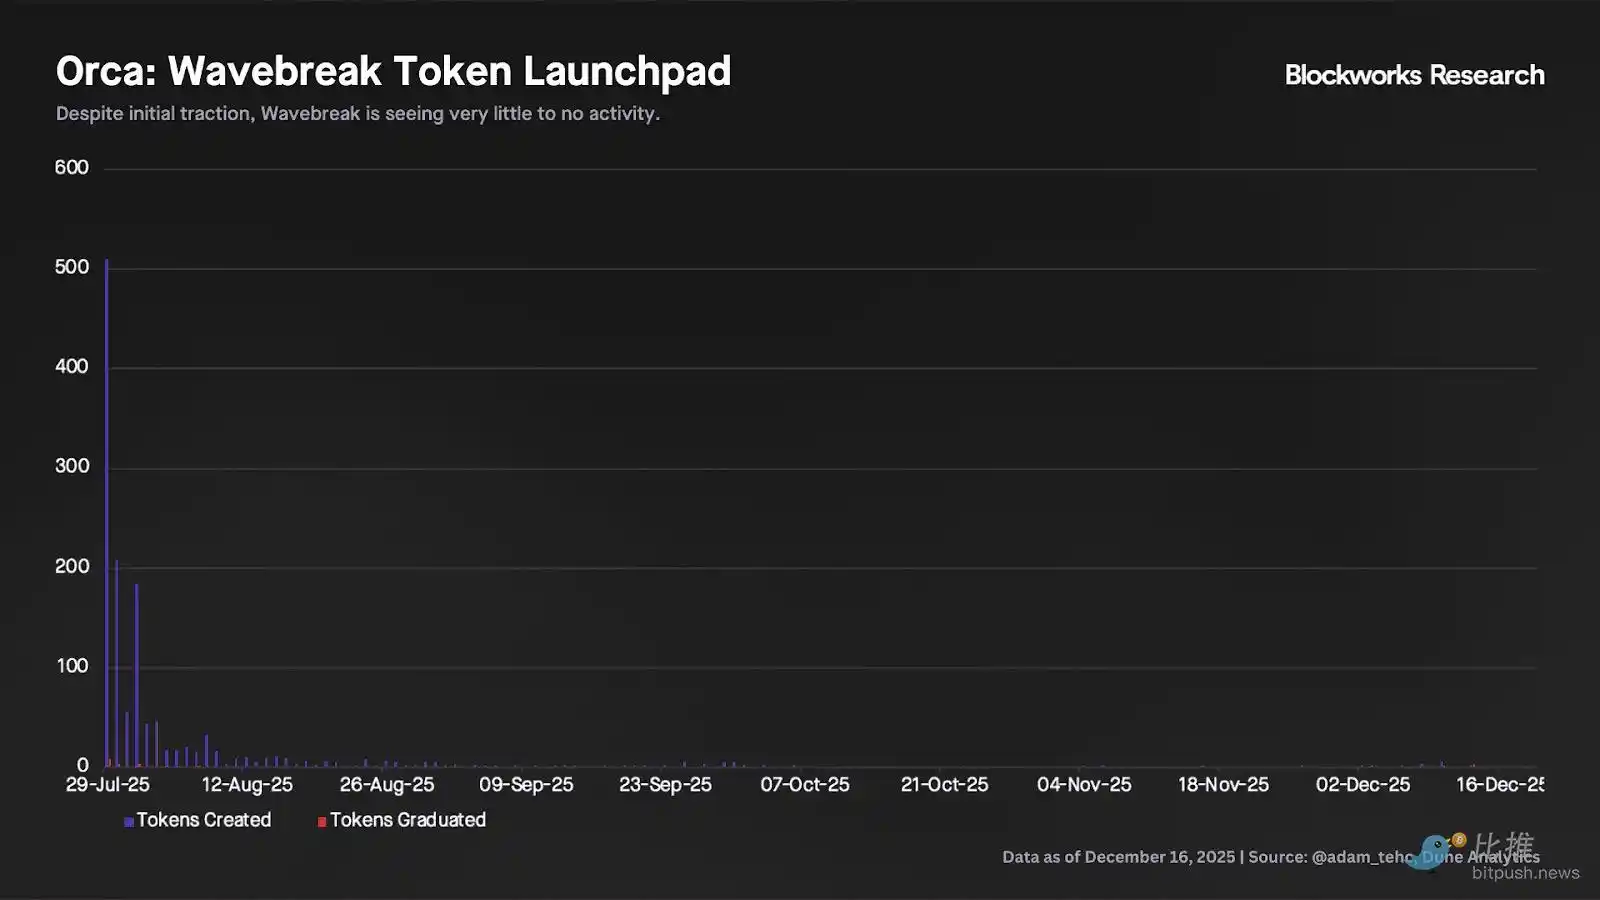
2023 年以来、その月間取引量の 50% 以上が SOL-USD 取引ペアから来ており、残りはプロジェクトトークン、ステーブルコインスワップ、BTC-USD、および合成トークン間でますます分散しています。このポジショニングにより、Orca は過去 1 年以上、厳しい状況にありました:Pump 主導のミームコインの発行が 2024 年第1四半期に加速すると、Raydium にその座を譲りました。そして、アクティブなメーカー AMM が全てのショートテール流動性を引き継ぐにつれて、このプロトコルの主な上昇要因であった SOL-USD や他の高流動性トレードペアが破壊されました。2025 年 7 月、Orca は Wavebreak ランチパッドを発表し、"プロプライエタリアンチボットテクノロジー" をマーケティングポイントにし、DeFiTuna の TUNA を最初の発行物としています。しかし、リリース後の初期の注目以降、Wavebreak は 2025 年 8 月下旬以降ほとんど活動がありませんでした。
Meteora:
Meteora は Jupiter チームと緊密に連携し、Jupiter はほとんどの小売ユーザーにとってオンチェーン取引のエントリーポイントとなっています。製品ラインを拡大するため、2024 年 8 月に Meteora は Moonshot と提携してランチパッドを導入しました。
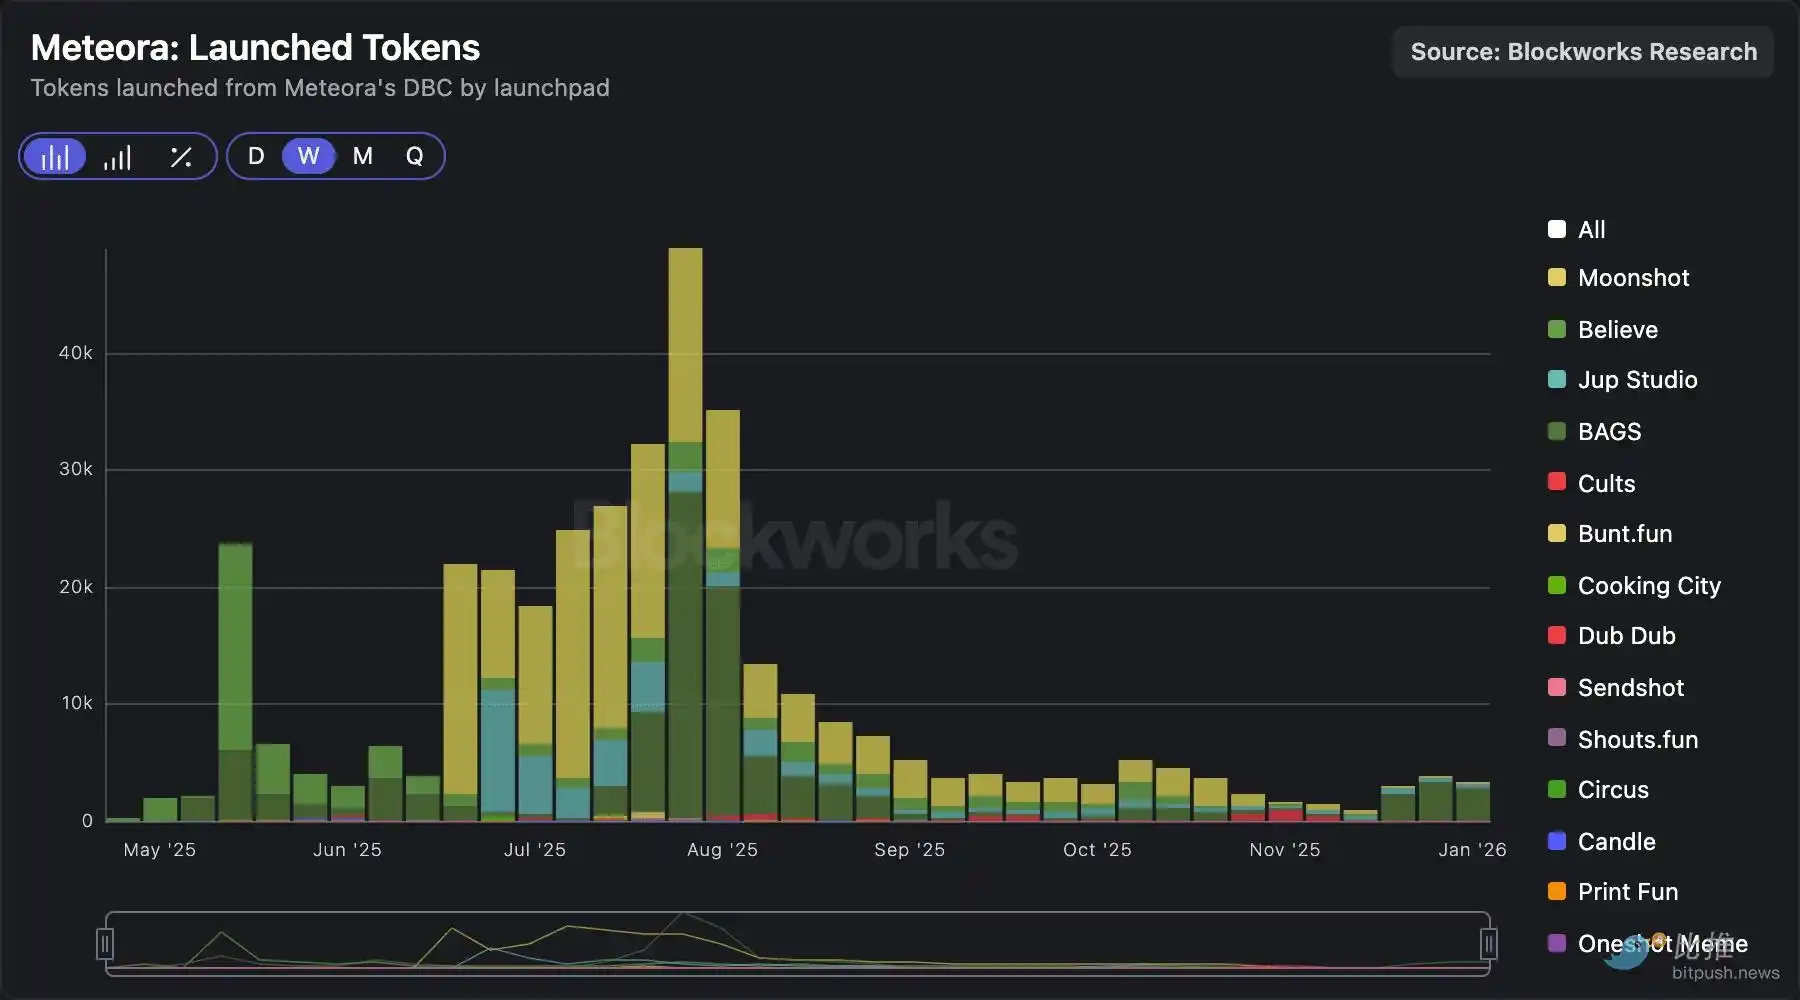
2025 年 4 月、Meteora はダイナミック バインディング カーブを導入し、このプロトコルはランチパッド イベントから 20% の取引手数料をキャプチャしています。その後、Believe、BAGS、Jup Studio を含む新しいパートナーを導入しました。しかし、Meteora のランチパッド イベントは LaunchLab や Wavebreak と同様のパターンに従っているようです。2025 年第二四半期と第三四半期を通じてトークン発行による回復が見られましたが、9 月以降急速に利用が減少しています。
Pump:
前述のように、Pump は依然として主導的なランチパッドであり、大きな優位性を持っています。
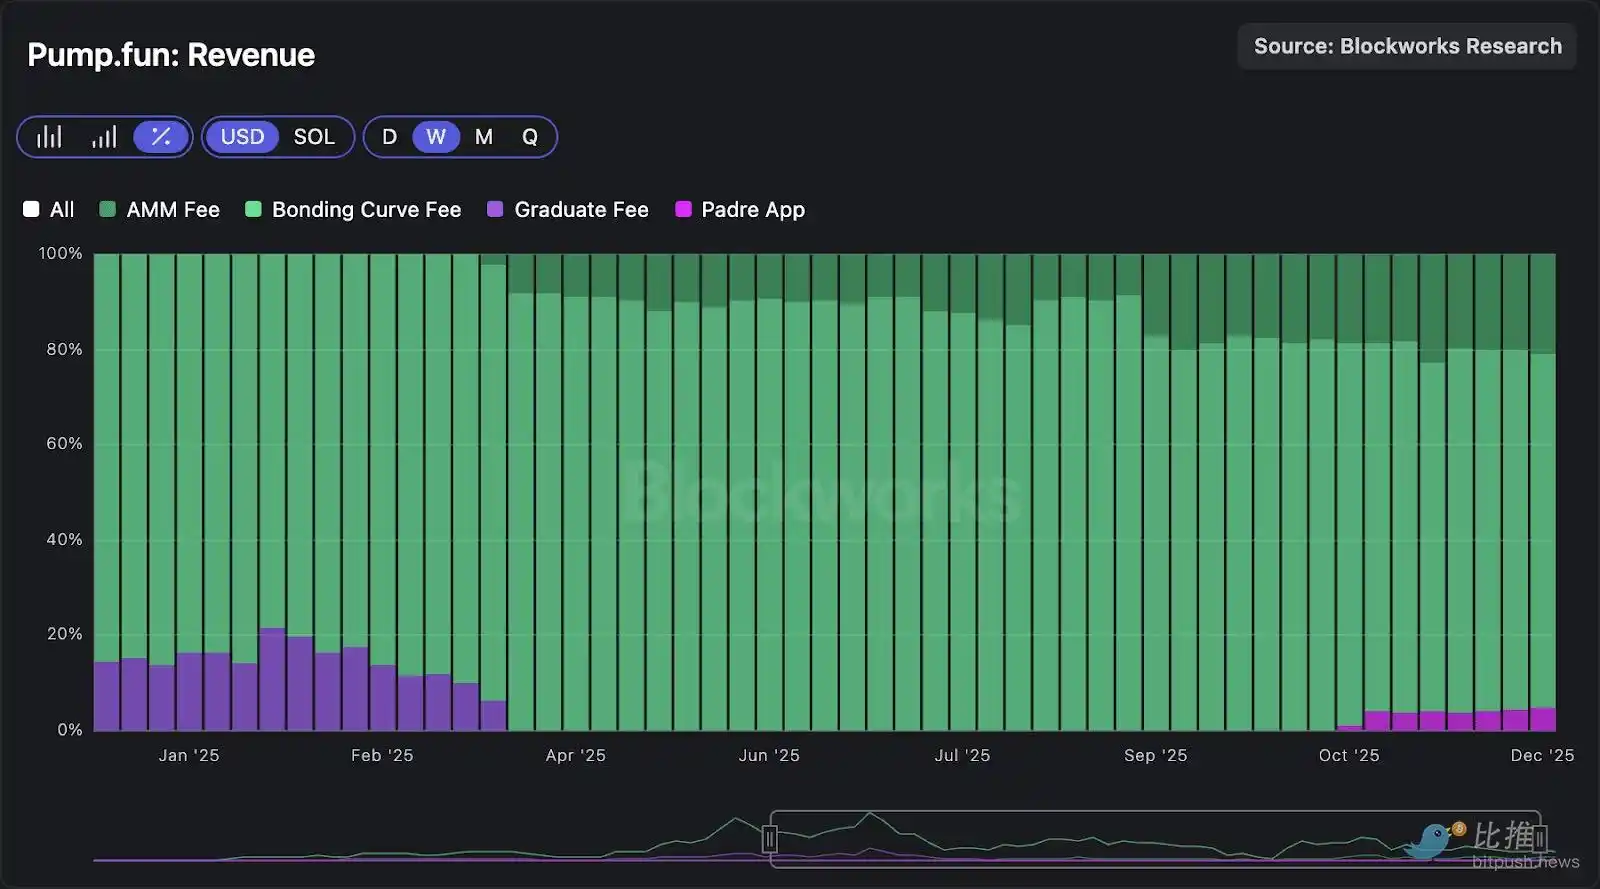
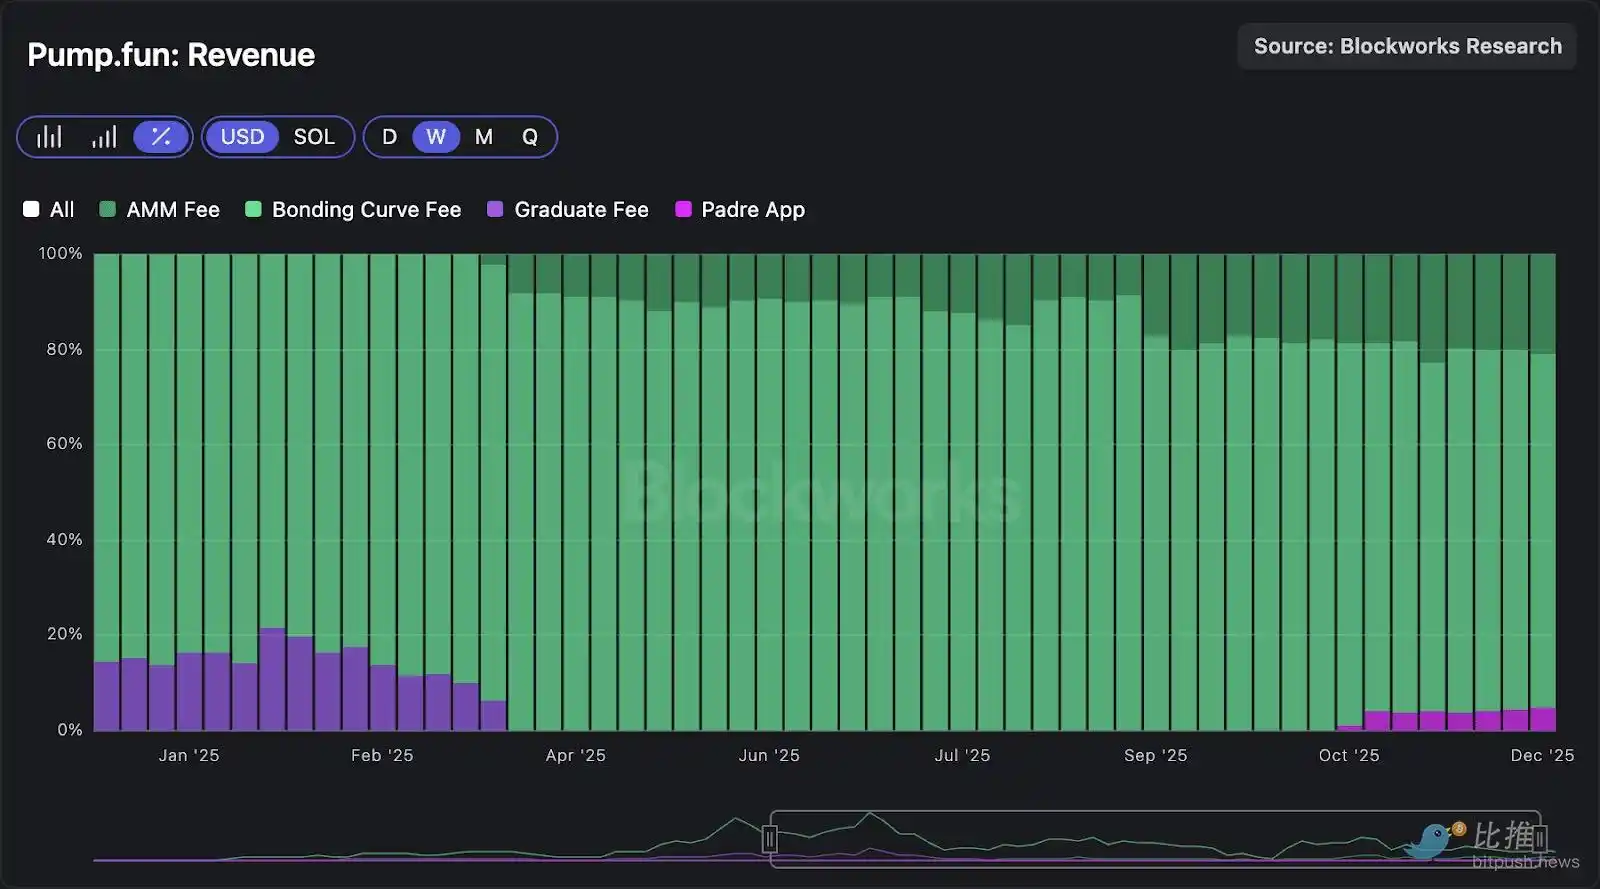
これについては以前の研究で詳しく議論しており、ここでは最も興味深い側面に焦点を当てます。Pump は、垂直統合型 DEX 理論の初めての具体例と言えるでしょう。Pump は、発行から逆行して上から下に構築されており、その後にきたわずかの組織です。ランチパッドを介して発行チャネルと注文フローを確保した後、Pump はパッシブな AMM を導入して下流取引活動をキャプチャしました。この統合により、Pump の収入源は著しく多様化し、もはやバインディング カーブ メカニズムに依存していません。以下の図は、Pump が現在トークンのライフサイクル全体の活動を通貨化し、AMM 手数料が総収入の 20% 以上を占めていることを示しています。
ICO プラットフォーム
過去 1 年間、低流通量トークンは流動性市場で罰せられ、より好意的な規制環境を背景に ICO が復活しました。ミームコイン ランチパッドが高速なトークン流通によって駆動されるのに対し、選別された ICO プラットフォームは継続的な発行量を望みつつも、創業者の質、信頼性、創業者と投資家の長期的な関係に重点を置いています。
MetaDAO:
私たちは引き続き MetaDAO の立場を支持しており、市場での最適なポジショニング プロトコルだと考えています。2021 年 9 月のレポートでまとめたように、「MetaDAO は最初の原則から構築されており、他の市場ソリューションとは大きく異なることが特徴です。注目すべきは、MetaDAO が現在の業界で最も重要な問題の1つ、つまり実行可能なトークン保有者の権利を解決しようとしていることです。」
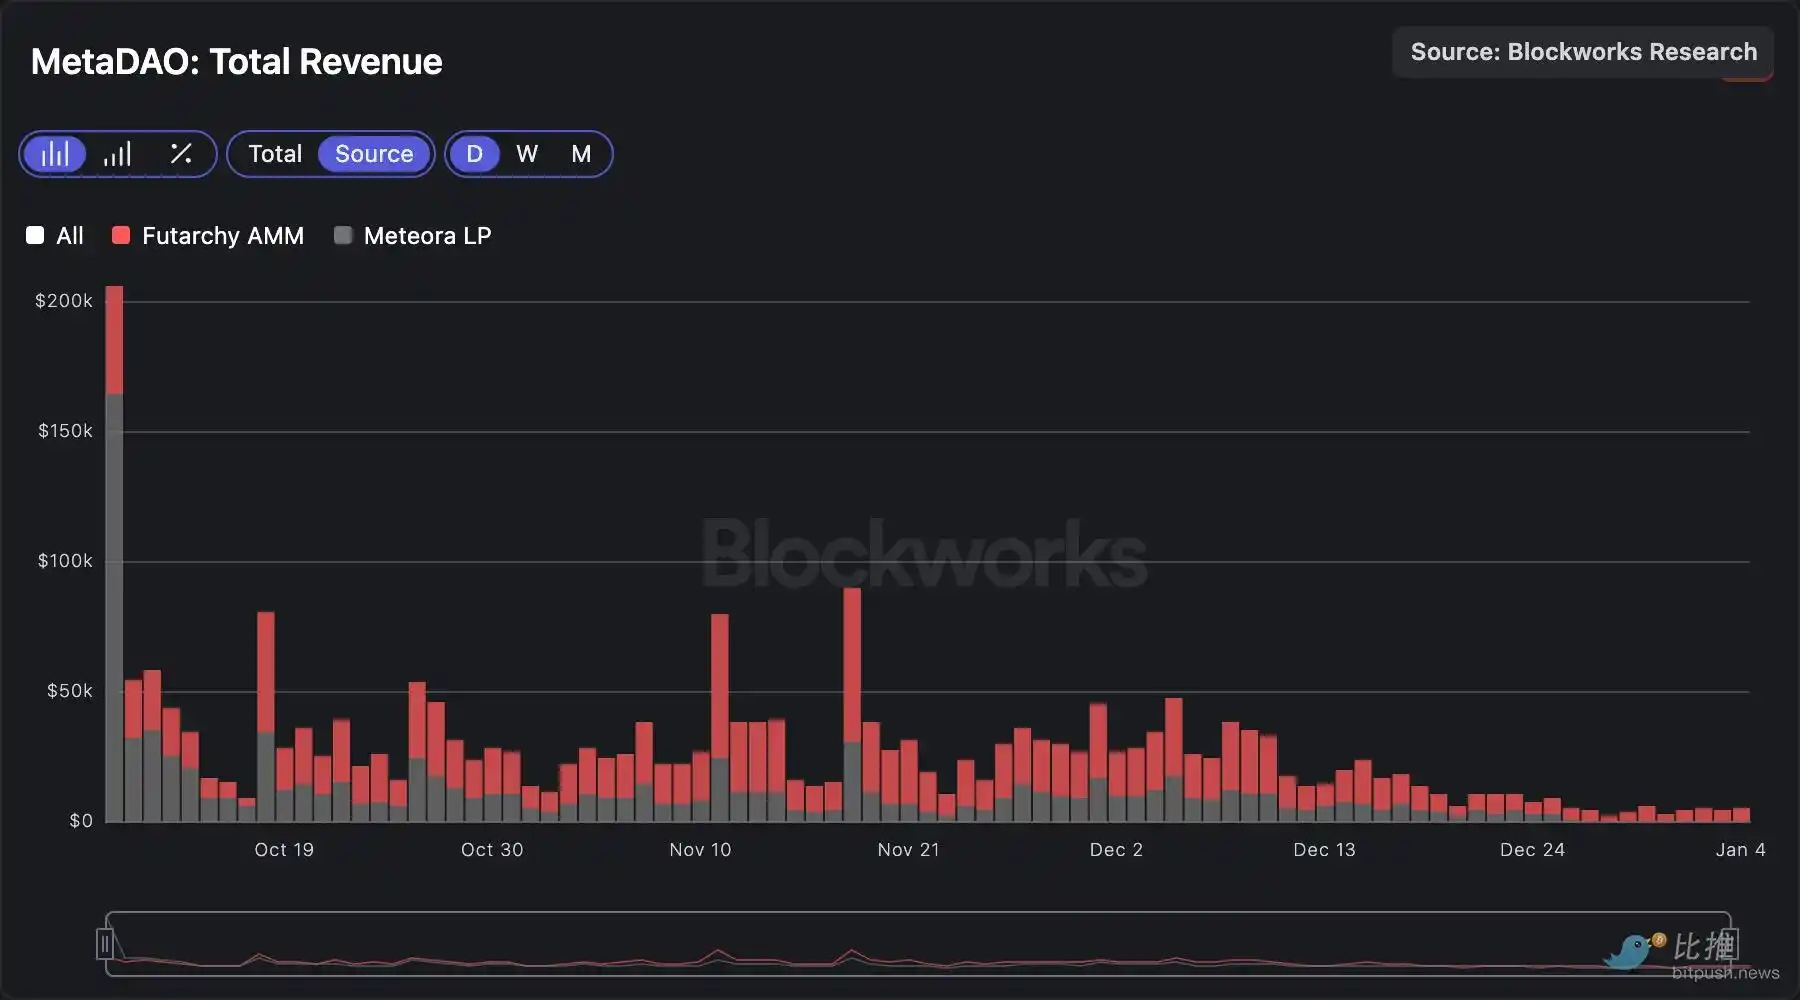
ランチパッドとは異なり、MetaDAO にはバインディング カーブがありません。その代わり、MetaDAO は、Futarchy AMM 上の取引手数料およびMeteora 上のLP ポジションを通じて ICO の通貨化を達成しています。 Futarchy AMM は取引量に 0.5% の手数料を課すため、最初は MetaDAO と募資プロジェクトの間で均等に分配されていました(例:0.25% は MetaDAO に、0.25% は Avici に)。 12 月 28 日、チームとの合意に基づき、分配比率が再調整され、全体の 0.5% が今後すべて MetaDAO に帰属するようになりました。
Futarchy AMM が 10 月 10 日にローンチされて以来、MetaDAO は 240 万ドルの収益を生み出しましたが、そのうち約 60% は Futarchy AMM から、40% は Meteora LP ポジションから得ています。 MetaDAO はおそらく、独立型 AMM 撲滅論の最も明確な例です。 MetaDAO は誰もが1つのAMMと見なしていません。 それにもかかわらず、Futarchy AMM はプロトコルの主要な収益レイヤーとして機能しており、これはMetaDAO がトークン発行層およびそれに続く流通チャネルを制御していることによります。
Jupiter と Meteora:
12 月 3 日、Jupiter は分散型トークン発行プラットフォームとしてデビューし、最初のプロジェクトは HumidiFi の WET でした。 DTF を通じて発行されたプロジェクトは、Jupiter チームの審査および選別プロセスを経る必要があり、これは高速なローンチパッドと選別済み ICO プラットフォームの間の方法論的な違いを際立たせています。
WET の販売は先着順に複数の段階で行われ、最初の2つの段階の価格設定は 5000 万ドルの完全希釈評価額であり、公開販売価格は 6900 万ドルの完全希釈評価額です。 なお、Jupiter は将来の発行では異なる販売メカニズムを試みるかもしれないことを明言しています。 販売後、残りの割当株式は Jup Lock 透明なロックアップを使用して直ちに Mteora で流動性プールを構築します。
Meteora がランチパッド面での努力に見返りがなかったとしても、私たちは、Jupiter との関係により、Raydium や Orca よりも優れたポジショニングを持ち、より良い流通チャネルとビジネス開発能力を持っていると考えています。 たとえば、Meteora は、TRUMP や WLFI などの注目度の高いトークン発行の第一選択地として選ばれましたが、これらのトークンが生み出す取引量や収入には非常に周期的な要素があります。
評価フレームワーク
歴史的な価格売上高倍率に基づいて Solana DEX トークンの評価を行うことは簡単ですが、単独でこのような比較を行うことの実際的な価値は限られています。ある資産をその分野で「最も安い」として見なすことは、Solana の現物取引の構造が依然として急速に変化しているという事実を無視し、先行きの成長が取引量がどこで定着するかによって決まることを無視しています。したがって、市場構造の方向を理解することは意味のある評価分析の前提条件です。さらに、すべてのトークンが平等ではないことに留意する必要があり、一部のトークンは他のトークンよりも強力なトークン保有者の保障を持っています。
Solana の現物取引の構造から上昇ポテンシャルを捉えたい投資家にとって、主な2つの道筋が見えてきます:
1. アクティブ・メーカーAMM が、短尾の資産のシェアを引き続き固めるべきです。 現時点で SOL-USD トレードペアが大部分の取引量を推進していますが、私たちは将来数か月間、主動型メーカーAMMも重要な他のカテゴリ、例えば株式トークン化などでソラナでのトレードの主導権を握ると予想しています。
2. 垂直統合型AMMを持つトークン発行プラットフォーム。AMM は主に発行の利益層として機能します。 投資家のリスク許容度に基づき、このベットは高速スタートアップ板(Pumpなど)を通じてまたはオンチェーン資本形成を達成するICOプラットフォーム(MetaDAOなど)を通じて表現できます。現在の市場環境を鑑みると、合法的なプロジェクト向けICOプラットフォームの成長見通しについては、私たちは楽観的です。
この背景を踏まえると、Raydium や Orca など、上記のいずれにも該当しないDEXについて、長期的な上昇視点を正当化することがますます難しくなっています。
価格売上高倍率
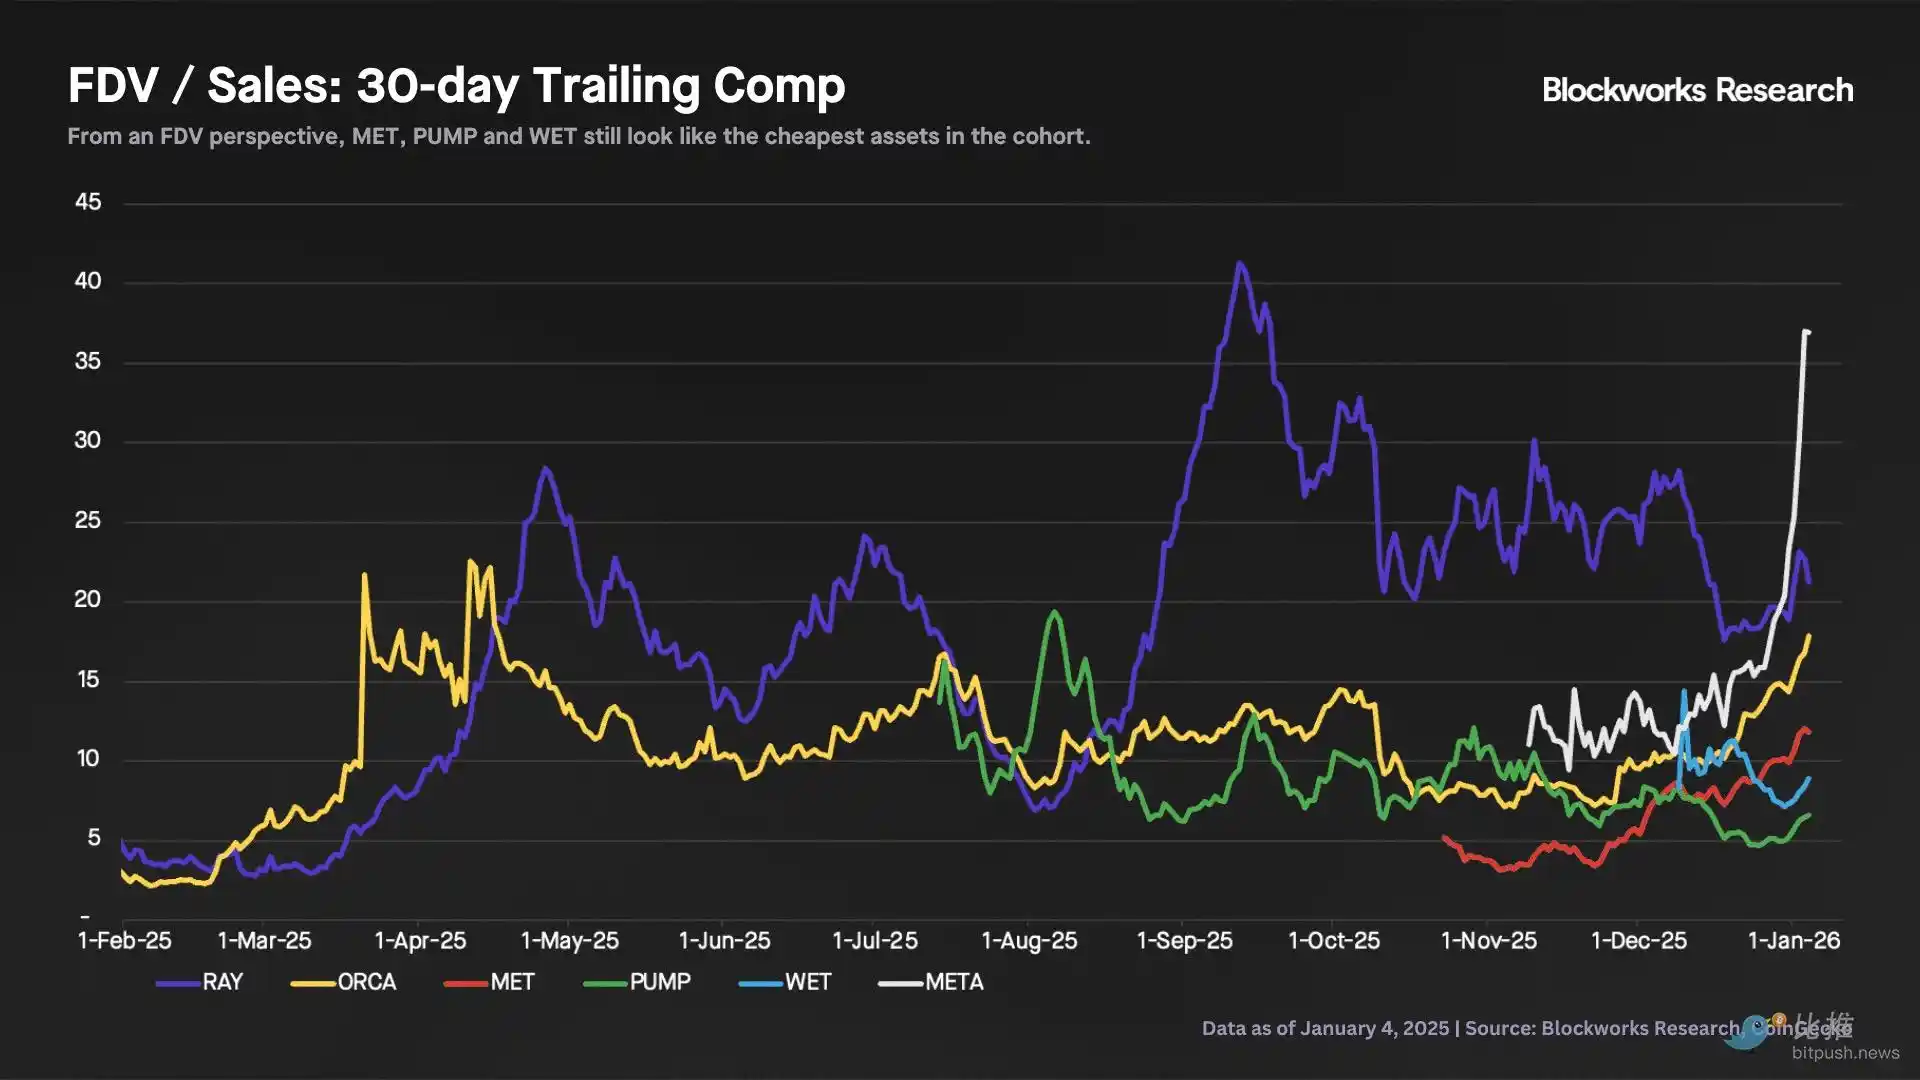
以下の図は、本レポートで取り扱われるトークンの時価総額売上高倍率を示しています。最初に注目すべき重要な結論は、RAY と ORCA が時間とともにより高価になっていること(収入が評価よりも速く減少しており)、それによって現在のP/S比率がそれぞれ10倍と14倍になっていることです。これに対し、PUMP と MET の取引価格は、それぞれ約4倍と6倍のP/Sであり、それらは発行と成長の展望から見ても優れた位置にあります。
WET のP/S比率を推定する際、0.5ベーシスポイント(0.005%)の手数料を取引量に適用して HumidiFi の収益を推定しました。この仮定は同様の比較において方向性の参考値を提供しますが、HumidiFi の実際のスプレッドは市況に応じて大幅に変動する可能性があるため、この推定には完全に精度とは言えません。このフレームワークに基づいて、HumidiFi のP/S比率はおおよそ2倍です。
そして、META は同様のトークンの中で最も「高価」なトークンとして、約36倍の市販率を誇っています。これは、私たちが単に歴史的な倍数だけで判断すべきではないという観点が的確であることを実証しています。META はトークン保有者の権利を明確に保護しており、将来の成長が見込まれるため、非所有権クラスのトークンに比べてプレミアムが付いていると考えています。以前にも META に対して前向きな評価モデルを公開しています。
ただし、META の現在の約36倍の市販率は、その歴史的な平均値(約15倍)よりもはるかに高いことから、市場が最近のいくつかのカタリストを事前に消化していることを示しています。先週、META は約40%上昇し、それに伴い評価倍数が拡大しましたが、過去1ヶ月間はICO活動の一時的な減速により、最近の収入は実際には減少しています。将来を展望すると、以下の進展が収入の回復を促進する可能性があります:
- Futarchy AMM の手数料分配率が0.25%から0.50%に引き上げられました;
- Omnibus 提案に基づき、約90%の META 流動性が Meteora DAMM v1 から Futarchy AMM に移行しています;
- 今後数か月にわたって開始される見込みの Ranger ICO(2026年1月6日に開始予定)。
これらのカタリストと、近日公開予定の許可されていない発行およびSTAMPなどのメカニズムが、収入が再び成長軌道に乗るにつれて、将来数か月で META の市販率がより安定した範囲に gradual かに低下するのを助けるでしょう。
完全希釈評価(FDV)と収入倍率
FULLY DILUTED P/S 基準では、META と RAY が同じ分野で最も高価なものです。Raydium については、将来の取引量の軌跡がより挑戦的であり、発行層に対する持続的なコントロール力が欠如しているため、そのプレミアムの妥当性を証明することは困難です。一方で、MET、WET、およびPUMP の倍数は、12倍、9倍、および7倍と、同様の分野では最も低いです。
流動性トークンの逆選択
全体として、私たちが観察したメディアン P/S は8倍であり、FDV/収益は15倍です。これらの倍数は一見低いと思われるかもしれませんが、ディスカウントの主な理由は、トークン保有者の権利や供給の不確実性にあります。
投資家は、基本的に良好なビジネスに投資したいと考えていますが、同時に、トークンを保有することでそのビジネスの所有権を提供できることを確信したいと考えています。具体的には、彼らは、チームがプロジェクトとトークン保有者の最善の利益のために行動すること、およびトークンが残りのキャッシュフロー、資産、および法的な請求権に対して信頼性の高い権利を有することを確認したいと考えています。
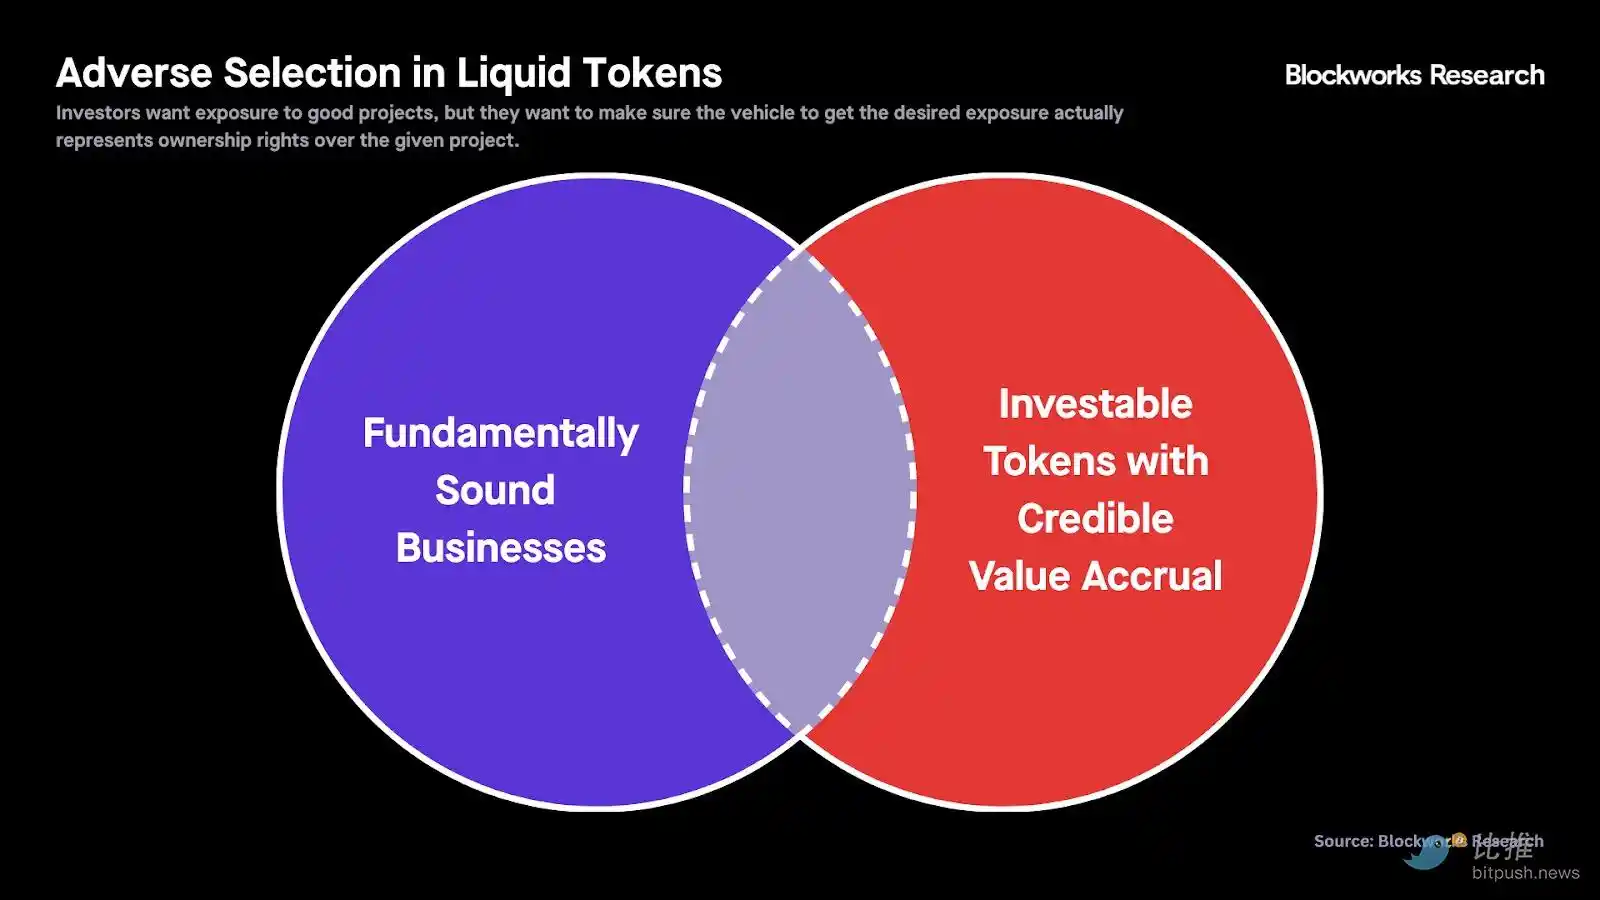
私たちは、META が同様の他のトークンに比べてプレミアム価格を持っていると考えています。なぜなら、META はこれら2つの基準を同時に満たす希少なアセットの1つであるからです:基本的に健全なビジネスと信頼できる価値蓄積のある投資可能なトークン。ただし、将来数週間で収益が再び急成長すると予想されるため、現在の約36倍の P/S は約20倍に収束すると予想されます。それ以外の場合、最近の価格上昇は基本的な面でのみその妥当性を証明することがより難しくなるでしょう。
RAY も投資可能なトークンです。Raydium はトークンの透明性フレームワークで40点中38点を獲得し、このプロジェクトが収益源、株主とトークン保有者の権利、アドバイザリーサービスプロバイダー、およびコアチームメンバーを完全に開示していることを示しています。さらに、高い流通量を持ち、チームはRAYの12%をプログラム化された方法でバイバックに使用しています。
Raydium の問題は、同様の他のトークンに比べて高い倍数を持ち、成長見通しと根本的な乖離が存在していることです。収益の減少速度がその評価の減少速度を上回っており、明確な構造的なカタリストがない状況下では、このトレンドが逆転することを説明するのは難しいです。注目すべきは、Orca も Raydium と類似した構造的な問題に直面している点です。ORCA を投資可能なトークンとして主張することができますが、その成長見通しも同様に制約されています。
興味深い観察は、所有権トークン以外に、チームがトークンに関心を持っている唯一の信頼できるシグナルを市場に伝えてきたのがトークンバイバックであることです(RAY、PUMP、ORCA、MET)——これは最適な資本利用の方法ではありませんが。Pump は約2.3億ドルをPUMPの流通供給量の約17%に回購しましたが、トークンの取引価格は引き続き約3倍の歴史的 P/S で取引されています。一方、Meteora は約1,200万ドルをMETの総供給量の約3%に回購しましたが、このトークンの取引P/S比率はわずかに高い5倍です。
Pump と Meteora をビジネスの成長見通しとして正当化する理由を挙げることができたとしても、これら2つのトークンは、自らのディスカウント取引の妥当性を立証する可能性に直面しています。Pumpに関しては、一般市場参加者に対して、価値がトークンと資本の間でどのように分配され、トークン保有者がPumpの国庫に対する権利を持っているかはまだ明確ではありません。Meteoraについては、チームとエコシステムリザーブの一環として、約720 万枚のMETトークンが毎月ロック解除され、これが販売圧に変わる可能性があります。たとえば、現在の28百万ドルの評価を基にすると、これらのロック解除は毎月約200万ドルの潜在的な販売圧につながる可能性があります。
それでも、これら2つのトークンが自らのディスカウント取引の正当性を証明する可能性に直面しているとしても、RAYとORCAはPUMPとMETよりも2倍以上の倍数で取引されており、それにもかかわらず成長見通しは低いため、市場が誤った価格設定をしており、相対価値ペアトレードに魅力的な機会を提供している可能性があります。
最後に、HumidiFi の WET も同様の問題に直面しています。HumidiFi は Solana 上で主導的かつ最も急成長している DEX であり、理論上、WET は積極的なメイキング AMM ポジションを取得する唯一の流動性経路です。しかしながら、投資家は(ある程度盲目的に)チームがそのトークンを放棄しないことを信じなければなりません。
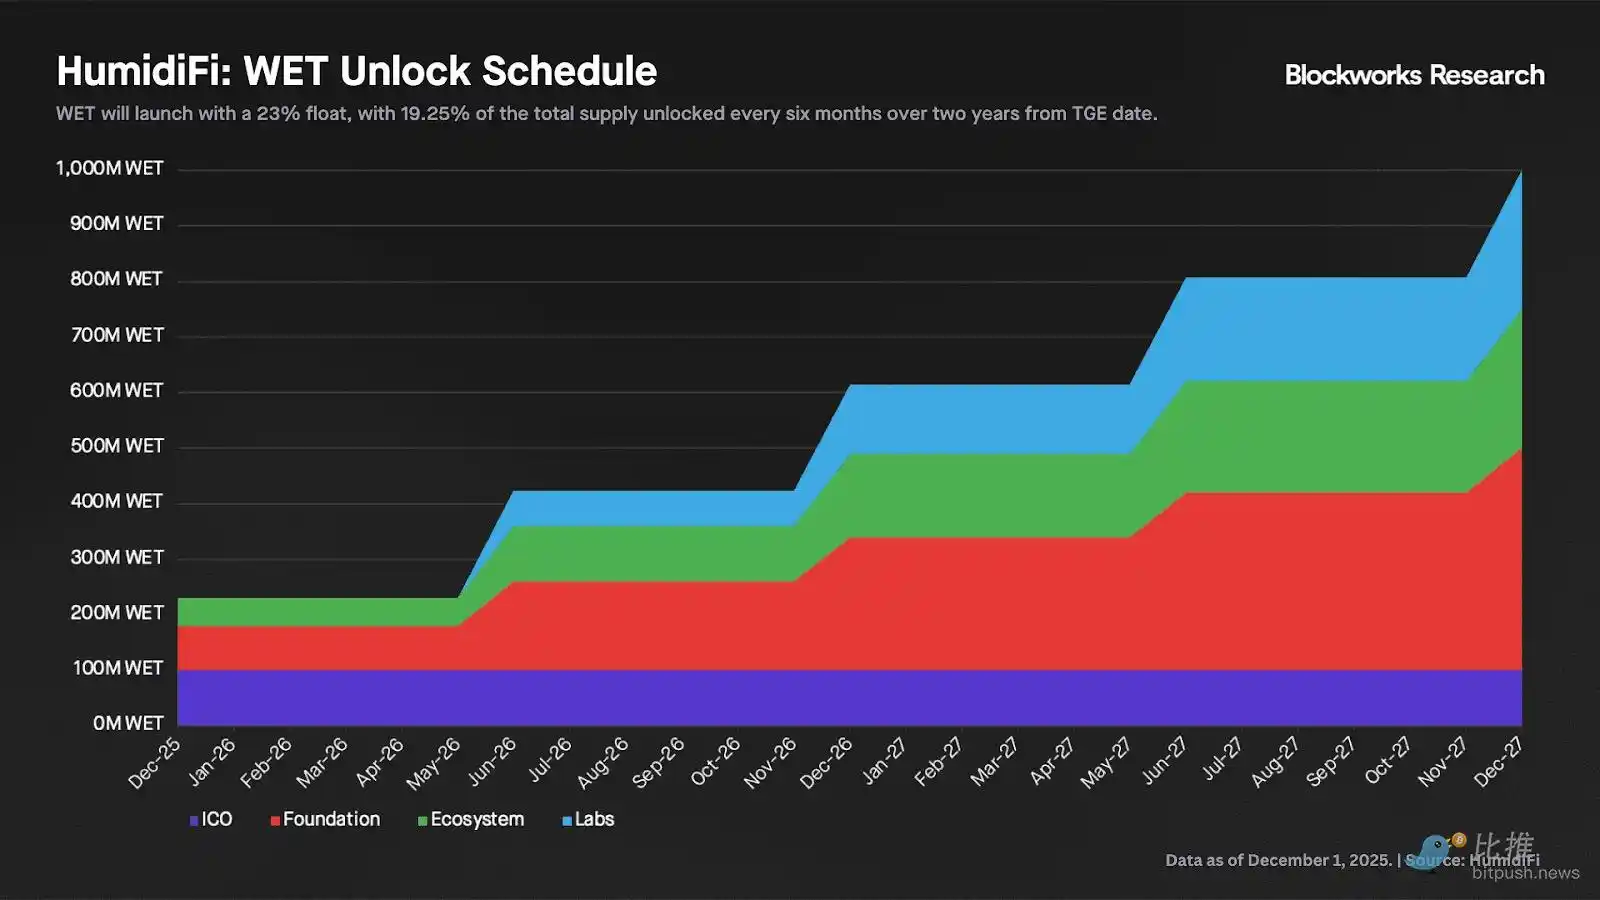
トークンのユーティリティとして、ユーザーは手数料リベートを受けるために WET をステークできるようになります。チームは明確に「WET は投資と見なすべきではないし、また投資対象としても考慮されるべきではない」と述べています。チームが長期的にトークンの利益と一致している場合、WET は現在低評価されていると論じることが容易ですが、その流通量が少ないという事実を踏まえてもです。しかしながら、問題は次のとおりです:公開市場参加者は、WET がミームコインなのか、信頼できる価値蓄積を持つ投資対象のトークンなのかを判断することができません。そのため、その取引価格は本来可能な水準を下回っています。
それにもかかわらず、Temporal が Solana 生態系の中で長期的なビルダーとしての質と記録を持っていることを考慮すると、我々はチームが WET との成長と価値蓄積を追求する可能性がより高いと考えています。これは最終的には主観的な判断であり、適切な注意を払う必要があります。それでも、リスクリターンの観点から、2026年6月のロック解除が始まる前には、少なくとも短期間において、WET は RAY や ORCA、PUMP、MET よりも高い上昇ポテンシャルを持っていると考えています。
リスク
当社が建設的な見解を持つ各プロジェクトには独自のリスクがあり、以下に概説します:
- HumidiFi:先に述べたように、主な投資リスクは WET の価値蓄積の不透明性です。トークンデザインに加えて、HumidiFi はアクティブメイキング AMM 領域での競争的立場にもリスクがあります。これまでに、HumidiFi は Temporal の厚い技術的専門知識とインフラ層での垂直統合から恩恵を受けてきました。しかしながら、今日のアクティブメイキング AMM の決定的な利点はオンチェーンコンポジションです:報酬の遅延がある場所とアクティブメイキング AMM が両方チェーン上にあり、アービトラージュは一回の取引でアトミックに実行され、実行リスクが著しく低減されます。この点において、Titan が最近導入したコンポジット RFQ プロダクトは、RFQ とアクティブメイキング AMM の間の差を縮める可能性があり、今後数ヶ月でアクティブメイキング AMM の市場シェアに圧力をかける可能性があります。
- Pump:上記で触れたトークンの問題を一旦置いておくと、Pump はハイボリュームの起動板カテゴリーにおける支配的な地位を持っています。もっと重要な問題は収益性の持続性であり、一般的な懸念はミームコインが長期的な下降トレンドにある可能性です。オンチェーンデータによれば、市場全体が弱い状態であるにもかかわらず、過去数日間の収益は強靭で、約90万ドルの水準で推移しています。しかしながら、これはデータのクオリティと持続可能性についての疑念も呼び起こしています。現在のバインディングカーブ活動は依然として健全であり、1日あたり約100-200万回の取引が行われています。それでも、この需要の部分が外部からの補助を受けている可能性があるという懸念が高まっており、この見解は推測に過ぎませんが、長期的な収益性の見通しについての不確実性を高めています。
- MetaDAO:私たちは引き続き META に期待しており、MetaDAO が最も差別化された ICO プラットフォームであると考えていますが、実行リスクは存在します。特に発行ペースの面においてです。9 月の基本的な仮定では、毎月約 5 つの ICO があると予想していました。現時点では、前回の発行から1か月以上が経過し、MetaDAO は2025 年 12 月にはどんな ICO も行っていません。それでも、Ranger ICO が収益成長を再加速させるはずです。MetaDAO の内部および公開ディスカッションでは、完全な選別モードを維持するか、許可なしでの発行を試みるかについて議論されています。私たちは、後者がプロジェクトの品質が低いリスクを伴うことにもかかわらず、これがスループットを増やしプラットフォームのスケーラビリティを検証するための必要な実験であり、おそらくはチームが最終的に選択する方向であると考えています。また、私たちは、Colosseum の STAMP が MetaDAO に継続的で高品質な発行量をもたらし、許可なしの発行と補完関係にあると考えています。
- Meteora: Meteora は明らかに Jupiter の発行チャネルから利益を受けていますが、重要な微妙な違いの1つは、これら2つのプロトコルが独立のトークンを維持していることです。したがって、Jupiter のフロントエンド駆動の成長のうち、最終的にどれだけが JUP ではなく MET に帰属するかは明確ではありません。たとえチームのインセンティブが非常に一致していたとしても、Meteora が引き続き主にバックエンドの流動性インフラに焦点を当てている一方、Jupiter がほとんどのユーザートラフィックとインターフェース価値を捕捉している場合、MET の低い倍率も合理的であるかもしれません。
最終結論
このレポートは、Solana の現物取引の現在の状況を整理しています。中心的な結論は、市場が引き続き分岐すると予想していることです:アクティブなメイクキング AMM は短尾の高流動性市場を引き続きリードし、受動的 AMM はますます長尾資産と新しいトークンの発行に焦点を当てています。
アクティブなメイクキング AMM と受動的 AMM は、両方とも垂直統合から利益を得ることができますが、方向性はまったく異なります。
受動的 AMM は、トークンの発行プラットフォーム(Pump-PumpSwap、MetaDAO-Futarchy AMM など)を通じてユーザーに近づこうとしています。一方、アクティブなメイクキング AMM は、サプライチェーンの上流に展開し、HumidiFi-Nozomi のような取引の最終実行サービスに焦点を当てる傾向にあります。この傾向の下での敗者は、終端ユーザーのコントロールが限られ、持続的な発行駆動型のオーダーフローを持たない従来の AMM です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事