機関がついに「暗号に参入」しましたが、吸血鬼ですか?
原文タイトル:From「Adoption」to Annexation: The End State of Institutional Adoption
原著者:Meltem Demirors,Crucible Capital
原文翻訳:ディンダン,Odaily 星球日報
機関はついに「暗号通貨への採用」を実現しました — しかし、彼らはあなたの陣地を奪いに来たわけではありません。彼らは暗号経済を、彼らのAUM(資産運用額)を蓄積する機械に変えるためにやってきたのです。これは批判や評価ではなく、単なる事実の観察です。
以下の考察は、暗号通貨/トークンとしての経済に焦点を当てたものであり、単なる金融インフラとしてのブロックチェーンを対象としたものではありません(後者はほとんどの場合、ネイティブトークンを必要としないことが、現時点でのほとんどの DeFi ガバナンストークンの設計から明らかになっています)。
これは私が去年のデジタルアセットサミットで持っていた見解であり、当時私の基調講演のタイトルは「Somethingを信じる」でした。過去12ヶ月で起きたすべてのことが私の見解を変えることはなく、むしろ画像をより明確にしました。
最近、私の友人WintermuteのEvgenyとMarkets IncのDeanが、それぞれ「機関の暗号通貨採用」と呼ばれるものが具体的に何を意味するのか、および市場サイクルへの影響について素晴らしい記事を書き、これが私を触発し、彼らの基盤に立った上で新しい視点を加えた3番目の記事を書くことにしました — 変化するキャピタル構造、そして爆発的なAUM戦争。
もし時間がない場合は、この1文を先に読んでください:
「機関の採用」は使命ではなく、それは抽出の戦略です。本当の問題は1つだけ残っています:暗号通貨が自身の機関を十分速く構築し、経済価値をブロックチェーン上に留め、それをTradFiに絶えず流失させるのではなく蓄積できるかどうかです。
従来の金融は暗号経済の大部分の価値をすでに抽出しています
資金流れに沿って見るだけで、現在の暗号世界で本当の勝者は誰かが明白になります:それはDeFiプロトコルではなく、サトシ・ナカモトがビットコインホワイトペーパーで置き換えようとしたはずの金融機関です。
· 圧倒的なUSDTとUSDCの2大ステーブルコインは、年間約100億ドルの純利子差益を生み出しており、それぞれがTether(プライベート企業)、Coinbase、Circle(上場企業)に帰属しています。これらの企業はもちろん暗号経済の重要な参加者ですが、彼らがまずサービスを提供するのは、彼ら自身の株主です。
· Cantor Fitzgerald——由現職美國商務部長霍華德·拉特尼克領導的公司——通過持有 Tether 的美國國債,並圍繞數字資產公司與投資產品組織進行交易,每年獲取數十億美元收益。
· 美國總統特朗普、其家族以及合作夥伴,也通過不斷擴張的加密項目與代幣工具,累計獲利數十億美元。
· 貝萊德旗下的比特幣 ETF IBIT,在約 18 個月內迅速增長至約 1000 億美元 AUM,成為史上增長最快的 ETF,也成為該公司利潤最高的產品之一(稍後詳述)。
· Apollo Global Management 及其同行,則悄然將加密抵押品與企業金庫餘額,引流至自身的信貸與多資產基金中。
每年,傳統金融機構從加密經濟中抽走數十億美元的資產與利潤——而且在很多情況下,它們獲得的經濟上行空間,甚至超過了那些最初創造價值的協議本身。
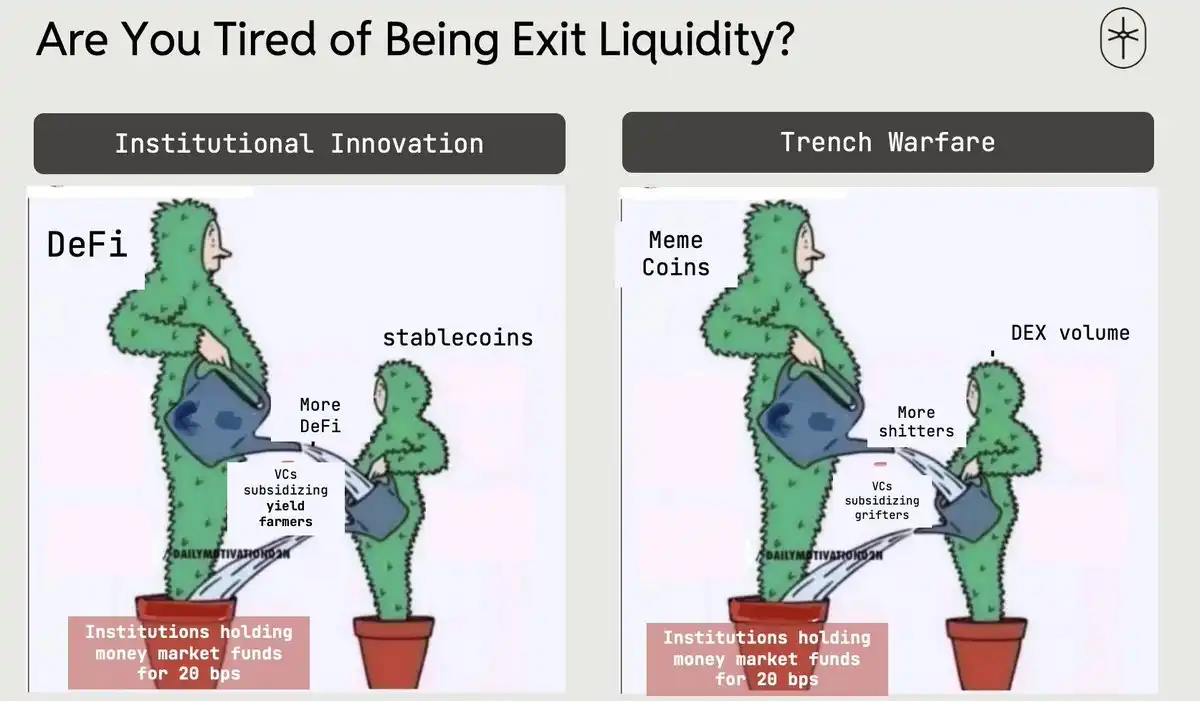
那些在無數會議上為「採用」歡呼的「機構創新者」和在推特上狂聊 Memecoin 的戰壕戰士,其實比你想的更像一類人。我們該停止舔了,開始動腦子。
機構究竟如何思考?
企業只有一個核心功能:那就是利潤最大化。加密貨幣可以通過兩種方式實現這一目標:
· 成本端:分佈式帳本、鏈上抵押品、即時結算,能大幅降低後台和中台運營成本,提升抵押品流動性和利用率(參見我之前關於可互換流動性的筆記)。
· 收入端:把加密包裝成 ETF、代幣化基金、結構化產品、托管服務、基差交易包、借貸、國債管理方案……全都甩出豐厚的費用流,外加加密社區在推特上無腦吹。
過去十年,機構主要關注第一種方式。
2015 年我們創辦 DCG 時,我花了整整三年時間,向幾乎所有金融機構推介比特幣全球帳本與最終結算機制的優勢。當時,金融服務公司並未把加密視為新的收入來源。它被認為風險過高;而兜售山寨幣所可能帶來的收益,也不足以說服董事會承擔聲譽與合規風險。
DCGを離れた後、私は2018年初にCoinSharesに参加しました。当時、会社の資産管理規模(AUM)は数百万ドルから数十億ドルに段階的に成長しました。ビットコインを受け入れることを決断したわずかな独立系投資家マネージャー、たとえばCathie Wood、Murray Stahl、Ross Stevensは、その勇気ゆえに最終的に豊かな報酬を手にしました。
2024年初めは、転換点となりました。機関投資家は暗号通貨を第2の手段、つまり新しい収益源と見なし始めました。
それ以前にも散発的に機関が参入していましたが、BlackRockのIBIT Bitcoin ETFの登場がダムを完全に決壊させました。IBITは史上最も成功したETFとなり、BlackRockの財務諸表を大幅に改善しました。いくつかの主要な数字を挙げると:
・ IBITは初年度に700億ドルのAUMに達し、これまでの記録保持者であるSPDR Gold Shares(GLD)の5倍の速さでこれまでに達成された最大規模となりました。
・ 2024年末にIBITオプションが上場されると、追加で300億ドル以上の流入資金が集まり、競合他社の資金流入はほぼ停滞し、市場シェアは他のすべてのビットコインETFのAUMの半分を超えるものとなりました。
・ 現在、IBITは約1000億ドルのAUMを有し、毎年BlackRockに数十億ドルの手数料収入をもたらし、その収益性は同社の約1兆ドル規模のS&P 500インデックスファンドを上回っています。
結論は非常に明白です:IBITは、すべての大手資産運用会社や金融サービス機関に標準的な脚本を示しました—ビットコインや他のデジタル資産を取得し→伝統的なファンド構造に組み込み→上場→安定した大幅な手数料収入に変換すること。その後に続くすべてのこと—DAT、債権のトークン化、オンチェーンマネーマーケットファンド—は、この脚本を繰り返しています。
AIキャピタル支出のスーパーサイクル:資本を飲み込むブラックホール
少し視点を変えて、もう1つの主要なトレンドについて話しましょう—これは、2024年にIBITが立ち上がった後、Crucibleがすぐに創設した理由でもあります。エネルギー-パワーバリューチェーンは、リアルタイムで世界の資本スタックを再構築しています。
AIエコノミーを構築するには—チップ、データセンター、電力、工場などが必要ですが—今後10年間で数兆ドルのAI投資が必要とされ、この資金はどこから提供される必要があります。AIに直接関連しない全ての流動性資産—暗号通貨、非AI株、さらには信用資産—は売却され、AI銘柄として「保持すべき」と見なされる投資対象を求めています。
一方で、多くの LP はプライベートマーケットで過剰配置され、退出や配当が遅れており、新しいプライベートクレジットや PE のコミットメントをひそかに削減または遅延しています。これにより、調達サイクルはより長く、予測が難しく、均一でない状況になり、資産運用会社とPEの間で質の高い AUM チャネルを巡る争いが激化しています。結果として、資本プールのように見えるすべてのものが枯渇されてしまいます。
オンチェーン・キャピタル:次世代 AUM の最前線
この AUM の争奪戦で、暗号通貨はもはや奇抜なおもちゃではなく、数兆ドル規模の潜在的な運用規模を堂々と示しています。
IBIT は、暗号通貨が印刷機であり、制度投資家を引き付ける「蜂蜜ポット」であることを証明しています。トランプ政権も、さまざまな暗号革新に非常に緩やかな環境を提供する意向を明確にしました。
現在、オンチェーン資産管理と金蔵規模は数千億ドルに達しています:
・ 約 3,000 億ドルのステーブルコイン残高、そのうち約 60% が USDT、25% が USDC;
・ DeFi の総ロックアップ量(TVL)は約 900-1,000 億ドルで、Ethereum、Solana、BSC、Hyperliquid などのチェーンに分散しています;
・ 実世界資産(RWA)製品は、BlackRock の BUIDL のようなトークン化ファンド、Tether Gold や PAXG のようなトークン化された金、Figure のHELOC トークン化などを通じて、さらに数百億ドル規模に達しています。
ただし、これらのオンチェーン資本の平均収益率はわずか 2-4% であり、伝統的な通貨市場ファンドは 4.1% を提供できます。Lido の 180 億ドルある stETH プールでさえ約 2.3% です。
飢えた資産蓄積機械にとって、これは「DeFi TVL」ではなく、未実現のキャッシュフローです―パッケージ化、担保設定、再融資、手数料を得ることができます。機関投資家にとっては、これは息をするように自然なことです。
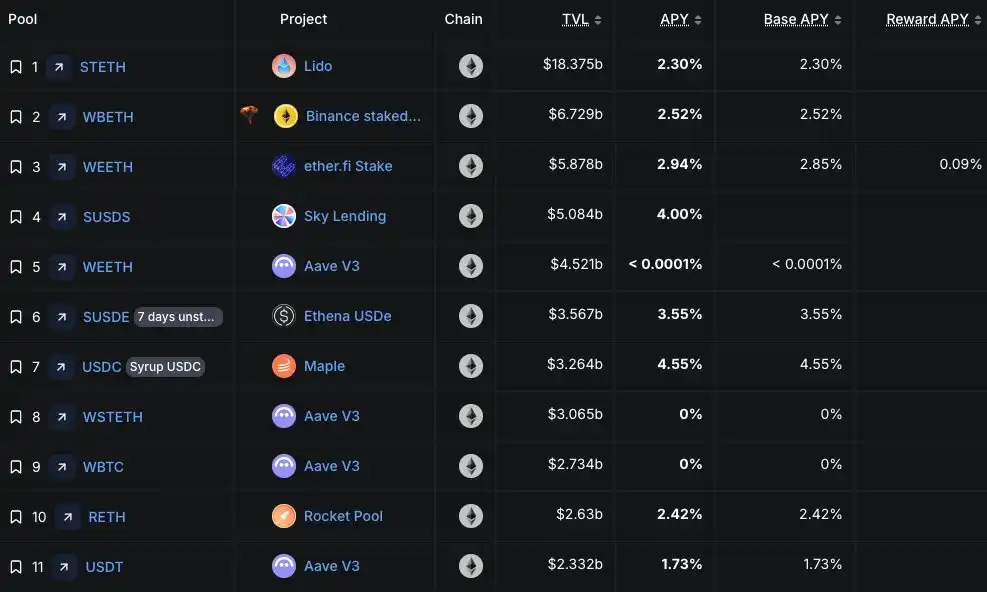
画像提供: DefiLlama
トークン化および規制対象のパッケージ商品は、かつて触れることのできなかった暗号キャピタルを、既存の保管およびリスク管理フレームワークに適合した手数料付きの AUM に変えてしまいました。企業、DAO、プロトコルが大量の暗号国債を蓄積し、より安全な外部リターンを求めるとき、資産運用会社はこれらの資産を再度パッケージ化してトークン化ファンド、マネーマーケットファンド、ストラクチャードプロダクトに変換できます。資金調達のプレッシャーや従来のチャネルに飽和した企業にとって、「急襲」された暗号資産負債表は、成長する手数料付き AUM を増やすための最もクリーンな道の一つです。
一石を投じる
西洋の経済体が自らの文化や価値観を共有しないグループを導入し、今や社会と経済の結果に苦しんでいるように、暗号通貨も同様の存続の危機に瀕しています。 暗号経済とその指導者は、我々の価値観を共有しない金融機関を導入しており、これらの機関は元来の経済成長の共同構築を目指しているわけではなく、私たちの業界はまもなく同様の社会的経済的果実を味わうことになります。
発展を放置すれば、暗号経済は伝統的な金融AUMマシンの一部になってしまいます。唯一の道は、我々自身の原生機関―オンチェーン資産運用、リスク管理、アンダーライティング、金融商品、暗号原生のアライアンサー―を急速に構築し拡大し、国債AUMを奪い合い、本当に暗号の長期的利益に奉仕する製品を設計し、より多くの経済的価値を暗号生態系内に残し、企業の利益計算書に流出させないことです。
今すぐ暗号原生機関との協力を優先しない限り、「機関の採用」は勝利ではなく、買収となるでしょう。
何かを信じてください。さもないと、残されるものは何もありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事