6%の年利、マスク氏が伝統銀行に宣戦布告
原文タイトル: "<6% の年率、マスクが伝統銀行に宣戦布告>"
原著者: キャシー, 平易なブロックチェーン
2026年3月初、アメリカの俳優ウィリアム・シャトナー(William Shatner)——つまり『スタートレック』のキャプテン・カーク——がX上にスクリーンショットを投稿しました。
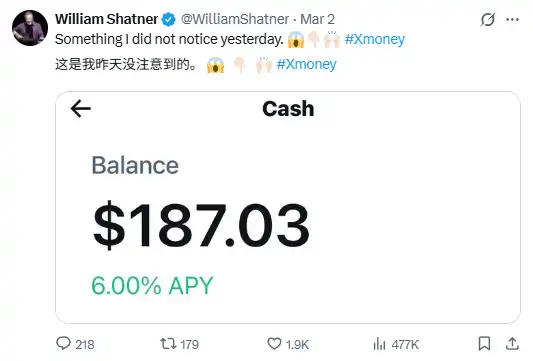
何も大それたことではありませんが、彼は新製品であるX Moneyをテストしています。
スクリーンショットには、年率: 6%。
この投稿は大きなシェアを生まなかったが、金融業界では静かに話題となりました。
ウィリアム・シャトナーのせいではなく、その6%のせいです。
あなたがJPモルガンで普通預金口座を開設すると、預金金利は0.01%です。富国銀行でも、ほぼ同じです。100ドルを預金すると、1年後に大手銀行から1セントしかもらえません。しかし、X Moneyは6ドルを与えてくれます。
その差、600倍。
これがマスクが伝統金融に挑戦した方法です——技術的なホワイトペーパーや規制関係のプロモーションではなく、単なるスクリーンショットを頼って。
一枚のブラックメタルカード
X Moneyの外観は理解しやすいです:デジタルウォレットで、送金、受取、預金ができ、さらに実体のデビットカードが付属しています。
しかし、すべてのディテールには野心が感じられます。
そのデビットカードは、ブラックメタルで、Xユーザー名(ハンドル)がレーザーで刻まれています。あなたの名前でもなく、口座番号でもなく、Xプラットフォームでのソーシャルアイデンティティなのです。
このデザインは偶然ではありません。それはソーシャルアカウントと消費能力を結びつけ、カードを使うたびに、あなたが提示するのは支払い手段だけでなく、あなたのデジタルアイデンティティです。Xエコシステムの粘着性は、このようにして段階的に積み重ねられています。
決済面では、X MoneyはVisa Directに接続しています。伝統銀行のACH送金は1〜3営業日かかりますが、Visa Directは即時入金が可能です。ジグザグ経済やコンテンツクリエイターにとって、この速度差は実質的なエクスペリエンス向上です。
預金は、Cross River Bank(米国連邦預金保険公社メンバーバンク)によって保管され、各ユーザーには最大25万ドルの連邦預金保険保護が提供されます。
この製品を一言で要約すると:6%のAPY、レーザー刻印のブラックメタルカード、即時決済、海外手数料ゼロ、25万ドルの保険限度額。
パラメーターテーブルだけを見ると、文句を言うのは難しいです。
なぜ6%を実現できるのか
これが最も重要な問題です。
6%のAPY、資金はどこから来ているのか? X Moneyはユーザーに資金を提供するためにお金を燃やしているわけではありません —— 少なくとも現時点ではそのビジネスロジックではありません。答えは、目立たないコスト構造の違いにあります。
従来の大手銀行は完全な実体ネットワークを維持しています: 支店、窓口、ATMネットワーク、数十年の歴史を持つITシステム。これらは巨額な固定コストであり、預金量に関係なく、この費用はかかり続けます。
一方、X MoneyはクラウドネイティブでAPIファーストのプラットフォームであり、物理的な支店はなく、歴史的な重荷もありません。 フロントエンドのユーザーエクスペリエンスはXが、銀行業務や資金保管はCross River Bankが担当しています。この「フロントはテック企業、バックエンドはライセンス取得銀行」の組み込み型金融モデルにより、運用コストが大幅に削減され、節約された余地はユーザーに提供されます。
この論理自体は新しいものではありません。Robinhood、Ally Bank、SoFiも同じ道を歩んでいます。
しかし、X Moneyには伝統的なフィンテック企業にはほとんどないものがあります:5億を超える月間アクティブユーザー、ユーザー獲得コスト(CAC)がほぼゼロ。
新規ユーザーを獲得するためのお金を使う必要はありません。すでにXにいるユーザーに、彼らのお金もXに置いておくよう促すだけです。
脅かされているのは誰か
X Moneyが対抗する相手は、表面の見た目よりもはるかに多いです。
まずは従来の預金市場です。
大手銀行のビジネスモデルはある前提に依存しています:預金者にはより良い選択肢がないか、変えるのが面倒です。
6% の APY はこの前提を覆しました。5 億以上のユーザーがこの利率にアクセスできるようになると、資金の移動圧力は現実の圧力に変わります。銀行は預金客を維持するために預金金利を引き上げざるを得ず、金利差が圧縮されます。米国の銀行業界の約 60% の収入は金利差から得られており、これは利益構造のシステム的な動揺です。
次に、支払いの中間層です。
Venmo、PayPal、Cash App などのソーシャルペイメントプレーヤーは、この分野での地位を確立しています。しかし、これらの企業には5億人以上のユーザーを持つソーシャルプラットフォームがトラフィック入口としてありません。
X Money の中核的論理は「ファンド・サイクル」の構築です:お金が入ってきて、X エコシステム内で流通し、コンテンツのチップ、サブスクリプション、商品購入に使用され、外部には流れません。サイクルが確立されると、PayPal などの中間層の役割は周辺化されます。
最後に、国際送金です
世界銀行の2025年第1四半期データによると、国際送金の平均コストは約6.49%であり、入金にはしばしば数日かかります。X Money は Visa Direct のグローバルネットワークを活用し、このコストを大幅に削減し、ほぼリアルタイムの入金を実現することを目指しています。ウェスタンユニオン、MoneyGram は、インド、インドネシア、ブラジルなどのX ユーザー濃密市場で営業しており、X Money が直接的に狙う標的です。
監督戦場
ただし、脅威が実現するかどうかの最大の変数は規制です。
X Payments LLC は現在、40以上の州とワシントンD.C.で法定通貨の送金ライセンス(MTL)を取得しています。しかし、1つの州が常に首を横に振っています:ニューヨーク。
ニューヨーク州の立法者は、ニューヨーク州金融サービス局(DFS)に公開書簡を送り、X にライセンスを与えないよう求めました。理由には、マスクが規制当局に対して歴史的に敵対的な態度を示していること、X プラットフォームの身元確認メカニズムの欠陥、そしてより機微な告発が含まれています――マスクが主導した政府効率部(DOGE)時代に、そのスタッフが消費者金融保護局(CFPB)の消費者支払データに触れたとされており、これらのデータには理論上、競合他社の営業秘密が含まれています。
規制当局が競争に参加している場合、この告発が真実であれば、独占禁止法訴訟が連鎖的に発生します。
もう1つの変数は「GENIUS法」です。この2025年7月に正式に発効したステーブルコインの規制法は、支払い型ステーブルコインの発行者が保有者に対していかなる形でも収益や利息を支払うことを明確に禁止しています。
現在、X Money は法定通貨入金に対して 6% の APY を提供し、伝統的な銀行預金プロトコルを採用しており、現行の枠組みでは直接的な問題はありません。しかし、将来 X が口座残高をステーブルコインに変換したり、Dogecoin、XRP などの暗号資産を緊密に統合したりしたい場合、『GENIUS Act』のリターン禁止規定がこの道を阻むことになります。
マスクは規制当局に証明する必要があります:その 6% は法令順守の銀行預金利息であり、間接的な未登録証券収益ではなく、また禁止されたステーブルコインの配当でもないことを。
Grok に参入
もし 6% の APY が X Money の参入券であるなら、Grok こそが X が構築しようとしている要塞です。
X 傘下の AI Grok は、金融機能と深く統合しています。マスクの考えでは、Grok は単なるチャットボットではなく、「財務代行」としての役割を果たす「スマートエージェント」となります。プラットフォーム上のリアルタイムの世論に基づいて取引をアドバイスし、異なるリスクレベルの製品間で資金を自動的に配分し、さらに、ユーザーが投稿を閲覧する過程で、直接「スマートキャッシュタグ」機能を介して取引画面に移動します。
これは新しい製品形態です:コンテンツの表示と資産の管理が、同じインターフェース内で行われます。
従来の資産運用会社は、情報の非対称性と人的サービスに依存して手数料を徴収しています。AI がミリ秒単位で大量のソーシャルデータや市場シグナルを処理できるようになると、この情報上の優位性は縮小されます。
クリエイターにとって、変化はより直接的です:チップ、購読分配、広告収入が、6% の APY を持つ X のウォレットに直接入金され、銀行口座を経由する必要はありません。X は自らをクリエイターの精算センターに変えつつあり、実質的な「銀行」となっています。
まとめ
WeChat Pay と Alipay が中国で成功した際、無数のアメリカのテック企業がその成功をうらやみましたが、これを複製することはできませんでした。その理由はさまざまです:アメリカの金融規制はより分散しており、消費者はクレジットカードでキャッシュバックを好む文化があり、異なるプラットフォーム間には障壁が存在します。
X Money は、これまでにこの目標に最も近づいた取り組みです。
それにはユーザーベースがあり、AI の能力があり、Visa のグローバルネットワークがあり、既存の規則にとらわれない創設者がいますが、同時に、このプロジェクトにつまずく可能性のある規制当局や政治家もたくさんいます。
この2つの力の対立の結果は、将来18ヶ月以内に徐々に明らかになるでしょう。X Money がニューヨークのライセンスを取得し、《GENIUS法》のコンプライアンスの枠組みを守りつつ、さらに Grok のAI財務機能を稼働させることができれば、それは本当にアメリカ版のスーパーアプリの実験を成し遂げるかもしれません。
そうでない場合、X Money が残すのは、ただの美しい黒いメタルカードと、6%の良好な金利の期間です。
従来の銀行や支払いの巨大企業にとって、これら2つの結末の違いは企業の運命のレベルです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事