十年間の規制がついに明確化され、暗号ネイティブロジックが勝利しました。
BTC、ETH、SOL、XRP、DOGE、SHIB。
These names were simultaneously included in an SEC regulatory filing for the first time, followed by a few words: not a security.
On the evening of March 17, 2026, the SEC and CFTC jointly issued a 68-page interpretive document, formally providing a systematic qualification of the security attributes of crypto assets. This marked the first time at the federal level in the United States that specific tokens were officially named and classified in a regulatory interpretation. The document also replaced the SEC's 2019 version of the "Investment Contract Analysis Framework," which had been a primary reference for industry compliance judgments.
This document had a clear timeline.
In January 2025, SEC Acting Chair Mark T. Uyeda established the Crypto Task Force to clarify the applicability of securities laws to crypto assets. In the same year, in July, the President's Digital Asset Markets Working Group issued a report recommending that the SEC and CFTC use their existing powers to provide regulatory clarity to the industry.
SEC Chair Paul S. Atkins then launched Project Crypto, which was upgraded to a joint SEC-CFTC project in January 2026. During this period, the Crypto Task Force received over 300 public comments from issuers, investors, law firms, audit firms, and others.
In other words, this document represents a "unified answer" from the two federal regulatory agencies following over a year of industry engagement and policy coordination.
Five Lines Draw the Whole Map
In this document, the SEC divides crypto assets into five categories. The core criterion for judgment is the four elements of the Howey Test.
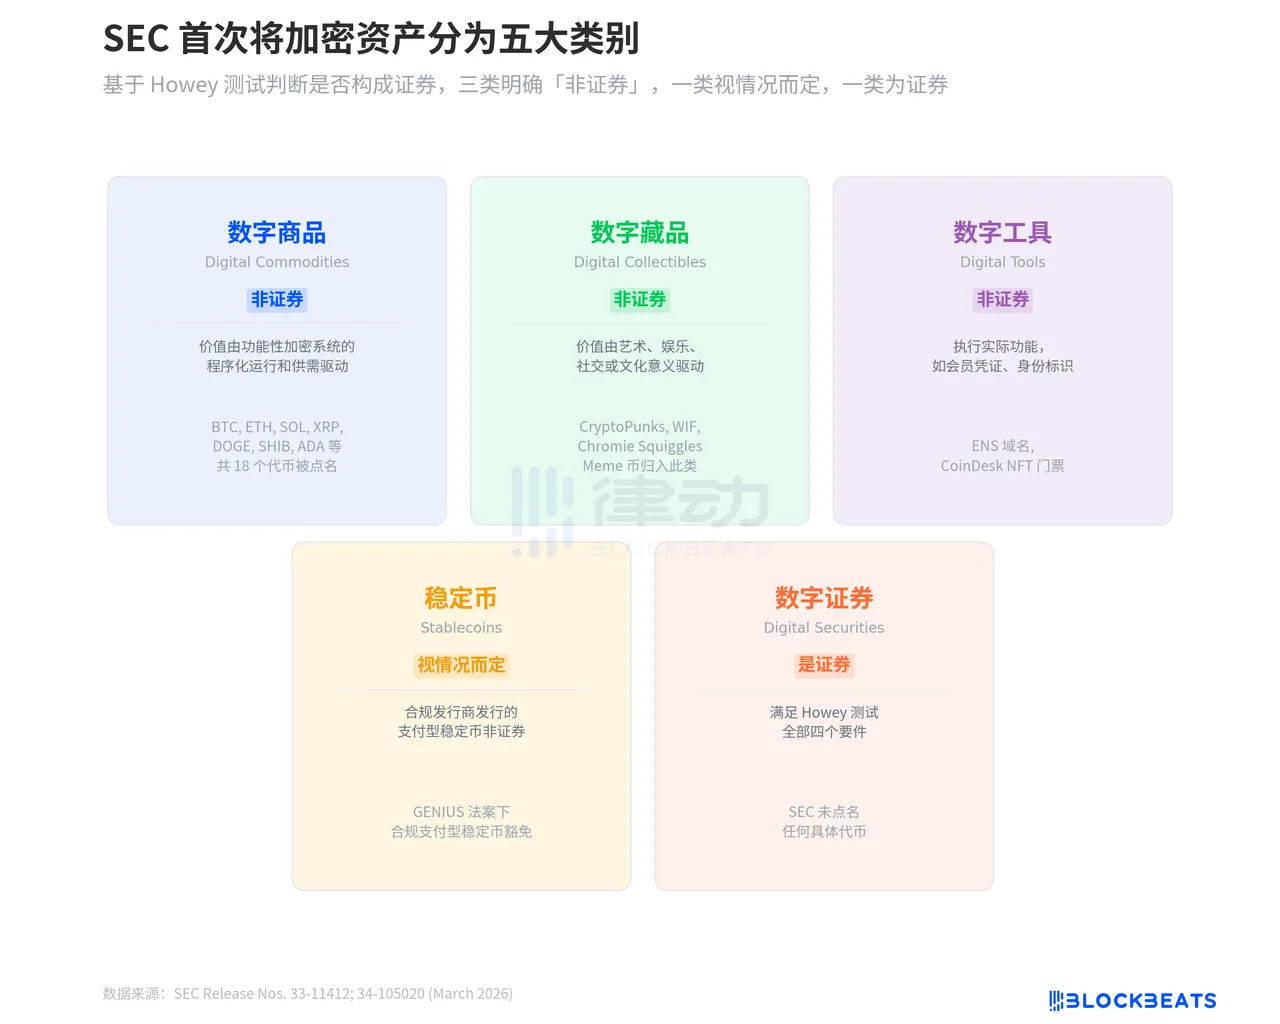
The first category is "Digital Commodities." This is the most discussed part of the entire document as the SEC provides a specific list. BTC, ETH, SOL, XRP, ADA, AVAX, DOGE, SHIB, LINK, DOT, LTC, BCH, HBAR, XLM, XTZ, APT, a total of 16 tokens are explicitly included in the text. The footnote also mentions that Algorand (ALGO) and LBRY Credits (LBC) also fall under this category.
SEC による意思決定の論理は次のとおりです:これらのトークンの価値は、それらが含まれる機能性のある暗号システムのプログラム化された運用と内在的に関連しており、需要と供給によって駆動されており、他者の管理努力による利益期待によるものではありません。
第二のカテゴリは「デジタルコレクティブル」です。CryptoPunks、Chromie Squiggles、WIF(dogwifhat)、VCOIN が言及されています。ここでは、ミームコインが自分の位置を見つけ、SEC はそれらの価値が「芸術、エンターテイメント、ソーシャル、または文化的意義」によって駆動され、物理的なコレクション品と類似しており、証券を構成しないと考えています。
第三のカテゴリは「デジタルツール」です。ENS ドメイン名と CoinDesk の Microcosms NFT チケットが例として挙げられています。この種の資産の特徴は、実際の機能を実行することであり、会員証、アイデンティティ証明、所有権証明などです。多くは不可譲渡のソウルバウンドです。
第四のカテゴリは「ステーブルコイン」です。既に成立している「GENIUS 法」に基づくと、コンプライアンスを重視した発行者によって発行される「支払型ステーブルコイン」は法的に証券の定義から明確に除外されています。ただし、SEC は、この法案の基準を満たさないステーブルコインに対する規制権限を保持しています。
第五のカテゴリは「デジタル証券」です。これは、証券として明確に定義された唯一のカテゴリです。ただし、SEC はファイル内でこのカテゴリに属する特定のトークンを特定していません。
これらの五つのカテゴリの境界線は絶対ではありません。SEC 自体が、カテゴリを横断するハイブリッド資産や、どのカテゴリにも属さない暗号資産が存在することを認めています。しかし、この分類フレームワークの意義は、これが「何が証券であり、何が証券でないか」を司法庭での議論から監督執行のレベルに引き上げた初めてのものであるということです。
四つのオンチェーン行動、統一的な特性
代替の分類の外に、この文書の別の重要な貢献は、マイニング、ステーキング、パッケージング、エアドロップという四つのコアオンチェーンアクションに対する統一的な質的評価です。
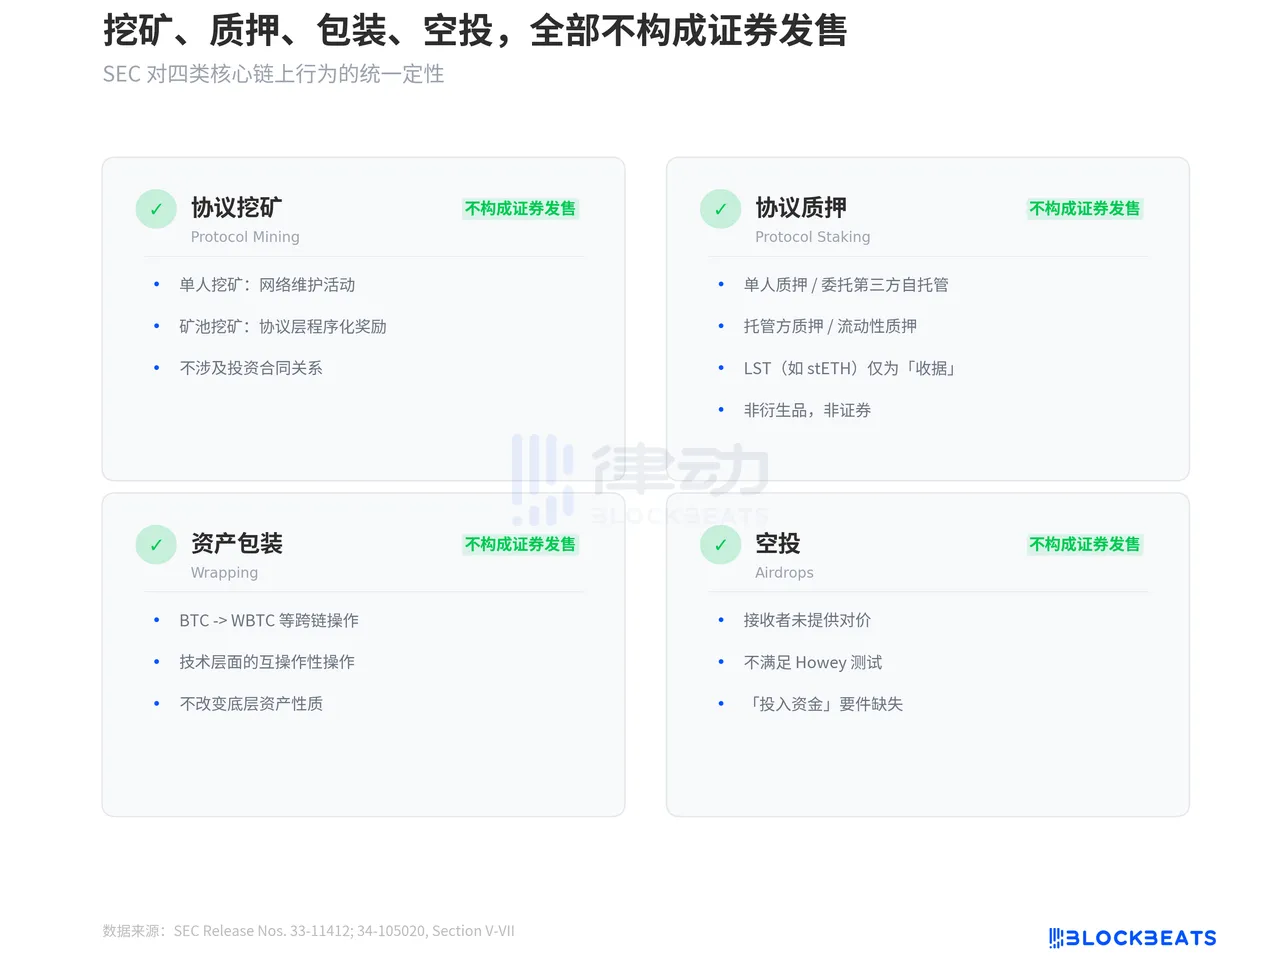
プロトコルマイニングは証券発行を構成しません。個人のマイニングでもマイニングプールへの参加でも、マイニングアクティビティ自体はネットワークの維持活動であり、新しく生成されるトークンはプロトコルレベルのプログラム化された報酬であり、投資契約関係には含まれていません。
プロトコルステーキングは証券発行を構成しません。この判断は、個人のステーキング、第三者に委任してキーを管理するステーキング、およびキーキングエージェントにステーキングを委任する場合と流動性ステーキングをカバーしています。SEC は文書で明確に、ステーキング報酬は協定で事前に定義されたプログラム化された配分から得られるものであり、特定の管理チームの経営努力によるものではありません。流動性ステーキングから生じる LST(たとえば stETH)については、SEC はそれらが単に基本的なステーキング資産の「領収書」であり、デリバティブには該当せず、証券を構成しないと判断しました。
アセット・ラッピング(Wrapping)は証券の発行を構成しません。BTC を WBTC にラップし、イーサリアム上で使用することは、技術レベルでの相互運用性の操作に過ぎず、基礎アセットの性質を変えるものではありません。
エアドロップ(Airdrops)も証券の発行を構成しません。受取人が代価として資金、財貨、またはサービスを提供していない限り、無料のトークン配布は Howey テストの「資金提供」の要件を満たしません。
これらの判断が業界に与える直接的影響は、DeFi プロトコルの中心的メカニズムであるステーキング、ラッピング、エアドロップがすべて証券法の適用範囲外に移動されたことです。過去3年間、ステーキングサービスを運営したりエアドロップを実施したりするプロジェクトの運営者は、連邦規制機関からの統一された回答を得ることで今後の不安を解消できます。
証券ステータスは永続的なラベルではありません
この文書で最も注意を払うべき部分は、SEC が「分離」メカニズムについて説明している点かもしれません。文書は、証券でない暗号資産が、発行方法(たとえば投資契約による発行)によって証券規制の対象となる可能性があることを明確にしています。ただし、投資契約の条件がもはや当てはまらない場合、その資産は証券ステータスから「分離」できます。
SEC は、「分離」の2つの状況を示しています。1つ目は、発行者が約束を果たした場合です。たとえば、プロジェクトがICO時に分散型ネットワークの開発を約束し、ネットワークが実際に稼働し分散化された運営を実現した場合、投資家はもはや収益を得るために発行チームの管理努力に依存する必要がなくなります。このように、Howey テストの中心要件が満たされなくなるため、トークンは投資契約から「卒業」します。
2つ目の状況はさらに興味深いです。それは、プロジェクトチームが「放棄した」場合です。発行者が投資契約で行った約束や表明を果たさなくなった場合、投資家の「他者の努力による利益」への合理的な期待も崩れ、同様に投資契約は終了します。ただし、SEC は、これが発行者が責任を免れることを意味するわけではなく、引き続き詐欺行為の追及に直面する可能性があると強調しています。
この「分離」メカニズムの真の意義は、暗号プロジェクトにとってコンプライアンスの道を提供することです。ICOからメインネットの稼働、そして完全な分散化への道は、法的なグレーゾーンでの冒険ではなく、明確な終着点を持つ監督されたトンネルとなります。トンネルを抜けると、安全です。
68ページ。9つの章。18の特定代币、6種類のオンチェーン行動、2つの「卒業」経路。SECは300を超えるコメントを収集するのに1年以上かかり、最終的にCFTCと協力してこの回答を提出しました。この回答は完璧ではありませんが、ステーブルコインの境界線は依然として曖昧であり、「デジタル証券」のカテゴリーに明確な例が示されていない点や、ハイブリッド資産の判断基準にも余地が残されています。
しかし、過去に「規制に代わる執行」で非難されてきた機関にとって、この文書は少なくとも1つのことを達成しました。それは、規則を訴状に書くのではなく、紙の上に書いたことです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事